

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
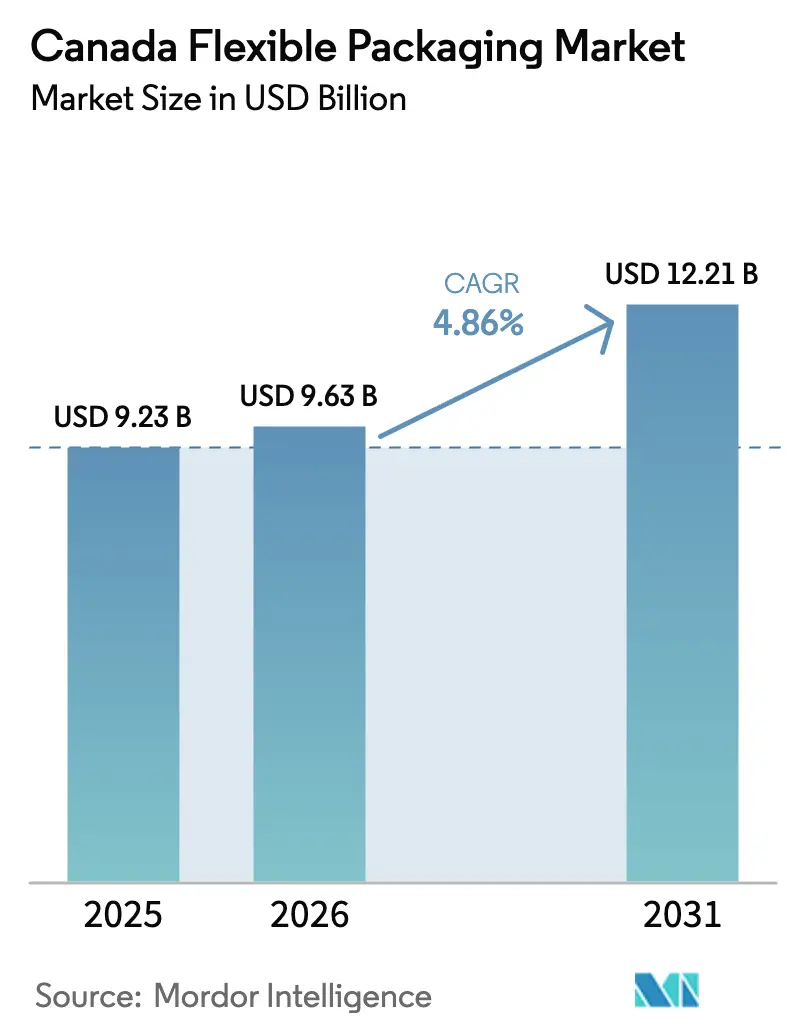
| Dimensione del mercato (2026) | 9.63 miliardo di dollari |
| Dimensione del mercato (2031) | 12.21 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.86% CAGR |
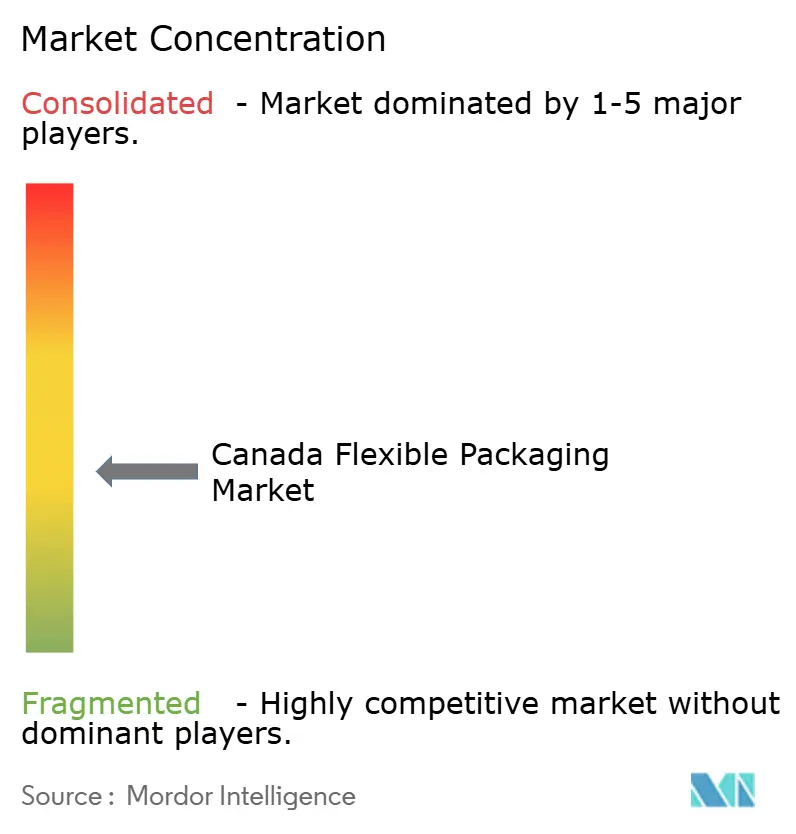
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato canadese degli imballaggi flessibili di Mordor Intelligence
Il mercato canadese degli imballaggi flessibili ha raggiunto i 9.63 miliardi di dollari nel 2026 e si prevede che salirà a 12.21 miliardi di dollari entro il 2031, riflettendo un CAGR del 4.86% nel periodo. Questa crescita si verifica nonostante la compressione dei margini, poiché i trasformatori passano dai laminati multistrato ai film monomateriale per soddisfare i nuovi mandati provinciali di responsabilità estesa del produttore (EPR). I marchi del distributore al dettaglio con obiettivi di circolarità, le esportazioni agroalimentari in forte espansione che privilegiano le buste ad alta barriera e il rapido passaggio alla stampa digitale stanno ampliando le opportunità, nonostante la volatilità dei prezzi delle resine e la concorrenza delle importazioni incidano sulla redditività. Il consolidamento tra i trasformatori multinazionali, insieme ai guadagni di nicchia per gli specialisti della stampa digitale, sta rimodellando il modo in cui la scala, l'accesso al contenuto riciclato e le capacità di automazione si traducono in contratti vinti nei canali alimentare, della cura della persona e dell'e-commerce.
Punti chiave del rapporto
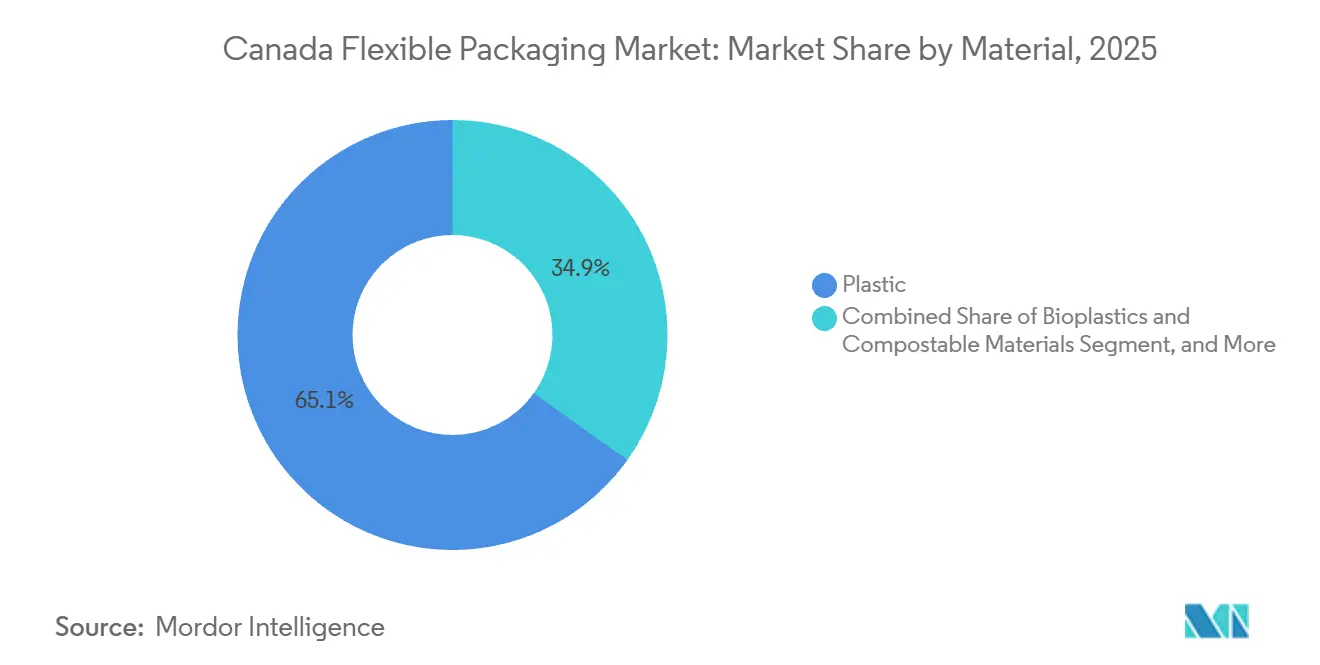
- In base al materiale, nel 2025 la plastica deteneva il 65.12% della quota di mercato degli imballaggi flessibili in Canada, mentre si prevede che le bioplastiche e i materiali compostabili cresceranno a un CAGR del 5.77% fino al 2031.
- Per tipologia di prodotto, nel 2025 le borse e le buste hanno registrato una quota di fatturato del 46.63%; si prevede che bustine e stick pack cresceranno a un CAGR del 6.23% entro il 2031.
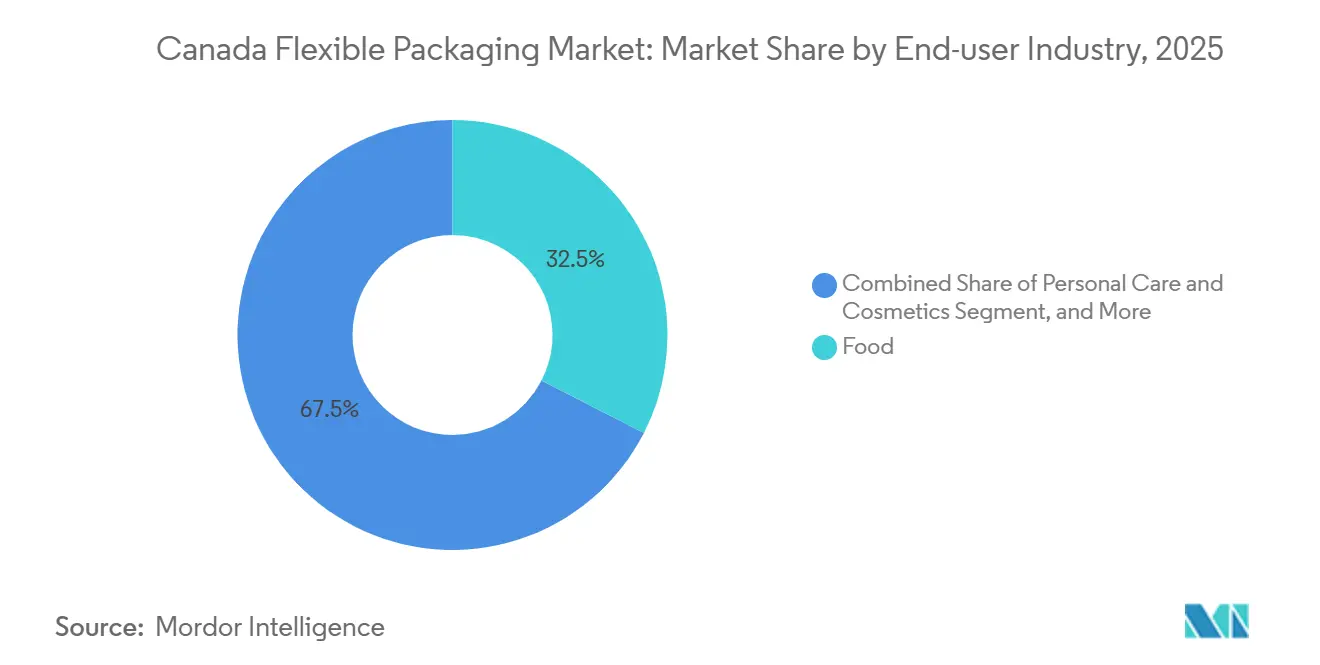
- Per settore di utilizzo finale, nel 2025 il settore alimentare ha rappresentato il 32.53% del mercato canadese degli imballaggi flessibili, mentre i settori della cura della persona e dei cosmetici stanno registrando un CAGR del 5.87% fino al 2031.
- In base alla tecnologia di stampa, nel 2025 la flessografia ha dominato il 44.72% del mercato canadese degli imballaggi flessibili, mentre si prevede che la stampa digitale crescerà a un CAGR del 6.01% durante il periodo di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato canadese degli imballaggi flessibili
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di confezioni pratiche e con controllo delle porzioni | + 0.9% | Concentrazione urbana nazionale a Toronto, Montreal, Vancouver | Medio termine (2-4 anni) |
| La crescita dell'e-commerce accelera l'adozione delle buste protettive | + 1.1% | Nazionale, più forte in Ontario e nella Columbia Britannica | A breve termine (≤ 2 anni) |
| Lancio della responsabilità estesa del produttore a livello provinciale | + 1.3% | Ontario, Quebec, British Columbia, Alberta, ricaduta atlantica | A lungo termine (≥ 4 anni) |
| Investimenti dei convertitori in film riciclabili monomateriale | + 0.8% | Nazionale, guidato dai cluster dell'Ontario e del Quebec | Medio termine (2-4 anni) |
| Le esportazioni agroalimentari richiedono soluzioni con buste ad alta barriera | + 0.7% | Province della prateria e centri di esportazione del Quebec | A lungo termine (≥ 4 anni) |
| La premiumizzazione del private label al dettaglio guida la stampa digitale a tiratura limitata | + 0.6% | Nazionale, più forte nei principali mercati al dettaglio | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di confezioni pratiche e con controllo delle porzioni
I consumatori urbani prediligono formati monodose che si adattano a stili di vita frenetici e limitano gli sprechi alimentari. Tra il 2018 e il 2023, quasi la metà dei nuovi lanci di alimenti confezionati canadesi è arrivata in buste o sacchetti flessibili stand-up, con salse e snack in testa alla classifica. [1] Agriculture and Agri-Food Canada, “Mintel Global New Products Database Analysis,” agriculture.canada.ca I fornitori di kit per pasti in abbonamento si affidano a buste pre-porzionate e le vendite online di generi alimentari per latticini, snack e alimenti di base hanno registrato aumenti annuali a doppia cifra. I trasformatori hanno risposto con linee verticali di formatura, riempimento e sigillatura che offrono rapidi cambi di formato, mentre i marchi biologici premium adottano buste in bioplastica il cui costo del materiale più elevato è compensato dal peso ridotto in grammi. Il risultato è una crescita sostenuta dei volumi per le buste leggere che si allineano con il risparmio sui costi di trasporto e la comodità del consumatore.
La crescita dell'e-commerce accelera l'adozione delle buste protettive
L'aumento dei volumi di pacchi per il commercio transfrontaliero alimenta la domanda di imballaggi postali in polietilene coestruso che proteggano le merci e al contempo soddisfino i requisiti di riciclabilità. Loblaw e Metro ora stipulano che i fornitori spediscano imballaggi postali con il marchio How2Recycle e almeno il 30% di polietilene riciclato post-consumo. Gli operatori integrati con impianti di produzione di resina riciclata si assicurano tali contratti, mentre i piccoli trasformatori privi di accesso alle materie prime lottano sul prezzo. Questa tendenza ha aumentato i volumi di imballaggio postale rispetto al cartone ondulato, riducendo le tariffe per il peso dimensionale per i rivenditori e creando una solida base di crescita per i film flessibili speciali.
Lancio della responsabilità estesa del produttore a livello provinciale
Ontario e Quebec trasferiscono già interamente i costi di riciclaggio ai produttori, il sistema della Columbia Britannica è consolidato e l'Alberta ha lanciato il suo sistema EPR nel 2025, seppur con esenzioni per sacchetti per congelatore e pellicola trasparente. I trasformatori che servono le province con normative più restrittive si affrettano a progettare strutture in poliolefine monomateriale che superino i test di selezione, mentre quelli che si concentrano sui clienti industriali in Alberta continuano a utilizzare laminati multistrato. Il Registro federale delle materie plastiche aggiunge trasparenza, obbligando le aziende a pubblicare le masse di polimero e lo stato di riciclabilità, smascherando qualsiasi esagerazione nelle affermazioni sulla circolarità. Le aziende che si muovono per prime, con dati solidi e linee monomateriale, ottengono la preferenza dei rivenditori e si proteggono dall'aumento delle tariffe EPR.
Investimenti dei convertitori in film riciclabili monomateriale
La barriera di nanocristalli di cellulosa di CelluForce, l'integrazione di 218,000 tonnellate di resina post-consumo da parte di Amcor e il patto di fornitura di polietilene riciclato di Winpak sono esempi di investimenti in conto capitale volti alla riciclabilità. Nuove linee di coestrusione, che spesso costano 11 milioni di dollari o più, consentono ai trasformatori di laminare rivestimenti barriera su polietilene senza compromettere i flussi di riciclabilità. Questi investimenti innalzano le barriere all'ingresso, accelerano il consolidamento del settore e riducono i tempi di ammortamento attraverso contratti premium conformi agli standard EPR con le catene alimentari nazionali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prezzi volatili della resina vergine legati alle oscillazioni del petrolio greggio | -0.7% | Nazionale, acuto in Alberta e Saskatchewan | A breve termine (≤ 2 anni) |
| Infrastrutture di riciclaggio di pellicole irregolari fuori Ontario e Quebec | -0.5% | Province atlantiche e delle praterie (ex zone EPR dell'Alberta), territori del Nord | A lungo termine (≥ 4 anni) |
| Concorrenza delle importazioni da parte dei trasformatori a basso costo degli Stati Uniti e dell'Asia | -0.4% | Nazionale, il più acuto nei film di base | Medio termine (2-4 anni) |
| Aumento del costo degli inchiostri e degli adesivi sostenibili | -0.3% | Convertitori nazionali, alimentari e farmaceutici | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzi volatili della resina vergine legati alle oscillazioni del petrolio greggio
Il calo del prezzo del greggio Western Canadian Select nel 2025 non si è tradotto in un parallelo risparmio di resina, poiché i produttori di polietilene e polipropilene hanno ridotto la produzione per difendere i margini. [2] Natural Resources Canada, “Crude Oil Prices,” natural-resources.canada.ca I trasformatori vincolati a contratti di imballaggio a prezzo fisso hanno visto i margini erodersi quando i prezzi della resina sono aumentati vertiginosamente, per poi perdere i benefici quando i prezzi del greggio sono calati. L'aumento del prezzo dell'alluminio del 29.9% su base annua nel 2024 ha aggravato i costi per i film metallizzati per caffè e farmaceutici. Per mitigare, i trasformatori rinegoziano gli aumenti trimestrali dei prezzi, aumentano i rapporti di contenuto riciclato per coprirsi dalla volatilità e accorciano la durata dei contratti con i clienti.
Infrastrutture di riciclaggio di pellicole irregolari fuori Ontario e Quebec
L'Ontario e il Quebec finanziano selezionatori ottici in grado di isolare il polietilene flessibile, ma la maggior parte dei comuni delle regioni atlantiche e delle praterie continua a smaltire le pellicole in discarica. Con solo il 4% degli imballaggi flessibili nazionali riciclati, i progettisti devono presumere che i loro imballaggi attraverseranno regioni prive di sistemi di selezione, costringendoli a ridurre le specifiche delle prestazioni di barriera al polietilene monomateriale. [3] PRFLEX, “Flexible Plastics Recycling Rate Analysis,” prflex.ca I volumi limitati di balle che si generano raramente raggiungono i carichi minimi per il riciclaggio meccanico o chimico, deprimendo i prezzi delle balle e rallentando ulteriori investimenti infrastrutturali. Fino a quando non si verificherà un'armonizzazione della raccolta a livello nazionale, i trasformatori dovranno affrontare maggiori vincoli di progettazione e una variabilità sostenuta nelle tariffe EPR.
Analisi del segmento
Per materiale: le poliolefine aumentano il volume mentre le bioplastiche guadagnano terreno
Nel 2025, polietilene e polipropilene hanno rappresentato il 65.12% della quota di mercato canadese degli imballaggi flessibili, coprendo sacchetti per il pane, buste per snack e strutture per sterilizzazione ad alta barriera. Il rivestimento in nanocristalli di cellulosa di CelluForce consente ora ai film in poliolefina monomateriale di raggiungere livelli di barriera all'ossigeno precedentemente ottenibili solo con il PET in ossido di alluminio, preservando così la compatibilità con il riciclo. Si prevede che le bioplastiche, sebbene di nicchia, supereranno il mercato canadese degli imballaggi flessibili con un CAGR del 5.77%, poiché i rivenditori stanno sperimentando involucri in acetato di cellulosa per i prodotti ortofrutticoli, al fine di raggiungere l'obiettivo di riduzione del 95% degli imballaggi monouso per prodotti freschi. I laminati in carta attraggono i marchi di prodotti secchi in cerca di segnali di sostenibilità visibili, mentre la lamina mantiene una posizione di rilievo nei blister e nelle confezioni asettiche, dove una barriera assoluta non è negoziabile nonostante i picchi di costo dell'alluminio.
Il mercato canadese degli imballaggi flessibili per "altre materie plastiche", tra cui poliammide ed etilene-vinil-alcol, cresce modestamente nelle confezioni di carne e formaggio destinate all'esportazione che richiedono una trasmissione dell'ossigeno inferiore a 1 cc/m²/giorno. Tuttavia, la volatilità dei prezzi delle resine spinge i trasformatori a ridurre lo spessore di questi strati o a sostituirli con soluzioni prive di EVOH quando la tolleranza della shelf life lo consente. Con l'aumento dei costi EPR, ogni grammo di barriera non riciclabile aumenta i costi, intensificando il passaggio ad architetture basate sulla riciclabilità in fase di progettazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di prodotto: bustine e stick pack accelerano il cambiamento nel controllo delle porzioni
Nel 2025, sacchetti e buste hanno dominato il 46.63% del mercato canadese degli imballaggi flessibili, trainati dai formati stand-up con cerniere a pressione e guide scorrevoli per snack, alimenti per animali domestici e prodotti surgelati. La crescita del segmento si concentra ora su bustine e stick pack, con un aumento del 6.23% annuo, grazie al lancio da parte dei marchi di prodotti per la cura della persona di sieri monodose e di salse pre-porzionate da parte dei produttori di kit pasto. La quota di mercato canadese degli imballaggi flessibili conquistata da questi microformati beneficia dell'economia della stampa digitale, che consente di ottenere grafiche vivide su tirature anche di poche migliaia di unità, senza costi di lastra.
Pellicole e involucri rimangono indispensabili per il confezionamento flow-wrap dei prodotti da forno, il film estensibile per prodotti ortofrutticoli e le confezioni termoretraibili multi-pack. Le pellicole di copertura in atmosfera modificata per vaschette proteiche registrano una crescita a una cifra media, trainata dalla richiesta dei commercianti di carni pronte per la vendita con una maggiore durata di conservazione. Formati speciali come i sacchetti wicketed prosperano nei panifici ad alta produttività, dove il caricamento automatico compensa la carenza di manodopera, consolidando ulteriormente i design compatibili con l'automazione in tutte le linee di prodotto.
Per settore di utilizzo finale: la cura della persona supera il segmento alimentare maturo
Le applicazioni alimentari rappresentavano il 32.53% della quota di mercato canadese degli imballaggi flessibili nel 2025, sostenute da 59.8 miliardi di dollari canadesi di esportazioni di alimenti trasformati che si basano su buste sterilizzate, sottovuoto e a temperatura ambiente, adatte agli acquirenti statunitensi e asiatici. Il solo confezionamento della carne ha rappresentato un quarto delle vendite di prodotti trasformati, sostenendo la domanda di film ad alta barriera che gestiscono l'ingresso di ossigeno lungo lunghe catene di distribuzione. Il cibo per animali domestici riceve un'attenzione straordinaria, poiché le buste richiudibili con finitura opaca rafforzano gli spunti premium per i marchi di crocchette senza cereali.
Le linee di prodotti per la cura della persona e cosmetici, sebbene più piccole, registrano il CAGR più rapido del 5.87% al 2031, passando dai barattoli rigidi alle buste stand-up leggere e alle bustine per campioni che viaggiano in modo efficiente nei pacchi dell'e-commerce. Il settore sanitario e farmaceutico si affida a rotoli con barriera sterile per kit chirurgici e pillole monodose, espandendosi di pari passo con l'invecchiamento della popolazione canadese. I bag-in-box per bevande guadagnano terreno nel settore del vino e dei succhi, scambiando la rottura del vetro con una minore impronta di carbonio, mentre le buste agricole proteggono semi e fertilizzanti essenziali per i coltivatori delle praterie.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Tecnologia di stampa: le presse digitali sbloccano catene di fornitura agili
La flessografia ha mantenuto il 44.72% della quota di mercato canadese degli imballaggi flessibili nel 2025, grazie alla pellicola per pane e snack a lunga tiratura che ha mantenuto le macchine da stampa a otto colori con impressione centrale ben caricate. La rotocalcografia serve dolciumi e involucri per sigarette ad altissimo volume, ma perde quote quando i marchi preferiscono la proliferazione di SKU alle corse di maratona. La stampa digitale, guidata da HP Indigo e piattaforme simili, avanza del 6.01% annuo grazie allo slancio del private label. La possibilità di stampare codici QR serializzati, grafica regionale e gusti stagionali senza lastre rende la stampa digitale la soluzione ideale per i marchi che rinnovano il loro packaging ogni poche settimane. Le dimensioni del mercato canadese degli imballaggi flessibili legate al digitale rimangono oggi modeste, tuttavia i proprietari dei marchi citano tempi di consegna inferiori a 15 giorni come una valida protezione contro la volatilità della domanda.
I flussi di lavoro ibridi emergono man mano che i converter integrano le stazioni di stampa digitale in linea con le unità flexo, combinando dati variabili con colori di processo economicamente vantaggiosi. I primi ad adottare questa soluzione si aggiudicano gare d'appalto per prodotti alimentari a marchio proprio che considerano la rapidità dei cambi di grafica e la riduzione dell'obsolescenza delle scorte come priorità di approvvigionamento, segnalando un'erosione a lungo termine della quota di mercato dell'analogico.
Analisi geografica
Ontario e Quebec sono i pilastri del mercato canadese degli imballaggi flessibili, unendo una popolazione densa a impianti di trasformazione alimentare concentrati e quadri EPR ben finanziati. Le loro reti di selezione ottica premiano i trasformatori monomateriale chiudendo i cicli di riciclo e riducendo le tariffe EPR per unità. La Columbia Britannica rispecchia questa struttura su scala minore, sebbene il territorio montuoso faccia aumentare i costi di raccolta. Il lancio dell'EPR in Alberta nel 2025 ha introdotto esenzioni per sacchetti per congelatore e pellicole trasparenti, consentendo agli imballaggi industriali di evitare le tariffe e incoraggiando i trasformatori a concentrarsi sui laminati multistrato per i clienti del settore petrolifero e chimico.
Le province delle praterie ospitano aziende di trasformazione di carne, colza e legumi orientate all'esportazione, stimolando la domanda di buste con barriera all'ossigeno adatte alle spedizioni in Asia. Il polo Winpak del Manitoba amplia la capacità di produzione in atmosfera modificata per soddisfare i contratti di trasformazione delle proteine, sfruttando la vicinanza ai corridoi logistici del Midwest degli Stati Uniti. Le province atlantiche sono in ritardo negli investimenti nella selezione delle pellicole, con conseguenti tassi di riciclo flessibili inferiori alla media nazionale del 4% e costringendo i marchi a considerare gli endpoint di discarica quando vendono in quei mercati.
Valuta e commercio aggiungono complessità. Il calo del dollaro canadese a 0.6964 USD nel 2025 rafforza il potere di determinazione dei prezzi delle esportazioni dei trasformatori, ma gonfia i costi delle resine e degli inchiostri speciali denominati in dollari statunitensi. I dati commerciali di giugno 2025 hanno mostrato un calo del 19.4% nelle esportazioni di prodotti chimici e plastici, evidenziando la pressione alla sostituzione delle importazioni, nonostante le importazioni di beni di consumo siano aumentate del 2.2%. Le catene di fornitura su misura per regione sostituiscono quindi i precedenti modelli di distribuzione nazionale, i trasformatori incentrati sull'Ontario investono in linee monomateriale, mentre gli stabilimenti occidentali continuano la produzione multistrato rivolta a settori orientati alle prestazioni esenti dalle severe tariffe EPR.
Panorama normativo
Il quadro normativo canadese per gli imballaggi flessibili è plasmato dai programmi provinciali di responsabilità estesa del produttore (EPR) e dalle iniziative federali in materia di rendicontazione ed etichettatura. Environment and Climate Change Canada (ECCC) ha istituito il Registro federale delle materie plastiche ai sensi del CEPA, 1999, con la Fase 1 di rendicontazione che inizierà nel 2025 per i dati relativi all'anno solare 2024. I produttori obbligati al di sopra di una determinata soglia devono rendicontare gli imballaggi in plastica immessi sul mercato, specificando polimero e categoria, il che aumenta il controllo sui flussi di materiali e sulle dichiarazioni di riciclabilità. Questo quadro rafforza il passaggio del mercato dai laminati multimateriale alle strutture monomateriale in PE e PP, che possono essere supportate da dati verificabili.
Parallelamente al registro, ECCC ha portato avanti i lavori sulle norme di etichettatura per gli imballaggi in plastica e le plastiche monouso, comprese le proposte che limiterebbero l'uso del simbolo di riciclaggio con le frecce che si inseguono, a meno che non vi sia un'ampia accettazione e mercati finali in tutti i sistemi di riciclaggio canadesi. Le province continuano a rendere operative e a inasprire le aspettative di prestazione in materia di responsabilità estesa del produttore (EPR) attraverso le loro agenzie di gestione e le organizzazioni di responsabilità del produttore, aumentando il costo dei design non riciclabili e accrescendo la necessità di linee guida standardizzate per la progettazione degli imballaggi in tutte le giurisdizioni.
Analisi della catena del valore
La catena del valore degli imballaggi flessibili in Canada inizia con la fornitura di resine e substrati (principalmente polietilene e polipropilene, oltre a speciali strati barriera, inchiostri, adesivi e rivestimenti) e prosegue con l'estrusione del film, la stampa (flessografia, rotocalco e una quota crescente di stampa digitale), la laminazione e il rivestimento, fino alla trasformazione in buste, sacchetti, involucri e sacchetti. I proprietari dei marchi e i rivenditori nei settori alimentare, della cura della persona e dell'e-commerce definiscono le specifiche relative alla durata di conservazione, alla riduzione dello spessore e ai requisiti di contenuto riciclato. La distribuzione avviene in genere attraverso reti di vendita al dettaglio nazionali e regionali, con l'e-commerce che utilizza anche canali di spedizione diretta. Per le applicazioni a contatto con gli alimenti, Health Canada regola la conformità ai sensi della legge e dei regolamenti sugli alimenti e i farmaci, attribuendo ai produttori la responsabilità di garantire la sicurezza dei materiali di imballaggio.
La gestione del fine vita rappresenta il principale collo di bottiglia. Gli imballaggi flessibili costituiscono una quota considerevole della plastica immessa sul mercato, eppure meno del 4% degli imballaggi e delle pellicole flessibili viene riciclato a livello nazionale, creando un divario persistente tra le modifiche al design degli imballaggi e la capacità di raccolta e smistamento. Le iniziative di gestione responsabile e di collaborazione stanno rafforzando i legami tra proprietari di marchi, trasformatori e riciclatori. La roadmap del Patto canadese sulla plastica e il progetto BiblioFlex, lanciati dagli organismi di responsabilità del produttore e di gestione responsabile per analizzare la composizione degli imballaggi flessibili e le dinamiche di mercato, mirano a supportare percorsi di progettazione e recupero più coerenti in tutte le province.
Panorama competitivo
Quattro accordi storici nel 2025 hanno riscritto le regole della concorrenza. L'acquisizione di TC Transcontinental Packaging da parte di ProAmpac per 1.51 miliardi di dollari ha ampliato la sua presenza in Canada, mentre la fusione azionaria di Amcor con Berry Global ha creato un colosso da 23 miliardi di dollari di fatturato, integrando 218,000 tonnellate di resina post-consumo. Novolex ha acquisito Pactiv Evergreen per 6.7 miliardi di dollari, riunendo oltre 250 marchi sotto un unico marchio di imballaggi per la ristorazione e la spesa. L'imminente acquisizione di Sealed Air da parte di CD&R per 10.3 miliardi di dollari accelererà probabilmente gli investimenti in vassoi monomateriale, sottraendoli all'analisi degli utili trimestrali.
Scale ora garantisce l'acquisto di resina riciclata, sistemi di automazione integrati come le linee AUTOBAG e attività di ricerca e sviluppo proprietarie sui rivestimenti barriera, che le piccole aziende indipendenti faticano a eguagliare. Lo specialista della stampa digitale ePac, che gestisce nove macchine da stampa HP Indigo in tre città canadesi, colma le lacune nelle basse tirature trascurate dai megaconverter, mentre le barriere in nanocristalli di cellulosa di CelluForce consentono la produzione di pellicole riciclabili di alta qualità. L'impianto di pirolisi di Nova Chemicals in Indiana, che punta a quasi 50 milioni di kg di polietilene riciclato, esemplifica gli sviluppi verticali per stabilizzare l'offerta di PCR.
Tuttavia, le opportunità di nicchia persistono. I trasformatori concentrati esclusivamente su buste per snack per animali domestici con grafica ad alta definizione o pellicole compostabili per prodotti ortofrutticoli possono differenziarsi senza dover ricorrere a fusioni e acquisizioni da miliardi di dollari, a condizione che si assicurino materie prime PCR attraverso alleanze o joint venture. I rivenditori dotati di calcolatori di tariffe EPR e schede di valutazione della riciclabilità privilegiano sempre più i fornitori che offrono la tracciabilità dei materiali dalla culla alla tomba, ponendo la gestione dei dati sullo stesso piano della qualità di stampa o dei tempi di consegna.
Leader del settore degli imballaggi flessibili in Canada
Acor SpA
Mondi SpA
Compagnia dell'aria sigillata
Winpak Ltd
Azienda di prodotti Sonoco
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: PolyExpert Inc. e Polykar Industries Inc. si sono fuse per formare Invera Flexibles, con un investimento fino a 20 milioni di dollari canadesi destinato all'espansione e alla modernizzazione della capacità produttiva degli stabilimenti di Edmonton e Laval. La fusione crea una piattaforma canadese più ampia nel settore dei film e dei sacchetti, migliorando le economie di scala per l'automazione e l'approvvigionamento di resine. Aumenta inoltre la pressione competitiva sui trasformatori regionali nei segmenti chiave degli imballaggi flessibili a base di polietilene.
- Febbraio 2026: Amcor ha commercializzato per Agropur l'imballaggio riciclabile AmPrima Plus, posizionando così un imballaggio per prodotti lattiero-caseari riciclabile per una delle principali cooperative canadesi. L'imballaggio supporta la transizione dei proprietari dei marchi verso materiali che abbandonano i laminati più difficili da riciclare, mantenendo al contempo le prestazioni di barriera richieste per le applicazioni lattiero-casearie. Inoltre, rafforza la domanda di soluzioni monomateriale supportate da riciclabilità verificabile e dati sui materiali, in un contesto di crescenti requisiti in materia di responsabilità estesa del produttore (EPR) e rendicontazione.
- Novembre 2025: Sealed Air ha raggiunto un accordo con Clayton, Dubilier and Rice per un'operazione di delisting del valore di 10.3 miliardi di dollari, con chiusura prevista per la metà del 2026. L'accordo ridefinisce le dinamiche competitive, conferendo a Sealed Air maggiore flessibilità per finanziare transizioni a lungo termine in termini di materiali e attrezzature, inclusi i cambiamenti a supporto di strutture monomateriale. Contribuisce inoltre al processo di consolidamento in corso, che influenza il potere di determinazione dei prezzi e la forza contrattuale negli acquisti nell'intero ecosistema degli imballaggi flessibili.
Ambito del rapporto sul mercato degli imballaggi flessibili in Canada
L'imballaggio flessibile è un metodo di confezionamento che utilizza materiali non rigidi, consentendo soluzioni più convenienti e personalizzabili. Si tratta di un approccio relativamente recente nel settore dell'imballaggio, che ha guadagnato popolarità grazie alla sua elevata efficienza e al basso costo.
Il mercato canadese degli imballaggi flessibili è suddiviso in base al materiale (plastica, carta, fogli metallici, bioplastiche e materiali compostabili), al tipo di prodotto (sacchetti e buste, pellicole e involucri, bustine e stick pack e altri tipi di prodotto), al settore di utilizzo finale (alimentare, delle bevande, sanitario e farmaceutico, cura della persona e cosmetici, agricoltura e orticoltura e altri settori di utilizzo finale), alla tecnologia di stampa (flessografia, rotocalco, stampa digitale e altre tecnologie di stampa). Le previsioni di mercato sono fornite in termini di valore (USD).
Per materiale
| Plastica | Polietilene (PE) |
| Polipropilene biorientato (BOPP) | |
| Polipropilene fuso (CPP) | |
| Altre materie plastiche | |
| Carta | |
| Lamina di metallo | |
| Bioplastiche e materiali compostabili |
Per tipo di prodotto
| Borse e buste |
| Film e impacchi |
| Bustine e stick pack |
| Altri tipi di prodotto |
Per settore degli utenti finali
| Alimentare - Food | Prodotti da forno |
| Spuntini/Snacks | |
| Carne, Pollame e Frutti di mare | |
| Confetteria | |
| Cibo per Animali | |
| Prodotti alimentari | |
| Bevande | |
| Sanità e farmaceutica | |
| Cura personale e cosmetici | |
| Agricoltura e orticoltura | |
| Altre industrie di utenti finali |
Con tecnologia di stampa
| flessografia |
| Rotocalco |
| Stampa digitale |
| Altre tecnologie di stampa |
| Per materiale | Plastica | Polietilene (PE) |
| Polipropilene biorientato (BOPP) | ||
| Polipropilene fuso (CPP) | ||
| Altre materie plastiche | ||
| Carta | ||
| Lamina di metallo | ||
| Bioplastiche e materiali compostabili | ||
| Per tipo di prodotto | Borse e buste | |
| Film e impacchi | ||
| Bustine e stick pack | ||
| Altri tipi di prodotto | ||
| Per settore degli utenti finali | Alimentare - Food | Prodotti da forno |
| Spuntini/Snacks | ||
| Carne, Pollame e Frutti di mare | ||
| Confetteria | ||
| Cibo per Animali | ||
| Prodotti alimentari | ||
| Bevande | ||
| Sanità e farmaceutica | ||
| Cura personale e cosmetici | ||
| Agricoltura e orticoltura | ||
| Altre industrie di utenti finali | ||
| Con tecnologia di stampa | flessografia | |
| Rotocalco | ||
| Stampa digitale | ||
| Altre tecnologie di stampa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato canadese degli imballaggi flessibili nel 2031?
Si prevede che il mercato raggiungerà i 12.21 miliardi di dollari entro il 2031, con un CAGR del 4.86% dal 2026 al 2031.
Quale segmento di materiali sta crescendo più rapidamente nel settore degli imballaggi flessibili canadesi?
Si prevede che le bioplastiche e le pellicole compostabili cresceranno a un CAGR del 5.77%, poiché i rivenditori sperimentano soluzioni a base di cellulosa per i prodotti ortofrutticoli.
Perché le bustine e gli stick pack stanno diventando sempre più popolari?
I formati monodose supportano il controllo delle porzioni, riducono il peso delle spedizioni per l'e-commerce e consentono grafiche di grande impatto tramite la stampa digitale, generando un CAGR del 6.23%.
In che modo le normative EPR influenzano la progettazione degli imballaggi?
Le province che scaricano i costi del riciclaggio sui produttori spingono i trasformatori verso pellicole monomateriale che superano i test di selezione esistenti e riducono al minimo le tariffe EPR.
Quale tecnologia di stampa è destinata a crescere più rapidamente?
Si prevede che le macchine da stampa digitali cresceranno del 6.01% annuo, poiché i marchi privati richiedono dati variabili, tempi di consegna rapidi e frequenti modifiche alla grafica.
Qual è il principale ostacolo che i convertiti canadesi devono affrontare oggi?
I prezzi volatili della resina vergine, legati alle oscillazioni del petrolio greggio, comprimono i margini nei contratti con i clienti a prezzo fisso.


