

Dimensioni e quota del mercato canadese dei corrieri espressi e dei pacchi (CEP)
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
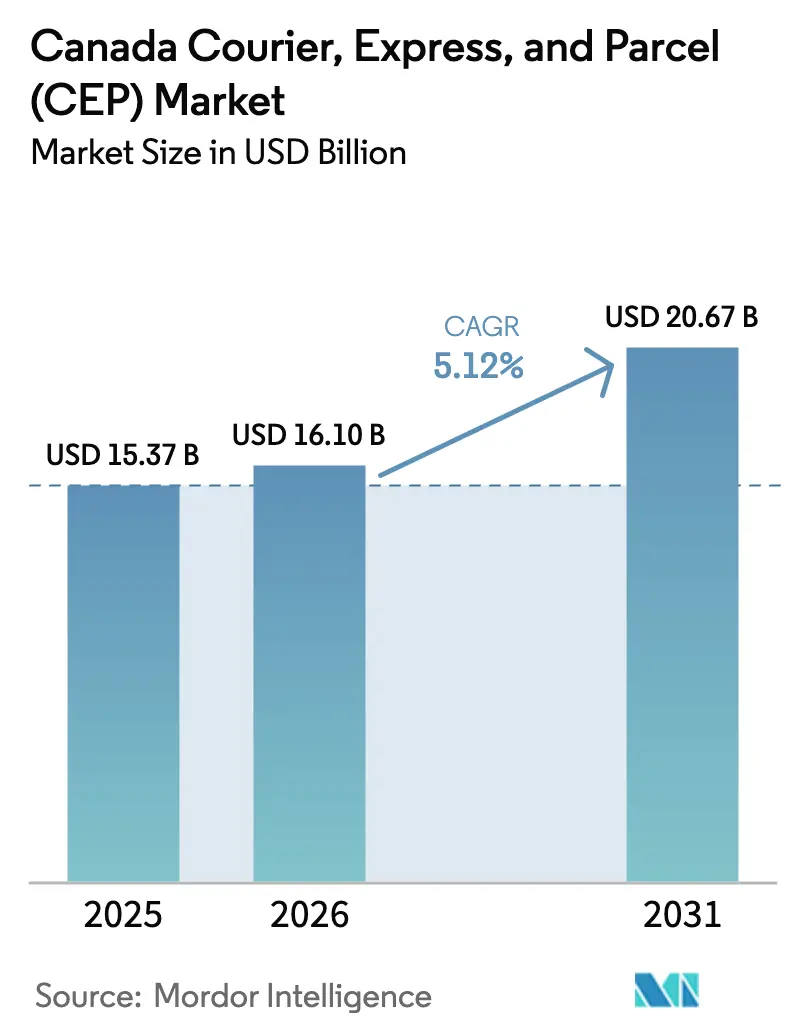
| Dimensione del mercato (2026) | 16.10 miliardo di dollari |
| Dimensione del mercato (2031) | 20.67 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.12% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato canadese dei corrieri espressi e dei pacchi (CEP) di Mordor Intelligence
Si prevede che il mercato canadese dei servizi di corriere, espresso e spedizione pacchi (CEP) raggiungerà un valore di 15.37 miliardi di dollari nel 2025 e di 16.10 miliardi di dollari nel 2026, per poi arrivare a 20.67 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.12% dal 2026 al 2031.
L'aumento delle vendite dirette al consumatore (D2C), la diffusione capillare degli armadietti per i pacchi e gli incentivi federali per le flotte di consegna a zero emissioni stanno intensificando i servizi lungo i corridoi urbani. I flussi transfrontalieri ridotti, che sfruttano la soglia de minimis di 150 CAD (110 USD) in Canada, continuano ad aumentare i volumi di trasporto aereo espresso, comprimendo al contempo i margini dell'ultimo miglio. I corrieri stanno dando priorità all'elettrificazione delle flotte e agli investimenti in sicurezza informatica, mentre Toronto, Vancouver e Montreal implementano zone di accesso a zero emissioni e le scadenze per la conformità al PIPEDA si fanno più stringenti. Allo stesso tempo, acquisizioni strategiche come l'acquisto di Andlauer Healthcare da parte di UPS per 2.2 miliardi di CAD (1.6 miliardi di USD) segnalano una svolta verso la logistica sanitaria a temperatura controllata e ad alto margine.
Punti chiave del rapporto
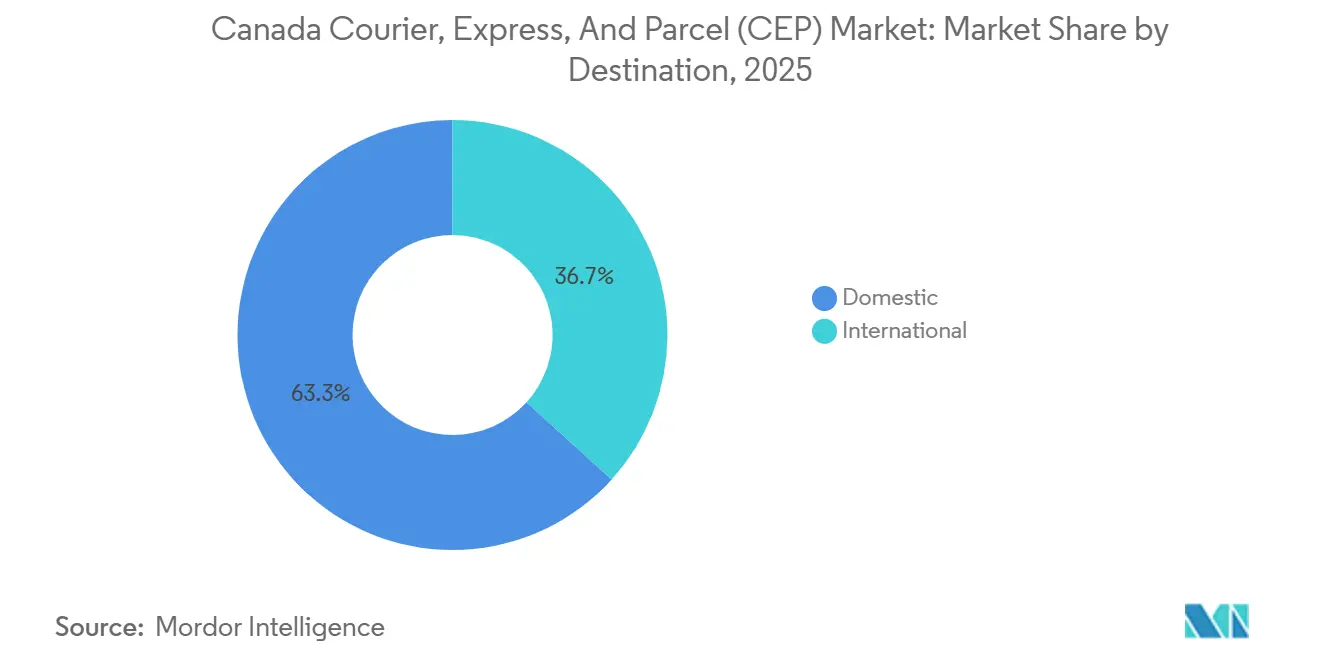
- Per destinazione, le spedizioni nazionali hanno dominato il mercato canadese dei servizi di corriere, espresso e pacchi (CEP) con il 63.27% nel 2025, mentre si prevede che le spedizioni internazionali cresceranno a un tasso annuo composto (CAGR) del 5.98% tra il 2026 e il 2031, il tasso più rapido nel segmento.
- In termini di velocità di consegna, i servizi non express detenevano una quota di mercato del 71.81% nel 2025, mentre si prevede che le offerte express cresceranno a un tasso annuo composto del 6.37% fino al 2031.
- Per modello di business, i flussi B2C hanno rappresentato il 55.42% del fatturato nel 2025, mentre le spedizioni C2C sono in crescita con un CAGR dell'8.54% nel periodo 2026-2031.
- In termini di peso, i pacchi leggeri inferiori a 5 kg rappresentavano il 62.36% del mercato canadese dei servizi di corriere, espresso e pacchi (CEP) nel 2025.
- Per modalità di trasporto, il trasporto su strada ha mantenuto una quota del 67.83% nel 2025, ma il trasporto aereo merci è il canale in più rapida crescita con una prospettiva di CAGR del 6.71%.
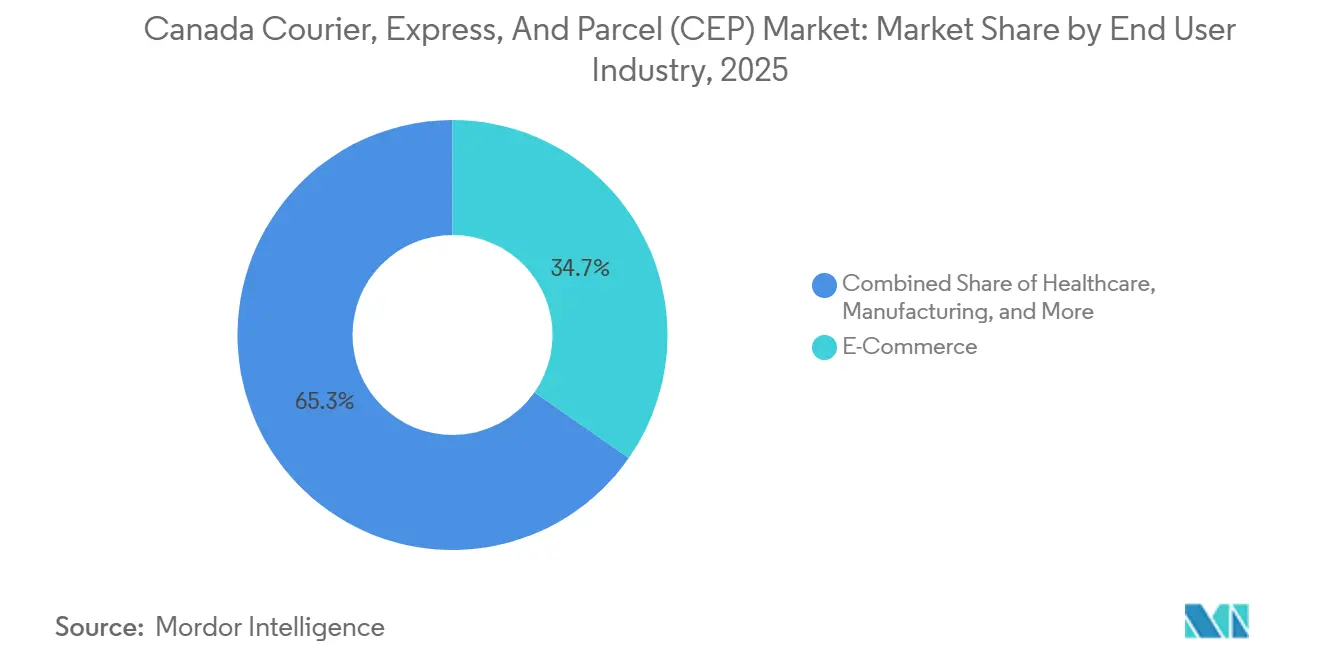
- Per utente finale, l'e-commerce ha generato il 34.71% del fatturato del 2025, mentre la logistica sanitaria è sulla buona strada per registrare i maggiori incrementi di margine entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato canadese dei corrieri, degli espressi e dei pacchi (CEP)
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Proliferazione dei modelli di spedizione diretta al consumatore | + 1.4% | GTA, Metro Vancouver, Montreal CMA | Medio termine (2-4 anni) |
| Impegni di consegna in meno di 24 ore da parte dei rivenditori | + 1.1% | Toronto, Vancouver, Calgary, Ottawa-Gatineau | A breve termine (≤ 2 anni) |
| Aumento dei pacchi internazionali leggeri sotto de minimis | + 0.8% | Corridoi di confine, principali aeroporti, Pacific Gateway | A lungo termine (≥ 4 anni) |
| Lancio a livello nazionale di armadietti per pacchi. | + 0.6% | Aree urbane dense, snodi di trasporto, punti vendita di riferimento | Medio termine (2-4 anni) |
| Aumento della domanda di logistica sanitaria a temperatura controllata. | + 0.5% | Capitali di provincia, grandi aree metropolitane | A lungo termine (≥ 4 anni) |
| Gli incentivi federali accelerano la diffusione delle flotte a emissioni zero. | + 0.4% | Ontario, Quebec, Columbia Britannica | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Proliferazione dei modelli di spedizione diretta al consumatore
I marchi che vendono direttamente alle famiglie stanno soppiantando i canali all'ingrosso, convertendo i movimenti di pallet di grandi dimensioni in milioni di pacchi singoli. Statistics Canada ha registrato 90.4 miliardi di dollari canadesi (66.3 miliardi di dollari USA) di vendite online nel 2024 e la base globale di commercianti di Shopify ha superato i 2 milioni, rendendo i commercianti a basso volume un segmento considerevole per ogni corriere. I fornitori di servizi devono quindi ottimizzare la densità delle fermate e mantenere redditizio il ricavo per consegna anche se il peso medio delle spedizioni diminuisce. I corrieri che implementano algoritmi di instradamento dinamico e smistamento robotizzato attenuano la pressione sui margini, ma il successo dipende ancora dal riempimento dei furgoni per le consegne oltre l'85% della capacità. La crescita del D2C rimane più forte nei settori della moda, della salute e bellezza e degli alimenti speciali, categorie in cui la consegna rapida è alla base della fedeltà al marchio [1] "Vendite al dettaglio di e-commerce", Statistics Canada, STATCAN.GC.CA.
Impegni dei rivenditori per la consegna entro 24 ore
Il programma di modernizzazione di Walmart Canada da 6.5 miliardi di CAD (4.51 miliardi di USD) e l'espansione a livello nazionale di PC Express di Loblaw sottolineano il nuovo standard per la consegna in giornata. I nodi di micro-evasione ordini all'interno delle aree metropolitane dense riducono le distanze di trasporto a meno di 15 km, ma la scarsità di immobili ha spinto il tasso di sfitto dei magazzini della GTA al di sotto del 2%. I partner di corriere ora dedicano flotte di marca a singoli rivenditori, sacrificando le economie di scala per il volume contrattuale. Le corse prolungate serali e del fine settimana tutelano la comodità del cliente, ma aumentano i premi per i turni del 18-25%. La necessità competitiva limita la capacità dei vettori di trasferire questi costi, rafforzando la compressione dei prezzi nel mercato canadese dei corrieri, espressi e dei pacchi [2] "Transportation Projects", City of Toronto, TORONTO.CA.
Aumento dei flussi internazionali di pacchi leggeri al di sotto delle soglie de minimis
Il limite di esenzione doganale canadese di 150 CAD (110 USD) continua ad attrarre venditori statunitensi e asiatici; piattaforme come Temu e Shein inondano i porti di Vancouver e Toronto con pacchi di piccole dimensioni che vengono sdoganati più rapidamente grazie alla nuova interfaccia CARM dell'Agenzia dei servizi di frontiera canadese (CBSA). Gli integratori che possiedono divisioni di intermediazione superano i concorrenti risolvendo le problematiche relative alla presentazione dei dati in tempo quasi reale. Ciononostante, i picchi di volume stanno mettendo a dura prova la capacità di carico delle stive, costringendo a noleggiare navi cargo stagionali, il che aumenta i costi unitari fino al 30%. Gli errori doganali comportano costosi fermi, rendendo l'integrità dei dati un nuovo parametro competitivo. Nel lungo periodo, la crescita del commercio transfrontaliero dipenderà dalla stabilità delle politiche relative ai limiti de minimis.
Implementazione a livello nazionale di reti automatizzate di armadietti per pacchi.
Entro il 2025 InPost ha superato i 500 armadietti automatici e Penguin Pickup collabora ora con oltre 1,000 punti vendita al dettaglio. La densità ottimale degli armadietti, pari a un'unità ogni 3,000-5,000 residenti, riduce i tentativi di consegna falliti, che altrimenti costerebbero ai corrieri fino a 10 dollari canadesi (7.30 dollari statunitensi) ciascuno. L'adozione da parte dei consumatori è maggiore tra i residenti di condomini, limitati dalle normative di accesso dell'edificio. Le alleanze FlexDelivery di Canada Post con Shoppers Drug Mart forniscono un contrappeso nel settore pubblico, integrando modelli di ritiro ibridi nei percorsi postali tradizionali. Tuttavia, le variazioni di zonizzazione comunale rallentano ancora la diffusione al di fuori delle grandi aree metropolitane.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei costi salariali per i corrieri e dei supplementi carburante. | -0.9% | Punti caldi nazionali e metropolitani | A breve termine (≤ 2 anni) |
| Erosione dei margini dovuta alla concorrenza basata sui prezzi | -0.7% | Centri urbani | Medio termine (2-4 anni) |
| Zone urbane a emissioni zero che limitano la circolazione dei furgoni diesel | -0.3% | Centri di Toronto, Vancouver e Montreal | Medio termine (2-4 anni) |
| Aumento delle spese per la sicurezza informatica dei sistemi di dati relativi ai pacchi. | -0.2% | il | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei costi salariali e dei supplementi carburante per i corrieri.
Nel 2024, i salari nel settore dei trasporti e della logistica sono aumentati del 4.8% su base annua, superando l'inflazione generale. L'aumento salariale di 100 milioni di dollari USA concesso da Amazon al personale canadese ha fissato un nuovo livello minimo che ha messo sotto pressione i vettori regionali con capitali più limitati. Le oscillazioni del prezzo del diesel tra 1.40 e 1.80 CAD/L (1.03-1.32 USD) hanno complicato le formule di sovrapprezzo, sgradite agli spedizionieri al dettaglio. I modelli di appalto aiutano alcuni fornitori a contenere i costi del personale, ma un turnover annuo a tre cifre erode la qualità del servizio. Il software di ottimizzazione offre una produttività incrementale, ma un'attività incentrata sugli autisti significa che i costi del lavoro rimangono la voce di spesa più consistente [3] "Guadagni medi orari e settimanali", Statistics Canada, STATCAN.GC.CA.
Erosione dei margini dovuta all'intensificarsi della concorrenza basata sui prezzi
Amazon Logistics e le agili start-up tecnologiche riducono le tariffe, tagliando i ricavi di Package & Courier di TFI International dell'8% su base annua nel quarto trimestre del 2024. UPS ha risposto con Ground Saver nel 2025, lanciando una fascia di prezzo economica che trascina verso il basso i rendimenti. Gli operatori di fascia media inseguono nicchie come l'installazione di alta qualità e la logistica inversa per differenziarsi, ma questi servizi gonfiano i costi di formazione e delle attrezzature. Gli operatori transfrontalieri che importano le strutture tariffarie degli Stati Uniti allargano il divario, spingendo i corrieri nazionali a rivedere le basi dei costi. La competizione continuerà finché il prezzo rimarrà il fattore decisivo per gli spedizionieri delle PMI [4] “PIPEDA”, Office of the Privacy Commissioner, PRIV.GC.CA.
Analisi del segmento
Per settore di utilizzo finale: l'e-commerce mantiene la leadership
Il commercio al dettaglio online ha generato il 34.71% del fatturato dell'anno fiscale 2025 e crescerà del 4.62% all'anno fino al 2031, mantenendo il mercato canadese dei corrieri, dei servizi espressi e dei pacchi come spina dorsale logistica dello shopping in Canada. I pagamenti tramite dispositivi mobili superano ormai il 55% di tutte le transazioni, favorendo i corrieri che offrono il tracciamento in tempo reale e la possibilità di personalizzare le preferenze di consegna.
Il settore sanitario si sta affermando come un motore di crescita dei margini, grazie alla quota di mercato dei farmaci biologici, che giustifica gli investimenti in depositi conformi alle norme GDP (Good Distribution Practice). La produzione manifatturiera e il commercio all'ingrosso rimangono stabili, ma meno dinamici, poiché la digitalizzazione limita la movimentazione fisica dei documenti, storicamente gestita dai corrieri.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per destinazione: le spedizioni internazionali superano la crescita delle spedizioni nazionali.
Le spedizioni internazionali di pacchi cresceranno a un tasso annuo composto del 5.98% fino al 2031, superando la crescita nazionale, nonostante i flussi nazionali rappresentino ancora il 63.27% del valore di mercato previsto per il 2025 nel mercato canadese dei servizi di corriere, espresso e pacchi. Le soglie di esenzione doganale attraggono i venditori online statunitensi e asiatici, incrementando i volumi di merci in entrata per via aerea e mantenendo lo sdoganamento un servizio premium. I corrieri che integrano API per lo sdoganamento e le operazioni doganali riducono i tempi di transito, fidelizzando i commercianti transfrontalieri.
Al contrario, la crescita interna beneficia delle strategie di vendita al dettaglio D2C e delle promesse di consegna entro 24 ore da parte dei rivenditori, che aumentano la densità di lotti urbani. Le reti stradali dominano queste corsie, sebbene le normative sulle emissioni zero orienteranno i percorsi urbani a breve raggio verso i furgoni elettrici. Il Canada rurale, tuttavia, rimane un'area ad alto costo, con tariffe maggiorate per coprire le poche fermate disponibili.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base alla velocità di consegna: i servizi express conquistano quote di mercato
Sebbene le spedizioni non espresse abbiano mantenuto una quota di mercato del 71.81% nel 2025, le spedizioni espresse stanno crescendo a ritmo sostenuto con un CAGR del 6.37% fino al 2031, generando ricavi incrementali più rapidamente di qualsiasi altra modalità di spedizione. I rivenditori sfruttano i micro-centri di distribuzione per ridurre i tempi di ciclo, trasformando la consegna in giornata da un privilegio alla norma nelle principali aree metropolitane.
Il settore sanitario e quello dell'elettronica di alto valore aumentano la domanda di servizi con tempi di consegna definiti, dove i costi dei ritardi superano i supplementi. I corridoi di prova per i droni intorno a Edmonton e le imminenti approvazioni BVLOS (Beyond Visual Line of Sight) di Transport Canada potrebbero offrire un futuro risparmio sui costi, tuttavia le economie di scala continuano a favorire i corrieri terrestri per distanze inferiori a 50 km. Per ora, il mercato canadese dei servizi di corriere, espresso e pacchi si affida ai furgoni elettrici per conciliare la velocità dei servizi espressi con i limiti imposti alle emissioni.
In base al peso della spedizione: i pacchi leggeri dominano in termini di volume e crescita.
Nel 2025, i pacchi di peso inferiore a 5 kg detenevano una quota di mercato del 62.36% nel settore dei servizi di corriere, espresso e spedizione pacchi in Canada, con una crescita annua composta (CAGR) del 5.23% fino al 2031. I sistemi di smistamento automatizzati e la robotica rendono la gestione dei piccoli articoli altamente scalabile, una delle ragioni principali per cui Amazon ha aggiunto due siti robotici in Canada nel 2024.
Le merci di peso medio, dai ricambi auto ai beni di consumo durevoli di medie dimensioni, si collocano in una fascia intermedia, offrendo un buon compromesso tra costi e velocità di consegna. Le spedizioni di merci pesanti, spesso consegne "chiavi in mano" di mobili ed elettrodomestici, mantengono la redditività grazie ai costi accessori, ma crescono più lentamente perché molti acquirenti preferiscono ancora il ritiro in negozio per gli articoli ingombranti.
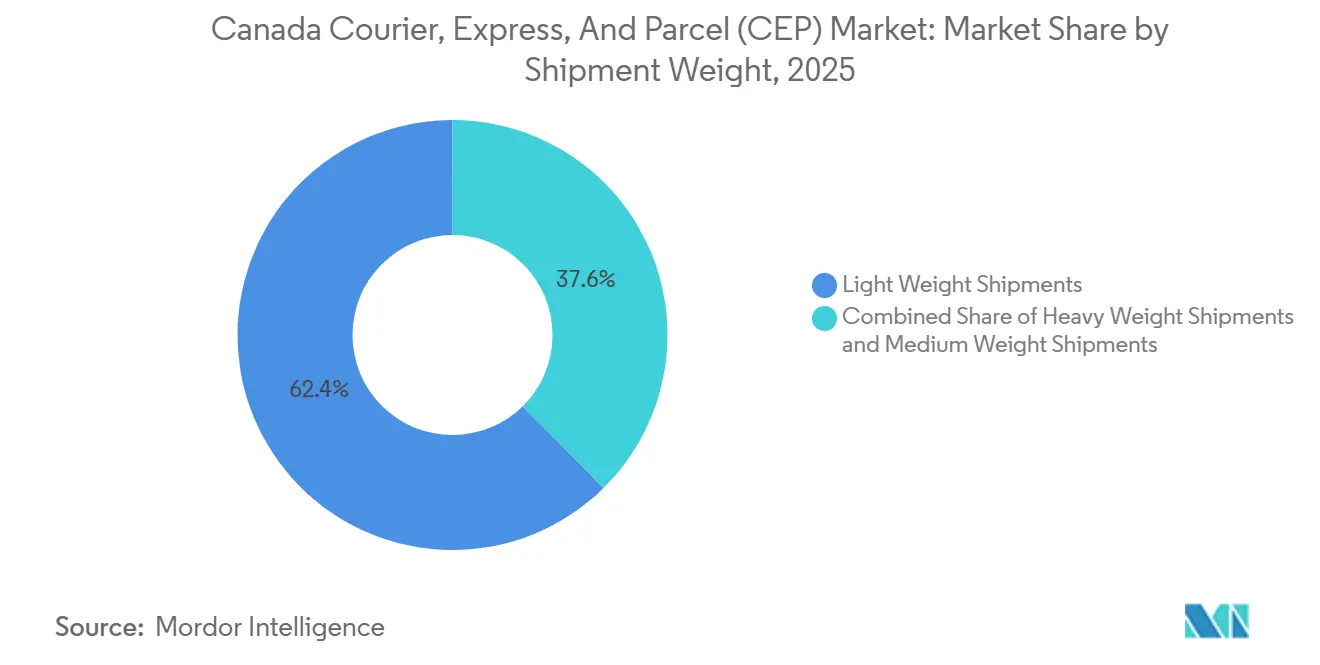
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modalità di trasporto: il trasporto aereo merci cattura la crescita del trasporto espresso
Nel 2025 il trasporto su strada ha mantenuto una quota di mercato del 67.83%, ma la crescita annua composta (CAGR) del 6.71% del trasporto aereo sottolinea il compromesso che i rivenditori accettano in cambio della velocità. I finanziamenti del National Trade Corridors Fund ampliano la capacità dei piazzali aeroportuali di Pearson e Vancouver, tuttavia lo spazio disponibile nelle stive degli aerei rimane limitato durante i picchi del quarto trimestre.
I camion elettrici promettono una copertura urbana a zero emissioni, mentre il trasporto aereo a lungo raggio rimane convenzionale a causa dei limiti di densità delle batterie. Di conseguenza, le reti integrate che consentono un passaggio senza soluzione di continuità dai camion cargo ai furgoni elettrici definiranno l'affidabilità del servizio nel mercato canadese dei corrieri, delle spedizioni espresse e dei pacchi.
Per modello di business: il C2C emerge come il segmento in più rapida crescita
Le spedizioni C2C, pur rappresentando la fetta più piccola, registrano un'impennata con un CAGR dell'8.54%, grazie ai canadesi che vendono beni personali su piattaforme come Facebook Marketplace, Kijiji ed eBay. Il settore canadese dei servizi di corriere espresso e spedizione pacchi sta rispondendo con app intuitive per i consumatori, etichette a tariffa fissa e punti di raccolta presso i supermercati, aggirando così i contratti con le grandi aziende.
Il B2C continua a rappresentare la quota di mercato più significativa, con il 55.42%, grazie soprattutto ai rivenditori omnicanale che esternalizzano la consegna dell'ultimo miglio. La cessione della flotta di Walmart Canada a Canada Cartage è un esempio emblematico di questa transizione verso ecosistemi di consegna di terze parti. Le spedizioni B2B si dimostrano resilienti nelle catene di approvvigionamento manifatturiere, ma registrano una crescita più lenta a causa della riduzione degli scambi fisici dovuta alla digitalizzazione della documentazione.
Analisi geografica
La concentrazione di popolazione entro un raggio di 150 chilometri dal confine con gli Stati Uniti genera un'elevata densità di centri di origine e destinazione lungo il corridoio Quebec City-Windsor e nella Lower Mainland. Il solo Ontario ha contribuito per oltre un terzo al volume totale dei pacchi nel 2025, grazie alla sua base manifatturiera e all'alta densità di consumatori nella Greater Toronto Area (GTA). Il super-hub di GLS a Vaughan, affittato nel gennaio 2025, è un esempio di come i corrieri si localizzino in prossimità delle autostrade della serie 400 per garantire la consegna in giornata a 10 milioni di residenti.
La Columbia Britannica è un punto di riferimento per i flussi provenienti dal Pacifico; il distretto merci dell'aeroporto di Vancouver (YVR) gestisce l'aumento dei pacchi di e-commerce in arrivo dall'Asia, spingendo i vettori a noleggiare aerei cargo dedicati durante i periodi di punta del Singles' Day e del Black Friday. L'Alberta e le praterie presentano sfide economiche legate alle lunghe distanze, eppure il corridoio dei droni dell'aeroporto internazionale di Edmonton dimostra come la tecnologia possa colmare il divario di costi per le comunità remote.
Nei territori settentrionali i volumi di spedizione sono scarsi; prevalgono i modelli di servizio settimanali e Canada Post rimane il punto di riferimento fondamentale. L'espansione dei punti di ritiro automatici si concentra nei centri urbani, accentuando un modello di accesso a due livelli in cui gli abitanti delle città usufruiscono del ritiro 24 ore su 24, 7 giorni su 7, mentre i consumatori delle zone rurali devono affrontare tempi di consegna più lunghi e costi aggiuntivi.
Panorama competitivo
La frammentazione del mercato persiste anche se gli integratori globali intensificano la loro specializzazione. UPS, dopo l'acquisizione di Andlauer, controlla ora la più grande flotta di trasporto a temperatura controllata del Canada, spostando i volumi del settore sanitario verso un unico fornitore. Amazon Logistics continua a innovare grazie alla sua capacità interna, ma la chiusura di sette sedi in Quebec nel gennaio 2025 dimostra che non è invincibile, spingendo i fornitori terzi ad assorbire i volumi in eccesso.
Aziende regionali come Intelcom sfruttano stack tecnologici proprietari per offrire servizi personalizzati che i rivenditori non possono ottenere dagli integratori senza prezzi esorbitanti. Gli operatori di armadietti per pacchi InPost e Penguin Pickup stanno orientando il comportamento dei clienti verso modelli di ritiro fuori casa che riducono i costi dovuti alle mancate consegne. Il calo dei ricavi di TFI International segnala la pressione sulle reti tradizionali prive di credenziali IT o sanitarie all'avanguardia.
La sicurezza informatica e la sostenibilità si sono trasformate in fattori strategici di differenziazione. I vettori con certificazione ISO 27001 e piani di elettrificazione della flotta si aggiudicano ora appalti aziendali che tengono conto dei criteri ESG e della privacy dei dati, oltre che delle tariffe. Nel periodo di previsione, il vantaggio competitivo dipenderà dall'accesso ai capitali per la tecnologia, dalle flotte a zero emissioni e dalle infrastrutture specializzate per la catena del freddo.
Leader del settore dei corrieri espressi, pacchi e spedizionieri (CEP) in Canada
Canada Post Corporation (inclusa Purolator)
FedEx
United Parcel Service of America, Inc. (UPS)
TFI International Inc.
Gruppo DHL
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Aprile 2025: DSV ha completato l'acquisizione di DB Schenker per 14.3 miliardi di dollari, creando il più grande spedizioniere al mondo con corridoi di trasporto merci transfrontalieri canadesi ampliati.
- Aprile 2025: UPS ha completato l'acquisizione di Andlauer Healthcare per 2.2 miliardi di dollari canadesi (1.6 miliardi di dollari statunitensi), ampliando la sua rete di trasporto di prodotti farmaceutici, la più grande del Canada.
- Aprile 2025: UPS ha lanciato Ground Saver e Ground with Freight Pricing per conquistare le piccole e medie imprese attente ai costi.
- Febbraio 2025: Walmart Canada ha esternalizzato la gestione della propria flotta a Canada Cartage nell'ambito di un piano di riorganizzazione della catena di approvvigionamento del valore di 6.5 miliardi di dollari canadesi (4.51 miliardi di dollari statunitensi).
Ambito del rapporto sul mercato canadese dei corrieri, degli espressi e dei pacchi (CEP)
| Domestico |
| Internazionale |
| Express |
| Non espresso |
| Business-to-Business (B2B) |
| Business-to-Consumer (B2C) |
| Da consumatore a consumatore (C2C) |
| Spedizioni pesanti |
| Spedizioni leggere |
| Spedizioni di peso medio |
| Aria |
| Strada |
| Altro |
| E-Commerce |
| Servizi finanziari (BFSI) |
| Settore Sanitario |
| Produzione |
| Industria primaria |
| Commercio all'ingrosso e al dettaglio (offline) |
| Altro |
| Per destinazione | Domestico |
| Internazionale | |
| Per velocità di consegna | Express |
| Non espresso | |
| Per modello | Business-to-Business (B2B) |
| Business-to-Consumer (B2C) | |
| Da consumatore a consumatore (C2C) | |
| Per peso della spedizione | Spedizioni pesanti |
| Spedizioni leggere | |
| Spedizioni di peso medio | |
| Per mezzo di trasporto | Aria |
| Strada | |
| Altro | |
| Per settore dell'utente finale | E-Commerce |
| Servizi finanziari (BFSI) | |
| Settore Sanitario | |
| Produzione | |
| Industria primaria | |
| Commercio all'ingrosso e al dettaglio (offline) | |
| Altro |
Definizione del mercato
- Corriere, Espresso e Pacco - I servizi di corriere, espresso e pacchi, spesso chiamati mercato CEP, si riferiscono ai fornitori di servizi logistici e postali specializzati nello spostamento di piccole merci (pacchi/pacchi). Cattura la dimensione complessiva del mercato (USD) e il volume del mercato (numero di pacchi) di (1) spedizioni/pacchi/pacchi con peso inferiore a 70 kg/154 libbre, (2) pacchi per clienti aziendali, ad es. Business-to-Business (B2B) e Business-to-Consumer (B2C), nonché pacchetti per clienti privati (C2C), (3) servizi di consegna pacchi non espressi (Standard e Differito), nonché servizi di consegna pacchi espressi (Giornaliero -Definite-Express e Time-Definite-Express), (4) spedizioni nazionali e internazionali.
- Dati Demografici - Per analizzare la domanda totale del mercato indirizzabile, sono state studiate e presentate la crescita della popolazione e le previsioni in questa tendenza del settore. Rappresenta la distribuzione della popolazione in categorie come genere (maschile/femminile), area di sviluppo (urbana/rurale), principali città oltre ad altri parametri chiave come la densità di popolazione e la spesa per consumi finali (crescita e quota% del PIL). Questi dati sono stati utilizzati per valutare le fluttuazioni della domanda e della spesa per consumi e i principali punti caldi (città) della domanda potenziale.
- Mercato nazionale dei corrieri - Il mercato dei corrieri nazionali si riferisce alle spedizioni CEP la cui origine e destinazione rientrano nei confini dell'area geografica studiata (paese o regione, in base all'ambito del rapporto). Rileva le dimensioni del mercato (USD) e il volume di mercato (numero di pacchi) di (1) spedizioni/pacchi/pacchi di peso inferiore a 70 kg/154 libbre, comprese le spedizioni leggere, le spedizioni di peso medio e le spedizioni di peso elevato (2) pacchi per clienti aziendali, ovvero Business-to-Business (B2B) e Business-to-Consumer (B2C), nonché pacchi per clienti privati (C2C), (3) servizi di consegna pacchi non espressi (Standard e Differiti) e servizi di consegna pacchi espressi (Day-Definite-Express e Time-Definite-Express).
- E-Commerce - Questo segmento dell'industria dell'utente finale cattura le spese logistiche esterne (in outsourcing) sostenute dagli e-tailer, attraverso il canale di vendita online, sui servizi di corriere, espresso e pacco (CEP). L'ambito comprende (i) la catena di fornitura degli ordini online dei clienti di un'azienda che vengono evasi, (ii) il processo per ottenere un prodotto dal punto di produzione al punto in cui viene consegnato ai consumatori. Implica la gestione dell'inventario (differito e con tempi critici), della spedizione e della distribuzione.
- Esporta trend e importa trend - La performance logistica complessiva di un'economia è positivamente e significativamente (statisticamente) correlata alla sua performance commerciale (esportazioni e importazioni). Pertanto, in questa tendenza del settore, il valore totale del commercio, le principali materie prime/gruppi di materie prime e i principali partner commerciali, per la geografia studiata (paese o regione secondo l'ambito del rapporto) sono stati analizzati insieme all'impatto delle principali infrastrutture commerciali/logistiche investimenti e contesto normativo.
- Servizi finanziari (BFSI) - Questo segmento industriale dell'utente finale cattura le spese logistiche esterne (esternalizzate) sostenute dagli operatori BFSI, sui servizi di corriere, espresso e pacco (CEP). Il CEP è importante per il settore dei servizi finanziari nella spedizione di documenti e file riservati. Le istituzioni di questo settore sono impegnate in (i) transazioni finanziarie (vale a dire, transazioni che comportano la creazione, liquidazione o cambiamento di proprietà di attività finanziarie) o nell'agevolazione di transazioni finanziarie, (ii) intermediazione finanziaria, (iii) messa in comune di rischio sottoscrivendo rendite e assicurazioni, (iv) fornendo servizi specializzati che facilitano o supportano l’intermediazione finanziaria, le assicurazioni e i programmi di benefici per i dipendenti, e (v) il controllo monetario: le autorità monetarie.
- Prezzo del carburante - I picchi dei prezzi del carburante possono causare ritardi e interruzioni per i fornitori di servizi logistici (LSP), mentre i cali degli stessi possono comportare una maggiore redditività a breve termine e una maggiore rivalità di mercato per offrire ai consumatori le migliori offerte. Pertanto, le variazioni del prezzo del carburante sono state studiate nel periodo in esame e presentate insieme alle cause e agli impatti sul mercato.
- Distribuzione del PIL per attività economica - Il prodotto interno lordo nominale e la distribuzione dello stesso, nei principali settori economici nella geografia studiata (paese o regione secondo lo scopo del rapporto) sono stati studiati e presentati in questa tendenza del settore. Poiché il PIL è positivamente correlato alla redditività e alla crescita del settore logistico, questi dati sono stati utilizzati in aggiunta alle tabelle input-output/fornitura-utilizzo per analizzare i potenziali principali settori che contribuiscono alla domanda logistica.
- Crescita del PIL per attività economica - La crescita del prodotto interno lordo nominale nei principali settori economici, per la geografia studiata (paese o regione secondo l'ambito del rapporto) è stata presentata in questa tendenza del settore. Questi dati sono stati utilizzati per valutare la crescita della domanda logistica da parte di tutti gli utenti finali del mercato (settori economici qui considerati).
- Settore Sanitario - Questo segmento dell'industria degli utenti finali cattura le spese logistiche esterne (esternalizzate) sostenute dagli operatori sanitari (ospedali, cliniche, centri medici), sui servizi di corriere, espresso e pacchi (CEP). L'ambito comprende i servizi CEP coinvolti nella movimentazione differita e con tempi critici di beni e forniture mediche (forniture e strumenti chirurgici, inclusi guanti, maschere, siringhe, attrezzature). Le strutture in questo settore (i) includono quelle che forniscono esclusivamente assistenza medica (ii) forniscono servizi da parte di professionisti qualificati (iii) coinvolgono processi, compresi input di manodopera di operatori sanitari con le competenze necessarie (iv) sono definiti in base al titolo di studio posseduto da parte degli operatori del settore.
- Inflazione - In questo trend del settore sono state presentate le variazioni sia dell'inflazione dei prezzi all'ingrosso (variazione su base annua dell'indice dei prezzi alla produzione) che dell'inflazione dei prezzi al consumo. Questi dati sono stati utilizzati per valutare l'ambiente inflazionistico poiché svolge un ruolo vitale nel buon funzionamento della catena di approvvigionamento, incidendo direttamente sui componenti dei costi operativi logistici, ad esempio prezzi dei pneumatici, salari e benefici degli autisti, prezzi dell'energia/carburante, costi di manutenzione, pedaggi, affitti di magazzino, intermediazione personalizzata, tariffe di spedizione, tariffe di corriere ecc., incidendo quindi sul mercato complessivo del trasporto merci e della logistica.
- Infrastruttura - Poiché le infrastrutture svolgono un ruolo vitale nelle prestazioni logistiche di un'economia, variabili come la lunghezza delle strade, la distribuzione della lunghezza delle strade per categoria di superficie (asfaltata v/s non asfaltata), la distribuzione della lunghezza delle strade per classificazione stradale (superstrade v/s autostrade v/s altre strade), la lunghezza delle ferrovie, il volume dei container movimentati dai principali porti e il tonnellaggio movimentato dai principali aeroporti sono stati analizzati e presentati in questa tendenza del settore.
- Mercato dei servizi espressi internazionali - Il mercato dei servizi espressi internazionali si riferisce alle spedizioni CEP la cui origine o destinazione non rientra nei confini dell'area geografica studiata (paese o regione, secondo l'ambito del rapporto). Rileva le dimensioni del mercato (USD) e il volume di mercato (numero di pacchi) di (1) spedizioni/pacchi/pacchi di peso inferiore a 70 kg/154 libbre, comprese le spedizioni leggere, le spedizioni di peso medio e le spedizioni di peso elevato; (ii) spedizioni interregionali e intraregionali.
- Tendenze chiave del settore - La sezione del rapporto denominata "Tendenze chiave del settore" include tutte le variabili/parametri chiave studiati per analizzare meglio le stime e le previsioni sulle dimensioni del mercato. Tutte le tendenze sono state presentate sotto forma di punti dati (serie temporali o ultimi punti dati disponibili) insieme all'analisi dei parametri sotto forma di commenti concisi rilevanti per il mercato, per la geografia studiata (paese o regione secondo lo scopo del rapporto ).
- Mosse strategiche chiave - L'azione intrapresa da un'azienda per differenziarsi dalla concorrenza o utilizzata come strategia generale è definita mossa strategica chiave (KSM). Questa include (1) Accordi (2) Espansioni (3) Ristrutturazioni finanziarie (4) Fusioni e acquisizioni (5) Partnership e (6) Innovazioni di prodotto. I principali attori del mercato (fornitori di servizi logistici, LSP) sono stati selezionati e le loro KSM sono state studiate e presentate in questa sezione.
- Prestazioni logistiche - Le prestazioni logistiche e i costi logistici sono la spina dorsale del commercio e influenzano i costi commerciali, rendendo i paesi competitivi a livello globale. Le prestazioni logistiche sono influenzate dalle strategie di gestione della catena di fornitura adottate a livello di mercato, dai servizi governativi, dagli investimenti e dalle politiche, dai costi di carburante/energia, dal contesto inflazionistico, ecc. Pertanto, in questa tendenza del settore, le prestazioni logistiche della geografia studiata (paese/regione secondo il ambito del rapporto) è stato analizzato e presentato nel periodo in esame.
- Produzione - Questo segmento dell'industria degli utenti finali cattura le spese logistiche esterne (esternalizzate) sostenute dagli operatori del settore manifatturiero (compresi Hi-Tech/Tecnologia), sui servizi di corriere, espresso e pacchi (CEP). Gli utilizzatori finali considerati sono gli stabilimenti principalmente impegnati nella trasformazione chimica, meccanica o fisica di materiali o sostanze in nuovi prodotti. I fornitori di servizi logistici (LSP) svolgono un ruolo cruciale nel mantenere un flusso regolare di materie prime lungo tutta la catena di fornitura, consentendo la consegna tempestiva dei prodotti finiti ai distributori o ai clienti finali e immagazzinando e fornendo le materie prime ai clienti per la produzione just-in-time .
- Altri utenti finali - Il segmento Altri utenti finali cattura le spese logistiche esterne (in outsourcing) sostenute da costruzioni, immobili, servizi educativi e servizi professionali (amministrativi, gestione dei rifiuti, legali, architettonici, ingegneristici, di progettazione, di consulenza, di ricerca e sviluppo scientifici), su Courier, Servizi espressi e pacchi (CEP). I fornitori di servizi logistici (LSP) svolgono un ruolo cruciale nello spostamento affidabile di forniture e documenti urgenti da/verso questi settori, ad esempio il trasporto di attrezzature o risorse necessarie e la spedizione di documenti e file riservati.
- Industria primaria - Questo segmento di mercato degli utenti finali comprende le spese logistiche esterne (outsourcing) sostenute dagli operatori del settore AFF (agricoltura, pesca e silvicoltura) e dell'industria estrattiva (petrolio e gas, cave e miniere), per i servizi di corriere espresso e pacchi (CEP). Gli operatori finali considerati sono le aziende (i) impegnate principalmente nella coltivazione di colture, nell'allevamento di animali, nella raccolta di legname, nella cattura di pesci e altri animali dai loro habitat naturali e nella fornitura di attività di supporto correlate; (ii) che estraggono minerali solidi presenti in natura, come carbone e minerali; minerali liquidi, come petrolio greggio; e gas, come il gas naturale. In questo contesto, i fornitori di servizi logistici (LSP) (i) svolgono un ruolo cruciale nelle attività di acquisizione, stoccaggio, movimentazione, trasporto e distribuzione per il flusso ottimale e continuo di input (semi, pesticidi, fertilizzanti, attrezzature e acqua) dai produttori o fornitori ai produttori e per il flusso regolare di output (prodotti agricoli) ai distributori/consumatori; (ii) coprono intere fasi, da monte a valle, e svolgono un ruolo cruciale nel trasporto di macchinari, attrezzature di perforazione, minerali estratti, petrolio greggio e gas naturale e prodotti raffinati/lavorati da un luogo all'altro. Ciò include sia la logistica a temperatura controllata che quella a temperatura non controllata, a seconda delle esigenze e della durata di conservazione delle merci trasportate o immagazzinate.
- Inflazione dei prezzi alla produzione - Indica l'inflazione dal punto di vista dei produttori, vale a dire. il prezzo di vendita medio ricevuto per la loro produzione in un periodo di tempo. La variazione annuale (su base annua) dell'indice dei prezzi alla produzione viene segnalata come inflazione dei prezzi all'ingrosso nel trend del settore "Inflazione". Poiché il WPI cattura i movimenti dinamici dei prezzi nel modo più completo, è ampiamente utilizzato da governi, banche, industria, ambienti economici ed è ritenuto importante nella formulazione di politiche commerciali, fiscali e altre politiche economiche. I dati sono stati utilizzati insieme all’inflazione dei prezzi al consumo per comprendere meglio il contesto inflazionistico.
- Entrate segmentali - I ricavi segmentali sono stati triangolati o calcolati e presentati per tutti i principali attori del mercato. Si riferisce ai ricavi specifici del mercato di corriere, espresso e pacchi (CEP) guadagnati dalla società, nel corso dell'anno base di studio, nell'area geografica studiata (paese o regione secondo l'ambito del rapporto). Viene calcolato attraverso lo studio e l'analisi dei principali parametri come dati finanziari, portafoglio di servizi, forza dei dipendenti, dimensioni della flotta, investimenti, numero di paesi presenti, principali economie di interesse, ecc. che sono stati riportati dalla società nei suoi rapporti annuali, pagina web. Per le aziende con scarse informazioni finanziarie, si è fatto ricorso e verificati a database a pagamento come D&B Hoovers e Dow Jones Factiva attraverso interazioni tra settore ed esperti.
- PIL del settore trasporti e stoccaggio - Valore e crescita del PIL del settore dei trasporti e dello stoccaggio ha una relazione diretta con le dimensioni del mercato del trasporto merci e della logistica. Pertanto, questa variabile è stata studiata e presentata nel periodo in esame, in termini di valore (USD) e come percentuale del PIL totale, in questa tendenza del settore. I dati sono stati supportati da commenti concisi e pertinenti sugli investimenti, sugli sviluppi e sull’attuale scenario di mercato.
- Tendenze nel settore dell’e-commerce - La migliore connettività Internet e il boom della penetrazione degli smartphone, insieme all’aumento dei redditi disponibili, hanno portato a una crescita fenomenale nel mercato dell’e-commerce a livello globale. Gli acquirenti online richiedono una consegna rapida ed efficiente dei loro ordini, il che porta ad un aumento della domanda di servizi logistici, in particolare di servizi di evasione ordini e-commerce. Pertanto, il valore lordo della merce (GMV), la crescita storica e prevista, la disgregazione dei principali gruppi di materie prime nel settore dell'e-commerce per la geografia studiata (paese o regione secondo l'ambito del rapporto) sono stati analizzati e presentati in questa tendenza del settore.
- Tendenze nell'industria manifatturiera - L'industria manifatturiera prevede la trasformazione delle materie prime in prodotti finiti, mentre l'industria logistica garantisce il flusso efficiente delle materie prime alla fabbrica e il trasporto dei prodotti fabbricati ai distributori e ai consumatori. La domanda e l’offerta di entrambi i settori sono altamente interconnesse e fondamentali per una catena di fornitura senza soluzione di continuità. Pertanto, in questa tendenza del settore, sono stati analizzati e presentati il valore aggiunto lordo (VAL), la suddivisione del VAL nei principali settori manifatturieri e la crescita dell'industria manifatturiera nel periodo in esame.
- Commercio all'ingrosso e al dettaglio (offline) - Questo segmento dell'industria dell'utente finale cattura le spese logistiche esterne (esternalizzate) sostenute da grossisti e dettaglianti, attraverso il canale di vendita offline, sui servizi di corriere, espresso e pacco (CEP). Gli operatori finali considerati sono gli esercizi che si occupano principalmente della vendita all'ingrosso o al dettaglio di merci, generalmente senza trasformazione, e che forniscono servizi accessori alla vendita delle merci. I fornitori di servizi logistici (LSP) svolgono un ruolo cruciale nel movimento affidabile delle forniture e dei prodotti finiti dalle case di produzione ai distributori e infine al cliente finale, coprendo attività come approvvigionamento di materiali, trasporto, evasione degli ordini, magazzinaggio e stoccaggio, previsione della domanda, gestione dell'inventario ecc.
| Parola chiave | Definizione |
|---|---|
| Carico sull'asse | Il carico per asse si riferisce al carico totale (peso) gravante sulla carreggiata tramite le ruote collegate a un determinato asse. In tutto il mondo, esistono sistemi per garantire il monitoraggio del carico per asse, in cui il superamento dei limiti definiti dall'autorità di regolamentazione competente può comportare sanzioni/multe. Per il trasporto merci su strada, questo può essere un fattore determinante per i costi, poiché la conoscenza dei limiti di carico per asse può essere utilizzata per (i) caricare il veicolo in modo ottimale per massimizzare i profitti (ii) evitare il superamento dei limiti e quindi le probabili sanzioni associate (iii) evitare l'usura del veicolo (iv) evitare danni alla pavimentazione con conseguenti notevoli costi di manutenzione e riparazione (v) ottenere tempi di consegna più rapidi. |
| Ritorno al trasporto | Il backhaul è il movimento di ritorno di un veicolo di trasporto dalla sua destinazione originale al punto di partenza originale e può includere carichi di camion completi, parziali o vuoti (tutto o parte del percorso) a seconda della visibilità dell'ecosistema merci locale. A questo proposito, anche il trasporto di contenitori vuoti al punto di origine, noto come deadheading, è un fattore significativo, considerando la carenza di forniture/contenitori in tutte le aree geografiche, con conseguente aumento dei costi e raggiungimento di un potenziale profitto non ottimizzato. Generalmente i vettori offrono sconti sul backhaul, per garantire il trasporto per il viaggio. |
| Polizza di carico (BOL) | Una polizza di carico è un documento contrattuale legale emesso da un vettore a un mittente per confermare la ricezione del carico e costituisce la prova del contratto di trasporto tra le due parti. In generale, descrive dettagliatamente (i) il tipo, la quantità e altre specifiche delle merci trasportate (ii) la destinazione e i termini e le condizioni della spedizione (iii) il vettore e gli autisti con tutte le informazioni necessarie per elaborare la spedizione, che possono essere utilizzate a fini assicurativi e di sdoganamento (iv) la garanzia che la spedizione sia priva di danni e pronta per essere spedita al destinatario. A questo proposito, una polizza di carico (HBL) è un documento emesso da uno spedizioniere o da un vettore comune non-vessel operating (NVOCC) per confermare la ricezione degli articoli da spedire (a un mittente). Se sono coinvolte spedizioni da parte di più spedizionieri, potrebbe essere necessaria una polizza di carico principale (MBL), che è una versione consolidata della stessa per tutte le spedizioni gestite dal vettore (verso una destinazione comune) e potrebbe essere emessa dal vettore allo spedizioniere o al mittente (a seconda di chi prenota il trasporto). |
| bunkering | Il bunkeraggio è il processo di fornitura di carburante per alimentare il sistema di propulsione di una nave. Comprende la logistica di carico e distribuzione del carburante tra i serbatoi disponibili a bordo. A questo proposito, (i) il carburante bunker è tecnicamente qualsiasi tipo di olio combustibile utilizzato a bordo delle navi. Prende il nome dai contenitori presenti sulle navi e nei porti in cui viene immagazzinato; ai tempi del vapore erano bunker di carbone, ora sono serbatoi di carburante, (ii) Bunker si riferisce agli spazi (Tank) a bordo di una nave per immagazzinare carburante, (iii) Commerciante di bunker si riferisce a una persona che commercia in bunker (carburante), (iv) La chiamata al bunker viene effettuata quando una nave mercantile ancora o attracca in un porto per caricare olio combustibile o forniture, (v) Il servizio di bunkeraggio è la fornitura della qualità e quantità richiesta di bunker a una nave. Il bunkeraggio è significativo dal punto di vista delle tariffe di trasporto applicabili al caricatore poiché il contributo bunker (BUC)/fattore di aggiustamento carburante (FAF)/fattore di aggiustamento bunker (BAF) vengono applicati dalle compagnie di navigazione per compensare l'effetto delle fluttuazioni nel costo dei bunker . |
| Cabotaggio | Trasporto di un veicolo immatricolato in un Paese, effettuato sul territorio nazionale di un altro Paese. La legge sul cabotaggio può limitare il traffico merci nazionale da trasportare nei propri veicoli immatricolati a livello nazionale e talvolta costruiti con equipaggio, sebbene le normative varino a seconda dei settori/gruppi di merci/paesi e talvolta specificano la percentuale massima consentita di cabotaggio che può essere servita da flotte registrate all'estero. |
| C-commerce | Il commercio collaborativo (noto anche come C-commerce), (i) descrive le interazioni commerciali abilitate elettronicamente tra il personale interno di un'azienda, i partner commerciali e i clienti all'interno di una comunità commerciale (settore, segmento industriale, catena di fornitura o segmento della catena di fornitura); (ii) è l'ottimizzazione dei canali di fornitura e distribuzione per capitalizzare sull'economia globale utilizzando le nuove tecnologie in modo efficiente. I vantaggi del C-commerce, per citarne alcuni, includono (i) la massimizzazione dell'efficienza e della redditività dell'organizzazione; (ii) l'integrazione tecnologica con i canali fisici per consentire alle aziende di collaborare; (iii) un maggiore scambio di informazioni come inventario e specifiche di prodotto, utilizzando il web come intermediario; (iv) una maggiore competitività grazie al raggiungimento di un pubblico più ampio. Esempi di C-commerce, noto anche come commercio peer-to-peer, includono (i) aziende che consentono ai consumatori di noleggiare beni tra loro, o marketplace, come Meta (ex Facebook) Marketplace, che consentono la vendita di beni usati; (ii) DoorDash ha collaborato con numerosi marchi nazionali, come McDonald's e Chipotle, per offrire servizi di consegna a domicilio di fast food, basando il proprio modello di business sul c-commerce. Da allora, l'azienda ha ampliato il servizio di consegna dai ristoranti ai rivenditori e ha persino offerto "flotte" di autisti alle aziende. |
| Corriere | Un'azienda/società che consegna pacchi/pacchi/spedizioni (fino a 70 kg), compreso il servizio rapido di ritiro e consegna porta a porta di merci o documenti, a livello nazionale o internazionale, sulla base di un contratto commerciale. Esempio: DHL Group, FedEx, United Parcel Service of America, Inc., USPS, International Distributions Services, J&T Express, SF Express e molti altri |
| Attracco incrociato | Il cross docking è una pratica nella gestione della logistica che include lo scarico dei veicoli per la consegna in entrata e il caricamento dei materiali direttamente nei veicoli per la consegna in uscita, omettendo le tradizionali pratiche logistiche di magazzino e risparmiando tempo e denaro. Richiede una stretta sincronizzazione dei movimenti sia in entrata che in uscita. È molto significativo nella riduzione dei costi relativi all'immagazzinamento e allo stoccaggio (e ai servizi a valore aggiunto associati). |
| Commercio incrociato | Trasporto internazionale tra due paesi diversi effettuato da un veicolo immatricolato in un paese terzo. Un paese terzo è un paese diverso dal paese di carico/imbarco e dal paese di scarico/sbarco. La legge sul commercio incrociato può limitare il traffico internazionale di merci che può essere trasportato dai veicoli registrati del rispettivo paese e talvolta da veicoli costruiti e con equipaggio, sebbene le normative varino a seconda dei settori/gruppi di merci/paesi e talvolta specifichino la percentuale massima consentita di commercio incrociato che può essere servito da veicoli registrati all'estero. flotta. |
| Sdoganamento | Il processo di dichiarazione e sdoganamento dei carichi. Comprende le procedure necessarie per ottenere il rilascio del carico dalla dogana attraverso formalità designate come la presentazione di una licenza/permesso di importazione, il pagamento dei dazi di importazione e altre documentazioni richieste dalla natura del carico. A questo proposito, uno spedizioniere doganale è una persona o società autorizzata dal rispettivo dipartimento del paese ad agire per conto di importatori ed esportatori di merci. |
| Beni pericolosi | Le merci pericolose (o materiali pericolosi o HAZMAT) includono liquidi/solidi infiammabili, gas (compressi, liquefatti, disciolti sotto pressione), sostanze corrosive, sostanze ossidanti, sostanze e articoli esplosivi, sostanze che a contatto con l'acqua sviluppano gas infiammabili, perossidi organici, sostanze tossiche sostanze infettive, materiali radioattivi, merci e articoli pericolosi vari. |
| Consegna primo miglio | La consegna del primo miglio si riferisce a (i) la prima fase del trasporto di merci/spedizione/carico/corriere (ii) il trasporto delle merci dai locali o dal magazzino di un commerciante al successivo centro di distribuzione/magazzino/hub da cui le merci vengono inoltrate (iii) la spedizione delle merci dai centri di distribuzione locali ai negozi (per i rivenditori) (iv) il trasporto di prodotti finiti da uno stabilimento o una fabbrica a un centro di distribuzione (per i produttori), (v) il ritiro delle merci presso l'abitazione o il negozio del cliente finale seguito dallo spostamento verso un magazzino o un luogo di stoccaggio (trasportatori e imballatori), (vi) il processo in cui le merci vengono ritirate presso un rivenditore e poi trasferite a fornitori di servizi logistici terzi o a fornitori di servizi di corriere per essere consegnate al consumatore finale (e-commerce). Una volta che il pacco raggiunge il magazzino successivo o l'hub del corriere, viene smistato e trasportato ulteriormente fino a raggiungere la porta del cliente. Ad esempio, se si sceglie UPS come corriere, la consegna del primo miglio sarà quella del prodotto consegnato dal magazzino del produttore/rivenditore al magazzino/centro di evasione ordini di UPS. |
| Consegna dell'ultimo miglio | La consegna dell'ultimo miglio si riferisce all'ultima fase del processo di consegna quando un pacco viene spostato da un hub di trasporto (magazzino o centro di distribuzione o centro logistico) alla sua destinazione finale, che di solito è una residenza personale/negozio al dettaglio/azienda, o armadietto per pacchi. Rappresenta circa la metà del costo totale coinvolto nell'intero processo di consegna nel primo, nel medio e nell'ultimo miglio, sebbene possa variare da spedizione a spedizione, in base alla merce, al modello di business e a fattori simili. |
| corsa del latte | Un Milk Run è un metodo di consegna utilizzato per trasportare carichi misti da vari fornitori a un cliente, utilizzando i principi di gestione snella applicati alla logistica. Invece di inviare un camion ogni settimana da ciascun fornitore per soddisfare le esigenze di un cliente, un camion (o veicolo) visita i fornitori per ritirare i carichi per quel cliente. Questo metodo di trasporto prende il nome dalla pratica dell'industria lattiero-casearia, in cui un'autocisterna raccoglieva il latte da diversi allevamenti da latte per consegnarlo a un'azienda di lavorazione del latte. Un milk run può essere un modo più efficiente per gestire la logistica, ma richiede una pianificazione adeguata. Se il percorso coinvolge prodotti di diverse aziende, è necessario un accordo sulla condivisione dei costi e su altri aspetti dell'accordo di consegna cooperativa. Una volta che il gruppo ha risolto questi problemi, questo metodo di consegna può far risparmiare tempo e denaro a tutti mettendo in comune costi e risorse operativi. |
| Consolidamento multinazionale | Il consolidamento multi-paese (MCC) è una soluzione economicamente vantaggiosa che consolida il proprio carico proveniente da diversi paesi di origine per creare carichi completi di container (FCL). MCC è particolarmente adatto per le aziende che importano piccoli volumi di merci da più paesi ma desiderano trarre vantaggio dalle tariffe di trasporto FCL più economiche. Oltre ai costi, alcuni degli altri vantaggi includono (i) la flessibilità di scegliere fornitori da una gamma più ampia di paesi di origine senza preoccuparsi della logistica fino alla destinazione finale da ciascuna origine, (ii) la capacità di scegliere i fornitori più adatti da molti paesi diversi per le proprie operazioni commerciali. L'aumento delle opzioni di approvvigionamento da parte di MCC fornisce il tipo di flessibilità necessaria nei mercati globali competitivi. |
| Q-commercio | Il Q-commerce, noto anche come commercio rapido, è un tipo di e-commerce in cui l'accento è posto sulle consegne rapide, in genere in meno di un'ora. Le aziende che forniscono servizi Q-Commerce potrebbero avere un modello integrato verticalmente o potrebbero utilizzare piattaforme di consegna di terze parti (logistica in outsourcing). Presenta vantaggi come (i) USP competitivo, (ii) potenziale per ottenere maggiori margini di profitto, (iii) migliore esperienza del cliente, (iv) disponibilità garantita dei prodotti, (v) tracciabilità e (vi) scalabilità. |
| Logistica inversa | La logistica inversa è un tipo di gestione della catena di approvvigionamento che sposta le merci dai clienti ai venditori o ai produttori e può coinvolgere i principi dell'economia circolare (3R), vale a dire. riciclaggio, riutilizzo (riutilizzo, rivendita), riduzione o riparazione. A questo proposito, il commercio inverso (o ricommercio) è la vendita di articoli precedentemente posseduti attraverso mercati/canali di distribuzione fisici o online ad acquirenti che li riutilizzano, riciclano o rivendono. |
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: identificare le variabili chiave: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni previsti sono in termini nominali. L'inflazione è considerata una parte del prezzo e il prezzo di vendita medio (ASP) varia durante il periodo di previsione per ciascun paese
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento




