

Dimensioni e quota di mercato dei servizi di gestione delle campagne
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
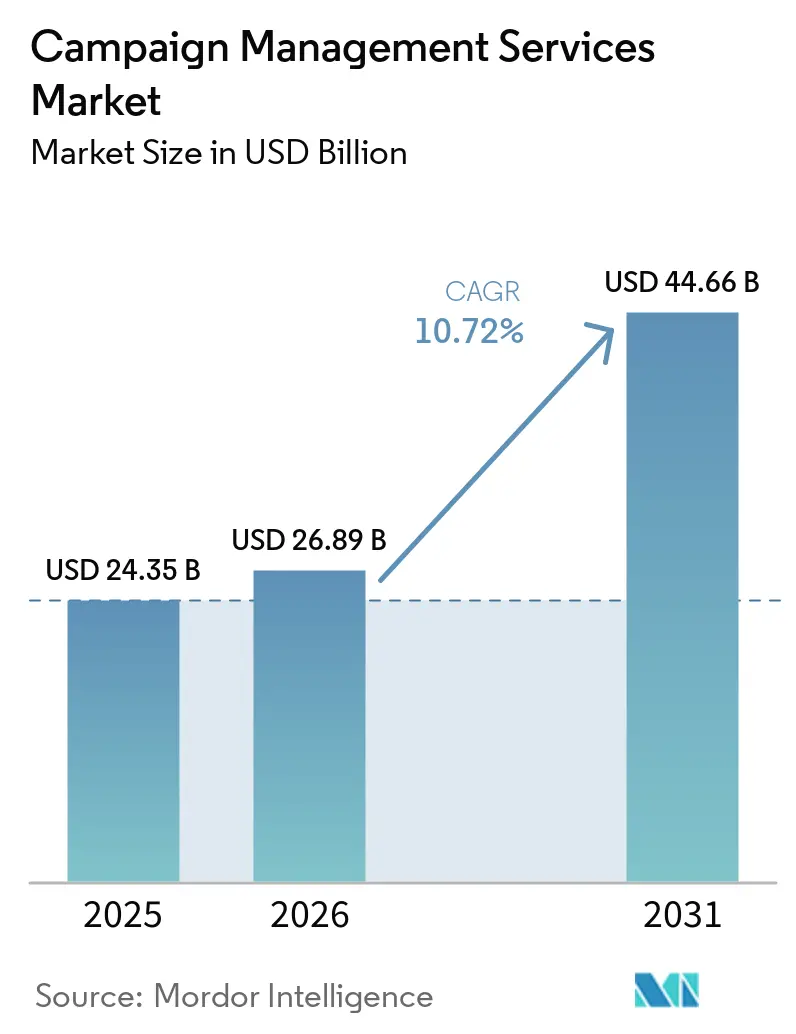
| Dimensione del mercato (2026) | 26.89 miliardo di dollari |
| Dimensione del mercato (2031) | 44.66 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 10.72% CAGR |
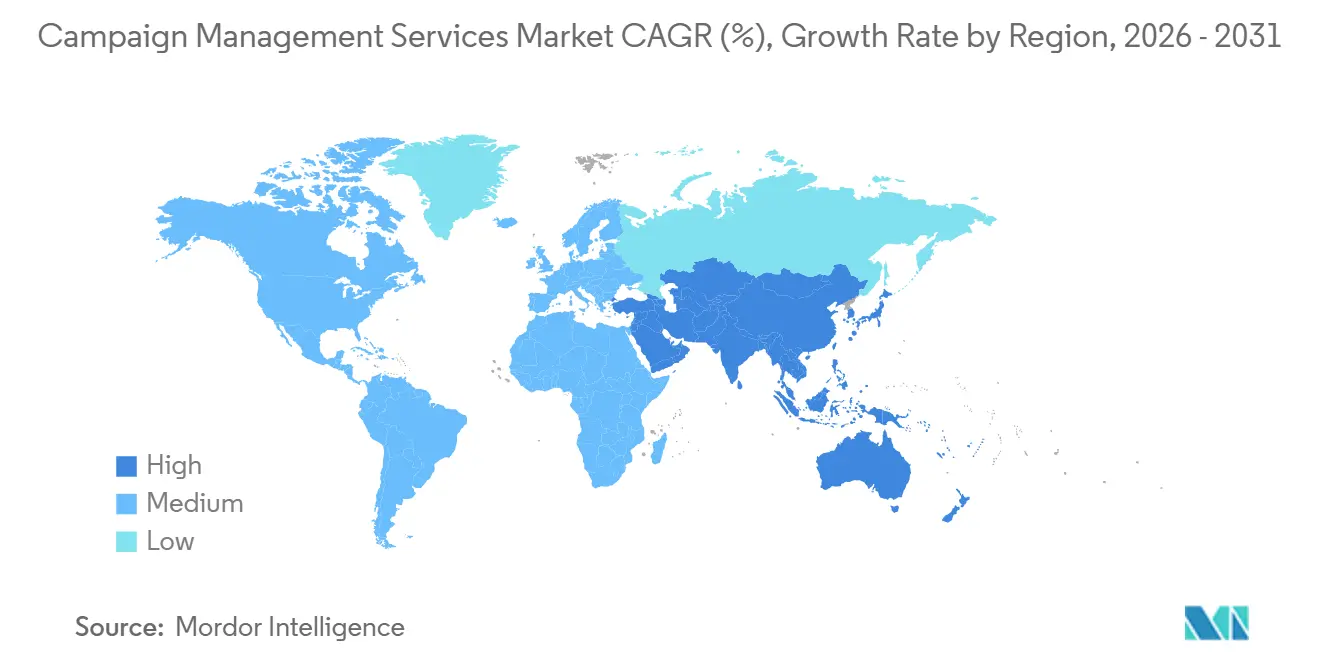
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
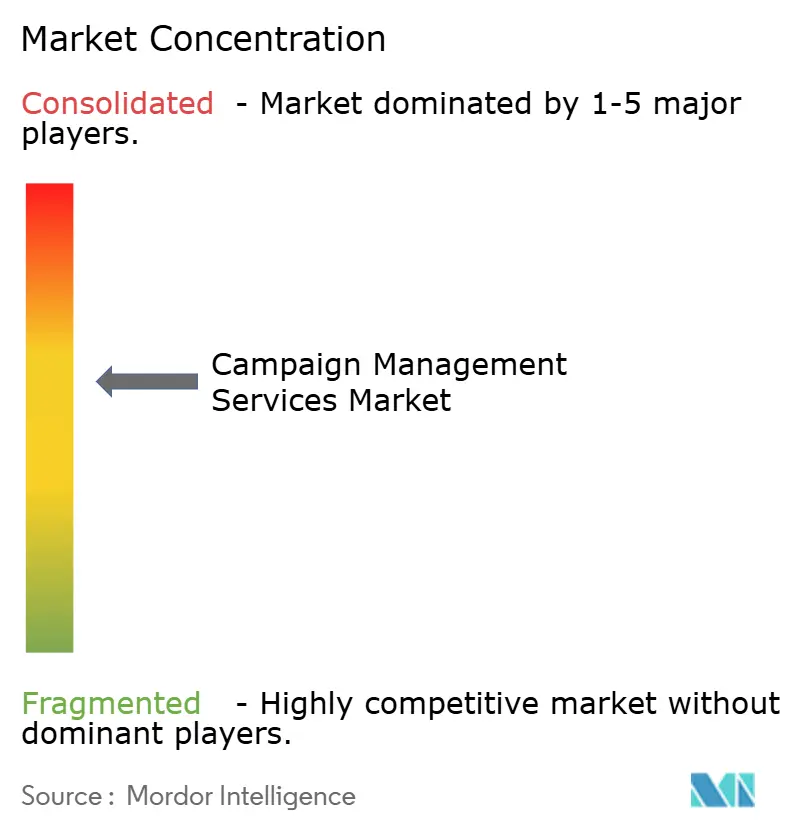
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei servizi di gestione delle campagne a cura di Mordor Intelligence.
Si prevede che il mercato dei servizi di gestione delle campagne raggiungerà un valore di 24.35 miliardi di dollari nel 2025, 26.89 miliardi di dollari nel 2026 e 44.66 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 10.72% dal 2026 al 2031. Questa espansione è dovuta al fatto che le aziende stanno spostando una parte sempre maggiore del loro flusso di lavoro di marketing, dalla pianificazione e attivazione all'analisi e all'ottimizzazione, verso fornitori specializzati in grado di implementare strumenti basati sull'intelligenza artificiale più rapidamente rispetto ai team interni. Il mercato dei servizi di gestione delle campagne si sta inoltre trasformando grazie alla fusione di media programmatici, audience intelligence in tempo reale e intelligenza artificiale agentica in un unico livello di servizi gestiti, riducendo il divario tra esecuzione delle campagne e tecnologia di marketing. Ciò sta creando un bacino di domanda di outsourcing più ampio, poiché i fornitori attingono contemporaneamente sia dai budget delle agenzie tradizionali sia da quelli dei software di martech. Il posizionamento competitivo nel mercato dei servizi di gestione delle campagne dipende ora più dall'infrastruttura di identità, dall'integrazione cloud, dalla governance e dalla profondità del flusso di lavoro che dalla sola esecuzione creativa. La crescita continua a subire pressioni dovute alla complessità della conformità alla privacy, alla frammentazione della misurazione dei media al dettaglio, ai debiti derivanti dall'integrazione di tecnologie di marketing preesistenti e alla necessità di mantenere la supervisione umana nelle operazioni di campagna basate sull'intelligenza artificiale.
Punti chiave del rapporto
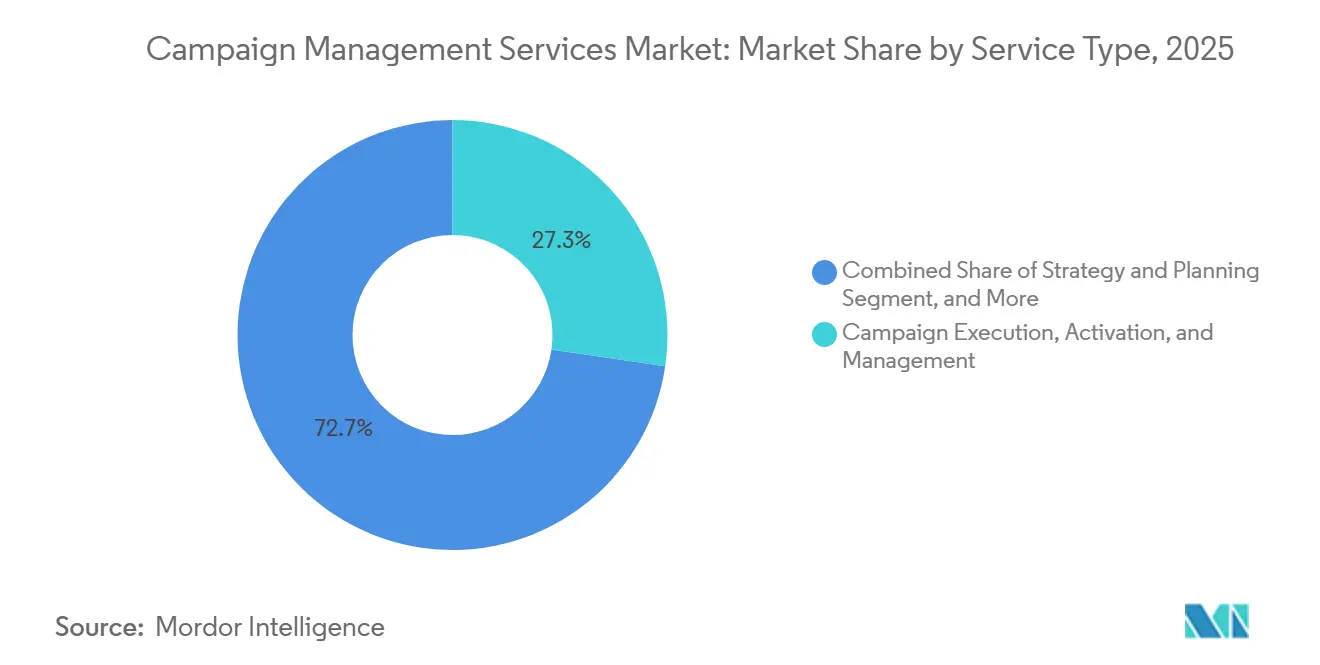
- Per tipologia di servizio, l'esecuzione e l'attivazione delle campagne detenevano una quota del 27.32% nel 2025, mentre si prevede che l'ottimizzazione e la personalizzazione delle campagne cresceranno a un tasso annuo composto del 14.78% fino al 2031.
- In base alle dimensioni delle organizzazioni clienti, le grandi imprese rappresentavano il 61.84% della quota di mercato nel 2025, mentre le piccole e medie imprese registravano un tasso di crescita annuo composto (CAGR) dell'11.74% fino al 2031.
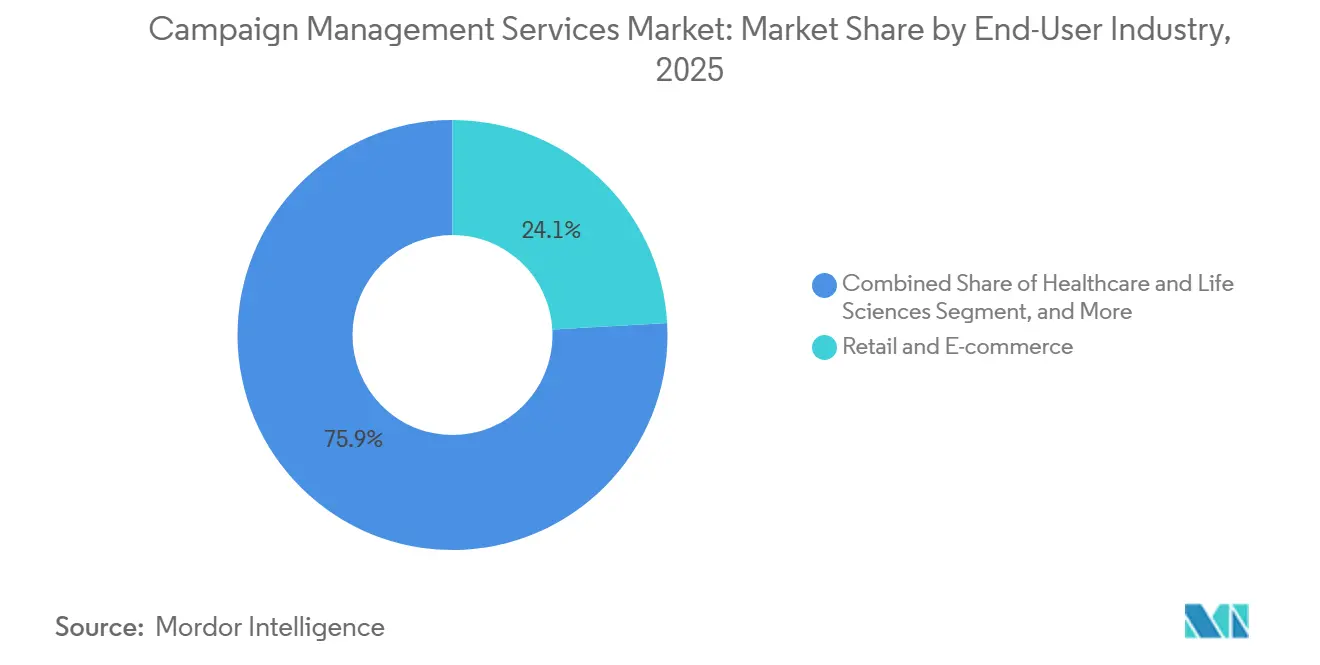
- Per settore di utilizzo finale, il commercio al dettaglio e l'e-commerce hanno conquistato il 24.11% del mercato dei servizi di gestione delle campagne nel 2025, mentre si prevede che il settore sanitario e delle scienze della vita registrerà il tasso di crescita annuo composto (CAGR) più rapido, pari al 14.19%, fino al 2031.
- Dal punto di vista geografico, il Nord America deteneva una quota del 38.53% nel 2025, mentre si prevede che la regione Asia-Pacifico crescerà al ritmo più rapido, con un CAGR del 12.81% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei servizi di gestione delle campagne
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione della spesa per la personalizzazione omnicanale | + 2.0% | Globale, concentrato in Nord America ed Europa | Medio termine (2-4 anni) |
| Ottimizzazione e automazione delle campagne basate sull'intelligenza artificiale | + 2.8% | A livello globale, si registrano i primi progressi in Nord America, Asia-Pacifico ed Europa. | Da breve termine (≤ 2 anni) a medio termine (2-4 anni) |
| Attivazione dei dati di prima parte e adozione della camera bianca | + 1.4% | Principalmente Nord America ed Europa, con una presenza emergente nella regione Asia-Pacifico. | Medio termine (2-4 anni) |
| Convergenza dei flussi di lavoro tra media al dettaglio e commercio per creatori di contenuti | + 1.8% | A livello globale, l'impatto maggiore si registra in Nord America e nella regione Asia-Pacifico. | Da breve termine (≤ 2 anni) a medio termine (2-4 anni) |
| Adozione di Managed Marketing Operations (MMO) native del cloud | + 0.8% | Azienda globale di medie dimensioni con sede principale in Nord America e nella regione Asia-Pacifico. | Da medio termine (2-4 anni) a lungo termine (≥ 4 anni) |
| Espansione del commercio mobile e dell'impegno sociale nella regione Asia-Pacifico | + 1.5% | Nucleo Asia-Pacifico, con ripercussioni su Medio Oriente e Africa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione della spesa per la personalizzazione omnicanale
La personalizzazione è ormai considerata un requisito operativo fondamentale, anziché un elemento opzionale del marketing. Questo cambiamento aumenta la domanda di fornitori in grado di coordinare messaggi, tempistiche e logiche di targeting su email, media a pagamento, web, mobile e attivazioni in negozio, senza interrompere la continuità della campagna. Il problema principale per molti brand non è solo la strategia, ma anche il carico di lavoro quotidiano necessario per mantenere attivi questi programmi su più canali contemporaneamente. Questa carenza di capacità esecutiva alimenta il mercato dei servizi di gestione delle campagne, poiché i fornitori specializzati possono continuare a lavorare sui programmi di personalizzazione, mentre i team interni si concentrano sui cicli di pianificazione, sui lanci di prodotto e sui flussi di approvazione. I fornitori con una maggiore capacità di orchestrazione dei dati e di supporto alle decisioni basato sull'intelligenza artificiale sono in una posizione migliore per aggiudicarsi questo tipo di lavoro, in quanto possono collegare la personalizzazione all'attivazione in tempo reale, anziché considerarla un'attività di consulenza separata.
Ottimizzazione e automazione delle campagne basate sull'intelligenza artificiale
L'intelligenza artificiale sta cambiando le operazioni delle campagne, innalzando gli standard di performance che gli acquirenti aziendali si aspettano dai fornitori esterni. Google ha riferito che AI Max per le campagne di ricerca ha generato un incremento medio del 14% nelle conversioni o nel valore delle conversioni, e tale incremento è salito al 27% per le campagne che erano state eccessivamente dipendenti da parole chiave a corrispondenza esatta e a frase, rendendo l'ottimizzazione basata sull'IA più difficile da ignorare per i clienti. [1] Google, “Introducing AI Max for Search Campaigns,” Google Ads and Commerce Blog, blog.google Di conseguenza, gli acquirenti desiderano sempre più partner di servizi gestiti in grado di implementare, monitorare, riaddestrare e governare gli agenti di IA su media di ricerca, social e commercio all'interno di un unico modello operativo. Questo sta anche cambiando l'economia dei fornitori, perché l'automazione spinge i team umani verso attività a maggior valore aggiunto come la pianificazione, la direzione creativa e l'interpretazione del pubblico, piuttosto che verso attività ripetitive di gestione del traffico. Il mercato dei servizi di gestione delle campagne trae vantaggio da questo cambiamento, poiché i fornitori che combinano i miglioramenti delle prestazioni dell'IA con i controlli di revisione umana stanno diventando più rilevanti negli acquisti aziendali.
Attivazione dei dati di prima parte e adozione della camera bianca
La perdita di segnale e le pressioni sulla privacy stanno rendendo l'attivazione dei dati di prima parte un requisito pratico per la realizzazione delle campagne. Questo cambiamento sta aumentando il valore dei fornitori in grado di connettere pianificazione del pubblico, attivazione e reporting attraverso modelli operativi che tutelano la privacy, anziché i vecchi flussi di lavoro basati sui cookie. L'accordo di Publicis Groupe per l'acquisizione di LiveRamp dimostra come le funzionalità di risoluzione dell'identità e di collaborazione dei dati vengano integrate direttamente nell'erogazione dei servizi di campagna, anziché essere considerate decisioni infrastrutturali separate. La partnership di Merkle con Shopify va nella stessa direzione, combinando identità, fidelizzazione, CRM, promozioni e analisi del commercio in un modello di servizio più unificato per i clienti aziendali. Man mano che questi flussi di lavoro fortemente incentrati sull'identità si integrano sempre più, il mercato dei servizi di gestione delle campagne ne trae vantaggio, poiché i clienti sono meno disposti a mantenere modelli di attivazione dei dati frammentati tra team interni e fornitori scollegati.
Convergenza dei flussi di lavoro tra media al dettaglio e commercio per creatori di contenuti
I media retail e il creator commerce si stanno avvicinando sempre di più, modificando i requisiti per la gestione delle campagne. IAB e Advertiser Perceptions hanno riportato un fatturato di 37 miliardi di dollari per la pubblicità dei creator nel 2025 e di 44 miliardi di dollari nel 2026, a dimostrazione di come i media gestiti dai creator stiano diventando una parte sempre più importante e strutturata dei piani di marketing a pagamento. WPP Media ha inoltre affermato che la spesa globale per i media retail ha raggiunto i 169.6 miliardi di dollari nel 2025 e si prevede che raggiungerà i 252.1 miliardi di dollari entro il 2030, confermando che le piattaforme retail stanno assorbendo una quota maggiore dei budget pubblicitari totali. Quando questi due canali convergono, i fornitori devono gestire la selezione dei creator, la governance dei contenuti, la distribuzione dei media retail, la logica di attribuzione e i flussi di lavoro di finanziamento collaborativo all'interno di un'unica catena di servizi. Ciò espande il mercato dei servizi di gestione delle campagne, poiché spesso i brand non dispongono di un unico team interno in grado di gestire contemporaneamente la generazione di domanda tramite i creator e le operazioni di conversione dei media retail.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Complessità in materia di privacy dei dati e conformità al consenso | -0.8% | Europa, Nord America, Asia-Pacifico in espansione | Da breve termine (≤ 2 anni) a lungo termine (≥ 4 anni) |
| Integrazione MarTech legacy e silos di dati | -1.2% | A livello globale, con particolare evidenza in Europa e nelle grandi imprese nordamericane. | Da medio termine (2-4 anni) a lungo termine (≥ 4 anni) |
| Frammentazione della misurazione negli ecosistemi dei media al dettaglio e dei creatori di contenuti | -0.6% | Diffusione globale, con maggiore gravità in Nord America e nella regione Asia-Pacifico. | Da breve termine (≤ 2 anni) a medio termine (2-4 anni) |
| Governance dell'IA agentiva e controlli per la sicurezza del marchio | -0.5% | La dimensione globale e normativa è più forte in Europa. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Complessità in materia di privacy dei dati e conformità al consenso
Gli obblighi in materia di privacy variano ora a seconda delle giurisdizioni, rendendo più difficile la standardizzazione dell'esecuzione delle campagne transfrontaliere. Il parere 08/2024 del Comitato europeo per la protezione dei dati (EDPB) ha inasprito l'interpretazione di ciò che può costituire un consenso liberamente espresso nei modelli di consenso o pagamento, aggiungendo pressione legale e operativa ai flussi di lavoro della pubblicità comportamentale. [2] Comitato europeo per la protezione dei dati, “Parere 08/2024 sui modelli di consenso o pagamento utilizzati dalle grandi piattaforme online”, Comitato europeo per la protezione dei dati, edpb.europa.eu Per i fornitori di servizi gestiti, ciò aumenta il lavoro di revisione necessario per l'utilizzo del pubblico, le regole di attivazione, la logica di soppressione e la documentazione nei diversi mercati. L'onere tende a rallentare prima gli operatori più piccoli, mentre i fornitori più grandi possono integrare la gestione del consenso, le regole di attivazione geolocalizzate e i controlli di revisione nella loro offerta di servizi. Ciononostante, questa limitazione frena la velocità del mercato dei servizi di gestione delle campagne perché il lavoro di conformità può ritardare i lanci, restringere le scelte di targeting e aumentare i costi di distribuzione.
Integrazione MarTech legacy e silos di dati
I problemi legati alle infrastrutture legacy continuano a rallentare l'esecuzione più della strategia di canale. Molti contratti di servizi gestiti iniziano con ambienti CRM, CDP, email, analisi e tecnologie pubblicitarie scollegati, che non consentono una facile condivisione di audience, eventi o output di reporting all'interno di un unico flusso di lavoro. Ciò costringe i fornitori a dedicare tempo alla correzione dell'architettura dei dati e alla sequenza dei flussi di lavoro prima che l'attivazione delle campagne possa essere scalata. Il problema è particolarmente rilevante nei grandi clienti aziendali, dove anni di aggiunta di strumenti hanno creato sistemi sovrapposti e una scarsa chiarezza sulle responsabilità tra i team di marketing, dati e tecnologia. Questo rappresenta un freno per il mercato dei servizi di gestione delle campagne, perché i clienti potrebbero desiderare un'erogazione avanzata basata sull'intelligenza artificiale, ma questi vantaggi sono più difficili da ottenere finché l'infrastruttura sottostante non è connessa e utilizzabile.
Analisi del segmento
Per tipologia di servizio: la scalabilità dell'esecuzione incontra l'intelligenza della personalizzazione
Nel 2025, l'esecuzione e l'attivazione delle campagne rappresentavano il 27.32% della quota di mercato dei servizi di gestione delle campagne, a dimostrazione di quanto l'outsourcing aziendale sia ancora incentrato sul livello operativo, dove i piani si trasformano in campagne attive. Questo segmento rimane il fulcro della domanda di servizi gestiti, poiché i fornitori sono responsabili del mantenimento in funzione dei programmi di media per la ricerca, i social media, l'email marketing e il retail marketing con la velocità e la coerenza che i team interni spesso faticano a garantire. Il lavoro sta diventando più complesso perché l'attivazione ora coinvolge più canali, più dipendenze dai dati e aspettative di tempi di risposta più stringenti all'interno dello stesso ciclo di campagna. La strategia e la pianificazione supportano ancora la fatturazione premium, ma di solito fungono da punto di partenza per un lavoro di esecuzione più ampio, piuttosto che rappresentare la voce di spesa ricorrente più consistente. Anche l'analisi e la reportistica delle campagne stanno cambiando, poiché i clienti desiderano sempre più visualizzazioni delle performance che alimentino direttamente l'ottimizzazione in tempo reale, anziché essere relegate in cicli di reporting separati.
Si prevede che l'ottimizzazione e la personalizzazione delle campagne cresceranno a un tasso annuo composto (CAGR) del 14.78% fino al 2031, diventando la tipologia di servizio in più rapida crescita nel settore della gestione delle campagne. Questa crescita riflette la diffusione di strumenti di personalizzazione basati sull'intelligenza artificiale, che richiedono implementazione continua, supervisione dei modelli e aggiornamenti del pubblico per garantire risultati stabili nel tempo. La collaborazione tra Deloitte Digital e Optimizely, avviata nel maggio 2026, dimostra come i principali fornitori stiano competendo non solo in termini di capacità di esecuzione, ma anche nella riprogettazione del modello operativo di marketing per l'erogazione di servizi basati sull'intelligenza artificiale. L'espansione della collaborazione tra WPP e Adobe, avvenuta nel febbraio 2026, segue lo stesso schema, integrando Adobe Firefly Foundry in WPP Open, consentendo così ai team creativi e media di lavorare all'interno di un flusso di lavoro di contenuti e attivazioni più unificato e basato sull'intelligenza artificiale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base alle dimensioni dell'organizzazione del cliente: la spesa su scala aziendale è in testa, mentre l'adozione da parte delle PMI accelera grazie all'accesso al marketing basato sull'intelligenza artificiale.
Nel 2025, le grandi imprese rappresentavano il 61.84% della quota di mercato dei servizi di gestione delle campagne, a testimonianza della loro ampia dipendenza da partner esterni per la gestione di ecosistemi di marketing multicanale sempre più complessi. Le grandi organizzazioni operano su più marchi, regioni, segmenti di clientela e piattaforme digitali, creando una costante necessità di fornitori di servizi specializzati in grado di coordinare la pianificazione, l'attivazione, l'ottimizzazione, l'analisi e la conformità delle campagne su larga scala. Questo segmento continua a dominare la spesa perché i team di marketing aziendali sono sotto pressione per offrire un coinvolgimento personalizzato dei clienti su centinaia di campagne contemporaneamente, integrando al contempo dati provenienti da sistemi CRM, piattaforme di dati dei clienti, reti di media retail e strumenti di marketing emergenti basati sull'intelligenza artificiale. I fornitori di servizi di gestione delle campagne si stanno sempre più configurando come partner operativi strategici piuttosto che come semplici fornitori di servizi di esecuzione, aiutando le imprese a unificare le operazioni di marketing, migliorare la velocità delle campagne e mantenere la governance in ecosistemi digitali frammentati.
Si prevede che le piccole e medie imprese (PMI) cresceranno a un tasso annuo composto (CAGR) dell'11.74% tra il 2026 e il 2031, diventando così il segmento di clientela in più rapida crescita nel mercato dei servizi di gestione delle campagne. Questa crescita è trainata dalla democratizzazione delle tecnologie di marketing avanzate, precedentemente accessibili principalmente alle grandi imprese. Piattaforme di gestione delle campagne basate sul cloud, strumenti di targeting del pubblico basati sull'intelligenza artificiale, generazione automatizzata di contenuti e soluzioni di ottimizzazione delle performance stanno riducendo le barriere operative e consentendo alle organizzazioni più piccole di realizzare programmi di marketing sofisticati senza dover creare grandi team interni. Con l'intensificarsi della concorrenza sui canali digitali, le PMI esternalizzano sempre più le funzioni di gestione delle campagne per accedere a competenze specializzate, migliorare il ritorno sull'investimento pubblicitario e accelerare l'acquisizione di clienti. I fornitori di servizi stanno rispondendo introducendo modelli di coinvolgimento modulari, pacchetti di servizi in abbonamento e soluzioni di campagna specifiche per settore, adattate ai vincoli di budget e risorse delle piccole imprese.
Per settore di utilizzo finale: il settore sanitario accelera, mentre il commercio al dettaglio mantiene le proprie dimensioni.
Nel 2025, il settore del commercio al dettaglio e dell'e-commerce deteneva una quota del 24.11% del mercato dei servizi di gestione delle campagne, a testimonianza della costante necessità di campagne di fidelizzazione, promozioni stagionali, lanci di prodotto e performance marketing sempre attivo. Questo settore verticale genera una domanda costante di outsourcing, poiché i volumi delle campagne sono elevati, le tempistiche sono ristrette e l'esecuzione si estende simultaneamente a piattaforme di commercio, marketplace, reti di media retail e vetrine social. La convergenza tra media retail, social commerce e attivazioni guidate dai creator rende questi mandati più complessi dal punto di vista operativo rispetto ai modelli tradizionali di media buying. Il settore bancario e finanziario (BFSI) rimane un altro importante gruppo di utenti, poiché la gestione del consenso, la tracciabilità e le pratiche di documentazione dei dati sono più importanti nel settore finanziario rispetto a molti altri. In pratica, ciò conferisce ai fornitori con controlli del flusso di lavoro più rigorosi e una gestione dei dati conforme alle normative un vantaggio competitivo nella gestione di clienti di alto valore nel settore dei servizi di gestione delle campagne.
Si prevede che i settori Sanità e Scienze della vita cresceranno al tasso di crescita annuo composto (CAGR) più rapido, pari al 14.19%, fino al 2031, riflettendo una maggiore diffusione digitale tra professionisti sanitari e consumatori, unitamente a esigenze di governance delle campagne più rigorose. La domanda di outsourcing è supportata dal fatto che l'erogazione delle campagne in questo segmento deve essere allineata ai processi di revisione delle promozioni, alle tracce di audit e ai controlli specifici per canale, che molti brand non desiderano gestire internamente su larga scala. Il lancio, nell'aprile 2026, da parte di Cognizant di una soluzione di customer experience retail agentica con Google Cloud dimostra come i grandi fornitori stiano creando acceleratori di intelligenza artificiale verticali che combinano personalizzazione e governance, anziché trattare questi obiettivi separatamente. Anche i settori Tecnologia e Telecomunicazioni, Media e Intrattenimento, Beni di Consumo e Manifatturiero, Viaggi e Ospitalità, Pubblica Amministrazione e Non Profit supportano la domanda attraverso campagne in abbonamento, promozioni stagionali, programmi di sensibilizzazione pubblica e altre esigenze di attivazione ricorrenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Il mercato dei servizi di gestione delle campagne elettorali nelle Americhe
Nel 2025, il Nord America deteneva il 38.53% della quota di mercato dei servizi di gestione delle campagne, affermandosi come il principale centro regionale per le operazioni di campagna in outsourcing. La regione beneficia di ingenti budget di marketing aziendali, di una fitta attività nel settore della vendita al dettaglio e di investimenti più rapidi in dati proprietari e infrastrutture di identità rispetto alla maggior parte degli altri mercati. L'accordo di Publicis Groupe per l'acquisizione di LiveRamp e l'acquisizione di Interpublic da parte di Omnicom dimostrano che la leadership nel settore delle campagne nella regione è sempre più legata al possesso di identità, alla collaborazione sui dati e alle risorse decisionali, piuttosto che alla sola capacità creativa. Canada e Messico contribuiscono a questo risultato grazie all'espansione dei servizi di nearshoring e a una più ampia domanda di trasformazione digitale da parte di clienti di medie e grandi dimensioni. Il Sud America rimane un mercato più piccolo, ma la domanda è in crescita grazie all'espansione del commercio digitale, della pubblicità su piattaforma e dei programmi di acquisizione clienti basati sulle performance.
Mercato europeo dei servizi di gestione delle campagne elettorali
L'Europa è rimasta la seconda area geografica più grande, con Germania, Regno Unito e Francia a costituire la base di domanda principale per il mercato dei servizi di gestione delle campagne. L'interpretazione continua del GDPR ha reso l'architettura delle campagne rispettosa della privacy una vera questione competitiva per i fornitori che gestiscono attività transfrontaliere, non solo una fase di revisione legale. La nomina di Merkle da parte di Samsung Electronics Europe nel marzo 2026 per un programma triennale di trasformazione del CRM in 16 mercati mostra la portata della trasformazione delle campagne basata sull'intelligenza artificiale e consapevole della conformità che si sta diffondendo nella regione. [3] Merkle, “Samsung Appoints Merkle To Drive CRM Transformation Across European Markets,” Merkle, merkle.com Anche il Regno Unito sta assistendo a un riallineamento competitivo con l'affermarsi di modelli operativi basati sull'identità, mentre l'Europa continentale continua a supportare operazioni di marketing gestite native del cloud legate a programmi di trasformazione aziendale più ampi.
Mercato dei servizi di gestione delle campagne in APAC e MEA
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 12.81% fino al 2031, diventando l'area geografica in più rapida crescita nel mercato dei servizi di gestione delle campagne. La crescita è trainata dal commercio mobile, dalla frammentazione del social commerce e dalla crescente necessità di gestire campagne su diversi ecosistemi di piattaforme con algoritmi, formati e regole di misurazione differenti. Il lancio di AI Wanxiang da parte di Alibaba Mama nel marzo 2026, che utilizza 4 agenti AI specializzati in brand intelligence, creazione di contenuti, pianificazione e ottimizzazione dei media, dimostra come l'infrastruttura AI basata su piattaforme stia cambiando l'esecuzione delle campagne in Cina. L'indagine di YRGLM del gennaio 2026 in Giappone, insieme all'acquisizione di SAI Digital da parte di Concentrix nel settembre 2025, che posiziona il Vietnam come hub strategico, evidenzia sia un divario di modernizzazione sia un'opportunità di sviluppo per l'erogazione dei servizi in tutta la regione. I mercati del Medio Oriente, in particolare Emirati Arabi Uniti e Arabia Saudita, stanno crescendo grazie a programmi di trasformazione digitale su larga scala, mentre l'Africa rimane in una fase iniziale, con Sudafrica, Nigeria e Kenya come principali nodi di domanda.
Panorama competitivo
Il mercato dei servizi di gestione delle campagne è moderatamente concentrato, con società di consulenza tecnologicamente avanzate e gruppi di servizi di marketing integrati che detengono la quota maggiore dei principali clienti aziendali. Il cambiamento principale alla base di questa struttura è che dati, identità, integrazione cloud e governance dell'IA ora contano più dei punti di forza tradizionali delle agenzie quando gli acquirenti scelgono un partner gestito. L'accordo di Publicis Groupe del maggio 2026 per l'acquisizione di LiveRamp lo dimostra chiaramente, poiché l'accordo è stato incentrato sulla collaborazione dei dati, la risoluzione dell'identità e flussi di lavoro più intelligenti basati su agenti all'interno dell'erogazione delle campagne. L'acquisizione completata di Interpublic da parte di Omnicom invia lo stesso messaggio, integrando le capacità di identità di Acxiom in una piattaforma decisionale e di servizi più ampia. [4] Omnicom Group, “Omnicom Completes Acquisition of Interpublic, Forming the World's Leading Marketing and Sales Company,” Omnicom Group, omc.com Queste mosse stanno innalzando barriere per i concorrenti che non controllano un'infrastruttura di identità e dati comparabile.
Un altro trend importante è il ruolo crescente delle partnership tra hyperscaler e piattaforme nella gestione delle campagne aziendali. L'espansione della partnership tra Microsoft e Publicis Groupe nell'aprile 2026 dimostra come un grande fornitore possa integrare Microsoft 365 Copilot, Azure, Fabric e il livello di identità di Epsilon in un unico ambiente operativo per la gestione delle attività di marketing. L'espansione di WPP con Adobe nel febbraio 2026 e il lancio, sempre nel febbraio 2026, della piattaforma di esecuzione del marketing per partner basata sull'intelligenza artificiale di Structured, in collaborazione con Microsoft, mostrano sforzi simili per costruire un controllo più approfondito del flusso di lavoro relativo a contenuti, governance del marchio ed esecuzione scalabile. Questi esempi sono importanti perché le aziende più piccole possono spesso eguagliare l'esecuzione dei canali in casi specifici, ma di solito non sono in grado di replicare la stessa profondità di piattaforma per mandati globali di grandi dimensioni.
Il mercato offre ancora spazio alla concorrenza specializzata, soprattutto nei settori sanitario, governativo, bancario e finanziario, nelle operazioni ad alta intensità di analisi e nei modelli di erogazione regionali. I fornitori di origine BPO e gli operatori specializzati rimangono attivi perché molti clienti necessitano ancora di un'esecuzione rigorosa, di reporting e di controllo dei processi, anche quando non desiderano un programma di trasformazione completo guidato dalla consulenza. Allo stesso tempo, il mercato dei servizi di gestione delle campagne sta diventando più complesso per gli operatori generalisti, poiché i clienti richiedono sempre più spesso la gestione dei dati conforme alle normative sulla privacy, la supervisione dell'IA e la responsabilità del flusso di lavoro in un unico contratto. Questa combinazione alimenta un campo competitivo in cui i leader si rafforzano, ma la più ampia base di agenzie, società BPM e operatori di nicchia rimane importante per i mandati di medie dimensioni, regionali e verticali.
Leader del settore dei servizi di gestione delle campagne elettorali
Accenture SpA
WPP SpA
Gruppo Publicis SA
Deloitte Touche Tohamtsu Limited
IBM Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Publicis Groupe ha stipulato un accordo definitivo per l'acquisizione di LiveRamp, la piattaforma globale di collaborazione dati, in una transazione interamente in contanti con un valore aziendale totale di 2.167 miliardi di dollari e un valore azionario di 2.546 miliardi di dollari. L'acquisizione è posizionata per estendere il livello di identità Epsilon di Publicis con l'infrastruttura di collaborazione dati di LiveRamp, accelerando le capacità di intelligenza artificiale agentiva e i servizi di co-creazione dati per i clienti aziendali. La transazione dovrebbe concludersi entro la fine del 2026, previa approvazione delle autorità di regolamentazione.
- Maggio 2026: Deloitte Digital e Optimizely hanno annunciato una collaborazione tecnologica strategica per accelerare la trasformazione del marketing basata sull'intelligenza artificiale, combinando la piattaforma di esperienza digitale di Optimizely con le capacità di riprogettazione del modello operativo di marketing di Deloitte Digital, offrendo ai clienti un percorso di trasformazione graduale che va dalla strategia alla catena di fornitura dei contenuti e all'esecuzione nativa dell'IA.
- Aprile 2026: Microsoft e Publicis Groupe hanno annunciato un'espansione della loro partnership strategica, con Publicis designata come agenzia media globale di riferimento di Microsoft e impegnata a implementare Microsoft 365 Copilot per tutti gli oltre 114,000 dipendenti a livello globale. La collaborazione integra i dati di identità di Epsilon con Microsoft Azure, Fabric e Copilot Studio per implementare soluzioni di marketing agentico di livello enterprise. Il framework Slingshot di Publicis Sapient migrerà i sistemi legacy dei clienti su Azure nell'ambito dell'adozione di operazioni di marketing native del cloud.
- Aprile 2026: Publicis Groupe ha annunciato un accordo definitivo per l'acquisizione di 160over90, agenzia di marketing globale specializzata in sport e cultura, rafforzando così le proprie capacità di gestione delle campagne nei settori dello sport, dell'intrattenimento e del marketing per il coinvolgimento dei fan. L'acquisizione si aggiunge alle precedenti acquisizioni del 2025 nel settore sportivo e culturale, Adopt e Bespoke, e alla partnership con Magic Johnson Enterprises.
Ambito del rapporto sul mercato globale dei servizi di gestione delle campagne
Il mercato dei servizi di gestione delle campagne comprende servizi specializzati che consentono alle organizzazioni di pianificare, eseguire, monitorare, ottimizzare e misurare campagne di marketing, pubblicità, coinvolgimento dei clienti e promozionali su più canali. Questi servizi aiutano le aziende a coordinare le attività di campagna, migliorare il targeting del pubblico, incrementare il coinvolgimento dei clienti e massimizzare il ritorno sugli investimenti di marketing attraverso un processo decisionale basato sui dati e un'analisi delle prestazioni.
Il report sui servizi di gestione delle campagne è segmentato per tipologia di servizio (strategia e pianificazione, esecuzione, attivazione e gestione delle campagne, analisi e reporting delle campagne e attività creative e di contenuto), per dimensione dell'organizzazione del cliente (grandi imprese e piccole e medie imprese), per utente finale (vendita al dettaglio ed e-commerce, servizi finanziari e assicurativi, sanità e scienze della vita, tecnologia e telecomunicazioni, media e intrattenimento, beni di consumo e industria manifatturiera, viaggi e ospitalità, settore pubblico e non profit) e per area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Strategia e pianificazione |
| Esecuzione, attivazione e gestione della campagna |
| Analisi e reportistica delle campagne |
| Operazioni creative e di contenuti |
| Grandi imprese |
| Piccole e medie imprese |
| Vendita al dettaglio ed e-commerce |
| BFSI |
| Sanità e scienze della vita |
| Tecnologia e telecomunicazioni |
| Media and Entertainment |
| Beni di consumo e produzione |
| Viaggi e ospitalità |
| Governo e non-profit |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Nigeria | |
| Kenia | |
| Resto d'Africa |
| Per tipo di servizio | Strategia e pianificazione | |
| Esecuzione, attivazione e gestione della campagna | ||
| Analisi e reportistica delle campagne | ||
| Operazioni creative e di contenuti | ||
| In base alle dimensioni dell'organizzazione del cliente | Grandi imprese | |
| Piccole e medie imprese | ||
| Per settore degli utenti finali | Vendita al dettaglio ed e-commerce | |
| BFSI | ||
| Sanità e scienze della vita | ||
| Tecnologia e telecomunicazioni | ||
| Media and Entertainment | ||
| Beni di consumo e produzione | ||
| Viaggi e ospitalità | ||
| Governo e non-profit | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Kenia | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale e previsto del mercato dei servizi di gestione delle campagne?
Il mercato dei servizi di gestione delle campagne, valutato a 24.35 miliardi di dollari nel 2025, dovrebbe raggiungere i 26.89 miliardi di dollari nel 2026 e si prevede che crescerà fino a 44.66 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 10.72%.
Quale tipologia di servizio incide maggiormente sulla spesa per la gestione delle campagne pubblicitarie oggi?
Nel 2025, l'esecuzione e l'attivazione delle campagne hanno rappresentato la quota maggiore, pari al 27.32%, poiché le aziende continuano a esternalizzare il nucleo operativo della distribuzione delle campagne omnicanale più di qualsiasi altro livello di servizio.
Quale gruppo di utenti finali sta generando la maggiore domanda di outsourcing?
Nel 2025, il settore della vendita al dettaglio e dell'e-commerce deteneva la quota maggiore, pari al 24.11%, poiché conduce costantemente campagne di lancio, promozione, fidelizzazione e analisi delle performance su molteplici canali commerciali.
Perché la regione Asia-Pacifico sta crescendo più velocemente di altre regioni?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 12.81% fino al 2031, poiché il commercio mobile, il commercio sociale e la frammentazione delle piattaforme creano una maggiore complessità operativa che richiede l'intervento di fornitori specializzati.
Quali sono i principali rischi che rallentano l'adozione dei servizi di gestione delle campagne?
I principali punti critici riguardano la conformità in materia di privacy e consenso, i problemi di integrazione delle tecnologie di marketing preesistenti, la frammentazione della misurazione dei media nel settore retail e la necessità di supervisione umana nei flussi di lavoro dell'intelligenza artificiale.


