

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 19.65 miliardo di dollari |
| Dimensione del mercato (2031) | 31.57 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.95% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
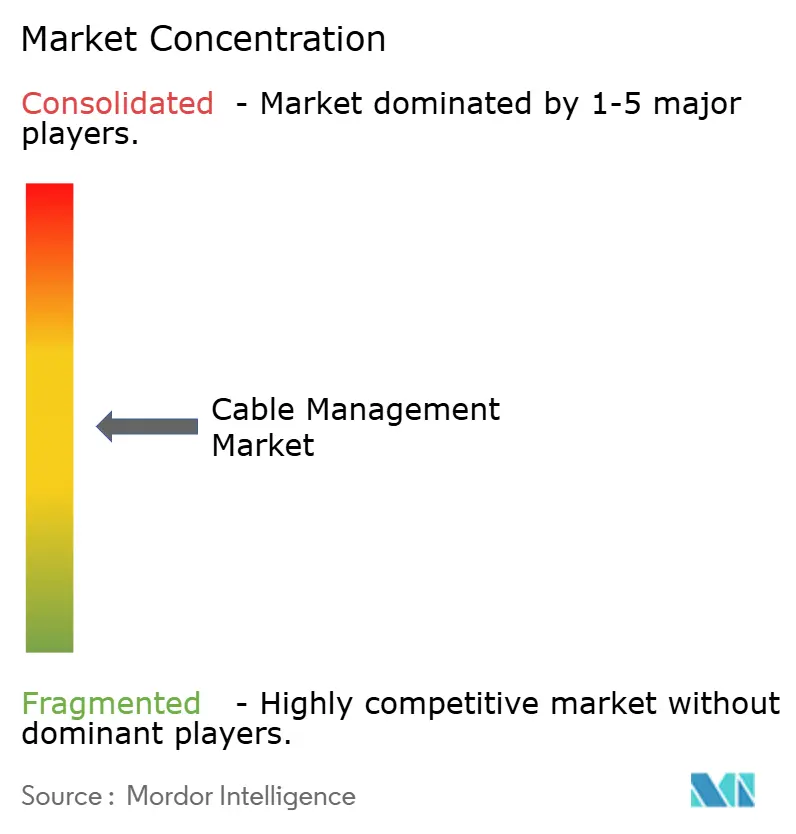
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato della gestione dei cavi di Mordor Intelligence
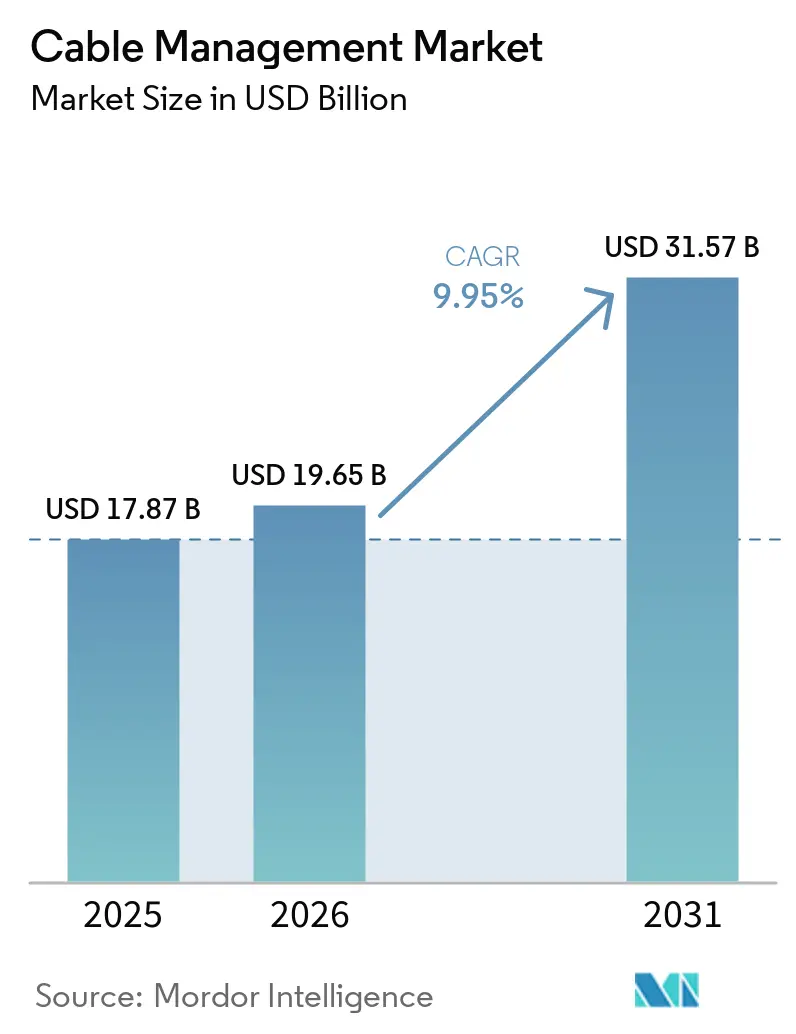
Si prevede che il mercato della gestione dei cavi crescerà da 17.87 miliardi di dollari nel 2025 a 19.65 miliardi di dollari nel 2026, per poi raggiungere i 31.57 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 9.95% nel periodo 2026-2031. Questa espansione è trainata dalla crescente elettrificazione degli impianti di energia rinnovabile, dalla costruzione di data center hyperscale e dai programmi di automazione industriale. La maggiore densità di potenza nelle reti di ricarica per veicoli elettrici a 800 V, la convergenza dei cablaggi dati e di controllo all'interno degli edifici intelligenti e le pratiche di costruzione modulare prefabbricata intensificano ulteriormente la domanda di soluzioni avanzate di instradamento, protezione e identificazione. L'attività competitiva si concentra sulla digitalizzazione del portafoglio prodotti e sul consolidamento dei canali di distribuzione, con i fornitori impegnati a integrare funzionalità di manutenzione predittiva e a ridurre i tempi di installazione. La pressione sulla catena di approvvigionamento derivante dalle fluttuazioni dei prezzi dell'acciaio zincato e del PVC persiste, ma i guadagni di produttività derivanti dalla produzione intelligente e dalla progettazione di prodotti modulari standard compensano parzialmente il rischio di margine.
Punti chiave del rapporto
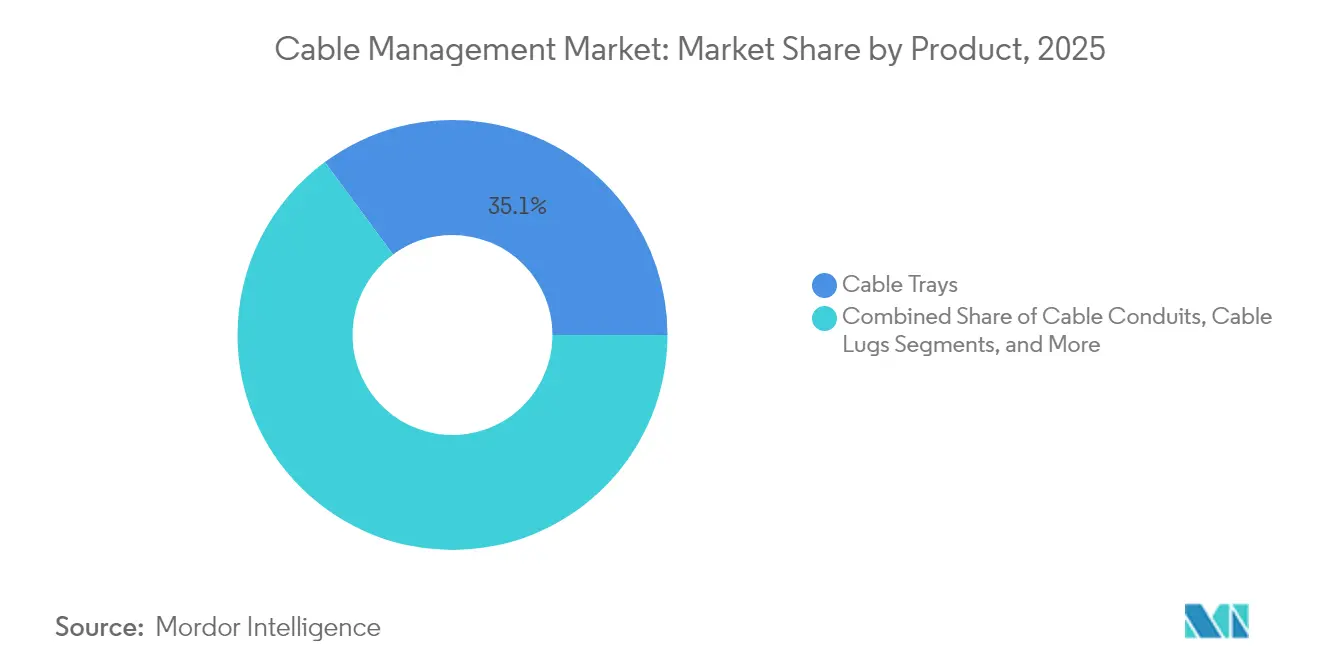
- Per prodotto, i canali portacavi hanno conquistato una quota di fatturato del 35.12% nel 2025, mentre i connettori e i pressacavi hanno guidato la crescita con un CAGR del 10.52% fino al 2031.
- Per settore di utilizzo finale, IT e telecomunicazioni detenevano il 28.24% della quota di mercato della gestione dei cavi nel 2025; i data center sono quelli che hanno registrato la crescita più rapida, con un CAGR del 10.21% fino al 2031.
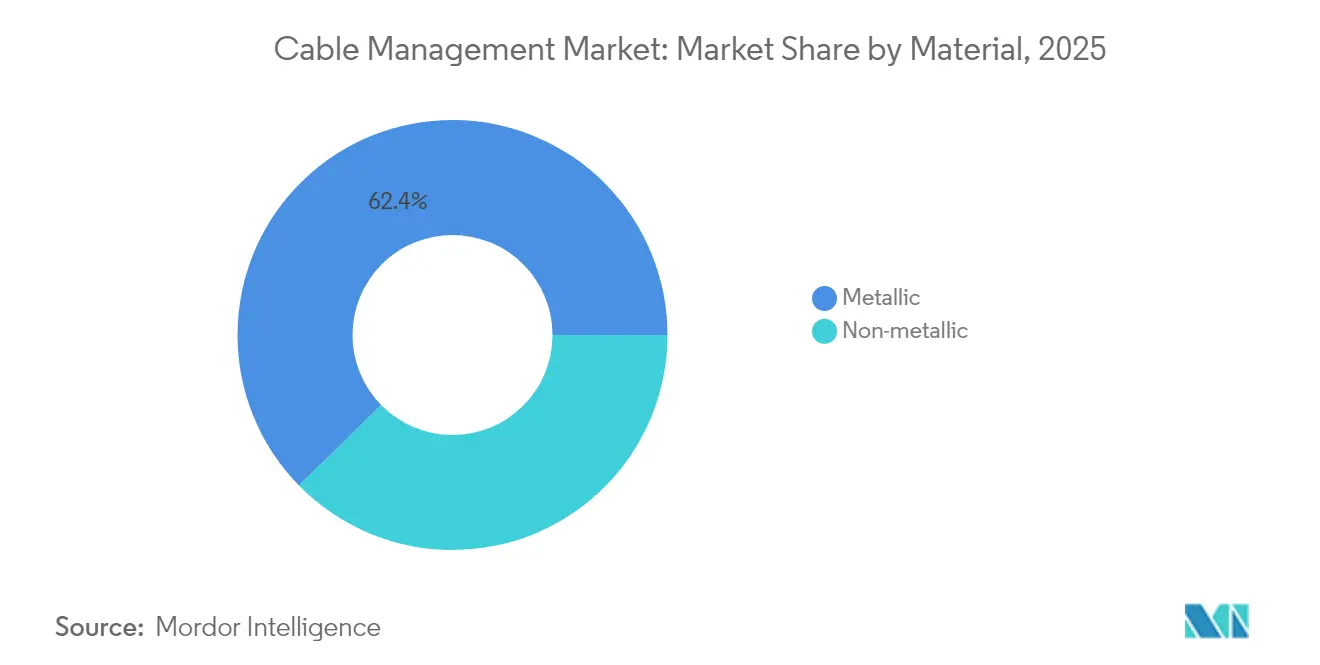
- In base al materiale, nel 2025 le soluzioni metalliche rappresentavano il 62.35% del mercato della gestione dei cavi, ma si prevede che le alternative non metalliche cresceranno a un CAGR dell'10.97% tra il 2026 e il 2031.
- Per canale di installazione, i sistemi aerei e a soffitto hanno dominato il mercato della gestione dei cavi con una quota del 37.05% nel 2025, mentre i sistemi interrati e sotterranei hanno registrato il CAGR previsto più elevato, pari al 10.48% fino al 2031.
- In termini geografici, nel 2025 il Nord America deteneva il 39.02% del mercato della gestione dei cavi; l'Asia Pacifica è la regione in più rapida crescita, con un CAGR dell'10.71% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della gestione dei cavi
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Accelerazione degli sviluppi delle energie rinnovabili | + 2.1% | Globale, con concentrazione in Asia Pacifico e Nord America | Medio termine (2-4 anni) |
| Proliferazione di data center iperscalabili | + 2.8% | Nord America e UE, espansione in Asia Pacifico | A breve termine (≤ 2 anni) |
| Mandati di smart building nelle economie OCSE | + 1.7% | Nord America e UE, mercati selezionati dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Elettrificazione dei processi industriali | + 1.9% | Globale, con adozione precoce nei mercati sviluppati | A lungo termine (≥ 4 anni) |
| Metodi di costruzione modulari fuori sede | + 1.2% | Nord America e UE, emergenti nell'Asia Pacifica | Medio termine (2-4 anni) |
| Introduzione di infrastrutture di ricarica per veicoli elettrici da 800 V | + 1.4% | Globale, guidato da Cina, UE e Nord America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Proliferazione di data center iperscalabili
L'espansione su larga scala rappresenta il catalizzatore più forte per il mercato della gestione dei cavi. Le installazioni NVIDIA DGX SuperPOD ora specificano percorsi cavi che ospitano collegamenti in fibra da 400 G e 800 G, oltre a tubi flessibili per il liquido di raffreddamento, in spazi ristretti, raddoppiando il volume di vassoi e connettori per rack rispetto alle strutture aziendali. I progetti di gestione cavi verticali di AFL aumentano lo spazio rack utilizzabile del 40% e riducono le perdite di flusso d'aria, supportando densità di potenza superiori a 70 kW per rack. Si prevede che i cluster GPU richiedano il triplo dell'hardware di routing per rack, costringendo i project manager a preordinare i componenti 16 settimane prima delle date di inizio della costruzione. La fornitura di connettori specializzati è limitata, allungando i tempi di consegna dei progetti e amplificando il valore dei kit modulari che riducono le terminazioni sul campo. I fornitori che integrano tag RFID e sensori termici nei vassoi guadagnano quote di mercato, poiché gli operatori cercano una manutenzione predittiva per evitare tempi di inattività.
Accelerazione degli sviluppi nelle energie rinnovabili
Gli impianti solari su larga scala e gli impianti eolici terrestri impongono requisiti ambientali e di durata unici ai sistemi di gestione dei cavi. Il Dipartimento dell'Energia degli Stati Uniti definisce standard di durata di servizio di 25 anni che premiano i polimeri stabili ai raggi UV, i giunti a dilatazione termica e gli elementi di fissaggio anticorrosione. [1] Dipartimento dell'Energia degli Stati Uniti, "Migliori pratiche per l'installazione solare", energy.gov Panduit fornisce fascette per cavi con una temperatura nominale da -40 °C a +90 °C, limitando gli interventi annuali di manutenzione degli impianti nel deserto. I supporti modulari di CAB Solar riducono la manodopera di installazione del 60% ed eliminano virtualmente l'ingresso di sabbia, riducendo i costi di O&M per megawatt. Le applicazioni per turbine eoliche prediligono supporti flessibili che tollerano l'oscillazione e la rotazione continue della torre, mantenendo l'integrità dell'isolamento per 20 anni. Gli impianti ibridi solari con accumulo aggiungono complessità al percorso dei cavi perché gli array CC, le interconnessioni con la rete CA e i circuiti delle batterie devono rimanere separati per soddisfare i codici di sicurezza.
Mandati di smart building nelle economie dell'OCSE
Le revisioni alla Direttiva UE sulla prestazione energetica degli edifici obbligano gli sviluppatori a installare un cablaggio strutturato che supporti reti di sensori IoT, controllo centralizzato dell'illuminazione e endpoint PoE. [2] Commissione europea, “Direttiva sulla prestazione energetica degli edifici”, ec.europa.eu Eland Cables calcola un aumento del 40% della densità di cablaggio per gli uffici intelligenti rispetto agli edifici tradizionali. I percorsi integrati che combinano alimentazione e dati riducono l'ingombro delle griglie a soffitto, rispettando al contempo il limite di 90 W di potenza su Ethernet (PoE) dello standard IEEE 802.3bt. MC Technologies integra sonde di temperatura e umidità all'interno dei vassoi, avvisando i team di gestione quando si avvicinano le soglie di declassamento. [3] MC Technologies, “Piattaforme per edifici intelligenti”, mctechnologies.com Paradossalmente, l'adozione diffusa del wireless richiede un maggiore cablaggio strutturato perché ogni punto di accesso necessita di alimentazione affidabile e backhaul in fibra.
Elettrificazione dei processi industriali
I produttori che sostituiscono attuatori pneumatici o idraulici con varianti elettriche stimolano nuovi investimenti in sistemi a vassoio ad alta capacità che mitigano le interferenze elettromagnetiche attorno agli azionamenti a frequenza variabile. Le linee guida di architettura di Rockwell Automation separano le reti di tecnologia operativa dalle linee IT aziendali, raddoppiando i percorsi a vassoio nei retrofit di siti industriali dismessi. I cablaggi a connessione rapida di Prysmian riducono i tempi di installazione del 30%, garantendo al contempo resistenza chimica per aree di processo difficili. Far East Cable sfrutta l'analisi dei dati per prevedere la fatica da piegatura dei cavi e riduce i budget di manutenzione del 25% nelle fabbriche intelligenti. I cablaggi con tag RFID alimentano i sistemi di gestione degli asset, semplificando la riconfigurazione delle linee e riducendo i tempi di fermo non pianificati.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prezzi volatili dell'acciaio zincato e del PVC | -1.8% | Globale, con un impatto acuto nei mercati sensibili ai costi | A breve termine (≤ 2 anni) |
| Lunghi cicli di certificazione per le plastiche ignifughe | -1.1% | Mercati normativi del Nord America e dell'UE | Medio termine (2-4 anni) |
| Crescente adozione di soluzioni wireless/PoE | -0.7% | Nord America e UE, espansione in Asia Pacifico | Medio termine (2-4 anni) |
| Miniaturizzazione che riduce i volumi dei cavi in rame | -0.5% | Globale, concentrato nei centri di produzione elettronica | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzi volatili dell'acciaio zincato e del PVC
I prezzi spot dell'acciaio zincato e del PVC hanno subito un'oscillazione del 15% all'inizio del 2025, poiché gli squilibri regionali nell'offerta e i picchi dei costi energetici hanno inciso sui budget di approvvigionamento. Le previsioni di ADS Sheet Metal indicano un prezzo dell'alluminio vicino ai 2,763 dollari a tonnellata, complicando ulteriormente le ipotesi di costo. I fornitori di soluzioni per la gestione dei cavi riducono la validità dei preventivi a 14 giorni e indicizzano i contratti in base ai benchmark delle materie prime, spostando il rischio sugli utenti finali. La volatilità incoraggia la sostituzione: i vassoi in plastica rinforzata con fibre registrano un interesse accelerato, ma la loro adozione è vincolata a cicli di qualificazione più lunghi. Alcuni appaltatori EPC si assicurano la copertura delle materie prime all'ingrosso, ma gli installatori più piccoli subiscono direttamente i danni alla redditività.
Lunghi cicli di certificazione per le plastiche ignifughe
I test UL 2556 e UL 94 aggiungono 18-24 mesi al lancio di nuovi prodotti, rallentando il flusso di polimeri innovativi senza alogeni. [4] UL Solutions, “Flame Retardant Testing Standards,” ul.com La ricerca di nVent PYROTENAX indica un potenziale inasprimento dei requisiti UL 2196, segnalando tempi di approvazione ancora più lunghi. Benvic riporta spese di certificazione superiori a 500,000 dollari per variante, un ostacolo per le startup che si diversificano oltre il PVC standard. Il Regolamento UE sui prodotti da costruzione impone dichiarazioni di prestazione multilingue, aumentando la burocrazia per le vendite transfrontaliere. I produttori mantengono linee di prodotto parallele, PVC tradizionale per progetti sensibili ai costi e HFFR per i settori regolamentati, mettendo a dura prova la gestione delle scorte.
Analisi del segmento
Per prodotto: la densità delle infrastrutture determina la specializzazione
Le canaline portacavi hanno mantenuto una quota del 35.12% del mercato della gestione dei cavi nel 2025, a dimostrazione della loro ampia applicabilità, mentre si prevede che connettori e pressacavi cresceranno a un CAGR del 10.52% fino al 2031. L'elevata densità di rack nei data center di grandi dimensioni e gli inverter rinnovabili amplificano la domanda di capicorda ad alta portata, pressacavi antistrappo e canaline multilivello che separano i circuiti di alimentazione e in fibra. Le dimensioni del mercato della gestione dei cavi per i connettori sono destinate ad ampliarsi, poiché la modularità riduce le tempistiche di installazione e l'esposizione alla manodopera in loco. Scatole di giunzione e supporti registrano una crescita costante, con i supporti a movimento dinamico che trovano una nicchia di mercato nelle celle di saldatura robotizzate. I fornitori premium aggiungono software di tag RFID e tracciamento delle risorse per differenziare l'offerta e vincolare i contratti di servizio, supportando modelli di fatturato ibridi CAPEX-plus-OPEX.
Fascette, coperture e elementi di fissaggio generano ricavi incrementali grazie ai cicli di manutenzione che prevedono la sostituzione dei componenti deteriorati dai raggi UV negli impianti solari. Le innovazioni nelle coperture a scatto per canali riducono i tempi di assemblaggio, mentre le clip con codice colore aumentano l'efficienza nella risoluzione dei problemi. Il mercato dell'assemblaggio di cavi per prodotti in fibra ottica beneficia dell'accordo multimiliardario tra Meta e Corning, che garantisce la pre-prenotazione della capacità produttiva e segnala fiducia nella domanda a lungo termine. I capicorda ad alta corrente adatti per stringhe solari da 1,500 V spuntano prezzi medi di vendita più elevati, rafforzando i margini nel mercato della gestione dei cavi. Con la fluttuazione degli spread di prezzo tra rame e alluminio, i capicorda bimateriale entrano a far parte dei progetti, combinando corpi in alluminio con contatti placcati in rame per gestire la corrosione galvanica senza costi eccessivi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore dell'utente finale: i data center accelerano la crescita
IT e telecomunicazioni detenevano il 28.24% della quota di mercato della gestione dei cavi nel 2025, ma i data center rappresentano l'utente finale in più rapida crescita, con un CAGR del 10.21% fino al 2031. Cluster di intelligenza artificiale, server raffreddati a liquido e architetture UPS con batteria di backup moltiplicano i requisiti di percorso per metro quadrato. Si prevede quindi che le dimensioni del mercato della gestione dei cavi per i data center acquisiranno una quota di fatturato crescente, poiché gli operatori standardizzano scale a pioli più larghe e vassoi a doppio cestello per adattarsi a topologie ibride rame-fibra.
Le imprese edili che adottano la prefabbricazione modulare integrano i vassoi nei pannelli delle pareti, consentendo la costruzione di rack hall in ore anziché giorni. I settori dell'energia e dei servizi pubblici spingono per soluzioni resistenti alla corrosione nelle sottostazioni eoliche offshore e negli impianti di elettrolisi dell'idrogeno, sostenendo la domanda di vassoi metallici. Il settore manifatturiero adotta cablaggi plug-and-play flessibili per supportare i cambiamenti di linea dell'Industria 4.0, mentre le strutture sanitarie danno priorità a superfici lisce e facili da pulire e rivestimenti antimicrobici. In tutti i settori, la convergenza IT-OT promuove canaline integrate che preservano la segmentazione della rete e promuovono al contempo lo scambio di dati per il monitoraggio delle condizioni.
Per tipo di materiale: le soluzioni non metalliche guadagnano slancio
Le opzioni metalliche, principalmente acciaio e alluminio, hanno rappresentato il 62.35% del mercato della gestione dei cavi nel 2025, grazie alla rigidità strutturale e alle prestazioni antincendio. I sistemi non metallici, tuttavia, mostrano un CAGR più elevato, pari all'10.97%, grazie ai requisiti di resistenza alla corrosione nei processi chimici e agli imperativi di riduzione del peso nel settore aerospaziale. I sistemi ibridi combinano strutture portanti in acciaio con coperture in FRP, garantendo resistenza al carico e riducendo il peso del 25%.
Le quote di contenuto riciclato negli appalti pubblici dell'UE spingono i fornitori a certificare il contenuto post-consumo, complicando la chimica di fusione ma sbloccando le offerte. Le formulazioni ritardanti di fiamma prive di alogeni penetrano nelle infrastrutture di trasporto dove i limiti di tossicità dei fumi si inaspriscono. I segmenti dell'energia marina e offshore si orientano verso vassoi in poliestere rinforzato con fibra di vetro, che riducono i cicli di manutenzione nelle zone esposte a nebbia salina. La continuità della fornitura di resine speciali diventa critica, portando gli OEM a ricorrere a due fonti di approvvigionamento: i compoundatori regionali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di installazione: i sistemi sotterranei guidano la crescita
Le installazioni aeree e a soffitto hanno guidato il fatturato con una quota del 37.05% nel 2025, ma i sistemi interrati e interrati superano il 10.48% con un CAGR, grazie al rafforzamento della rete e all'implementazione di corridoi di ricarica per veicoli elettrici. Il mercato della gestione dei cavi supporta trincee multi-condotto che integrano alimentazione, fibra e controllo in opere civili condivise, riducendo i costi del ciclo di vita. Le canaline sottopavimento prosperano nelle sale dei data center di grandi dimensioni, consentendo rapide riconfigurazioni delle file di rack senza interventi sul soffitto.
I vassoi a cestello rimangono i preferiti nelle ristrutturazioni per la facilità di accesso, mentre le scale a parete si adattano ai corridoi industriali con vincoli. Nexans segnala sistemi modulari interrati che consentono di ridurre del 70% i tempi di posa e di ottenere un aumento della sicurezza dell'80%, accelerandone l'adozione in progetti di riqualificazione urbana ad alta densità. Le divergenze normative in materia di profondità di interro, messa a terra e pratiche di barriere tagliafuoco pongono sfide ai fornitori multinazionali per quanto riguarda la flessibilità dei cataloghi di prodotti.
Analisi geografica
Mercato della gestione dei cavi in Nord America e Messico
Il Nord America ha mantenuto il 39.02% del mercato della gestione dei cavi nel 2025, grazie alla costruzione di megacampus di data center in Virginia, Ohio e Alberta. Gli incentivi federali per la generazione e la trasmissione di energia da fonti rinnovabili, insieme ai fondi per la resilienza della rete, stimolano l'adozione del sistema interrato. Il boom del near-shoring in Messico stimola l'impronta produttiva delle canaline portacavi, come dimostra l'impianto da 50 milioni di dollari di Panduit, che serve sia la domanda di data center che di parchi solari.
Mercato della gestione dei cavi nella regione Asia-Pacifico
L'area Asia-Pacifico guida la crescita con un CAGR dell'10.71% fino al 2031. I programmi di smart factory della Cina e gli aggiornamenti della trasmissione ad alta tensione dell'India alimentano grandi gare d'appalto che favoriscono i fornitori nazionali in grado di gestire le certificazioni locali. Giappone e Corea del Sud innovano soluzioni miniaturizzate in fibra ottica per camere bianche per semiconduttori, mentre il Sud-est asiatico attrae investimenti diretti esteri in gigafabbriche di batterie che specificano condotti non metallici per impieghi gravosi. Le normative sui contenuti regionali incoraggiano le joint venture, come il progetto di joint venture in Nord America per la fibra ottica di ABB-Niedax, ora replicato nei mercati ASEAN.
Mercato europeo della gestione dei cavi
L'Europa progredisce costantemente, poiché i codici per l'edilizia intelligente e gli obiettivi in materia di energie rinnovabili mantengono i livelli di spesa, sebbene la complessa documentazione CPR estenda le fasi di pre-gara. L'elettrificazione della linea automobilistica tedesca richiede supporti flessibili per catene portacavi e il cluster di data center londinesi del Regno Unito investe in soluzioni compatte sottopavimento. I corridoi eolici dell'Europa orientale presentano nuovi bacini di entrate, sebbene con specifiche sensibili al prezzo che privilegiano le passerelle zincate rispetto ai materiali compositi.
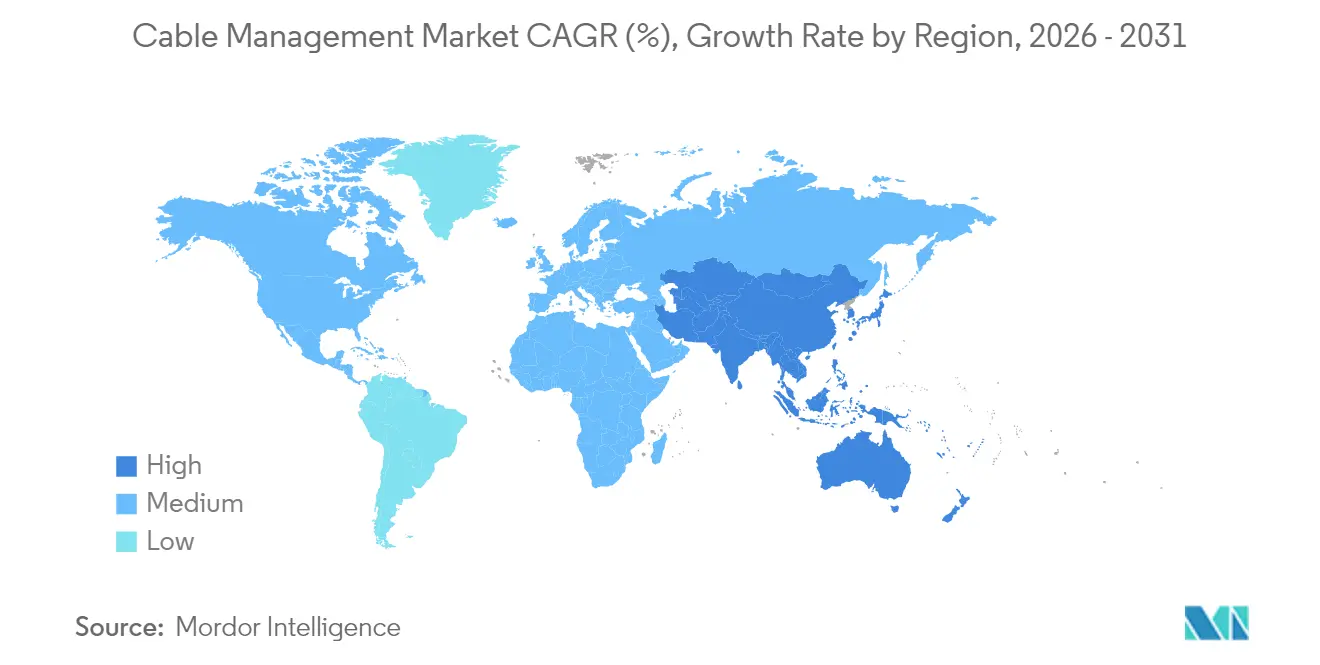
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
La regolamentazione che influenza la domanda di gestione dei cavi proviene sempre più dalle norme di telecomunicazione e di sicurezza degli edifici che regolano l'installazione, l'etichettatura e la resistenza al fuoco. Nel settore delle telecomunicazioni, la FCC ha finalizzato le norme aggiornate per le licenze di approdo dei cavi sottomarini nell'ottobre 2025 e ha fissato il 7 maggio 2026 come data di entrata in vigore delle norme riviste per l'installazione sui pali, che riguardano la selezione del percorso fisico, le procedure di accesso e la documentazione per l'instradamento dei cavi sui pali e presso gli impianti di approdo. Diversi enti nazionali hanno inoltre emanato quadri normativi per l'installazione volti a proteggere le infrastrutture condivise, tra cui il quadro normativo della Commissione per le comunicazioni dell'Uganda sull'installazione, la manutenzione, la protezione e lo smaltimento delle fibre ottiche, in vigore dal 1° gennaio 2026, e le linee guida preliminari per l'installazione dei cavi dell'Autorità per le comunicazioni del Kenya, pubblicate nell'aprile 2026 (data di entrata in vigore indicata come TBD).
L'attività di standardizzazione sta inoltre inasprendo i requisiti tecnici per l'instradamento e l'identificazione dei cavi in ambienti ad alta densità. La Cina ha pubblicato la norma GB/T 46331-2025 per i cavi in fibra ottica a superficie diretta (entrata in vigore il 1° maggio 2026), mentre l'ITU-T ha approvato la Raccomandazione L.405 (novembre 2025) sui componenti di cablaggio preconnettorizzati per FTTx, supportando approcci più modulari e con terminazione in fabbrica. Le norme di sicurezza e prestazioni per le reti di contenimento e per gli edifici continuano ad evolversi attraverso aggiornamenti come la IEC 61386-22:2021/COR1:2025 per i sistemi di canalizzazione e la PD CLC/TS 50658:2025 per i sistemi di gestione dei cavi, che forniscono supporto per cavi con resistenza intrinseca al fuoco e innalzano i requisiti di conformità per materiali, test e documentazione nei mercati regolamentati.
Analisi della catena del valore
La catena del valore della gestione dei cavi comprende le materie prime a monte (acciaio zincato, alluminio, acciaio inossidabile e leghe resistenti alla corrosione, polimeri PVC/HDPE/FRP, additivi per ritardanti di fiamma senza alogeni, elementi di fissaggio e rivestimenti), la produzione intermedia (formatura e finitura dei metalli per canaline e passerelle, estrusione e stampaggio per condotti e raccordi, lavorazione e assemblaggio di connettori e pressacavi e kit di accessori) e la verifica e l'approvazione (certificazioni UL e test di resistenza al fuoco e di prestazione per i prodotti utilizzati in installazioni regolamentate). A valle, il mercato si muove attraverso i distributori di materiale elettrico e i canali OEM diretti verso EPC, integratori di data center, appaltatori di reti di telecomunicazioni e installatori industriali, dove la disponibilità di manodopera e la predisposizione alla prefabbricazione influenzano l'equilibrio tra kit modulari e sistemi assemblati in loco.
I colli di bottiglia tendono a riflettere sia la volatilità delle materie prime sia i vincoli di certificazione e logistica. Il contesto del rapporto evidenzia oscillazioni del 15% nei prezzi spot dell'acciaio zincato e del PVC all'inizio del 2025, che hanno portato i fornitori ad accorciare la validità delle offerte e a utilizzare contratti indicizzati. Sottolinea inoltre che le linee di prodotti specializzate per le plastiche ignifughe devono affrontare cicli di certificazione di 18-24 mesi, con i percorsi di test UL 2556 e UL 94 citati nel contesto del rapporto. Per le realizzazioni nel settore delle telecomunicazioni, le discussioni con i fornitori indicano lunghi tempi di consegna per la fibra ad alte prestazioni e i componenti di media tensione durante i picchi di domanda, determinando un passaggio dagli acquisti just-in-time a impegni di volume a lungo termine e scorte di sicurezza. Ciò rafforza il ruolo dei grandi distributori e dei produttori verticalmente integrati nel rispettare le tempistiche di implementazione dei data center hyperscale e della banda larga.
Panorama competitivo
Il mercato della gestione dei cavi mostra una moderata concentrazione: i primi cinque fornitori controllano collettivamente circa il 45%, bilanciati da una lunga coda di specialisti regionali. Major affermate come ABB, Schneider Electric, Eaton e Legrand implementano l'integrazione verticale e overlay SaaS digitali per difendere la quota di mercato. Il consolidamento dei distributori accelera; le 17 acquisizioni di Sonepar nel 2024 hanno aggiunto 2.2 miliardi di euro di fatturato e ampliato la presenza a scaffale dei marchi OEM preferiti.
Joint venture e acquisizioni "tuck-in" ampliano la gamma di prodotti, ABB e Niedax integrano il know-how in automazione con l'esperienza nei tray, mentre l'acquisizione di VASS da parte di Legrand amplia la gestione della fibra per i clienti hyperscale. I rivoluzionari tecnologici si concentrano sui tray intelligenti con sensori integrati e dashboard cloud; le prime implementazioni mostrano un calo del 30% del tempo medio di riparazione grazie alla rapida individuazione dei guasti.
Le richieste di brevetto si concentrano su miscele di materiali compositi e moduli accessori a clip, suggerendo una futura differenziazione attraverso la velocità di installazione. I concorrenti regionali sfruttano la prossimità, le normative personalizzate e i tempi di consegna più brevi per competere con gli operatori storici, soprattutto in Asia. I leader di mercato rispondono localizzando la fabbricazione e offrendo librerie BIM che si integrano con i flussi di lavoro degli appaltatori.
Leader del settore della gestione dei cavi
Schneider SE elettrico
Eaton Corporation plc
ABB
HellermannTyton Group PLC
Prodotti Chatsworth, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Schneider Electric ha lanciato in Sudafrica la gamma di interruttori automatici scatolati EasyPact CVS C4, estendendo le correnti nominali fino a 1600 A per applicazioni a bassa tensione non critiche. Il lancio supporta architetture di distribuzione a maggiore capacità che spesso richiedono un instradamento, una segregazione e una protezione più strutturati dei cavi di alimentazione all'interno di quadri elettrici, sale di distribuzione e percorsi adiacenti. Inoltre, rafforza il rinnovamento del portafoglio regionale di Schneider Electric, in quanto i progetti di elettrificazione aumentano la densità di carico negli impianti commerciali e industriali.
- Giugno 2025: Schneider Electric ha presentato le configurazioni modulari prefabbricate EcoStruxure Pod Data Center, pensate per implementazioni di intelligenza artificiale ad alta densità e per accelerare l'elaborazione dei dati. L'approccio a pod privilegia tempi di realizzazione più rapidi e layout fisici più ripetibili, aumentando l'adozione di percorsi di cablaggio, sistemi di contenimento e kit di installazione standardizzati. Segnala inoltre il continuo impegno dei fornitori nell'integrare la distribuzione dell'energia e l'infrastruttura fisica in fattori di forma modulari per la realizzazione di data center.
- Dicembre 2024: Prysmian ha completato l'acquisizione di Encore Wire per circa 4.2 miliardi di dollari, ampliando la propria presenza in Nord America e la gamma di prodotti elettrici offerti. L'operazione rafforza il potere contrattuale e la disponibilità di cavi e relativi ecosistemi di installazione, supportando offerte integrate e una fornitura più affidabile per grandi progetti nei settori delle energie rinnovabili, industriale e delle costruzioni. Le maggiori economie di scala a livello di fornitore di cavi influiscono anche sulle esigenze di stoccaggio e compatibilità a valle per capicorda, pressacavi e sistemi di contenimento utilizzati insieme ai conduttori installati.
Ambito e metodologia
La gestione dei cavi si riferisce alla gestione dei cavi elettrici o ottici in un armadio. Prodotti quali passerelle portacavi, scale e cestelli portacavi supportano un cavo attraverso percorsi di cablaggio.
Il mercato della gestione dei cavi è segmentato per prodotto (passerelle per cavi, canaline per cavi, canaline per cavi, connettori e pressacavi per cavi, portacavi, capicorda e scatole di giunzione/distribuzione), industria dell'utente finale (IT e telecomunicazioni, edilizia, energia e servizi di pubblica utilità , manifatturiero, commerciale) e geografia (Nord America, Europa, Asia-Pacifico, Resto del mondo (America Latina, Medio Oriente e Africa)). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti di cui sopra.
Per prodotto
| Canaline |
| Canalizzazioni per cavi |
| Condotti per cavi |
| Connettori per cavi e pressacavi |
| Portacavi |
| Capicorda |
| Scatole di giunzione/distribuzione |
| Cravatte, coperture, elementi di fissaggio, clip |
Per settore degli utenti finali
| IT e telecomunicazioni |
| Edilizia |
| Energia e Utilities |
| Produzione |
| Commerciale |
| Strutture sanitarie |
Per tipo di materiale
| Metallico (acciaio, alluminio) |
| Non metallico (PVC, HDPE, FRP) |
Per canale di installazione
| Sopra e sotto |
| Sotto il pavimento |
| Montaggio a parete |
| Sotterraneo / Sepolto |
Per geografia
| Nord America | Stati Uniti | |
| Canada | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia Pacific | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
| Per prodotto | Canaline | ||
| Canalizzazioni per cavi | |||
| Condotti per cavi | |||
| Connettori per cavi e pressacavi | |||
| Portacavi | |||
| Capicorda | |||
| Scatole di giunzione/distribuzione | |||
| Cravatte, coperture, elementi di fissaggio, clip | |||
| Per settore degli utenti finali | IT e telecomunicazioni | ||
| Edilizia | |||
| Energia e Utilities | |||
| Produzione | |||
| Commerciale | |||
| Strutture sanitarie | |||
| Per tipo di materiale | Metallico (acciaio, alluminio) | ||
| Non metallico (PVC, HDPE, FRP) | |||
| Per canale di installazione | Sopra e sotto | ||
| Sotto il pavimento | |||
| Montaggio a parete | |||
| Sotterraneo / Sepolto | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Russia | |||
| Resto d'Europa | |||
| Asia Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Resto dell'Asia Pacific | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Resto d'Africa | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quale tasso di crescita è previsto per il mercato della gestione dei cavi fino al 2031?
Si prevede che il mercato crescerà a un CAGR del 9.95% tra il 2026 e il 2031.
Quale regione aumenterà la domanda più rapidamente nel periodo di previsione?
Si prevede che l'area Asia-Pacifico registrerà l'espansione più rapida, con un CAGR dell'10.71% entro il 2031.
Quale categoria di prodotti si prevede crescerà più rapidamente?
Si prevede che i connettori e i pressacavi cresceranno a un CAGR del 10.52% entro il 2031.
Quale segmento verticale di utenti finali detiene oggi la quota maggiore?
Nel 2025, l'informatica e le telecomunicazioni detenevano una quota del 28.24%.
In che modo le oscillazioni dei prezzi delle materie prime incidono sui fornitori?
La volatilità dei prezzi dell'acciaio zincato e del PVC comprime i margini, spingendo i fornitori a ridurre la validità delle quotazioni e a valutare alternative in materiali compositi.
Perché le installazioni sotterranee stanno guadagnando terreno?
I progetti di rafforzamento della rete e di trasmissione di energia rinnovabile favoriscono i sistemi interrati, che dovrebbero crescere a un CAGR del 10.48%.


