

Dimensioni e quota del mercato degli armadietti
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
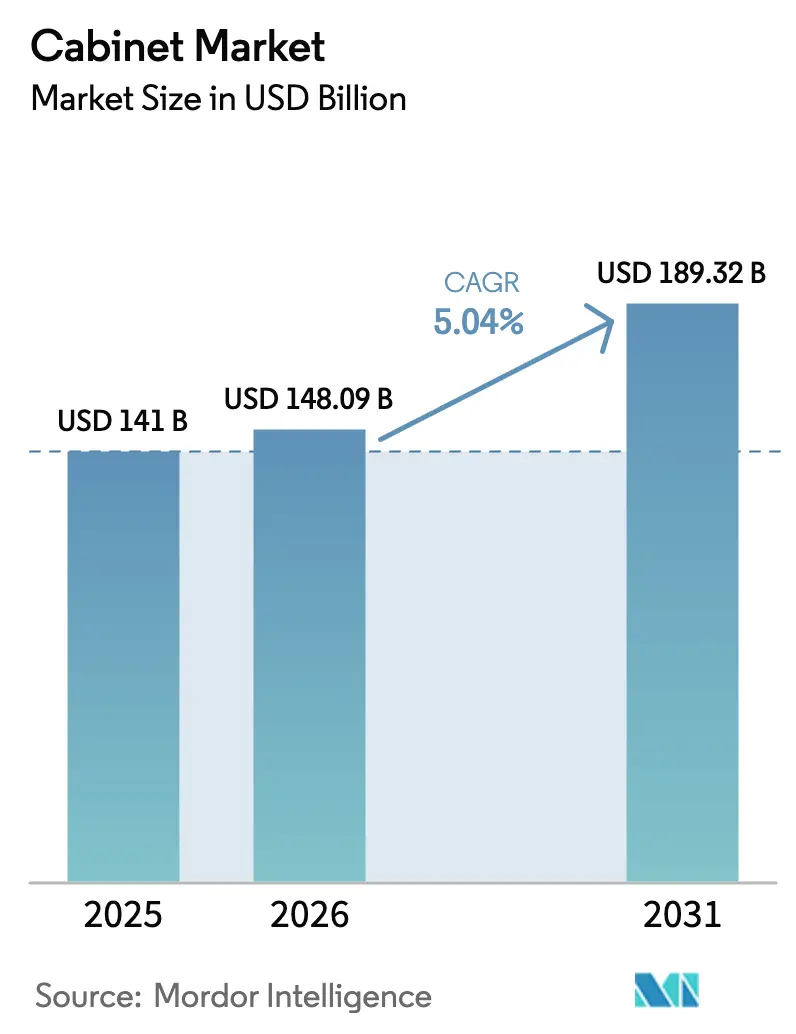
| Dimensione del mercato (2026) | 148.09 miliardo di dollari |
| Dimensione del mercato (2031) | 189.32 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.04% CAGR |
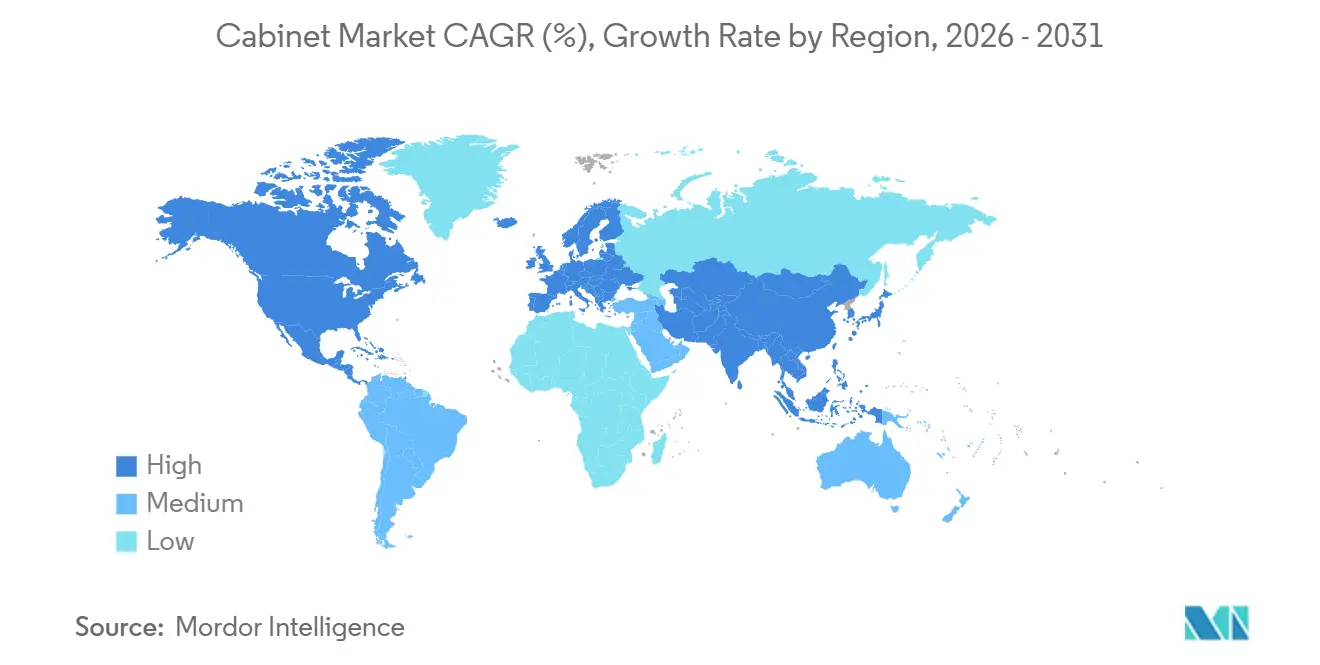
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
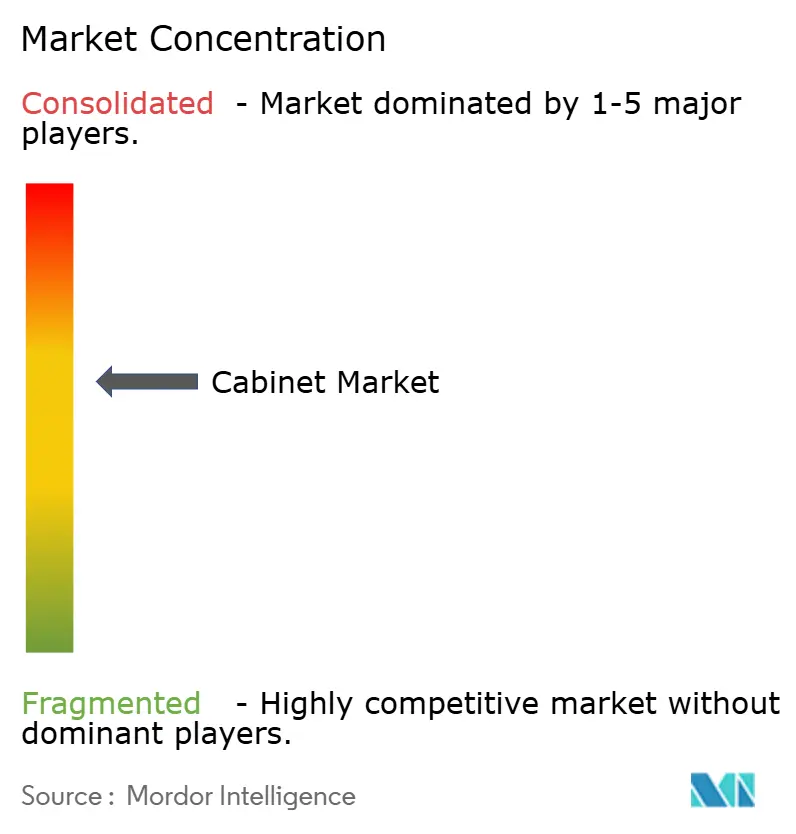
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli armadietti di Mordor Intelligence
Si prevede che il mercato dei mobili per cucina crescerà da 141 miliardi di dollari nel 2025 a 148.09 miliardi di dollari nel 2026 e raggiungerà i 189.32 miliardi di dollari entro il 2031, con un CAGR del 5.04% nel periodo 2026-2031. Il mercato dei mobili per cucina comprende mobili da cucina, mobili da bagno e altri sistemi di contenimento per ambienti residenziali e commerciali, con una crescita sostenuta da cambiamenti nel mix di prodotti, riallineamento dei canali e influenze normative e di design che modellano il comportamento d'acquisto e il posizionamento competitivo. La domanda è trainata dalle attività di ristrutturazione, dall'adozione di soluzioni modulari e senza telaio in contesti urbani vincolati e da una quota crescente di percorsi di scoperta e acquisto online, che stanno rimodellando la curva del costo del servizio per produttori e rivenditori. Gli effetti di mix sono visibili nella crescita più rapida delle linee di produzione pronte per il montaggio, nel predominio costante dei materiali in legno, accompagnato da un recupero delle installazioni esterne in metallo, e nel continuo orientamento degli acquirenti commerciali verso soluzioni standardizzate e durevoli che accorciano i cicli di installazione. Le catene di fornitura globali rimangono sensibili alle tariffe doganali, alle oscillazioni dei costi di produzione e ai requisiti di certificazione, che nel loro insieme orientano il mercato dei mobili verso materiali conformi, processi ad alta efficienza energetica e una documentazione verificabile della catena di custodia per gli input in legno.
Punti chiave del rapporto
- Per tipologia, le configurazioni semi-personalizzate hanno dominato il mercato con una quota di mercato del 46.39% nel 2025, la più alta tra le tipologie di prodotto. Si prevede che il mercato delle configurazioni pronte per il montaggio crescerà a un CAGR del 7.26% fino al 2031.
- Per applicazione, i mobili da cucina rappresentavano una quota di mercato del 69.39% nel 2025, la quota di mercato più elevata per applicazione. Si prevede che il mercato dei mobili da bagno crescerà a un CAGR del 7.87% fino al 2031.
- Per quanto riguarda il materiale, il legno deteneva una quota del 71.84% nel 2025, diventando la principale quota di mercato per i mobili in metallo. Si prevede che il mercato dei mobili in metallo crescerà a un CAGR del 6.37% fino al 2031.
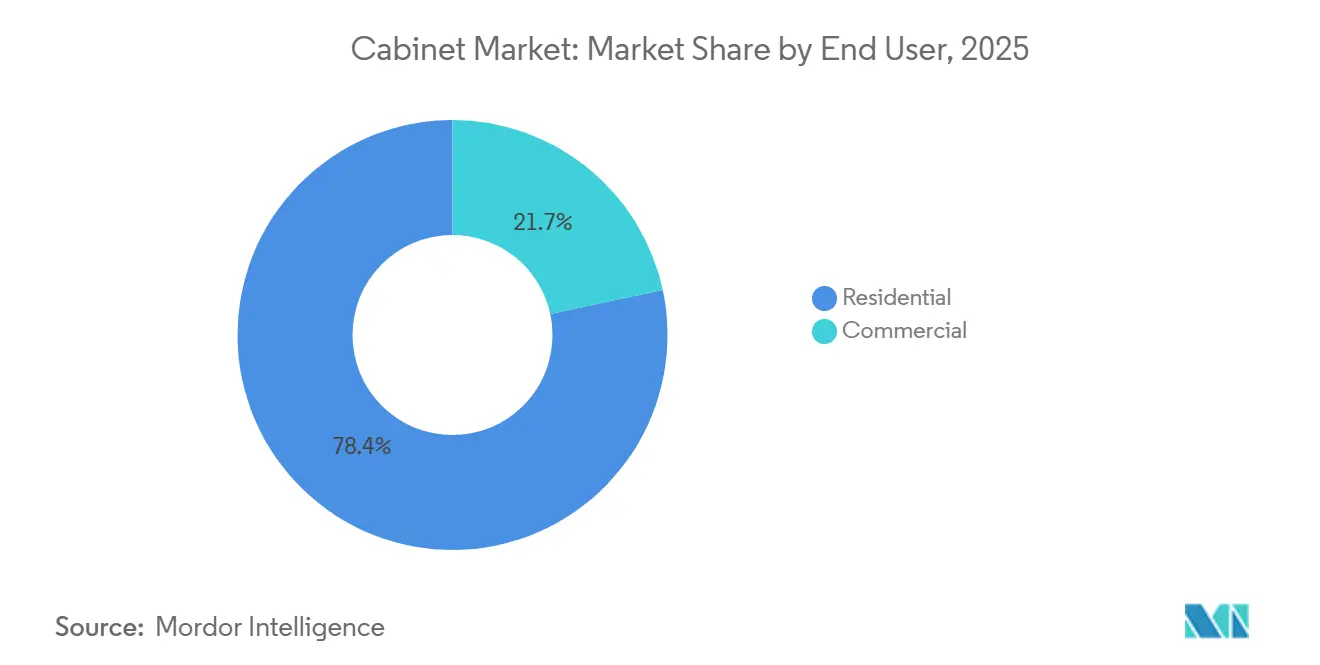
- Per quanto riguarda l'utenza finale, il mercato residenziale rappresentava il 78.35% nel 2025, la quota di mercato più elevata per gli armadi. Si prevede che il mercato degli armadi per progetti commerciali crescerà a un CAGR dell'8.24% fino al 2031.
- Per canale di distribuzione, nel 2025 l'offline deteneva una quota del 66.36%, la più alta nel mercato dei mobili per cucina. Si prevede che il mercato dei mobili per cucina online crescerà a un CAGR del 9.39% fino al 2031.
- In termini geografici, il Nord America è in testa con una quota del 38.39% nel 2025, la quota di mercato più elevata per regione. Si prevede che il mercato dei mobili per l'Asia-Pacifico crescerà a un CAGR dell'8.38% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei mobili da cucina
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Diffuso passaggio a cucine modulari e senza telaio | + 1.3% | Europa, Nord America, APAC | Medio termine (2–4 anni) |
| Il boom edilizio multifamiliare e l'aumento delle ristrutturazioni favoriscono le linee di stock e RTA | + 1.0% | Nord America, Europa, APAC urbano | A breve termine (≤2 anni) |
| Accelerazione della crescita dell'e-commerce nel settore dell'arredamento per cucine e bagni | + 0.8% | Nord America, Europa occidentale, Globale | Medio termine (2–4 anni) |
| Miglioramenti per la vita all'aperto e l'ospitalità che stimolano mobili resistenti alle intemperie | + 0.6% | Nord America, Europa, Resort APAC/MEA | Medio termine (2–4 anni) |
| Spinta politica per il legno certificato e gli input riciclati | + 0.4% | Europa, Nord America, APAC urbano | A lungo termine (≥4 anni) |
| Emersione di soluzioni di armadi intelligenti abilitate all'IoT | + 0.7% | Cina, Nord America, Europa | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Diffuso passaggio a cucine modulari e senza telaio
I mobili senza telaio, caratterizzati da una struttura ad accesso completo, stanno guadagnando quote di mercato eliminando la cornice frontale. Questo design consente cassetti più ampi, frontali a sovrapposizione completa e una maggiore capacità interna, offrendo guadagni di quasi due cifre in termini di spazio contenitivo a parità di ingombro. Il mercato dei mobili ha ampliato le opzioni senza telaio, concentrandosi su appartamenti urbani e case più piccole, dove l'ottimizzazione dello spazio e l'estetica minimalista sono fondamentali. L'influenza del design europeo rimane forte, con strumenti di progettazione modulari che consentono a proprietari di case e installatori di configurare configurazioni senza telaio con accessori di stoccaggio integrati. I rivenditori globali stanno ampliando i formati di progettazione e ordine per cucine e bagni, semplificando le decisioni attraverso la visualizzazione, la progettazione digitale e assortimenti curati. I rivenditori di grandi formati stanno aprendo nuovi punti di progettazione e ordine, migliorando la visibilità e l'accesso alle configurazioni senza telaio e modulari.
Il boom edilizio multifamiliare e l'aumento delle ristrutturazioni favoriscono le linee di stock e RTA
Il mercato dei mobili da cucina sta beneficiando di una solida attività di ristrutturazione e di progetti di costruzione di edifici plurifamiliari che privilegiano specifiche standardizzate e ripetibili, adatte a formati standard e pronti per l'assemblaggio. I cicli di sostituzione dei mobili da cucina si attestano in genere tra i 15 e i 20 anni, il che mantiene un ritmo costante di domanda nei canali di riparazione e ristrutturazione e supporta l'aggiornamento dei prodotti che enfatizzano funzionalità, spazio di archiviazione e miglioramenti del flusso di lavoro in cucine e bagni. Le linee RTA (Ready-to-Assemble) che soddisfano budget più ristretti e tempi di installazione più rapidi continuano a crescere, grazie alla crescente diffusione di strumenti di ricerca e configurazione digitali che semplificano la progettazione e l'ordinazione attraverso scelte guidate e visualizzazioni. L'attività di ristrutturazione in Nord America è rimasta sostenuta fino al 2026, con progetti guidati da professionisti che si sono stabilizzati anche se i proprietari di casa hanno ricalibrato i budget per mobili, superfici e accessori [1] NAHB.ORG Multifamily Housing Market Will Decline in 2024 while Remodeling Market Will Hold Steady | NAHB . Il passaggio a configurazioni standard e RTA (Ready-to-Assemble) è rafforzato dalla velocità di consegna, dalla semplicità di installazione e dall'ampia disponibilità presso centri per il bricolage, reti di rivenditori e siti web di vendita diretta al consumatore, che insieme estendono la portata a segmenti di clientela sensibili al prezzo.
Accelerazione della crescita dell'e-commerce nel settore dell'arredamento per cucine e bagni
La penetrazione dell'e-commerce accelera a livello globale nelle categorie di mobili per bagno e cucina, integrando i canali tradizionali, come osservato dalla National Kitchen & Bath Association nei report sulle prospettive del settore [2] NKBA Trademarks https://kb.nkba.org/research/2025-kitchen-bath-market-outlook-july-update/ . Le piattaforme digitali migliorano l'accessibilità ai prodotti per mobili, con i segmenti di vendita al dettaglio nordamericani che segnalano una crescita prudente legata alle tendenze online. L'approvvigionamento transfrontaliero europeo supporta la distribuzione di mobili per il bagno. I mercati dell'Asia-Pacifico sono leader in termini di volume per la vendita al dettaglio online di mobili per la casa. Le analisi dell'associazione evidenziano che la trasparenza dei prezzi influenza le vendite di mobili attraverso modelli ibridi. La crescita delle infrastrutture digitali in Medio Oriente favorisce la penetrazione nelle aree emergenti. I membri della Kitchen Cabinet Manufacturers Association sottolineano la complementarietà dell'e-commerce rispetto alla dipendenza dagli showroom.
Miglioramenti per la vita all'aperto e l'ospitalità che stimolano mobili resistenti alle intemperie
Le tendenze del settore dell'ospitalità e della vita all'aperto aumentano la domanda di armadi da esterno resistenti alle intemperie a livello globale, supportate dalla crescita sostenuta del turismo, con arrivi internazionali in aumento del 5% nei primi nove mesi del 2025, secondo i dati di UN Tourism. Oltre 1.1 miliardi di turisti hanno viaggiato a livello internazionale fino a settembre 2025, stimolando il miglioramento di resort e strutture ricettive che richiedono armadi resistenti [3] UN Tourism International Tourist https://www.untourism.int/news/international-tourist-arrivals-up-5-in-the-first-nine-months-of-2025 . Gli sviluppi costieri nordamericani danno priorità ai materiali resilienti per gli spazi esterni. Le espansioni del settore alberghiero in Medio Oriente si concentrano su integrazioni di lusso resistenti alle intemperie. L'ecoturismo europeo incorpora armadi da esterno sostenibili. Le regioni costiere dell'Asia-Pacifico enfatizzano unità modulari e durevoli. Il barometro di UN Tourism indica una domanda resiliente che guida le applicazioni commerciali di armadi da esterno in tutti i climi.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Le oscillazioni nei costi del legname e dei pannelli riducono i margini dei produttori | -0.9% | Esposizione globale più elevata in Nord America | A breve termine (≤2 anni) |
| Il divario persistente di manodopera specializzata nella falegnameria allunga i tempi di consegna | -0.6% | Nord America, Europa | Medio termine (2–4 anni) |
| Tariffe e sentenze antidumping destabilizzano le catene di approvvigionamento RTA | -0.4% | Nord America, Europa, centri manifatturieri asiatici | Medio termine (2–4 anni) |
| Gli alti tassi dei mutui frenano la spesa per la ristrutturazione delle case | -0.3% | Nord America | A breve termine (≤2 anni) |
| Fonte: Intelligenza di Mordor | |||
Le oscillazioni nei costi del legname e dei pannelli riducono i margini dei produttori
La volatilità dei prezzi di input ha pesato sul mercato dei mobili perché legname e pannelli rappresentano una quota significativa delle strutture di costo del prodotto finito, il che riduce i margini o impone aggiustamenti di prezzo pass-through che possono frenare la domanda. Gli indici dei prezzi del legname per strutture degli Stati Uniti hanno registrato cali mensili alla fine del 2025, pur rimanendo superiori rispetto all'anno precedente, il che dimostra l'incertezza che i team di approvvigionamento devono gestire nel corso dei trimestri. I dazi sul legname di conifere canadesi sono aumentati nel corso del 2025 e, combinati con le aliquote antidumping, hanno aumentato l'onere effettivo transfrontaliero sui principali input di legno che confluiscono in molti componenti di mobili spediti agli stabilimenti statunitensi. Parallelamente, i produttori di mobili hanno citato le pressioni sui costi di resina e adesivi per i substrati in truciolare e MDF e hanno ridotto le finestre di blocco dei prezzi sulle offerte per limitare l'esposizione a rapide oscillazioni dei prezzi di input e dei supplementi. In questo contesto, il mercato dei mobili sta puntando su alternative di progettazione in base al valore, sull'ottimizzazione del mix e sulla disciplina dell'inventario, rafforzando al contempo la conformità ai limiti di emissione del Titolo VI del CARB e del TSCA per il legno composito, che restano requisiti non negoziabili per l'accesso al mercato.
Il divario persistente di manodopera specializzata nella falegnameria allunga i tempi di consegna
La carenza di manodopera qualificata nei settori della falegnameria, della falegnameria e dell'installazione continua a prolungare i tempi di consegna per progetti premium e personalizzati, spingendo alcuni acquirenti verso opzioni semi-personalizzate e di serie che possono essere consegnate più rapidamente. Nel 2025, la maggior parte delle aziende di cucine e bagni ha segnalato una carenza di manodopera da moderata a grave, a causa delle difficoltà di reclutamento che influenzano direttamente la pianificazione, la produttività e la soddisfazione del cliente. Il mercato dei mobili sta rispondendo con investimenti in formazione, flussi di lavoro di progettazione digitale e automazione di fabbrica per ridurre i colli di bottiglia, stabilizzare la qualità e migliorare la coerenza dell'installazione in cantiere. Le aziende dell'intero ecosistema dei prodotti per l'edilizia hanno evidenziato la necessità di ampliare i percorsi di apprendistato e di impegnarsi nella fidelizzazione del personale per attrarre nuovi talenti, aspetto che rimane fondamentale con il pensionamento dei lavoratori esperti. Nel breve termine, gli elevati requisiti salariali per gli installatori esperti e gli arretrati prolungati nelle officine personalizzate continuano a rafforzare la domanda di offerte modulari e ben definite, che possano essere installate in modo efficiente da squadre più piccole.
Analisi del segmento
Per tipo: le configurazioni RTA guidano la crescita nonostante il predominio semi-personalizzato
Gli armadi semi-personalizzati dominano il mercato con una quota di mercato del 46.39% nel 2025, offrendo un equilibrio tra personalizzazione ed efficienza dei costi che si adatta ai budget di ristrutturazione e agli standard dei costruttori. La loro varietà di stili di ante, finiture e opzioni di stoccaggio attrae professionisti del design e installatori, bilanciando estetica e disponibilità. Gli armadi personalizzati rimangono una nicchia per progetti di alta gamma, nonostante le sfide in termini di manodopera e tempi di consegna, mentre gli armadi di serie supportano programmi di costruzione su larga scala incentrati su velocità e uniformità. La modularità sta guadagnando terreno nei segmenti semi-personalizzati e personalizzati, poiché i produttori semplificano le piattaforme per migliorare scalabilità, intercambiabilità ed efficienza dei costi. Si prevede che gli armadi semi-personalizzati manterranno la loro leadership, mentre gli armadi pronti per il montaggio (RTA) cresceranno rapidamente, trainati dalla velocità di consegna e da considerazioni sui costi.
Si prevede che i mobili RTA cresceranno a un CAGR del 7.26% fino al 2031, supportati da assortimenti online, pianificatori visivi e centri per la casa rivolti ad acquirenti attenti ai costi e piccoli appaltatori. I rivenditori stanno adottando formati di pianificazione e ordine, supporto alla progettazione e punti di ritiro per ridurre costi e tempi di consegna. La semplicità di installazione dei mobili RTA riduce il fabbisogno di manodopera qualificata, affrontando la carenza di manodopera. I marchi leader stanno potenziando gli strumenti digitali per la configurazione del layout, l'esplorazione delle finiture e le liste di acquisto pronte per l'acquisto, compatibili con gli imballaggi RTA. Si prevede che questi progressi aumenteranno la quota di mercato dei mobili RTA, mentre i mobili semi-personalizzati rimarranno centrali nelle regioni con un'intensa attività di ristrutturazione.
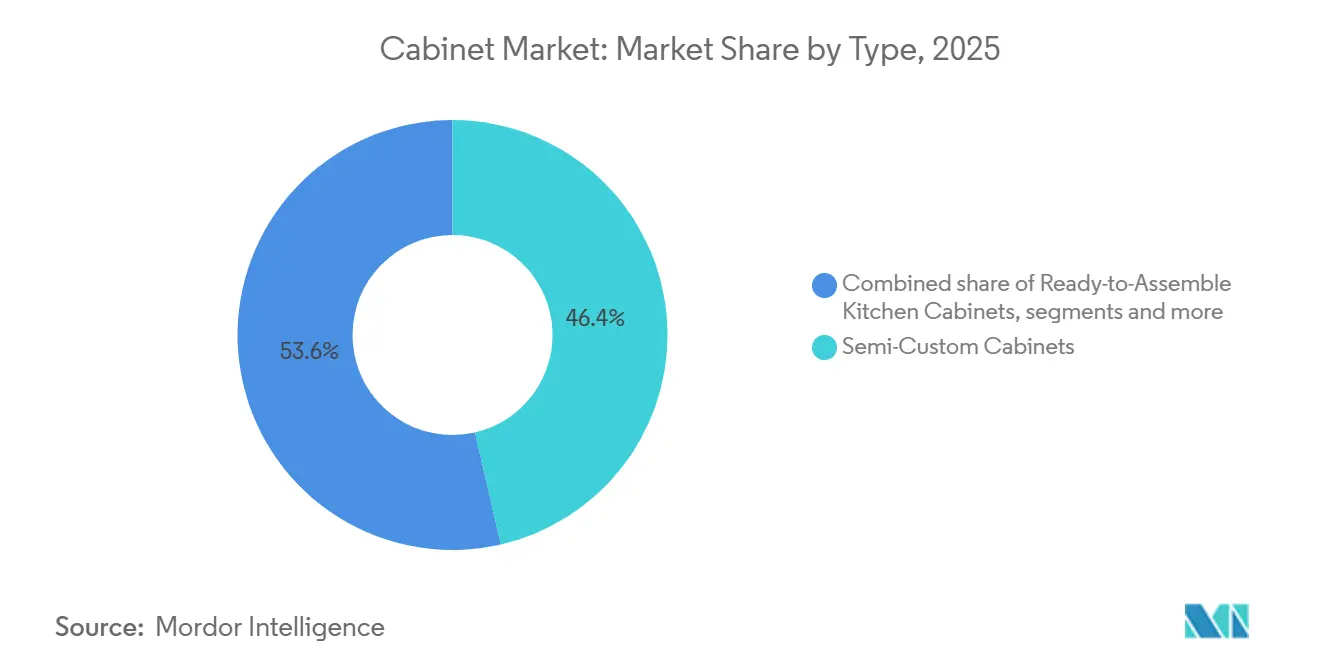
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: Dominanza della cucina con mobili da bagno in accelerazione
Nel 2025, i mobili da cucina rappresentavano il 69.39% del mercato delle applicazioni, evidenziando il loro ruolo centrale nella spesa per le ristrutturazioni e nelle specifiche delle nuove case. Le cucine richiedono una maggiore metratura lineare, spazi di stoccaggio più profondi e un maggiore utilizzo di hardware e accessori rispetto ad altri ambienti, con conseguente aumento del fatturato per progetto. La crescente adozione di dispense a tutta altezza, contenitori nascosti e sistemi organizzativi integrati aumenta la scelta dei materiali per le linee di mobili e gli accessori. I pannelli integrati per elettrodomestici e le funzionalità predisposte per i pannelli migliorano l'aspetto estetico dei mobili, sostenendo prezzi elevati nelle fasce di prezzo medio-alte. Questi fattori mantengono le cucine dominanti nel mercato dei mobili, anche se altri ambienti ne ampliano l'utilizzo.
Si prevede che i mobili da bagno cresceranno a un CAGR del 7.87% fino al 2031, trainati dalla domanda di mobili con alimentazione integrata, organizer per cassetti e finiture in legno o testurizzate. Lo spazio a portata di mano rimane una priorità, incoraggiando cassetti più profondi, estraibili e un migliore utilizzo verticale intorno a lavandini e specchi. Soluzioni di archiviazione personalizzate per la cura della persona, elettrodomestici per la cura dei capelli e dispositivi di ricarica nascosti stanno guadagnando terreno. La durata e la conformità a basse emissioni di COV sono fondamentali nei bagni, influenzando lo sviluppo dei prodotti insieme alle tendenze del design. Con l'avanzare dei cicli di ristrutturazione nei bagni principali e secondari, i fornitori stanno allineando le offerte per catturare l'attenzione degli utenti nelle case unifamiliari e plurifamiliari.
Per materiale: ritenzione del legno con guadagni di metallo nei segmenti esterni
Il legno detiene una quota di mercato del 71.84% nel 2025, trainata dalle sue texture naturali, dalle diverse finiture e dalle opzioni certificate che soddisfano gli standard sulle emissioni e sulla catena di custodia. I consumatori prediligono le venature del legno visibili su ante e frontali dei cassetti, soprattutto nelle finiture calde e naturali per spazi moderni e di transizione. I produttori di mobili si riforniscono sempre più di legno certificato secondo i programmi FSC e PEFC e garantiscono la conformità agli standard sulle emissioni CARB e TSCA Titolo VI. Le aziende con approvvigionamento nordamericano ed europeo enfatizzano la tracciabilità e la silvicoltura responsabile, allineandosi ai programmi di bioedilizia preferiti da sviluppatori e acquirenti istituzionali, riducendo al contempo i rischi normativi.
Si prevede che i mobili in metallo cresceranno a un CAGR del 6.37% fino al 2031, supportati da cucine da esterno, strutture ricettive e applicazioni ad alta resistenza. L'acciaio inossidabile, comprese le varianti di grado marino, è apprezzato per la resistenza alla corrosione, la facilità di pulizia e la longevità nelle installazioni in prossimità di mare e piscine. Le opzioni polimeriche come i mobili da esterno in HDPE si stanno espandendo grazie alla resistenza all'acqua e ai raggi UV, alla bassa manutenzione e alla riciclabilità. L'aumento degli spazi abitativi all'aperto con contenitori, lavelli e sistemi di refrigerazione integrati aumenta la domanda di mobili in metallo e polimeri, insieme a superfici in pietra e materiali compositi. Si prevede che la quota di mercato del metallo crescerà nei progetti outdoor di fascia alta, mentre il legno rimarrà dominante nelle applicazioni interne residenziali e commerciali.
Per utente finale: maggioranza residenziale con espansione commerciale
Gli utenti finali residenziali hanno rappresentato il 78.35% della domanda di mobili nel 2025, evidenziando l'importanza delle case unifamiliari e plurifamiliari sul mercato. I proprietari di case danno priorità agli ammodernamenti di cucine e bagni per il valore di rivendita e la funzionalità quotidiana, generando una domanda costante di mobili. Le case datate in Nord America e in Europa sostengono cicli di sostituzione, anche durante i rallentamenti nella costruzione di nuove case, mantenendo attive le reti di concessionari e i centri per la casa. I produttori hanno mantenuto flussi costanti attraverso i canali retail e costruttori nel 2025, nonostante la normalizzazione del mix di prodotti e la disciplina dei prezzi post-pandemia. Un supporto alla progettazione accessibile e servizi di pianificazione del progetto consentono agli acquirenti residenziali di allineare gli ammodernamenti con budget e tempistiche, soddisfacendo al contempo le esigenze funzionali e di conformità.
Si prevede che i progetti commerciali, tra cui ospitalità, uffici, vendita al dettaglio, assistenza sanitaria e istruzione, cresceranno a un CAGR dell'8.24% fino al 2031. Sviluppatori e proprietari di strutture si concentrano su finiture durevoli, componenti standardizzati e installazioni rapide. Il settore dei mobili risponde a queste esigenze con soluzioni che bilanciano estetica e componenti sostituibili, riducendo i costi del ciclo di vita nelle aree ad alto traffico. Gli obiettivi di bioedilizia e gli standard di qualità dell'aria interna influenzano le specifiche, con rivestimenti a basso contenuto di COV e legno composito conforme alle normative. I grandi complessi residenziali multifamiliari stimolano la crescita utilizzando pacchetti di mobili uniformi per installazioni e turnover efficienti. Il mercato dei mobili è ben posizionato per fornire sistemi scalabili e conformi a tutti i portafogli e le regioni.
Per canale di distribuzione: predominio offline con impennata online
I canali offline dominano il mercato dei mobili con una quota del 66.36%, trainati da showroom specializzati, reti di concessionari e centri per la casa che offrono esperienze di prodotto tattili, progettazione professionale e servizi di installazione. Questi canali beneficiano della formazione dei produttori, degli investimenti in espositori e del marketing cooperativo, consentendo a progettisti e team di vendita di gestire progetti complessi per cucine e bagni. I produttori con solide partnership con rivenditori e costruttori sottolineano l'importanza dei canali offline per progetti ad alta complessità e soluzioni personalizzate. Servizi integrati in negozio, come misurazione, layout e supporto logistico, semplificano la gestione del progetto dalla pianificazione all'installazione. I canali offline rimangono vitali per i progetti ad alta intensità di servizio e per gli acquirenti che cercano una collaborazione di progettazione di persona.
Si prevede che le piattaforme online cresceranno a un CAGR del 9.39% fino al 2031, trainate da configuratori, strumenti di visualizzazione e ordini diretti per linee RTA e semi-personalizzate. Rivenditori e marchi stanno integrando esperienze digitali e fisiche con strumenti di pianificazione virtuale e prenotazione appuntamenti, riducendo le difficoltà nella ricerca e nell'acquisto. Gli investimenti in strumenti di ricerca prodotti intuitivi, visualizzazione AR e contenuti chiari migliorano la comprensione da parte dei consumatori di strutture, finiture e opzioni di stoccaggio. I grandi rivenditori stanno espandendo soluzioni ibride online-offline con punti di pianificazione e ordine e punti di ritiro localizzati, riducendo i costi e migliorando la fiducia degli acquirenti. Questi progressi rimodellano la selezione dei mobili, raggiungendo i consumatori attenti al budget, mantenendo al contempo la conformità e gli standard di servizio.
Analisi geografica
Mercato dei mobili in Nord America
Nel 2025, il Nord America rappresentava il 38.39% del mercato dei mobili componibili, con gli Stati Uniti in testa grazie alla forte attività di ristrutturazione e a una rete consolidata di rivenditori e centri per la casa. Le vendite mensili hanno registrato fluttuazioni, poiché la normalizzazione dei prezzi, le preoccupazioni tariffarie e la gestione delle scorte hanno spinto ad acquisti cauti. L'andamento delle vendite di mobili componibili in stock, semi-personalizzati e personalizzati rifletteva le condizioni macroeconomiche, la stagionalità e le variazioni regionali dei progetti. La volatilità dei prezzi del legname e le tariffe canadesi sul legno tenero hanno complicato la pianificazione, mentre gli standard sulle emissioni di formaldeide hanno influenzato l'approvvigionamento di legno composito. Il mercato è rimasto trainato da progetti di riparazione e ristrutturazione, da una domanda costante di mobili semi-personalizzati e da un maggiore utilizzo di strumenti online per pacchetti RTA e in stock.
Mercato europeo dei mobili
L'Europa funge da polo chiave per la produzione e la progettazione di mobili, con un'elevata domanda di design senza telaio e modulari supportati da fornitori e partner all'avanguardia nel settore dei macchinari. La Germania è leader nelle categorie di stoccaggio, mentre gli standard di sostenibilità, la circolarità e la produzione a basso consumo energetico plasmano la domanda regionale. I produttori si concentrano su legno certificato, compositi a basse emissioni e finiture all'acqua per soddisfare le normative e le aspettative dei consumatori. I rivenditori con basi produttive europee investono in capacità e automazione per cucine e sistemi di stoccaggio, sfruttando scalabilità e conformità. Si prevede che la stabilizzazione delle condizioni macroeconomiche guiderà una crescita moderata nelle ristrutturazioni e nelle nuove costruzioni selettive, con particolare attenzione a design premium e sostenibili.
Mercato dei mobili da cucina nella regione Asia-Pacifico
Si prevede che l'area Asia-Pacifico crescerà a un CAGR dell'8.38% fino al 2031, trainata dall'urbanizzazione, dall'aumento dei redditi e dall'adozione di cucine in stile occidentale adattate a spazi più piccoli. Il settore dell'arredamento cinese ha registrato una variabilità di fatturato e profitti nel 2025 a causa di una domanda e di condizioni di costo contrastanti. I fornitori regionali si stanno espandendo nel Sud-est asiatico e in Medio Oriente, integrando la pianificazione digitale e piattaforme modulari negli showroom. Il mercato enfatizza il valore, lo stoccaggio compatto e la rapidità di installazione, oltre alla conformità agli standard certificati per il legno e le emissioni. Si prevede che gli investimenti nelle infrastrutture di vendita al dettaglio stimoleranno le vendite di mobili assistiti online e l'adozione di mobili in kit nel periodo di previsione.
Panorama normativo
Il mercato dei mobili da cucina opera in un contesto di normative ambientali e sui materiali sempre più stringenti, che incidono sull'approvvigionamento del legno, sui materiali compositi e sul commercio transfrontaliero. Negli Stati Uniti, i limiti di formaldeide per i prodotti in legno composito (40 CFR Parte 770), conformi al Titolo VI del TSCA e al CARB, rimangono requisiti fondamentali per l'accesso al mercato dei mobili realizzati con compensato di legno duro, MDF e truciolato. A partire dal 22 marzo 2024, i produttori di prodotti laminati sono stati designati come produttori di pannelli per determinati prodotti. Nel febbraio 2026, l'EPA statunitense ha proposto aggiornamenti agli standard di emissione di formaldeide per i prodotti in legno composito, concentrandosi su nuovi metodi di prova per il controllo qualità e aumentando l'attenzione alla conformità per i fornitori di pannelli, i produttori di mobili e gli importatori.
In Europa, il Regolamento UE sulla deforestazione (EUDR) introduce requisiti di dovuta diligenza per i prodotti derivati dal legno, inclusa la tracciabilità basata sulla geolocalizzazione, con date di applicazione fissate al 30 dicembre 2026 (grandi e medie imprese) e al 30 giugno 2027 (micro e piccole imprese). La Commissione europea ha emanato ulteriori misure di supporto all'attuazione nel luglio 2026, tra cui aggiornamenti agli strumenti di definizione dell'ambito di applicazione del prodotto (aggiornamenti dell'Allegato I), ribadendo la necessità per le filiere di fornitura di mobili di documentare la tracciabilità delle materie prime in legno. Sul fronte commerciale, i dazi statunitensi ai sensi della Sezione 301 continuano a influenzare i costi di sbarco per le importazioni di mobili del Capitolo 94 del Sistema Armonizzato (HTS), in particolare per i prodotti provenienti dalla Cina, condizionando le decisioni di approvvigionamento per le linee di mobili componibili e di fascia economica.
Analisi della catena del valore
La catena del valore dei mobili inizia con le materie prime e i componenti a monte, tra cui legno massello, compensato/MDF/truciolato, resine e adesivi, rivestimenti e ferramenta come cerniere e guide, oltre all'imballaggio. La conformità (normative sul legno composito allineate al Titolo VI del TSCA/CARB) e la volatilità dei prezzi del legno e dei pannelli influenzano le strategie di approvvigionamento. I produttori intermedi trasformano pannelli e legname in strutture, ante e sistemi di cassetti attraverso lavorazioni meccaniche, finiture e assemblaggio, per poi assemblarli con ferramenta e accessori in formati standard, semi-personalizzati, personalizzati e pronti per il montaggio (RTA). I vincoli di falegnameria e installazione aumentano l'attenzione alla progettazione per la produzione, alla standardizzazione e alla modularità pronta per la fabbrica, mentre le esigenze di certificazione e documentazione per le materie prime in legno estendono le attività di qualificazione e audit dei fornitori.
La distribuzione a valle si basa su centri per la casa, rivenditori/showroom di cucine e bagni, canali di costruzione e commercio elettronico diretto al consumatore, con un utilizzo crescente di pianificatori e configuratori digitali che spostano il carico di lavoro pre-vendita verso la ricerca e la preventivazione online. La logistica e le politiche commerciali rimangono variabili che incidono sui costi di servizio sia per i componenti che per i mobili finiti, soprattutto per gli assortimenti RTA (Ready-to-Assemble) che dipendono dalle importazioni. L'esposizione ai dazi e i controlli doganali amplificano il ruolo della diversificazione dell'approvvigionamento, del nearshoring e del posizionamento delle scorte, mentre i modelli di evasione degli ordini ibridi (spedizione a domicilio, spedizione in negozio e ritiro in loco) coesistono sempre più con i servizi di consegna e installazione di progetti gestiti dagli showroom.
Panorama competitivo
Il mercato dei mobili in Nord America e in alcune parti d'Europa è da moderatamente a fortemente consolidato, con portafogli di marchi, reti di concessionari e partnership di vendita al dettaglio che offrono significativi vantaggi di scala. I principali produttori hanno semplificato le piattaforme di prodotto e migliorato l'utilizzo degli impianti nel 2025, reinvestendo i risparmi in automazione, strumenti digitali e servizi. Un'importante fusione a magazzino tra due importanti marchi nordamericani di mobili si è concentrata su approvvigionamento, ottimizzazione della produzione ed efficienze generali. I rivenditori di arredamento per la casa di grandi dimensioni hanno ampliato la loro offerta di mobili attraverso formati "plan-and-order", dando priorità alla pianificazione di sistemi per cucine e bagni nelle nuove sedi metropolitane degli Stati Uniti. Gli enti di certificazione e gli enti regolatori hanno continuato a promuovere la differenziazione competitiva premiando gli investimenti iniziali nella catena di custodia, nei materiali a basse emissioni e nell'efficienza energetica.
MasterBrand ha riportato un fatturato netto di 2,700.4 milioni di dollari e un EBITDA rettificato di 363.6 milioni di dollari per l'anno fiscale 2024. L'acquisizione di un marchio di mobili nel 2024 ha ampliato la sua portata di canale e ha contribuito al fatturato netto. American Woodmark, con un fatturato netto di 1,709.6 milioni di dollari per l'anno fiscale 2025, ha ottimizzato le sue operazioni, tra cui la chiusura di uno stabilimento in Virginia nell'ambito di un'iniziativa di riduzione dei costi e dei servizi. Nell'agosto 2025, le due società hanno annunciato una fusione interamente in azioni con l'obiettivo di raggiungere 90 milioni di dollari di fatturato annuo entro tre anni e una crescita dell'utile per azione diluito rettificato entro il secondo anno successivo alla chiusura [4] American Woodmark Corporation, "AWC 2025 Annual Report", American Woodmark, americanwoodmark.com . Queste strategie enfatizzano la standardizzazione della piattaforma, l'ottimizzazione della rete e l'abilitazione digitale per migliorare il servizio e ridurre i costi unitari.
I rivenditori globali hanno sostenuto la crescita del mercato dei mobili nel 2025, con vendite online che hanno superato un quarto del fatturato del più grande marchio di arredamento per la casa. Questo rivenditore ha aperto 66 nuovi punti vendita negli Stati Uniti, concentrandosi su sistemi per cucine, bagni e armadi, grazie a un investimento omnicanale multimiliardario. Gli Stati Uniti hanno mantenuto una tariffa del 25% ai sensi della Sezione 232 su alcune importazioni di mobili, posticipando l'aumento previsto al 50% fino a gennaio 2027, aggiungendo complessità per gli importatori e gli acquirenti sensibili al prezzo. La conformità al Titolo VI del TSCA e alla Fase 2 del CARB ha influenzato le strategie sui materiali, in particolare per i prodotti e le finiture in legno composito. Produttori e rivenditori si sono concentrati sull'ottimizzazione dei canali, sulla pianificazione digitale e sui materiali certificati per promuovere la differenziazione e la resilienza nel mercato dei mobili.
Leader del settore dei mobili
IKEA
Società di Masco
La società americana Woodmark
Gruppo di falegnameria
Gruppo Oppein Home Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: La Kitchen Cabinet Manufacturers Association (KCMA) ha evidenziato l'ordine esecutivo del Presidente Trump per il rafforzamento dei controlli doganali, che impedisce agli importatori esteri registrati di utilizzare procedure di ingresso informali per le spedizioni di basso valore. La misura inasprisce i controlli nel commercio elettronico transfrontaliero e nei flussi di importazione, influenzando le dinamiche competitive per le categorie di mobili da cucina, dove il prezzo è un fattore determinante, e che si trovano ad affrontare spedizioni sottodichiarate o non conformi.
- Maggio 2026: MasterBrand, Inc. ha completato la fusione interamente in azioni con American Woodmark il 28 maggio 2026. La società risultante dalla fusione continuerà a operare come MasterBrand, Inc. (MBC), mentre American Woodmark diventerà una sua controllata al 100%. L'operazione aumenta le dimensioni dei portafogli di mobili standard, semi-personalizzati e di alta gamma, e innalza il livello di leva negli acquisti e di ottimizzazione della rete produttiva in Nord America.
- Settembre 2025: KraftMaid Cabinetry ha introdotto sette nuove finiture di colore, ampliando la sua gamma standard e la collezione ColorCast per progetti di cucine e bagni. Questo rinnovamento favorisce la differenziazione nei canali di vendita, sia in showroom che presso i rivenditori, dove l'ampiezza di finiture e stili influenza le conversioni e gli abbinamenti, soprattutto per i programmi semi-personalizzati legati alla domanda di ristrutturazioni.
Ambito e metodologia
Nel rapporto viene trattata un’analisi di fondo completa del mercato dei mobili, che include una valutazione del mercato parentale, le tendenze emergenti per segmenti e mercati regionali, cambiamenti significativi nelle dinamiche di mercato e una panoramica del mercato. Il rapporto presenta anche la valutazione qualitativa e quantitativa analizzando i dati raccolti dagli analisti del settore e dai partecipanti al mercato nei punti chiave della catena del valore del settore.
| Mobili da cucina pronti per il montaggio (RTA) |
| Armadi preassemblati/di magazzino |
| Armadi semi-personalizzati |
| Armadi personalizzati |
| Armadi da cucina |
| Armadietti da bagno |
| Altre applicazioni |
| Legno (MDF) |
| Metallo |
| Altre materie prime |
| Residenziale |
| Commerciale |
| Online |
| disconnesso |
| Nord America | Canada |
| Stati Uniti | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente e Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo | Mobili da cucina pronti per il montaggio (RTA) | |
| Armadi preassemblati/di magazzino | ||
| Armadi semi-personalizzati | ||
| Armadi personalizzati | ||
| Per Applicazione | Armadi da cucina | |
| Armadietti da bagno | ||
| Altre applicazioni | ||
| Per materiale | Legno (MDF) | |
| Metallo | ||
| Altre materie prime | ||
| Per utente finale | Residenziale | |
| Commerciale | ||
| Per canale di distribuzione | Online | |
| disconnesso | ||
| Per geografia | Nord America | Canada |
| Stati Uniti | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente e Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali saranno le dimensioni del mercato dei mobili da cucina nel 2026 e con quale rapidità si prevede che crescerà fino al 2031?
Si stima che il mercato dei mobili da cucina varrà 148.09 miliardi di dollari nel 2026 e si prevede che raggiungerà i 189.32 miliardi di dollari entro il 2031, con un CAGR del 6.18%.
Quali tipologie di prodotti guidano la domanda nel mercato globale dei mobili e quali sono in più rapida crescita?
Le linee semi-personalizzate avranno una quota del 46.39% nel 2025, mentre si prevede che le linee pronte per l'assemblaggio cresceranno più rapidamente, con un CAGR del 7.26% fino al 2031.
Quali sono le applicazioni più importanti per la domanda odierna di mobili?
I mobili da cucina hanno rappresentato il 69.39% della domanda del 2025 e rimangono l'applicazione principale, mentre si prevede che i mobili da bagno cresceranno a un CAGR del 7.87% fino al 2031.
Come stanno cambiando i materiali nella produzione e nelle specifiche dei mobili?
Nel 2025 il legno ha mantenuto la sua posizione dominante, con una quota del 71.84%, mentre gli armadi in metallo stanno guadagnando terreno con le tendenze della vita all'aria aperta e si prevede che cresceranno a un CAGR del 6.37%.
Quali canali di vendita stanno attualmente determinando gli acquisti di mobili?
Nel 2025 i canali offline hanno rappresentato il 66.36%, trainati dai servizi di supporto alla progettazione degli showroom e di installazione, mentre si prevede che i canali online cresceranno a un CAGR del 9.39% entro il 2031.
Quali tendenze regionali definiscono l'attuale domanda di mobili e le prospettive di crescita?
Il Nord America è stato in testa con una quota del 38.39% nel 2025 grazie alla forza delle ristrutturazioni, mentre si prevede che l'Asia-Pacifico sarà la regione in più rapida crescita con un CAGR dell'8.38% fino al 2031.


