

Dimensioni e quota di mercato dei servizi di valutazione aziendale
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 4.16 miliardo di dollari |
| Dimensione del mercato (2031) | 5.69 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.46% CAGR |
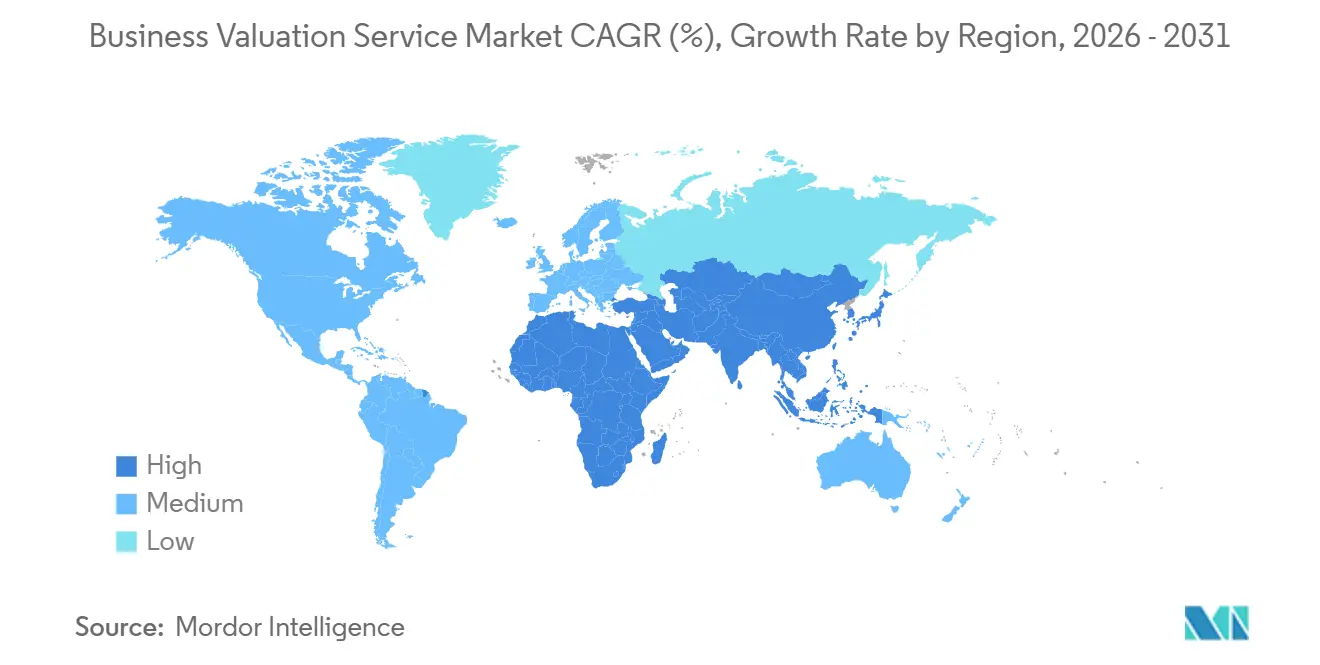
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
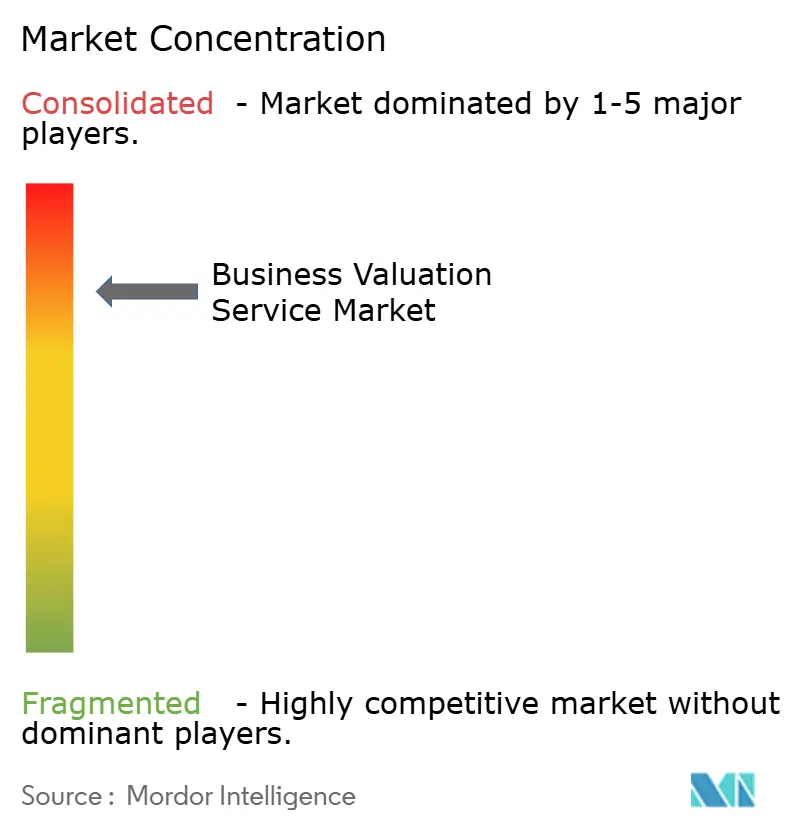
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei servizi di valutazione aziendale a cura di Mordor Intelligence
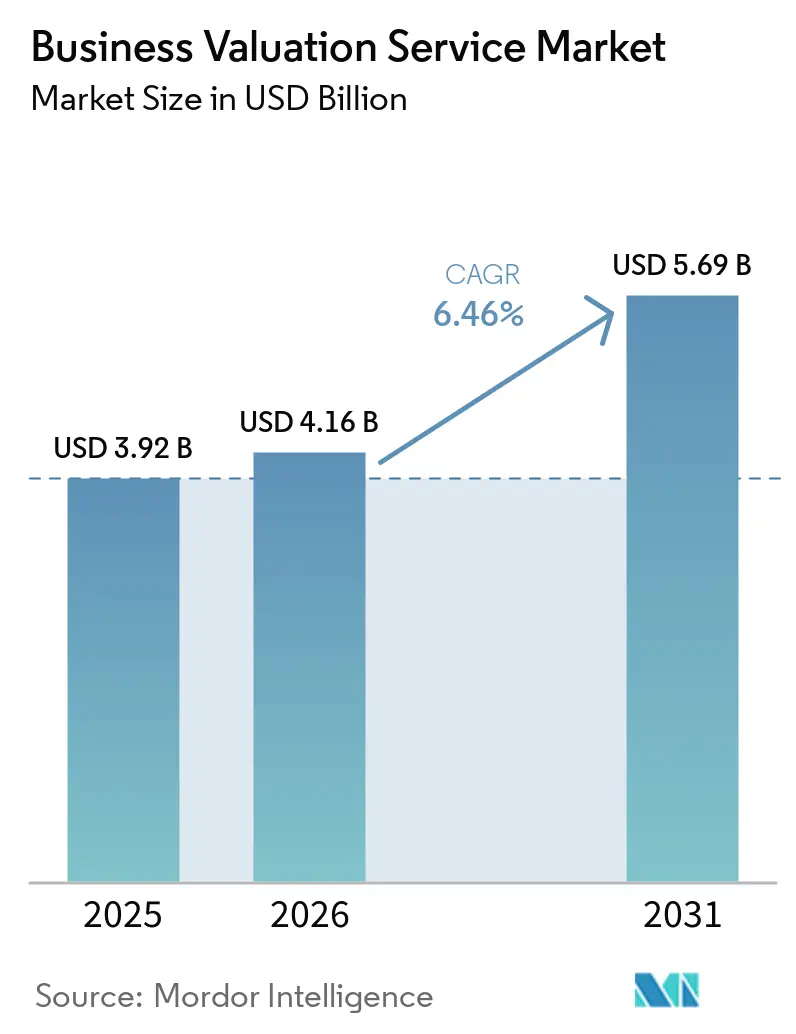
Il mercato dei servizi di valutazione aziendale aveva un valore di 3.92 miliardi di dollari nel 2025 e si stima che crescerà da 4.16 miliardi di dollari nel 2026 a 5.69 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.46% durante il periodo di previsione (2026-2031).
La domanda è sostenuta dai requisiti contabili basati sul fair value, da portafogli di attività immateriali più complessi e dall'espansione del credito privato. Il volume globale delle fusioni e acquisizioni ha raggiunto i 3.2 miliardi di dollari nella prima metà del 2026, con un aumento del 44% su base annua, mentre il valore delle operazioni transfrontaliere ha raggiunto gli 820 miliardi di dollari, in crescita del 63%. Queste transazioni richiedono pareri di congruità, studi di allocazione del prezzo di acquisto e analisi di rivalutazione della base imponibile. Anche il mercato dei servizi di valutazione aziendale beneficia di operazioni più ampie e complesse, che richiedono un lavoro più approfondito su attività immateriali, titoli complessi e giurisdizioni multiple. I fornitori stanno rispondendo attraverso l'assunzione di specialisti, investimenti tecnologici e modelli di servizio ricorrenti per fondi e investitori del mercato privato.
Punti chiave del rapporto
- Nel 2025, la rendicontazione finanziaria e la valutazione al fair value dei fondi detenevano il 33.87% della quota di mercato dei servizi di valutazione aziendale, e si prevede che lo stesso segmento crescerà a un tasso annuo composto (CAGR) dell'8.12% fino al 2031.
- Per tipologia di servizio, la valutazione d'impresa ha conquistato il 47.56% della quota di mercato nel 2025, mentre si prevede che la valutazione ricorrente del portafoglio o del NAV Mark crescerà a un tasso annuo composto (CAGR) dell'8.45% fino al 2031.
- Per tipologia di fornitore, le reti di contabilità e servizi professionali detenevano il 35.76% della quota di mercato dei servizi di valutazione aziendale nel 2025, mentre si prevede che i professionisti indipendenti e gli enti di valutazione registrati cresceranno a un tasso annuo composto del 7.78% fino al 2031.
- Per tipologia di cliente, le società operative e gli emittenti si sono aggiudicati il 36.96% della quota di mercato dei servizi di valutazione aziendale nel 2025, mentre si prevede che i gestori e i veicoli di investimento in asset alternativi cresceranno a un tasso annuo composto dell'8.62% fino al 2031.
- Per settore di utilizzo finale, i settori tecnologia, media e telecomunicazioni hanno conquistato il 20.09% della quota di mercato dei servizi di valutazione aziendale nel 2025, e si prevede che lo stesso segmento crescerà a un tasso annuo composto (CAGR) del 7.92% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Nord America deteneva il 49.68% della quota di mercato dei servizi di valutazione aziendale, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 9.12% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei servizi di valutazione aziendale
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento delle attività di fusioni e acquisizioni, private equity e transazioni societarie. | + 2.2% | Globale, concentrato in Nord America ed Europa occidentale | A breve termine (≤ 2 anni) |
| Crescente richiesta di valutazioni aziendali indipendenti in ambito di rendicontazione finanziaria e regolamentare. | + 1.4% | A livello globale, il Nord America e l'Unione Europea sono all'avanguardia nell'adozione. | Medio termine (2-4 anni) |
| Aumento dei requisiti di valutazione per le imprese immateriali, complesse e difficili da valutare. | + 0.9% | A livello globale, la regione Asia-Pacifico sta guadagnando terreno rapidamente. | A lungo termine (≥ 4 anni) |
| Espansione dei mercati privati e investimenti in società non quotate. | + 0.6% | Nord America, Europa e Asia-Pacifico | Medio termine (2-4 anni) |
| Aumento delle attività transfrontaliere in materia di contenzioso fiscale, di ristrutturazione e commerciale. | + 0.5% | Diffusione globale, con ricadute in Asia-Pacifico, Medio Oriente e Africa. | Medio termine (2-4 anni) |
| Maggiore adozione di dati, analisi e strumenti digitali nella fornitura di servizi di valutazione | + 0.4% | Global | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento delle attività di fusioni e acquisizioni, private equity e transazioni societarie.
Il valore globale delle fusioni e acquisizioni (M&A) ha raggiunto i 3 trilioni di dollari nel 2025, con un aumento del 31% rispetto al 2024, e ha raggiunto i 3.2 trilioni di dollari nel primo semestre del 2026. Il private equity ha anche un ampio backlog di exit, con circa 32,000 società in portafoglio in attesa di vendita e un backlog stimato di 3.8 trilioni di dollari [1] JP Morgan, “2026 Global M&A Mid-Year Outlook,” JP Morgan Investment Banking, jpmorgan.com . La liquidità disponibile del private equity, pari a 2.2 trilioni di dollari, supporta veicoli di continuazione, carve-out e exit strutturate. Queste transazioni richiedono valutazioni indipendenti, pareri di congruità, allocazioni del prezzo di acquisto e analisi complesse dei titoli. Le transazioni transfrontaliere e multi-parte aumentano ulteriormente la complessità della valutazione. Ciò supporta la domanda di fornitori specializzati in valutazioni aziendali.
Crescente richiesta di valutazioni aziendali indipendenti in ambito di rendicontazione finanziaria e regolamentare.
L'ASC 820 e l'IFRS 13 richiedono la misurazione del fair value per molte attività finanziarie e non finanziarie, creando requisiti di valutazione ricorrenti [2] IFRS Foundation, “IFRS 13 Fair Value Measurement,” IFRS Foundation, ifrs.org . Le attività di livello 3 richiedono un giudizio significativo perché gli input di mercato osservabili sono limitati. La crescente domanda di investimenti nei mercati privati e di attività complesse aumenta la domanda di valutazione indipendente e di documentazione di supporto. Gli investimenti legati all'IA, le attività di transizione energetica e altre posizioni difficili da valutare ampliano ulteriormente questo requisito. L'American Institute of Certified Public Accountants e la National Association of Certified Valuators and Analysts hanno anche pubblicato linee guida sull'uso responsabile dell'IA nelle attività di valutazione e di analisi forense. Questi requisiti rafforzano la domanda di fornitori accreditati con documentazione solida e supporto di audit.
Aumento dei requisiti di valutazione per le imprese immateriali, complesse e difficili da valutare.
Nel 2025 gli investimenti globali in beni immateriali hanno superato i 10 trilioni di dollari, evidenziando la crescente importanza dei beni immateriali nel valore aziendale [3] Organizzazione Mondiale della Proprietà Intellettuale, “World Intangible Investment Highlights 2026”, Organizzazione Mondiale della Proprietà Intellettuale, wipo.int . I modelli di IA, i dataset proprietari, i software e i diritti digitali spesso non hanno prezzi di mercato osservabili, il che richiede una valutazione basata sul reddito e un significativo giudizio professionale. Il Gruppo Europeo delle Associazioni dei Periti ha pubblicato una bozza di documento per gli standard europei di valutazione aziendale per i beni immateriali nel febbraio 2026. L'Organizzazione Mondiale della Proprietà Intellettuale e altre organizzazioni hanno anche lanciato la Rete di Valutazione dei Beni Immateriali nel 2026. Questi sviluppi indicano una maggiore standardizzazione e requisiti di documentazione. L'aumento delle acquisizioni di IA e delle attività di licenza tecnologica dovrebbe ulteriormente aumentare la domanda di valutazione specialistica dei beni immateriali.
Espansione dei mercati privati e investimenti in società non quotate.
Il private equity, il private credit e altri investimenti nei mercati privati richiedono valutazioni ricorrenti perché non dispongono di prezzi di mercato facilmente osservabili. Moody's ha previsto che gli asset in gestione nel private credit supereranno i 2 trilioni di dollari nel 2026, a supporto della continua domanda di servizi di valutazione [4] Moody's, “Will Private Credit Maintain Its Momentum in 2026,” Moody's CreditView, moodys.com . Gli obblighi di reporting trimestrali e semestrali creano incarichi ricorrenti che vanno oltre il lavoro legato alle transazioni. I fondi evergreen e a capitale perpetuo aumentano ulteriormente la necessità di ripetute valutazioni indipendenti del valore patrimoniale netto. Un maggiore controllo da parte di investitori e autorità di regolamentazione aumenta anche la domanda di valutazioni indipendenti e difendibili. Ciò crea opportunità per i fornitori con dati sui mercati privati, competenze sui fondi e capacità di consulenza indipendente.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Carenza di professionisti esperti e qualificati nella valutazione aziendale | -1.2% | Globale, il più acuto in Nord America | A breve termine (≤ 2 anni) |
| Pressione sui costi delle valutazioni standardizzate e a bassa complessità | -0.8% | Nord America e Europa | A breve termine (≤ 2 anni) |
| Disponibilità limitata di dati comparativi e di mercato affidabili per le imprese private | -0.5% | Mercati emergenti, Asia-Pacifico, Medio Oriente e Africa | Medio termine (2-4 anni) |
| Rischi di responsabilità professionale, regolamentari e di contenzioso | -0.3% | Global | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Carenza di professionisti esperti e qualificati nella valutazione aziendale
Negli Stati Uniti, il bacino di professionisti qualificati in valutazione aziendale è limitato, il che crea una carenza di capacità a fronte di una domanda in crescita. L'American Society of Appraisers (ASA) sottolinea che la valutazione aziendale richiede formazione, esami ed esperienza specializzati, mentre l'American Institute of Certified Public Accountants (AICPA) continua a evidenziare le difficoltà di assunzione e fidelizzazione del personale nei servizi di valutazione e di analisi forense. La certificazione ASA Business Valuation richiede cinque anni di esperienza a tempo pieno, prolungando ulteriormente i tempi necessari per la formazione di professionisti senior. La concorrenza delle società di private equity e di gestione degli investimenti può inoltre distogliere analisti esperti dalle attività di valutazione. Le fusioni e acquisizioni possono aiutare le aziende a creare team di specialisti più ampi e programmi di formazione strutturati. La carenza di talenti favorisce la definizione di prezzi più elevati per incarichi complessi, ma limita la velocità con cui i fornitori possono espandere la propria capacità.
Pressione sui costi delle valutazioni standardizzate e a bassa complessità
Gli strumenti di valutazione basati sull'intelligenza artificiale stanno riducendo i tempi di consegna e i costi marginali per incarichi standardizzati come le valutazioni 409A, gli studi di impairment dell'avviamento e i calcoli. Ciò sta aumentando la trasparenza dei prezzi e la concorrenza, in particolare tra i fornitori che servono clienti di medie dimensioni. Le aziende sprovviste di tecnologia proprietaria potrebbero subire pressioni sui margini, pur dovendo sostenere costi professionali, di conformità e di responsabilità. Al contrario, le allocazioni del prezzo di acquisto, le valutazioni transfrontaliere e gli incarichi a supporto del contenzioso rimangono più impegnativi dal punto di vista discrezionale e richiedono prezzi più elevati. I fornitori più grandi possono utilizzare l'automazione per competere sui lavori di routine, riallocando al contempo i professionisti verso incarichi più complessi. Questo sta creando una differenza sempre maggiore tra la convenienza economica dei servizi di valutazione standardizzati e quella dei servizi di valutazione specialistici.
Analisi del segmento
Per scopo: gli obblighi di rendicontazione finanziaria ancorano e accelerano i ricavi
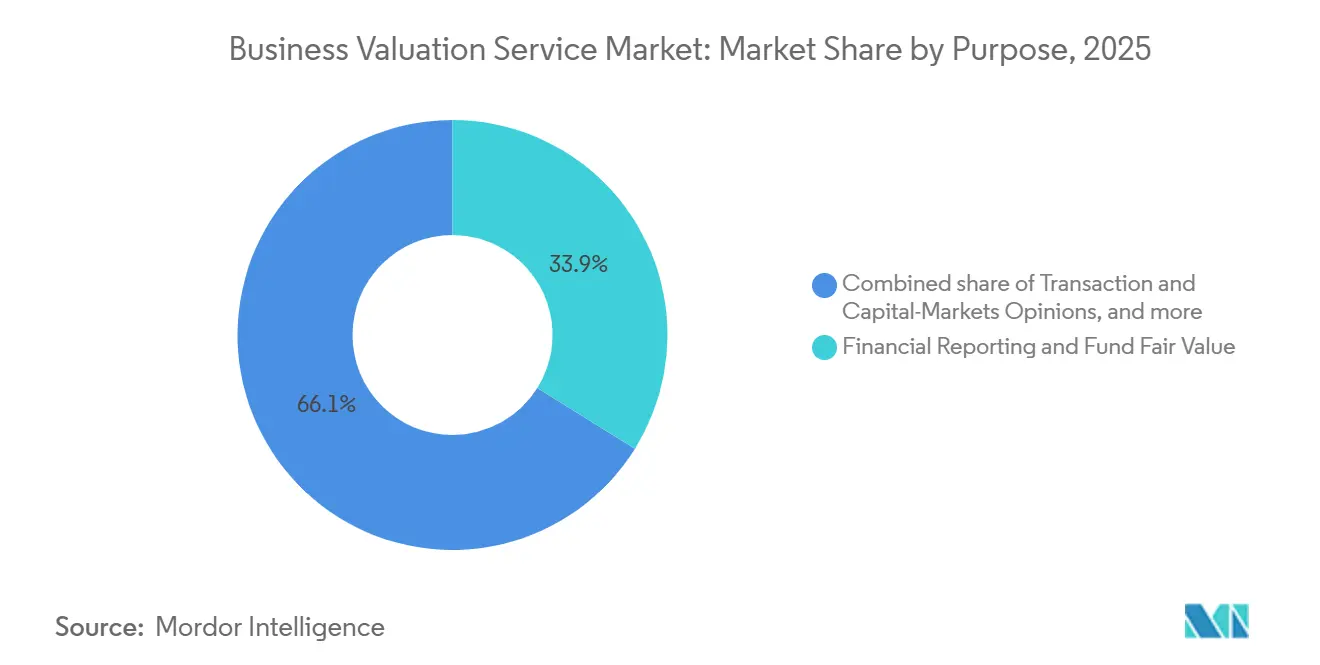
La rendicontazione finanziaria e la valutazione del fair value dei fondi rappresentavano il 33.87% dei ricavi nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) dell'8.12% fino al 2031. Questa categoria di finalità è leader sia in termini di dimensioni attuali che di crescita prevista. I bilanci certificati con aggregazioni aziendali, saldi di avviamento o portafogli di fondi richiedono un supporto periodico di livello 3 per la valutazione del fair value. I requisiti di supporto di ASC 805, ASC 350 e IFRS 3 non vengono meno quando l'attività transazionale rallenta. Si prevede che gli attivi di credito privato in gestione supereranno i 2 trilioni di dollari nel 2026. I nuovi veicoli evergreen e a capitale perpetuo aggiungono assegnazioni trimestrali e semestrali del valore patrimoniale netto.
Il mercato dei servizi di valutazione aziendale per la rendicontazione finanziaria e la valutazione del fair value dei fondi è sostenuto dalle esigenze ricorrenti di contabilità e amministrazione dei fondi. Le aziende si trovano inoltre ad affrontare ipotesi di Livello 3 più complesse, legate agli investimenti nell'intelligenza artificiale, ai costi della transizione energetica e alle normative globali sull'imposta minima. Ciò aumenta la domanda di supporto specialistico da parte dei revisori. Le valutazioni relative a transazioni e mercati dei capitali rappresentano il secondo segmento per importanza e seguono l'andamento del volume delle fusioni e acquisizioni (M&A). Gli incarichi fiscali, legali e regolamentari seguono le controversie sui prezzi di trasferimento, la conformità al Pilastro Due e le attività di pianificazione successoria. Gli incarichi relativi a controversie, contenziosi e indagini possono aumentare durante le fasi di recessione, mentre le attività di insolvenza e ristrutturazione seguono il ciclo del credito e l'invecchiamento delle partecipazioni di private equity. Queste finalità dimostrano che il lavoro di valutazione è necessario durante tutto il ciclo di vita aziendale, non solo nei periodi di intensa attività di M&A, sostenendo la quota di mercato dei servizi di valutazione aziendale per gli incarichi ricorrenti e non transazionali.
Per prodotto di coinvolgimento: i marchi di portafoglio guidano le entrate ricorrenti a tassi di crescita superiori
Nel 2025, le attività di valutazione hanno rappresentato il 47.56% del fatturato. Rimangono centrali per le perizie di congruenza in operazioni di fusione e acquisizione, per la redazione di bilanci e per le valutazioni a fini di pianificazione fiscale. Questi casi d'uso richiedono perizie complete e firmate, con una conclusione formale sul valore. Si prevede che il valore patrimoniale netto (NAV) del portafoglio ricorrente crescerà a un tasso annuo composto (CAGR) dell'8.45% fino al 2031. Questa crescita riflette il continuo utilizzo di veicoli di capitale perpetuo e fondi evergreen. Gli attivi evergreen in crediti privati in gestione hanno raggiunto i 644 miliardi di dollari a metà del 2025, in aumento del 28% rispetto alla fine del 2024.
Il mercato dei servizi di valutazione aziendale per i marchi di portafoglio ricorrenti si espande man mano che ogni veicolo crea diversi eventi di valutazione indipendenti ogni anno. Ciò converte alcuni flussi di transazioni in accordi di servizio ricorrenti e aumenta la quota di mercato dei servizi di valutazione aziendale per gli incarichi ricorrenti. I fornitori possono utilizzare il lavoro trimestrale per pianificare con maggiore certezza gli investimenti in personale e tecnologia. Gli incarichi di calcolo sono rivolti ai clienti che cercano un'opzione tra una valutazione completa e una stima preparata internamente. I prodotti di parere indipendente includono pareri di congruità e solvibilità utilizzati negli ambienti fiduciari del consiglio di amministrazione e nelle informative alla Securities and Exchange Commission. I marchi ricorrenti offrono entrate prevedibili, mentre i pareri complessi rimangono ad alta intensità di competenze e possono supportare margini più elevati. Queste linee di prodotto richiedono approcci diversi in termini di talenti, dati e investimenti operativi.
Per tipologia di fornitore: dominano le reti di contabilità, mentre i fornitori indipendenti sono in rapida crescita.
Nel 2025, le reti di servizi contabili e professionali detenevano il 35.76% del fatturato dei fornitori. La loro posizione è supportata da rapporti di revisione e consulenza, un'ampia copertura clienti e credibilità in incarichi di fusione e acquisizione complessi e regolamentati. Si prevede che i professionisti indipendenti e le entità di valutazione registrate cresceranno a un tasso annuo composto del 7.78% fino al 2031. La domanda di pareri privi di conflitti di interesse contribuisce a questa crescita. Le norme sull'indipendenza della revisione contabile possono impedire a una società di revisione in carica di fornire supporto per la valutazione del fair value al proprio cliente di revisione. Anche gli incarichi di amministrazione di fondi regionali e i modelli di pratica digitale supportano i fornitori indipendenti.
Il mercato dei servizi di valutazione aziendale trae vantaggio dal fatto che i requisiti di indipendenza riorientino le attività di rendicontazione finanziaria verso fornitori specializzati. Gli USPAP, gli International Valuation Standards e i framework europei impongono requisiti di qualificazione per incarichi complessi. Gli specialisti indipendenti in valutazione competono in base alla profondità metodologica, ai dati proprietari e alla capacità di testimoniare in qualità di esperti. Le divisioni di investment banking e finanza aziendale si concentrano maggiormente sulle perizie di congruità e sulle valutazioni di solvibilità per le acquisizioni con indebitamento (leveraged buyout). Le verifiche del credito privato e il controllo della Securities and Exchange Commission (SEC) sulle stime di Livello 3 aumentano la domanda di specialisti privi di conflitti di interesse. Il mercato dei servizi di valutazione aziendale offre un ruolo chiaro agli specialisti di livello intermedio, laddove i conflitti di interesse derivanti da audit e consulenza sulle transazioni limitano altre tipologie di fornitori. I fornitori devono comunque dimostrare qualità, indipendenza e una copertura dati sufficiente.
Per tipologia di cliente: le società operative sono le più performanti, mentre i gestori di asset alternativi registrano l'accelerazione maggiore.
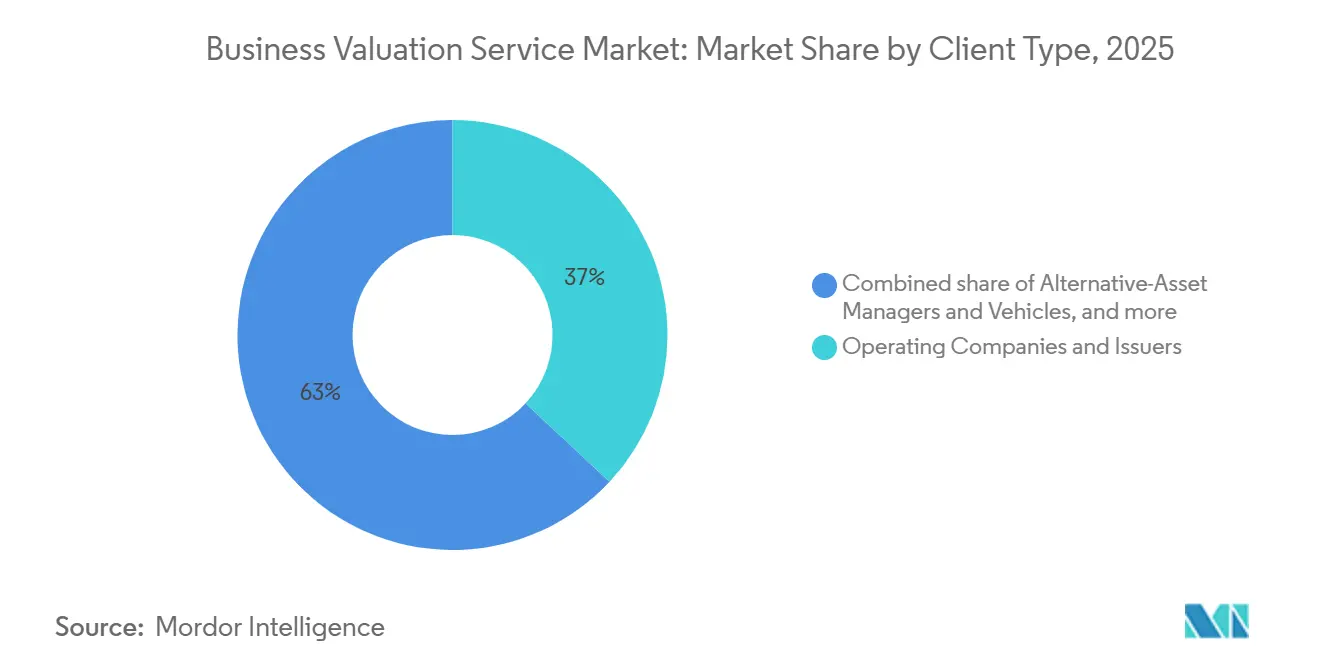
Nel 2025, le società operative e gli emittenti detenevano il 36.96% della quota di mercato dei servizi di valutazione aziendale. Essi costituiscono la base clienti più ampia e stabile. I servizi di valutazione annuale dell'avviamento, il supporto alle fusioni e acquisizioni, le valutazioni dei compensi basati su azioni secondo l'ASC 718 e la pianificazione fiscale provengono tutti da emittenti societari. Si prevede che i gestori e i veicoli di investimento in asset alternativi cresceranno a un tasso annuo composto (CAGR) dell'8.62% fino al 2031. I loro portafogli richiedono valutazioni periodiche indipendenti del fair value. Il private equity, il private credit e gli hedge fund contribuiscono a questo lavoro ricorrente.
Il mercato dei servizi di valutazione aziendale per i gestori di asset alternativi cresce con l'espansione dei portafogli dei fondi e con un esame più attento delle pratiche di valutazione del patrimonio netto da parte degli investitori. I multipli EV/EBITDA del mercato privato sono aumentati a 11.9x nel primo trimestre del 2026, rispetto a 11.5x nel 2025. Questo contesto può incrementare l'utilizzo di periti indipendenti in caso di contestazioni sul valore patrimoniale netto. Banche, compagnie assicurative e altri istituti finanziari regolamentati utilizzano le valutazioni per l'applicazione dell'IFRS 9, per la valutazione delle perdite di credito attese, per la solvibilità assicurativa e per le attività correlate a Basilea. Family office e privati generano domanda attraverso il trasferimento di patrimoni e le attività di successione. Amministratori delegati, tribunali, enti pubblici e intermediari professionali forniscono canali stabili per incarichi di valutazione a livello di calcolo e per quelli relativi al contenzioso. Questi gruppi di clienti distribuiscono la domanda tra il settore aziendale, finanziario, pubblico e privato.
Per settore di utilizzo finale: tecnologia, media e telecomunicazioni riflettono l'intensità delle fusioni e acquisizioni e la complessità della proprietà intellettuale.
Nel 2025, il settore tecnologia, media e telecomunicazioni deteneva il 20.09% della quota di mercato dei servizi di valutazione aziendale e si prevede che crescerà a un tasso annuo composto (CAGR) del 7.92% fino al 2031. Questo settore è leader nella domanda da parte degli utenti finali perché concentra la presenza di asset immateriali, attività di fusione e acquisizione (M&A) e complessità nelle valutazioni. Le acquisizioni nel campo dell'intelligenza artificiale creano problematiche relative a modelli, set di dati di addestramento e portafogli di diritti digitali. Spesso, per questi asset mancano dati comparabili osservabili sul mercato. I metodi basati sul reddito richiedono valutazioni sui tassi di sconto e ipotesi di crescita. Il documento di consultazione TEGOVA riconosce la necessità di una prassi più sviluppata per gli asset immateriali, supportando la crescita del mercato dei servizi di valutazione aziendale nel periodo di previsione.
L'indice BCG M&A Sentiment Index per il settore tecnologico si è attestato a 52 nel secondo trimestre del 2026, al di sotto della sua media di lungo periodo di 100. Un'attività di acquisizione selettiva può comunque aumentare i requisiti di indipendenza e complessità delle singole transazioni. Il settore dei servizi finanziari è il secondo per importanza, grazie ai modelli di perdita su crediti, al fair value assicurativo e alla crescita del credito privato. Il settore sanitario e delle scienze della vita si posiziona al terzo posto, grazie alle licenze farmaceutiche, alla valutazione della pipeline in fase clinica e alle fusioni e acquisizioni di gruppi di fornitori di servizi sanitari. I settori industriale e manifatturiero, energetico, delle utility e delle infrastrutture, dei beni di consumo e della vendita al dettaglio, e altri ancora, dimostrano l'ampia applicazione dei servizi di valutazione. Il finanziamento delle energie rinnovabili, gli appalti pubblici e le privatizzazioni delle utility richiedono competenze in materia di asset regolamentati e concessioni, diverse da quelle specifiche del settore tecnologico.
Analisi geografica
Nel 2025, il Nord America deteneva il 49.68% della quota di mercato dei servizi di valutazione aziendale. La regione presenta un'elevata concentrazione di fondi di private equity e società quotate con requisiti dettagliati per la rendicontazione del fair value. Gli Stati Uniti rappresentano il mercato nazionale più grande, sostenuto dalle priorità di ispezione della Securities and Exchange Commission (SEC), dai requisiti del Financial Accounting Standards Board (FASB), dai contenziosi del Delaware e dall'invecchiamento delle partecipazioni di private equity. L'indice Americas M&A Sentiment Index si è attestato a 84 nel secondo trimestre del 2026, in aumento rispetto a 79 all'inizio dell'anno, ma al di sotto della media di lungo periodo di 100. Il Canada sostiene l'attività attraverso le fusioni e acquisizioni nel settore delle risorse naturali e i legami con gli Stati Uniti. Il Messico contribuisce alla domanda grazie alla crescita dei servizi finanziari e agli investimenti legati all'accordo Stati Uniti-Messico-Canada (USMCA).
L'Europa presenta una struttura peculiare, poiché le società quotate in borsa utilizzano ampiamente gli IFRS e la regione ha una base di imprese private frammentata. Il Regno Unito, la Germania e la Francia generano la maggior parte degli incarichi europei. La bozza di documento sugli standard europei di valutazione delle attività immateriali (European Business Valuation Standards for Intangible Assets) potrebbe aumentare i requisiti di documentazione e metodologia nei mercati europei. Il Medio Oriente e l'Africa rimangono aree più piccole, ma sono in fase di sviluppo grazie ai programmi di diversificazione del Consiglio di Cooperazione del Golfo, che creano incarichi di valutazione nei settori delle infrastrutture, dell'energia e delle imprese private. Il patrimonio gestito dai fondi sovrani ha raggiunto i 15 trilioni di dollari nel 2025 e si prevede che raggiungerà i 30 trilioni di dollari entro il 2035. I fondi del Golfo rappresentano una quota significativa di questa crescita, sostenendo la domanda di valutazioni indipendenti sui nuovi impegni.
Si prevede che la regione Asia-Pacifico crescerà a un tasso di crescita annuo composto (CAGR) del 9.12% fino al 2031, sostenendo l'espansione del mercato dei servizi di valutazione aziendale. Cina, India, Giappone, Corea del Sud e Sud-est asiatico sono trainati da investimenti di private equity, private credit e attività di fusione e acquisizione transfrontaliere. L'India ha registrato 457 operazioni di buyout e growth equity per un valore di 13.7 miliardi di dollari nel primo semestre del 2025, pari al 21% dell'attività nella regione Asia-Pacifico. La Grande Cina è diventata il principale mercato di uscita della regione nel 2025, con un aumento del valore delle operazioni di uscita del 76%. L'indice di sentiment sulle fusioni e acquisizioni nella regione Asia-Pacifico si è attestato a 55 nel secondo trimestre del 2026. Il Sud America, guidato dal Brasile, ha una quota di mercato inferiore per i servizi di valutazione aziendale, ma sta mostrando un crescente interesse per le pratiche di valutazione del fair value regolamentate, grazie all'approfondimento dei mercati dei capitali e all'aumento degli investimenti in infrastrutture e beni di consumo da parte di sponsor statunitensi ed europei.
Panorama competitivo
Il mercato dei servizi di valutazione aziendale è concentrato, con grandi reti globali di contabilità e servizi professionali e fornitori specializzati come Kroll che detengono posizioni di rilievo nei mandati di valutazione istituzionali e complessi. Kroll si definisce il più grande fornitore indipendente di servizi di valutazione aziendale a livello globale, con oltre 2,000 professionisti in più di 70 uffici. Kroll ha inoltre ampliato la propria divisione di consulenza in materia di valutazione nei Paesi Bassi con l'integrazione del team BFI, rafforzando le proprie competenze specialistiche ed europee. Le sue dimensioni, la copertura globale, la competenza specialistica e la tecnologia creano barriere all'ingresso per i fornitori più piccoli che competono per incarichi complessi e transfrontalieri di grandi dimensioni. Il mercato, pertanto, rimane concentrato nelle mani dei principali fornitori istituzionali, mentre le aziende più piccole competono principalmente in incarichi regionali e di minore complessità.
Houlihan Lokey identifica la consulenza finanziaria e di valutazione come parte centrale della sua offerta di consulenza in materia di fusioni e acquisizioni, ristrutturazioni e controversie. Il suo modello combina l'esecuzione delle operazioni con le valutazioni. Gli specialisti indipendenti possono trovare difficile replicare questo modello integrato su larga scala. Stout si è fusa con Pointe Advisory nel gennaio 2026, dando vita a Stout Strategy. Aveva inoltre annunciato una partnership di investimento con Integrum Holdings nel 2025. Questi passi dimostrano un approccio di consolidamento che abbraccia valutazione, investment banking e controversie.
Le piattaforme tecnologiche automatizzano i documenti di lavoro per gli incarichi standard, mentre i consolidatori sostenuti da fondi di private equity aggregano talenti specializzati e dati. I fornitori con database proprietari di transazioni comparabili e prezzi di mercato privato godono di una posizione più forte rispetto ai nuovi operatori che si affidano esclusivamente alla tecnologia. Le piattaforme possono servire clienti che in precedenza non erano economicamente redditizi per i grandi fornitori. Non sono ancora in grado di competere su larga scala per incarichi complessi, ad alto rischio di contenzioso o di revisione normativa. I servizi di portafoglio ricorrenti per i gestori di credito privato di medie dimensioni, l'intelligenza artificiale e i metodi basati su asset digitali, nonché gli strumenti scalabili per le piccole e medie imprese, rimangono aree di concorrenza importanti. Gli International Valuation Standards (ISO) e gli USPAP creano barriere nelle categorie complesse, richiedendo standard professionali e metodi difendibili.
Leader del settore dei servizi di valutazione aziendale
Deloitte Touche Tohmatsu Limited
PricewaterhouseCoopers International Limited
Ernst & Young Global Limited
KPMG internazionale limitata
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Houlihan Lokey, Inc. ha firmato un accordo per l'acquisizione di Intrepid Financial Partners, LLC, una primaria banca d'investimento indipendente specializzata in servizi di consulenza per il settore energetico. L'operazione, annunciata il 27 giugno 2026 e con chiusura prevista entro il 30 settembre 2026, rafforza le capacità di Houlihan Lokey in materia di valutazione e consulenza finanziaria per il settore energetico, aggiungendo un team specializzato alla sua attività di consulenza finanziaria e di valutazione.
- Gennaio 2026: Stout ha annunciato la fusione con Pointe Advisory, finalizzata il 16 dicembre 2025, e ha lanciato contemporaneamente Stout Strategy, una nuova divisione specializzata in consulenza strategica per la crescita, due diligence commerciale e sui fornitori e intelligence competitiva. Con l'aggiunta di quasi 100 professionisti, questa rappresenta la seconda acquisizione di Stout dopo la partnership con Integrum Holdings del luglio 2025, a testimonianza del capitale di private equity che consente un consolidamento mirato nel mercato di fascia media nei servizi di valutazione e consulenza.
- Gennaio 2026: l'OCSE ha pubblicato il Pacchetto "Side-by-Side" del Secondo Pilastro, introducendo delle clausole di salvaguardia per i gruppi di imprese multinazionali con sede negli Stati Uniti nell'ambito del quadro globale di tassazione minima. Le norme creano una nuova categoria di attività di valutazione della conformità e di rinegoziazione dei prezzi di trasferimento per gli specialisti in materia, ampliando direttamente il volume degli incarichi nel segmento fiscale e normativo.
- Luglio 2025: Stout ha annunciato una partnership strategica di investimento con Integrum Holdings LP, una società di investimento privata focalizzata su servizi finanziari e aziendali basati sulla tecnologia, a seguito dell'uscita del precedente investitore Audax Private Equity. La partnership, che si concluderà nel terzo trimestre del 2025, è strutturata per finanziare continue acquisizioni ed espansione organica nei settori della valutazione, dell'investment banking e della gestione dei contenziosi di Stout.
Ambito del rapporto sul mercato globale dei servizi di valutazione aziendale
| Pareri su transazioni e mercati dei capitali |
| Rendicontazione finanziaria e valore equo del fondo |
| Imposte, statutarie e regolamentari |
| Controversie, contenziosi e indagini |
| Insolvenza, ristrutturazione e crisi |
| Incarico di valutazione |
| Calcolo Coinvolgimento |
| Prodotto di opinione indipendente |
| Portafoglio ricorrente o NAV Mark |
| Reti di contabilità e servizi professionali |
| Specialisti in valutazioni indipendenti |
| Redazioni di opinione specializzate in investment banking e finanza aziendale |
| Professionisti indipendenti ed enti di valutazione registrati |
| Società operative ed emittenti |
| Gestori e veicoli di investimento alternativi |
| Banche, compagnie assicurative e altri istituti finanziari regolamentati |
| Privati, patrimoni ereditari, fiduciari e family office |
| Funzionari pubblici, tribunali ed enti pubblici |
| Intermediari professionali in qualità di principali |
| Servizi finanziari |
| Tecnologia, media e telecomunicazioni |
| Sanità e scienze della vita |
| Industria e manifattura |
| Energia, servizi pubblici e infrastrutture |
| Consumatore e vendita al dettaglio |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malaysia | |
| Singapore | |
| Vietnam | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Intenzionalmente | Pareri su transazioni e mercati dei capitali | |
| Rendicontazione finanziaria e valore equo del fondo | ||
| Imposte, statutarie e regolamentari | ||
| Controversie, contenziosi e indagini | ||
| Insolvenza, ristrutturazione e crisi | ||
| Per prodotto di coinvolgimento | Incarico di valutazione | |
| Calcolo Coinvolgimento | ||
| Prodotto di opinione indipendente | ||
| Portafoglio ricorrente o NAV Mark | ||
| Per tipo di fornitore | Reti di contabilità e servizi professionali | |
| Specialisti in valutazioni indipendenti | ||
| Redazioni di opinione specializzate in investment banking e finanza aziendale | ||
| Professionisti indipendenti ed enti di valutazione registrati | ||
| Per tipo di cliente | Società operative ed emittenti | |
| Gestori e veicoli di investimento alternativi | ||
| Banche, compagnie assicurative e altri istituti finanziari regolamentati | ||
| Privati, patrimoni ereditari, fiduciari e family office | ||
| Funzionari pubblici, tribunali ed enti pubblici | ||
| Intermediari professionali in qualità di principali | ||
| Per settore degli utenti finali | Servizi finanziari | |
| Tecnologia, media e telecomunicazioni | ||
| Sanità e scienze della vita | ||
| Industria e manifattura | ||
| Energia, servizi pubblici e infrastrutture | ||
| Consumatore e vendita al dettaglio | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malaysia | ||
| Singapore | ||
| Vietnam | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono i fattori che trainano la domanda nel mercato dei servizi di valutazione aziendale?
La rendicontazione al fair value, le fusioni e acquisizioni, la crescita del credito privato e le complesse assegnazioni di attività immateriali sostengono la domanda fino al 2031.
Quanto è grande il mercato dei servizi di valutazione aziendale?
Il mercato dei servizi di valutazione aziendale ha un valore di 4.2 miliardi di dollari nel 2026 e si prevede che raggiungerà i 5.7 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.5%.
Quale finalità genera il maggior numero di valutazioni?
Nel 2025, la sezione "Rendicontazione finanziaria" e "Valore equo dei fondi" deteneva una quota di mercato del 33.87% e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8.12% fino al 2031.
Qual è il gruppo di clienti in più rapida crescita per i fornitori di servizi di valutazione?
Si prevede che i gestori e i veicoli di investimento in asset alternativi cresceranno a un tasso annuo composto dell'8.62% fino al 2031, poiché i portafogli dei mercati privati richiedono valutazioni ricorrenti.
Quale regione sta registrando la crescita più rapida nel settore dei servizi di valutazione?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 9.12% fino al 2031, grazie al sostegno del private equity, del credito privato e delle attività di fusione e acquisizione transfrontaliere.
Perché i fornitori di servizi di valutazione indipendenti sono importanti?
I requisiti di indipendenza della revisione contabile e il controllo da parte degli investitori possono generare una domanda di pareri privi di conflitti di interesse e di supporto specialistico di Livello 3 per la valutazione al fair value.


