

Dimensioni e quota del mercato MRO dei jet aziendali
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
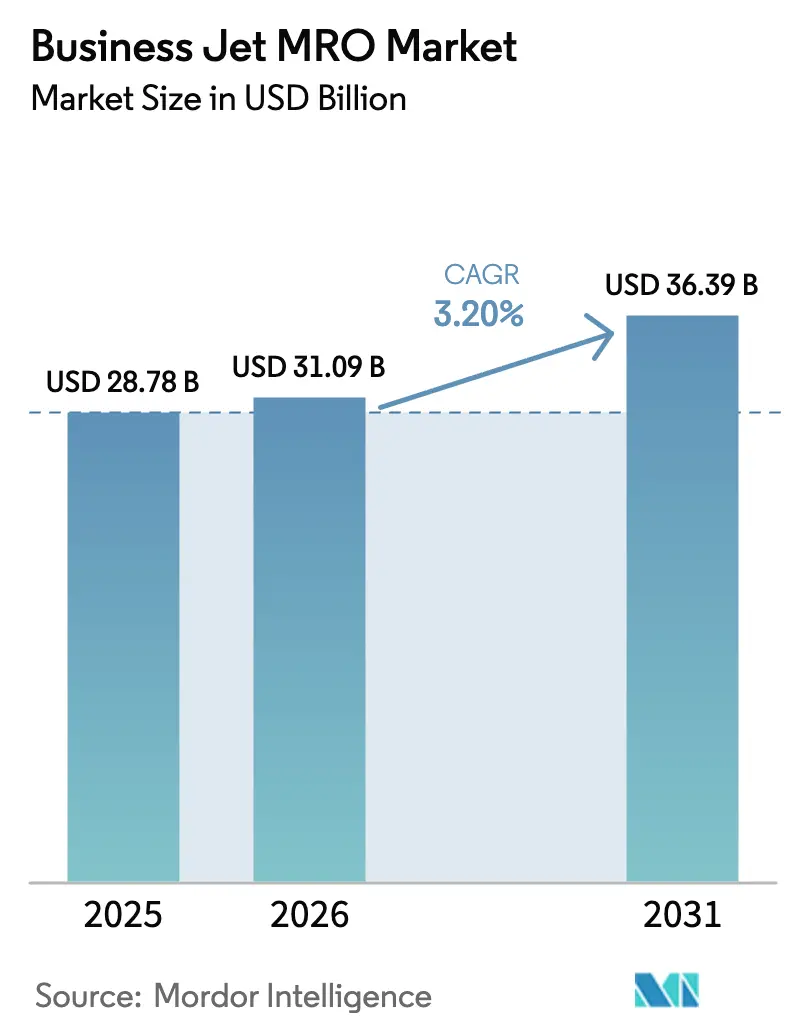
| Dimensione del mercato (2026) | 31.09 miliardo di dollari |
| Dimensione del mercato (2031) | 36.39 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.20% CAGR |
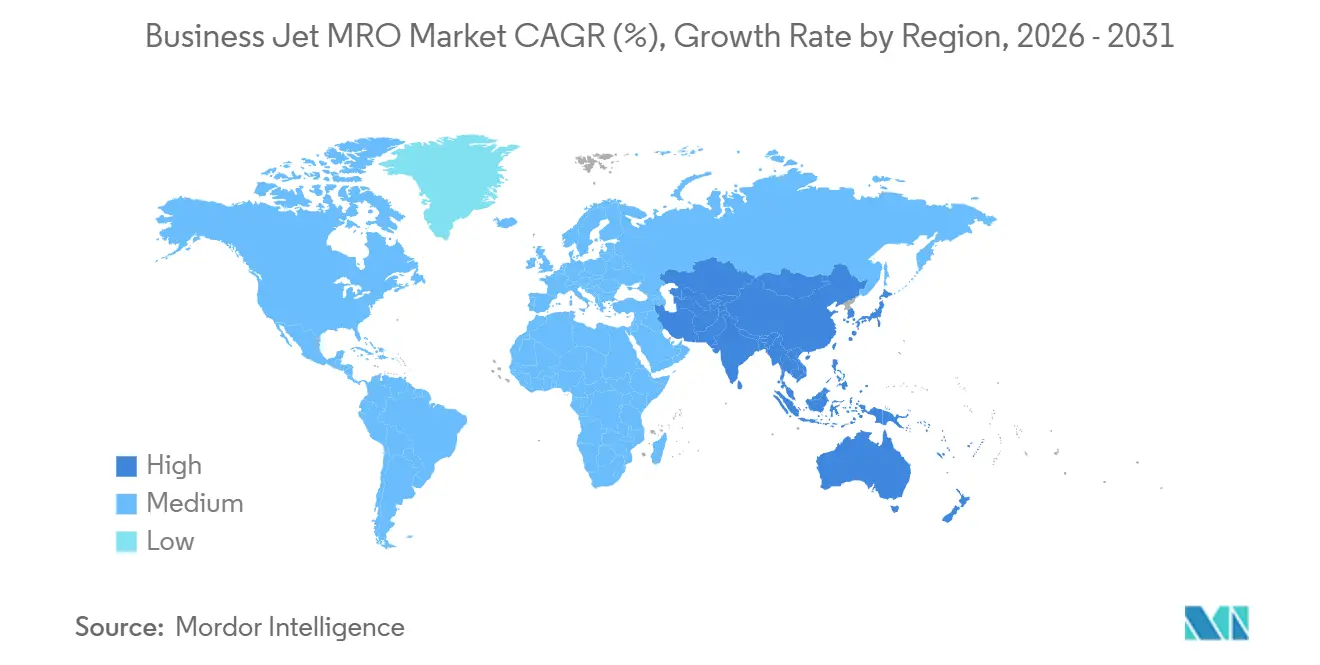
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
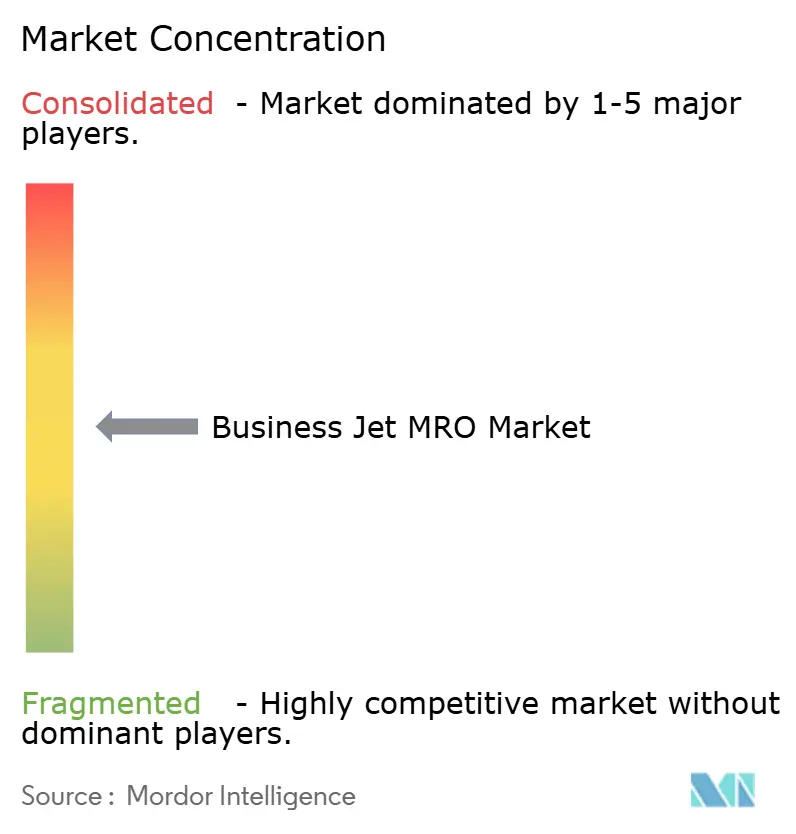
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato MRO dei jet aziendali di Mordor Intelligence
Si prevede che il mercato MRO (Repair and Revision) dei jet privati crescerà da 30.12 miliardi di dollari nel 2025 a 31.09 miliardi di dollari nel 2026 e raggiungerà i 36.39 miliardi di dollari entro il 2031, con un CAGR del 3.20% nel periodo 2026-2031. La crescita è trainata dagli operatori che estendono i cicli di vita dei velivoli, da un arretrato OEM di 18-24 mesi e da una flotta di oltre 8,000 jet con più di 15 anni di età che stanno entrando in finestre di manutenzione intensiva. L'attività di volo nel 2025 è aumentata del 3%, trainata da fornitori frazionari come NetJets, il cui utilizzo supera di oltre il 10% le soglie pre-pandemia, sostenendo la domanda di ispezioni on-condition e di scambi di pool rotabili. L'obsolescenza avionica e il retrofit della connettività stanno spingendo verso il lavoro a livello di componente, mentre le piattaforme di manutenzione predittiva riducono i tempi di fermo non programmati e spostano la spesa verso officine in grado di integrare la diagnostica digitale. L'intensità competitiva si sta frammentando lungo le linee dei modelli di servizio, mentre le reti affiliate agli OEM raggruppano programmi di potenza oraria e i rivenditori indipendenti offrono flessibilità multi-tipo, portali di e-commerce per i ricambi e operazioni rapide.
Punti chiave del rapporto
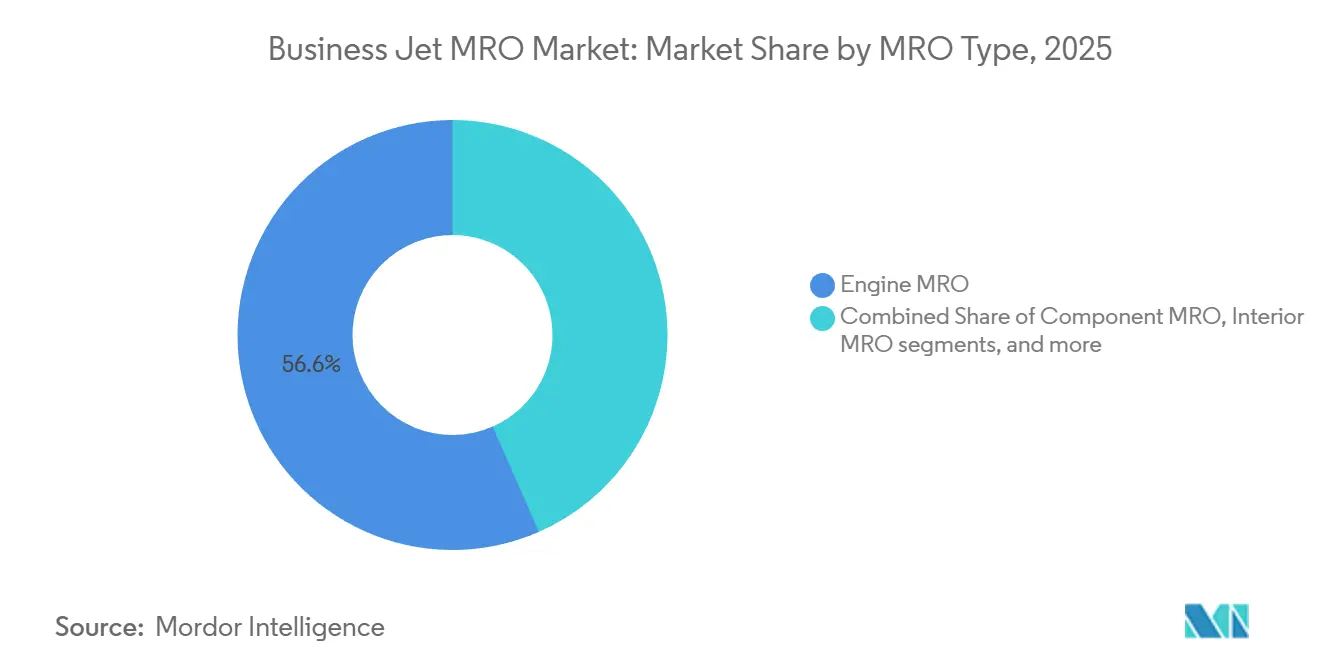
- Per tipologia di manutenzione, riparazione e revisione (MRO), la manutenzione dei motori ha rappresentato il 56.58% della quota di mercato della manutenzione dei jet privati nel 2025; si prevede che la manutenzione dei componenti crescerà a un tasso annuo composto (CAGR) del 4.84% fino al 2031.
- Per tipologia di aeromobile, i jet di grandi dimensioni hanno rappresentato il 42.65% del fatturato nel 2025, mentre si prevede che i jet leggeri e ultraleggeri cresceranno a un tasso annuo composto del 4.51% fino al 2031.
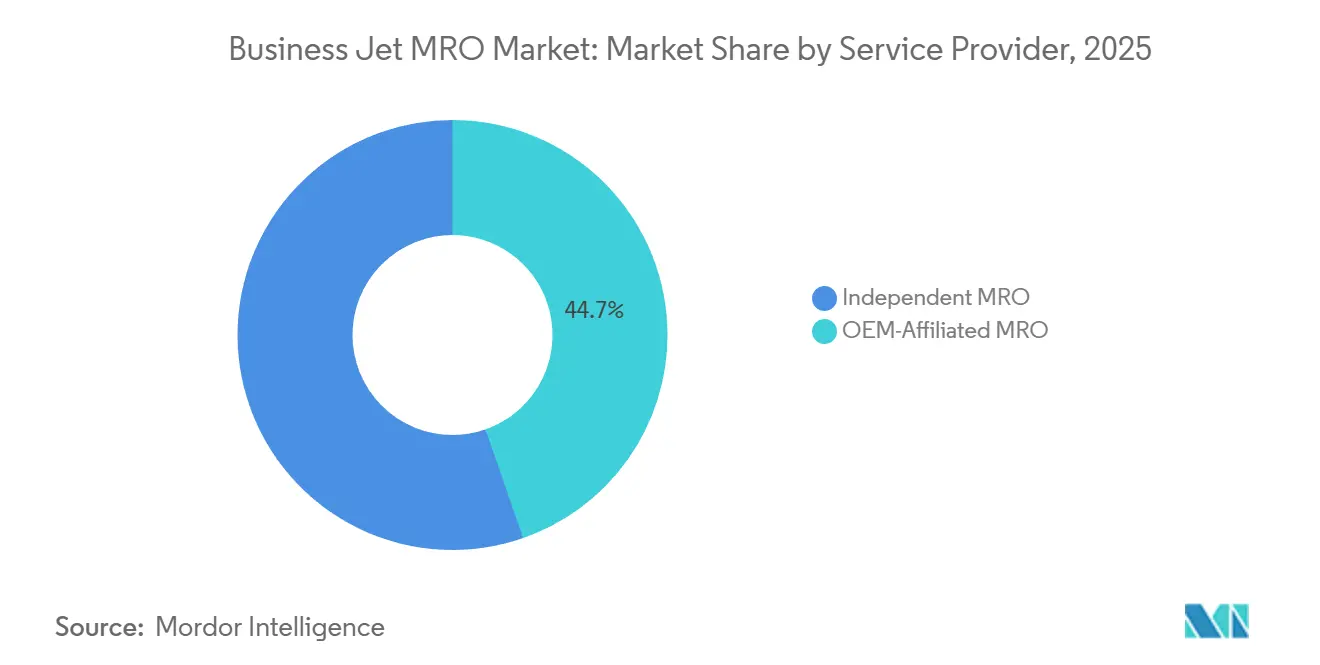
- Per tipologia di fornitore di servizi, le officine affiliate agli OEM hanno rappresentato il 44.67% della spesa nel 2025, mentre si prevede che le officine MRO indipendenti cresceranno a un tasso annuo composto del 5.01% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Nord America rappresentava il 58.76% del mercato della manutenzione, riparazione e revisione (MRO) dei jet privati; si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 5.24% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della manutenzione, riparazione e revisione dei jet aziendali
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'invecchiamento della flotta globale di jet aziendali sta aumentando la domanda di manutenzione pesante | + 0.9% | Globale, concentrato in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| L'aumento delle ore di volo e la crescita delle operazioni frazionarie sostengono l'utilizzo degli aeromobili | + 0.7% | Nord America, Europa, emergente nell'Asia-Pacifico | Medio termine (2–4 anni) |
| La crescente complessità dei motori e dell'avionica sta determinando una maggiore spesa per la manutenzione, riparazione e revisione (MRO) | + 0.6% | Globale, con segmenti premium in Nord America e Medio Oriente | A lungo termine (≥ 4 anni) |
| Gli arretrati nelle consegne OEM stanno prolungando la vita operativa degli aeromobili in servizio | + 0.5% | Globale, acuto in Nord America ed Europa | A breve termine (≤ 2 anni) |
| La crescente domanda di retrofit per la connettività delle cabine sta generando ricavi MRO incrementali | + 0.3% | Nord America, Europa, Medio Oriente | Medio termine (2–4 anni) |
| La conversione per missioni speciali di vecchi jet aziendali sta creando una domanda di manutenzione di nicchia | + 0.2% | Operatori selezionati del Medio Oriente, Asia-Pacifico e Nord America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'invecchiamento della flotta globale di jet aziendali aumenta la domanda di manutenzione pesante
Oltre 8,000 jet privati in servizio hanno superato i 15 anni di attività e l'età media degli aeromobili in vendita ha raggiunto i 22 anni nel 2024. Raggiungere il traguardo dei 12-15 anni richiede significative ispezioni della cellula, revisioni degli ingranaggi e misure di controllo della corrosione, spostando l'allocazione del capitale verso la manutenzione anziché la sostituzione. Gli arretrati degli ordini OEM che si estendono fino a due anni, uniti all'elevato inventario di usato dominato da cellule più vecchie, stanno rafforzando questa strategia di estensione della vita utile. La supervisione normativa ai sensi della FAA Parte 91 K e dell'EASA Parte M impedisce agli operatori di rinviare gli intervalli obbligatori, consolidando una domanda stabile di controlli pesanti. Le officine attrezzate per piattaforme legacy come il Gulfstream G-IV e la serie Bombardier Challenger 600 stanno quindi entrando in un ciclo di crescita pluriennale.
Aumento delle ore di volo e crescita delle operazioni frazionarie che sostengono l'utilizzo degli aeromobili
L'attività di volo dell'aviazione d'affari è aumentata del 3% nel 2025, con le flotte frazionate che rappresentano una quota sproporzionata. NetJets da sola ha registrato circa 190,000 ore di volo da marzo a maggio 2025, mantenendo l'utilizzo di oltre il 10% al di sopra dei valori di base pre-2020. Le missioni frazionate durano in media 1.5-2.5 ore, il che raddoppia il numero di cicli rispetto agli aeromobili gestiti dal proprietario e accelera l'usura dei componenti. Ogni aumento di 100 ore si traduce in oltre migliaia di dollari di spese aggiuntive per ispezioni borescopiche dei motori, sostituzioni dei freni e controlli dello stato di salute dell'avionica. Gli operatori charter e frazionati danno priorità all'affidabilità del dispatch, stimolando la domanda di supporto AOG 24 ore su 24 e di pool rotabili che le officine indipendenti monetizzano tramite accordi di servizio garantiti dall'inventario. La tendenza è più pronunciata nella categoria dei jet leggeri, dove i minori costi di acquisizione si allineano con i vantaggi economici della proprietà condivisa.
La crescente complessità dei motori e dell'avionica determina un aumento delle spese di manutenzione, riparazione e revisione (MRO)
I turbofan di nuova generazione, come il Pratt & Whitney Canada PW800 e il Rolls-Royce Pearl 15, impiegano leghe avanzate e architetture FADEC che aumentano il tempo di volo, ma richiedono il 150% in più di manodopera durante le revisioni. [1] Pratt & Whitney Canada, “PW800 Engine Family Technical Overview,” pwc.ca Gli investimenti in attrezzature specializzate spesso superano 1 milione di dollari per stazione di riparazione, concentrando il lavoro in officine che possono ammortizzare le spese in conto capitale. Gli aggiornamenti avionici paralleli che integrano la visione sintetica, l'ADS-B Out e il datalink devono soddisfare le norme di sicurezza informatica FAA AC 120-76D e EASA CS-25 Amendment 27. [2] Federal Aviation Administration, “AC 120-76D,” faa.gov Le tempistiche di conformità stanno spingendo gli operatori a sostituire i sistemi di gestione del volo obsoleti anche quando gli scafi rimangono strutturalmente integri, convogliando la spesa verso competenze a livello di componenti.
Gli arretrati di consegna degli OEM prolungano la vita operativa degli aeromobili in servizio
Gulfstream ha consegnato 136 jet nel 2024, ma ha mantenuto un arretrato di oltre 55 miliardi di dollari a metà del 2025, pari a tempi di consegna di 18-24 mesi per i suoi modelli di cabina di grandi dimensioni. Code simili presso Bombardier, Embraer Executive Jets e Textron Aviation stanno spingendo gli operatori a prendere in considerazione pacchetti di aggiornamento che ne estendano la vita economica di 10-15 anni. I velivoli usati Gulfstream G450 e Bombardier Global 5000 dotati di connettività Starlink o Gogo 5G comportano prezzi più elevati, a dimostrazione di come gli investimenti aftermarket sostituiscano le nuove consegne e convoglino i ricavi verso il mercato MRO (manutenzione, revisione e revisione) dei jet aziendali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La carenza di tecnici di manutenzione qualificati sta aumentando i costi e i tempi di consegna | -0.6% | Nord America, Europa, emergente nell'Asia-Pacifico | Medio termine (2–4 anni) |
| Le persistenti interruzioni nella fornitura di pezzi di ricambio stanno prolungando i tempi di manutenzione | -0.4% | Globale, acuto in Nord America ed Europa | A breve termine (≤ 2 anni) |
| L'aumento dei costi di certificazione avionica e di conformità alla sicurezza informatica sta facendo aumentare le spese di MRO | -0.3% | Globale, concentrato in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| L'espansione dei programmi OEM di potenza oraria sta limitando le opportunità indirizzabili per gli MRO indipendenti | -0.5% | Globale, più pronunciato in Nord America e Medio Oriente | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Carenza di tecnici di manutenzione qualificati, aumento dei costi e dei tempi di consegna
Un organico tecnico obsoleto e un flusso di formazione insufficiente stanno aumentando i costi salariali e allungando i tempi di lavorazione delle officine. Gli stipendi entry-level degli AMT si avvicinano a migliaia di dollari, mentre gli specialisti di turbine possono richiedere pacchetti a sei cifre, eppure la domanda supera ancora l'offerta in Nord America ed Europa. I tempi di consegna per le visite complesse ai motori si sono allungati e occasionalmente superano i 300 giorni, costringendo gli operatori a noleggiare pezzi di ricambio o ad accettare tempi di fermo prolungati. Le officine indipendenti hanno avviato programmi di apprendistato e partnership con i community college; tuttavia, formare un tecnico con licenza completa può richiedere fino a due anni, il che ritarda i soccorsi.
Le persistenti interruzioni nella fornitura di pezzi di ricambio prolungano i tempi di manutenzione
La carenza di semiconduttori e il consolidamento dei fornitori hanno allungato i tempi di consegna dei prodotti avionici, e specifici componenti per il controllo di volo possono richiedere più di un anno dall'ordine alla consegna. Gli OEM danno priorità alle allocazioni di nuova produzione, esponendo gli ordini aftermarket a ritardi che possono mettere a terra gli aeromobili una volta esaurite le scorte strategiche. I cicli di approvazione FAA ed EASA per i sostituti PMA aggiungono ulteriore ritardo, mentre la documentazione per il controllo delle esportazioni sui moduli avionici crittografati può aggiungere settimane alle spedizioni transfrontaliere. Le MRO più grandi stanno integrando verticalmente la riparazione dei componenti per ridurre l'esposizione, ma i requisiti di capitale ne limitano l'adozione su larga scala.
Analisi del segmento
Per tipo di MRO: le riparazioni dei componenti superano il predominio dei motori
Nel 2025, la manutenzione, riparazione e revisione (MRO) dei motori rappresentava il 56.58% della quota di mercato della MRO dei jet privati, poiché le revisioni dei turbofan sono costose e si ripetono ogni 3,500-5,000 ore di volo. Si prevede che il lavoro sui componenti accelererà a un CAGR del 4.84%, riflettendo l'obsolescenza dell'avionica e la popolarità dei pool rotabili che riducono i costi di sostituzione fino al 70%. [3] Duncan Aviation, “Rotable Component Exchange Program,” duncanaviation.aero Le revisioni del carrello di atterraggio, dell'impianto idraulico e dei comandi di volo stanno convergendo man mano che le cellule degli aeromobili più vecchie entrano nel loro secondo ciclo di manutenzione, mentre i rinnovamenti delle cabine aggiungono entrate incrementali poiché gli operatori ritardano il rinnovo della flotta.
Il mercato MRO (manutenzione, revisione e revisione) dei jet privati trae vantaggio dalle piattaforme di manutenzione predittiva, che concentrano la spesa sui componenti con deterioramento misurabile, concentrando così i ricavi nelle officine in grado di integrare l'analisi dei dati. Sebbene i programmi motore rimangano il contributo più significativo alle dimensioni del mercato MRO dei jet privati, i contratti di potenza oraria limitano la crescita delle transazioni, spostando le opportunità incrementali verso gli aggiornamenti avionici richiesti dall'evoluzione dei requisiti di sicurezza informatica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di corpo: i getti di luce accelerano mentre i modelli frazionari si espandono
Nel 2025, i jet di grandi dimensioni hanno generato il 42.65% del fatturato, con le piattaforme a lunghissimo raggio che hanno registrato costi di manutenzione, riparazione e revisione (MRO) annuali per aeromobile compresi tra 2 e 4 milioni di dollari. I jet leggeri e ultraleggeri, tuttavia, dovrebbero registrare un tasso di crescita annuo composto (CAGR) del 4.51% fino al 2031, trainato dai modelli a proprietà frazionata, i cui velivoli totalizzano dalle 800 alle 1,200 ore di volo all'anno, quasi il doppio rispetto agli aeromobili di proprietà privata.
Il mercato della manutenzione, riparazione e revisione (MRO) dei jet privati, in particolare quelli di classe business, si espanderà più rapidamente rispetto a quello dei jet leggeri, soprattutto perché le normative Part 135 impongono ispezioni più frequenti. La crescita dei jet di grandi dimensioni rimane limitata dai costi di acquisizione, tuttavia ogni aeromobile comporta spese di manutenzione più elevate, garantendo una base di ricavi stabile. I jet di medie dimensioni mostrano un'espansione costante ma meno dinamica, poiché gli acquirenti aziendali bilanciano i requisiti di autonomia con i vincoli di budget, scegliendo modelli collaudati come il Challenger 350 o il Citation Latitude.
Per fornitore di servizi: gli indipendenti guadagnano terreno grazie agli strumenti digitali
Le reti affiliate agli OEM detenevano il 44.67% della spesa del 2025, raggruppando la copertura power-by-the-hour con le garanzie di nuova consegna. Le MRO indipendenti sono pronte per un CAGR del 5.01% fino al 2031, sfruttando le capacità multi-tipo e i portali di ricambi e-commerce per ridurre il tempo di fermo a terra degli aeromobili fino al 40%. [4] StandardAero, “Annuncio di espansione del campus di Augusta”, standardaero.com
Nel mercato della manutenzione, riparazione e revisione (MRO) dei jet privati, le officine indipendenti stanno ampliando la propria quota di mercato investendo in analisi diagnostiche, ingrandendo gli hangar e offrendo una programmazione flessibile che attrae gli operatori con tempi di intervento ristretti. Le officine dei produttori di apparecchiature originali (OEM) dominano ancora gli interventi in garanzia e quelli relativi ai dati proprietari. Tuttavia, i clienti attenti ai costi si rivolgono sempre più spesso a officine indipendenti per la manutenzione di aeromobili fuori garanzia, quando i prezzi più elevati superano la comodità del servizio.
Analisi geografica
Mercato nordamericano della manutenzione e riparazione di jet aziendali
Nel 2025, il Nord America ha conquistato il 58.76% del mercato MRO (manutenzione, revisione e revisione) dei jet privati, grazie a una flotta che comprende il 66% dei 24,000 jet privati del mondo e a un'ampia rete di stazioni FAA Part 145. L'espansione di Gulfstream a Savannah, inaugurata nel 2024, aggiunge capacità per altri 26 velivoli, sottolineando l'impegno dell'OEM nella co-localizzazione di produzione e assistenza. Le officine statunitensi si trovano ad affrontare costi di manodopera crescenti a causa della carenza di tecnici, pressioni che incoraggiano gli investimenti nell'automazione e nella gestione digitale degli ordini di lavoro, ma che minacciano le strutture più piccole e poco scalabili.
Mercato APAC della manutenzione e riparazione di jet aziendali
Si prevede che l'area Asia-Pacifico guiderà il mercato MRO (manutenzione, revisione e revisione) dei jet privati con un CAGR del 5.24% fino al 2031, poiché si prevede che la flotta cinese aumenterà del 41%, raggiungendo circa 350 velivoli, e che l'India aggiungerà unità incrementali ogni anno. Il terzo hangar filippino di ST Engineering e il previsto stabilimento di Clark di Lufthansa Technik riflettono un'aggressiva espansione infrastrutturale, mentre gli accordi bilaterali di aeronavigabilità con Australia e Singapore semplificano le certificazioni transfrontaliere. I corsi di formazione con scarse competenze persistono come un collo di bottiglia a breve termine. Tuttavia, la domanda di controlli approfonditi, ammodernamenti della connettività e conversioni per missioni speciali continua a migrare verso la regione, poiché gli operatori cercano vicinanza e tempi di trasporto più brevi.
Mercato MRO (manutenzione, riparazione e revisione) dei jet aziendali in EMEA e Sud America
L'Europa mantiene una domanda stabile, ancorata a Regno Unito, Germania e Francia, dove Jet Aviation, SR Technics e Lufthansa Technik forniscono servizi sia alle flotte regionali che a quelle intercontinentali. Il quadro normativo unificato dell'EASA rafforza la fiducia degli operatori, sebbene le doppie autorizzazioni dovute alla Brexit aggiungano oneri burocratici per le officine con sede nel Regno Unito. L'attività del Sud America è concentrata in Brasile, attorno agli hub di servizio di Embraer, ma la volatilità macroeconomica limita gli annunci di capitale. Il Medio Oriente, che beneficia dei completamenti VIP e dei programmi ISR governativi, offre progetti ad alto margine per i fornitori con strutture autorizzate. Allo stesso tempo, il contributo dell'Africa rimane incentrato sul cluster consolidato del Sudafrica.
Panorama normativo
Il mercato della manutenzione, riparazione e revisione (MRO) dei jet privati opera nell'ambito di un regime di aeronavigabilità multi-autorità guidato dalla FAA e dall'EASA, con approvazioni e sorveglianza delle officine di riparazione ancorate a normative quali la FAA Part 145 e la EASA Part 145, e con attività transfrontaliere supportate da accordi bilaterali di manutenzione tra FAA ed EASA (inclusa la Maintenance Annex Guidance). Queste strutture determinano le modalità con cui le organizzazioni approvate negli Stati Uniti e nell'UE si scambiano competenze, rilasciano autorizzazioni di manutenzione e gestiscono la supervisione del lavoro svolto in diverse giurisdizioni.
I requisiti normativi si stanno espandendo oltre la tradizionale conformità tecnica, includendo la rendicontazione digitale e la sicurezza delle informazioni. Nel giugno 2026, la FAA ha emanato una norma che impone ai vettori aerei di cui alla parte 121 del 14 CFR di presentare una relazione annuale sulla manutenzione pesante eseguita presso le officine di riparazione di cui alla parte 14 CFR situate al di fuori degli Stati Uniti, aumentando le aspettative in termini di dati e tracciabilità lungo tutta la catena di fornitura. In Europa, il Regolamento di esecuzione (UE) 2026/100 della Commissione (gennaio 2026) ha aggiornato gli elementi relativi alla revisione dell'aeronavigabilità e alla segnalazione degli eventi, collegati ai Regolamenti (UE) n. 748/2012 e (UE) n. 1321/2014, e i requisiti di gestione della sicurezza delle informazioni previsti dalla Parte IS dell'EASA sono diventati applicabili nel febbraio 2026. Per le organizzazioni che operano secondo la Parte 145 e che supportano aggiornamenti complessi di connettività e avionica, questa combinazione aumenta il carico di lavoro in termini di conformità.
Analisi della catena del valore
La creazione di valore nella manutenzione, riparazione e revisione (MRO) dei jet privati inizia con gli OEM e i fornitori di primo livello (motori, avionica, materiali e dati di riparazione proprietari), per poi fluire attraverso operatori e fornitori di servizi (centri di assistenza affiliati agli OEM e organizzazioni indipendenti Part 145/Part-145) fino alle officine di riparazione dei componenti, ai distributori di ricambi e alle reti logistiche/AOG. I programmi di assistenza post-vendita dei motori, come CorporateCare, ESP e OnPoint, influenzano la modalità di instradamento degli interventi, mentre i pool di motori rotabili e i programmi di scambio spostano la spesa dall'acquisto diretto al servizio basato sulla disponibilità. Sul fronte dell'esecuzione, la capacità degli hangar, gli strumenti e la manodopera certificata determinano la produttività, e il risultato viene fornito attraverso la documentazione di rientro in servizio, i dati di affidabilità e il supporto del ciclo di vita che alimenta la pianificazione della manutenzione programmata.
Le principali criticità in termini di materiali risiedono nell'approvvigionamento di motori e componenti di alto valore, nonché nella disponibilità di manodopera specializzata, il che tende ad allungare i tempi di intervento in officina e ad aumentare la dipendenza da scorte di sicurezza e sistemi di pooling. La tracciabilità dei componenti e i controlli sui componenti sospetti non approvati (SUP) aggiungono passaggi al processo e aumentano il rischio di audit, spingendo i fornitori verso una documentazione più rigorosa e la digitalizzazione delle registrazioni. I vincoli di approvvigionamento accrescono inoltre l'importanza delle relazioni con i distributori e degli strumenti di pianificazione integrati, poiché gli operatori e le aziende di manutenzione, riparazione e revisione (MRO) utilizzano la visibilità della domanda e la gestione delle scorte per ridurre i tempi di fermo a terra degli aeromobili quando i tempi di consegna di componenti specifici si allungano.
Panorama competitivo
Il mercato della manutenzione, riparazione e revisione (MRO) dei jet privati presenta una moderata frammentazione, senza che un singolo fornitore controlli la maggior parte del fatturato mondiale, e la differenziazione dei modelli di servizio prevale sulle pure economie di scala. Gli OEM estendono la loro portata a valle attraverso programmi come Rolls-Royce CorporateCare, Pratt & Whitney Canada ESP e GE OnPoint, che insieme coprono quasi il 40% della base di motori installati. Allo stesso tempo, i fornitori indipendenti rispondono con la flessibilità multi-tipo e la manutenzione predittiva basata sui dati. L'approvvigionamento digitale è diventato un fattore chiave di differenziazione. L'attività di private equity rimane solida, con un focus su flussi di cassa post-vendita stabili e consolidamenti di piattaforme. L'espansione di StandardAero ad Augusta nell'agosto 2025 ha aumentato la capacità della cabina grande del 60%, a dimostrazione della fiducia nel fatto che la velocità di turnaround e la competenza tecnica possano compensare i pacchetti offerti dagli OEM.
I progetti pilota basati sulla blockchain per la tracciabilità della provenienza dei componenti mirano a mitigare i rischi di contraffazione, ma la loro adozione su larga scala è subordinata alla definizione di standard di dati condivisi. Gli obblighi normativi che richiedono valutazioni di sicurezza informatica per l'avionica ai sensi della FAA AC 120-76D stanno innalzando le barriere all'ingresso; le aziende prive di competenze in materia di certificazione rischiano di perdere quote di mercato a favore di fornitori con team dedicati agli affari regolatori.
Cluster di opportunità in spazi vuoti nell'area Asia-Pacifico, dove l'infrastruttura si sta espandendo più rapidamente dell'offerta di tecnici, e nell'ambito di conversioni per missioni speciali che richiedono dai 2 ai 5 milioni di dollari per cellula. Le reti affiliate agli OEM manterranno probabilmente il predominio nei servizi di garanzia; tuttavia, le officine indipendenti che sfruttano la diagnostica digitale, la rapida evasione dei ricambi e la competenza multitipo sono ben posizionate per guadagnare quote nei controlli pesanti fuori garanzia e nella manutenzione dei componenti, preservando così un equilibrio competitivo dinamico nel mercato MRO dei jet privati.
Leader del settore MRO dei jet aziendali
Bombardiere Inc.
Società General Dynamics
Società RTX
Lufthansa Technik AG
Rolls-Royce Holdings plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Bombardier ha annunciato un ampliamento da 100 milioni di dollari di Singapore del suo centro di assistenza presso il Seletar Aerospace Park di Singapore, con l'aggiunta di una nuova struttura di 250,000 piedi quadrati per la manutenzione, riparazione e revisione (MRO) di aerei executive, la cui operatività è prevista per il 2028. Il progetto raddoppia quasi la presenza regionale di Bombardier nel settore dell'assistenza e rafforza la capacità locale di effettuare interventi di manutenzione pesante e modifiche. Inoltre, aumenta la pressione competitiva sui fornitori indipendenti nella regione Asia-Pacifico, ampliando la capacità di elaborazione in linea con gli OEM e la vicinanza ai clienti.
- Dicembre 2025: Bombardier ha fatto progressi nella costruzione del suo importante centro servizi di Abu Dhabi, preparando il sito per iniziare a supportare i clienti nel 2026. L'espansione aumenta la capacità in Medio Oriente per la manutenzione programmata e i servizi, avvicinandoli alle flotte VIP e governative ad alto utilizzo. La costruzione di un hub regionale più grande riduce anche i tempi di trasferimento e può migliorare le prestazioni di turnaround per gli operatori che in precedenza si affidavano all'Europa per determinate tipologie di lavoro.
- Luglio 2024: ITP Aero ha esteso fino al 2028 il suo contratto di servizi MRO con Pratt & Whitney Canada (RTX) per i moduli del telaio della turbina centrale e del compressore di bassa pressione del motore PW800. L'accordo garantisce una capacità di riparazione specializzata per una famiglia di motori utilizzata sui jet privati di nuova generazione, contribuendo a stabilizzare i processi di riparazione man mano che le flotte accumulano ore di volo. Inoltre, rafforza il ruolo degli specialisti di moduli autorizzati all'interno degli ecosistemi aftermarket allineati con gli OEM.
Ambito del rapporto sul mercato globale MRO dei jet aziendali
La manutenzione, riparazione e revisione (MRO) comprende tutte le attività che comportano la manutenzione, l'ispezione, la riparazione e il miglioramento degli aeromobili e dei loro componenti. Questo studio si concentra specificamente sui servizi MRO nel settore dei jet privati.
Il mercato MRO (Repair and Revision) dei jet privati viene analizzato in base al tipo di MRO, al tipo di carrozzeria, al fornitore di servizi e all'area geografica. Per tipologia di MRO, il mercato è segmentato in MRO motori, MRO componenti, MRO interni, MRO cellula e manutenzione sul campo. Per tipologia di carrozzeria, il mercato è segmentato in jet di grandi dimensioni, jet di medie dimensioni e jet leggeri/molto leggeri. Per fornitore di servizi, il mercato è segmentato in MRO affiliati agli OEM e MRO indipendenti. Inoltre, il rapporto fornisce dimensioni e previsioni di mercato per il mercato MRO dei jet privati nei principali paesi e in diverse regioni. Per ciascun segmento, le dimensioni del mercato sono fornite in termini di valore (USD).
| Motore MRO |
| Componente MRO |
| MRO interno |
| MRO della cellula |
| Manutenzione sul campo |
| Grandi getti |
| Jet di medie dimensioni |
| Getto leggero/molto leggero |
| MRO affiliato OEM |
| MRO indipendente |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per tipo MRO | Motore MRO | ||
| Componente MRO | |||
| MRO interno | |||
| MRO della cellula | |||
| Manutenzione sul campo | |||
| Per tipo di corporatura | Grandi getti | ||
| Jet di medie dimensioni | |||
| Getto leggero/molto leggero | |||
| Per fornitore di servizi | MRO affiliato OEM | ||
| MRO indipendente | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato MRO dei jet privati nel 2031?
Si prevede che il mercato della manutenzione, riparazione e revisione (MRO) dei jet privati crescerà da 30.12 miliardi di dollari nel 2025 a 31.09 miliardi di dollari nel 2026, per poi raggiungere i 36.39 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.20% fino al 2031.
Quale categoria di servizi sta crescendo più velocemente nell'ambito della Business Jet MRO?
Si prevede che il settore MRO dei componenti registrerà la crescita più elevata, con un CAGR del 4.84% fino al 2031.
Perché l'area Asia-Pacifico è la regione in più rapida crescita per la manutenzione dei jet privati?
L'aumento delle flotte in Cina e India, unito alla nuova capacità degli hangar regionali e agli accordi bilaterali di certificazione, spingeranno l'area Asia-Pacifico a un CAGR del 5.24% entro il 2031.
In che modo i retrofit della connettività influenzano la domanda di manutenzione?
Circa il 40% dei jet non dispone ancora di Internet ad alta velocità e le installazioni che costano dai 150,000 ai 300,000 dollari per aereo generano un'opportunità di ammodernamento di 1.2 miliardi di dollari in cinque anni.
Quali strategie competitive utilizzano le aziende indipendenti per conquistare quote di mercato?
Gli operatori indipendenti sfruttano la capacità multi-tipo, le piattaforme di e-commerce per i ricambi e la diagnostica predittiva per ridurre i tempi di permanenza a terra degli aeromobili e abbassare i prezzi OEM sugli interventi fuori garanzia.


