

Dimensioni e quota del mercato dei servizi di aviazione aziendale
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
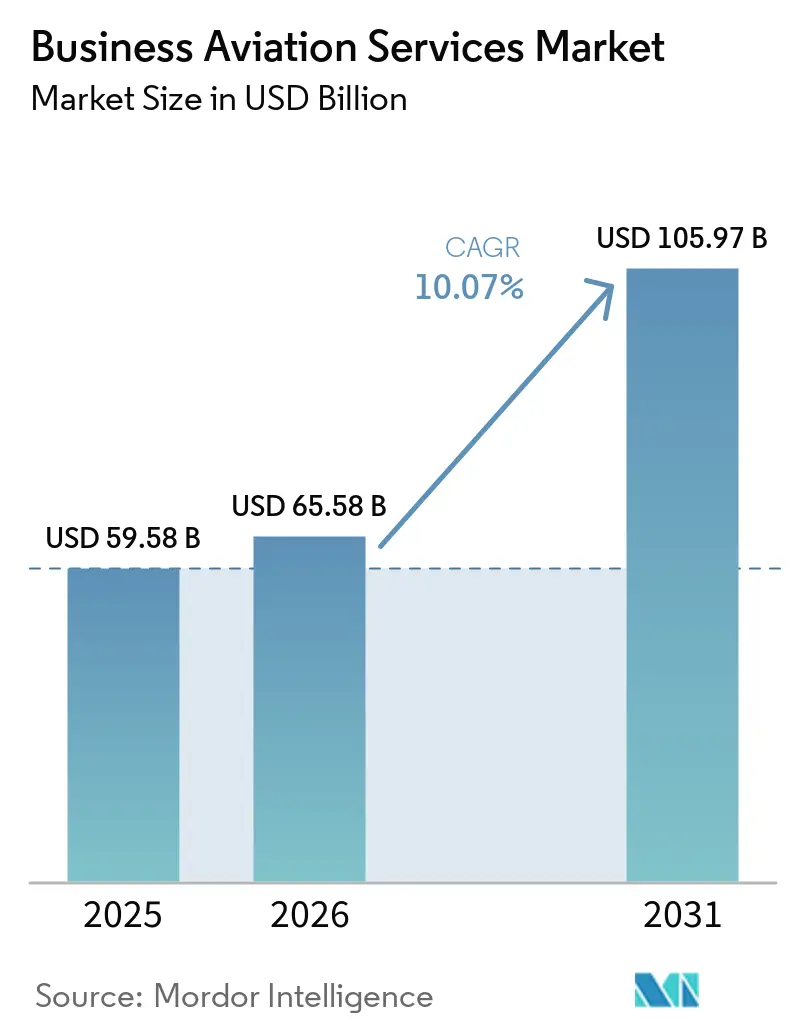
| Dimensione del mercato (2026) | 65.58 miliardo di dollari |
| Dimensione del mercato (2031) | 105.97 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 10.07% CAGR |
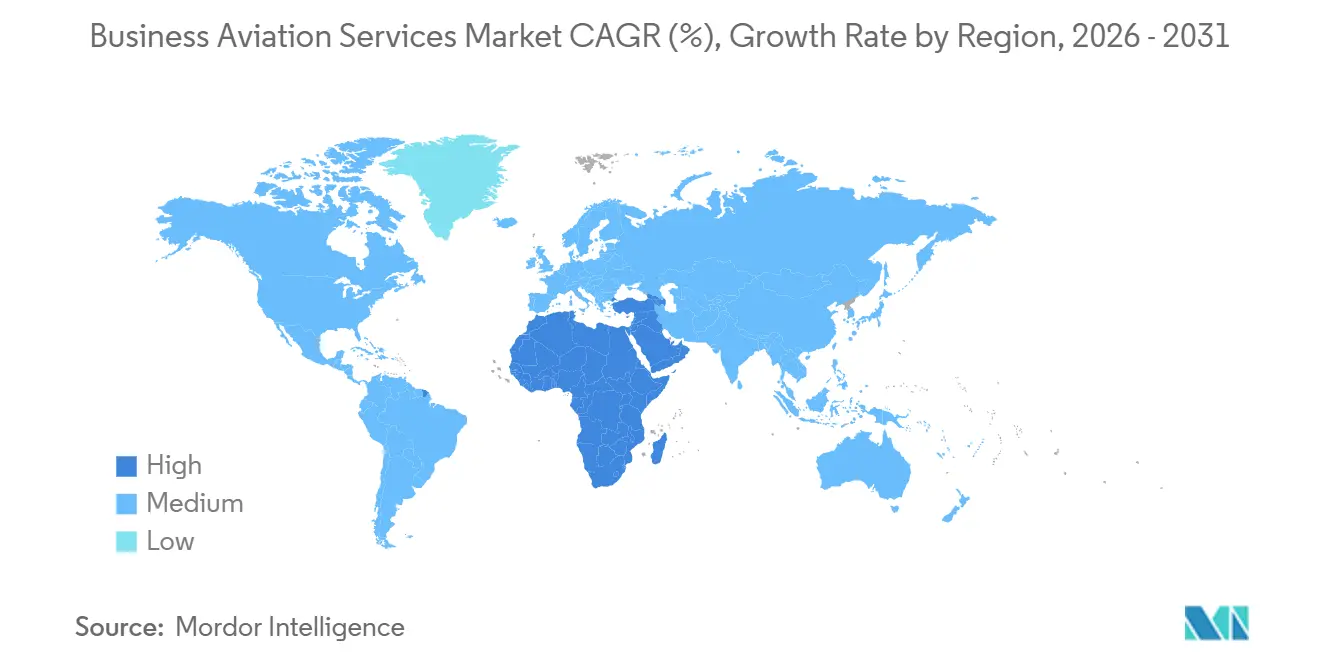
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Nord America |
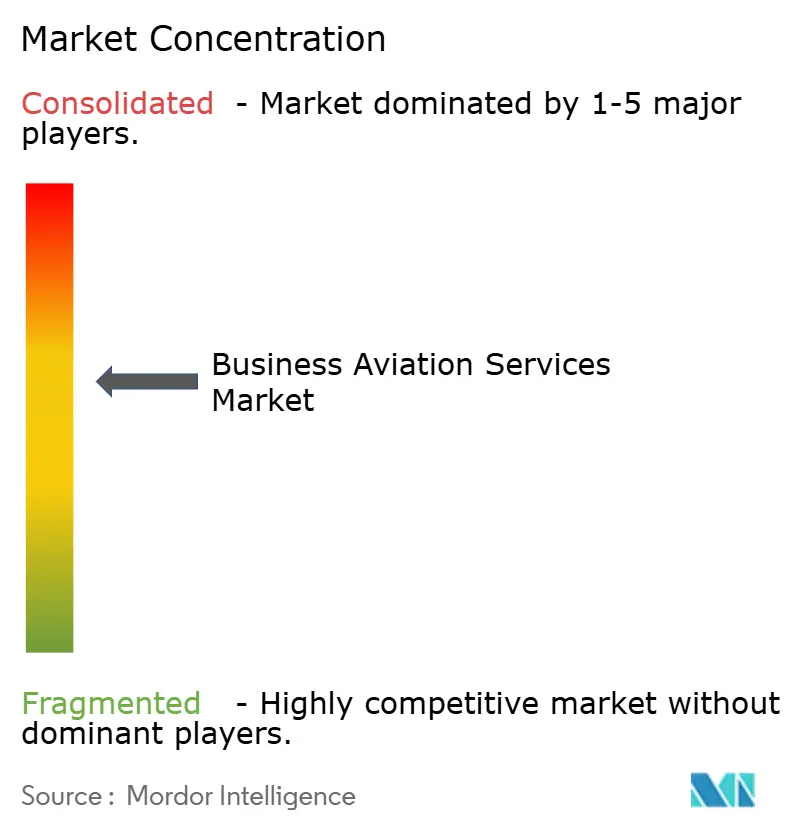
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei servizi di aviazione aziendale di Mordor Intelligence
Il mercato dei servizi di aviazione d'affari, valutato a 59.58 miliardi di dollari nel 2025, dovrebbe crescere da 65.58 miliardi di dollari nel 2026 a 105.97 miliardi di dollari nel 2031, con un tasso di crescita annuo composto (CAGR) del 10.07% nel periodo 2026-2031. La crescente domanda di viaggi efficienti in termini di tempo, l'ampliamento dell'accesso agli aeroporti secondari e l'enfasi aziendale sulla produttività hanno posizionato l'aviazione d'affari come risorsa strategica piuttosto che come benefit discrezionale. La resilienza del mercato è stata inoltre sostenuta dalla rapida adozione di programmi di prenotazione e rimborso per il carburante per l'aviazione sostenibile (SAF), dai mercati digitali per il noleggio che riducono i costi di acquisizione e dal crescente traffico di clienti con patrimoni elevati (UHNW) alla ricerca di collegamenti diretti con proprietà di lusso remote. Gli operatori hanno accelerato il rinnovo delle flotte per introdurre aeromobili compatibili con il SAF e avionica avanzata, mentre i modelli di proprietà frazionata e di abbonamento hanno ampliato la base clienti tra le piccole e medie imprese (PMI). Il Nord America ha mantenuto la leadership grazie a infrastrutture solide e normative favorevoli, mentre il Medio Oriente e l'Africa hanno registrato la più rapida espansione regionale grazie alla diversificazione economica e agli investimenti in nuovi hub.
Punti chiave del rapporto
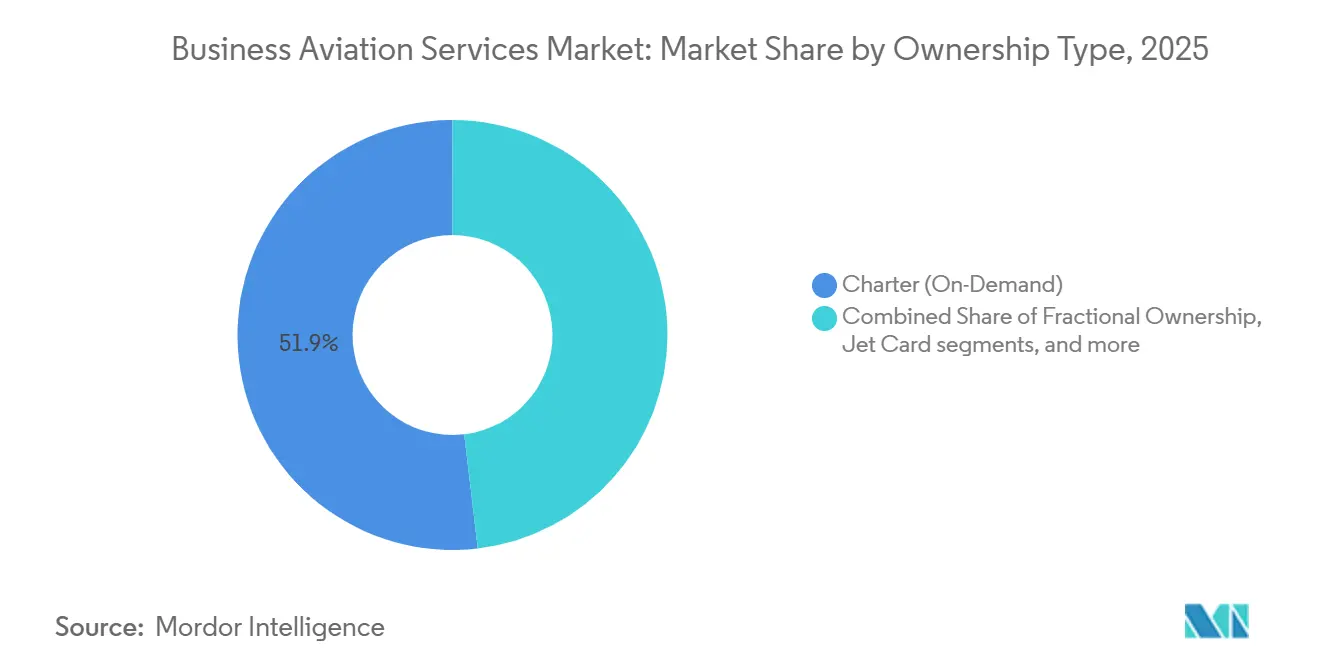
- Per tipologia di proprietà, i servizi di charter hanno dominato il mercato dei servizi di aviazione d'affari con una quota di mercato del 51.88% nel 2025, mentre si prevede che la proprietà frazionata registrerà un CAGR del 12.18% fino al 2031.
- Per tipologia di aeromobile, i jet leggeri rappresentavano il 43.02% del mercato dei servizi di aviazione d'affari nel 2025; si prevede che i jet di grandi dimensioni cresceranno a un tasso annuo composto (CAGR) dell'11.12% fino al 2031.
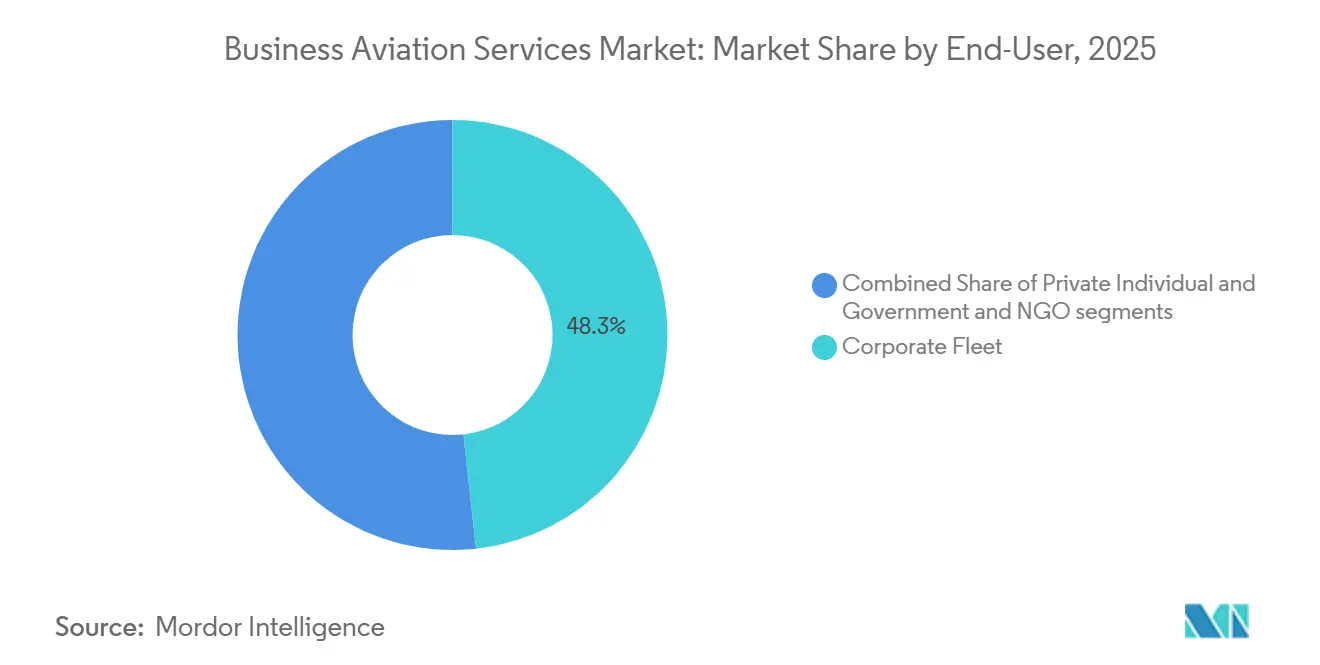
- Per utente finale, le flotte aziendali hanno rappresentato il 48.25% della domanda nel 2025, mentre si prevede che i privati cresceranno a un CAGR dell'11.44% entro il 2031.
- In base alla durata del volo, le missioni da 2 a 5 ore hanno rappresentato il 59.22% dell'attività nel 2025; si prevede che i voli di durata superiore a 5 ore aumenteranno a un tasso di crescita annuo composto (CAGR) del 12.98% fino al 2031.
- Dal punto di vista geografico, il Nord America deteneva una quota del 60.94% nel 2025, mentre si prevede che la regione del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) dell'11.88% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei servizi di aviazione aziendale
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ripresa dei viaggi aziendali post-COVID nelle categorie dei jet di medie e medie dimensioni | + 2.1% | Globale, concentrato in Nord America ed Europa | Medio termine (2-4 anni) |
| Crescente modello di proprietà frazionata e di affiliazione tra le PMI | + 1.8% | Nord America ed Europa, espandendosi nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Ciclo di sostituzione accelerato guidato da aeromobili pronti per SAF e da retrofit avionici | + 1.5% | Globale, guidato dai mandati dell'UE | Medio termine (2-4 anni) |
| I mercati digitali dei charter riducono i costi di acquisizione dei clienti | + 1.2% | Adozione globale e precoce in Nord America | A breve termine (≤ 2 anni) |
| Domanda di voli ricreativi UHNW a lunghissimo raggio verso destinazioni con seconde case | + 0.9% | Centri abitati UHNW globali | A lungo termine (≥ 4 anni) |
| Crediti per la sostenibilità aziendale guadagnati tramite i programmi di prenotazione e richiesta SAF | + 0.7% | UE e Nord America, espansione globale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Ripresa dei viaggi aziendali post-COVID nelle categorie dei jet di medie e medie dimensioni
La spesa per viaggi aziendali in Medio Oriente ha raggiunto i 18.1 miliardi di dollari nel 2024, il 19.4% in più rispetto ai livelli pre-pandemia, rispecchiando riprese simili negli Stati Uniti e in Europa. [1] Fonte: Zawya Staff, “Middle East Business Travel Adapts to Global Shifts,” zawya.com Le compagnie aeree hanno ripristinato gli orari, ma l'accesso ad aeroporti secondari, gli itinerari in giornata e la privacy in cabina hanno mantenuto attraente il mercato dei servizi di aviazione d'affari per i jet di medie e grandi dimensioni che dominano la fascia di missione di 2-5 ore. Le aziende hanno valorizzato i guadagni di produttività rispetto ai costi diretti dei posti, mentre i viaggi “bleisure” hanno unito lavoro e svago, supportando ulteriormente la domanda di cabine che bilanciano funzionalità e comfort. Il segmento ha beneficiato del fatto che gli operatori hanno offerto compensazioni per la combustione di SAF, alleviando il controllo ambientale.
Crescente modello di proprietà frazionata e di affiliazione tra le PMI
Nel 2021, in Nord America, le ore di volo frazionate hanno superato le 760,000, con un incremento del 23% rispetto al 2019, grazie agli investimenti di NetJets pari a 2.5 miliardi di dollari in nuovi aeromobili e alla promozione di strutture di costo prevedibili, attraenti per i team finanziari delle PMI. I programmi di abbonamento hanno eliminato le commissioni di acquisizione e garantito la disponibilità degli aeromobili con un preavviso di 4-10 ore, semplificando l'accesso al mercato. Di conseguenza, il settore dei servizi di aviazione d'affari ha conquistato clienti precedentemente vincolati alle compagnie aeree di linea, rimodellando la domanda verso voli più frequenti e di breve durata.
Ciclo di sostituzione accelerato guidato da aeromobili pronti per SAF e da retrofit avionici
Sulla base degli incentivi federali, la capacità produttiva di SAF degli Stati Uniti è aumentata da circa 2,000 a quasi 30,000 barili al giorno nel 2024. Gli operatori hanno aggiornato le flotte per sfruttare il minor consumo di carburante, evitare le sanzioni del sistema di scambio di quote di emissioni dell'UE e consentire la futura conformità al CORSIA. Collins Aerospace ha programmato gli aggiornamenti Pro Line 21 per i jet Citation per la fine del 2025, aggiungendo il collegamento dati e la funzionalità ADS-B In per allinearsi ai requisiti normativi. [2] Fonte: Collins Aerospace, "Pro Line 21 Modernization", rtx.com Le cellule più recenti avevano un valore residuo più elevato, mentre i jet non modificati rischiavano l'obsolescenza.
I mercati digitali dei charter riducono i costi di acquisizione dei clienti
Broker digitali come Real Jet offrivano accesso on-demand con prezzi trasparenti e senza costi di iscrizione, collegando i viaggiatori direttamente agli operatori ed evitando gli intermediari tradizionali. Le piattaforme consentivano una visibilità dinamica dell'inventario, riducevano le inefficienze dei voli a vuoto e supportavano le vendite per posto, ampliando il bacino di clienti target e intensificando la concorrenza sulla qualità del servizio, anziché sui rapporti tradizionali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei costi operativi di base dovuto all'inflazione salariale dovuta alla carenza di piloti | -1.9% | Globale, più acuto in Nord America e in Europa | A breve termine (≤ 2 anni) |
| Congestione dello spazio aereo e limitazioni degli slot negli hub aziendali di livello 1 | -1.1% | Nord America ed Europa, espandendosi nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| EU-ETS e imminenti costi di conformità alla fase 2 dell'ICAO CORSIA | -0.8% | Principalmente UE, secondario globale | Medio termine (2-4 anni) |
| Ritardi nelle consegne OEM legati ai colli di bottiglia nella certificazione delle batterie agli ioni di litio | -0.6% | Globale, tutti i principali produttori | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei costi operativi di base dovuto all'inflazione salariale dovuta alla carenza di piloti
Gli stipendi iniziali dei piloti di linea sono aumentati da 16,000 dollari nel 2000 a 108,000 dollari nel 2023 e le compagnie aeree hanno assunto più di 14,000 piloti all'anno, prosciugando il bacino di talenti dell'aviazione d'affari. [3] Fonte: Aircraft Owners and Pilots Association, "An Unfathomable Number", aopa.org Gli operatori hanno aumentato i salari, finanziato la formazione interna e offerto incentivi per la fidelizzazione, aumentando la pressione sui prezzi e sui margini.
Congestione dello spazio aereo e limitazioni degli slot nell'hub commerciale di primo livello
Aeroporti di Livello 3 come JFK, LaGuardia e Reagan National richiedono l'assegnazione di slot quando la domanda supera la capacità. I voli di linea d'affari in genere non avevano precedenti storici, costringendo le partenze durante le fasce orarie non di punta o deviazioni verso aeroporti secondari, erodendo il valore aggiunto della flessibilità oraria.
Analisi del segmento
Per tipo di proprietà: il dominio della carta si scontra con una parziale interruzione
Nel 2025, i servizi di charter rappresentavano il 51.88% del mercato dei servizi di aviazione d'affari, offrendo flessibilità su richiesta ai clienti con esigenze di viaggio irregolari. La proprietà frazionata, tuttavia, ha registrato il più alto tasso di crescita annuo composto (CAGR) previsto del 12.18% fino al 2031, poiché le PMI hanno adottato la proprietà condivisa per garantire la disponibilità degli aeromobili ed evitare i costi generali di gestione della flotta. Il modello di charter ha prosperato perché gli operatori potevano riposizionare gli aeromobili a livello globale per attenuare la stagionalità e adattarsi alla domanda variabile. Tuttavia, la prevedibilità dei prezzi orari, gli incentivi fiscali e i minori investimenti di capitale hanno rafforzato l'attrattiva delle quote frazionarie.
Le offerte ibride hanno sfumato i confini tra le categorie. Le carte jet offrivano tariffe orarie fisse per blocchi da 25 a 100 ore, mentre i programmi di abbonamento eliminavano le commissioni di acquisizione. Vista Global ha raddoppiato la sua presenza nel settore dei voli charter in Nord America con l'acquisizione di Jet Edge per 350 milioni di dollari, a dimostrazione delle dimensioni necessarie per competere tra i diversi modelli di business. Di conseguenza, il mercato dei servizi per l'aviazione d'affari ha assistito a un'intensificazione dell'innovazione dei servizi e delle strategie di bundling.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di aeromobile: la leadership dei jet leggeri è messa alla prova dalla crescita dei grandi jet
Nel 2025, i jet leggeri rappresentavano il 43.02% del mercato dei servizi di aviazione d'affari, grazie ai minori costi operativi e alla loro idoneità per il profilo di missione dominante di 2-5 ore. I modelli di medie dimensioni rappresentavano un buon compromesso tra costi e autonomia, ma i jet di grandi dimensioni sono destinati a crescere a un tasso annuo composto (CAGR) dell'11.12% poiché i clienti apprezzano la connettività senza scalo tra i continenti. Il Global 8000 di Bombardier, con un'autonomia di 8,000 miglia nautiche e la certificazione prevista per il 2025, è un esempio emblematico della tendenza alla premiumizzazione.
I miglioramenti tecnologici della cabina, gli intervalli di manutenzione più lunghi e la compatibilità con i sistemi SAF (Safety Air Force) hanno ulteriormente migliorato l'economia dei grandi jet. I jet leggeri sono rimasti essenziali in Nord America, dove abbondavano gli aeroporti secondari, mentre le nuove rotte tra Asia, Medio Oriente e Africa hanno stimolato la domanda di autonomia per i velivoli di grandi dimensioni.
Per utente finale: le flotte aziendali aumentano il volume mentre i privati accelerano la crescita
Gli operatori aziendali hanno generato il 48.25% della domanda nel 2025 sfruttando l'aviazione d'affari per completare quotidianamente itinerari multi-città, ottenendo l'accesso a oltre 5,000 aeroporti non accessibili alle compagnie aeree di linea. L'accettazione della contabilità delle emissioni di carbonio a livello di consiglio di amministrazione ha incoraggiato i programmi di prenotazione e richiesta SAF, consentendo alle aziende di raggiungere gli obiettivi ambientali senza sacrificare la velocità di viaggio.
L'utilizzo da parte di privati, con una crescita annua composta (CAGR) dell'11.44%, riflette la rapida espansione della popolazione UHNW (Ultra High Net Worth, con patrimoni elevatissimi). Si prevede che solo a Dubai ci saranno oltre 6,700 nuovi milionari nel 2024, alimentando i viaggi su misura verso le seconde case. Gli acquirenti orientati allo stile di vita privilegiano cabine di lusso, politiche che ammettono animali domestici e servizi di concierge personalizzati, oltre a una serie di altri comfort.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per ore di volo: dominio di media durata con accelerazione a lungo raggio
Nel 2025, i voli di durata compresa tra 2 e 5 ore hanno rappresentato il 59.22% dell'attività, consentendo ai dirigenti di rientrare in giornata ed evitando costi alberghieri e tempi morti. Si prevede che i voli di durata superiore alle 5 ore cresceranno più rapidamente, con un tasso di crescita annuo composto (CAGR) del 12.98%, a causa della proliferazione di operazioni di fusione e acquisizione transfrontaliere e di viaggi di piacere per clienti con patrimoni elevati. Un'indagine di Honeywell del 2024 ha mostrato che il 90% degli operatori intendeva mantenere o aumentare il tasso di utilizzo nel 2025, a supporto della continua crescita della flotta.
Le tratte brevi, inferiori alle 2 ore, sono rimaste una nicchia, utilizzate principalmente per missioni mediche o di collegamento tra isole. L'ottimizzazione da parte degli operatori dei voli a vuoto e dei modelli di vendita per posto a sedere ha inoltre migliorato l'efficienza delle rotte a lungo raggio, contribuendo a riempire le cabine che in precedenza dovevano essere riposizionate vuote.
Analisi geografica
Mercato dei servizi di aviazione d'affari in Nord America
Nel 2025, il Nord America deteneva il 60.94% della quota di mercato dei servizi di aviazione d'affari, grazie a oltre 14,000 aeroporti accessibili e a quadri normativi stabili che consentivano servizi e autorizzazioni in pista rapidi, efficienti e trasparenti. Gli Stati Uniti, sede della più grande concentrazione di sedi centrali di aziende Fortune 500, guidavano la domanda regionale, mentre Canada e Messico fornivano connettività transfrontaliera per i settori energetico, minerario e manifatturiero. La carenza di piloti e la crescente congestione negli hub di New York e Washington hanno rappresentato dei vincoli a breve termine, ma gli strumenti di pianificazione digitale e le strategie per gli aeroporti secondari hanno attenuato i disagi.
Mercato europeo dei servizi per l'aviazione d'affari
Il mercato europeo è rimasto considerevole, nonostante gli operatori abbiano dovuto affrontare rigide normative ambientali. Il mandato ReFuelEU Aviation ha obbligato le compagnie aeree a miscelare carburanti sostenibili per l'aviazione (SAF), spingendo Lufthansa ad applicare supplementi fino a 72 euro per volo nel 2025. Regno Unito, Germania e Francia hanno rappresentato i principali porti per le rotte intraeuropee, mentre le tensioni geopolitiche hanno limitato l'attività in Russia. La modernizzazione della flotta, i programmi di compensazione delle emissioni di carbonio e l'ottimizzazione delle rotte hanno aiutato gli operatori a mantenere la qualità del servizio nel rispetto di normative più severe sulle emissioni.
Mercato dei servizi di aviazione d'affari in Medio Oriente e Africa
Il Medio Oriente e l'Africa si sono affermati come la regione a più rapida crescita, con una prospettiva di crescita annua composta (CAGR) dell'11.88%. L'Arabia Saudita ha registrato 128 milioni di passeggeri nel 2024, grazie alle riforme della Vision 2030 che hanno aperto l'accesso al mercato alle compagnie charter straniere. Le nuove strutture FBO (Fixed Base Operator) a Dubai e Riyadh, insieme all'allentamento delle norme sul cabotaggio, hanno favorito l'espansione della rete regionale. I progetti minerari e infrastrutturali in Africa hanno richiesto collegamenti punto a punto con siti remoti, rafforzando la proposta di valore del mercato dei servizi di aviazione d'affari.
Panorama competitivo
La concorrenza è rimasta semi-consolidata, con elevate barriere all'ingresso dovute a regolamentazione, costi di capitale e complessità operativa. NetJets ha dominato la proprietà frazionata con una quota di mercato superiore al 60%, sfruttando la scalabilità per garantire la disponibilità degli aeromobili e la manutenzione approfondita. Flexjet e Wheels Up hanno perseguito un posizionamento differenziato; quest'ultima si è assicurata un finanziamento di 332 milioni di dollari nel 2024 per acquisire la flotta di GrandView ed estendere i vantaggi per i soci.
L'integrazione tecnologica ha offerto un vantaggio competitivo. L'acquisizione di Satcom Direct da parte di Gogo per 375 milioni di dollari ha creato un fornitore di connettività end-to-end con un fatturato combinato di circa 890 milioni di dollari, promettendo connettività a banda larga e dati in cabina di pilotaggio senza interruzioni durante il volo. La decisione di Honeywell nel 2025 di scorporare le attività aerospaziali mirava a focalizzarsi maggiormente sull'innovazione nell'avionica e nella propulsione.
Il processo di consolidamento è proseguito con gli operatori che cercavano economie di scala, densità di rotte e potere contrattuale nei confronti dei produttori di apparecchiature originali (OEM). Tuttavia, i fornitori di nicchia hanno prosperato offrendo servizi di lusso su misura, missioni mediche specializzate o operazioni in mercati emergenti con concorrenza limitata. Pertanto, il mercato dei servizi di aviazione d'affari ha trovato un equilibrio tra le economie di scala e la specializzazione dei servizi.
Leader del settore dei servizi di aviazione aziendale
Flexjet, LLC
VistaJet Group Holding limitata
Wheels Up Partners Holdings LLC
Jet Aviation AG
NetJets IP, LLC
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: VistaJet ha siglato un accordo incentrato sul programma Smart Parts di Bombardier, che supporta non solo i ricambi per la flotta attuale di VistaJet, ma anche per le future acquisizioni. In particolare, ciò include la maggior parte della flotta di Global 8000 e un recente ordine comprendente 40 velivoli Challenger 3500, con consegna fissa e 120 opzionali. Bombardier si impegna a potenziare la disponibilità e l'accessibilità dei ricambi, personalizzando questi miglioramenti per la flotta Bombardier di Vista. Questo nuovo Master Services Agreement mira ad aumentare la disponibilità degli aeromobili e a ridurre le interruzioni operative, garantendo che Vista mantenga i suoi elevati standard di servizio per i clienti in tutto il mondo.
- Marzo 2025: OPUL Jets acquisisce Wallcourt Aviation, integrando le flotte per ampliare la portata dei voli charter di lusso.
- Novembre 2024: Wheels Up si è assicurata 332 milioni di dollari per acquistare la flotta GrandView, potenziando la copertura dei voli charter sanitari e dei jet leggeri.
Ambito e metodologia
Il mercato dei servizi di aviazione aziendale è dedicato alla fornitura di prodotti e servizi personalizzati agli operatori di jet privati, con l'obiettivo di migliorare il comfort dei passeggeri, l'efficienza dell'equipaggio e il valore operativo complessivo. Questo mercato offre un'ampia gamma di servizi di bordo, da cuscini, coperte e pantofole a sonniferi e articoli da toeletta, tra cui dentifricio, deodoranti e idratanti. Inoltre, offre servizi personalizzati pensati per individui con un elevato patrimonio netto e clienti aziendali.
Il mercato dei servizi di aviazione aziendale è segmentato in base a jet aziendali, prodotti di bordo, ore di volo e geografia. In base ai jet aziendali, il mercato è segmentato in jet leggeri, jet di medie dimensioni e jet di grandi dimensioni. In base ai prodotti di bordo, il mercato è classificato in servizi, articoli di comfort, articoli per dormire e altri. Altri segmenti includono bicchieri da vino, cucchiai, tovaglioli, ecc. In base alle ore di volo, il mercato è segmentato in 0-2 ore, 2-5 ore e oltre 5 ore. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato dei servizi di aviazione aziendale nei principali paesi in diverse regioni. Per ciascun segmento, le dimensioni del mercato sono fornite in termini di valore (USD).
| Noleggio (su richiesta) |
| Proprietà condivisa |
| Jet Card/Iscrizione |
| Jet leggero |
| Jet di medie dimensioni |
| Jet grande |
| aerei di linea |
| Flotta aziendale |
| Privato individuale |
| Governo e ONG |
| Fino a 2 ore |
| Tra le 2 e le 5 ore |
| Più di 5 Hours |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Qatar | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per tipo di proprietà | Noleggio (su richiesta) | ||
| Proprietà condivisa | |||
| Jet Card/Iscrizione | |||
| Per tipo di aeromobile | Jet leggero | ||
| Jet di medie dimensioni | |||
| Jet grande | |||
| aerei di linea | |||
| Per utente finale | Flotta aziendale | ||
| Privato individuale | |||
| Governo e ONG | |||
| Per durata del volo | Fino a 2 ore | ||
| Tra le 2 e le 5 ore | |||
| Più di 5 Hours | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Germania | |||
| Francia | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Qatar | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei servizi per l'aviazione d'affari?
Nel 65.58 il mercato era valutato a 2026 miliardi di dollari e si prevede che raggiungerà i 105.97 miliardi di dollari entro il 2031, con un CAGR del 10.07%.
Quale modello di proprietà sta crescendo più rapidamente?
Si prevede che la proprietà frazionata aumenterà a un CAGR del 12.18% entro il 2031, poiché le PMI privilegiano costi prevedibili e un accesso garantito agli aeromobili.
Perché i grandi jet stanno guadagnando popolarità?
La domanda di viaggi intercontinentali non-stop e di comfort in cabina premium sta trainando la crescita dei grandi jet a un CAGR dell'11.12%.
Quale regione vedrà la crescita più rapida del mercato?
Il Medio Oriente e l'Africa sono emersi come le regioni in più rapida crescita, con una previsione di CAGR del 11.88%.
Quale regione detiene la quota maggiore nel mercato dei servizi di aviazione aziendale?
Nel 2025, il Nord America deteneva il 60.94% della quota di mercato dei servizi per l'aviazione d'affari, grazie a oltre 14,000 aeroporti accessibili e a quadri normativi stabili che consentivano rapide autorizzazioni.
In che modo la sostenibilità influenza le decisioni della flotta?
Gli operatori stanno accelerando i cicli di sostituzione per adottare aeromobili pronti per SAF e avionica avanzata che soddisfi i requisiti EU-ETS e CORSIA
Quali sono le principali sfide che gli operatori devono affrontare oggi?
I limiti più urgenti sono la carenza di piloti che provoca l'aumento dei salari, le limitazioni degli slot nei principali hub e l'aumento dei costi di conformità ai programmi di emissione.


