

Dimensioni e quota di mercato delle assicurazioni funerarie
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 14.90 miliardo di dollari |
| Dimensione del mercato (2031) | 19.10 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.10% CAGR |
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle assicurazioni funerarie a cura di Mordor Intelligence
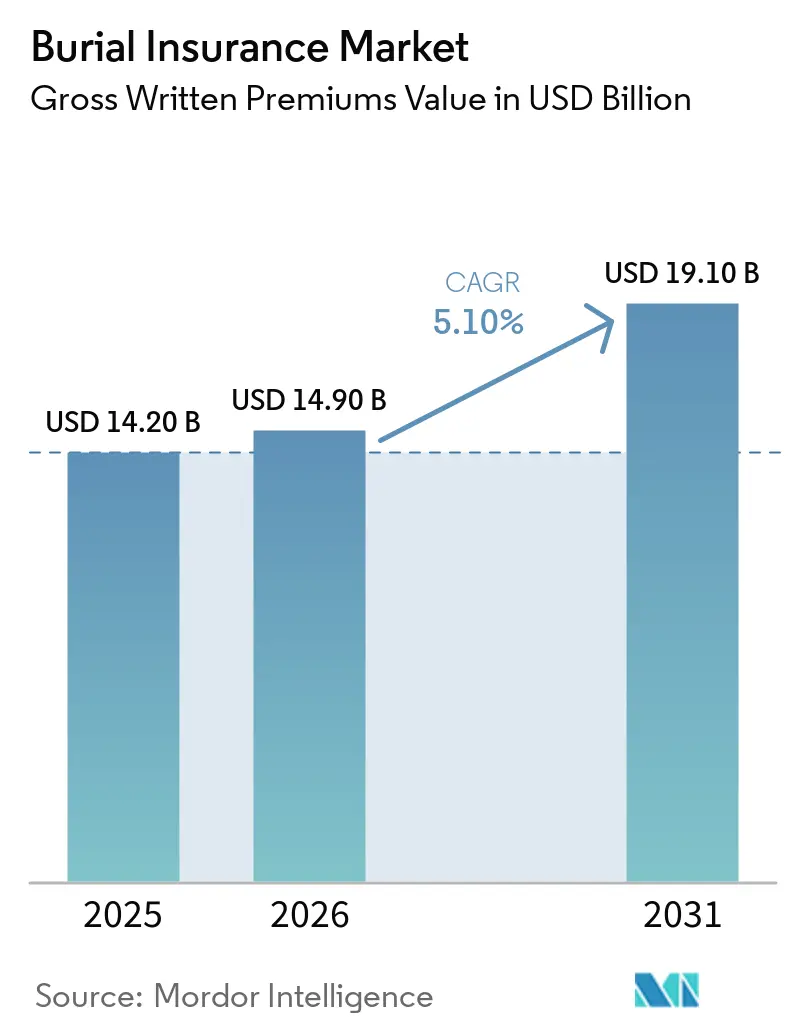
Il mercato delle assicurazioni funerarie, in termini di valore lordo dei premi contabilizzati, si attestava a 14.20 miliardi di dollari nel 2025 e si prevede che crescerà da 14.90 miliardi di dollari nel 2026 a 19.10 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.10% durante il periodo di previsione (2026-2031).
L'invecchiamento della popolazione e l'aumento dei costi funerari stanno incrementando la necessità di polizze che coprano le spese funebri. La domanda è sostenuta dai consumatori che desiderano limitare l'onere finanziario per i familiari dopo il decesso. Negli Stati Uniti, le polizze per le spese funebri e quelle con capitale assicurato inferiore hanno contribuito a far raggiungere ai nuovi premi annuali per le polizze vita intera 6.4 miliardi di dollari nel 2025, mentre il numero di polizze è aumentato del 12%. Le compagnie assicurative stanno adattando le proprie strategie di sottoscrizione, distribuzione e offerta di premi per raggiungere in modo più efficiente gli acquirenti più anziani. I requisiti normativi e le preoccupazioni relative all'accessibilità economica rimangono importanti limiti per il mercato delle assicurazioni funebri.
Punti chiave del rapporto
- Per tipologia di prodotto, le assicurazioni per spese funerarie e di sepoltura hanno conquistato l'85.8% della quota di mercato delle assicurazioni funerarie nel 2025 e si prevede che cresceranno a un tasso annuo composto del 5.3% fino al 2031.
- In base alla tipologia di contratto, le polizze individuali detenevano l'87.3% della quota di mercato delle assicurazioni funerarie nel 2025, mentre si prevede che le polizze collettive e quelle basate su affinità cresceranno a un tasso annuo composto del 6.4% fino al 2031.
- In base alla tipologia di premio, le polizze a premio periodico rappresentavano l'83.5% della quota di mercato delle assicurazioni funerarie nel 2025, mentre si prevede che i prodotti a premio unico e a pagamento limitato cresceranno a un tasso annuo composto del 5.9% fino al 2031.
- Per canale di distribuzione, agenti e broker si sono aggiudicati il 64.6% della quota di mercato delle assicurazioni funerarie nel 2025, mentre si prevede che la distribuzione diretta al consumatore e quella digitale cresceranno a un tasso annuo composto del 9.2% fino al 2031.
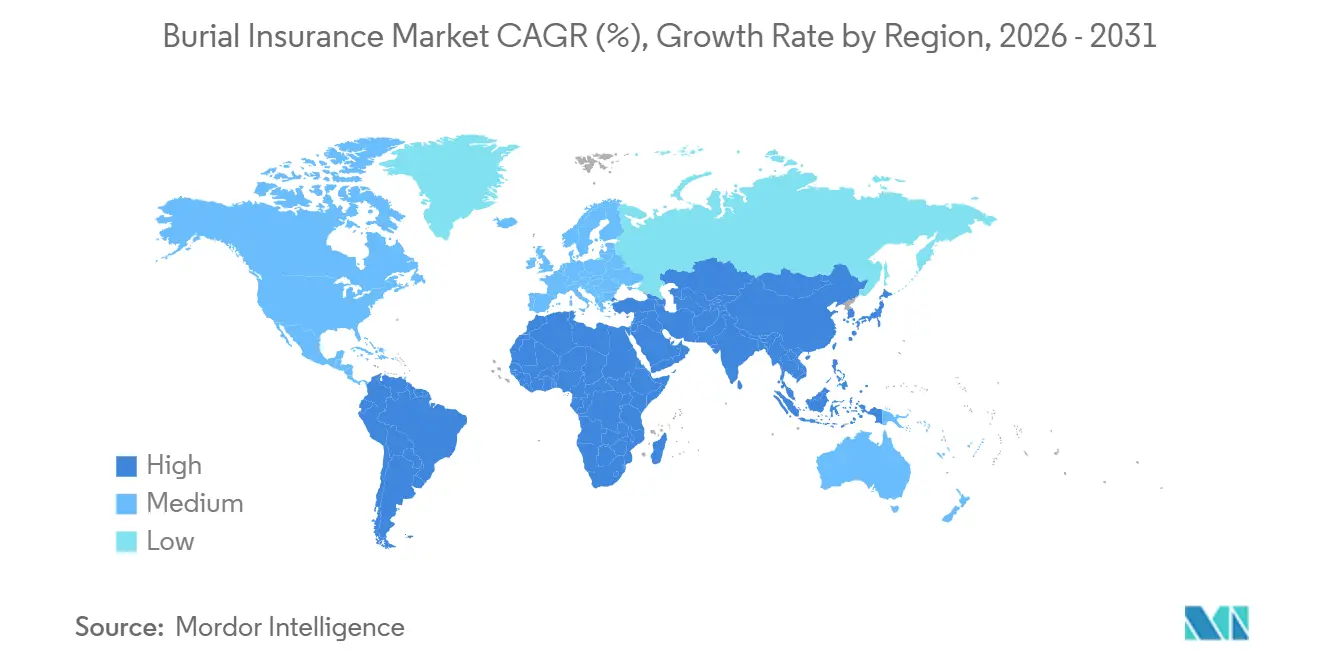
- Dal punto di vista geografico, nel 2025 il Nord America deteneva il 58.4% della quota di mercato delle assicurazioni funerarie, mentre si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto del 6.7% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle assicurazioni funerarie
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'invecchiamento della popolazione aumenta la domanda di copertura per le spese funerarie. | + 1.5% | Globale, guidato da Nord America, Europa e Giappone | A lungo termine (≥ 4 anni) |
| Aumento dei costi dei servizi funebri e di fine vita | + 0.8% | Nord America, Europa | Medio termine (2-4 anni) |
| Crescente attenzione da parte dei consumatori alla pianificazione anticipata delle spese funerarie. | + 0.6% | Nord America, Regno Unito e Australia | Medio termine (2-4 anni) |
| Espansione dei prodotti a emissione semplificata e a emissione garantita. | + 0.7% | Global | A breve termine (≤ 2 anni) |
| Espansione dei canali di distribuzione tramite agenti, imprese funebri e distribuzione diretta. | + 0.5% | Nord America, Asia-Pacifico, Medio Oriente e Africa | Medio termine (2-4 anni) |
| Cresce il bisogno di una protezione finanziaria accessibile per i consumatori anziani e svantaggiati. | + 0.4% | Nord America, Sud America, Medio Oriente e Africa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'invecchiamento della popolazione accelera la domanda di assicurazioni funerarie.
La quota globale di persone di età pari o superiore a 65 anni ha superato per la prima volta la quota di persone di età pari o inferiore a 5 anni tra il 2020 e il 2025 [1] https://www.census.gov/newsroom/press-releases/2026/older-adult-population-projections.html . Negli Stati Uniti, le persone di età pari o superiore a 65 anni rappresentavano il 18.9% della popolazione nel 2025 e si prevede che rappresenteranno il 23.4% entro il 2060, mentre la quota del Giappone si attestava al 29.7% e si prevede che la quota della Corea del Sud raggiungerà il 41% entro il 2060. Si prevede che la quota mondiale di persone di età pari o superiore a 65 anni aumenterà dal 10.3% nel 2024 al 20.7% entro il 2074 e si prevede che la popolazione di età pari o superiore a 80 anni triplicherà. La metà delle compagnie di assicurazione sulla vita intera ha segnalato un aumento delle vendite di polizze durante il 2025, con molte che attribuiscono la crescita ai prodotti per le spese funerarie. L'invecchiamento della popolazione aumenta la necessità di procedure di iscrizione semplici, di una struttura dei benefici chiara e di importi di copertura ridotti. Il mercato delle assicurazioni funerarie vanta una domanda stabile che va oltre le fluttuazioni a breve termine nelle abitudini di acquisto delle polizze.
Aumento dei costi dei servizi funebri e di fine vita
Nel 2023, il costo medio di un funerale con sepoltura e veglia funebre era di 8,300 dollari, rispetto ai 7,848 dollari del 2021. In molte località degli Stati Uniti, i costi per la tomba, la lapide e il necrologio possono lievitare fino a 3,000 dollari o più, mentre il costo medio della sepoltura è aumentato del 35% nell'ultimo decennio. Questi aumenti possono comportare che le polizze più vecchie abbiano un valore nominale inferiore alle spese familiari previste. Di conseguenza, importi di copertura compresi tra 10,000 e 25,000 dollari risultano più rilevanti per chi pianifica un funerale o per i genitori anziani. Procedure di sottoscrizione più semplici e massimali di copertura più elevati possono aiutare le compagnie assicurative a convertire questi clienti in assicurati attivi. L'effetto è più evidente in Nord America e in Europa, dove la spesa per i funerali e la domanda di assicurazioni per gli anziani sono consolidate.
Espansione dei prodotti a emissione semplificata e a emissione garantita.
In un sondaggio del 2025 condotto da Gen Re, il 65% delle compagnie di assicurazione sulla vita ha segnalato cambiamenti sostanziali nelle procedure di sottoscrizione nei 12 mesi precedenti, tra cui limiti di capitale assicurato più elevati, fonti di dati automatizzate e modelli predittivi aggiornati. National Life Group ha introdotto RapidProtect nel settembre 2025 come prodotto a decisione immediata senza esami medici [2] https://www.nationallife.com/Our-Story/newsroom/rapidprotect . iGO Evolve di iPipeline consente agli agenti di stipulare polizze vita in meno di 30 minuti tramite sottoscrizione automatizzata. Prodotti semplificati e a emissione garantita possono ampliare l'accesso per i richiedenti che potrebbero non completare un esame medico completo. Le informazioni automatizzate possono supportare la valutazione del rischio e la determinazione del prezzo per le persone con comuni patologie croniche. Il settore delle assicurazioni funerarie sta cercando un equilibrio tra una minore complessità di iscrizione, le aspettative di trasparenza e la tutela dei consumatori.
Espansione dei canali di distribuzione, inclusi i canali digitali e quelli delle agenzie funebri.
Nel 2025, agenti e broker detenevano il 64.6% del valore di mercato, mentre si prevede che la distribuzione diretta al consumatore e quella digitale cresceranno a un CAGR del 9.2% fino al 2031. Nell'aprile 2026, eHealth ha aggiunto le polizze Mutual of Omaha Living Promise al suo mercato digitale, estendendo i prodotti per le spese funerarie ai consumatori in età Medicare [3] https://ir.ehealthinsurance.com/news/news-details/2026/eHealth-Deepens-Support-for-Consumers-with-End-of-Life-Financial-Planning-Solutions/default.aspx . Le imprese funebri e i fornitori di servizi previdenziali possono raggiungere i consumatori quando la necessità di pianificazione funeraria è immediata. Nell'aprile 2026, Foresters ha ampliato la procedura di sottoscrizione accelerata, ha innalzato i limiti di copertura senza commissioni a 2 milioni di dollari per i richiedenti di età compresa tra 18 e 60 anni e a 1 milione di dollari per i richiedenti di età compresa tra 61 e 65 anni, e ha integrato il pre-screening tramite l'app iPipeline iGO. I canali istituzionali, di affinità e di bancassicurazione rimangono rilevanti in Brasile, mentre un mix di canali più ampio può raggiungere i consumatori meno serviti. Questa espansione rappresenta un importante fattore competitivo per il mercato delle assicurazioni funerarie.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Scarsa conoscenza da parte dei consumatori delle assicurazioni funerarie e delle caratteristiche dei prodotti. | -0.7% | Diffusione globale, più acuta in Asia-Pacifico, Medio Oriente e Africa. | A lungo termine (≥ 4 anni) |
| Elevati rapporti premio/copertura per i richiedenti più anziani e ad alto rischio | -0.5% | Nord America, Europa | Medio termine (2-4 anni) |
| Limitata accessibilità economica per i clienti target a basso reddito | -0.4% | Medio Oriente e Africa, Sud America, zone rurali del Nord America | A lungo termine (≥ 4 anni) |
| Periodi di attesa, prestazioni graduali ed esclusioni dalla copertura | -0.3% | Global | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
La scarsa consapevolezza dei consumatori rappresenta un ostacolo persistente alla conversione sul mercato.
Molti consumatori non distinguono tra assicurazione funeraria e contratti di previdenza funeraria, e alcuni presumono che le polizze vita esistenti forniranno fondi immediati per le spese funebri. La Financial Conduct Authority (FCA) ha identificato la confusione tra piani funebri e assicurazioni sulla vita per over 50 come un rischio di condotta rilevante nel suo studio sul mercato della protezione pura. Una comunicazione chiara e semplice può spiegare in modo più comprensibile gli importi della copertura, la struttura dei premi e le procedure di richiesta di risarcimento. Informazioni chiare sono particolarmente importanti per i consumatori anziani che considerano indennizzi in caso di decesso inferiori. I commissari assicurativi statali si aspettano sempre più che le compagnie assicurative rispettino gli standard di trasparenza per i consumatori anziani. La limitata capacità di spesa delle famiglie a basso reddito può ancora ostacolare la conversione nel mercato delle assicurazioni funebri.
L'elevato rapporto tra premi e copertura limita la profondità del mercato tra i richiedenti più anziani.
I prodotti a emissione garantita utilizzano comunemente prestazioni graduali durante i primi 2 anni di polizza, spesso restituendo i premi maggiorati degli interessi anziché l'intero capitale assicurato in caso di decesso, al fine di limitare la selezione avversa. Questa struttura può ridurre il valore per i richiedenti con un'aspettativa di vita più breve e può limitare la portata del mercato delle assicurazioni funerarie. La revisione del 2025 della Financial Conduct Authority (FCA) sul segmento degli over 50 nel Regno Unito ha individuato le conseguenze della cancellazione e la pressione sull'accessibilità economica come principali problematiche. I prodotti a emissione semplificata possono utilizzare dati automatizzati al posto di esami medici completi, il che può migliorare la valutazione del rischio pur mantenendo l'accesso per le persone con patologie comuni. Gli standard di non decadenza della National Association of Insurance Commissioners (NAIC) e i requisiti di riserva statale limitano la velocità con cui le compagnie assicurative possono rivedere i piani tariffari. Queste norme tutelano gli assicurati, ma possono richiedere un lavoro attuariale pluriennale prima di importanti riprogettazioni del prodotto.
Analisi del segmento
Per tipologia di prodotto: le assicurazioni per le spese funerarie sono le più diffuse, mentre le assicurazioni previdenziali seguono un modello normativo separato.
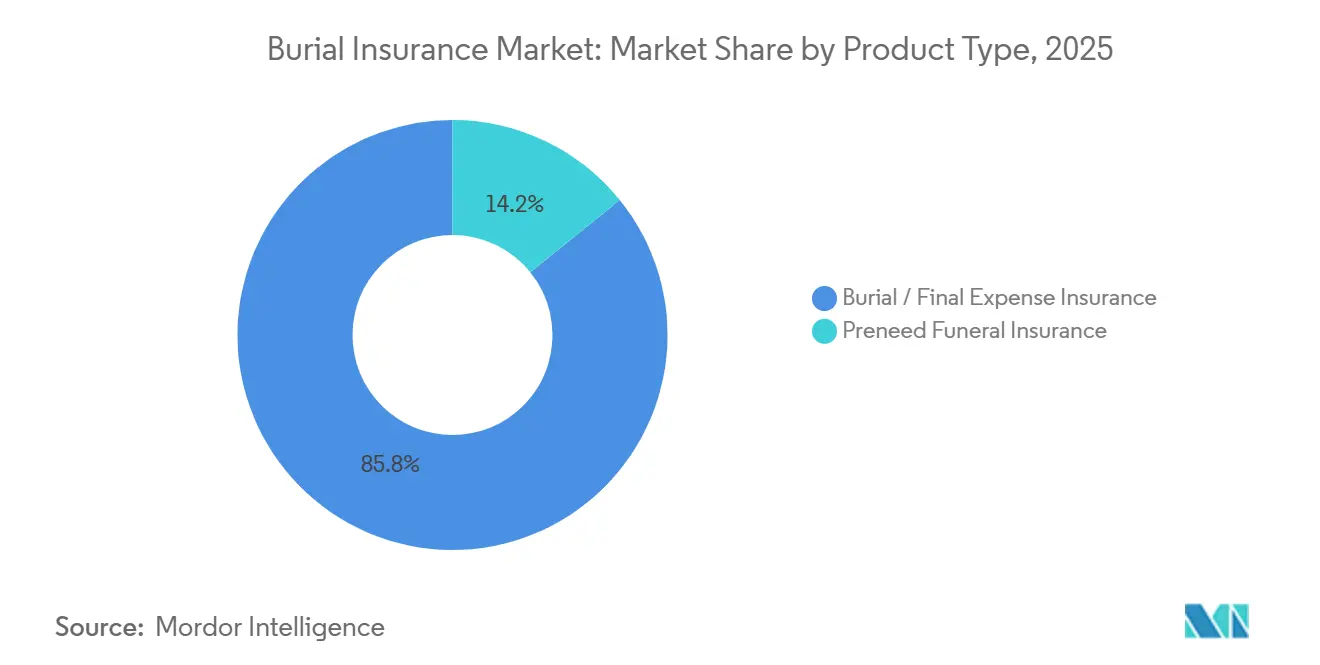
Nel 2025, le assicurazioni per spese funerarie e di sepoltura detenevano l'85.8% del valore di mercato e si prevede che cresceranno a un tasso annuo composto del 5.3% fino al 2031. Questo segmento ha rappresentato la quota maggiore perché offre la possibilità di designare il beneficiario in modo flessibile e importi di copertura legati ai costi funebri. I prodotti a vita intera, che costituiscono la base di gran parte di questa categoria, hanno raggiunto 6.4 miliardi di dollari di nuovi premi annualizzati negli Stati Uniti nel 2025. Il numero di polizze è aumentato del 12% grazie all'espansione dei portafogli di polizze a capitale assicurato inferiore da parte delle compagnie assicurative. Questa tipologia di prodotto offre ai clienti flessibilità in caso di modifiche alle disposizioni funebri o ai beneficiari.
L'assicurazione funeraria prepagata utilizza un modello diverso perché è assegnata a una specifica impresa funebre e non è trasferibile tra diversi fornitori. È inoltre soggetta alle normative statali che regolano i fondi fiduciari prepagati e il finanziamento assicurativo. La legge HB1498 dell'Oklahoma, in vigore dal 1° novembre 2025, ha rafforzato il rinnovo delle autorizzazioni, la rendicontazione dei fondi fiduciari e le sanzioni per gli operatori di assicurazioni prepagate. Nel Regno Unito, le vendite di piani funebri sono aumentate a 206,000 nel 2025 dopo che il quadro di autorizzazione della Financial Conduct Authority ha rimosso i fornitori non conformi. Le dimensioni del mercato delle assicurazioni funebri per questa categoria di prodotti sono determinate da oneri di conformità e rapporti con i fornitori specifici. Il settore delle assicurazioni funebri deve quindi gestire requisiti di distribuzione e normativi differenti per i prodotti di spese funebri e di prepagamento.
Per tipologia di contratto: le polizze individuali sono in testa, mentre i programmi di gruppo e di affinità si espandono.
Nel 2025, le polizze individuali rappresentavano l'87.3% del valore di mercato, poiché la copertura per le spese funerarie viene solitamente acquistata per esigenze personali legate al fine vita. Questo segmento rimane centrale nel mercato delle assicurazioni funerarie perché gli acquirenti, in genere, scelgono individualmente gli importi delle prestazioni e i beneficiari. I piani individuali possono essere personalizzati in base alle spese funerarie previste dal cliente e alle sue circostanze familiari. Si adattano inoltre all'approccio di vendita basato su agenti, che storicamente ha servito gli adulti di età superiore ai 50 anni. Questa struttura offre alle compagnie assicurative una base clienti ampia e consolidata, ma le espone al costo dell'acquisizione di singoli clienti.
Si prevede che il segmento Group and Affinity crescerà a un tasso di crescita annuo composto (CAGR) del 6.4% fino al 2031, il tasso più elevato tra le forme contrattuali. Foresters Financial ha registrato un fatturato ponderato annualizzato di 384.8 milioni di dollari nel 2025, con un aumento del 14.5%. I premi lordi delle sue assicurazioni sulla vita hanno raggiunto 1.4 miliardi di dollari nel 2025, in crescita del 2.8%. Le piattaforme per datori di lavoro e affinità possono contribuire a fidelizzare i lavoratori più anziani, le cui esigenze di protezione differiscono da quelle dei dipendenti più giovani. I profili sanitari collettivi possono inoltre essere più equilibrati rispetto a quelli dei singoli acquirenti. Questa caratteristica di sottoscrizione può migliorare l'efficienza per le compagnie assicurative con infrastrutture di gruppo nel mercato delle assicurazioni funerarie.
In base all'andamento dei premi: i premi regolari rimangono invariati, mentre cresce la domanda di pagamenti limitati.
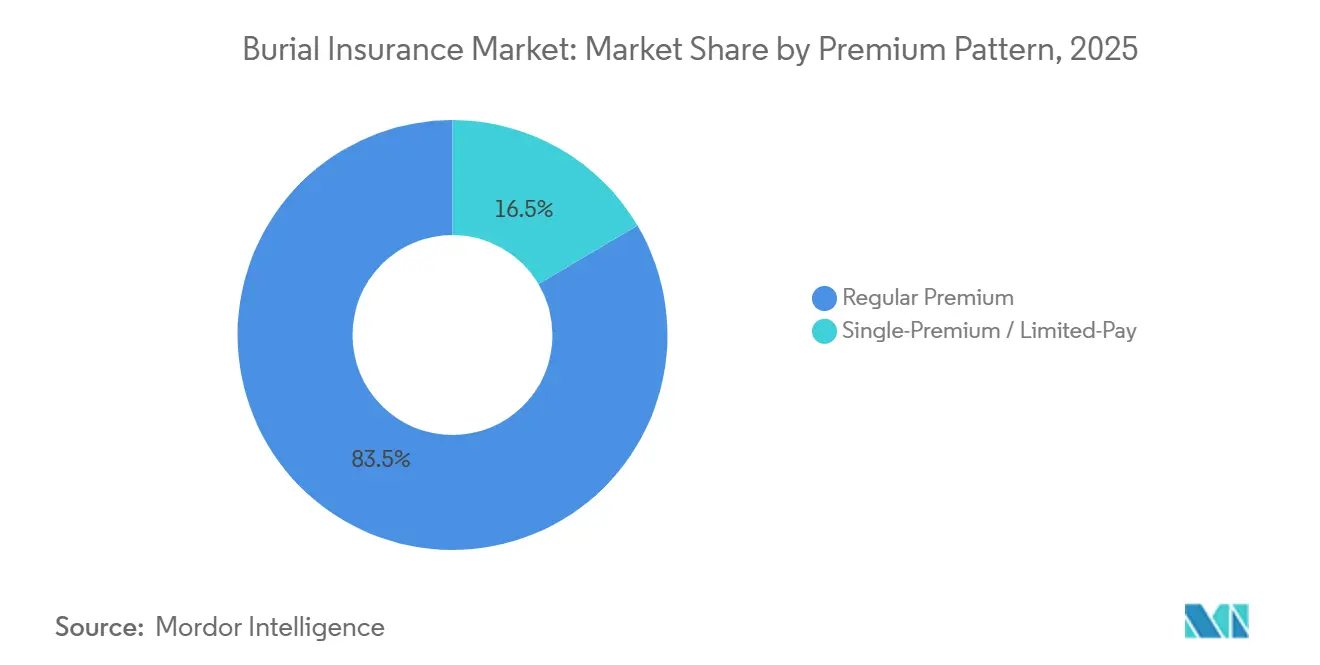
Nel 2025, le polizze a premio regolare detenevano l'83.5% del valore di mercato e rimangono allineate ai modelli di reddito della previdenza sociale o pensionistica. Questi piani suddividono i pagamenti assicurativi in importi ricorrenti che possono essere più facili da gestire nel budget per molti pensionati. La loro portata riflette l'importanza dell'accessibilità economica per le famiglie anziane che costituiscono la base di clienti principale. I pagamenti regolari consentono inoltre alle compagnie assicurative di mantenere relazioni a lungo termine con gli assicurati. Questa modalità di pagamento del premio rimarrà importante per il mercato delle assicurazioni funerarie finché prevarranno le esigenze di acquisto a reddito fisso.
Si prevede che i prodotti a premio unico e a pagamento limitato cresceranno a un tasso annuo composto del 5.9% fino al 2031. Questi prodotti sono interessanti per i pensionati che desiderano eliminare il rischio di pagamenti ricorrenti. L'aumento del 35% dei costi funerari medi nell'ultimo decennio supporta l'interesse a stipulare una copertura assicurativa prima che si verifichino ulteriori aumenti dei costi. I prodotti a premio unico e a vita intera devono soddisfare i requisiti del modello della National Association of Insurance Commissioners (NAIC) per i valori minimi di non decadenza. Ciò aggiunge complessità attuariale, ma può infondere maggiore fiducia nei consumatori e nelle autorità di regolamentazione. Il mercato delle assicurazioni funerarie trae vantaggio dalla possibilità offerta dalle compagnie assicurative di proporre sia opzioni di pagamento ricorrenti che a premio unico.
Per canale di distribuzione: gli agenti guidano, mentre i canali digitali cambiano le dinamiche delle vendite.
Nel 2025, agenti e broker controllavano il 64.6% del valore di mercato, confermandosi come il principale canale di distribuzione. La loro consolidata capacità di vendita basata sulla fiducia ha consolidato il loro ruolo con i clienti over 50. La consulenza personalizzata può rivelarsi particolarmente preziosa quando gli acquirenti confrontano benefici limitati, premi e condizioni di rimborso. Questo canale offre alle compagnie assicurative affermate l'accesso a produttori esperti e a solide relazioni locali. La quota di mercato delle assicurazioni funerarie detenuta dagli agenti dimostra inoltre perché l'adozione del digitale stia trasformando, anziché sostituire, il modello di vendita tradizionale.
Si prevede che la distribuzione diretta al consumatore e digitale crescerà a un tasso annuo composto del 9.2% fino al 2031. L'iscrizione digitale può ridurre le commissioni degli agenti, che possono variare dal 50% al 90% del premio del primo anno per i prodotti a emissione semplificata. Transamerica ha introdotto FE Express Solution nel settembre 2024, offrendo un processo di elaborazione dal preventivo alla polizza in 10 minuti e una copertura fino a 50,000 dollari. Anche le agenzie funebri e i fornitori di servizi funebri prepagati hanno un collegamento diretto con le persone che organizzano i servizi per i parenti defunti. I canali istituzionali, di affinità e di bancassicurazione rimangono più piccoli, ma sono rilevanti in Sud America, dove la bancassicurazione è importante nel settore delle assicurazioni per privati. Queste opzioni di canale stanno ampliando la portata del mercato delle assicurazioni funebri.
Analisi geografica
Nel 2025, il Nord America rappresentava il 58.4% del valore di mercato, grazie a un sistema assicurativo per le spese funerarie consolidato e a un'ampia rete di agenti. La popolazione dei Baby Boomer, che sta invecchiando, si trova nel periodo di massima domanda di prodotti per la pianificazione funeraria e di fine vita. Negli Stati Uniti, le richieste di assicurazione sulla vita hanno chiuso il 2025 con una crescita del 6.8% rispetto al 2024. Le richieste di assicurazione sulla vita intera da parte di persone di età pari o superiore a 65 anni hanno registrato una crescita a tre cifre nel corso del 2025. Globe Life ha riportato un fatturato di premi assicurativi sulla vita pari a 860.8 milioni di dollari nel secondo trimestre del 2026, in aumento del 3% su base annua. Il Canada presenta una demografia in fase di invecchiamento simile, mentre il Messico offre un'opportunità a lungo termine per le compagnie assicurative con capacità di licenza transfrontaliera.
L'Europa si è classificata al secondo posto a livello regionale nel mercato delle assicurazioni funerarie. Nel Regno Unito, il settore delle polizze funebri ha registrato 206,000 nuove vendite nel 2025, a seguito dell'entrata in vigore del quadro normativo della Financial Conduct Authority (FCA). Le modifiche PS25/21 della FCA, entrate in vigore il 26 giugno 2026, hanno semplificato i requisiti di conformità per i fornitori autorizzati. L'età media della popolazione tedesca, pari a 46.5 anni, offre una solida base di partenza per i prodotti assicurativi sulla vita destinati agli anziani. Italia, Francia e Spagna richiedono approcci di prodotto locali, poiché le pratiche relative ai costi funebri e l'atteggiamento nei confronti della pianificazione differiscono. L'allineamento normativo e la capacità di spesa dei consumatori continueranno a influenzare le opportunità per la regione.
L'area Asia-Pacifico e il Sud America presentano condizioni di domanda differenti nel mercato delle assicurazioni funerarie. In Cina, la popolazione di età pari o superiore a 60 anni ha raggiunto i 310 milioni alla fine del 2024, pari al 22% della popolazione totale, e si prevede che raggiungerà il 30% entro il 2035. Giappone e Corea del Sud hanno già una popolazione di età pari o superiore a 65 anni superiore al 20%, il che sostiene la domanda di assicurazioni sulla vita rivolte agli anziani. Si prevede che il settore assicurativo vita indiano supererà i 169 miliardi di dollari entro il 2029, con un tasso di crescita annuo composto (CAGR) del 9%, grazie all'esenzione dall'imposta sui beni e servizi (GST) sui premi delle polizze vita, in vigore da settembre 2025. Il Medio Oriente e l'Africa dovrebbero guidare la crescita geografica con un CAGR del 6.7% fino al 2031, grazie all'espansione del takaful familiare e dell'alfabetizzazione finanziaria urbana. Lo Swiss Re Institute prevede una crescita reale del 5.4% dei premi assicurativi totali in Medio Oriente e Africa per il 2025.
Panorama competitivo
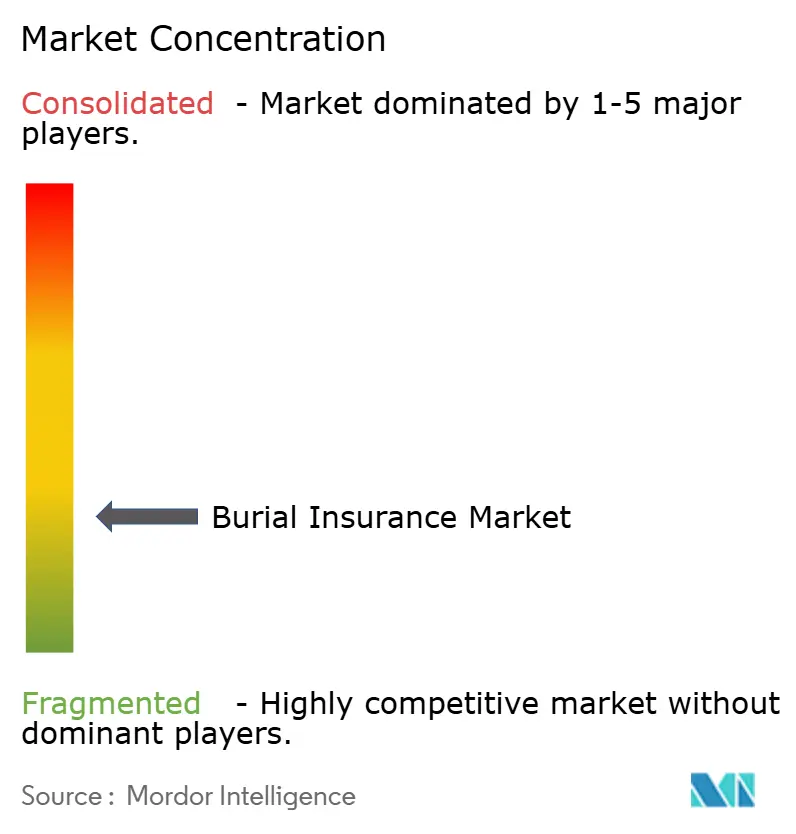
Il mercato delle assicurazioni funerarie è frammentato a livello globale, sebbene i ricavi siano concentrati in Nord America. Globe Life, Mutual of Omaha e Lincoln Heritage vantano ampi portafogli di polizze individuali nella regione. La divisione Liberty National di Globe Life ha registrato una crescita del 10% del margine di sottoscrizione delle polizze vita nel secondo trimestre del 2026. Globe Life Re LTD è stata costituita nel 2025 per migliorare l'efficienza del capitale nei portafogli di polizze vita in essere e di nuova stipula. Living Promise di Mutual of Omaha ha mantenuto il rating A+ Superior da AM Best nel 2025. Questi fattori confermano la capacità delle compagnie assicurative consolidate di conservare la fiducia degli assicurati e di soddisfare i requisiti normativi.
Foresters Financial differenzia la propria offerta attraverso vantaggi per i soci, tra cui borse di studio e programmi per la comunità. Le sue vendite di assicurazioni in Nord America sono aumentate del 14.5% nel 2025, a dimostrazione dell'importanza della distribuzione basata sui soci. Nell'aprile 2026, Foresters ha ampliato i limiti di sottoscrizione accelerata e ha aggiunto il pre-screening iPipeline per semplificare la procedura di richiesta. Sempre nell'aprile 2026, eHealth ha aggiunto le polizze di assicurazione funeraria di Mutual of Omaha al suo marketplace online. Queste iniziative dimostrano che le aziende stanno combinando rapporti con le compagnie assicurative, sottoscrizione automatizzata e iscrizione digitale. Il mercato delle assicurazioni funerarie premia le compagnie che riescono a ridurre i costi di acquisizione senza compromettere la comprensione da parte del cliente.
La sottoscrizione automatizzata può ridurre i costi di emissione, mentre l'iscrizione digitale può abbreviare i tempi tra la richiesta di informazioni e l'emissione della polizza. La tecnologia di iPipeline consente di ottenere un risultato di sottoscrizione in un'unica sessione con un agente e supporta la stipula della polizza in meno di 30 minuti. Gli anziani a basso reddito, gli acquirenti digitali di età compresa tra 50 e 65 anni e gli acquirenti di assicurazioni di prima generazione nell'Africa subsahariana, nel Sud-est asiatico e in America Latina rimangono soggetti a una scarsa copertura assicurativa. I regolamenti modello della National Association of Insurance Commissioners e le norme statali sulla solvibilità creano barriere di conformità per i nuovi operatori. Tali requisiti favoriscono le compagnie consolidate che investono nella capacità di adeguamento normativo. Il mercato delle assicurazioni funerarie, pertanto, combina significative barriere all'ingresso con spazio per offerte digitali mirate e orientate all'accessibilità economica.
Leader del settore delle assicurazioni funerarie
Globo Vita Inc.
Compagnia di assicurazioni sulla vita Gerber
Mutual of Omaha Insurance Company
Foresters Financial
Compagnia di assicurazioni sulla vita Colonial Penn
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Il 26 giugno 2026, la Financial Conduct Authority del Regno Unito ha implementato la maggior parte dei requisiti semplificati per le assicurazioni e i piani funebri (ai sensi del PS25/21), riducendo i costi di conformità per i fornitori autorizzati di piani funebri e ridefinendo le aspettative in materia di governance dei prodotti nel panorama delle assicurazioni funebri del Regno Unito e dell'Irlanda.
- Aprile 2026: A partire dal 26 aprile 2026, Foresters ha innalzato i limiti di sottoscrizione senza commissioni a 2 milioni di dollari per i richiedenti di età compresa tra 18 e 60 anni e a 1 milione di dollari per i richiedenti di età compresa tra 61 e 65 anni, integrando la preselezione tramite l'app iPipeline iGO per ridurre i tempi di elaborazione delle richieste e di decisione.
- Aprile 2026: eHealth ha annunciato l'aggiunta di polizze vita per spese funerarie tramite Mutual of Omaha al suo marketplace online, estendendo la portata digitale delle assicurazioni funerarie a una piattaforma che si rivolge principalmente ai consumatori in età Medicare.
- Febbraio 2026: il 18 febbraio 2026 iPipeline ha lanciato la sua piattaforma digitale basata sull'intelligenza artificiale, debuttando con il modulo di richiesta online iGO Evolve, che consente agli agenti di stipulare polizze di assicurazione sulla vita in meno di 30 minuti tramite sottoscrizione automatizzata in tempo reale.
Ambito del rapporto sul mercato globale delle assicurazioni funerarie
| Assicurazione per spese funerarie |
| Assicurazione funeraria prepagata |
| Individuale |
| Gruppo / Affinità |
| Premium regolare |
| Premio unico / Pagamento limitato |
| Agenti / Broker |
| Imprese funebri / Fornitori di servizi funebri prepagati |
| Vendita diretta al consumatore / Digitale |
| Istituzionale / Affinità / Bancassicurazione |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malaysia | |
| Singapore | |
| Vietnam | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Assicurazione per spese funerarie | |
| Assicurazione funeraria prepagata | ||
| Tramite modulo contrattuale | Individuale | |
| Gruppo / Affinità | ||
| Per modello Premium | Premium regolare | |
| Premio unico / Pagamento limitato | ||
| Per canale di distribuzione | Agenti / Broker | |
| Imprese funebri / Fornitori di servizi funebri prepagati | ||
| Vendita diretta al consumatore / Digitale | ||
| Istituzionale / Affinità / Bancassicurazione | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malaysia | ||
| Singapore | ||
| Vietnam | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato delle assicurazioni funerarie entro il 2031?
Si prevede che il mercato raggiungerà i 19.1 miliardi di dollari entro il 2031, passando dai 14.9 miliardi di dollari del 2026, con un CAGR del 5.1%.
Quale tipologia di prodotto di assicurazione funeraria è più richiesta?
Nel 2025, il settore delle assicurazioni per spese funerarie e di sepoltura deteneva l'85.8% del valore di mercato e si prevede che crescerà a un tasso annuo composto del 5.3% fino al 2031.
Qual è il canale di distribuzione in più rapida crescita per le assicurazioni funerarie?
Si prevede che la distribuzione diretta al consumatore e quella digitale cresceranno a un tasso annuo composto del 9.2% fino al 2031, il tasso più rapido tra tutti i canali.
Perché i consumatori più anziani acquistano una polizza di assicurazione per le spese funerarie?
La copertura assicurativa può aiutare le famiglie a gestire le spese funebri e le spese finali correlate, che nel 2023 ammontavano in media a 8,300 dollari, prima di considerare diverse spese accessorie.
Quale regione ha la base assicurativa funeraria più ampia?
Nel 2025, il Nord America deteneva il 58.4% del valore di mercato, grazie a una consolidata rete di agenti e all'invecchiamento della popolazione.
Quale regione si prevede crescerà più rapidamente entro il 2031?
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto del 6.7%, grazie all'espansione delle strutture takaful familiari e all'alfabetizzazione finanziaria urbana.


