

Dimensioni e quota di mercato degli immobili residenziali costruiti per l'affitto
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 26.58 miliardo di dollari |
| Dimensione del mercato (2031) | 38.73 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.82% CAGR |
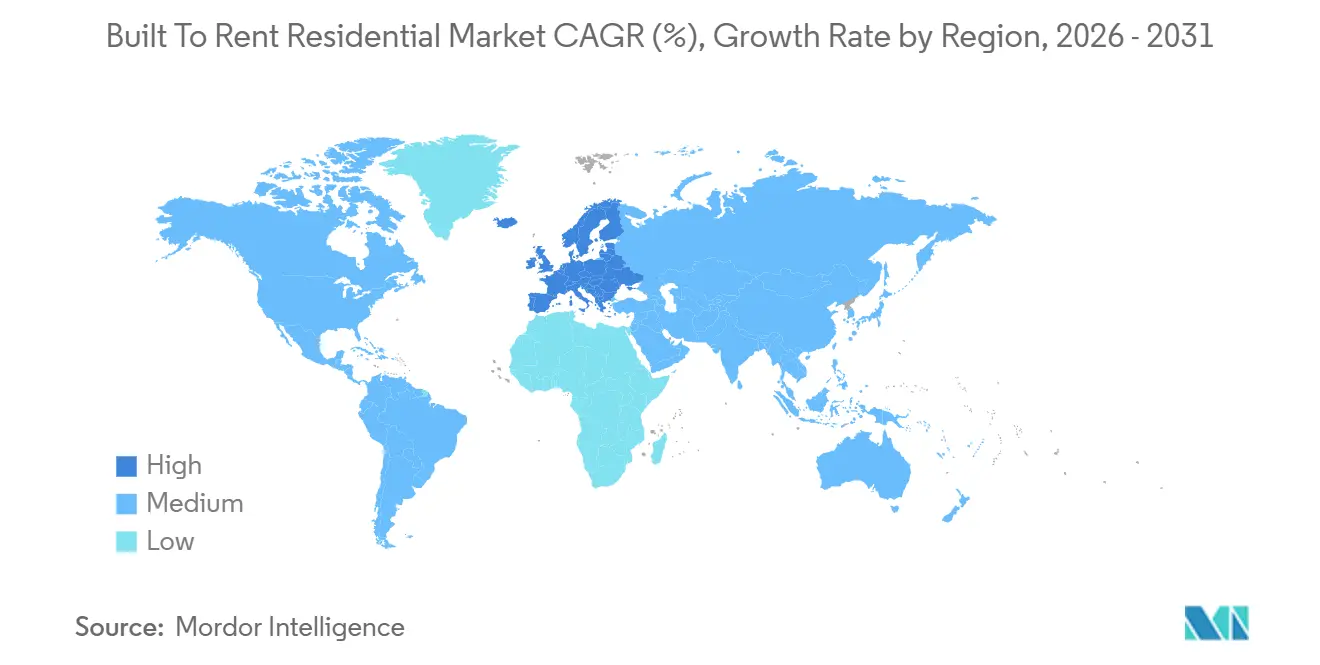
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Nord America |
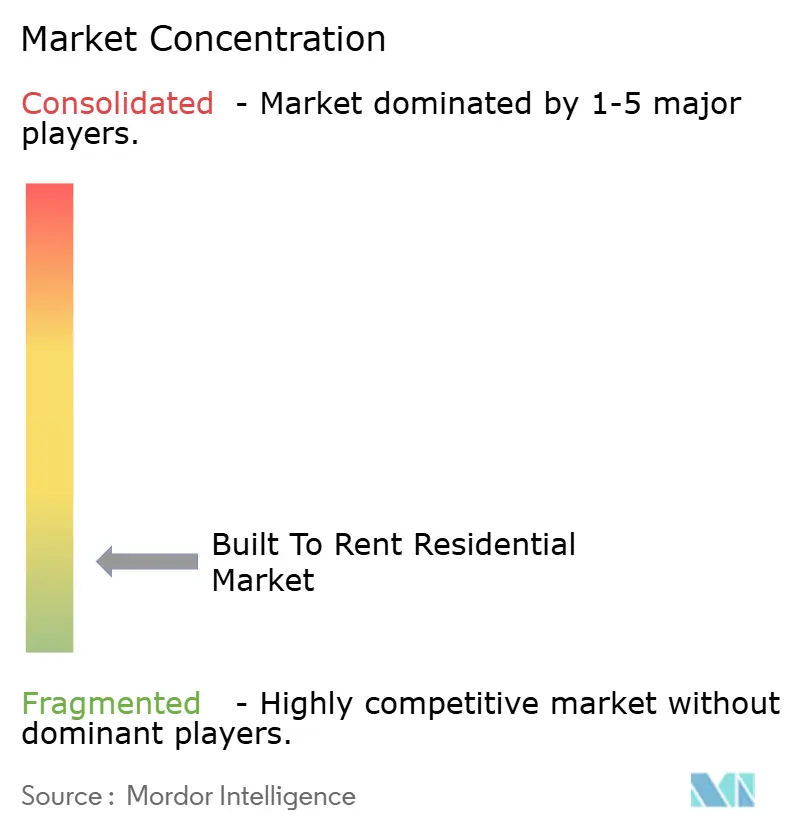
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli immobili residenziali "Built to Rent" a cura di Mordor Intelligence.
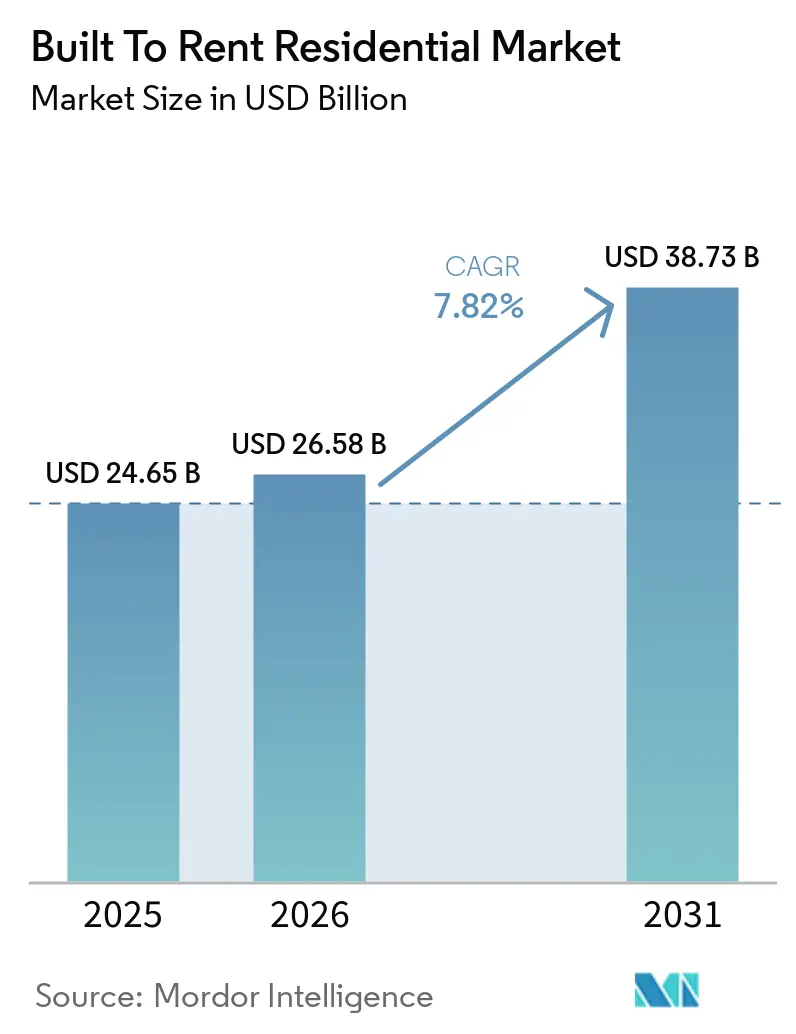
Si prevede che il mercato degli immobili residenziali costruiti per l'affitto (Built To Rent) crescerà da 24.65 miliardi di dollari nel 2025 a 26.58 miliardi di dollari nel 2026, per poi raggiungere i 38.73 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.82% nel periodo 2026-2031.
Il mercato residenziale "built-to-rent" è sostenuto da un persistente divario tra i costi degli alloggi e i redditi delle famiglie nelle principali città. In Inghilterra, nel 2025 il costo mediano di un'abitazione era pari a 7.6 volte il reddito annuo mediano a tempo pieno, mentre gli affittuari privati spendevano il 34% del reddito familiare per l'affitto [1] Office for National Statistics, “Housing Affordability in England and Wales: 2025,” Office for National Statistics, ons.gov.uk. Il mercato residenziale "built-to-rent" beneficia del fatto che le case in affitto gestite professionalmente offrono contratti di locazione a lungo termine, servizi prevedibili e più spazio rispetto a molti appartamenti convenzionali. I costi di finanziamento e le spese di costruzione rimangono vincoli significativi, soprattutto per i piccoli sviluppatori che non possono accedere al capitale istituzionale a condizioni favorevoli. Il mercato residenziale "built-to-rent" deve inoltre affrontare condizioni locali disomogenee, poiché l'aumento dell'offerta a Phoenix, Dallas e Londra può influenzare l'occupazione e la crescita degli affitti anche se la domanda generale rimane intatta.
Punti chiave del rapporto
- Per tipologia, gli immobili plurifamiliari costruiti per essere affittati detenevano una quota del 41.8% nel 2025, mentre si prevede che gli immobili unifamiliari costruiti per essere affittati e le comunità BTR (Build-to-Rent) cresceranno a un tasso di crescita annuo composto (CAGR) del 9.5% fino al 2031.
- In base al modello di gestione, gli accordi con operatori terzi rappresentavano il 61.5% del mercato degli immobili destinati all'affitto nel 2025, mentre si prevede che la gestione ibrida si espanderà a un tasso di crescita annuo composto (CAGR) del 9.1% fino al 2031.
- Per fascia di prezzo, gli alloggi in affitto di fascia media detenevano il 48.7% della quota di mercato degli immobili costruiti appositamente per l'affitto nel 2025, mentre si prevede che gli alloggi a prezzi accessibili e per i lavoratori registreranno un CAGR del 9.8% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Nord America deteneva il 45.2% del mercato degli immobili costruiti appositamente per l'affitto, mentre si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto del 14.3% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli immobili residenziali costruiti per essere affittati
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Le difficoltà legate all'accessibilità economica degli alloggi amplificano la domanda di affitti. | + 2.1% | A livello globale, il problema è più acuto in Nord America, Europa occidentale e nei centri urbani della regione Asia-Pacifico. | A lungo termine (≥ 4 anni) |
| Il capitale istituzionale amplia l'offerta di alloggi in affitto costruiti appositamente. | + 1.7% | Nord America, Regno Unito, Australia e Germania | Medio termine (2-4 anni) |
| La preferenza per alloggi spaziosi e ricchi di comfort aumenta la domanda. | + 1% | Nord America, Europa occidentale e regione Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Una gestione immobiliare professionale aumenta la fidelizzazione degli inquilini. | + 0.7% | Presente a livello globale, con una presenza più forte in Nord America e nel Regno Unito. | Medio termine (2-4 anni) |
| Le partnership per l'edilizia abitativa a prezzi accessibili incrementano lo sviluppo di progetti di edilizia residenziale in affitto. | + 0.6% | Nord America, Europa occidentale, Medio Oriente e Africa | A breve termine (≤ 2 anni) |
| Le tipologie di case a schiera e unità abitative a schiera destinate all'affitto migliorano la redditività del progetto. | + 0.5% | Nord America, Regno Unito e Australia | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Le difficoltà legate all'accessibilità economica degli alloggi amplificano la domanda di affitti.
L'accessibilità economica degli alloggi rimane un fattore determinante a lungo termine per il mercato residenziale degli immobili destinati all'affitto. Gli elevati prezzi di acquisto possono prolungare la durata del contratto di locazione per le famiglie che altrimenti si trasferirebbero in case di proprietà. Il rapporto di accessibilità economica in Inghilterra nel 2025, pari a 7.6, conferma la pressione sull'accesso alla proprietà per le famiglie. L'indagine inglese sull'edilizia abitativa ha inoltre rilevato che nel 2025 gli inquilini privati hanno speso in media il 34% del loro reddito familiare per l'affitto. Negli Stati Uniti, la carenza di alloggi ha superato i 4 milioni di unità nel 2025, rafforzando la necessità di un'offerta di alloggi in affitto più ampia. Queste condizioni offrono agli operatori un bacino più ampio di famiglie che necessitano di soluzioni di affitto stabili piuttosto che di alloggi a breve termine.
Il capitale istituzionale amplia l'offerta di alloggi in affitto costruiti appositamente.
Il capitale istituzionale sostiene il mercato residenziale "build-to-rent" (costruito per l'affitto) perché i complessi residenziali realizzati appositamente possono essere progettati e gestiti secondo standard uniformi. Il capitale è sempre più indirizzato verso nuovi complessi residenziali piuttosto che verso abitazioni sparse che richiedono processi di acquisizione e gestione separati. La British Property Federation ha riportato che nel Regno Unito, entro il quarto trimestre del 2025, erano state completate 146,700 unità abitative "build-to-rent". Questo livello di realizzazione dimostra che la proprietà istituzionale si è evoluta oltre un piccolo numero di progetti pilota. Gli investitori a lungo termine possono far quadrare i ricavi da locazione con le passività a lungo termine una volta che gli sviluppi sono completati e stabilizzati. La disponibilità di capitale può ancora variare significativamente a seconda del paese, delle condizioni dei tassi di interesse e dei quadri normativi. Gli operatori con accesso ai terreni, esperienza nello sviluppo e sistemi di gestione immobiliare affidabili hanno maggiori probabilità di ottenere finanziamenti per nuovi complessi residenziali.
La preferenza per alloggi spaziosi e ricchi di comfort aumenta la domanda.
Molti inquilini cercano spazi esterni privati, accesso al garage e servizi condivisi, caratteristiche più comuni nei complessi residenziali "build-to-rent" (costruiti per l'affitto) di case unifamiliari o a schiera. Questa preferenza favorisce soluzioni abitative che si collocano a metà strada tra un appartamento tradizionale e la proprietà di una casa. I servizi comuni possono includere piscine, aree di co-working, spazi dedicati agli animali domestici, aree verdi curate e sale riunioni condivise. Queste caratteristiche possono rendere un complesso residenziale più adatto alle famiglie che cercano soggiorni di lunga durata. Possono anche aiutare i gestori a creare un'esperienza uniforme per i residenti in tutto il portafoglio immobiliare. Il mercato residenziale "build-to-rent" può quindi competere per i residenti che in precedenza consideravano l'acquisto di una prima casa come l'unica soluzione praticabile per ottenere uno spazio abitativo più ampio.
Una gestione immobiliare professionale aumenta la fidelizzazione degli inquilini.
La gestione immobiliare professionale supporta il mercato residenziale degli immobili in affitto, garantendo servizi di locazione, manutenzione e assistenza ai residenti uniformi in tutto il complesso. Una comunicazione chiara e una manutenzione tempestiva rendono le case in affitto più adatte alle famiglie che cercano soggiorni di lunga durata. Processi operativi centralizzati aiutano inoltre i proprietari ad applicare gli stessi standard di servizio in diverse sedi. Questa uniformità può migliorare la soddisfazione dei residenti e ridurre i disagi durante la durata del contratto di locazione. Una solida gestione immobiliare è particolarmente importante per i proprietari istituzionali, poiché un'occupazione stabile garantisce un reddito da locazione prevedibile. Gli operatori che combinano team locali reattivi con sistemi centralizzati possono gestire al meglio le esigenze dei residenti man mano che il portafoglio si espande.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi di finanziamento più elevati riducono la fattibilità del progetto | -0.9% | Diffusione globale, con maggiore intensità in Nord America e nel Regno Unito. | Medio termine (2-4 anni) |
| L'inflazione dei costi di costruzione e la carenza di manodopera specializzata ritardano la consegna dei progetti. | -0.8% | Diffusione globale, con particolare incidenza in Nord America, Regno Unito e Australia. | Medio termine (2-4 anni) |
| La concentrazione di nuove offerte esercita pressione sui tassi di occupazione e sulla crescita degli affitti. | -0.6% | Nord America, in particolare la Sun Belt, e Regno Unito | A breve termine (≤ 2 anni) |
| La frammentazione delle normative in materia di pianificazione, sicurezza degli edifici e regolamenti per gli inquilini aumenta la complessità degli adempimenti. | -0.5% | Regno Unito, Europa, Australia e parti dell'area Asia-Pacifico, del Medio Oriente e dell'Africa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi di finanziamento più elevati riducono la fattibilità del progetto
L'aumento dei costi del servizio del debito può ritardare o annullare i progetti nel mercato residenziale "built-to-rent" (costruito per essere affittato). Questa pressione è più forte per gli sviluppatori di medie dimensioni con una capacità di bilancio limitata. Negli Stati Uniti, gli avvii di progetti "built-to-rent" per case unifamiliari sono scesi a 14,000 nel primo trimestre del 2026, rispetto ai 19,000 del primo trimestre del 2025, con un calo del 26%. Anche la British Property Federation e i report di settore hanno mostrato un forte calo degli avvii di progetti a Londra nel corso del 2025, poiché i costi di finanziamento hanno indebolito la redditività dei progetti. I vincoli di finanziamento possono concentrare l'attività di sviluppo in piattaforme che hanno diversificato le fonti di finanziamento. Possono anche ritardare l'offerta in aree in cui la domanda di affitto rimane elevata.
La concentrazione di nuove offerte esercita pressione sui tassi di occupazione e sulla crescita degli affitti.
La concentrazione di nuove offerte può limitare il tasso di occupazione e la crescita degli affitti quando diversi complessi residenziali costruiti appositamente per l'affitto aprono nello stesso mercato locale. Questo rischio è più evidente nelle aree ad alto sviluppo, dove gli operatori si rivolgono a gruppi di inquilini simili. I nuovi complessi possono offrire incentivi per l'affitto, servizi migliorati o condizioni flessibili per attrarre residenti durante la fase iniziale di stabilizzazione. Gli immobili esistenti potrebbero quindi subire un rallentamento delle attività di locazione o dover moderare gli aumenti degli affitti per rimanere competitivi. L'effetto può essere temporaneo, poiché la crescita demografica e la creazione di posti di lavoro assorbono gradualmente le nuove abitazioni. Gli sviluppatori e gli operatori devono monitorare le consegne previste, l'accessibilità economica locale e l'offerta di alloggi in affitto della concorrenza prima di investire capitali in ulteriori progetti.
Analisi del segmento
Per tipologia: la densità degli edifici plurifamiliari è in testa, mentre le comunità di case unifamiliari beneficiano del premio di crescita
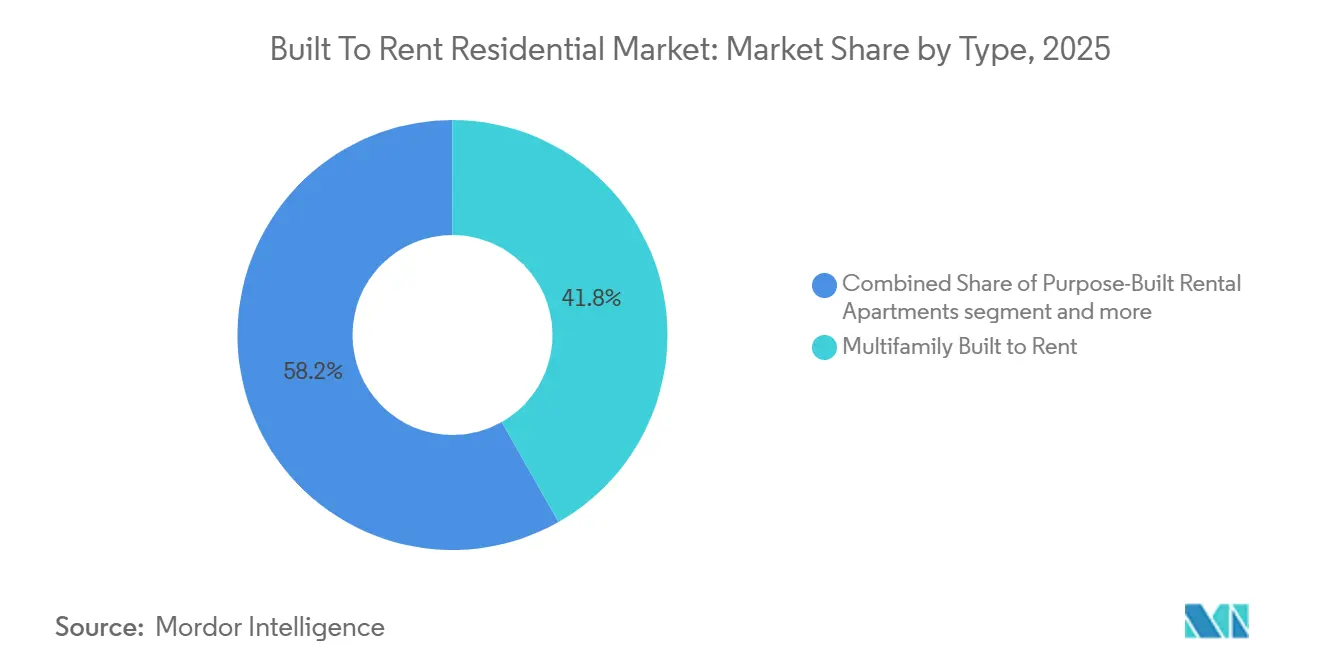
Nel 2025, gli immobili residenziali multifamiliari destinati all'affitto detenevano il 41.8% della quota di mercato. Questo tipo di abitazione sfrutta il terreno in modo efficiente e supporta la gestione centralizzata di locazione, manutenzione, sicurezza e servizi. Rimane una soluzione ideale per gli inquilini urbani che desiderano avere accesso a opportunità di lavoro, trasporti pubblici e servizi locali, sebbene le autorizzazioni, i requisiti di sicurezza edilizia e i costi di costruzione possano influire sulla realizzazione.
Si prevede che il mercato delle case unifamiliari costruite per l'affitto (Built to Rent, BTR) crescerà a un tasso annuo composto del 9.5% fino al 2031. Spazi privati, servizi comuni e design abitativi standardizzati favoriscono la domanda e l'efficienza dei progetti. Le case a schiera e le case a schiera possono migliorare l'utilizzo del terreno, mentre la gestione su scala comunitaria offre ai proprietari un maggiore controllo sui servizi e sulla manutenzione per i residenti.
Per modello di gestione: gli operatori terzi consolidano la scalabilità, i modelli ibridi ottengono il favore istituzionale
Nel 2025, gli accordi con operatori terzi rappresentavano il 61.5% del totale. Questo modello consente ai proprietari istituzionali di avvalersi di gestori specializzati, mantenendo al contempo la proprietà degli immobili separata dalle operazioni quotidiane. Supporta l'espansione del portafoglio grazie a consolidate capacità di locazione, manutenzione e assistenza ai residenti. Il programma di sviluppo interno di AMH ha rappresentato il 92% delle nuove acquisizioni di abitazioni nel terzo trimestre del 2025, a dimostrazione del perché alcuni operatori più grandi mantengano un maggiore controllo sulle operazioni e sullo sviluppo.
Si prevede che la gestione ibrida crescerà a un tasso annuo composto del 9.1% fino al 2031. Essa combina sistemi e standard centralizzati con l'erogazione di servizi a livello locale. Le piattaforme digitali possono supportare la locazione, la manutenzione, la fatturazione e la comunicazione con i residenti in diverse comunità. Una chiara definizione delle responsabilità tra proprietari, piattaforme e team in loco rimane fondamentale per garantire la qualità del servizio.
Per segmento di prezzo: il segmento di fascia media mantiene i volumi, mentre il segmento a prezzi accessibili accelera grazie alle politiche favorevoli.
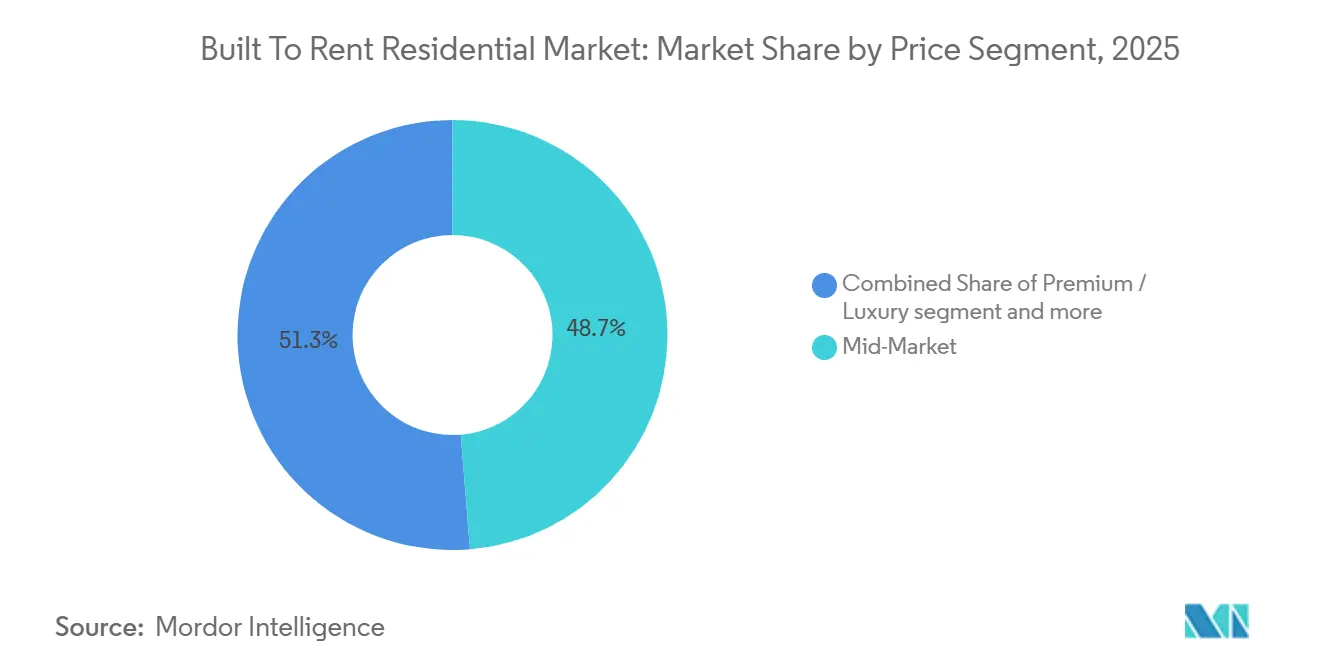
Nel 2025, il segmento degli alloggi in affitto di fascia media deteneva una quota del 48.7%. Si rivolge a famiglie che possono permettersi case gestite professionalmente ma non sono in grado di acquistare una casa. L'ampia base di affittuari sostiene la domanda, mentre i progetti di fascia alta subiscono una maggiore pressione laddove l'offerta di lusso è concentrata. Gli operatori devono allineare affitti, tipologia di alloggi e servizi ai redditi locali e all'offerta concorrente.
Si prevede che il mercato degli alloggi a prezzi accessibili e per i lavoratori crescerà a un tasso annuo composto del 9.8% fino al 2031. Terreni pubblici, concessioni e agevolazioni fiscali possono migliorare la fattibilità dei progetti. Tuttavia, le normative in materia di accessibilità economica e i requisiti di pianificazione aumentano la complessità dello sviluppo e favoriscono gli operatori con esperienza.
Analisi geografica
Mercato residenziale in affitto del Nord America
Nel 2025, il Nord America deteneva il 45.2% della quota di mercato degli immobili residenziali costruiti per essere affittati (Built-to-Rent, BTR). La regione beneficia di una consolidata cultura degli affitti di case unifamiliari, di ingenti capitali istituzionali e di una forte domanda nelle aree metropolitane della Sun Belt. Gli Stati Uniti offrono agli sviluppatori diverse opzioni, tra cui complessi residenziali unifamiliari, villette a schiera e complessi multifamiliari. Il Canada si conferma una destinazione emergente per il BTR nei principali centri urbani, mentre il Messico rappresenta un'opportunità in fase iniziale nelle città a vocazione manifatturiera. L'aumento dell'offerta locale può esercitare pressione sui tassi di occupazione e sugli affitti, rendendo fondamentale per gli operatori una conoscenza approfondita del mercato.
Mercato residenziale in affitto in Europa e nella regione Asia-Pacifico
L'Europa e la regione Asia-Pacifico si trovano in fasi di sviluppo diverse per quanto riguarda il mercato residenziale "built-to-rent" (costruito per essere affittato). La British Property Federation ha segnalato 146,700 unità abitative "built-to-rent" completate nel Regno Unito nel quarto trimestre del 2025, con un aumento del 13% rispetto all'anno precedente. L'Australia sta costruendo una base di alloggi in affitto gestiti, sebbene le condizioni di finanziamento e i costi di costruzione continuino a influenzare la fattibilità dei progetti. Germania e Francia hanno una consolidata cultura dell'affitto, ma le normative locali e le dinamiche economiche dello sviluppo variano. Gli investitori devono adattare la propria strategia alle leggi sull'affitto, alle autorizzazioni, al trattamento fiscale e alle preferenze degli inquilini specifici di ciascun paese.
Mercato residenziale "costruito per l'affitto" in Medio Oriente e Sud America
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto del 14.3% fino al 2031. Il programma abitativo dell'Arabia Saudita e la crescita demografica degli Emirati Arabi Uniti alimentano l'interesse per le case in affitto gestite professionalmente. Il Sud America si trova ancora in una fase iniziale, con Brasile e Argentina che offrono un potenziale interessante grazie alla domanda di affitti urbani e al limitato accesso ai mutui. Gli sviluppatori in queste regioni devono valutare l'accessibilità economica, la disponibilità di terreni, la capacità costruttiva e i requisiti normativi prima di investire capitali.
Panorama competitivo
Il mercato residenziale "built-to-rent" è guidato da un gruppo limitato di piattaforme di grandi dimensioni, mentre gran parte del settore rimane frammentato per area geografica e tipologia di immobile. Greystar ha attività di sviluppo negli Stati Uniti, in Europa e in Australia. AMH ha continuato a utilizzare un approccio di sviluppo interno, con il 92% delle nuove acquisizioni di case nel terzo trimestre del 2025 provenienti dal proprio programma di sviluppo. Invitation Homes ha ampliato la propria capacità di sviluppo acquisendo ResiBuilt per 89 milioni di dollari nel gennaio 2026, con un massimo di 7.5 milioni di dollari in earn-out basati sulle prestazioni [2] Invitation Homes Inc., “Invitation Homes Acquires ResiBuilt to Enhance Development Capabilities and Deliver More Housing Solutions for American Families,” Business Wire, businesswire.com . La transazione ha aggiunto una piattaforma interna di sviluppo e appalto generale per la crescita nei mercati ad alta domanda del sud-est degli Stati Uniti. Questa mossa riflette il valore che i grandi operatori attribuiscono al controllo delle pipeline di sviluppo. Potrebbe anche innalzare la barriera all'ingresso per le aziende più piccole prive di capacità di costruzione comparabili. Il controllo del processo di sviluppo può migliorare l'allineamento tra la progettazione delle abitazioni, le tempistiche di costruzione e le esigenze operative a lungo termine. Può anche ridurre la dipendenza da un flusso di clienti esterno quando la domanda aumenta. Tuttavia, la capacità di gestire internamente il processo richiede capitale, personale esperto e un volume di sviluppo costante. Gli operatori che non dispongono di tali risorse potrebbero continuare ad affidarsi a gestori e partner di sviluppo esterni. La differenza tra questi approcci contribuisce alla diversità delle strategie competitive.
Tricon Residential di Blackstone ha inaugurato Tricon Viridian, una comunità BTR di 46 unità abitative ad Arlington, in Texas, nel luglio 2025, attraverso un investimento di 15 milioni di dollari con HHS Residential e Johnson Development [3] Tricon Residential, “Tricon Residential Opens New Community in Arlington, Texas,” Tricon Residential, triconhomes.com . L'attività dell'azienda illustra la continua concentrazione sul Texas e su altre località della Sun Belt. Nel Regno Unito, Legal & General, Grainger plc e Watkin Jones hanno posizioni distinte nello sviluppo istituzionale, nella gestione del portafoglio e nella consegna con finanziamento anticipato. Mirvac e Lendlease gestiscono piattaforme BTR su larga scala a Melbourne e Sydney. Queste aziende competono attraverso l'accesso ai finanziamenti, la conoscenza dello sviluppo, le capacità operative e le relazioni locali. Gli operatori cercano anche di distinguere le proprie comunità attraverso la reattività alla manutenzione, l'offerta di servizi e i servizi digitali per i residenti. Il mercato residenziale BTR è quindi plasmato sia dalla scala del capitale che dalla capacità di fornire operazioni quotidiane affidabili. L'azienda dimostra anche come una partnership possa combinare capitale, esperienza di sviluppo locale e gestione dei residenti. Tali accordi possono essere utili quando un proprietario nazionale necessita di una conoscenza del mercato locale. Possono ridurre il rischio di esecuzione derivante dall'ingresso in una nuova area metropolitana. L'approccio dipende comunque da una gestione rigorosa della costruzione e della locazione. Un progetto locale di successo non elimina i vincoli finanziari più ampi.
La tecnologia sta diventando sempre più importante per il posizionamento competitivo nel mercato degli immobili residenziali in affitto. I sistemi integrati possono aiutare gli operatori a gestire la locazione, la manutenzione, la contabilità e la comunicazione con i residenti su ampi portafogli immobiliari. Questi strumenti possono contribuire a standardizzare i servizi offerti in diverse comunità e rendere le funzionalità operative avanzate più accessibili ai gestori di dimensioni più ridotte. Le città secondarie, caratterizzate da un'occupazione diversificata e da una minore penetrazione istituzionale, rimangono rilevanti per i nuovi progetti. Anche gli alloggi a prezzi accessibili e destinati ai lavoratori rappresentano un'area strategica in cui le agevolazioni pubbliche possono migliorare la fattibilità dello sviluppo. Le dimensioni del portafoglio possono ridurre il costo unitario della tecnologia, degli acquisti e dell'assistenza ai residenti, oltre a consentire la distribuzione di competenze specialistiche su un numero maggiore di abitazioni. Le aziende più piccole possono rispondere a questa esigenza grazie alla conoscenza del mercato locale e a modelli operativi mirati. Gli investitori valuteranno le performance operative con la stessa attenzione riservata alla posizione e alla crescita degli affitti. Ciò rende l'affidabilità operativa un elemento centrale per il valore della piattaforma.
Leader nel settore degli immobili residenziali "Built To Rent"
Greystar Real Estate Partners, LLC
Blackstone Inc.
Invito Case Inc.
AMH (precedentemente American Homes 4 Rent)
Tricon Residenziale Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2026: Invitation Homes ha acquisito ResiBuilt, sviluppatore di alloggi in affitto con sede ad Atlanta, per 89 milioni di dollari, più fino a 7.5 milioni di dollari in pagamenti legati al raggiungimento di determinati obiettivi, ottenendo così una piattaforma interna di sviluppo e appalto generale per espandere la propria strategia di costruzione di complessi residenziali in affitto nei mercati in forte crescita del Sud-Est.
- Luglio 2025: Tricon Residential di Blackstone ha inaugurato Tricon Viridian, un complesso residenziale di 46 unità abitative in affitto ad Arlington, in Texas, con un investimento di 15 milioni di dollari in collaborazione con HHS Residential e Johnson Development.
Ambito del rapporto sul mercato globale degli alloggi costruiti per essere affittati
| Edifici plurifamiliari destinati all'affitto |
| Case unifamiliari costruite per l'affitto / Comunità costruite per l'affitto |
| Appartamenti in affitto costruiti appositamente |
| Case/villette a schiera costruite appositamente per l'affitto |
| Operatore interno |
| Operatore terzo |
| Gestione ibrida |
| Premium / Lusso |
| Mercato medio |
| Alloggi economici e per la forza lavoro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Sud-est asiatico (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo | Edifici plurifamiliari destinati all'affitto | |
| Case unifamiliari costruite per l'affitto / Comunità costruite per l'affitto | ||
| Appartamenti in affitto costruiti appositamente | ||
| Case/villette a schiera costruite appositamente per l'affitto | ||
| Modello di gestione | Operatore interno | |
| Operatore terzo | ||
| Gestione ibrida | ||
| Per segmento di prezzo | Premium / Lusso | |
| Mercato medio | ||
| Alloggi economici e per la forza lavoro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Sud-est asiatico (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato degli immobili residenziali destinati all'affitto entro il 2031?
Si prevede che il mercato degli immobili residenziali costruiti per essere affittati raggiungerà i 38.7 miliardi di dollari entro il 2031, in aumento rispetto ai 26.6 miliardi di dollari del 2026, con un tasso di crescita annuo composto (CAGR) del 7.8%.
Quale tipologia di immobile sta crescendo più rapidamente nel settore degli alloggi costruiti appositamente per l'affitto?
Si prevede che il mercato delle case unifamiliari costruite per essere affittate (Built to Rent, BTR) crescerà a un tasso di crescita annuo composto (CAGR) del 9.5% fino al 2031.
Quale modello gestionale detiene la quota di mercato maggiore?
Nel 2025, gli accordi con operatori terzi detenevano il 61.5% del settore, mentre si prevede che la gestione ibrida crescerà a un tasso annuo composto del 9.1%.
Perché il mercato degli alloggi in affitto a prezzi accessibili e destinati ai lavoratori è in espansione?
Si prevede che il mercato degli alloggi a prezzi accessibili e per i lavoratori crescerà a un tasso annuo composto del 9.8%, grazie alle partnership pubbliche, ai requisiti di accessibilità economica e alla domanda di alloggi.


