

Dimensioni e quota del mercato del fotovoltaico integrato negli edifici (BIPV)
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
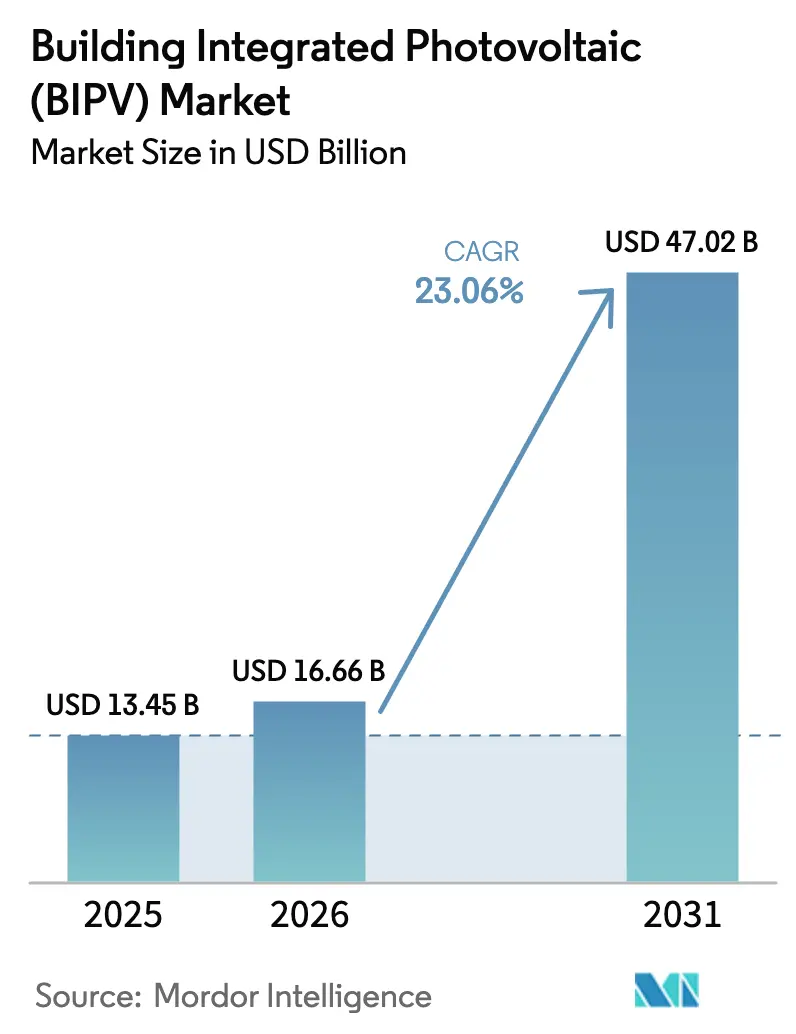
| Dimensione del mercato (2026) | 16.66 miliardo di dollari |
| Dimensione del mercato (2031) | 47.02 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 23.06% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
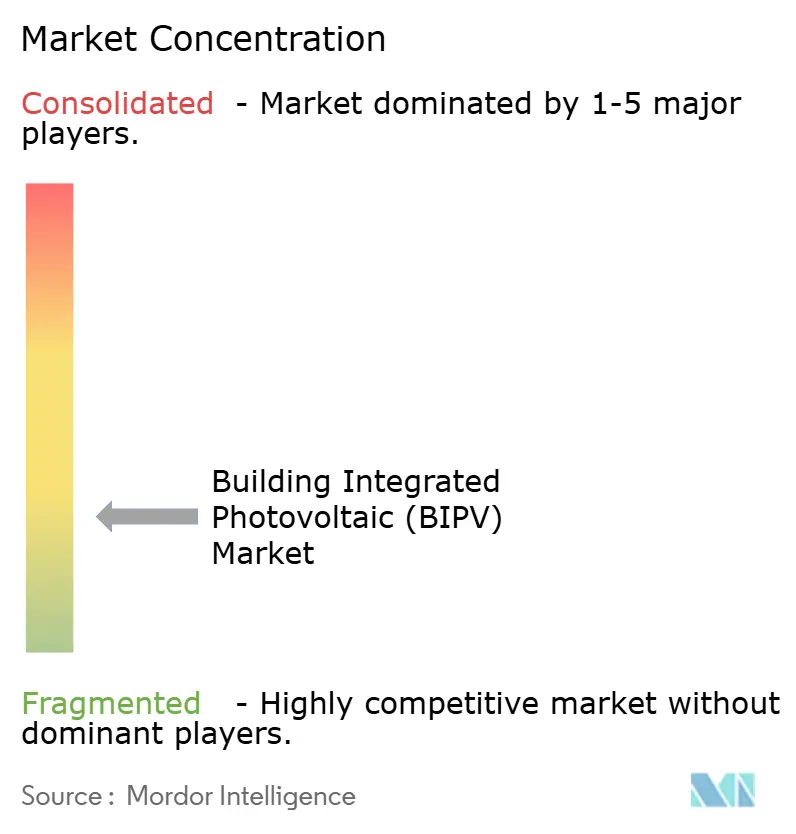
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del fotovoltaico integrato negli edifici (BIPV) di Mordor Intelligence
Si prevede che il mercato del fotovoltaico integrato negli edifici raggiungerà i 13.45 miliardi di dollari nel 2025, i 16.66 miliardi di dollari nel 2026 e i 47.02 miliardi di dollari entro il 2031, con un CAGR del 23.06% dal 2026 al 2031.
La traiettoria di crescita è ancorata a codici edilizi a zero emissioni di carbonio, impegni aziendali a zero emissioni nette e rapidi progressi nelle celle tandem perovskite-silicio che aumentano la produzione senza aumentare l'ingombro di tetti o facciate. Costi di bilanciamento del sistema più bassi, cicli di autorizzazione più rapidi in Cina e nell'UE e l'accettazione da parte delle compagnie assicurative di kit di montaggio conformi allo standard UL 1703 stanno comprimendo i periodi di ammortamento a 7-9 anni nei mercati ad alta irradiazione. Gli sviluppatori ora specificano facciate continue predisposte per l'energia solare in fase di progettazione, considerando le pelli fotovoltaiche come componenti portanti piuttosto che accessori per il tetto. L'intensità competitiva rimane moderata, lasciando agli architetti la possibilità di scegliere tra pannelli cristallini, laminati a film sottile o vetrate trasparenti, assicurandosi al contempo offerte multi-fornitore che mantengono i prezzi dei moduli in discesa.
Punti chiave del rapporto
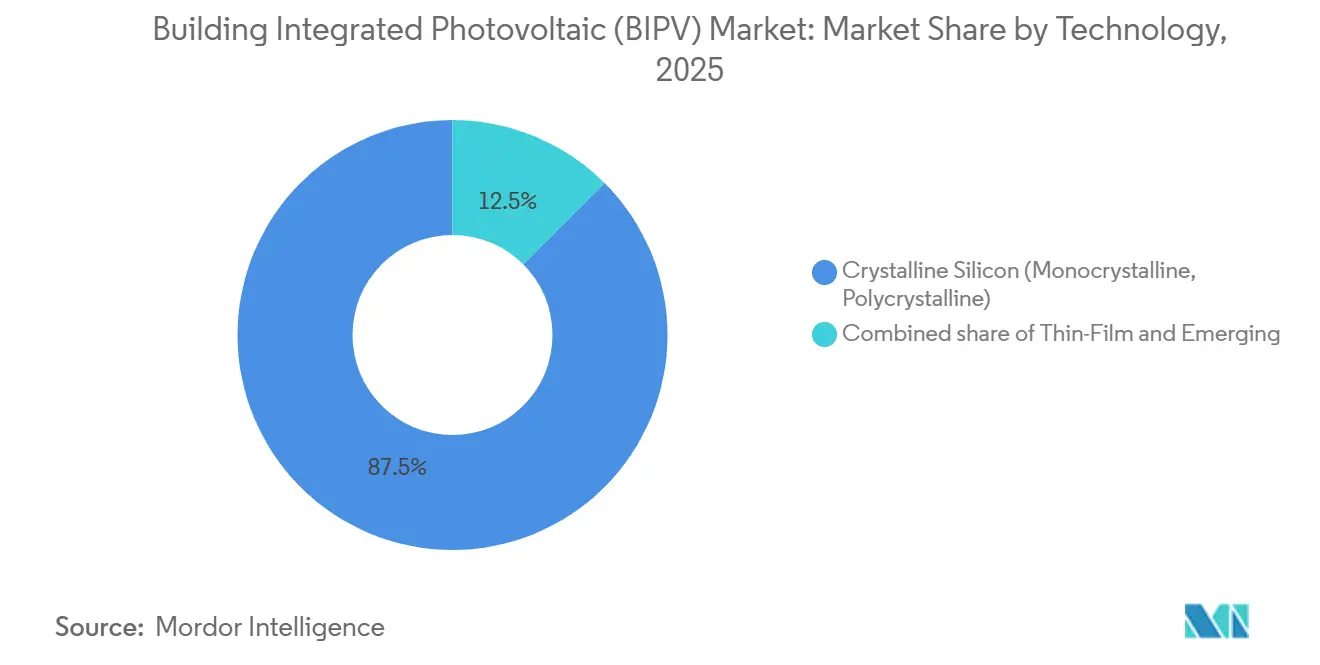
- In base alla tecnologia, il silicio cristallino ha mantenuto l'87.5% delle installazioni del 2025, mentre si prevede che le architetture perovskite e tandem registreranno un CAGR del 27.5% entro il 2031, diventando così il segmento in più rapida crescita.
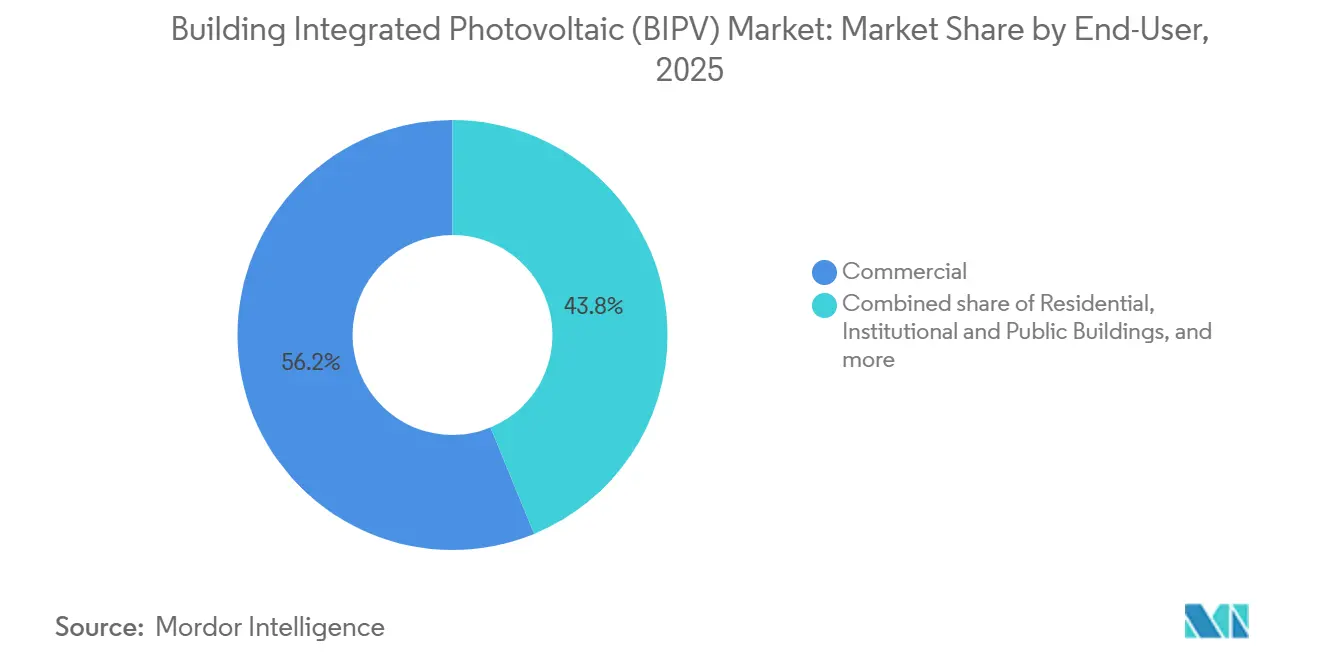
- In base all'utente finale, gli edifici commerciali hanno registrato il 56.2% dei ricavi nel 2025 e sono destinati a crescere a un CAGR del 24.6% entro il 2031, trainando la domanda in tutti i gruppi di applicazioni.
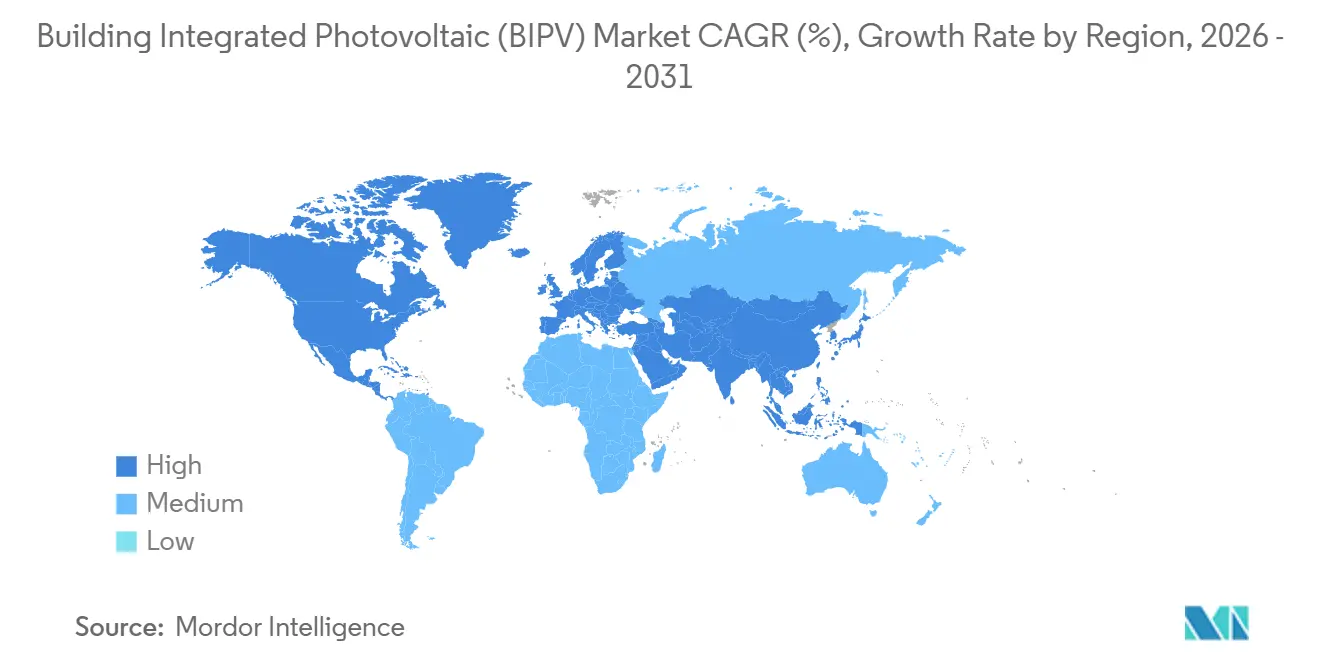
- In termini geografici, l'area Asia-Pacifico ha conquistato il 40.7% del mercato del fotovoltaico integrato negli edifici (BIPV) nel 2025 e si prevede che crescerà del 23.8% annuo fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del fotovoltaico integrato negli edifici (BIPV)
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Incentivi politici di supporto e mandati di costruzione a zero emissioni di carbonio | + 6.2% | Europa, Nord America, Cina | Medio termine (2-4 anni) |
| Riduzione dei costi del fotovoltaico e del bilanciamento del sistema | + 5.8% | Globale, primi guadagni in Asia-Pacifico e Medio Oriente | A breve termine (≤ 2 anni) |
| Crescente domanda di sviluppi net-zero e smart city | + 4.5% | Centri urbani in APAC, UE, Nord America | Medio termine (2-4 anni) |
| Crescita del vetro fotovoltaico trasparente integrato nella facciata | + 3.1% | Europa, Nord America, segmenti commerciali premium nell'APAC | A lungo termine (≥ 4 anni) |
| Pressioni aziendali in materia di ESG e certificazione degli edifici ecosostenibili | + 2.9% | Globale, guidata da sedi multinazionali in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Sinergia infrastrutturale sui tetti pronta per il 5G | + 1.1% | Città intelligenti urbane dell'Asia-Pacifico, del Nord America e del Medio Oriente | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Incentivi politici di supporto e obblighi di costruzione a zero emissioni di carbonio
La direttiva europea sulla prestazione energetica degli edifici 2024/1275 richiede tetti predisposti per l'installazione di pannelli solari su tutte le nuove strutture entro il 2030, e gli interventi di ammodernamento graduale per gli edifici pubblici di superficie superiore a 250 metri quadrati inizieranno nel 2027. [1] Commissione europea, “Direttiva sulla prestazione energetica degli edifici 2024/1275”, ec.europa.eu Il programma tedesco KfW 442 ha stanziato 500 milioni di euro nel 2025 per sovvenzionare il 10-30% dei costi di installazione, mentre la Francia ha esteso i contributi MaPrimeRénov fino a 11,000 euro per le facciate integrate. Il mandato solare a livello di contea della Cina, che coprirà 676 contee entro la fine del 2025, obbliga i nuovi tetti industriali ad ospitare la produzione in loco o ad acquistare certificati di energia rinnovabile, garantendo di fatto un flusso costante per il mercato del fotovoltaico integrato negli edifici (BIPV). [2] Commissione nazionale per lo sviluppo e la riforma della Cina, "Iniziativa solare distribuita a livello di contea", ndrc.gov.cn Queste regole abbreviano i cicli di autorizzazione, formano installatori specializzati e trasformano il BIPV da un aggiornamento discrezionale a un requisito del codice. Man mano che più giurisdizioni recepiscono direttive simili, gli sviluppatori integrano gli involucri solari nei progetti preliminari per evitare costose riprogettazioni in fasi successive del processo di approvazione.
Riduzione dei costi del fotovoltaico e del bilanciamento del sistema
I moduli PERC monocristallini sono scesi a 0.12 dollari per watt a metà del 2025 e la pressione competitiva tra i fornitori di inverter ha ridotto i prezzi dell'elettronica del 18% su base annua. I kit standardizzati per facciate continue rilasciati da AGC e NSG/Pilkington hanno ridotto la manodopera in loco del 25% integrando scatole di giunzione e guarnizioni in fabbrica. Il vetro fotovoltaico trasparente costa ancora dal 20 al 40% in più rispetto ai vetri basso emissivi, ma gli sviluppatori con affitti elevati recuperano i premi monetizzando l'elettricità e riducendo la congestione degli attici meccanici. Nel Golfo, il costo livellato dell'elettricità BIPV è sceso al di sotto delle tariffe al dettaglio nel 2025, consentendo un'adozione senza sussidi dove l'irradiazione supera i 2,200 kWh/m²/anno. Con la crescita dei produttori di BOS, il mercato del fotovoltaico integrato negli edifici (BIPV) gode di un'elasticità di prezzo che apre le porte a progetti commerciali di fascia media precedentemente esclusi dai prezzi delle facciate solari integrate.
Crescente domanda di sviluppi Net-Zero / Smart-City
Gli inquilini multinazionali ora includono clausole di zero emissioni nette nei contratti di locazione, facendo pressione sui proprietari affinché integrino le energie rinnovabili in loco o perdano gli occupanti di fascia alta. Amazon punta a 5 GW di autoproduzione entro il 2030, mentre Google persegue l'elettricità a zero emissioni di carbonio 24 ore su 24, 7 giorni su 7, nei suoi campus. [3] Amazon.com Inc., “Sustainability Report 2025,” sustainability.amazon.com I masterplan delle smart city a NEOM, Masdar City e nel distretto di Tengah a Singapore specificano il 100% di energia rinnovabile, con il BIPV come opzione di fatto quando il terreno per gli impianti a terra è scarso. I tetti che ospitano microcelle 5G ora generano un reddito da locazione che aumenta l'IRR del progetto di 1.5-2.5 punti percentuali nei nuclei densi. Queste forze convergenti creano segnali di domanda affidabili che sono alla base degli accordi di fornitura a lungo termine tra i produttori di moduli e gli sviluppatori immobiliari.
Crescita del vetro fotovoltaico trasparente integrato nella facciata
Le celle di perovskite semitrasparenti hanno raggiunto un'efficienza del 17.7% con una trasmittanza visibile del 12% nei test di laboratorio del 2025. Onyx Solar ha completato 300 progetti di facciate in tutta Europa entro la fine del 2025, dimostrando che i laminati in silicio amorfo e CdTe possono soddisfare i requisiti di isolamento termico senza ombreggiamenti esterni. Il BIPV trasparente blocca la radiazione infrarossa, riducendo il fabbisogno di riscaldamento, ventilazione e aria condizionata del 15-20% nelle torri in vetro e compensandone il sovrapprezzo entro 10-12 anni. Gli edifici storici adottano questa soluzione per conformarsi ai requisiti sulle energie rinnovabili senza alterare il profilo della città, e i sondaggi tra gli inquilini segnalano punteggi di comfort superiori dell'8-10% dopo l'installazione. Con le varianti tandem perovskite-silicio prossime alla certificazione di garanzia di 25 anni, il mercato del fotovoltaico integrato negli edifici (BIPV) sta acquisendo una tecnologia che combina l'illuminazione naturale con la generazione di energia su scala di megawatt.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevata complessità iniziale di installazione e progettazione | -3.7% | Globale, acuto nei mercati di retrofit in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Barriere strutturali e di sicurezza antincendio | -2.4% | Nord America, Europa, alcune giurisdizioni APAC con rigorosi codici edilizi | Medio termine (2-4 anni) |
| Installatori qualificati e competenze limitate in ingegneria delle facciate | -2.1% | Globale, più grave in Nord America, nei mercati emergenti dell'APAC e in Sud America | Medio termine (2-4 anni) |
| Vincoli della catena di fornitura per il vetro BIPV speciale | -1.8% | Globale, con colli di bottiglia concentrati in Europa e Nord America per il vetro temperato a basso contenuto di ferro | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevata complessità di installazione e progettazione iniziale
Il BIPV richiede uno stretto coordinamento tra i team strutturali, elettrici e di facciata, eppure pochi appaltatori generali offrono questo flusso di lavoro integrato. New York e California richiedono approvazioni separate per il carico strutturale, l'interconnessione e l'uscita di sicurezza antincendio, spingendo i costi indiretti del 12-18% rispetto agli impianti sui tetti e allungando i tempi fino a sei mesi. [4] New York City Department of Buildings, “Solar Permitting Guide 2025,” nyc.gov L'integrazione personalizzata della facciata continua può aggiungere 550-850 euro/m² ai budget, spingendo gli sviluppatori attenti ai costi verso carport più economici. Le compagnie assicurative impongono premi del 5-15% fino a quando gli ispettori non confermano la conformità UL 1703 e IEC 61730, riflettendo la cautela riguardo all'infiltrazione d'acqua e all'affidabilità dello spegnimento rapido. Una carenza di talenti aggrava i rischi: meno di 2,000 installatori certificati operano in Nord America, il che porta gli sviluppatori a importare squadre europee a 800 dollari/giorno, il che erode i margini di progetto fino a quando la formazione locale non accelera.
Barriere strutturali/di sicurezza antincendio
L'ammodernamento delle facciate continue con pannelli cristallini aggiunge 15-25 kg/m², rendendo necessarie costose valutazioni strutturali e occasionali trasferimenti degli inquilini. Le autorità antincendio tedesche e francesi impongono una distanza di 1.2 m dalle finestre di uscita e inverter a spegnimento rapido che si diseccitano entro 10 secondi, riducendo la superficie utile della facciata del 10-15% e aumentando la spesa per il BOS. La normativa sismica giapponese richiede test in galleria del vento per carichi di facciata superiori a 20 kg/m², prolungando i tempi di approvazione di 8-12 settimane. Questi requisiti localizzati frammentano il mix di prodotti globale, impedendo ai produttori di moduli di beneficiare di cicli di produzione su larga scala. Finché gli enti di normazione non armonizzeranno i protocolli, il mercato del fotovoltaico integrato negli edifici (BIPV) dovrà prevedere un budget per l'ingegneria specifica per regione, ritardando la convergenza dei costi con le facciate in vetro convenzionali.
Analisi del segmento
Per tecnologia: il dominio cristallino affronta una nuova crisi
Il silicio cristallino ha dominato l'87.5% del volume nel 2025, pari alla maggiore quota di mercato del fotovoltaico integrato negli edifici (BIPV), ma i moduli tandem perovskite-silicio sono destinati a erodere tale vantaggio con un CAGR del 27.5% fino al 2031. L'Hi-MO 9 di LONGi ha raggiunto un'efficienza del 24.92%, rafforzando il vantaggio del silicio in termini di potenza elevata, mentre il CdTe Serie 7 di First Solar ha mantenuto la produzione nei magazzini ad alta temperatura. Tuttavia, le celle tandem da laboratorio con un'efficienza del 29.1% hanno stimolato la sperimentazione di facciate pilota in tutta Europa, indicando un'imminente parità. I primi dati sul campo dei film organici di Heliatek suggeriscono che è possibile raggiungere una durata di 25 anni, smentendo la percezione che i moduli flessibili siano una novità di breve durata. Il mercato del fotovoltaico integrato negli edifici (BIPV) offre ora agli architetti una gamma di soluzioni che spazia dai pannelli rigidi ad alta densità ai rotoli organici leggeri, consentendo ai team di progetto di abbinare substrato, peso ed estetica. Le sfumature della catena di fornitura sono importanti: la carenza di vetro a basso tenore di ferro può bloccare i progetti cristallini, mentre i moduli in tandem con substrato polimerico aggirano questo vincolo. Una volta che la certificazione IEC 61215 raggiungerà i moduli in perovskite nel 2027, le barriere finanziarie cadranno e gli operatori del settore cristallino potrebbero dover affrontare una rapida perdita di quote di mercato.
I film sottili di seconda generazione si collocano in una posizione intermedia. CdTe, CIGS e silicio amorfo presentano coefficienti di temperatura inferiori, che proteggono la resa nei climi desertici, ma la loro densità energetica è ancora inferiore a quella dei mono-PERC di fascia alta. Con il calo dei prezzi dei moduli, i film sottili si stanno orientando verso applicazioni di nicchia, lucernari curvi, facciate storiche e tetti ultraleggeri in trazione, piuttosto che verso battaglie di potenza testa a testa. Gli OEM stanno investendo in linee ibride che laminano rivestimenti in perovskite su wafer cristallini, alla ricerca di guadagni di efficienza senza radicali riattrezzaggi di fabbrica. L'esito deciderà se il silicio difenderà la leadership o cederà il passo a progetti architettonici di pregio a nuove soluzioni chimiche nel mercato del fotovoltaico integrato negli edifici (BIPV).
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: leadership commerciale guidata dai mandati ESG
I proprietari di immobili commerciali hanno generato il 56.2% della domanda del 2025 e cresceranno del 24.6% fino al 2031, un ritmo che li mantiene leader di mercato per dimensioni del fotovoltaico integrato negli edifici (BIPV) tra i gruppi di utenti. LEED v5 ora deduce punti per le facciate ad alto contenuto di carbonio, a meno che non siano compensate da fonti rinnovabili in loco, rendendo di fatto l'energia solare integrata un biglietto d'ingresso per la classificazione Platinum. Gli sviluppatori sfruttano prestiti legati alla sostenibilità che riducono i tassi di interesse di 25-75 punti base al raggiungimento delle soglie di carbonio, trasformando il BIPV da un centro di costo a una leva di finanziamento. Gli uffici di Classe A monetizzano anche il prestigio; gli inquilini pagano premi di affitto del 3-5% per spazi a zero emissioni nette verificate, un margine che finanzia gli ammodernamenti delle facciate senza prolungare il periodo di ammortamento.
L'adozione residenziale è in ritardo nonostante i forti incentivi francesi e tedeschi, principalmente a causa della frammentazione delle strutture proprietarie, dei permessi comunali più lunghi e della scarsa familiarità dei proprietari di casa con la manutenzione. Il Solar Roof V3.5 di Tesla affronta l'estetica, ma si rivolge comunque alle famiglie benestanti. Gli impianti industriali occupano una fascia intermedia pragmatica, bloccando i costi dell'elettricità per i depositi frigoriferi e i magazzini situati nel deserto, dove le tariffe nei giorni di punta incidono sui margini. Gli edifici pubblici sono in ritardo, ma accelereranno con l'entrata in vigore delle norme sugli appalti a zero emissioni nette da parte dell'UE e di diversi stati degli Stati Uniti a partire dal 2027. Il progetto aeroportuale SolarNova di Singapore ha dimostrato come gli appalti pubblici di base riducano i rischi nelle catene di approvvigionamento, incoraggiando accordi privati successivi ed espandendo il mercato complessivo del fotovoltaico integrato negli edifici (BIPV).
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per elemento costruttivo: predominio del tetto con innovazione della facciata
I sistemi sui tetti continuano a dominare perché inclinazione e orientamento offrono il rapporto energia/costo più elevato, soprattutto se integrati come membrane resistenti alle intemperie. Le soluzioni per facciate sono le più rapide, alimentate da vetri trasparenti e colorati che soddisfano i requisiti estetici e monetizzano superfici altrimenti passive. Il progetto AUE di Basilea ha installato 167 kW su 1,141 m² di facciate, soddisfacendo un fabbisogno annuo di 45,000 kWh senza violare le linee guida per la tutela del patrimonio storico. I prodotti per finestre e lucernari ora garantiscono vetrate a basso valore U, producendo energia, riducendo i carichi HVAC e riducendo l'abbagliamento contemporaneamente. Dispositivi di ombreggiamento dinamici come Solskin seguono il sole, riducendo il consumo HVAC fino all'80% e aggiungendo capacità di generazione su balconi e persiane. L'impianto verticale da 17.4 MW dell'aeroporto di Francoforte dimostra che anche gli orientamenti non ottimali sono praticabili su larga scala quando lo spazio disponibile è scarso.
Analisi geografica
L'area Asia-Pacifico ha controllato il 40.7% del volume globale nel 2025 e si prevede che crescerà del 23.8% annuo fino al 2031, proteggendo la sua leadership nel mercato del fotovoltaico integrato negli edifici (BIPV). L'obbligo cinese per l'energia solare in 676 contee garantisce una domanda continua, mentre la revisione delle tariffe feed-in in Giappone premia l'autoconsumo, migliorando l'economia dei tetti. Shenzhen obbliga gli edifici commerciali di superficie superiore a 5,000 m² a installare rivestimenti BIPV, indirizzando gli ordini ai colossi nazionali LONGi, Trina e Risen. L'India si prefigge di installare 300 GW di energia solare entro il 2030, con un obiettivo BIPV separato per le strutture governative, ma l'eterogeneità delle normative statali e la carenza di ingegneri specializzati in facciate ne rallentano l'implementazione. I progetti pilota dell'ASEAN, guidati dal distretto di Tengah a Singapore, impongono tetti predisposti per l'energia solare su 42,000 abitazioni, dimostrando la scalabilità una volta che le politiche saranno chiare.
L'Europa si classifica al secondo posto, spinta dalla Direttiva sulla Prestazione Energetica nell'Edilizia. Germania, Francia e Spagna sostengono il 30-50% dei costi di progetto, mentre la tassa svedese sulle emissioni di carbonio, superiore a 100 euro/tCO₂, orienta l'economia del ciclo di vita verso l'energia solare integrata. Il Future Homes Standard del Regno Unito spinge gli sviluppatori residenziali ad adottare il BIPV a partire dal 2025, sebbene la carenza di manodopera post-Brexit abbia gonfiato i salari degli installatori del 12-15% dopo il 2024. Le fluttuazioni della luce solare nei Paesi nordici complicano la resa annuale, ma stimolano l'interesse per i pannelli tandem ad alta efficienza che compensano i minimi stagionali. Nel complesso, gli incentivi di supporto consolidano un percorso prevedibile che le multinazionali utilizzano per sperimentare strategie di approvvigionamento transfrontaliero nel mercato del fotovoltaico integrato negli edifici (BIPV).
I cluster di espansione del Nord America si concentrano in California, New York e in alcune parti del Canada, dove il net-metering aggiornato e l'ITC federale al 30% riducono il tempo di ammortamento a 8-10 anni. Il Titolo 24 della California estende l'obbligo di installare pannelli solari agli edifici commerciali di oltre 10,000 m², innescando interventi di ristrutturazione delle facciate su edifici più datati. Il Climate Act di New York obbliga i gestori immobiliari comunali a compensare il 70% dell'elettricità con fonti rinnovabili entro il 2030, indirizzando i contratti statali verso facciate BIPV. Il Medio Oriente e l'Africa rimangono paesi emergenti ma promettenti, con NEOM e Masdar City che integrano gli involucri solari nei piani regolatori che mirano al 100% di fornitura rinnovabile. Un'irradiazione elevata, superiore a 2,200 kWh/m²/anno, offre un tempo di ammortamento inferiore a 6 anni anche senza sussidi, posizionando la regione come il prossimo polo di crescita per il mercato del fotovoltaico integrato negli edifici (BIPV).
Panorama normativo
L'integrazione del fotovoltaico negli edifici si colloca all'incrocio tra i regolamenti edilizi e gli standard elettrici. Di conseguenza, la conformità è generalmente regolata da una combinazione di norme sui prodotti da costruzione e requisiti di sicurezza per il fotovoltaico. Nell'UE, la direttiva rifusa sulla prestazione energetica nell'edilizia (UE) 2024/1275 introduce obblighi in materia di energia solare per gli edifici e fissa un traguardo politico fondamentale con la scadenza per il recepimento da parte degli Stati membri il 29 maggio 2026. Essa rafforza il legame tra le procedure di rilascio dei permessi di costruzione e l'integrazione del fotovoltaico per i nuovi edifici pubblici e non residenziali con una superficie superiore a 250 m2, per i quali le domande di permesso vengono presentate dopo il 31 dicembre 2026.
A livello globale, la conformità di prodotti e sistemi continua a concentrarsi su standard specifici per il BIPV, come la norma IEC 63092. In Nord America, la conformità si basa spesso sui requisiti di omologazione ed etichettatura per i prodotti per tetti BIPV, con il riferimento alla norma UL 7103 attraverso i codici edilizi modello. Questa serie di standard influisce sull'accettazione da parte delle compagnie assicurative, sulla verifica della sicurezza antincendio e sull'approvazione dell'interconnessione, e aumenta la necessità per i produttori di fornire documentazione che soddisfi sia l'autorità competente (uffici edilizi) sia gli ispettori elettrici entro la stessa tempistica del progetto.
Panorama competitivo
I primi cinque fornitori hanno assorbito circa il 35% del fatturato del 2025, lasciando dietro di sé una lunga coda di specialisti regionali, innovatori nel settore delle vetrate e aziende di ingegneria delle facciate. I produttori di cristallino di primo livello, Hanwha Q-Cells, Canadian Solar, LONGi e Trina, adattano le celle bifacciali e half-cut per l'orientamento verticale, ma continuano a vendere principalmente tramite EPC piuttosto che tramite architetti che influenzano la progettazione iniziale. Onyx Solar ed Ertex Solartechnik prosperano nel retrofit di edifici storici, dove l'aspetto estetico prevale sulla potenza pura, ottenendo prezzi maggiorati, isolati dalle oscillazioni dei prezzi delle materie prime. Le pellicole organiche di Heliatek, con un peso inferiore a 500 g/m², sbloccano coperture tese che i moduli cristallini non possono montare in sicurezza, ampliando il mercato del fotovoltaico integrato negli edifici (BIPV) a stadi e strutture a membrana.
Le mosse strategiche nel 2025 sottolineano una corsa all'innovazione. La piattaforma Q.ANTUM NEO di Hanwha, con un'efficienza del 22.8%, si abbina a kit per facciate pre-certificati che riducono la manodopera del 20%. LONGi ha scalato Hi-MO 9 dopo la certificazione Fraunhofer con un'efficienza del 24.92%, allineandosi al programma di energia solare distribuita cinese. Tesla ha abbinato Solar Roof V3.5 con un sistema di accumulo Powerwall 3 da 71.67 kWh, consentendo un'autonomia di tre giorni fuori dalla rete per residenze di lusso. TOPBiHiku7 di Canadian Solar ha raggiunto una potenza di 740 W, rivolgendosi ai mercati settentrionali con scarsa illuminazione. I brevetti depositati rivelano che AGC e Pilkington stanno prototipando vetri BIPV a tinta commutabile che potrebbero richiedere un sovrapprezzo del 40-50% negli uffici certificati WELL, suggerendo una convergenza funzionale tra controllo della luce naturale e produzione di energia.
Le barriere all'ingresso persistono. La certificazione IEC 61730 e UL 1703 dura 12-18 mesi e costa milioni, scoraggiando le start-up. I colli di bottiglia nella catena di fornitura per il vetro a basso contenuto di ferro limitano l'espansione della capacità, mentre la tecnologia di incapsulamento in perovskite rimane proprietaria e strettamente sorvegliata. Tuttavia, rimane ampio spazio vuoto nell'elettronica a spegnimento rapido, nei substrati leggeri e nelle facciate modulari plug-and-play. Nel complesso, il mercato del fotovoltaico integrato negli edifici (BIPV) bilancia la scala dell'operatore storico con la differenziazione di nicchia, creando un equilibrio competitivo che premia sia l'efficienza dei volumi che la personalizzazione architettonica.
Leader del settore fotovoltaico integrato negli edifici (BIPV)
Onyx Solar Energy SL
AGC Inc.
Vetro piano Nippon (Pilkington)
Società Solaria
Azienda: Ertex Solartechnik GmbH
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: AGC ha partecipato a un progetto dimostrativo di retrofit quasi a energia zero in Malesia, guidato da NEDO e SEDA, fornendo vetri a bassa emissività e vetri fotovoltaici integrati negli edifici (BIPV) per la ristrutturazione di un edificio per uffici. Il progetto collega le vetrate BIPV agli obiettivi di prestazione energetica regolamentati, contribuendo a convalidare soluzioni pronte per il retrofit in cui lo spazio sul tetto è limitato e i requisiti di prestazione della facciata sono rigorosi.
- Luglio 2025: l'Università di Tecnologia di Eindhoven (TU/e) si è assicurata un finanziamento di 1.5 milioni di euro per il suo progetto UPSCALE nell'ambito della Clean Energy Transition Partnership (CETPartnership) per promuovere l'integrazione di sistemi fotovoltaici integrati negli edifici (BIPV) a base di perovskite. Il programma supporta lo sviluppo pre-commerciale che si concentra sui vincoli di durabilità e integrazione che solitamente rallentano l'adozione di queste tecnologie al di là di progetti pilota su facciate e tetti.
- Giugno 2024: L'Unione Europea ha adottato la direttiva rifusa sulla prestazione energetica nell'edilizia (UE) 2024/1275, formalizzando un percorso politico che collega i permessi di costruzione e i percorsi di ristrutturazione all'installazione di impianti solari in loco. Integrando le disposizioni relative al solare nella regolamentazione energetica degli edifici, la direttiva supporta la domanda di sistemi BIPV (Building Integrated Photovoltaics) che possono funzionare come componenti conformi dell'involucro edilizio, anziché come impianti fotovoltaici aggiuntivi.
Ambito del rapporto sul mercato globale del fotovoltaico integrato negli edifici (BIPV)
Il fotovoltaico integrato negli edifici (BIPV) è prodotti o sistemi per la produzione di energia solare che si integrano facilmente nell'involucro dell'edificio e in parti degli apparati edilizi come facciate, tetti o finestre. Un sistema BIPV ha un duplice scopo ed è una componente integrale dell'involucro dell'edificio che converte contemporaneamente l'energia solare in energia elettrica.
Il mercato del fotovoltaico integrato negli edifici (BIPV) è segmentato per tipologia, utente finale e area geografica. Per tipologia, il mercato è suddiviso in silicio cristallino, film sottile (CdTe, CIGS, a-Si) ed emergenti (Perovskite, PV organico, Tandem). Per utente finale, il mercato è suddiviso in edifici residenziali, commerciali, industriali, istituzionali e pubblici. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato del fotovoltaico integrato negli edifici (BIPV) nelle principali regioni, come Asia-Pacifico, Nord America, Europa, Sud America, Medio Oriente e Africa. Per ciascun segmento, le dimensioni del mercato e le previsioni sono state calcolate in base al fatturato (USD).
| Silicio cristallino (monocristallino, policristallino) |
| Film sottile (CdTe, CIGS, a-Si) |
| Emergenti (Perovskite, PV organico, Tandem) |
| Residenziale |
| Commerciale |
| Industriale |
| Edifici istituzionali e pubblici |
| tetti |
| Facciate/Pareti continue |
| Finestre e vetrate trasparenti |
| Lucernari e atri |
| Dispositivi di ombreggiamento (persiane, balconi) |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Francia | |
| Regno Unito | |
| Spagna | |
| Italia | |
| Paesi nordici | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Paesi ASEAN | |
| Australia e Nuova Zelanda | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Sud Africa | |
| Nigeria | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per tecnologia | Silicio cristallino (monocristallino, policristallino) | |
| Film sottile (CdTe, CIGS, a-Si) | ||
| Emergenti (Perovskite, PV organico, Tandem) | ||
| Per utente finale | Residenziale | |
| Commerciale | ||
| Industriale | ||
| Edifici istituzionali e pubblici | ||
| Per elemento costruttivo (analisi qualitativa) | tetti | |
| Facciate/Pareti continue | ||
| Finestre e vetrate trasparenti | ||
| Lucernari e atri | ||
| Dispositivi di ombreggiamento (persiane, balconi) | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Francia | ||
| Regno Unito | ||
| Spagna | ||
| Italia | ||
| Paesi nordici | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Nigeria | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato del fotovoltaico integrato negli edifici (BIPV) entro il 2031?
Si prevede che il mercato raggiungerà i 47.02 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 23.06% nel periodo 2026-2031.
Quale segmento tecnologico dovrebbe crescere più rapidamente entro il 2031?
Si prevede che le architetture perovskite e tandem registreranno un CAGR del 27.5%, superando altre tecnologie.
Perché gli edifici commerciali sono i maggiori utilizzatori del BIPV?
Hanno ampie facciate e accesso a finanziamenti legati alla sostenibilità, che consentono loro di dare priorità alla generazione in loco e di raggiungere gli obiettivi ESG.
In che modo i mandati politici influenzano la domanda di BIPV in Europa?
La direttiva sulla prestazione energetica nell'edilizia impone che entro il 2030 le nuove strutture siano dotate di tetti predisposti per l'installazione di pannelli solari, trasformando l'integrazione del fotovoltaico in un obbligo di conformità.
Quali sono i principali ostacoli all'implementazione residenziale?
La frammentazione della proprietà, i cicli di autorizzazione più lunghi e i costi iniziali più elevati impediscono a molti proprietari di case di scegliere sistemi integrati negli edifici, nonostante i sussidi.


