

Dimensioni e quota di mercato dei motori brushless a corrente continua
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
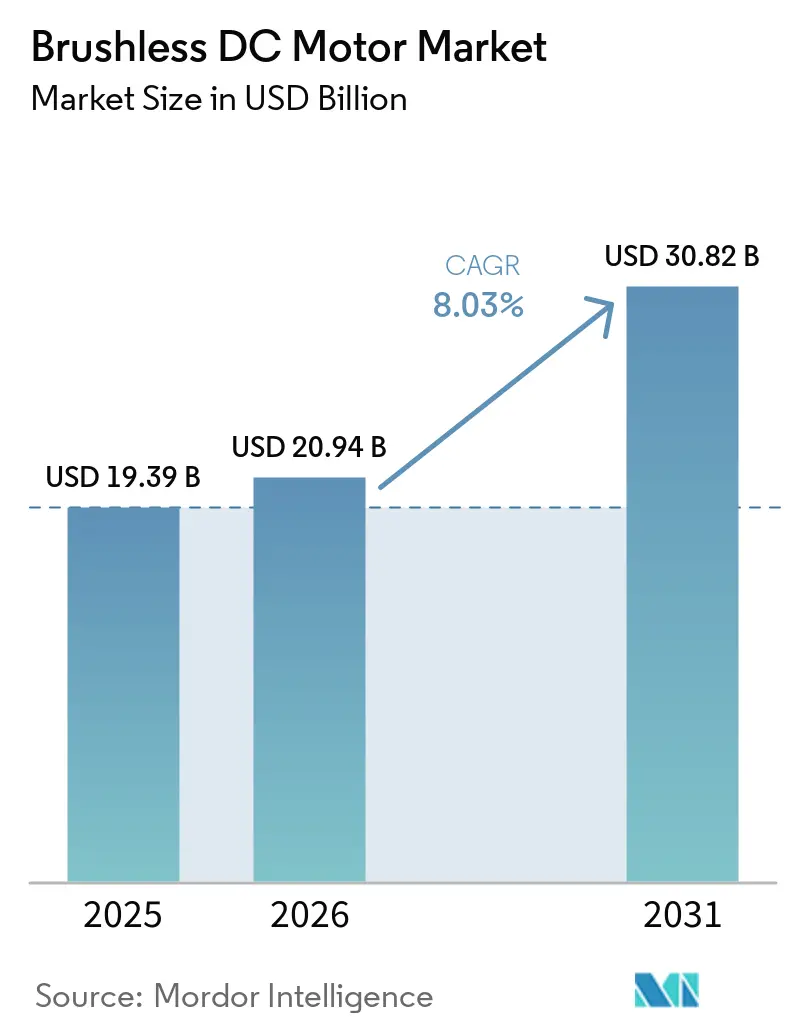
| Dimensione del mercato (2026) | 20.94 miliardo di dollari |
| Dimensione del mercato (2031) | 30.82 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.03% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei motori brushless a corrente continua a cura di Mordor Intelligence
Si prevede che il mercato dei motori brushless a corrente continua (BDC) crescerà da 19.39 miliardi di dollari nel 2025 e 20.94 miliardi di dollari nel 2026 a 30.82 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) dell'8.03% dal 2026 al 2031. I requisiti di efficienza, l'elettrificazione dei veicoli e l'automazione industriale supportano la domanda di motori a controllo elettronico. Gli acquirenti stanno anche sostituendo i motori più vecchi quando i costi operativi e i requisiti di conformità rendono più attraente un'opzione ad alta efficienza. Le opportunità sono maggiori laddove dimensioni compatte, bassa manutenzione e controllo della velocità sono fattori importanti nell'applicazione finale. Le condizioni di approvvigionamento dei magneti in terre rare rimangono un limite per i produttori che utilizzano magneti NdFeB sinterizzati. La concorrenza, pertanto, combina le economie di scala nella fornitura per il settore automobilistico e degli elettrodomestici con l'ingegneria specializzata per le applicazioni mediche, aerospaziali e robotiche.
Punti chiave del rapporto
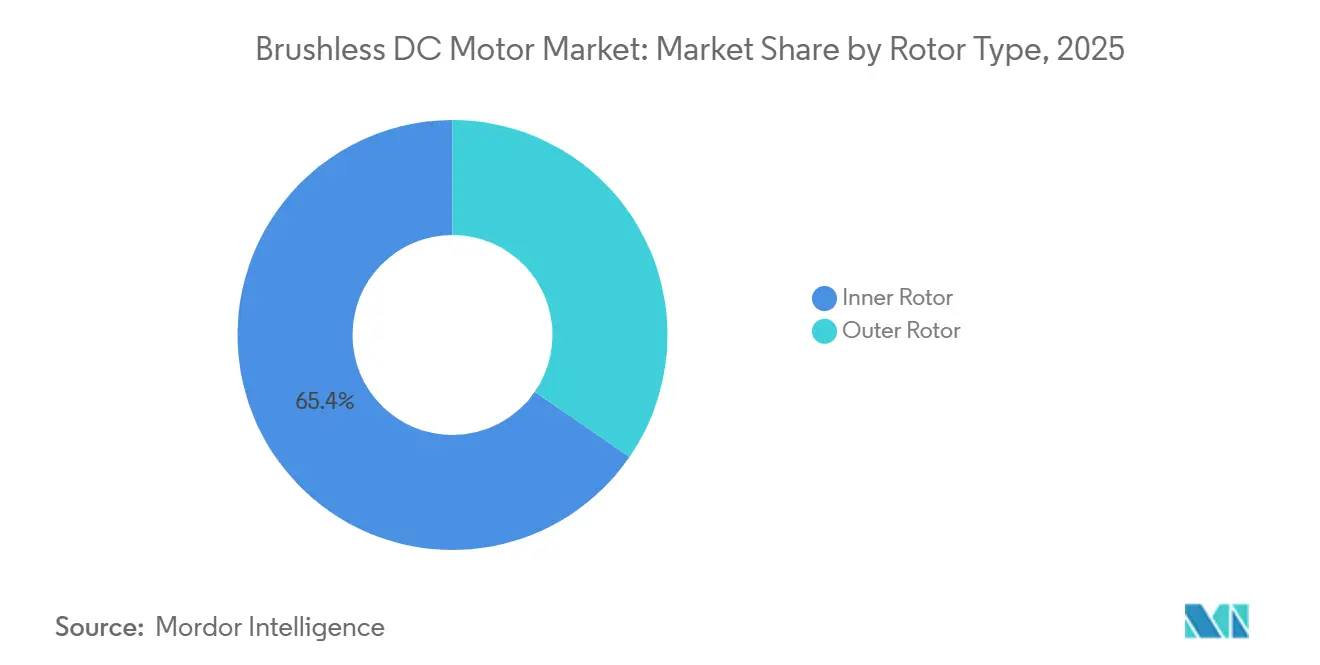
- Per tipologia di rotore, nel 2025 i motori a rotore interno detenevano il 65.4% della quota di mercato dei motori brushless a corrente continua, mentre si prevede che i motori a rotore esterno cresceranno a un tasso annuo composto (CAGR) dell'8.9% fino al 2031.
- In termini di velocità, la fascia tra 2,001 e 10,000 giri/minuto deteneva il 39.3% della quota di mercato dei motori brushless a corrente continua nel 2025, mentre si prevede che i motori con velocità superiore a 10,000 giri/minuto cresceranno a un tasso annuo composto dell'8.6% fino al 2031.
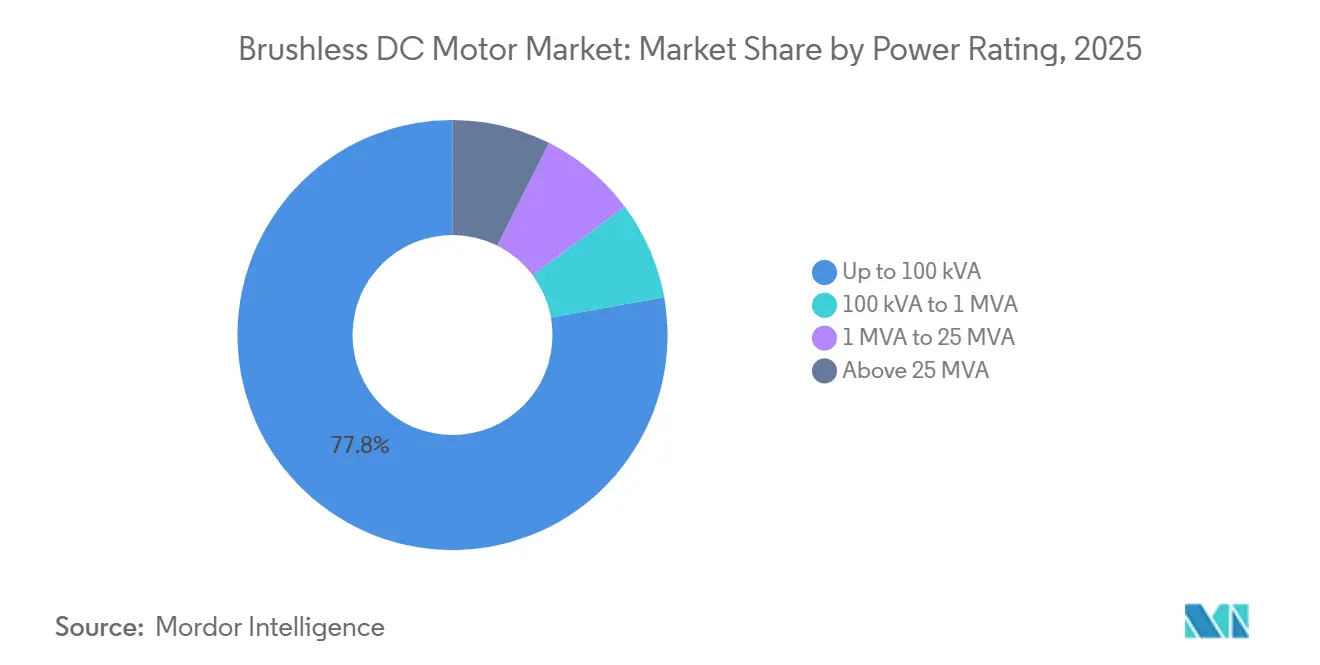
- In base alla potenza nominale, i motori fino a 100 kVA detenevano il 77.8% della quota di mercato dei motori brushless a corrente continua nel 2025, mentre si prevede che la gamma da 100 kVA a 1 MVA crescerà a un CAGR del 9.7% fino al 2031.
- Per quanto riguarda gli utenti finali, il settore automobilistico e la mobilità elettrica detenevano il 32.7% della quota di mercato dei motori brushless a corrente continua nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) dell'11.2% fino al 2031.
- Dal punto di vista geografico, la regione Asia-Pacifico deteneva il 51.3% della quota di mercato dei motori brushless a corrente continua nel 2025 e si prevede che crescerà a un tasso annuo composto del 9.4% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei motori brushless a corrente continua
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Requisiti di efficienza energetica e sostituzione del motore | + 2.10% | A livello globale; picco di intensità nell'UE e in Nord America. | A breve termine (≤ 2 anni) |
| Adozione di veicoli elettrici e sistemi ausiliari elettrificati | + 1.80% | Area di influenza principale nella regione Asia-Pacifico (Cina, India, Corea del Sud); con ripercussioni sull'UE e sul Sud-est asiatico. | Medio termine (2–4 anni) |
| Automazione industriale, robotica e produzione intelligente | + 1.50% | Core APAC, Nord America, UE | Medio termine (2–4 anni) |
| Riqualificazione degli impianti HVAC e domanda di efficienza energetica degli edifici | + 0.90% | A livello globale, si registrano i primi risultati positivi in UE, Nord America e Medio Oriente. | Medio termine (2–4 anni) |
| Controllo senza sensori e architetture integrate motore-azionamento | + 0.70% | Globale; più forte in Nord America e nell'UE | A lungo termine (≥ 4 anni) |
| Espansione di droni, e-bike, e-scooter e robotica mobile | + 0.60% | Nucleo APAC; ricadute sul Nord America e sull'UE | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Requisiti di efficienza energetica e sostituzione del motore
L'Unione Europea ha esteso il requisito IE4 nel luglio 2026 all'intera gamma di motori da 0.75 a 1,000 kW. Tale requisito sottolinea l'importanza dell'efficienza nella scelta dei nuovi motori da parte degli acquirenti industriali. La classe IE5 descritta nella norma IEC 60034-30-1:2026 ha superato il 91% di efficienza alla potenza nominale per il benchmark da 4 kW, rispetto all'87.6% di un motore a induzione IE3 standard nella ricerca fornita. La normativa del Dipartimento dell'Energia degli Stati Uniti richiede prestazioni IE4 per i motori di media potenza a partire da giugno 2027, mentre i motori a potenza frazionaria seguiranno da gennaio 2029 [1] ABB, “Understanding the 2027 DOE Motor Standards,” ABB News Center, new.abb.com . Queste scadenze possono anticipare le decisioni di sostituzione per gli impianti che utilizzano motori a servizio continuo più vecchi. ABB ha dichiarato che il suo motore IE5 SynRM da 90 kW potrebbe far risparmiare 79,800 euro in costi energetici e ridurre le emissioni di anidride carbonica di 95,760 kg in 20 anni rispetto a un motore IE3 equivalente.
Adozione di veicoli elettrici e sistemi ausiliari elettrificati
I veicoli elettrici richiedono motori per ventole di raffreddamento, pompe dell'olio, attuatori dei sedili e sistemi di sterzo. Ciò amplia la domanda oltre il motore di trazione e aumenta il contenuto di motori nelle piattaforme dei veicoli. Secondo la fonte citata, la Cina ha rappresentato il 63% delle vendite globali di auto elettriche nel 2025, il che ha supportato gli acquisti di grandi volumi di sistemi ausiliari per autoveicoli. Anche i veicoli convenzionali integrano unità BLDC, man mano che i produttori introducono pompe dell'acqua elettriche, corpi farfallati elettronici, alette della griglia attive e sistemi a 48 V. Le vendite di veicoli elettrici per passeggeri in Vietnam sono quasi raddoppiate, raggiungendo le 179,000 unità nel 2025, mentre la Thailandia ha raggiunto una penetrazione del 27% di veicoli elettrici nelle vendite di auto nuove. Questi paesi offrono ai fornitori ulteriori centri di domanda e percorsi di qualificazione più brevi rispetto ad alcune consolidate catene di fornitura di veicoli.
Automazione industriale, robotica e produzione intelligente
L'automazione industriale supporta la domanda di motori compatti con controllo preciso di velocità e posizione. La ricerca fornita ha affermato che le installazioni globali di robot hanno raggiunto 542,000 unità nel 2024 e si stima che raggiungeranno 575,000 unità nel 2025. Ha anche affermato che ogni braccio robotico industriale utilizza da 4 a 7 motori BLDC nelle sue articolazioni. I robot collaborativi richiedono motori compatti, ad alta coppia con basse vibrazioni e feedback integrato. Kollmorgen ha documentato l'uso dei suoi motori BLDC senza telaio nelle articolazioni cobot standardizzate RobCo [2] Kollmorgen, “Integrating Frameless BLDC Motors for Next-Generation Robotics Innovation,” Kollmorgen, kollmorgen.com . La base robotica installata crea anche una domanda di sostituzione per i motori dopo la vendita dell'apparecchiatura originale.
Riqualificazione degli impianti HVAC e domanda di efficienza energetica degli edifici
Gli edifici commerciali, le strutture sanitarie e i data center utilizzano motori BLDC nelle unità fan coil, nei sistemi di trattamento dell'aria e nei compressori di refrigerazione. Le lunghe ore di funzionamento migliorano la convenienza di sostituire i motori a induzione a condensatori permanenti e a poli schermati. La bozza fornita indicava un tempo di funzionamento HVAC di 6,000-8,000 ore all'anno, consentendo di ottenere miglioramenti in termini di efficienza e di ridurre i tempi di ammortamento. L'Arabia Saudita e gli Emirati Arabi Uniti stanno installando impianti HVAC commerciali nell'ambito di programmi nazionali per l'edilizia e l'energia. Questi progetti possono specificare motori per ventilatori BLDC in fase di approvvigionamento, anziché considerarli apparecchiature di fascia alta. ABB ha collegato l'efficienza dei motori alla decarbonizzazione industriale quando ha annunciato il suo prodotto IE6 per aree pericolose nel maggio 2026 [3] ABB, “ABB Is First in World to Offer a Magnet-Free IE6 Motor for Hazardous Areas,” ABB, prnewswire.com.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costo iniziale più elevato rispetto ai motori a spazzole e a induzione | -1.20% | A livello globale, il problema è più acuto nei mercati sensibili ai prezzi (Asia meridionale, Africa subsahariana, Sud America). | A breve termine (≤ 2 anni) |
| Concentrazione dell'offerta di magneti in terre rare e volatilità dei prezzi | -1.80% | Rischio globale dal lato dell'offerta; pressione sui costi a valle concentrata nelle catene di approvvigionamento dipendenti dalla Cina. | Medio termine (2–4 anni) |
| Complessità del controllo elettronico e requisiti di compatibilità elettromagnetica | -0.70% | A livello globale; i casi più gravi si riscontrano nei percorsi di qualificazione dei consumatori e dei medici. | Medio termine (2–4 anni) |
| Cicli di qualificazione e vincoli di gestione termica nelle applicazioni ad alte prestazioni | -0.50% | Nord America e UE (settori aerospaziale, difesa e medico) | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costo iniziale più elevato rispetto ai motori a spazzole e a induzione
Un sistema BLDC comprende motore, encoder e regolatore elettronico di velocità. La ricerca condotta ha indicato che questo sistema può costare da 2 a 4 volte di più rispetto a un motore a spazzole comparabile per potenze basse e medie. La differenza può aumentare quando gli acquirenti richiedono funzioni diagnostiche e connessioni Ethernet industriali. L'irrigazione agricola, i macchinari industriali leggeri e i piccoli elettrodomestici spesso privilegiano il costo di acquisto rispetto al risparmio sul ciclo di vita. I distributori nei mercati in via di sviluppo potrebbero non disporre del supporto tecnico necessario per dimostrare ai clienti i risparmi operativi. I prezzi dei regolatori e i volumi di produzione possono attenuare la pressione nel tempo, ma le limitazioni finanziarie e i bassi margini operativi mantengono la sensibilità al prezzo rilevante.
Concentrazione dell'offerta di magneti in terre rare e volatilità dei prezzi
I produttori di motori BLDC che utilizzano magneti permanenti in NdFeB si trovano ad affrontare una concentrazione dell'offerta di materiale. Secondo la ricerca citata, la Cina ha introdotto requisiti di licenza per l'esportazione di disprosio e terbio tramite l'Avviso n. 18 del MOFCOM nell'aprile 2025. Questi materiali sono importanti per i magneti ad alta temperatura utilizzati nei motori ausiliari dei veicoli elettrici e negli azionamenti ad alta velocità. La ricerca ha anche evidenziato che i prezzi dell'ossido di NdPr sono più che raddoppiati tra dicembre 2024 e l'inizio del 2026. Ciò crea incertezza nei contratti a lungo termine e pone particolare pressione sui motori di fascia media, che hanno una quota maggiore di costi relativi ai magneti. I produttori stanno quindi cercando un equilibrio tra i requisiti di progettazione, la disponibilità dei magneti e l'esposizione ai costi delle materie prime.
Analisi del segmento
Per tipologia di rotore: il rotore interno è in testa, mentre la domanda di rotori esterni è in crescita.
Nel 2025, i motori a rotore interno detenevano il 65.4% della quota di mercato dei motori brushless a corrente continua. La loro densità di potenza e la gestione termica dello statore esterno li rendono adatti a pompe di raffreddamento per veicoli elettrici, servoazionamenti industriali e compressori per elettrodomestici. Queste applicazioni possono tollerare la loro maggiore inerzia rotazionale, poiché non è sempre richiesta una rapida inversione bidirezionale. Il design si adatta inoltre alle interfacce albero-carico di precisione utilizzate nelle apparecchiature industriali. Le configurazioni a rotore interno mantengono quindi un'ampia base installata nelle applicazioni ad alto volume.
Si prevede che i motori a rotore esterno cresceranno a un tasso annuo composto (CAGR) dell'8.9% fino al 2031. Questi motori consentono di collegare direttamente un'elica o una ruota al corpo rotante, eliminando così la necessità di riduttori nei sistemi di propulsione per droni, e-bike, e-scooter e nei motori per cestelli di lavatrici. Tale configurazione migliora il rapporto potenza-peso laddove la massa rappresenta un limite nella progettazione del prodotto. MinebeaMitsumi ha ampliato il proprio portafoglio brevetti per le bobine ad avvolgimento distribuito, compatibili con entrambi i tipi di rotore. Il divario di quota di mercato potrebbe ridursi con l'espansione delle applicazioni a trasmissione diretta, sebbene i prodotti a rotore interno continuino a essere supportati dai volumi del settore automobilistico e HVAC.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per velocità: i motori di media gamma rimangono la fascia più ampia
Nel 2025, la gamma di velocità compresa tra 2,001 e 10,000 giri/minuto rappresentava il 39.3% del mercato dei motori brushless a corrente continua. Questa gamma comprende azionamenti per nastri trasportatori, ventilatori per sistemi HVAC, pompe per la gestione termica dei veicoli elettrici ed elettrodomestici. L'ampiezza di queste applicazioni garantisce una base di domanda stabile. Gli acquirenti possono abbinare motori con design collaudati ai requisiti applicativi più comuni. Ciò rende questa fascia di velocità fondamentale sia per il mercato consumer che per quello industriale.
Si prevede che i motori con velocità superiori a 10,000 giri/minuto cresceranno a un tasso annuo composto dell'8.6% fino al 2031. Manipoli dentali, centrifughe da laboratorio, mandrini CNC e turbocompressori elettrici necessitano di un funzionamento continuo ad alta velocità. I motori BLDC riducono l'usura meccanica rispetto alle alternative pneumatiche e idrauliche in queste applicazioni. La diminuzione dei costi dei processori di segnale digitale supporta il controllo senza sensori in dispositivi più compatti. La bozza fornita cita un funzionamento stabile al di sopra dei 30,000 giri/minuto senza un encoder fisico. Questa combinazione supporta casi d'uso che richiedono un'elevata velocità di rotazione e lunghi cicli di lavoro.
In base alla potenza nominale: i motori piccoli forniscono volume mentre i motori di media gamma accelerano
Nel 2025, i motori fino a 100 kVA detenevano il 77.8% della quota di mercato dei motori brushless a corrente continua. Gli elettrodomestici, i sistemi automobilistici leggeri e le apparecchiature HVAC generano una domanda considerevole per questa gamma di motori. Il settore manifatturiero è maturo e altamente competitivo. Di conseguenza, i produttori competono in termini di costi, affidabilità della fornitura e progettazione specifica per l'applicazione. L'ampia base di unità prodotte rimane importante anche laddove la crescita è più lenta rispetto alle categorie di potenza superiore.
Si prevede che la gamma da 100 kVA a 1 MVA crescerà a un CAGR del 9.7% fino al 2031. Le apparecchiature per l'automazione industriale, i refrigeratori HVAC commerciali, i compressori per la catena del freddo e i sistemi ausiliari per veicoli elettrici di fascia media supportano la domanda. I requisiti di efficienza sono particolarmente rilevanti nella gamma da 75 kW a 1 MVA. Il mandato europeo IE4 e il calendario del Dipartimento dell'Energia degli Stati Uniti aumentano l'attività di sostituzione delle apparecchiature a funzionamento continuo. ABB ha ampliato la sua gamma IE6 SynRM a 110-450 kW nel febbraio 2026 [4] ABB, “ABB Releases IE6 Hyper-Efficiency Motors in New Sizes and Power Ranges,” Automation World, automationworld.com . Le gamme superiori servono l'industria pesante, gli ausiliari navali e le esigenze specializzate della difesa.
Per utente finale: il settore automobilistico e la mobilità elettrica detengono la quota maggiore.
Nel 2025, il settore automobilistico e della mobilità elettrica deteneva il 32.7% del mercato dei motori brushless a corrente continua (BLDC). Si prevede inoltre una crescita annua composta (CAGR) dell'11.2% fino al 2031. Le piattaforme per veicoli elettrici utilizzano motori BLDC per la gestione termica, la frenata, le sospensioni e le funzioni di comfort. La ricerca condotta ha stimato la presenza di motori BLDC in 5-10 unità ausiliarie per ogni nuova piattaforma per veicoli elettrici. Ciò contribuisce ad aumentare il contenuto di motori, parallelamente alla crescita della produzione di veicoli.
I macchinari industriali e l'automazione rappresentano una seconda importante base di domanda, grazie a servomotori, nastri trasportatori, apparecchiature CNC e macchine per l'imballaggio. L'elettronica di consumo e gli apparecchi HVAC offrono elevati volumi di vendita, ma devono affrontare la concorrenza sui prezzi. Le applicazioni mediche e aerospaziali supportano prezzi medi di vendita più elevati perché richiedono avvolgimenti personalizzati, prestazioni di vibrazione certificate e documentazione. Nel luglio 2025, Johnson Electric ha costituito la joint venture Jointelligence con SMEIC per fornire componenti di movimento di precisione per robot umanoidi in Cina. Anche l'agricoltura utilizza motori per l'irrigazione di precisione, la guida autonoma e l'irrorazione con droni. Questi utilizzi ampliano le applicazioni potenziali per il mercato dei motori brushless a corrente continua.
Analisi geografica
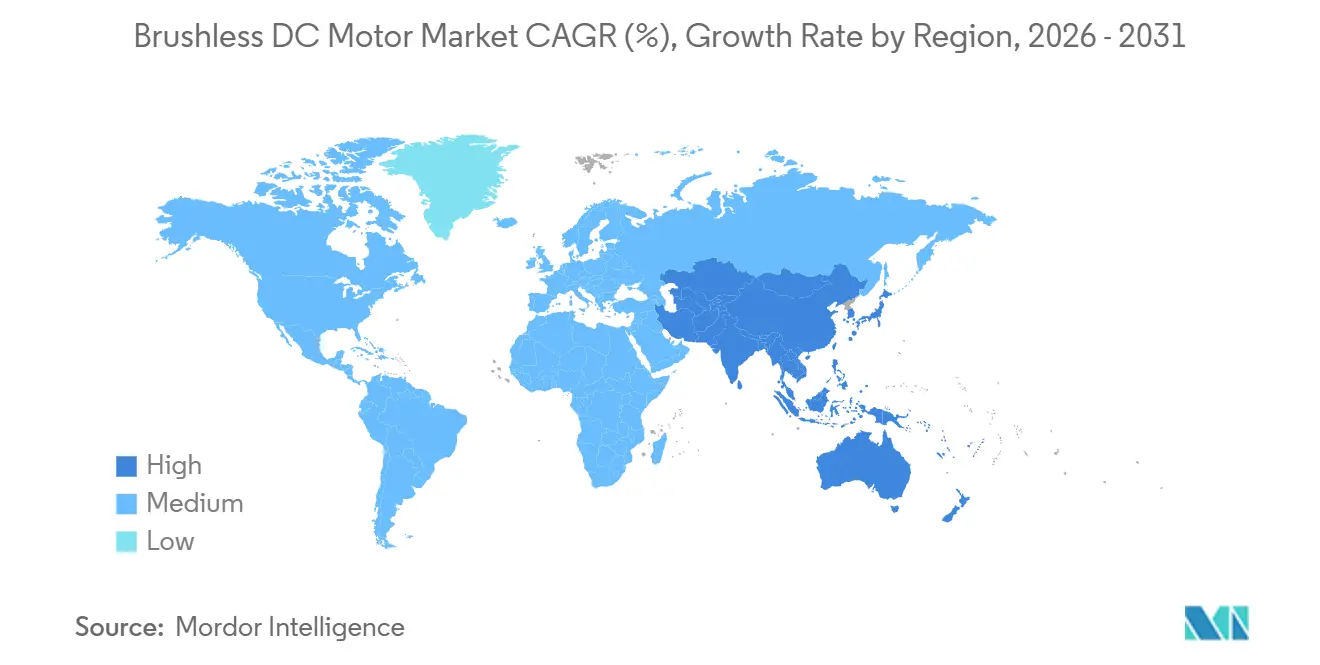
Nel 2025, la regione Asia-Pacifico deteneva il 51.3% della quota di mercato dei motori brushless a corrente continua e si prevede che crescerà a un tasso annuo composto (CAGR) del 9.4% fino al 2031. La Cina, che vanta la più grande base produttiva, è trainata dalla domanda di veicoli elettrici, elettronica di consumo e automazione industriale. La ricerca ha evidenziato che nel 2025 la Cina rappresentava il 63% delle vendite globali di auto elettriche. Ha inoltre citato la quota del 54% detenuta dalla Cina nel settore delle installazioni di robot industriali nel 2024. L'India beneficia dell'elettrificazione dei veicoli a due e tre ruote, degli incentivi alla produzione e della domanda nel settore HVAC. Nel giugno 2025, Nidec ha inaugurato il suo campus Orchard Hub a Hubli, con un investimento di 55 milioni di dollari, e ha avviato un terzo stabilimento a Neemrana. Il Sud-est asiatico contribuisce alla domanda grazie all'adozione dei veicoli elettrici e al trasferimento della produzione di elettronica di consumo in Thailandia, Indonesia e Vietnam.
L'Europa beneficia di un quadro normativo prescrittivo sull'efficienza dei motori e di una domanda continua proveniente dal settore automobilistico e dall'ingegneria di precisione. L'obbligo di ecodesign dell'UE, in vigore da luglio 2026, riguarda i motori da 0.75 kW a 1,000 kW. La Germania rimane un attore importante grazie all'ingegneria automobilistica e all'adozione della robotica. Il Regno Unito registra una forte domanda nel settore delle tecnologie mediche e dell'ingegneria di precisione. La Polonia si sta sviluppando come hub per l'assemblaggio di motori e la produzione di componenti, più vicino ai clienti europei. Il Nord America è sostenuto dai data center, dalla modernizzazione della difesa e dal rientro della produzione in patria. La ricerca citata ha evidenziato una prevista diminuzione del 19% delle vendite di veicoli elettrici negli Stati Uniti nel 2026, il che crea incertezza a breve termine per i volumi di motori per autoveicoli.
Il Sud America, il Medio Oriente e l'Africa partono da basi di domanda più contenute. Il Brasile beneficia dell'automazione agroindustriale, del trasporto urbano elettrico e della produzione di elettrodomestici. Il Cile offre una domanda legata alla decarbonizzazione delle miniere e ai veicoli elettrici a batteria per le miniere. L'Arabia Saudita e gli Emirati Arabi Uniti stanno investendo in edifici intelligenti, sistemi HVAC e predisposizione per i veicoli elettrici. Il Sudafrica basa la sua domanda sui settori minerario e manifatturiero. Il Marocco sta rafforzando il suo ruolo di hub per l'esportazione di componenti automobilistici per i produttori OEM europei. Questi sviluppi creano una domanda localizzata di componenti per motori qualificati nel mercato dei motori brushless a corrente continua.
Panorama competitivo
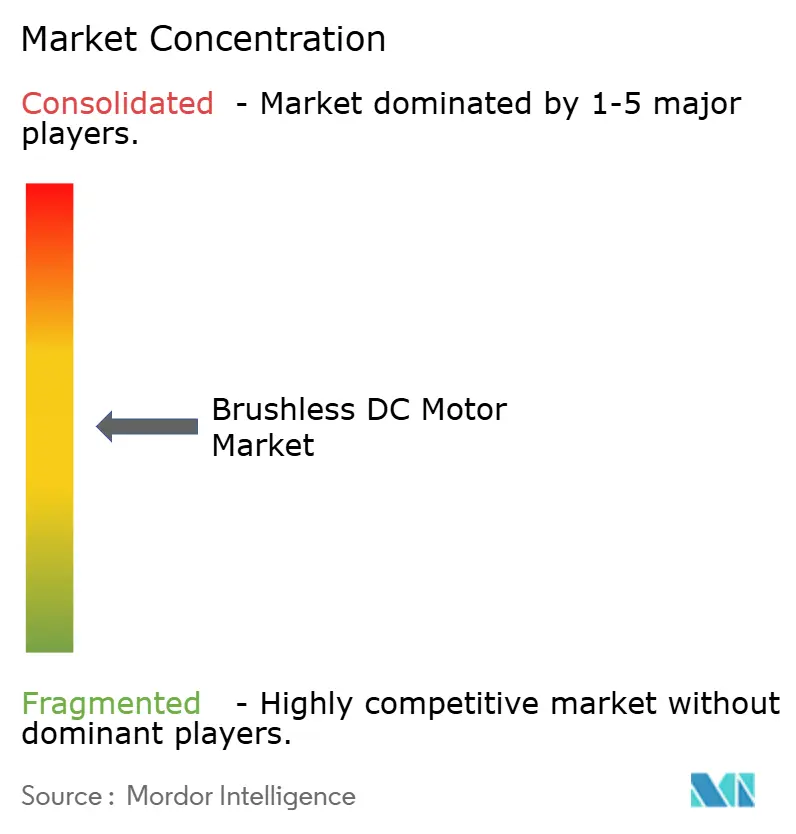
Il mercato dei motori brushless a corrente continua (BDC) è moderatamente concentrato. Le principali aziende, tra cui Nidec Corporation, Johnson Electric e MinebeaMitsumi, detengono collettivamente la maggior parte del fatturato globale, secondo la ricerca condotta. Nessun singolo produttore detiene una posizione di controllo decisiva. Il punteggio di concentrazione è quindi pari a 4 su 10, il che è coerente con un gruppo di leader che detiene il 40-45% del mercato e un'ampia gamma di concorrenti. I fornitori si differenziano per la copertura della gamma di potenza, la capacità di certificazione e la localizzazione degli impianti di produzione. Specialisti di precisione come maxon, FAULHABER e Portescap servono applicazioni di robotica medica e aerospaziale, dove la qualificazione è fondamentale.
Nel maggio 2026, MinebeaMitsumi ha raggiunto un accordo per l'acquisizione della divisione motori per autoveicoli e motori per ventole di raffreddamento di Panasonic Industry. L'attività acquisita genera un fatturato annuo di 31.8 miliardi di yen e il completamento dell'operazione è previsto per novembre 2026, previa approvazione. Questa mossa amplia la presenza di MinebeaMitsumi nel settore delle tecnologie di raffreddamento per autoveicoli. Nel luglio 2025, Nidec ha completato l'acquisizione di Xecom Qingdao per 17 milioni di dollari. L'acquisizione ha ampliato le sue capacità nelle applicazioni di refrigerazione e pompe di calore. Nell'ottobre 2025, Nidec ha inoltre ampliato il suo stabilimento in Tennessee con un investimento di 52.4 milioni di dollari e la creazione di 200 nuovi posti di lavoro. Queste iniziative dimostrano che la presenza produttiva e la capacità di produzione di apparecchiature complementari rimangono fondamentali per il posizionamento competitivo.
I sistemi integrati motore-azionamento posizionano il controllore all'interno dell'alloggiamento del motore e utilizzano un singolo cavo per l'alimentazione e i dati. ABB ha lanciato il suo motore a velocità variabile LV Titanium nel giugno 2025 come prodotto integrato motore-azionamento a partire da 1.5 kW. Questo approccio può semplificare l'approvvigionamento e supportare la raccolta dei dati di manutenzione. Anche i motori senza terre rare stanno diventando un fattore competitivo laddove la volatilità dei prezzi dei magneti influisce sull'approvvigionamento. ABB ha introdotto il motore SynRM senza magneti IE6 per aree a rischio di esplosione nel maggio 2026. Queste alternative possono competere nelle applicazioni industriali di media potenza, mentre le applicazioni BLDC ad alta precisione continuano a privilegiare la densità di coppia basata sui magneti.
Leader del settore dei motori brushless a corrente continua
Nidec Corporation
Johnson Electric Holdings Limited
MinebeaMitsumi Inc.
AMETEK, Inc.
Allient, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: MinebeaMitsumi ha raggiunto un accordo per l'acquisizione delle divisioni motori per autoveicoli e motori per ventole di raffreddamento di Panasonic Industry, con un fatturato annuo previsto di 31.8 miliardi di yen. Il perfezionamento dell'operazione è previsto per novembre 2026, previa approvazione delle autorità di regolamentazione. L'accordo aggiunge al portafoglio di MinebeaMitsumi la tecnologia di raffreddamento BLDC ad alta affidabilità per il settore automobilistico e amplia significativamente la sua presenza in questo segmento.
- Maggio 2026: ABB ha presentato il primo motore SynRM IE6 Hyper-Efficiency senza magneti al mondo, certificato per aree a rischio di esplosione secondo gli standard ATEX e IECEx, che offre perdite di energia fino al 60% inferiori rispetto ai motori a induzione IE3 equivalenti in ambienti di Zona 1 e Zona 2. Il prodotto è destinato alla sostituzione dei motori BLDC in applicazioni chimiche, navali, petrolifere e del gas e farmaceutiche.
- Luglio 2025: Nidec ha completato l'acquisizione del produttore cinese di compressori scroll Xecom (Qingdao) per 17 milioni di dollari, ampliando così le proprie capacità nel settore dei motori per la refrigerazione e le pompe di calore azionati da BLDC per elettrodomestici e impianti HVAC.
- Giugno 2025: Nidec ha inaugurato il suo complesso produttivo Orchard Hub a Hubli, Karnataka, India, un impianto da 55 milioni di dollari con sei stabilimenti destinati alla produzione di motori per autoveicoli ed elettrodomestici, elemento centrale della sua strategia "India per l'India" e "India per l'esportazione".
Ambito del rapporto sul mercato globale dei motori brushless a corrente continua
Un motore a corrente continua senza spazzole (BLDC) è un motore elettrico che converte l'energia elettrica a corrente continua (CC) in energia meccanica rotazionale. Utilizza una commutazione controllata elettronicamente al posto delle spazzole meccaniche e di un commutatore. Il motore è costituito da un rotore a magneti permanenti e da uno statore con avvolgimenti. Un controllore elettronico commuta la corrente attraverso gli avvolgimenti dello statore per generare un campo magnetico rotante.
Il mercato dei motori brushless a corrente continua (BDC) è segmentato per tipo di rotore, velocità, potenza nominale, utente finale e area geografica. Per tipo di rotore, il mercato è segmentato in rotore interno e rotore esterno. Per velocità, il mercato è segmentato in sotto 500 giri/min, 501–2,000 giri/min, 2,001–10,000 giri/min e oltre 10,000 giri/min. Per potenza nominale, il mercato è segmentato in fino a 100 kVA, 100 kVA–1 MVA, 1–25 MVA e oltre 25 MVA. Per utente finale, il mercato è segmentato in settore automobilistico, industriale, elettronica di consumo, HVAC, medicale e altri utenti finali. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato globale dei motori brushless a corrente continua in 26 paesi nelle regioni chiave. Per ciascun segmento, le dimensioni del mercato e le previsioni sono fornite in base al valore (USD).
| Rotore interno |
| Rotore esterno |
| Meno di 500 giri al minuto |
| 501–2,000 giri/min |
| 2,001–10,000 giri/min |
| Oltre 10,000 giri al minuto |
| Fino a 100 kVA |
| da 100 kVA a 1 MVA |
| Da 1 MVA a 25 MVA |
| Oltre 25 MVA |
| Automotive e mobilità elettrica |
| Macchinari industriali e automazione |
| Elettronica di consumo |
| Riscaldamento, ventilazione e condizionamento (HVAC) ed elettrodomestici |
| Medico e Sanitario |
| Aerospazio e Difesa |
| Potenza ed energia |
| Agricoltura |
| Altre industrie |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Francia | |
| Italia | |
| Spagna | |
| Regno Unito | |
| Polonia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Egitto | |
| Sud Africa | |
| Marocco | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di rotore | Rotore interno | |
| Rotore esterno | ||
| Per velocità | Meno di 500 giri al minuto | |
| 501–2,000 giri/min | ||
| 2,001–10,000 giri/min | ||
| Oltre 10,000 giri al minuto | ||
| Per potenza nominale | Fino a 100 kVA | |
| da 100 kVA a 1 MVA | ||
| Da 1 MVA a 25 MVA | ||
| Oltre 25 MVA | ||
| Per utente finale | Automotive e mobilità elettrica | |
| Macchinari industriali e automazione | ||
| Elettronica di consumo | ||
| Riscaldamento, ventilazione e condizionamento (HVAC) ed elettrodomestici | ||
| Medico e Sanitario | ||
| Aerospazio e Difesa | ||
| Potenza ed energia | ||
| Agricoltura | ||
| Altre industrie | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Francia | ||
| Italia | ||
| Spagna | ||
| Regno Unito | ||
| Polonia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Egitto | ||
| Sud Africa | ||
| Marocco | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono i fattori che trainano la domanda di motori brushless a corrente continua?
Le normative sull'efficienza, l'elettrificazione dei veicoli, l'ammodernamento degli impianti HVAC e l'automazione industriale supportano la domanda. Questi ambiti richiedono un controllo efficiente della velocità, dimensioni compatte e una manutenzione ridotta per le apparecchiature che operano frequentemente.
Quanto sarà grande il settore dei motori brushless a corrente continua nel 2026?
Il settore ha raggiunto un valore di 20.94 miliardi di dollari nel 2026 e si prevede che arriverà a 30.82 miliardi di dollari entro il 2031. La previsione fornita rappresenta un tasso di crescita annuo composto (CAGR) dell'8.03% tra il 2026 e il 2031. La crescita è sostenuta dagli aggiornamenti obbligatori in materia di efficienza e dal crescente utilizzo di motori nei veicoli, negli impianti degli edifici e negli stabilimenti automatizzati nelle principali regioni.
Quale design del rotore genera maggiori vendite?
Nel 2025, i motori a rotore interno rappresentavano il 65.4% del fatturato, mentre si prevede una crescita più rapida per i prodotti a rotore esterno. I motori a rotore interno sono adatti a design compatti per il settore automobilistico, degli elettrodomestici e industriale.
Perché i motori BLDC ad alta velocità stanno diventando sempre più diffusi?
Apparecchiature odontoiatriche, centrifughe, mandrini CNC e turbocompressori elettrici richiedono un funzionamento affidabile ad alta velocità. Queste applicazioni traggono vantaggio da una riduzione dell'usura meccanica durante cicli di lavoro prolungati.
Quale regione ha la base di domanda più ampia?
Nel 2025, la regione Asia-Pacifico deteneva il 51.3% del mercato globale e si prevede che crescerà a un tasso annuo composto del 9.4% fino al 2031. Cina, India e Sud-est asiatico sostengono la domanda attraverso veicoli elettrici, elettronica, automazione, sistemi HVAC e produzione di componenti correlati. Queste aree combinano inoltre la produzione interna con la domanda locale degli utenti finali, favorendo così le economie di scala regionali.
Quanto è concentrato il settore dei motori brushless a corrente continua?
Il mercato è moderatamente frammentato, con le prime 6-8 aziende che detengono il 40-45% del fatturato globale. I fornitori competono attraverso l'ingegneria specializzata, la certificazione dei clienti, la gamma di prodotti e la copertura produttiva regionale.


