

Dimensioni e quota del mercato degli alimenti per la colazione
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 223.11 miliardo di dollari |
| Dimensione del mercato (2031) | 276.81 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.41% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
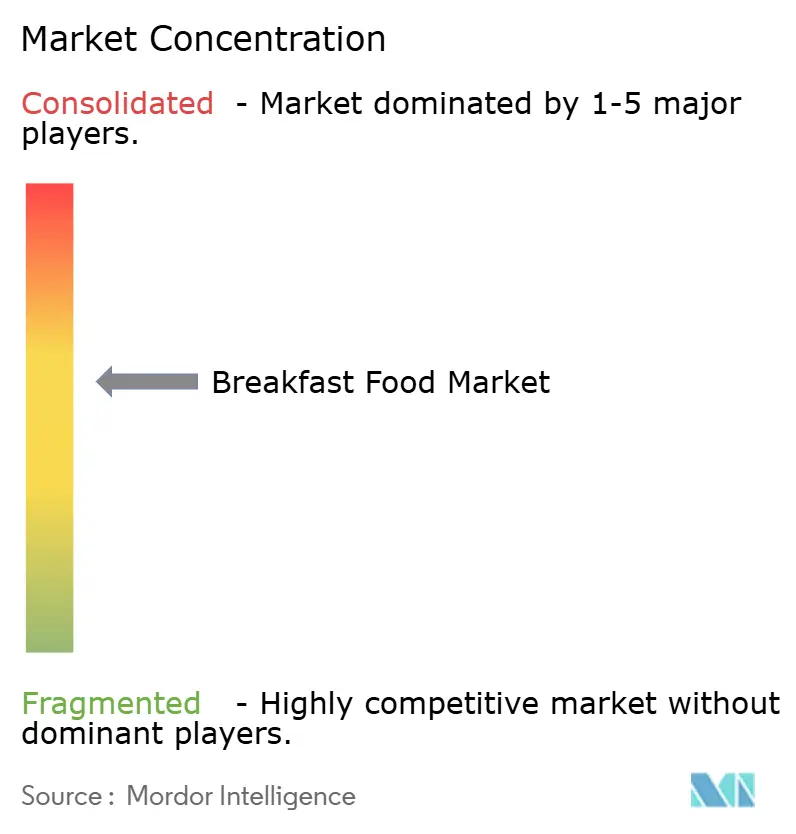
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato degli alimenti per la colazione di Mordor Intelligence
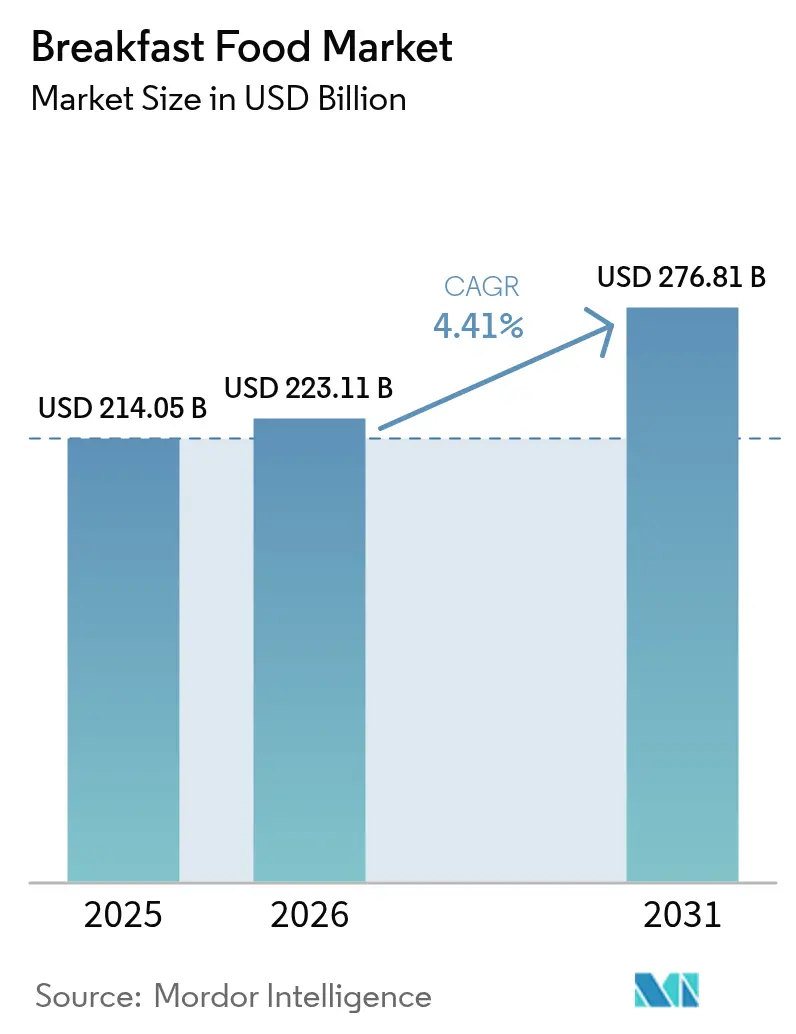
Si stima che il mercato degli alimenti per la colazione nel 2026 raggiungerà i 223.11 miliardi di dollari, in crescita rispetto ai 214.05 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 276.81 miliardi di dollari, con un CAGR del 4.41% nel periodo 2026-2031. I consumatori stanno modificando le loro abitudini alimentari per la colazione, optando per opzioni più veloci, sane e sostenibili. La domanda di colazioni pratiche e ricche di nutrienti è in aumento, poiché le pressioni normative sul contenuto di zucchero e sull'etichettatura nutrizionale spingono verso una riformulazione verso profili più puliti, come le etichette per lo zucchero sulla parte anteriore della confezione della FDA e le norme sulla trasparenza dell'UE. Questa attenzione alla salute accelera la diffusione delle varianti biologiche e senza ingredienti rispetto agli alimenti di base convenzionali, supportate da certificazioni affidabili che rafforzano la fiducia degli acquirenti. Secondo uno studio del Dipartimento dell'Agricoltura degli Stati Uniti (USDA), l'85% degli adulti di età pari o superiore a 20 anni negli Stati Uniti consuma uno o più alimenti e/o bevande a colazione.[1]Fonte: Dipartimento dell'Agricoltura degli Stati Uniti, "Consumo della colazione da parte degli adulti statunitensi", ars.usda.govI canali online erodono il predominio dei supermercati attraverso abbonamenti e personalizzazione tramite intelligenza artificiale, consentendo ai consumatori di bloccare ordini ripetuti e personalizzati in base alle proprie esigenze, saltando completamente gli scaffali degli acquisti d'impulso. Gli imballaggi progettati per la riciclabilità e il controllo delle porzioni, in conformità con i mandati dell'UE, creano un'altra frontiera dell'innovazione che coniuga praticità e sostenibilità. Queste forze interconnesse mantengono il mercato degli alimenti per la colazione in una fase di transizione strutturale, nonostante la crescita aggregata rimanga stabile.
Punti chiave del rapporto
- Per tipologia di prodotto, nel 2025 i cereali per la colazione detenevano il 46.34% della quota di mercato degli alimenti per la colazione, mentre si prevede che waffle/pancake (premiscele surgelate) cresceranno a un CAGR del 5.59% fino al 2031.
- Per categoria, nel 2025 gli articoli convenzionali rappresentavano l'83.19% del mercato degli alimenti per la colazione, mentre le linee biologiche/senza ingredienti sono destinate a crescere a un CAGR del 6.80%.
- Per canale di distribuzione, supermercati/ipermercati hanno registrato una quota di fatturato del 34.76% nel 2025, mentre la vendita al dettaglio online è il canale più veloce, con un CAGR del 7.37% fino al 2031.
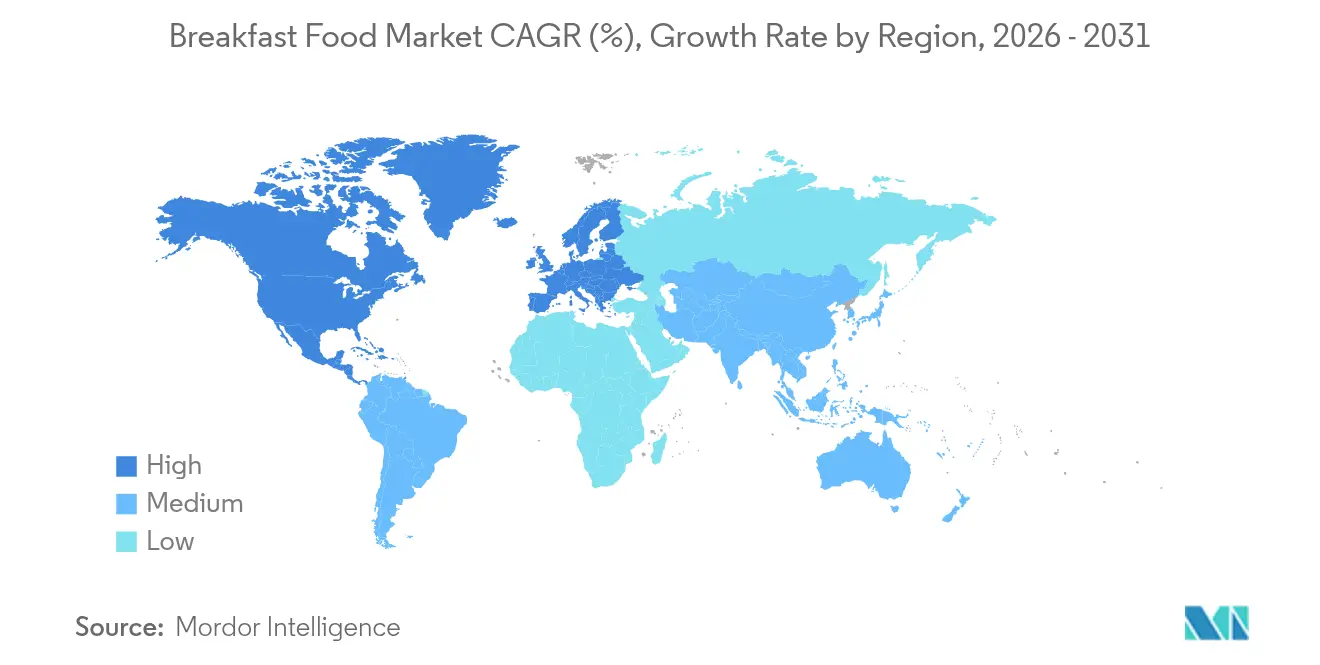
- In termini geografici, nel 2025 il Nord America deteneva il 33.40% del mercato degli alimenti per la colazione, ma si prevede che la regione Asia-Pacifico aumenterà a un CAGR del 5.01% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli alimenti per la colazione
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di opzioni per la colazione comode e pronte da mangiare | + 0.9% | Globale, con centri urbani in Nord America, Europa e Asia-Pacifico | A breve termine (≤ 2 anni) |
| Crescente popolarità dei prodotti per la colazione biologici, senza glutine e con etichetta pulita | + 0.8% | Nord America ed Europa, espandendosi nei ricchi mercati dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Crescita delle diete a base vegetale | + 0.6% | Globale, più forte in Nord America ed Europa, emergente nelle aree urbane dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Espansione degli SKU per la colazione ad alto contenuto proteico | + 0.7% | Nord America, Europa e segmenti focalizzati sul fitness nell'area Asia-Pacifico | A breve termine (≤ 2 anni) |
| Propensione verso opzioni di colazione funzionali e arricchite | + 0.5% | Globale, con supporto normativo in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Progressi nella tecnologia del packaging | + 0.4% | Globale, con adozione anticipata in Europa a causa dei mandati di sostenibilità | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di opzioni per la colazione comode e pronte da mangiare
I consumatori si stanno sempre più orientando verso colazioni da asporto, poiché i frenetici stili di vita con due redditi e i lunghi spostamenti urbani lasciano poco tempo per la routine mattutina, privilegiando formati come barrette, tazze di cereali monodose e waffle surgelati che si riscaldano rapidamente. Le persone stanno abbandonando le colazioni tradizionali da consumare seduti, creando una forte domanda di opzioni portatili e a lunga conservazione che offrano un nutrimento saziante senza problemi di preparazione. I produttori rispondono a questo cambiamento con innovazioni come il confezionamento in atmosfera modificata e i conservanti naturali per una maggiore durata a temperatura ambiente, liberando i prodotti dalla dipendenza dal frigorifero e aumentandone la disponibilità nei minimarket e nei distributori automatici. Le porzioni controllate e confezionate singolarmente si adattano perfettamente ai portabicchieri delle auto, ai cassetti dell'ufficio o alle borse da palestra, trasformando la colazione in un'occasione mobile perfetta per pendolari e professionisti impegnati. Questa impennata di praticità accelera in particolare i premiscelati surgelati e le barrette per la colazione, che offrono velocità senza compromessi sulla qualità, in linea con le più ampie tendenze di urbanizzazione che stanno comprimendo i programmi giornalieri in Nord America e Asia-Pacifico. Gli acquirenti premiano queste soluzioni pratiche con acquisti ripetuti, determinando una performance superiore alla media della categoria, poiché gli stili di vita danno priorità all'efficienza rispetto ai complessi rituali mattutini.
Crescente popolarità dei prodotti per la colazione biologici, senza glutine e con etichetta pulita
I consumatori privilegiano sempre di più i prodotti per la colazione biologici, senza glutine e con etichetta pulita, spinti dalla diffidenza verso gli additivi sintetici e i residui di pesticidi, in particolare tra i Millennial e la Generazione Z, che pagano di più per benefici per la salute trasparenti. Gli acquirenti danno priorità alle opzioni certificate dall'USDA come i Nature's Path Heritage Flakes, con una rigorosa tracciabilità e audit di terze parti che creano credibilità immediata. L'attrattiva dell'etichetta pulita si estende ulteriormente con elenchi di ingredienti brevi e riconoscibili, privi di coloranti, aromi artificiali e sciroppo di mais ad alto contenuto di fruttosio, che trovano riscontro nei reparti dei supermercati e nell'e-commerce. Quadri normativi come l'USDA National Organic Program e il Regolamento UE 2018/848 sul biologico impongono una rigorosa tracciabilità e una verifica di terze parti.[2]Fonte: Unione Europea, "Regolamento - 2018/848 - IT - EUR-Lex - Unione Europea", eur-lex.europa.euQuesto cambiamento, con standard rigorosi che i marchi più piccoli adottano come forma di differenziazione, mentre i produttori tradizionali si affannano a semplificare le ricette tra le scansioni delle etichette nutrizionali da parte dei consumatori, accelera categorie come cereali, barrette e premiscele, dove le certificazioni segnalano sicurezza e sostenibilità, trasformando la colazione in una scelta di benessere quotidiano piuttosto che in una mera comodità. Gli acquirenti premiano la purezza verificabile con la fedeltà, alimentando il potere di determinazione dei prezzi e la sovraperformance della categoria, mentre un'alimentazione sana diventa un'aspettativa di routine mattutina diffusa.
Progressi nella tecnologia dell'imballaggio
Le innovazioni nel packaging stanno trasformando il mercato degli alimenti per la colazione, prolungandone la durata di conservazione, riducendo gli sprechi e aumentando l'attrattiva per gli acquirenti grazie a design intelligenti e sostenibili in linea con gli stili di vita moderni. Sistemi attivi come i separatori di ossigeno e i regolatori di umidità mantengono i cereali croccanti senza conservanti, soddisfacendo le esigenze di etichetta pulita e garantendo al contempo la qualità dalla dispensa al piatto. I consumatori apprezzano gli indicatori di freschezza e i codici QR per la tracciabilità, trasformando le aperture di routine in esperienze coinvolgenti che confermano l'origine e i valori nutrizionali. Con una mossa degna di nota, Post Cereal si è impegnata ad adottare imballaggi riciclabili al 100%. Nel frattempo, a maggio 2024, General Mills ha presentato la sua tecnologia "Smart Pour" per Wheaties, sottolineando come i miglioramenti funzionali possano distinguere i prodotti di base. L'iniziativa canadese Zero Plastic Waste, che si concentra sulla riduzione del 75% dei rifiuti di plastica entro il 2030 attraverso un maggiore riciclaggio e soluzioni di imballaggio sostenibili, sta promuovendo l'adozione di pellicole e monomateriali di origine biologica per un riciclaggio più semplice, in linea con le preferenze eco-consapevoli.[3]Fonte: Governo del Canada, "Azioni del Canada per ridurre i rifiuti di plastica e l'inquinamento", canada.caLe buste richiudibili e con porzioni controllate sono adatte a famiglie single e pendolari, riducendo al minimo gli avanzi e inserendosi perfettamente nelle abitudini alimentari "prendi e vai". L'e-commerce prospera grazie a confezioni resistenti e facili da aprire, che proteggono durante la spedizione e stimolano gli acquisti ripetuti, offrendo ai marchi un vantaggio competitivo nella crescita guidata dalla praticità.
Propensione verso opzioni di colazione funzionali e arricchite
I consumatori ora considerano la colazione un toccasana mirato per il benessere, cercando opzioni arricchite con vitamine, probiotici, fibre e composti bioattivi per supportare il sistema immunitario, la salute intestinale, l'acutezza cognitiva e il fabbisogno energetico giornaliero. La definizione di "sano" della FDA del 2024 incentiva l'aggiunta di vitamina D, potassio e fibre, colmando le principali lacune nutrizionali, mentre le normative dell'EFSA dell'UE richiedono prove cliniche per le indicazioni sulla salute, garantendo che solo i prodotti comprovati si distinguano sugli scaffali. I cereali probiotici e le barrette di granola prebiotiche sono in testa a questa tendenza, attraendo gli acquirenti attenti al benessere che danno priorità ai benefici digestivi e alle prestazioni mentali rispetto all'alimentazione di base. Grandi marchi come General Mills offrono Cheerios Protein nei gusti fragola e cannella, che forniscono 8 g di proteine per porzione. Questi formati funzionali prevedono un sovrapprezzo del 20-30%, a dimostrazione della volontà dei consumatori di investire in un'efficacia comprovata, trasformando i pasti di routine in rituali di salute strategici. I marchi hanno successo comunicando chiaramente i vantaggi tramite un'etichettatura conforme, promuovendo la fedeltà tra gli appassionati di fitness, i genitori e i gruppi demografici più anziani, gestendo esigenze specifiche come la salute delle ossa o la concentrazione e posizionando le colazioni fortificate come integratori quotidiani essenziali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rigoroso controllo normativo sui livelli di zucchero, sulle indicazioni nutrizionali e sull'etichettatura | -0.6% | Globale, con applicazione rigorosa in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Prezzi volatili dei cereali e dei prodotti lattiero-caseari | -0.5% | Globale, con un impatto acuto nelle regioni dipendenti dalle importazioni | A breve termine (≤ 2 anni) |
| Limitazioni nutrizionali e di sapore delle alternative | -0.3% | Global | Medio termine (2-4 anni) |
| Concorrenza da opzioni di pasti alternativi | -0.4% | Globale, più forte nei mercati urbani | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzi volatili dei cereali e dei prodotti lattiero-caseari
I produttori di alimenti per la colazione si trovano ad affrontare sfide significative a causa delle forti fluttuazioni dei prezzi di input chiave come grano, avena, mais e latticini. Queste fluttuazioni sono causate da fattori come perturbazioni meteorologiche, tensioni geopolitiche e aumento dei costi energetici, complicando la gestione del budget e la redditività. Ciò ha portato a un aumento dei costi per prodotti come yogurt parfait, latte di cereali e bocconcini di formaggio, che i consumatori si aspettano tutto l'anno. Grandi aziende come Kellogg e General Mills mitigano queste sfide attraverso contratti a lungo termine per i cereali e la lavorazione interna, garantendo la stabilità dell'approvvigionamento. Nel frattempo, le aziende più piccole si stanno rivolgendo ad alternative come farine di legumi o latte d'avena in polvere, sebbene queste sostituzioni richiedano aggiustamenti delle ricette e un'accettazione da parte dei consumatori in termini di gusto e consistenza. Questa volatilità sta anche accelerando il passaggio a prodotti a etichetta pulita, poiché gli acquirenti notano lievi modifiche alla formula, spingendo i produttori a bilanciare il controllo dei costi con la percezione della qualità. La resistenza dei rivenditori ai frequenti aumenti di prezzo ostacola ulteriormente l'innovazione e l'espansione della categoria, costringendo i produttori ad assorbire i costi o a rischiare di perdere spazio sugli scaffali.
Concorrenza da opzioni di pasti alternativi
I consumatori urbani stanno abbandonando sempre più i tradizionali alimenti confezionati per la colazione a favore di frullati sostitutivi del pasto, frullati proteici e opzioni di consegna a domicilio di piatti caldi da piattaforme come Uber Eats e DoorDash. I giovani preferiscono in particolare queste alternative preparate al momento da minimarket e catene di caffè, che offrono panini premium e fiocchi d'avena notturni percepiti come più freschi e personalizzabili rispetto alle scatole di cereali. All'inizio del 2024, Abbott Laboratories ha presentato il suo frullato ad alto contenuto proteico, PROTALITY, rivolto ai consumatori interessati alla perdita di peso e all'aumento della massa muscolare, posizionandolo di fatto come un sostituto della colazione. Inoltre, nel 2024, marchi come Soylent hanno ampliato la loro offerta di frullati ad alto contenuto proteico per soddisfare i consumatori "on-the-go" in cerca di un pasto nutrizionalmente completo. Questo cambiamento sta riducendo il volume delle vendite di barrette, cereali e premiscele, soprattutto nelle ore di punta, quando la portabilità si allinea con la praticità del servizio on-demand. Inoltre, i kit pasto venduti direttamente al consumatore stanno intensificando la concorrenza, assicurandosi abbonamenti settimanali per la colazione che evitano del tutto la spesa tradizionale. Poiché i consumatori associano sempre più il valore alla qualità della preparazione rispetto alla mera praticità, i marchi tradizionali di prodotti per la colazione sono sotto pressione per innovare rapidamente o rischiano di perdere rilevanza in un mercato mattutino guidato dalla consegna a domicilio.
Analisi del segmento
Per tipo di prodotto: i premiscele congelati superano i cereali tradizionali
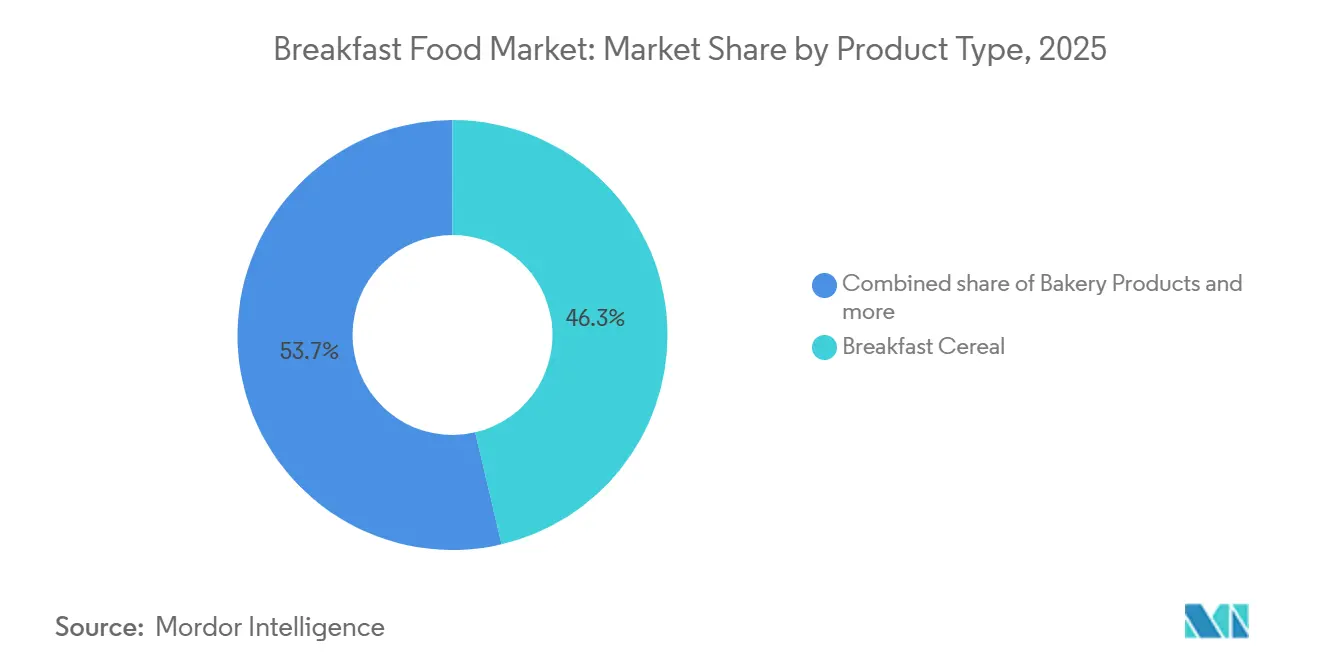
Nel 2025, i cereali per la colazione detengono una quota di mercato del 46.34% come alimento base per la colazione, offrendo una praticità familiare a tutte le generazioni, ma subiscono la pressione delle normative sulla riduzione degli zuccheri e dei concorrenti ricchi di proteine che spingono verso una riformulazione verso cereali integrali e fibre. Le opzioni pronte al consumo rimangono le preferite dalla dispensa per un consumo veloce, mentre i cereali caldi come l'avena traggono vantaggio dal posizionamento salutare per il cuore e dalle affermazioni sul contenuto energetico prolungato, evidenziate dai formati istantanei arricchiti con probiotici di Quaker Oats del 2025, che attraggono le mattine incentrate sul benessere. I consumatori apprezzano la versatilità per guarnire con frutta o frutta secca, sebbene le richieste di clean label mettano in discussione i tradizionali profili di dolcezza.
Si prevede che i prodotti waffle/pancake, sia surgelati che premiscelati, cresceranno a un CAGR del 5.59% fino al 2031, offrendo un gusto e una consistenza degni di un ristorante, perfetti per le famiglie con poco tempo a disposizione che privilegiano la velocità senza compromessi. Questi prodotti soddisfano gli stili di vita frenetici, offrendo esperienze di piacere personalizzabili, preservando al contempo l'autenticità della colazione. Nel 2025, General Mills ha lanciato 8 nuovi prodotti per la colazione, tra cui cereali proteici e varietà con licenza di personaggi. Questo segmento prospera poiché gli acquirenti abbandonano la preparazione tradizionale per iniziare la giornata in modo goloso ma senza sforzo, con una facile conservazione e una pulizia minima, consolidando la fedeltà nelle routine frenetiche. Mentre i prodotti da forno prosperano grazie alle tendenze premium e al branding artigianale, le barrette per la colazione e i prodotti di granola si contendono i momenti di consumo on-the-go, un ambito in cui i cereali tradizionali risultano carenti. Yogurt e latte vegetale si abbinano perfettamente ai cereali o sono disponibili da soli, come lo yogurt d'avena Chobani del 2025 che cattura i flexitariani che uniscono la tradizione casearia alla flessibilità a base vegetale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per categoria: Il dominio convenzionale affronta la sfida premium
Gli alimenti per la colazione convenzionali dominano il mercato con una quota dell'83.19%, grazie a una scalabilità senza pari, a una distribuzione capillare nei supermercati e a un'accessibilità quotidiana che li mantiene nelle dispense delle famiglie di tutto il mondo. Questi prodotti di punta di colossi come i Corn Flakes di Kellogg's e i Cheerios di General Mills beneficiano di decenni di fedeltà al marchio e di un'elevata capacità di vendita sugli scaffali, offrendo un gusto affidabile a prezzi accessibili per un ampio appeal. Tuttavia, stanno affrontando una graduale erosione della quota di mercato, poiché i consumatori richiedono profili più puliti, costringendo le riformulazioni a ridurre zuccheri e additivi, difendendo al contempo il posizionamento di valore rispetto ai concorrenti premium in crescita.
Le alternative biologiche/senza ingredienti sono in aumento, con un CAGR del 6.80% fino al 2031. Questa impennata è trainata dai consumatori benestanti che danno priorità ai benefici per la salute e l'ambiente rispetto al costo. Il segmento biologico gode di un vantaggio competitivo, rafforzato dai rigorosi standard del Programma Nazionale per il Biologico dell'USDA. Questi standard impongono metodi di produzione biologica certificati e vietano gli input sintetici, creando barriere che proteggono i produttori conformi dai concorrenti non certificati. Nel frattempo, la tendenza all'etichetta pulita si è evoluta. Non si tratta più solo di certificazione biologica; i consumatori ora richiedono trasparenza sugli ingredienti, lavorazioni minime e una chiara esclusione degli additivi. Questo cambiamento sottolinea una crescente sofisticazione dei consumatori, per cui la vera autenticità è considerata più importante delle semplici affermazioni di marketing. Queste varianti ampliano la portata ai consumatori con restrizioni alimentari, imponendo al contempo prezzi premium, accelerando l'adozione attraverso la fiducia in standard rigorosi rispetto alla produzione di massa convenzionale.
Per canale di distribuzione: l'e-commerce rimodella la portata
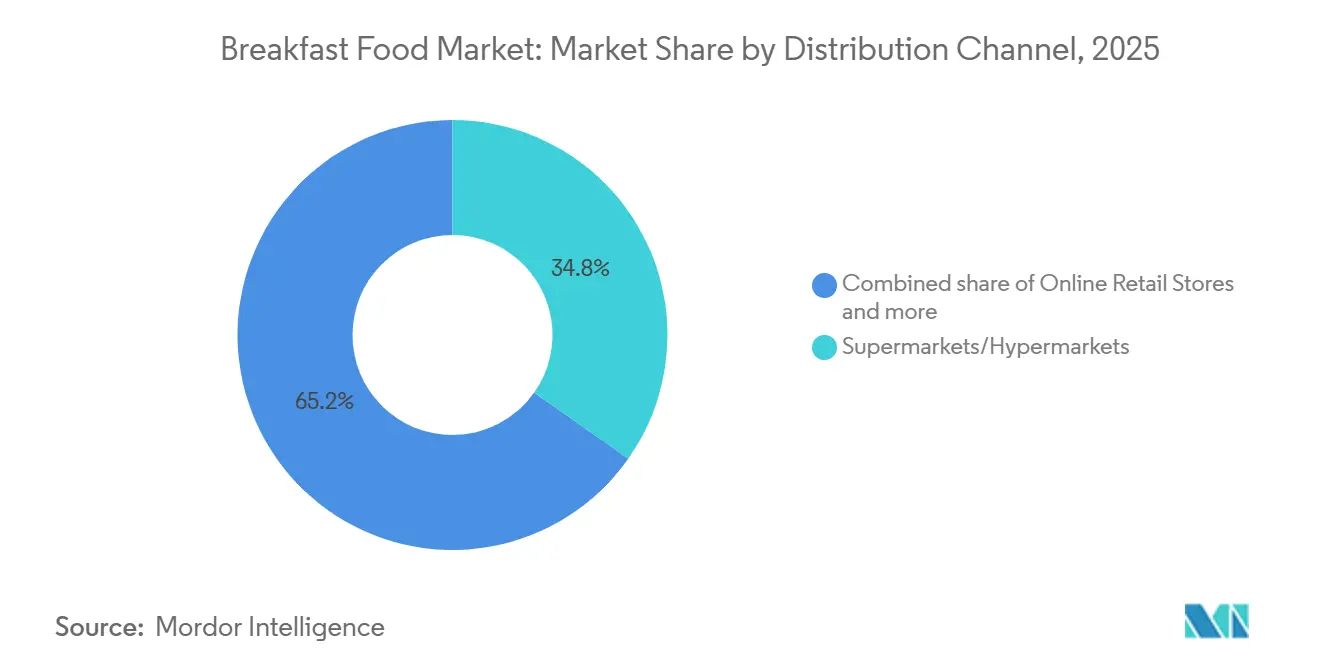
Supermercati e ipermercati hanno rappresentato il 34.76% della distribuzione di prodotti per la colazione nel 2025, mentre si prevede che i negozi al dettaglio online cresceranno a un CAGR del 7.37% fino al 2031, affermandosi come il canale in più rapida crescita. Supermercati e ipermercati rimangono fondamentali nella distribuzione di prodotti per la colazione, beneficiando dell'elevato traffico pedonale e degli acquisti d'impulso che stimolano le vendite di prodotti di base per la famiglia come cereali e pane durante la spesa settimanale. Il loro punto di forza risiede nell'offrire un vasto assortimento e negli espositori promozionali che incoraggiano la prova di nuovi prodotti. Tuttavia, la crescita in questo canale sta rallentando poiché i consumatori spostano sempre più gli acquisti ripetuti verso abbonamenti online automatizzati, riducendo la frequenza dei rifornimenti in negozio.
I negozi al dettaglio online stanno guidando la crescita del canale offrendo una praticità senza pari attraverso piattaforme come Amazon Fresh e Instacart. Queste piattaforme sfruttano raccomandazioni basate sull'intelligenza artificiale e funzionalità di rifornimento automatico per fidelizzare i consumatori verso prodotti di base come cereali e barrette. I consumatori stanno adottando modelli di abbonamento che prevedono accuratamente le loro esigenze, mentre imballaggi resistenti e immagini di alta qualità aumentano la fiducia senza la necessità di maneggiare fisicamente i prodotti. I minimarket e altri canali di distribuzione si rivolgono a occasioni di consumo specifiche e acquisti d'impulso, integrando i canali di vendita al dettaglio primari anziché competere direttamente. Questo panorama distributivo in evoluzione crea opportunità per i marchi che possono personalizzare efficacemente assortimenti, strategie di prezzo e iniziative di coinvolgimento dei consumatori specifici per ogni canale, mantenendo al contempo un'immagine di marca coerente.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato alimentare per la colazione del Nord America
Il Nord America detiene una quota dominante del 33.40% nel mercato degli alimenti per la colazione, trainata da modelli di consumo consolidati di cereali e prodotti da forno di base, supportati da ampie reti di vendita al dettaglio e da un'elevata spesa in prodotti di largo consumo che soddisfano gli stili di vita frenetici. Questa infrastruttura gestisce in modo efficiente un'ampia gamma di prodotti, dagli yogurt proteici ai waffle surgelati, fino ai succhi di frutta freschi. Mentre le soglie nutrizionali imposte dalla FDA aumentano i costi di riformulazione, i principali produttori di cereali sfruttano le economie di scala e le avanzate capacità di ricerca e sviluppo per garantire la conformità mantenendo al contempo la presenza sugli scaffali. In Canada, le normative provinciali sulle etichette pulite stanno accelerando l'adozione di prodotti biologici e a base vegetale, mentre in Messico, l'urbanizzazione e la produzione locale del Grupo Bimbo stanno trainando la crescita soddisfacendo la crescente domanda della classe media.
Mercato degli alimenti per la colazione nella regione Asia-Pacifico
L'Asia-Pacifico emerge come la regione più dinamica, con un CAGR previsto del 5.01% fino al 2031. Le famiglie urbane stanno adottando sempre più abitudini alimentari occidentali e riducendo i tempi di preparazione dei pasti, con conseguente aumento della domanda di panini da asporto, porridge fortificato monodose e latti vegetali aromatizzati. Aziende locali come Glico stanno introducendo bevande proteiche alla mandorla per soddisfare la popolazione intollerante al lattosio della regione, mentre attori globali come Nestlé e Kellogg's Company stanno espandendo la produzione nelle città di secondo livello. Giappone e Corea del Sud mostrano una preferenza per i prodotti fortificati funzionali rivolti alla popolazione anziana, sebbene le diverse normative FSSAI e cinesi in materia di etichettatura richiedano formulazioni localizzate.
Mercato alimentare per la colazione in EMEA e Sud America
Europa, Sud America, Medio Oriente e Africa contribuiscono in modo unico al mercato degli alimenti per la colazione. L'Europa mantiene un consumo pro capite stabile, ma si sta orientando verso imballaggi biologici, senza glutine e conformi agli standard di sostenibilità, in linea con gli obiettivi del Green Deal dell'UE. In Sud America, l'abbondante produzione di cereali della regione sostiene la diffusione di private label a prezzi competitivi, sebbene le fluttuazioni del potere d'acquisto limitino l'adozione di prodotti premium. Nel frattempo, la crescita urbana nei paesi del Consiglio di Cooperazione del Golfo e nell'Africa subsahariana sta stimolando la domanda di cereali pronti al consumo e prodotti da forno surgelati, con adattamenti agli standard halal e soluzioni di conservazione ecocompatibili. In tutte le regioni, l'allineamento dei profili aromatici, delle dimensioni delle confezioni e delle etichette di certificazione alle preferenze locali rimane fondamentale per un successo duraturo sul mercato.
Panorama competitivo
Il mercato degli alimenti per la colazione mostra una moderata concentrazione, con multinazionali come Nestlé, General Mills, Kellogg's e PepsiCo che detengono quote di mercato significative grazie al loro solido valore di marca e alle ampie reti di distribuzione. Queste aziende sfruttano l'integrazione verticale assicurandosi contratti a lungo termine per i cereali e gestendo impianti di produzione proprietari, che contribuiscono a mitigare la volatilità dei prezzi delle materie prime. Le acquisizioni strategiche rimangono una strategia di crescita chiave, come dimostra l'acquisizione di Blue Buffalo da parte di General Mills, con acquisizioni specifiche per la colazione che proseguiranno fino al 2025. I brevetti depositati nel 2025 evidenziano le priorità di innovazione, tra cui le confezioni richiudibili per cereali di Kellogg's con sensori di freschezza integrati e gli esaltatori di sapidità derivati dalla fermentazione di Nestlé, progettati per migliorare le formulazioni a ridotto contenuto di zucchero.
Le opportunità di crescita risiedono nella convergenza tra praticità e nutrizione funzionale, in particolare nei formati monodose ad alto contenuto proteico rivolti agli appassionati di fitness e alla popolazione anziana. Innovatori emergenti come Magic Spoon e Catalina Crunch sono entrati nel settore dei cereali con prodotti chetogenici e a basso contenuto di zuccheri. L'adozione della tecnologia sta accelerando, con i marchi diretti al consumatore che utilizzano modelli di abbonamento e analisi dei dati per personalizzare le raccomandazioni sui prodotti e ottimizzare i tempi di rifornimento. I player affermati stanno rispondendo potenziando le proprie capacità di e-commerce e collaborando con piattaforme di consegna di terze parti per mantenere la propria quota di mercato.
La conformità normativa continua a rappresentare un vantaggio competitivo, poiché le aziende dotate di solidi sistemi di garanzia della qualità e di competenze normative riescono a gestire gli obblighi di etichettatura e la convalida delle indicazioni sanitarie in modo più efficiente rispetto ai concorrenti più piccoli. Esistono opportunità di mercato anche nei segmenti premium, dove gli operatori di nicchia sfruttano il posizionamento di prodotti clean-label, biologici e funzionali. Nel frattempo, i principali operatori continuano a diversificare i propri portafogli per conquistare segmenti di crescita emergenti e attrarre una fascia demografica più giovane, garantendo la propria rilevanza in un panorama di mercato in evoluzione.
Leader del settore alimentare per la colazione
-
Kellogg Company
-
Nestlé SA
-
Generale Mills Inc.
-
PepsiCo Inc.
-
Post Holdings Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Novembre 2025: la divisione Quaker Oats di PepsiCo ha lanciato in Cina fiocchi d'avena istantanei arricchiti con probiotici e fibre prebiotiche, per soddisfare la crescente domanda di alimenti funzionali da parte dei consumatori e rispondere alle crescenti preoccupazioni relative alla salute digestiva.
- Agosto 2025: Kellogg Company ha lanciato una nuova linea di waffle proteici surgelati a marchio Eggo, con 12 grammi di proteine per porzione e rivolta ai consumatori attenti alla forma fisica. Il lancio del prodotto ha incluso partnership con importanti catene di supermercati per un posizionamento di rilievo nei congelatori.
- Gennaio 2025: Mondelez International ha ampliato il suo portafoglio di biscotti per la colazione belVita, introducendo snack energetici belVita certificati kosher e non OGM, privi di sciroppo di mais ad alto contenuto di fruttosio e senza aromi, coloranti o dolcificanti artificiali.
- Giugno 2024: Marico amplia la sua offerta per la colazione in India con il lancio di Saffola Muesli. Il prodotto mirava a valorizzare il valore del marchio nel segmento della colazione per adulti e a capitalizzare sulla crescente domanda di alimenti salutari per la colazione. La mossa strategica è stata progettata per capitalizzare sulla solida posizione del marchio Saffola nel segmento della colazione sana per adulti, basandosi sul suo successo nell'avena e sull'estensione a prodotti come miele e burro di arachidi.
Ambito del rapporto sul mercato globale degli alimenti per la colazione
La colazione viene consumata principalmente come primo pasto della giornata. La colazione può essere costituita da cereali come avena, muesli, grano e mais. Poiché si tratta del primo pasto della giornata, la colazione dovrebbe essere altamente nutriente e fornire energia per l'intera giornata.
Il mercato degli alimenti per la colazione è segmentato per tipologia di prodotto, categoria, canale di distribuzione e area geografica. In base alla tipologia di prodotto, il mercato è suddiviso in cereali per la colazione, prodotti da forno, barrette per la colazione e granola, latticini e alternative ai latticini, creme spalmabili e salse e waffle/pancake (preparati surgelati). Per categoria, il mercato è suddiviso in convenzionale e biologico/free form. In base ai canali di distribuzione, il mercato è suddiviso in ipermercati/supermercati, minimarket, negozi specializzati, negozi al dettaglio online e altri canali di distribuzione. In base all'area geografica, il mercato è suddiviso in Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa. Per ciascun segmento, le dimensioni e le previsioni del mercato sono state calcolate in base al valore (USD) e al volume (unità).
| Cereali per la colazione | Cereali pronti da mangiare |
| Cereali Caldi | |
| Prodotti da forno | Pane e toast |
| Pasticcini, Torte, Muffin | |
| Crescente | |
| Biscotti per la colazione | |
| Altri (panini, bagel, pasticcini salati, ecc.) | |
| Barrette per la colazione e granola | Barretta di cereali/barretta di granola |
| Protein Bar | |
| Barretta sostitutiva del pasto | |
| Latticini e alternative ai latticini | |
| Salse e creme spalmabili | |
| Waffle/Pancake (Premiscele congelate) |
| Convenzionale |
| Biologico/Senza |
| Supermercati / Ipermercati |
| MINIMARKET |
| Negozi al dettaglio online |
| Altri canali di distribuzione |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Svezia | |
| Belgio | |
| Polonia | |
| Olanda | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Tailandia | |
| Singapore | |
| Indonesia | |
| Corea del Sud | |
| Australia | |
| Nuova Zelanda | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Sud Africa | |
| Arabia Saudita | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Cereali per la colazione | Cereali pronti da mangiare |
| Cereali Caldi | ||
| Prodotti da forno | Pane e toast | |
| Pasticcini, Torte, Muffin | ||
| Crescente | ||
| Biscotti per la colazione | ||
| Altri (panini, bagel, pasticcini salati, ecc.) | ||
| Barrette per la colazione e granola | Barretta di cereali/barretta di granola | |
| Protein Bar | ||
| Barretta sostitutiva del pasto | ||
| Latticini e alternative ai latticini | ||
| Salse e creme spalmabili | ||
| Waffle/Pancake (Premiscele congelate) | ||
| Per Categoria | Convenzionale | |
| Biologico/Senza | ||
| Per canali di distribuzione | Supermercati / Ipermercati | |
| MINIMARKET | ||
| Negozi al dettaglio online | ||
| Altri canali di distribuzione | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Svezia | ||
| Belgio | ||
| Polonia | ||
| Olanda | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Tailandia | ||
| Singapore | ||
| Indonesia | ||
| Corea del Sud | ||
| Australia | ||
| Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Sud Africa | ||
| Arabia Saudita | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale valore globale del mercato alimentare per la colazione?
Il mercato degli alimenti per la colazione ha raggiunto i 223.11 miliardi di dollari nel 2026 e si prevede che raggiungerà i 276.81 miliardi di dollari entro il 2031.
Quale categoria di prodotti genera il fatturato globale più elevato?
I cereali per la colazione continuano a contribuire maggiormente, detenendo il 46.34% della quota di mercato degli alimenti per la colazione nel 2025.
Quale regione si prevede crescerà più rapidamente entro il 2031?
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 5.01%, poiché l'urbanizzazione e i modelli alimentari occidentali stimoleranno la domanda.
In che modo i canali online influenzano la crescita della categoria?
I negozi al dettaglio online stanno crescendo a un CAGR del 7.37%, supportati da modelli di abbonamento e strategie di prezzi dinamici su piattaforme come Amazon.
Quale modifica normativa sta influenzando maggiormente la riformulazione del prodotto?
La definizione di "salutare" della FDA del 2025 impone soglie più basse di zucchero, grassi saturi e sodio, stimolando un diffuso aggiornamento delle ricette.
Quale tendenza dei consumatori sta aumentando la realizzazione di prezzi premium?
La crescente domanda di alimenti biologici/senza glutine per la colazione sta determinando una crescita più rapida, con un CAGR del 6.80%, all'interno delle fasce premium.


