

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
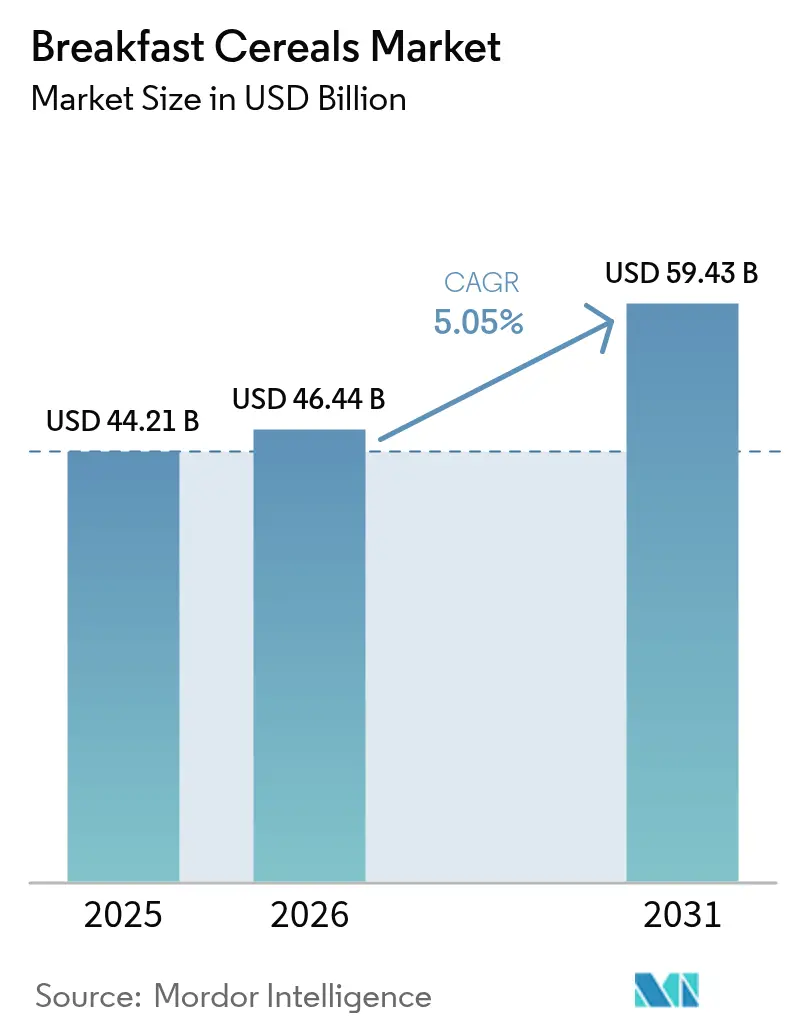
| Dimensione del mercato (2026) | 46.44 miliardo di dollari |
| Dimensione del mercato (2031) | 59.43 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.05% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
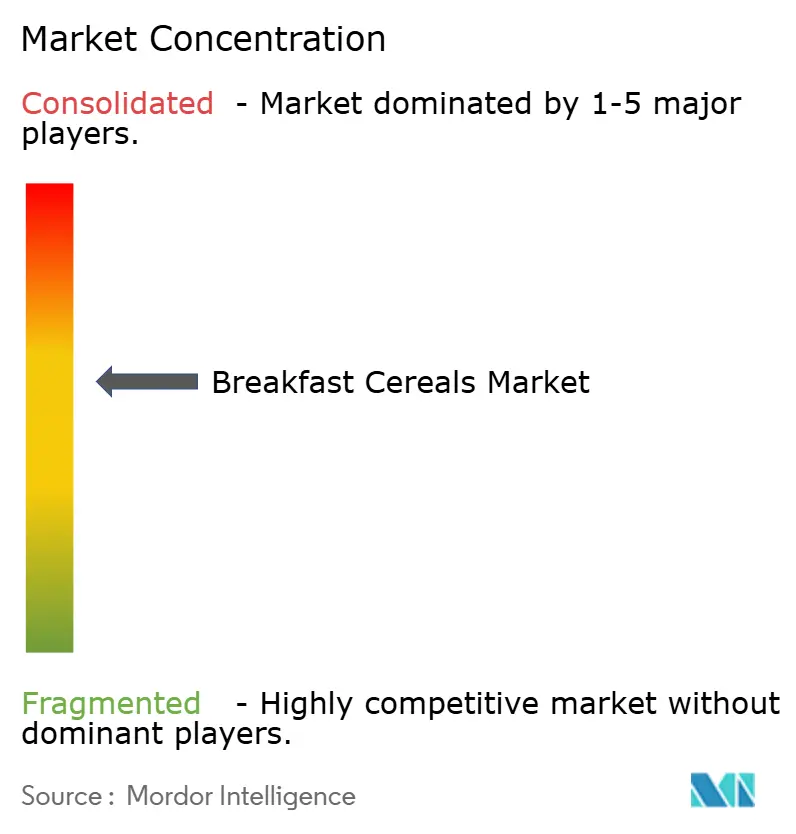
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato dei cereali per la colazione di Mordor Intelligence
Il mercato globale dei cereali per la colazione aveva un valore di 44.21 miliardi di dollari nel 2025 e si prevede che crescerà da 46.44 miliardi di dollari nel 2026 a 59.43 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.05% durante il periodo di previsione (2026-2031). La crescita del mercato è trainata dal cambiamento delle preferenze dei consumatori, dalla crescente attenzione alla salute e dalla domanda di opzioni per la colazione pratiche. Il ritmo frenetico dello stile di vita moderno ha aumentato la domanda di cereali pronti al consumo e caldi che offrono soluzioni per pasti veloci. I consumatori sono alla ricerca di cereali con profili nutrizionali migliorati, inclusi quelli arricchiti con fibre, proteine, cereali integrali e probiotici, e prediligono opzioni con un ridotto contenuto di zuccheri. Il mercato sta inoltre registrando una crescita per le varietà a base vegetale, biologiche e senza glutine, per soddisfare specifiche esigenze dietetiche. Inoltre, l'ascesa dell'e-commerce e delle piattaforme digitali per la spesa alimentare ha migliorato l'accessibilità dei prodotti, in particolare nei mercati in via di sviluppo, contribuendo all'espansione del mercato dei cereali per la colazione.
Punti chiave del rapporto
- Per tipologia di prodotto, i cereali pronti da mangiare hanno dominato il mercato dei cereali per la colazione con una quota del 74.60% nel 2025; il segmento dei cereali pronti da cuocere è quello che registra la crescita più rapida, con un CAGR del 5.75% fino al 2031.
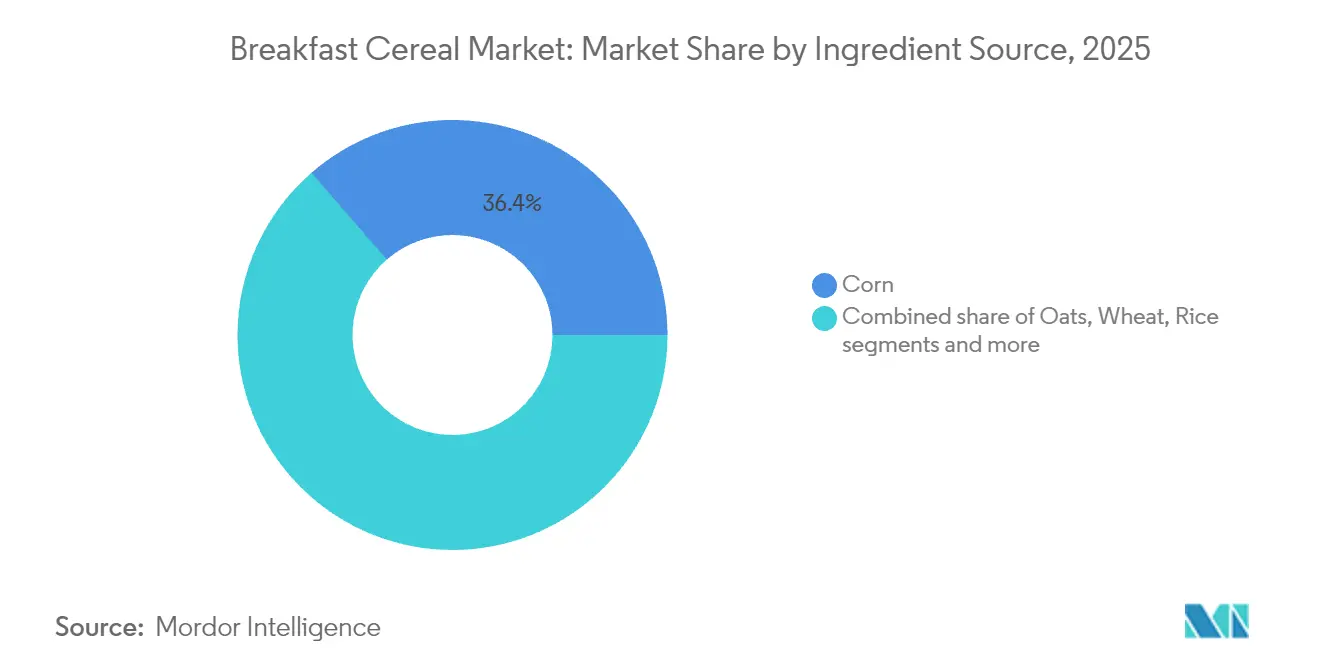
- In base alla fonte degli ingredienti, nel 2025 il mais ha conquistato una quota del 36.40% del mercato dei cereali per la colazione, mentre i prodotti a base di avena sono destinati a crescere a un CAGR del 6.25% entro il 2031.
- Per quanto riguarda il packaging, le tradizionali scatole di cartone hanno mantenuto il 64.70% del fatturato del 2025, mentre le tazze e gli altri formati da asporto stanno crescendo a un CAGR del 9.45%, riflettendo l'evoluzione delle tendenze del packaging nel mercato dei cereali per la colazione.
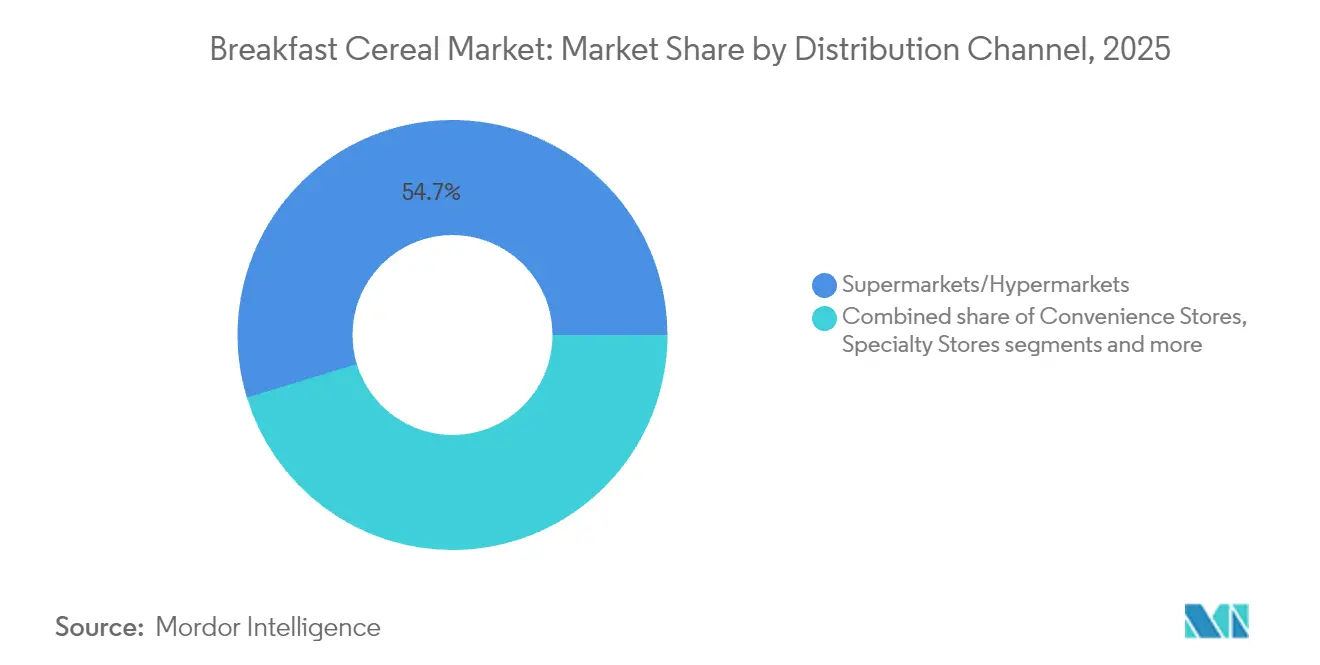
- Per canale di distribuzione, nel 54.70 i supermercati/ipermercati detenevano una quota del 2025% del mercato dei cereali per la colazione, mentre i rivenditori online stanno crescendo a un CAGR dell'10.85% fino al 2031.
- Per fascia d'età, nel 47.60 gli adulti rappresentavano il 2025% della quota di mercato dei cereali per la colazione, mentre si prevede che il segmento dei bambini crescerà a un CAGR del 5.07% fino al 2031.
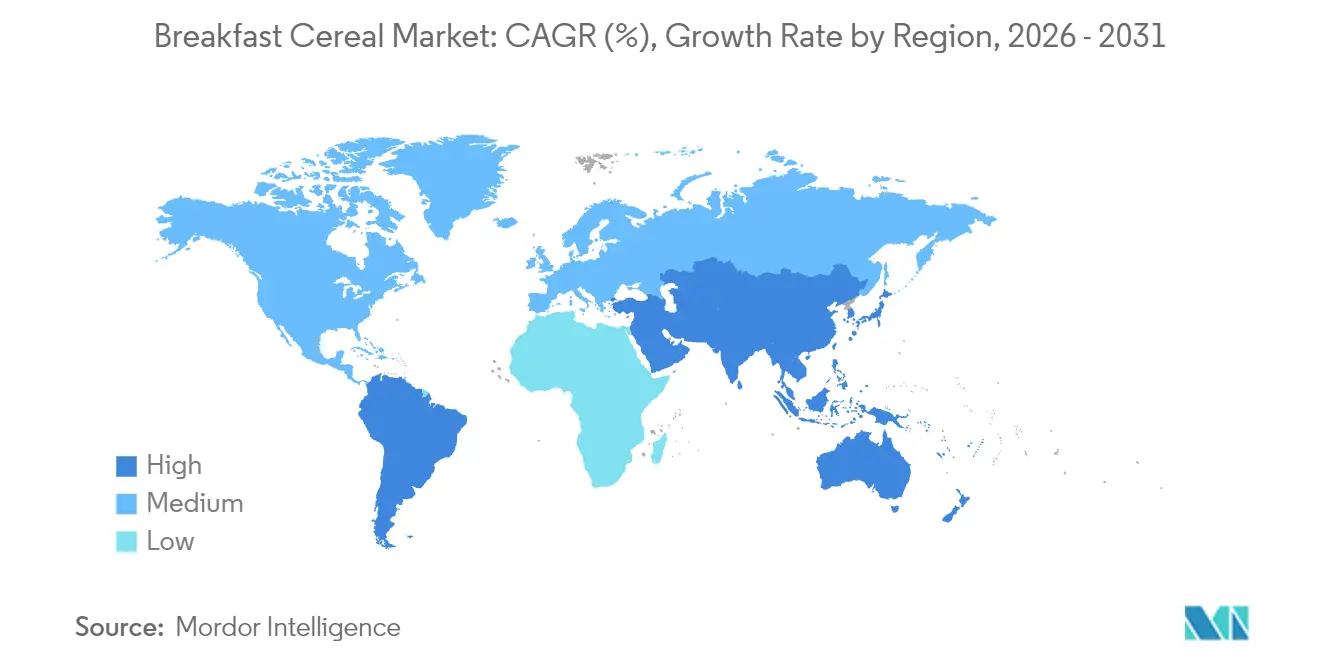
- In termini geografici, il Nord America ha mantenuto una quota del 36.30% del mercato dei cereali per la colazione nel 2025; si prevede che l'area Asia-Pacifico crescerà a un CAGR del 6.10% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei cereali per la colazione
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di varianti di cereali ad alto contenuto proteico tra i consumatori | + 1.2% | Globale, con concentrazione in Nord America ed Europa | Medio termine (2-4 anni) |
| L'aumento delle abitudini legate alla colazione monodose alimenta le tazze di cereali da asporto | + 0.8% | Globale, in particolare i centri urbani dell'Asia-Pacifico e del Nord America | A breve termine (≤ 2 anni) |
| Crescente penetrazione dei cereali senza glutine che ampliano i cereali multicereali | + 1.1% | Il nucleo del Nord America e dell'Europa, in espansione verso l'Asia-Pacifico | Medio termine (2-4 anni) |
| La premiumizzazione dei marchi privati guida la crescita del valore | + 0.7% | Globale, con l'impatto più forte in Europa e Nord America | A lungo termine (≥ 4 anni) |
| I progressi della tecnologia di produzione migliorano la qualità del prodotto | + 0.9% | Globale, con adozione precoce nei mercati sviluppati | A lungo termine (≥ 4 anni) |
| L'aumento della popolazione infantile aumenta l'attenzione all'alimentazione | + 0.6% | Nucleo Asia-Pacifico, con ricadute in Medio Oriente, Africa e Sud America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di varianti di cereali ad alto contenuto proteico tra i consumatori
Il mercato dei cereali per la colazione sta vivendo una notevole transizione verso prodotti arricchiti con proteine, trainata dalla crescente attenzione dei consumatori verso nutrizione e salute. Nel dicembre 2024, General Mills Inc. ha ampliato il suo portfolio Cheerios introducendo Cheerios Protein, che contiene 8 grammi di proteine per porzione. Il lancio di questo prodotto riflette le tendenze di mercato, supportate dall'indagine Food and Health Survey 2024 dell'International Food Information Council, che ha rivelato che il 71% dei consumatori mira ad aumentare il consumo di proteine. [1]Fonte: International Food Information Council, "Indagine IFIC su cibo e salute 2024", ific.orgIl segmento dei cereali proteici ha acquisito particolare slancio tra i genitori millennial che cercano sia valore nutrizionale che praticità, consentendo ai produttori di implementare strategie di prezzo premium. I produttori stanno inoltre ampliando le loro fonti proteiche oltre i latticini per includere alternative vegetali, rivolgendosi alla crescente base di consumatori flessibili e creando nuove opportunità di mercato nella categoria dei cereali per la colazione. Questo cambiamento continua a plasmare il mercato dei cereali per la colazione.
L'aumento delle abitudini di colazione monodose alimenta le tazze di cereali da asporto
Il mercato globale dei cereali per la colazione sta vivendo una crescita significativa, trainata dalla crescente domanda di formati monodose e da asporto, in particolare di tazze di cereali. Questa tendenza riflette l'impatto dell'urbanizzazione e dei cambiamenti negli stili di vita tra professionisti e studenti che hanno poco tempo per la colazione tradizionale. Le tazze di cereali monodose soddisfano le esigenze dei consumatori combinando praticità e valore nutrizionale attraverso opzioni portatili, porzioni controllate e facili da preparare. Questi formati sono particolarmente apprezzati nelle aree urbane, dove i consumatori spesso fanno colazione durante gli spostamenti o al lavoro. Inoltre, i principali produttori di cereali stanno rispondendo diversificando le loro linee di prodotti con formati portatili che incorporano ingredienti come granola, avena, semi e diverse opzioni di latte. I prodotti presentano un design di imballaggio migliorato, inclusi contenitori adatti al microonde, coperchi richiudibili e materiali riciclabili, che migliorano sia la funzionalità che la sostenibilità ambientale nel mercato dei cereali per la colazione. Ad esempio, nell'ottobre 2024, Inventure ha lanciato quattro dei suoi popolari gusti di cereali in un nuovo formato di tazza "da asporto", progettato per il consumo a scuola materna, in ufficio o come spuntino, che richiede ai consumatori di sollevare semplicemente il coperchio e aggiungere il latte.
Crescente penetrazione dei cereali senza glutine. Espansione dei cereali multicereali.
Il mercato globale dei cereali per la colazione sta registrando una crescita trainata dalla crescente adozione di cereali senza glutine e multicereali. L'aumento dei casi di sensibilità al glutine, celiachia e la preferenza dei consumatori per le opzioni senza glutine hanno aumentato la domanda di cereali a base di cereali alternativi, tra cui quinoa, amaranto, miglio, sorgo, grano saraceno e riso integrale. Queste alternative rispondono alle restrizioni dietetiche, soddisfacendo al contempo l'interesse dei consumatori per il benessere e la salute intestinale. I cereali multicereali stanno guadagnando popolarità grazie ai loro benefici nutrizionali nel mercato dei cereali per la colazione, tra cui l'elevato contenuto di fibre, vitamine essenziali, minerali e carboidrati complessi che supportano la salute digestiva, l'energia a lungo termine e la funzionalità cardiaca. Ad esempio, nel maggio 2024, Three Wishes, un marchio di cereali a conduzione familiare focalizzato sulla salute, ha lanciato la sua prima linea di granola senza cereali in tre varietà: Cioccolato e Mandorle, Acero e Pecan e Originale.
La premiumizzazione del private label guida la crescita del valore
I marchi di cereali per la colazione a marchio privato si sono evoluti da alternative di base a basso costo a significativi concorrenti di mercato nel segmento dei cereali per la colazione. Il rapporto annuale 2024 sulle marche private della Private Label Manufacturers Association indica che le vendite a marchio del supermercato sono cresciute del 4.7% nel 2023 rispetto al 2022. Questa trasformazione è particolarmente evidente nei segmenti dei cereali per la colazione salutistici, dove i rivenditori utilizzano catene di approvvigionamento adattabili per introdurre prodotti che soddisfano le preferenze nutrizionali emergenti nella categoria degli alimenti per la colazione. I rivenditori hanno ampliato la loro offerta di cereali per la colazione a marchio privato migliorando il packaging e il merchandising, mantenendo al contempo prezzi competitivi rispetto ai marchi nazionali di cereali per la colazione. Questa maggiore concorrenza ha spinto i produttori nazionali di cereali per la colazione ad accelerare l'innovazione di prodotto e a rivalutare il proprio posizionamento di mercato. La crescita dei cereali per la colazione a marchio privato è più significativa in Nord America e in Europa, dove i rivenditori consolidati hanno sviluppato solide capacità di ricerca sui consumatori e infrastrutture di sviluppo prodotto per le categorie di alimenti per la colazione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I prezzi volatili delle materie prime di avena e mais comprimono i margini | -0.9% | Globale, con un impatto acuto in Nord America ed Europa | A breve termine (≤ 2 anni) |
| L’intensificazione della campagna anti-zucchero sta influenzando le vendite di cereali | -0.7% | Globale, con leadership normativa in Nord America ed Europa | Medio termine (2-4 anni) |
| Preoccupazioni ambientali relative agli imballaggi | -0.5% | Globale, con pressione normativa in Europa e Nord America | Medio termine (2-4 anni) |
| Problemi della catena di fornitura e fluttuazioni dei costi delle materie prime | -0.4% | Globale, con un impatto acuto nei mercati emergenti | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
I prezzi volatili delle materie prime di avena e mais comprimono i margini
I produttori di cereali si trovano ad affrontare una crescente pressione sui margini, poiché i costi degli ingredienti chiave subiscono una significativa volatilità, che influenza le strategie di prezzo e la pianificazione della produzione. L'Organizzazione per l'Alimentazione e l'Agricoltura (FAO) prevede che il commercio globale di cereali scenderà a 478 milioni di tonnellate nel 2024/25, con un calo del 6.8% rispetto al 2023/24. Gli adattamenti agricoli, tra cui ibridi resistenti allo stress e pratiche agricole migliorate, hanno parzialmente compensato la volatilità dei prezzi dei cereali causata dai cambiamenti climatici e dalle condizioni meteorologiche irregolari. Tuttavia, le dinamiche di mercato rimangono instabili. Il Dipartimento dell'Agricoltura degli Stati Uniti (USDA) prevede una riduzione delle forniture di cereali chiave nel 2024-25, nonostante lievi aumenti nella produzione globale di grano. Questa limitazione dell'offerta colpisce i produttori con catene di approvvigionamento globali, poiché le interruzioni della produzione regionale incidono sui mercati degli ingredienti interconnessi. Le aziende stanno gestendo queste sfide attraverso contratti con i fornitori a lungo termine, formulazioni flessibili degli ingredienti e programmi di copertura per stabilizzare i costi di input.
L'intensificazione della campagna anti-zucchero sta influenzando le vendite di cereali
La crescente consapevolezza dei consumatori sulle implicazioni per la salute dello zucchero rappresenta un significativo limite di mercato, con un impatto fondamentale sullo sviluppo dei prodotti e sulle performance di mercato nell'intera categoria dei cereali per la colazione. Questo limite è particolarmente evidente nei cereali per bambini, dove i produttori sono sottoposti a crescenti pressioni per ridurre l'elevato contenuto di zucchero, che tradizionalmente rappresentava un elemento chiave di differenziazione del gusto. Nel 2024, il rapporto del Comitato consultivo sulle linee guida dietetiche della Food and Drug Administration (FDA) intensifica ulteriormente le sfide del mercato raccomandando di limitare gli zuccheri aggiunti a meno del 10% delle calorie giornaliere e identificando i cereali per la colazione come una delle principali fonti di zuccheri nascosti nella dieta. In risposta a questi vincoli di mercato, i produttori stanno implementando diverse strategie di riformulazione, tra cui dolcificanti alternativi, tecnologie che esaltano il sapore e mantengono la percezione della dolcezza a livelli di zucchero inferiori, e approcci di riduzione graduale per ridurre al minimo il rifiuto da parte dei consumatori nel mercato dei cereali per la colazione.
Analisi del segmento
Per fonte di ingredienti: il mais è in testa mentre l'avena è in crescita
I cereali a base di mais detengono una quota di mercato dominante del 36.40% nel 2025, beneficiando di vantaggi in termini di costi ed efficienze produttive che consentono prezzi competitivi nei segmenti di valore. I prodotti a base di avena mostrano il tasso di crescita più elevato, con un CAGR del 6.25% (2026-2031), supportato dai loro comprovati benefici nutrizionali e dalla loro adattabilità sia nei formati pronti al consumo (RTE) che pronti da cuocere (RTC). I progressi tecnologici nella lavorazione dell'avena hanno migliorato la consistenza e il sapore, mantenendone al contempo il valore nutrizionale. Secondo il Dipartimento dell'Agricoltura degli Stati Uniti (USDA), l'Unione Europea è leader nella produzione mondiale di avena con il 33%, seguita dal Canada con il 15% per il 2024/25. Il consumo regionale di cereali per la colazione a base di avena continua ad aumentare, trainato dalla domanda dei consumatori di prodotti per la colazione nutrienti e ricchi di fibre nel mercato dei cereali per la colazione.
I cereali a base di grano continuano a detenere una quota di mercato sostanziale, soprattutto nei formati in fiocchi, mentre i cereali a base di riso guadagnano terreno nella categoria senza glutine. L'orzo rimane limitato alle formulazioni multicereali, nonostante i suoi benefici nutrizionali. I cereali alternativi, tra cui quinoa e amaranto, mostrano una rapida crescita nei segmenti premium, sebbene la loro quota di mercato complessiva rimanga limitata. Questa gamma crescente di fonti di cereali riflette gli sforzi del settore per sviluppare prodotti distinti per specifiche esigenze dietetiche, come dimostrato dall'impegno di Nestlé nell'utilizzare cereali integrali come ingrediente principale in tutti i suoi cereali pronti al consumo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di prodotto: RTE domina mentre RTC accelera
I cereali pronti al consumo (RTE) detengono una quota di mercato dominante del 74.60% nel 2025, principalmente grazie alla loro praticità per le famiglie con poco tempo a disposizione. I cereali pronti da cuocere (RTC) stanno registrando una crescita più rapida, con un CAGR del 5.75% (2026-2031), poiché i consumatori considerano sempre più i cereali caldi più nutrienti e sazianti. Il porridge caldo, in particolare, ha guadagnato popolarità grazie ai suoi benefici per la salute e alla possibilità di personalizzarlo con diversi condimenti.
Nel segmento Ready-to-eat (RTE), i fiocchi rimangono il sottosegmento più grande, mentre granola e cluster mostrano tassi di crescita più elevati grazie ai loro ingredienti sani e alla consistenza. L'arricchimento proteico sta guidando lo sviluppo di nuovi prodotti in questa categoria. Ad esempio, a novembre 2024, FUEL10K ha introdotto i fiocchi multicereali nei gusti Cioccolato e Frutti Rossi, caratterizzati da fiocchi di grano integrale ad alto contenuto proteico e di fibre. Nel segmento RTC, muesli premium e miscele per porridge specializzate stanno crescendo più rapidamente dei fiocchi d'avena base, a dimostrazione della disponibilità dei consumatori a pagare di più per una qualità superiore e maggiori benefici nutrizionali.
Per tipo di imballaggio: le scatole dominano mentre le tazze innovano
Le scatole tradizionali detengono una quota di mercato dominante del 64.70% nel 2025, supportate da un'infrastruttura produttiva consolidata e dalla familiarità dei consumatori. Tazze e ciotole rappresentano il segmento in più rapida crescita, con un CAGR previsto del 9.45% dal 2026 al 2031, poiché soddisfano le esigenze dei consumatori alla ricerca di praticità. Questo cambio di formato consente il consumo di cereali anche oltre la colazione, creando nuove opportunità nella categoria degli snack.
Le buste stand-up stanno aumentando la loro adozione nei segmenti dei cereali premium e naturali, offrendo differenziazione del prodotto e preservando la freschezza. La categoria "altri", che comprende vasetti e sacchetti di plastica, serve segmenti di mercato specifici, ma incontra limitazioni di crescita dovute ai costi di produzione e alle preoccupazioni ambientali. I produttori stanno concentrando lo sviluppo del loro packaging sia sul miglioramento funzionale che sulla responsabilità ambientale, con investimenti sostanziali nella ricerca e sviluppo di materiali biodegradabili e riciclabili che mantengano gli standard di protezione del prodotto.
Per canale di distribuzione: i supermercati sono in testa mentre l'e-commerce è in forte crescita
Supermercati/ipermercati detengono una quota di mercato dominante del 54.70% nella distribuzione di cereali per la colazione nel 2025, trainata dall'ampio assortimento di prodotti e dall'elevato afflusso di consumatori. Il canale e-commerce sta registrando una crescita significativa, con un CAGR dell'10.85% (2026-2031), poiché i consumatori acquistano sempre più cereali per la colazione online. Secondo l'Ufficio del Censimento del Dipartimento del Commercio, le vendite e-commerce al dettaglio negli Stati Uniti hanno raggiunto i 300.2 miliardi di dollari nel primo trimestre del 1, al netto delle variazioni stagionali ma non delle variazioni di prezzo. La transizione digitale è particolarmente evidente tra i consumatori più giovani, che preferiscono le piattaforme online per la loro praticità e la possibilità di confrontare i prodotti e accedere alle informazioni nutrizionali.
I minimarket e i supermercati mantengono una forte presenza sul mercato, in particolare per le esigenze di consumo immediato, mentre i negozi specializzati si rivolgono a segmenti di consumatori premium e attenti alla salute. Gli altri canali di distribuzione, inclusi i segmenti della vendita diretta al consumatore e della ristorazione, rappresentano un segmento emergente, in quanto le aziende esplorano nuovi metodi di distribuzione. Questa evoluzione del panorama distributivo richiede ai produttori di sviluppare strategie di canale integrate che garantiscano la coerenza del marchio, adattandosi al contempo a specifici requisiti di canale, influenzando il packaging, i prezzi e le strategie promozionali nel mercato dei cereali per la colazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per fascia d'età: gli adulti dominano mentre cresce il segmento dei bambini
I cereali per adulti detengono una quota di mercato del 47.60% nel 2025, riflettendo i cambiamenti demografici e l'espansione della categoria oltre il tradizionale focus sui bambini. Il segmento per bambini mantiene una traiettoria di crescita più elevata, con un CAGR del 5.07% (2026-2031), trainata dai produttori che bilanciano il valore nutrizionale con il gusto. Questa crescita è in linea con gli sforzi di riformulazione per ridurre il contenuto di zucchero, pur mantenendo sapori e formati adatti ai bambini. Secondo il rapporto 2024 del Dipartimento dell'Agricoltura degli Stati Uniti sullo School Breakfast Program, l'80% dei cereali settimanali offerti nei programmi di pasti scolastici deve essere ricco di cereali integrali.
Il segmento adulti ha sviluppato sottocategorie distinte incentrate su specifici benefici per la salute, tra cui la salute del cuore, il benessere digestivo e la gestione del peso. Produttori come General Mills stanno lavorando per aumentare la penetrazione nelle famiglie, rivolgendosi ai bambini che influenzano le decisioni di acquisto delle famiglie. Questo approccio richiede lo sviluppo di prodotti che soddisfino le esigenze nutrizionali dei genitori e al contempo i gusti dei bambini, il che pone ai produttori sfide in termini di formulazione e ricerca.
Analisi geografica
Mercato dei cereali per la colazione del Nord America
Il Nord America detiene una quota del 36.30% del mercato globale dei cereali per la colazione nel 2025, sostenuta da un elevato consumo pro capite e da un'ampia rete di distribuzione al dettaglio. La regione mostra una crescita moderata, poiché i produttori sviluppano prodotti a valore aggiunto per affrontare le sfide legate ai volumi nei segmenti maturi. Le innovazioni orientate alla salute, in particolare le varietà arricchite di proteine e le formulazioni a ridotto contenuto di zuccheri, guidano l'espansione del mercato. I requisiti di etichettatura nutrizionale della FDA per il 2024 hanno migliorato la trasparenza sugli zuccheri aggiunti, spingendo i produttori ad adattare le formulazioni per soddisfare le preferenze dei consumatori.
Mercato dei cereali per la colazione nella regione Asia-Pacifico
L'area Asia-Pacifico mostra il potenziale di crescita più elevato, con un CAGR previsto del 6.10% (2026-2031), sostenuto dall'urbanizzazione, dall'aumento del reddito disponibile e dall'evoluzione delle abitudini alimentari. Cina, India e i paesi del Sud-est asiatico registrano una crescita robusta, grazie all'adozione di opzioni per la colazione in stile occidentale da parte dei consumatori urbani. I produttori internazionali stanno personalizzando i prodotti in base ai gusti locali, promuovendo al contempo i benefici nutrizionali, gettando le basi per un'espansione sostenibile del mercato.
Europa Mercato dei cereali per la prima colazione
L'Europa presenta modelli di consumo regionali e preferenze di prodotto distinti in un contesto di mercato maturo. I consumatori dimostrano un'elevata consapevolezza nutrizionale, privilegiando prodotti biologici, integrali e a ridotto contenuto di zuccheri. Le linee guida nutrizionali 2024 dell'Autorità Europea per la Sicurezza Alimentare (EFSA) enfatizzano il consumo di cereali integrali e la riduzione degli zuccheri, influenzando le scelte dei consumatori e la formulazione dei prodotti. I prodotti a marchio del distributore mantengono una presenza significativa sul mercato, con i rivenditori che sviluppano offerte competitive in tutte le fasce di prezzo. I mercati dell'Europa orientale offrono opportunità di crescita, poiché l'aumento del reddito disponibile sostiene un aumento del consumo di cereali per la colazione.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
I cereali per la colazione sono regolamentati da una combinazione di standard internazionali e normative nazionali in materia di etichettatura e dichiarazioni nutrizionali, che a loro volta influenzano la formulazione, la comunicazione sulla confezione e la conformità per gli additivi consentiti. A livello globale, il Codex GSFA Online classifica i cereali per la colazione, compresi i fiocchi d'avena, nella categoria alimentare 06.3, che molte giurisdizioni utilizzano come punto di riferimento per gli usi consentiti degli additivi e la relativa documentazione. Nel luglio 2026, la Commissione FAO/OMS del Codex Alimentarius (49a sessione) ha adottato nuovi standard, tra cui revisioni dello Standard Generale per gli Additivi Alimentari (CXS 192-1995), che possono essere utilizzati per la riformulazione e la revisione delle specifiche dei portafogli di cereali multinazionali.
In pratica, la pressione per la conformità è più evidente nella regolamentazione dell'etichettatura nutrizionale e delle relative dichiarazioni. Negli Stati Uniti, le azioni della FDA in materia di etichettatura nutrizionale includono l'aggiornamento della dicitura "Sano" relativa al contenuto nutrizionale (in vigore dal 25 febbraio 2025, salvo tempi di implementazione da parte della FDA) e una proposta di regolamento del 16 gennaio 2025 pubblicata sul Federal Register per l'etichettatura nutrizionale sulla parte anteriore della confezione, che utilizza indicatori interpretativi (basso/medio/alto) legati alla percentuale del valore giornaliero per grassi saturi, sodio e zuccheri aggiunti. In Europa e nel Regno Unito (Irlanda del Nord), l'utilizzo delle dichiarazioni nutrizionali è ancorato al quadro normativo UE per le dichiarazioni sulla salute consentite, incluso il Regolamento di esecuzione (UE) 2025/1560 della Commissione, mentre l'Irlanda del Nord ha recepito le modifiche relative alle Direttive sulla colazione attraverso il Regolamento sugli alimenti per la colazione (modifica) (Irlanda del Nord) 2026, con una scadenza transitoria per la conformità non successiva al 14 giugno 2026.
Analisi della catena del valore
La catena del valore dei cereali per la colazione inizia con materie prime agricole come mais, grano, avena, riso e altri cereali emergenti, per poi passare attraverso fasi di pulizia, macinazione, miscelazione e trattamento termico (tra cui estrusione, fioccatura, tostatura ed essiccazione) che possono richiedere ingenti investimenti e sono sensibili alla produttività. I produttori aggiungono poi ingredienti fortificanti e complementari (frutta secca, cioccolato) e trasformano il prodotto in formati di confezionamento come scatole, buste e tazze monodose, prima della distribuzione attraverso i canali all'ingrosso e al dettaglio, dove supermercati e ipermercati sono leader a livello globale, affiancati dalla crescente importanza dell'e-commerce per un assortimento più ampio e modelli di rifornimento più efficienti.
I programmi di approvvigionamento e gli investimenti nella catena di fornitura influenzano sempre più i costi di servizio e la resilienza. WK Kellogg Co. ha annunciato un piano di modernizzazione della catena di fornitura da 500 milioni di dollari con investimenti infrastrutturali a Battle Creek (Michigan), Lancaster (Pennsylvania) e Belleville (Ontario), e ha inoltre delineato una chiusura graduale della produzione del suo stabilimento di Omaha (Nebraska) a partire dalla fine del 2025 e fino alla fine del 2026, a seguito dell'ottimizzazione della superficie produttiva e dell'ammodernamento delle attrezzature nei mercati cerealicoli maturi. Anche le strategie relative agli ingredienti si stanno evolvendo, come dimostra l'espansione dell'uso commerciale di Kernza da parte di General Mills, che lo incorpora in quattro cereali di Cascadian Farm (novembre 2025) per contribuire a creare un mercato stabile per gli agricoltori biologici statunitensi. L'efficienza logistica rimane un punto focale, come dimostra l'estensione da parte di Weetabix della sua partnership per la gestione del magazzino con XPO Logistics per i suoi stabilimenti di Burton Latimer e Corby (maggio 2026).
Panorama competitivo
Il mercato globale dei cereali per la colazione opera secondo una struttura moderatamente consolidata, con cinque grandi aziende che controllano il settore: General Mills, Post Holdings, Nestlé, PepsiCo e Marico Ltd. Queste organizzazioni mantengono infrastrutture operative e reti di distribuzione significative, che richiedono una continua ottimizzazione dei processi di produzione e dimostrano al contempo di saper rispondere alle mutevoli preferenze dei consumatori e alle richieste del mercato nel settore dei cereali per la colazione.
Il panorama competitivo è definito principalmente da iniziative strategiche incentrate sul miglioramento nutrizionale e sulla diversificazione dei formati. Secondo il Rapporto Annuale 2024 di Nestlé, l'azienda ha implementato programmi completi di miglioramento nutrizionale in tutto il suo portafoglio di cereali per la colazione, con la sua filiale indiana che ha ottenuto una riduzione del 30% degli zuccheri aggiunti nella categoria dei cereali per l'infanzia. Inoltre, i produttori specializzati che operano nei segmenti ad alto contenuto proteico e senza cereali stanno dimostrando traiettorie di crescita sostanziali, nonostante la loro limitata presenza sul mercato, spingendo così i produttori affermati ad accelerare i loro cicli di sviluppo prodotto nel settore dei cereali per la colazione.
Il contesto competitivo sta vivendo una fase di crescente complessità a causa della notevole penetrazione di mercato delle offerte a marchio del distributore. Questa evoluzione ha accentuato la necessità per i produttori affermati di puntare sulla differenziazione dei prodotti e di implementare iniziative strategiche di posizionamento del marchio. Tali misure sono essenziali per mantenere prezzi elevati e garantire una fidelizzazione duratura dei consumatori in un contesto di mercato sempre più competitivo che sta plasmando il settore dei cereali per la colazione.
Leader del settore dei cereali per la colazione
-
Generale Mills Inc.
-
Post Holdings Inc.
-
Nestlé SA
-
PepsiCo Inc.
-
Mario srl
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Aprile 2026: Nestlé ha lanciato i cereali Nesquik alla fragola nel Regno Unito e in Irlanda, segnando la prima volta che il gusto fragola viene offerto come cereale nella regione dal debutto del marchio nel 1957. Il lancio estende un marchio storico di bevande al reparto cereali e rafforza la rotazione di referenze aromatizzate e adatte ai bambini in un mercato maturo in cui la differenziazione si basa sempre più su proprietà intellettuali riconoscibili e innovazione orientata al gusto.
- Novembre 2025: General Mills ha introdotto quattro cereali Cascadian Farm contenenti l'1% di Kernza, un cereale perenne, nell'ambito di un programma a sostegno degli agricoltori biologici statunitensi e delle iniziative per la salute del suolo. L'integrazione del Kernza nei principali prodotti della gamma collega l'approvvigionamento orientato alla rigenerazione all'offerta di cereali confezionati e fornisce un modello per l'utilizzo su larga scala di cereali alternativi senza una completa revisione del portafoglio prodotti.
- Dicembre 2024: General Mills ha ampliato la sua gamma di Cheerios con il lancio di Cheerios Protein, che offre 8 grammi di proteine per porzione nelle varianti Cannella e Fragola. Il lancio sottolinea il cambiamento del settore verso la nutrizione funzionale e offre ai produttori storici un modo diretto per difendere lo spazio sugli scaffali dalla concorrenza di granola ad alto contenuto proteico e prodotti più salutari.
Ambito e metodologia
I cereali per la colazione sono una categoria di alimenti, compresi prodotti alimentari, realizzati con cereali lavorati, che vengono consumati a colazione o come spuntino.
Il mercato globale dei cereali per la colazione è segmentato per tipologia, provenienza degli ingredienti, imballaggio, canale di distribuzione, fascia d'età e area geografica. In base alla tipologia, il mercato è suddiviso in cereali pronti al consumo e cereali pronti da cuocere. In base alla provenienza degli ingredienti, il mercato è suddiviso in grano, mais, avena, riso, orzo e altri. In base al tipo di imballaggio, il mercato è suddiviso in scatole, buste stand-up, tazze e ciotole e altri. In base al canale di distribuzione, il mercato è suddiviso in supermercati/ipermercati, minimarket/alimentari, negozi specializzati, rivenditori online e altri canali di distribuzione. In base alla fascia d'età, il mercato è suddiviso in adulti e bambini. In base all'area geografica, il mercato è suddiviso in Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa. La valutazione del mercato è stata effettuata in termini di valore in USD per tutti i segmenti sopra menzionati.
Per tipo di prodotto
| Cereali pronti da mangiare | Fiocchi |
| Cereali soffiati | |
| Granola e Clusters | |
| Altri (cereali ricoperti/glassati di zucchero, triturati e filettati) | |
| Cereali pronti da cuocere | Fiocchi d'avena caldi |
| Preparati per muesli e porridge | |
| Altri cereali pronti da cuocere |
Per fonte di ingrediente
| Grano |
| Mais |
| Avena |
| Riso |
| Orzo |
| Altro |
Per tipo di imballo
| Cofanetti |
| Sacchetti in piedi |
| Tazze e ciotole |
| Altri (barattoli e sacchetti di plastica, ecc.) |
Per canale di distribuzione
| Supermercati / Ipermercati |
| MINIMARKET |
| Negozi specializzati |
| Rivenditori online |
| Altri canali di distribuzione |
Per gruppo di età
| Adulti |
| Bambini |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Cereali pronti da mangiare | Fiocchi |
| Cereali soffiati | ||
| Granola e Clusters | ||
| Altri (cereali ricoperti/glassati di zucchero, triturati e filettati) | ||
| Cereali pronti da cuocere | Fiocchi d'avena caldi | |
| Preparati per muesli e porridge | ||
| Altri cereali pronti da cuocere | ||
| Per fonte di ingrediente | Grano | |
| Mais | ||
| Avena | ||
| Riso | ||
| Orzo | ||
| Altro | ||
| Per tipo di imballo | Cofanetti | |
| Sacchetti in piedi | ||
| Tazze e ciotole | ||
| Altri (barattoli e sacchetti di plastica, ecc.) | ||
| Per canale di distribuzione | Supermercati / Ipermercati | |
| MINIMARKET | ||
| Negozi specializzati | ||
| Rivenditori online | ||
| Altri canali di distribuzione | ||
| Per gruppo di età | Adulti | |
| Bambini | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato dei cereali per la colazione?
Il mercato dei cereali per la colazione è stato valutato a 46.44 miliardi di dollari nel 2026 e si prevede che raggiungerà i 59.43 miliardi di dollari entro il 2031.
Quale tipologia di prodotto sta crescendo più velocemente nel mercato dei cereali per la colazione?
I cereali caldi pronti da cuocere stanno crescendo a un CAGR del 5.75%, superando la traiettoria più ampia del mercato.
Perché i cereali a base di avena stanno guadagnando popolarità?
L'avena apporta benefici in termini di fibre e colesterolo, generando un CAGR del 6.25% e aiutando i marchi a soddisfare la domanda di prodotti senza glutine e clean-etichette.
In che modo la vendita al dettaglio online influisce sulle vendite di cereali per la colazione?
I canali digitali si stanno espandendo a un CAGR dell'10.85%, consentendo modelli di abbonamento e una più ampia scoperta degli SKU oltre i limiti degli scaffali.


