

Dimensioni e quota del mercato del pane
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
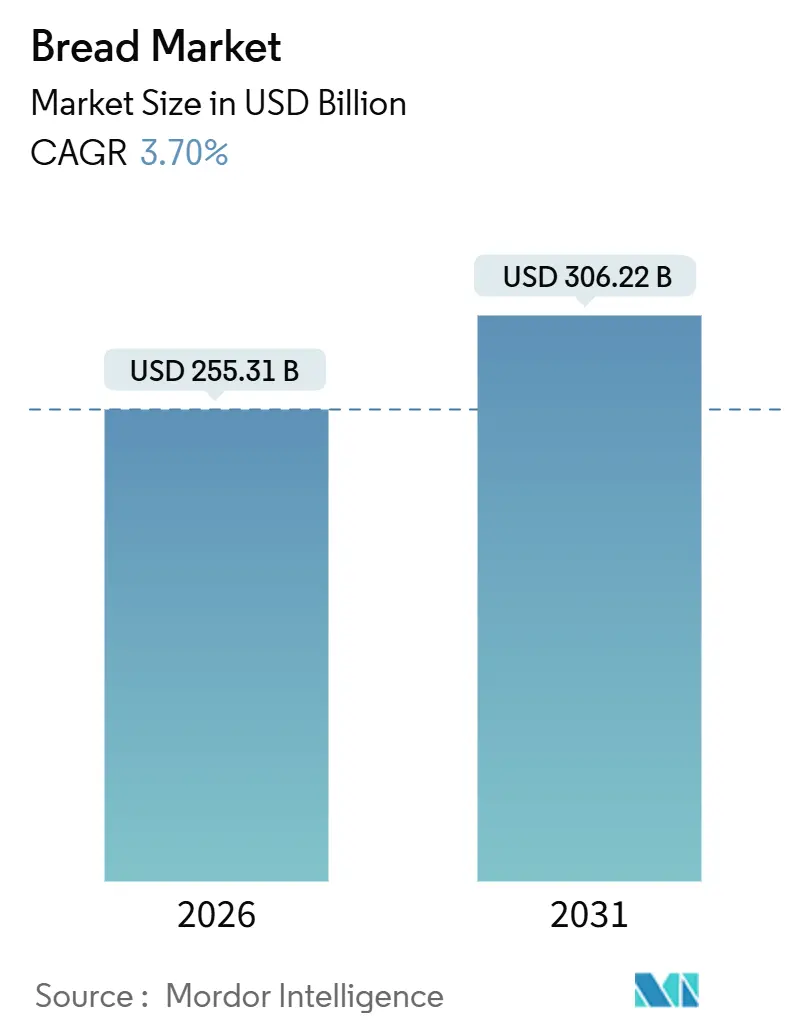
| Dimensione del mercato (2026) | 255.31 miliardo di dollari |
| Dimensione del mercato (2031) | 306.22 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.70% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Europa |
| Concentrazione del mercato | Basso |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato del pane di Mordor Intelligence
Il mercato del pane è valutato a 255.31 miliardi di dollari nel 2026 e si prevede che raggiungerà i 306.22 miliardi di dollari entro il 2031, con un CAGR del 3.70%. Questa crescita è trainata dalla migrazione urbana, dalla crescente attenzione alla nutrizione funzionale e dalla crescente penetrazione del commercio digitale, tutti fattori che contribuiscono all'accelerazione della categoria, superando le tendenze tradizionali della panificazione. La crescente popolarità delle ricette multicereali e "senza cereali" evidenzia un cambiamento significativo nella percezione dei consumatori, trasformando il pane da alimento base a prodotto orientato al benessere. Allo stesso tempo, i produttori stanno adottando tecnologie come la movimentazione robotizzata e la miscelazione continua per mantenere i margini di profitto nonostante l'aumento dei costi del grano. Questa crescita è particolarmente evidente nei centri urbani di medie dimensioni dell'area Asia-Pacifico, dove le pagnotte confezionate stanno sostituendo i tradizionali pani piatti, e in Europa, dove i rivenditori stanno sfruttando i panifici in-store per offrire prodotti artigianali ad alto margine. Le strategie competitive si concentrano sull'integrazione verticale per gestire i costi e sulle fusioni e acquisizioni per ampliare i portafogli di prodotti più sani, supportando sia la stabilità dei volumi sia i prezzi premium nel mercato del pane.
Punti chiave del rapporto
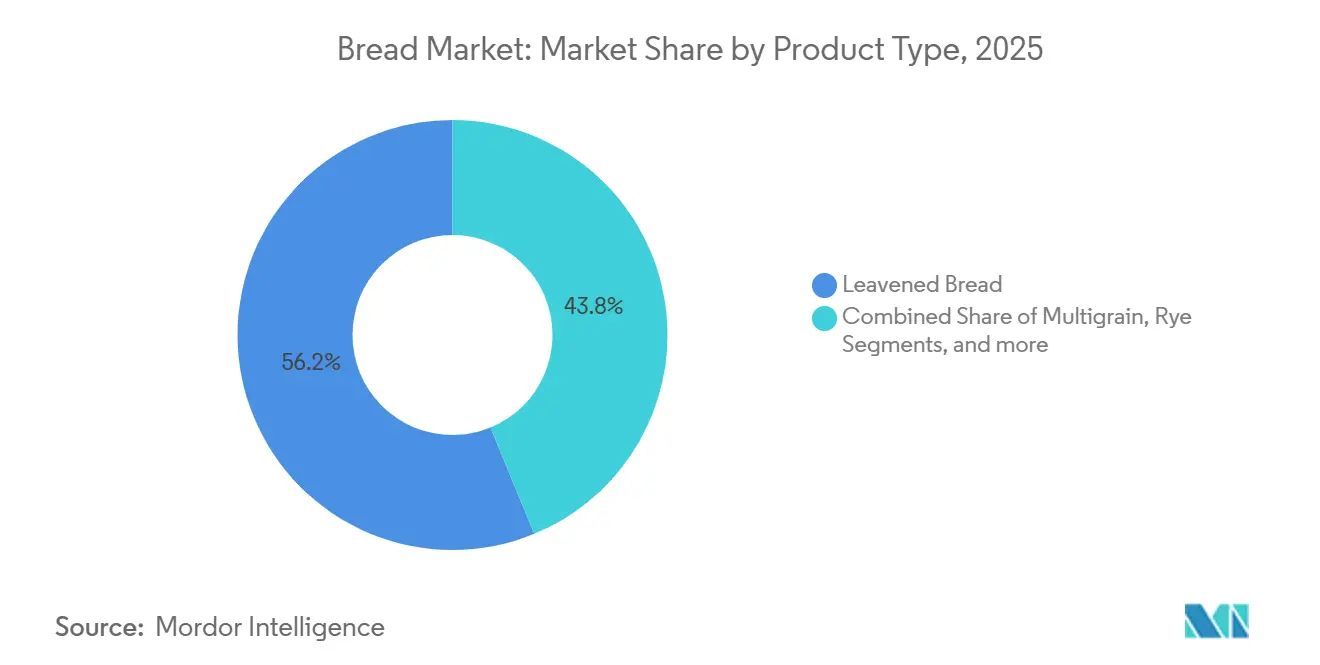
- Per tipologia di prodotto, il pane lievitato ha dominato il mercato del pane con una quota del 56.21% nel 2025; si prevede che il pane azzimo e quello piatto cresceranno a un CAGR del 3.92% fino al 2031.
- Per tipologia di ingrediente, nel 2025 il grano rappresentava il 56.84% del mercato del pane, mentre si prevede che le varianti multicereali cresceranno a un CAGR del 4.11% tra il 2026 e il 2031.
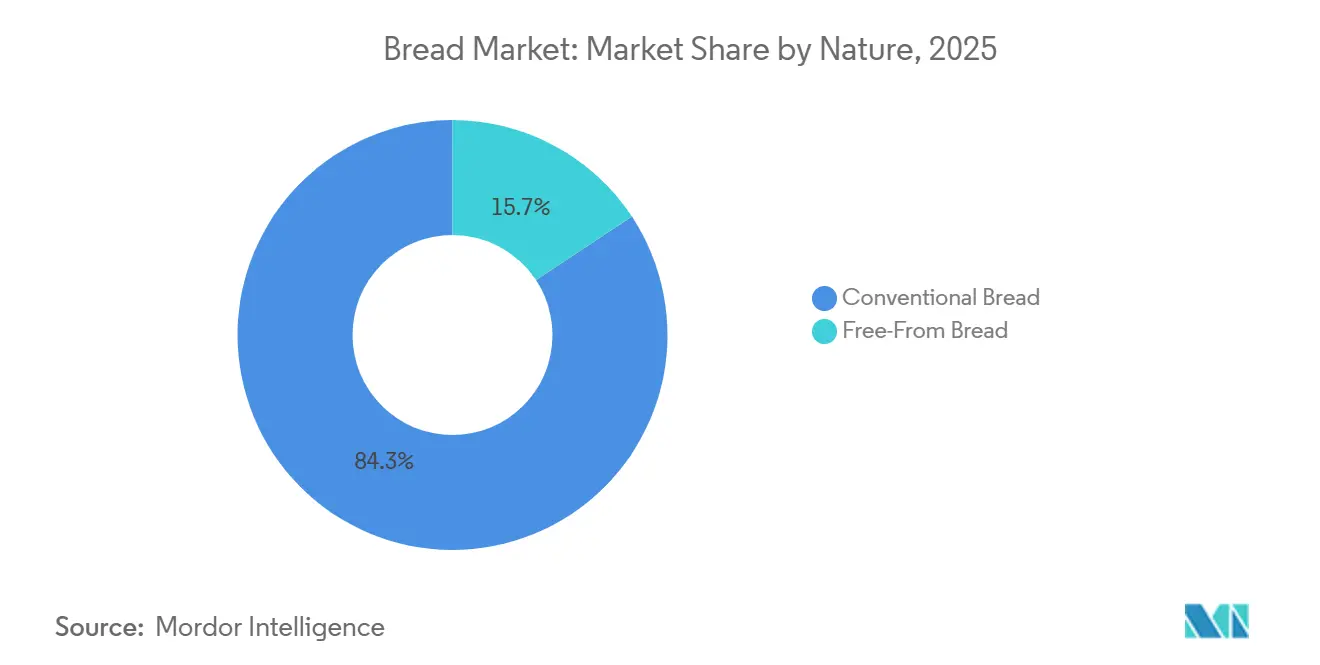
- Per loro natura, le linee convenzionali rappresentavano l'84.29% delle dimensioni del mercato del pane nel 2025, mentre le alternative senza glutine avanzano a un CAGR del 5.32% nello stesso periodo di previsione.
- Per canale di distribuzione, nel 2025 il settore off-trade ha garantito il 64.11% delle vendite del mercato del pane, ma si prevede che i volumi del settore on-trade aumenteranno a un CAGR del 4.85% entro il 2031.
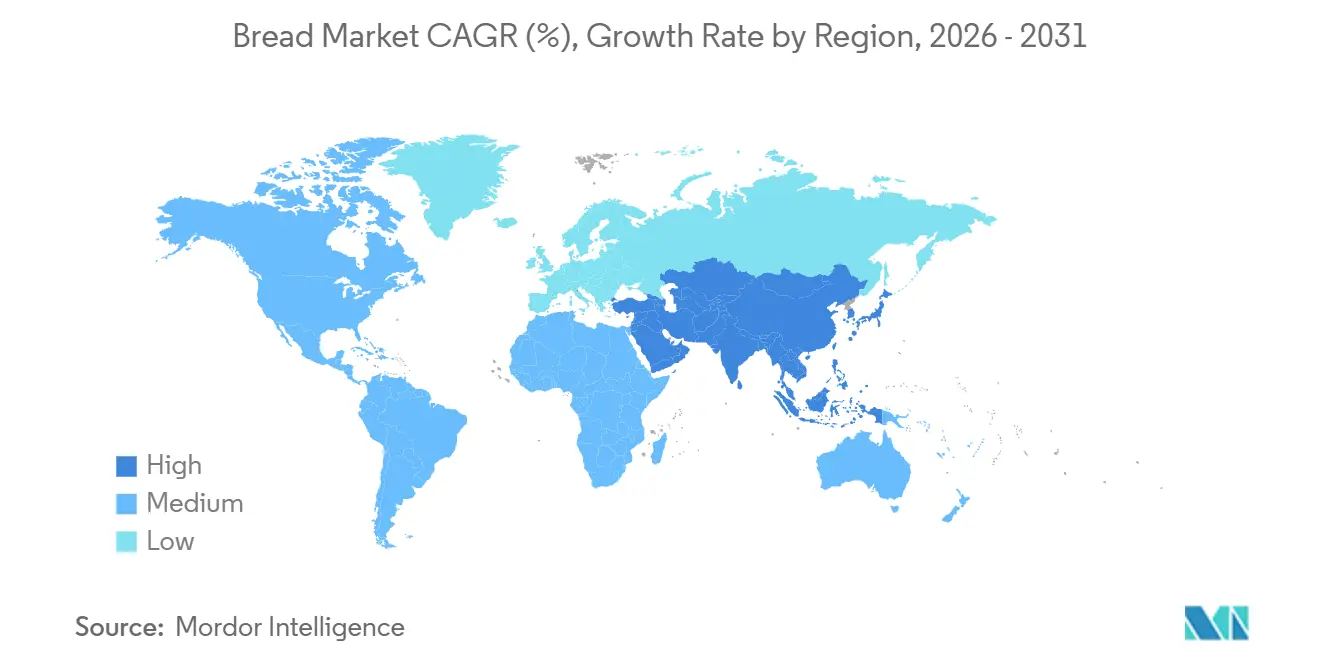
- In termini geografici, l'Europa ha mantenuto una leadership in termini di fatturato del 29.55% nel 2025; la regione Asia-Pacifico è destinata a registrare il CAGR regionale più rapido, pari al 5.25% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del pane
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La crescente domanda di pane funzionale e fortificato aumenta la domanda | + 0.8% | Globale, con concentrazione in Nord America, Europa e Asia-Pacifico urbana | Medio termine (2-4 anni) |
| La rapida urbanizzazione spinge l'adozione del pane confezionato | + 1.1% | Nucleo Asia-Pacifico, con ricadute in Medio Oriente e Africa | A lungo termine (≥4 anni) |
| Espansione dei panifici artigianali in negozio | + 0.5% | Nord America ed Europa, emergenti nell'America meridionale urbana | A breve termine (≤2 anni) |
| I progressi nella tecnologia di panificazione migliorano l'efficienza produttiva | + 0.6% | Globale, guidato da Nord America ed Europa | Medio termine (2-4 anni) |
| La penetrazione dell'e-commerce aumenta le vendite di pane surgelato diretto al consumatore | + 0.4% | Nord America, Europa e città di livello 1 nell'area Asia-Pacifico | A breve termine (≤2 anni) |
| I programmi governativi di sussidi per il grano aumentano l'accessibilità economica | + 0.5% | India, Stati Uniti, mercati selezionati del Medio Oriente | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di pani funzionali e fortificati
Il pane funzionale si è trasformato da alimento salutare di nicchia a una presenza diffusa sugli scaffali dei supermercati. Questo cambiamento è dovuto principalmente a normative più chiare e alla disponibilità dei consumatori a pagare di più per comprovati benefici per la salute. Nel dicembre 2024, la Food and Drug Administration degli Stati Uniti ha aggiornato la sua dichiarazione sul contenuto nutrizionale "salutare". Le nuove linee guida richiedono che i prodotti includano quantità sostanziali di componenti di specifici gruppi alimentari, limitando al contempo zuccheri aggiunti, grassi saturi e sodio. Questi aggiornamenti hanno innescato ampie riformulazioni nella categoria del pane. Oltre 80 paesi ora applicano obblighi di fortificazione, richiedendo che la farina di frumento sia arricchita con acido folico, ferro e vitamine del gruppo B. Questo ha stabilito un'aspettativa di base, che molti produttori stanno superando incorporando omega-3, prebiotici e fitosteroli. Nel 2024, l'India ha ampliato il suo programma di fortificazione della farina di frumento a livello nazionale, portando a un aumento stimato del 40% dell'assunzione di acido folico tra le donne in età riproduttiva. Ciò evidenzia il ruolo fondamentale della politica nel promuovere l'adozione di ingredienti funzionali. Sfruttando questo slancio normativo, i marchi stanno lanciando pani progettati per rispondere a specifiche esigenze di salute, come la salute cardiovascolare, il supporto del microbioma intestinale e il controllo glicemico. Questa trasformazione sta ridefinendo il pane da alimento base della dieta a prodotto proattivo per il benessere. Tuttavia, la sfida principale rimane: integrare questi ingredienti bioattivi senza compromettere il sapore, la consistenza o l'appeal sensoriale complessivo del pane.
La rapida urbanizzazione spinge l'adozione del pane confezionato
La migrazione urbana nell'area Asia-Pacifico e in Africa sta riducendo i tempi di preparazione dei pasti e diffondendo abitudini di colazione in stile occidentale. Questo cambiamento sta alimentando la domanda strutturale di pane a lunga conservazione e con porzioni controllate. La crescita della popolazione urbana supporta questa tendenza di mercato. Ad esempio, il Population Reference Bureau ha riportato che l'83% della popolazione del Nord America viveva in aree urbane nel 2025.[1]Fonte: Population Reference Bureau, "World Population Data Sheet", prb.orgLe famiglie urbane dedicano dal 25% al 30% di tempo in meno alla cucina rispetto alle famiglie rurali, il che porta a preferire pagnotte preaffettate e panini per hamburger rispetto alle tradizionali focacce, che richiedono una preparazione specializzata. Tuttavia, questo cambiamento varia a seconda della regione; le città di secondo e terzo livello stanno adottando il pane confezionato più rapidamente rispetto alle metropoli di primo livello, dove il mercato è frammentato dalla preferenza per opzioni artigianali e premium. Per i produttori, questo indica che la crescita dei volumi proverrà sempre più dai centri urbani di fascia media piuttosto che dagli hub costieri consolidati. Di conseguenza, le reti di distribuzione devono essere ottimizzate per ordini di dimensioni ridotte e percorsi dell'ultimo miglio più lunghi.
Espansione dei panifici artigianali in negozio
Supermercati e ipermercati stanno sempre più riconvertendo aree sottoutilizzate all'interno dei loro punti vendita per creare panetterie in-store. Queste panetterie sfruttano il fascino sensoriale del pane appena sfornato, in particolare il suo aroma, per attrarre più clienti e incoraggiare acquisti più consistenti. Questo cambiamento ha acquisito notevole slancio dopo la pandemia, poiché i rivenditori miravano a differenziarsi dalla crescente concorrenza rappresentata dalle piattaforme di e-commerce e dai formati dei discount. In Nord America, Whole Foods e Wegmans hanno notevolmente ampliato le loro attività di panetteria in-store dal 15% al 20% dal 2023. Queste espansioni includono l'installazione di forni con piano in pietra e l'assunzione di fornai certificati per produrre pagnotte artigianali di alta qualità in stile europeo. L'intento strategico alla base di questa mossa è chiaro: le panetterie in-store non solo offrono margini lordi più elevati rispetto al pane confezionato nei punti vendita, ma creano anche una percezione positiva del rivenditore come destinazione di qualità premium. Tuttavia, questa strategia non è priva di sfide. I costi di manodopera e i tassi di spreco restano preoccupazioni significative, poiché il pane artigianale ha una durata di conservazione molto più breve, da 24 a 48 ore, rispetto ai 7-10 giorni tipici delle pagnotte confezionate.
I progressi nella tecnologia di panificazione migliorano l'efficienza produttiva
I panifici stanno adottando sempre più l'automazione e la digitalizzazione per affrontare sfide continue come i margini di profitto ridotti e la carenza di manodopera qualificata. Queste tecnologie contribuiscono a ridurre la dipendenza dalla manodopera, migliorare la coerenza del prodotto e accelerare i cambi di prodotto. FANUC, in collaborazione con il Danish Technological Institute, ha sviluppato un sistema robotizzato per la produzione del pane. Questa soluzione, integrata con la tecnologia di visione, identifica i difetti in tempo reale, riducendo gli sprechi del 15% e garantendo la conformità agli standard qualitativi dei rivenditori. Reading Bakery Systems ha lanciato la sua tecnologia di miscelazione continua in diversi stabilimenti europei nel 2025. Questo sistema consente ai panifici di regolare rapidamente i parametri di idratazione e fermentazione dell'impasto, consentendo loro di rispondere tempestivamente alle fluttuazioni dei costi degli ingredienti o ai cambiamenti nelle preferenze dei consumatori. Tuttavia, queste innovazioni richiedono un elevato investimento di capitale, con l'elevato costo delle linee robotizzate che favorisce i player più grandi e affermati e crea una barriera competitiva per i panifici regionali più piccoli. Questa tendenza indica una futura struttura del settore divisa in due segmenti: grandi panifici automatizzati che servono il mercato di massa e piccoli panifici artigianali che si rivolgono a nicchie premium, svantaggiando i produttori di medie dimensioni.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La volatilità dei prezzi globali del grano comprime i margini | -0.6% | Globale, acuto nel Medio Oriente e nel Nord Africa dipendenti dalle importazioni | A breve termine (≤2 anni) |
| Problemi di sicurezza e richiami di prodotti | -0.3% | Nord America ed Europa, crescente consapevolezza nell'area Asia-Pacifico | A breve termine (≤2 anni) |
| Lacune nella catena del freddo limitano la distribuzione del pane congelato | -0.4% | Africa subsahariana, Asia sud-orientale, Sud America rurale | Medio termine (2-4 anni) |
| La crescente popolarità delle diete a basso contenuto di carboidrati ha un impatto negativo sul consumo di pane | -0.7% | Nord America, Europa, Asia-Pacifico urbano | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
La volatilità dei prezzi globali del grano comprime i margini
Tensioni geopolitiche, anomalie meteorologiche e restrizioni all'esportazione stanno determinando fluttuazioni nei prezzi del grano, con un impatto negativo sulla redditività dei prodotti da forno. Ciò è particolarmente evidente nelle regioni dipendenti dalle importazioni e prive di efficaci meccanismi di copertura. Il Congressional Budget Office degli Stati Uniti prevede che i prezzi del grano raggiungeranno una media di 6.80 dollari al bushel nel 2026, con un aumento del 9.7% rispetto al 2024.[2]Fonte: Dipartimento dell'Agricoltura degli Stati Uniti, "Proiezioni agricole USDA fino al 2033", usda.govQuesta volatilità dei prezzi è ulteriormente aggravata dalle quote di esportazione imposte dalla Russia e dalle condizioni di siccità nelle regioni produttrici di grano dell'Australia. I produttori di pane, che in genere operano con margini lordi dal 25% al 35%, sono sotto pressione: un aumento del 10% dei prezzi del grano può ridurre i margini netti di 3-5 punti percentuali, a meno che non vengano adeguati i prezzi al dettaglio. In Egitto e Marocco, dove le importazioni di grano rappresentano una parte significativa della filiera, i governi hanno imposto limiti al prezzo del pane per mantenere la stabilità sociale. Questa politica costringe i panifici privati ad assorbire i costi più elevati o a uscire dal mercato. I produttori più piccoli, tuttavia, spesso non dispongono delle risorse finanziarie necessarie per gestire queste sfide, il che li rende particolarmente vulnerabili alla compressione dei margini e al potenziale consolidamento del mercato.
La crescente popolarità delle diete a basso contenuto di carboidrati ha un impatto negativo sul consumo di pane
Nei mercati ad alto reddito, dove l'aumento dei tassi di obesità e diabete spinge verso un'alimentazione sana, diete come quella chetogenica, paleo e a basso contenuto di carboidrati hanno ridefinito il concetto di pane, trasformandolo da alimento base a un piacere voluttuoso. Questo cambiamento non si limita al Nord America; anche i consumatori urbani in Cina e India stanno abbandonando alimenti tradizionali come riso e pane, preferendo alternative ricche di proteine come uova, yogurt greco e snack a base di legumi. I produttori stanno affrontando questa tendenza lanciando pani arricchiti con proteine. Ad esempio, Flowers Foods ha lanciato i panini Nature's Own Keto nell'aprile 2024, con solo 1 grammo di carboidrati netti. Tuttavia, questi prodotti si rivolgono principalmente a un pubblico di nicchia e non hanno invertito il calo generale del consumo di pane. Ciò indica che i produttori di pane devono adattarsi a una crescita più lenta dei volumi concentrandosi su offerte premium o diversificare in categorie correlate come tortillas, wrap e focacce, in linea con le preferenze alimentari a basso contenuto di carboidrati.
Analisi del segmento
Per tipo di prodotto: i pani piatti guadagnano terreno mentre le cucine etniche diventano mainstream
Tra il 2026 e il 2031, si prevede che il mercato dei pani azzimi e delle piadine crescerà a un tasso del 3.92%, superando la crescita del 3.55% prevista per il pane lievitato. Questa tendenza è trainata dalla crescente adozione di tortillas, pita e chapati, che stanno passando dall'essere specialità etniche a prodotti di uso quotidiano nei mercati multiculturali. Nel 2025, il pane lievitato rappresentava il 56.21% del mercato, sostenuto dalla popolarità di pagnotte a fette, panini per hamburger e baguette nelle colazioni e nei panini nordamericani ed europei. Tuttavia, i formati azzimi stanno guadagnando terreno, in particolare nei ristoranti fast food, dove tortillas e pita pocket offrono la praticità di essere maneggiati e un controllo delle porzioni che spesso manca ai panini tradizionali. La ciabatta e i pani lievitati speciali stanno crescendo più rapidamente delle pagnotte bianche standard, riflettendo una tendenza verso la premiumizzazione nel segmento dei lievitati. Le baguette mantengono un significato culturale importante in Francia, dove le indicazioni geografiche protette garantiscono metodi di produzione tradizionali. Allo stesso tempo, le baguette surgelate e precotte stanno conquistando quote di mercato nelle regioni di esportazione che privilegiano la praticità all'autenticità.
I produttori con linee di produzione flessibili, in grado di alternare formati lievitati e non lievitati, sono meglio posizionati nel panorama competitivo. Questa flessibilità è sempre più importante poiché i rivenditori richiedono una più ampia varietà di SKU per soddisfare le esigenze di diverse fasce di consumatori. Sebbene il pane lievitato rimanga versatile in tutte le occasioni, come toast per la colazione, panini per il pranzo e contorni per la cena, la sua crescita è limitata dalla saturazione del mercato nelle regioni mature e dalla concorrenza delle alternative a basso contenuto di carboidrati. L'espansione dei ristoranti fast food continua a stimolare la domanda di panini per hamburger e tramezzini. Nel frattempo, i pani non lievitati affrontano meno sfide normative, poiché in genere non richiedono i conservanti e gli additivi per l'impasto necessari per la stabilità a scaffale del pane lievitato, attraendo i consumatori che cercano prodotti a etichetta pulita. Le prospettive di crescita per questo segmento indicano che i produttori che dipendono fortemente dalle pagnotte tradizionali rischiano di perdere quote di mercato a meno che non diversifichino la loro offerta in formati di pane piatto o investano in opzioni lievitate premium che giustifichino prezzi più elevati.
Per tipo di ingrediente: i pani multicereali catturano la spesa attenta alla salute
Tra il 2026 e il 2031, si prevede che il pane multicereali raggiungerà il tasso di crescita più elevato tra le tipologie di ingredienti, con un CAGR previsto del 4.11%. Questa crescita è alimentata dalla crescente domanda da parte dei consumatori di fibre, proteine e micronutrienti, carenti nel grano raffinato. Nel 2025, il pane integrale rappresentava il 56.84% del fatturato, supportato da filiere consolidate, un profilo aromatico neutro e vantaggi in termini di costi rispetto ai cereali speciali. Tuttavia, le opzioni multicereali con ingredienti come avena, orzo, lino, quinoa e cereali antichi stanno guadagnando popolarità in Nord America e in Europa. Queste regioni enfatizzano le linee guida dietetiche che raccomandano dai 25 ai 30 grammi di fibre al giorno, con il consumo di cereali integrali collegato a una riduzione dei rischi cardiovascolari. Il pane di segale, d'altra parte, mantiene il suo fascino di nicchia in Scandinavia e Germania, dove le pagnotte dense e lievitate con pasta madre sono un elemento culturale fondamentale.
Il predominio del pane di grano è dovuto in gran parte alla sua scalabilità in agricoltura e all'efficienza della sua lavorazione. Tuttavia, questo vantaggio in termini di costi si sta gradualmente riducendo man mano che i fornitori di ingredienti raggiungono economie di scala nella macinazione di cereali antichi e i rivenditori accettano prezzi più elevati per prodotti salutari. La crescita limitata del pane di segale al di fuori dell'Europa settentrionale evidenzia le sfide legate alla scalabilità dei cereali di nicchia, poiché la segale richiede tempi di fermentazione più lunghi e tecniche di cottura specializzate, aumentando la complessità produttiva. Le formulazioni multicereali consentono ai produttori di commercializzare prodotti come "integrali" o "ricchi di fibre" senza gli svantaggi sensoriali del pane integrale al 100%, che molti consumatori trovano troppo denso o amaro. La traiettoria di crescita del segmento multicereali suggerisce che l'innovazione nella miscelazione di cereali funzionali con modificatori sensoriali sarà un fattore chiave per conquistare quote di mercato.
Per natura: i pani senza glutine hanno prezzi elevati
Tra il 2026 e il 2031, si prevede che il mercato del pane senza glutine crescerà a un CAGR del 5.32%, quasi il doppio del tasso di crescita complessivo della categoria. Questo incremento è alimentato dall'aumento delle diagnosi di celiachia, da una maggiore consapevolezza degli allergeni e da una tendenza verso le etichette pulite, che stimolano la domanda di prodotti senza glutine, a basso contenuto di sodio e senza additivi. Nel 2025, il pane convenzionale rappresentava l'84.29% del volume di mercato grazie alla sua convenienza e all'ampia disponibilità. Tuttavia, le varianti senza glutine stanno conquistando una quota maggiore del valore di mercato, supportate dai loro prezzi più elevati. La Food and Drug Administration degli Stati Uniti richiede che i prodotti senza glutine contengano meno di 20 parti per milione di glutine, creando un vantaggio normativo per i produttori specializzati con impianti di produzione dedicati. I pani a basso contenuto di sodio stanno guadagnando popolarità con l'aumento dei tassi di ipertensione. L'American Heart Association raccomanda un apporto giornaliero di sodio non superiore a 1,500 milligrammi, ma una singola porzione di pane tradizionale può contenerne dai 150 ai 250 milligrammi. Questo ha portato a riformulazioni che riducono il contenuto di sodio dal 25% al 40% senza comprometterne il sapore.
Il pane convenzionale continua a dominare il mercato grazie alla sua accessibilità e al costo inferiore. Tuttavia, con l'aumento della produzione da parte dei fornitori, i prezzi delle farine senza glutine, come quella di riso, tapioca e patate, stanno diminuendo. Questa tendenza sta riducendo il divario di prezzo, rendendo le opzioni senza glutine più accessibili ai consumatori tradizionali. Certificazioni di organizzazioni come la Gluten-Free Certification Organization del Gluten Intolerance Group forniscono una convalida di terze parti, rafforzando la fiducia dei consumatori e sostenendo prezzi più elevati. Ciononostante, i pani senza glutine incontrano difficoltà nel replicare la consistenza e la durata di conservazione dei prodotti contenenti glutine. L'elasticità e le proprietà strutturali del glutine sono difficili da replicare con leganti alternativi come la gomma di xantano o la buccia di psillio. Per risolvere questi problemi, i produttori stanno investendo in tecnologie enzimatiche e metodi di fermentazione. Alcuni marchi hanno raggiunto una quasi equivalenza con il pane convenzionale nei test di degustazione alla cieca. La rapida crescita di questo segmento riflette un cambiamento duraturo nelle aspettative dei consumatori, dove la dicitura "senza" si è evoluta da un'affermazione salutistica di nicchia a un attributo diffuso che influenza le decisioni di acquisto in diverse fasce demografiche.
Per canale di distribuzione: il settore on-trade si riprende mentre il settore della ristorazione si riprende
Tra il 2026 e il 2031, si prevede che i canali on-trade cresceranno del 4.85%, superando il tasso di crescita del 3.45% dell'off-trade. Questa crescita è trainata da ristoranti, hotel e servizi di catering che si stanno riprendendo dai cali legati alla pandemia e che si stanno concentrando sul pane di qualità per arricchire la loro offerta nei menu. Nel 2025, i canali off-trade, inclusi supermercati, ipermercati, minimarket e vendita al dettaglio online, hanno rappresentato il 64.11% delle vendite totali. Questi canali beneficiano di acquisti frequenti e d'impulso. Tuttavia, la ripresa dell'on-trade è sostenuta principalmente dai ristoranti fast-food che integrano il pane artigianale nei pasti convenienti. I ristoranti a servizio completo stanno migliorando la loro offerta di pane, sostituendo i panini standard con pane a lievitazione naturale e focaccia fatti in casa. Questa strategia non solo differenzia i loro menu, ma aumenta anche il valore percepito dei pasti. Inoltre, i buffet per la colazione degli hotel, un segmento chiave del settore on-trade, stanno ampliando le loro opzioni di pane per includere varietà senza glutine, multicereali ed etniche, soddisfacendo gli ospiti internazionali e le loro preferenze alimentari.
La roccaforte dell'off-trade è mantenuta da supermercati e ipermercati, che generano vendite significative di pane attraverso programmi di private label che offrono prezzi competitivi pur mantenendo una qualità accettabile. Anche i minimarket e i supermercati svolgono un ruolo cruciale, soddisfacendo le esigenze di spesa aggiuntiva, supportate da orari prolungati e dalla vicinanza alle aree residenziali. La vendita al dettaglio online è il segmento in più rapida crescita, con piattaforme di e-commerce che gestiscono efficacemente la logistica della catena del freddo per consegnare impasti surgelati e pagnotte a temperatura ambiente. La crescente penetrazione di Internet incrementa ulteriormente le vendite di pane online. Ad esempio, nel 2024, 5.5 miliardi di persone, pari al 68% della popolazione mondiale, erano utenti di Internet, in aumento rispetto al 65% dell'anno precedente, secondo l'Unione Internazionale delle Telecomunicazioni.[3]Fonte: Unione Internazionale delle Telecomunicazioni, "Fatti e cifre 2024 - Uso di Internet", itu.intI rivenditori specializzati, come i negozi di alimenti naturali e i negozi di alimentari etnici, soddisfano una domanda di nicchia di pane biologico, senza glutine e con specificità culturali, spesso sottorappresentata nei canali tradizionali. La crescita più rapida del mercato della ristorazione riflette i cambiamenti nel settore della ristorazione. La carenza di manodopera sta spingendo gli operatori ad adottare pane preaffettato e porzionato per ridurre i tempi di preparazione, mentre le tendenze alla premiumizzazione favoriscono i fornitori che offrono opzioni di personalizzazione e co-branding. Queste tendenze suggeriscono che i produttori dovrebbero attuare una duplice strategia: produrre prodotti in grandi volumi e convenienti per il mercato della ristorazione e sviluppare offerte differenziate e orientate al servizio per il mercato della ristorazione, al fine di raggiungere una copertura di mercato completa.
Analisi geografica
Mercato del pane europeo
Nel 2025, l'Europa rappresentava il 29.55% del fatturato globale del pane, con Germania, Francia e Regno Unito in testa. In queste nazioni, il pane non è solo un alimento; è un elemento culturale fondamentale, con un consumo pro capite che supera i 50 chilogrammi all'anno. Mentre la Germania propende per varietà dense e integrali, la Francia apprezza le sue baguette di origine protetta. Questo crea una domanda stabile, ma entrambi i mercati devono affrontare delle sfide: la stagnazione demografica e un cambiamento nelle preferenze alimentari limitano la crescita dei volumi. Nel frattempo, Italia e Spagna stanno superando le loro controparti settentrionali, alimentate da un'impennata della domanda di servizi di ristorazione dovuta al turismo e da un aumento del consumo di pane per la colazione, dovuto a una dieta mediterranea che abbraccia più prodotti da forno. In Russia, dove un tempo regnavano sovrani i pani di segale sovvenzionati dallo Stato, si sta verificando un notevole spostamento verso il pane di grano confezionato. Questo cambiamento è favorito dall'urbanizzazione e dall'invasione dei formati di vendita al dettaglio occidentali. Tuttavia, le sanzioni geopolitiche hanno ostacolato le importazioni di ingredienti e soffocato l'innovazione. Guardando al futuro, nonostante la stabilizzazione dei volumi, la traiettoria della regione lascia intravedere un aumento di valore trainato dalla premiumizzazione e dal posizionamento del biologico.
Mercato del pane APAC
L'Asia-Pacifico è destinata a superare tutte le regioni, con un tasso di crescita previsto del 5.25% dal 2026 al 2031. Con l'aumento dei redditi in Cina, India e Sud-est asiatico, si assiste a un netto passaggio da diete a base di riso a un'ampia diffusione del pane confezionato. In India, l'espansione di Britannia Industries, unita ai programmi governativi di approvvigionamento di grano che stabilizzano i prezzi della farina, ha stimolato un'impennata del consumo di pane confezionato. Il Sud-est asiatico, in particolare Thailandia, Indonesia e Vietnam, vanta un immenso potenziale di crescita. Tuttavia, le carenze della catena del freddo ostacolano la distribuzione di impasti surgelati, costringendo i produttori a investire massicciamente in alternative a temperatura ambiente. I modelli di crescita nella regione sono disomogenei: mentre i centri urbani costieri adottano rapidamente il pane confezionato, le zone rurali rimangono fedeli al riso e alle tradizionali focacce. Ciò crea un mercato diviso, che richiede strategie di distribuzione e di prodotto personalizzate.
Il mercato del pane delle Americhe e del Medio Oriente e Africa
Il Nord America sta assistendo a un calo del consumo pro capite. Questa flessione è in gran parte attribuibile alla crescente popolarità delle diete a basso contenuto di carboidrati e senza glutine, che stanno rimodellando le abitudini tradizionali di consumo del pane. Il mercato del pane negli Stati Uniti si sta consolidando sempre di più. Grandi aziende come Flowers Foods, Grupo Bimbo e Associated British Foods detengono ora una quota significativa delle vendite di pane confezionato, lasciando scarse opportunità ai nuovi arrivati. In Canada, il consumo di pane è in modesto aumento, sostenuto dalla crescente popolazione immigrata e da una maggiore domanda di pani etnici come naan e pita. Il Messico si distingue come un mercato in forte espansione all'interno del Nord America, con un consumo di tortilla in aumento dell'8% annuo. Questa crescita è trainata dall'espansione dei ristoranti fast food e dalla crescente popolarità dei kit sostitutivi dei pasti a domicilio. In Sud America, Brasile e Argentina guidano il mercato del pane, con offerte come baguette in stile francese e pagnotte di ispirazione italiana che riecheggiano le loro storie culinarie coloniali. Il Medio Oriente e l'Africa presentano un mosaico di opportunità. Negli Emirati Arabi Uniti e in Arabia Saudita, le importazioni di grano e i sussidi al prezzo del pane mirano a mantenere il prezzo accessibile. Al contrario, l'Africa subsahariana si trova ad affrontare alcune sfide: il basso potere d'acquisto e la mancanza di infrastrutture per la catena del freddo ostacolano la penetrazione degli impasti surgelati nel mercato del pane.
Panorama normativo
La regolamentazione del pane si sta inasprendo per quanto riguarda le dichiarazioni nutrizionali, l'arricchimento, gli additivi e i controlli di sicurezza, con diverse misure previste tra il 2024 e il 2026 che spingono alla riformulazione dei prodotti e all'aggiornamento della documentazione. Negli Stati Uniti, la FDA ha aggiornato l'indicazione nutrizionale "salutare" nel dicembre 2024, accelerando le modifiche al contenuto di sodio, zucchero e cereali integrali nel pane confezionato. La FDA ha inoltre avviato un programma di rivalutazione della sicurezza post-commercializzazione per le sostanze chimiche alimentari nel maggio 2026, a partire dal butilidrossitoluene (BHT) e dall'azodicarbonammide (ADA), entrambi rilevanti per le formulazioni da forno e gli additivi tecnologici.
In altri importanti mercati, governi e organismi di normazione stanno aggiungendo nuovi punti di controllo per la conformità dei panifici industriali e al dettaglio. Il regolamento britannico Bread and Flour (Amendment) (England) Regulations 2024 stabilisce i requisiti di fortificazione con acido folico per la farina di frumento non integrale, con disposizioni in vigore dal 13 dicembre 2026. Nell'Unione Europea, gli aggiornamenti del 2026 riguardano gli ingredienti per la panificazione, tra cui il regolamento (UE) 2026/196 della Commissione (in vigore dal 28 gennaio 2026) su alcune specifiche degli additivi e il regolamento di esecuzione (UE) 2026/386 (in vigore dal 15 marzo 2026) che autorizza l'uso di farina di colza sgrassata nei prodotti da forno. La Cina ha notificato all'OMC una bozza di norma nazionale sulla sicurezza alimentare per torte e pane nel luglio 2024, con limiti proposti per pericoli quali micotossine e batteri patogeni. La Russia ha inoltre introdotto, a partire dal 1° aprile 2026 nella regione di Mosca, uno standard GOST aggiornato per il pane bianco a base di farina di frumento, modernizzando i requisiti rispetto allo standard del 1986.
Panorama competitivo
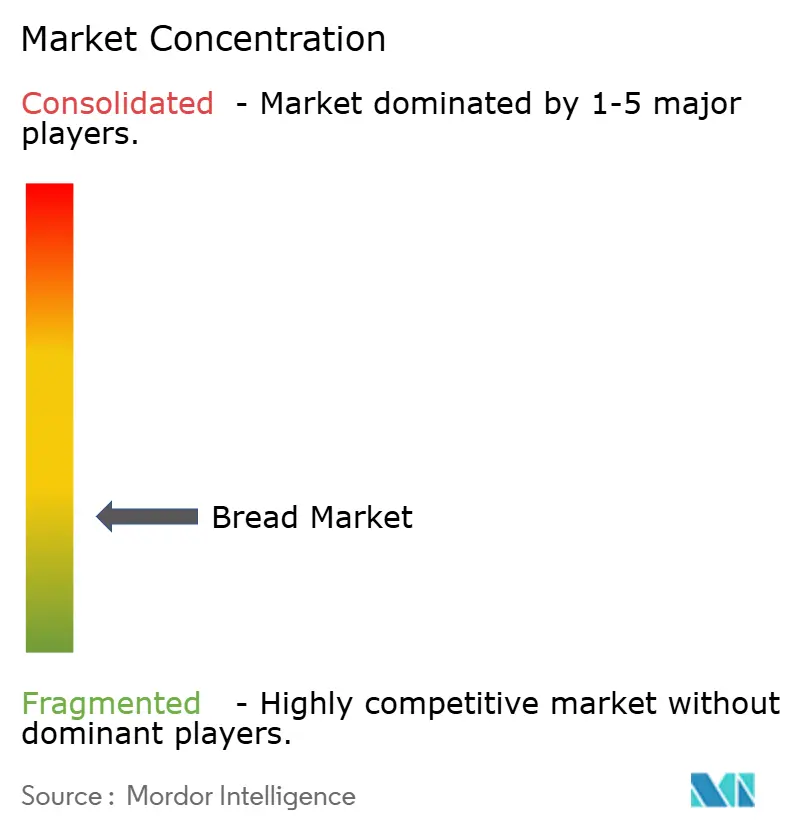
Il mercato del pane è altamente frammentato, con multinazionali, leader regionali e specialisti locali che competono attivamente su diverse fasce di prezzo e categorie di prodotto. Grupo Bimbo SAB de CV, Flowers Foods, Inc. e Associated British Foods Plc dominano il mercato sfruttando le loro ampie reti di distribuzione e i loro diversificati portafogli di marchi. Tuttavia, gli specialisti più piccoli, concentrati su offerte premium, stanno sfidando questi leader offrendo opzioni di pane uniche e di alta qualità che soddisfano le preferenze di consumatori di nicchia.
Per mitigare la volatilità del prezzo del grano, gli operatori del settore stanno adottando strategie di integrazione verticale. Ad esempio, Associated British Foods ha acquisito Hovis Group nell'agosto 2025, ottenendo impianti di macinazione che garantiscono la sicurezza dei costi della farina e consentono miscele proprietarie. L'adozione della tecnologia è un fattore chiave di differenziazione competitiva, con aziende leader che implementano sistemi di sfarinamento robotizzati, visione della qualità basata sull'intelligenza artificiale e sistemi di miscelazione continua per ridurre i costi di manodopera dal 30% al 40%, migliorando al contempo la consistenza del prodotto. Nei segmenti dei prodotti senza cereali e multicereali, marchi più piccoli come Canyon Bakehouse e Dave's Killer Bread stanno prosperando, ottenendo prezzi premium e vendite elevate nonostante una distribuzione limitata. I nuovi disruptor stanno anche sfruttando modelli di vendita diretta al consumatore, come gli abbonamenti per il pane surgelato e le partnership per i kit pasto, per bypassare i canali di vendita al dettaglio tradizionali e ottenere margini più elevati, sebbene scalare queste attività rimanga una sfida.
Le tendenze strategiche del settore evidenziano una divisione: i produttori di massa privilegiano la leadership di costo attraverso l'automazione e l'ottimizzazione delle linee di prodotto, mentre i marchi premium si concentrano su etichette pulite, certificazioni biologiche e co-branding con gli operatori della ristorazione. L'attività brevettuale si concentra su tecnologie enzimatiche e processi di fermentazione che prolungano naturalmente la durata di conservazione senza conservanti. Ad esempio, un brevetto del 2024 di Lesaffre introduce un ceppo di lievito che produce antimicrobici naturali, riducendo la necessità di additivi come propionato di calcio e sorbati, che i consumatori evitano sempre più. Il panorama competitivo indica che i produttori di medie dimensioni che non dispongono di scala o di una differenziazione adeguata potrebbero subire pressioni sui margini, mentre gli specialisti agili e i giganti verticalmente integrati sono posizionati per acquisire un valore di mercato significativo.
Leader del settore del pane
-
Grupo Bimbo SAB de CV
-
Yamazaki Baking Co., Ltd.
-
Flowers Foods, Inc.
-
Campbell Soup Company
-
Associato British Foods Plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Grupo Bimbo ha lanciato negli Stati Uniti una collezione di snack in co-branding con The Hershey Company, unendo i marchi Marinela e Bimbo per un'offerta confezionata più ampia. La collaborazione sfrutta la consolidata reputazione del settore dolciario per promuovere occasioni di consumo aggiuntive rispetto ai tradizionali panetti e supporta la visibilità del marchio sugli scaffali dei supermercati, caratterizzati da una forte concorrenza.
- Maggio 2026: Grupo Bimbo ha annunciato un investimento di circa 1 miliardo di dollari negli Stati Uniti, da realizzare tra il 2026 e il 2028. Il programma pluriennale è volto a sostenere le priorità di capacità produttiva, produttività e modernizzazione, in grado di rimodellare la struttura dei costi e i livelli di servizio in un mercato chiave per pane e panini confezionati.
- Settembre 2024: Grupo Bimbo si espande in Sud America acquisendo il marchio brasiliano Wickbold. L'operazione ha consolidato la sua presenza nel mercato brasiliano del pane confezionato e ampliato la rete distributiva, favorendo una maggiore diffusione del portafoglio prodotti in tutta la regione.
Ambito e metodologia
Il pane, un prodotto fondamentale nell'industria alimentare, si ottiene cuocendo un impasto composto principalmente da farina e acqua, spesso con aggiunta di lievito o altri agenti lievitanti. È disponibile in varie forme, tra cui pagnotte, panini e focacce, e può essere commercializzato semplice o arricchito con cereali, semi o erbe aromatiche. Il pane rimane una fonte fondamentale di carboidrati e gode di una domanda significativa in diversi mercati di consumo.
Il mercato globale del pane è segmentato per tipologia di prodotto, tipo di ingrediente, natura, durata di conservazione, settore di utilizzo finale, canale di distribuzione, formato di confezionamento e area geografica. In base alla tipologia di prodotto, il mercato è segmentato in pagnotte, baguette, panini, fette per sandwich, ciabatte, pane surgelato e altre tipologie di prodotto. In base alla tipologia di ingrediente, il mercato è segmentato in pane di grano, pane integrale, pane multicereali, pane senza glutine, pane di segale e altri ingredienti. In base alla natura, il mercato è segmentato in pane convenzionale e biologico. In base al settore di utilizzo finale, il mercato è segmentato in vendita al dettaglio e ristorazione e horeca. In base ai canali di distribuzione, il mercato del pane è segmentato in minimarket, rivenditori specializzati, supermercati e ipermercati, vendita online, negozi di varietà e altri canali di distribuzione. In base all'area geografica, il mercato del pane è segmentato in Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. La valutazione del mercato è stata effettuata in termini di valore in dollari statunitensi per tutti i segmenti sopra menzionati.
| Pane lievitato | pagnotte |
| baguettes | |
| Hamburger Buns | |
| Fette Di Panino | |
| Ciabatta | |
| Altri tipi di prodotto | |
| Pane azzimo/piatto | Tortilla |
| Pita | |
| Chapati/Roti/Paratha | |
| Altro |
| Pane Di Grano |
| Pane di segale |
| Pane Multicereali |
| Altri ingredienti |
| Pane Convenzionale |
| Pane senza glutine |
| Fuori commercio | Convenienza / negozi di alimentari |
| Rivenditori specializzati | |
| Supermercati / Ipermercati | |
| Vendita al dettaglio online | |
| Altri canali | |
| In commercio |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Svezia | |
| Belgio | |
| Polonia | |
| Olanda | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Tailandia | |
| Singapore | |
| Indonesia | |
| Corea del Sud | |
| Australia | |
| Nuova Zelanda | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Sud Africa | |
| Arabia Saudita | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Pane lievitato | pagnotte |
| baguettes | ||
| Hamburger Buns | ||
| Fette Di Panino | ||
| Ciabatta | ||
| Altri tipi di prodotto | ||
| Pane azzimo/piatto | Tortilla | |
| Pita | ||
| Chapati/Roti/Paratha | ||
| Altro | ||
| Per tipo di ingrediente | Pane Di Grano | |
| Pane di segale | ||
| Pane Multicereali | ||
| Altri ingredienti | ||
| Dalla natura | Pane Convenzionale | |
| Pane senza glutine | ||
| Per canale di distribuzione | Fuori commercio | Convenienza / negozi di alimentari |
| Rivenditori specializzati | ||
| Supermercati / Ipermercati | ||
| Vendita al dettaglio online | ||
| Altri canali | ||
| In commercio | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Svezia | ||
| Belgio | ||
| Polonia | ||
| Olanda | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Tailandia | ||
| Singapore | ||
| Indonesia | ||
| Corea del Sud | ||
| Australia | ||
| Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Sud Africa | ||
| Arabia Saudita | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato del pane e qual è la sua dimensione prevista entro il 2031?
Nel 2026 il mercato del pane valeva 255.31 miliardi di dollari e si prevede che raggiungerà i 306.22 miliardi di dollari entro il 2031.
Quanto velocemente sta crescendo il mercato del pane?
Si sta espandendo a un CAGR del 3.70% nel periodo di previsione 2026-2031.
Quale segmento di prodotto sta crescendo più rapidamente?
Si prevede che i pani azzimi e quelli piatti registreranno la crescita più elevata, con un CAGR del 3.92% entro il 2031.
Perché il pane multicereali sta diventando sempre più popolare?
I consumatori ricercano una maggiore densità di fibre e micronutrienti, spingendo le varianti multicereali a un CAGR del 4.11%.


