

Dimensioni e quota di mercato dell'uva da tavola in Brasile
Analisi di mercato dell'uva da tavola brasiliana a cura di Mordor Intelligence
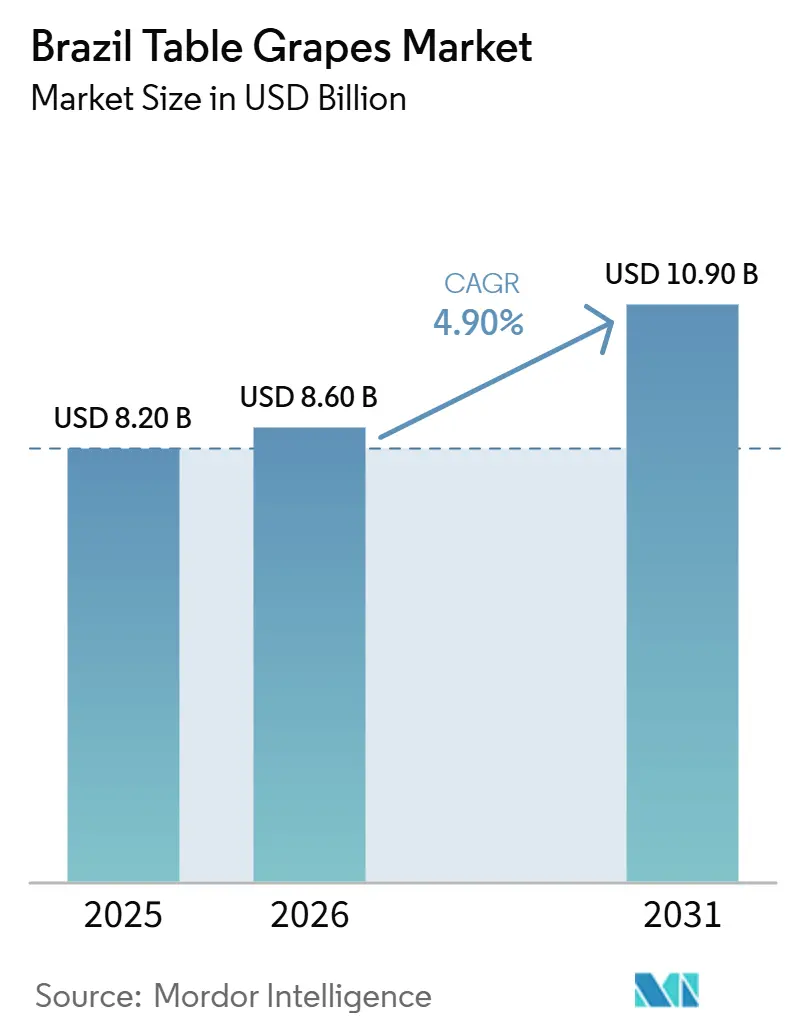
Si prevede che il mercato brasiliano dell'uva da tavola crescerà da 8.20 miliardi di dollari nel 2025 a 8.60 miliardi di dollari nel 2026, per poi raggiungere i 10.90 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.90% nel periodo di previsione 2026-2031. La crescita è sostenuta da una maggiore domanda dei consumatori di frutta fresca e pratica e dal miglioramento delle condizioni di esportazione a seguito dell'accesso del Brasile all'Unione Europea (UE) senza dazi doganali, avvenuto nel febbraio 2026.[1]Fonte: Dipartimento dell'Agricoltura degli Stati Uniti, Servizio Agricolo Estero, "Accordo commerciale UE-Mercosur - La prospettiva brasiliana e gli impatti sull'agricoltura", apps.fas.usda.govIl mercato beneficia anche del sistema di produzione irrigua della Valle di São Francisco, che consente molteplici cicli di raccolta all'anno e offre ai fornitori brasiliani un vantaggio in termini di tempistica nel commercio di esportazione. Il comportamento competitivo tra i principali coltivatori, esportatori e detentori di licenze per le varietà rimane disciplinato, con un'attenzione particolare a prezzi, qualità, certificazioni e controllo dei canali di distribuzione, piuttosto che all'espansione dei volumi. Il mercato sta inoltre assistendo a nuove opportunità nei canali di vendita al dettaglio premium nazionali e nei negozi di alimentari online, dove le varietà senza semi, la tracciabilità e la qualità del packaging sono fattori chiave per gli acquisti. Allo stesso tempo, la variabilità meteorologica, la carenza di manodopera, la pressione sui trasporti e la riduzione delle finestre di esportazione continuano a influenzare le decisioni operative in tutto il mercato, rendendo la domanda interna premium un importante cuscinetto quando le condizioni di esportazione si indeboliscono.
Punti chiave del rapporto
- Dal punto di vista geografico, lo stato di Pernambuco ha guidato la produzione con 755.2 tonnellate nel 2025, rafforzando la posizione della valle del São Francisco come principale fonte di approvvigionamento per l'esportazione del Brasile.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dell'uva da tavola in Brasile
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente consapevolezza della salute e consumo di snack | + 0.7% | In tutto il Brasile, i più forti nelle aree metropolitane di San Paolo, Rio de Janeiro e Belo Horizonte | A breve termine (≤ 2 anni) |
| Ampliamento delle varietà premium senza semi e proprietarie | + 1.2% | Valle di São Francisco a Pernambuco e Bahia e Serra Gaúcha nel Rio Grande do Sul | Medio termine (2-4 anni) |
| Penetrazione del commercio elettronico e della vendita al dettaglio moderna | + 0.6% | Brasile urbano, in particolare San Paolo, Rio de Janeiro, Brasilia e Recife | Medio termine (2-4 anni) |
| Produzione continua durante tutto l'anno da zone di esportazione irrigue. | + 0.9% | Pernambuco e Bahia nella Valle di São Francisco | A breve termine (≤ 2 anni) |
| Accesso senza dazi all'Unione Europea per l'uva da tavola brasiliana. | + 1.1% | Valle di São Francisco e altre zone di coltivazione orientate all'esportazione | A breve termine (≤ 2 anni) |
| Adozione di sistemi di tracciabilità e controllo qualità a livello aziendale | + 0.5% | Aziende agricole orientate all'esportazione nella Valle di São Francisco e nella Serra Gaúcha | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente consapevolezza della salute e tendenza agli snack
I consumatori brasiliani considerano sempre più la frutta fresca come uno spuntino pratico, il che sostiene la domanda di uva da tavola grazie alla sua praticità, dolcezza e alla minima preparazione richiesta. Secondo i dati del Servizio Agricolo Estero del Dipartimento dell'Agricoltura degli Stati Uniti (USDA FAS), il consumo pro capite di uva ha raggiunto i 7.71 libbre nel 2025, a testimonianza della crescente accettazione dell'uva da tavola negli acquisti alimentari quotidiani a livello nazionale.[2]Fonte: Dipartimento dell'Agricoltura degli Stati Uniti, Servizio Agricolo Estero, "Panoramica del mercato dell'uva e del vino brasiliano", apps.fas.usda.govQuesto cambiamento è significativo poiché i rivenditori nazionali di fascia alta ora competono più direttamente con gli acquirenti esteri per la frutta di qualità superiore proveniente dalla valle di São Francisco. La rete di vendita al dettaglio brasiliana garantisce un ampio assorbimento di volumi, con 30 milioni di consumatori che visitano quotidianamente i punti vendita di prodotti alimentari nel 2025.[3]Fonte: Dipartimento dell'Agricoltura degli Stati Uniti, Servizio Agricolo Estero, "Rapporto annuale sui prodotti alimentari al dettaglio", apps.fas.usda.govQuesta domanda interna offre al mercato brasiliano dell'uva da tavola uno sbocco di vendita più stabile quando le condizioni di esportazione sono meno favorevoli.
Ampliamento delle varietà premium senza semi e delle varietà proprietarie
La strategia varietale è diventata un fattore di differenziazione competitiva sempre più importante nel mercato brasiliano dell'uva da tavola, poiché la genetica di alta qualità supporta la differenziazione del prodotto, una maggiore valorizzazione e un posizionamento più forte per l'esportazione. Nel febbraio 2026, Embrapa Uva e Vinho ha lanciato BRS Pérola, una cultivar bianca senza semi sviluppata per il Brasile meridionale con un potenziale produttivo fino a 30 tonnellate per ettaro in coltivazione protetta. L'introduzione di nuove cultivar, insieme alla crescente adozione di vitigni su licenza da parte dei produttori commerciali, sta ampliando la gamma di offerte premium disponibili sia per il mercato interno che per quello estero. Di conseguenza, la genetica e l'innovazione varietale stanno diventando sempre più importanti nel definire il posizionamento del prodotto, la competitività delle esportazioni e l'accesso ai programmi di vendita al dettaglio di alta gamma.
Penetrazione dell'e-commerce e della vendita al dettaglio moderna
La digitalizzazione della spesa alimentare sta creando un canale di vendita in rapida crescita per il mercato brasiliano dell'uva da tavola, in particolare per la frutta di alta qualità destinata alle famiglie urbane. La continua espansione dell'e-commerce e la crescente diffusione della spesa alimentare online stanno migliorando l'accesso dei consumatori a prodotti freschi di alta qualità, sostenendo la domanda di uva da tavola attraverso i canali di vendita al dettaglio digitali. L'uva da tavola senza semi si presta particolarmente bene agli ordini diretti, al packaging di alta qualità e alla consegna personalizzata. Di conseguenza, il mercato brasiliano dell'uva da tavola sta acquisendo un canale in cui è possibile ottenere margini di profitto più elevati al di fuori delle tradizionali negoziazioni sui prezzi all'ingrosso.
Produzione durante tutto l'anno dalle zone di esportazione irrigue
La valle di São Francisco offre al mercato brasiliano dell'uva da tavola un vantaggio strutturale in termini di approvvigionamento, poiché l'irrigazione e la gestione della produzione consentono ai coltivatori di programmare le vendemmie durante tutto l'anno. I produttori della regione possono in genere ottenere circa due raccolti all'anno, garantendo l'approvvigionamento anche nei periodi in cui molte altre regioni concorrenti sono tra una vendemmia e l'altra. Secondo il Servizio Agricolo Estero del Dipartimento dell'Agricoltura degli Stati Uniti, la superficie totale coltivata a uva in Brasile ha raggiunto circa 85,000 ettari nel 2025 e si prevede che aumenterà a 86,711 ettari nel 2026. Queste cifre comprendono l'intero settore vitivinicolo brasiliano, incluse l'uva da tavola, da vino e da trasformazione, e indicano continui investimenti in tutto il mercato. Anche le infrastrutture post-raccolta stanno migliorando a livello cooperativo. Coopexvale ha registrato un fatturato di 272 milioni di BRL (48.2 milioni di dollari) nel 2025, con vendite superiori a 21,300 tonnellate. Le sue infrastrutture includevano sei tunnel del freddo, nove celle frigorifere e un impianto a energia solare. Tali investimenti favoriscono programmi di raffreddamento, confezionamento, stoccaggio e commercializzazione più affidabili, sebbene la variabilità meteorologica continui a influenzare i tempi di raccolta e la qualità della frutta.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Instabilità meteorologica nelle principali zone di produzione | -0.6% | Pernambuco e Bahia nella Valle di São Francisco e Rio Grande do Sul nella Serra Gaúcha | A breve termine (≤ 2 anni) |
| Carenza di manodopera durante i periodi di picco della raccolta e del confezionamento. | -0.5% | Valle di São Francisco nel Pernambuco e Bahia, con ricadute nel Paraná | Medio termine (2-4 anni) |
| Elevata dipendenza dalle finestre di esportazione e dalle condizioni di trasporto merci. | -0.6% | Zone orientate all'esportazione in Pernambuco e Bahia e corridoi logistici verso i porti | A breve termine (≤ 2 anni) |
| Pressione dovuta a parassiti, malattie e perdite post-raccolta | -0.4% | San Paolo, Rio Grande do Sul, Paraná e Pernambuco | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Carenza di manodopera durante i picchi di raccolta e confezionamento
La carenza di manodopera continua a esercitare pressione sul mercato brasiliano dell'uva da tavola, poiché la potatura, il diradamento, la raccolta e il confezionamento dipendono ancora fortemente da lavoro manuale specializzato. I produttori di Pernambuco e Bahia hanno segnalato una persistente carenza di personale durante i periodi chiave della stagione nel 2025. Le aziende agricole orientate all'esportazione sono maggiormente esposte, poiché le aziende certificate non possono facilmente fare affidamento su pratiche lavorative informali, ancora utilizzate dai piccoli produttori locali. L'impatto è di natura commerciale piuttosto che amministrativa, poiché anche brevi ritardi possono ridurre le dimensioni degli acini, il contenuto zuccherino e la classificazione per l'esportazione. Ciò rende il mercato brasiliano dell'uva da tavola più vulnerabile all'inflazione dei costi del lavoro rispetto alle colture con maggiori possibilità di meccanizzazione.
Pressione dovuta a parassiti, malattie e perdite post-raccolta
La pressione delle malattie continua a limitare i margini nel mercato brasiliano dell'uva da tavola, poiché le perdite dei vigneti e i problemi post-raccolta incidono sia sulle vendite interne che sull'idoneità all'esportazione. Nel 2025, un'azione congiunta di Embrapa e delle autorità locali ha ridotto del 95% l'infestazione da marciume apicale nel Circuito das Frutas di San Paolo, dopo i gravi danni subiti nel 2024. La peronospora rimane un problema persistente in Paraná e Rio Grande do Sul, soprattutto in condizioni meteorologiche favorevoli alla diffusione del patogeno. Le minacce fungine come il marciume apicale, la peronospora e il marciume da Botrite richiedono pratiche viticole preventive, programmi di trattamento fungicida, una raccolta accurata, un rapido raffreddamento e uno stoccaggio controllato lungo tutta la filiera. La muffa grigia durante lo stoccaggio e il trasporto aumenta i costi, poiché le misure di protezione devono essere integrate nella gestione commerciale. Di conseguenza, il controllo fitosanitario nel mercato brasiliano dell'uva da tavola richiede una gestione durante tutto l'anno, piuttosto che interventi stagionali.
Analisi geografica
La produzione di uva da tavola in Brasile riveste un ruolo strategico nell'industria frutticola del paese, sia dal punto di vista economico che sociale. Nel 2025, lo stato di Pernambuco ha guidato la produzione con 755.2 tonnellate (il 41.5% del totale), rafforzando la posizione della Valle del São Francisco come principale fonte di approvvigionamento per l'esportazione del Brasile. Il Rio Grande do Sul segue con 686.6 tonnellate (quasi il 38%), con una forte presenza sia nel mercato dell'uva trasformata che in quello del fresco. Il sistema di irrigazione della Valle del São Francisco consente ai produttori di programmare le raccolte con maggiore flessibilità rispetto a molte altre regioni concorrenti, permettendo alla zona di sostenere i programmi di approvvigionamento in un arco di tempo più ampio rispetto alla maggior parte delle zone stagionali. Questo è uno dei motivi principali per cui la regione rimane centrale nel mercato brasiliano dell'uva da tavola.
La regione di Bahia opera a fianco di Pernambuco all'interno della stessa struttura valliva, rafforzando il suo ruolo di una delle principali piattaforme di esportazione per l'uva da tavola. Il perimetro irriguo condiviso offre ai coltivatori di entrambi gli stati un quadro produttivo stabile e garantisce la continuità commerciale su più cicli colturali. Nel 2026, i ritardi nelle precipitazioni e la riduzione della superficie potata stanno influenzando le condizioni di approvvigionamento a breve termine, dimostrando che l'irrigazione riduce, ma non elimina, il rischio di produzione. I produttori stanno reagendo con strutture di protezione più efficaci e una pianificazione operativa più rigorosa per mantenere la qualità della frutta. L'eliminazione dei dazi doganali nell'Unione Europea (UE) è particolarmente significativa per questo corridoio, in quanto migliora la competitività dei prezzi per la regione, che già gestisce la maggior parte dell'uva da tavola destinata all'esportazione nel mercato brasiliano.
Il Rio Grande do Sul riveste un ruolo diverso nel mercato brasiliano dell'uva da tavola, poiché gran parte della sua economia vitivinicola è legata alla produzione di vino, spumante e succhi di frutta, piuttosto che a programmi di esportazione di frutta fresca. Ciononostante, lo stato rimane importante per la diversificazione dell'uva da tavola e per lo sviluppo della coltivazione di uve senza semi nel sud del paese. Il lancio della varietà BRS Pérola di Embrapa nel 2026 si è rivolto direttamente a questa regione, creando una nuova opzione genetica per i viticoltori che per lungo tempo si erano affidati a varietà con semi. Il turismo rurale e la vendita diretta offrono inoltre ai produttori di Serra Gaúcha un percorso alternativo per ottenere un valore unitario più elevato senza dipendere completamente dai canali di distribuzione all'ingrosso. La struttura regionale del mercato brasiliano dell'uva da tavola combina quindi un nord-est orientato all'esportazione con una base meridionale più diversificata.
Panorama competitivo
Il mercato brasiliano dell'uva da tavola è caratterizzato da coltivatori, esportatori, cooperative, aziende di selezione varietale e multinazionali del settore ortofrutticolo, ognuno dei quali svolge una funzione specifica lungo la catena del valore. Aziende come Agrivale, Valexport, Special Fruit, Itaueira Agropecuária ed El Ciruelo SL rivestono un ruolo importante nella produzione, nella gestione post-raccolta, nella commercializzazione per l'esportazione e nella distribuzione internazionale. Agrivale ha consolidato la propria posizione grazie a certificazioni riconosciute a livello internazionale, capacità di esportazione e accesso a vitigni brevettati, che le consentono di servire i mercati di esportazione di fascia alta. Valexport opera attraverso una rete coordinata di coltivatori che supporta l'aggregazione, la gestione della qualità e la logistica per l'esportazione, facilitando l'accesso al mercato per i produttori della Valle del São Francisco.
Un chiaro schema strategico nel mercato brasiliano dell'uva da tavola è la crescente adozione di varietà di uva su licenza sviluppate da aziende di selezione genetica globali. Sun World International ha ampliato la sua rete di licenze in Brasile, collaborando con i principali produttori e cooperative della valle di São Francisco per commercializzare varietà proprietarie. Queste cultivar su licenza contribuiscono a migliorare la qualità del frutto, a prolungarne la conservabilità e a offrire prodotti differenziati, consentendo al contempo ai coltivatori di partecipare a programmi di vendita al dettaglio con marchi noti sui mercati internazionali. Anche produttori come Agrivale hanno adottato strategie commerciali incentrate sul mantenimento della disciplina dei prezzi e sull'ottimizzazione dei profitti di mercato, piuttosto che sulla massimizzazione dei volumi di esportazione nei periodi di minore domanda.
La distribuzione e l'accesso al mercato sono supportati da multinazionali del settore ortofrutticolo e da consolidati canali di esportazione. Aziende globali come Dole plc rafforzano le reti di approvvigionamento, i rapporti con i rivenditori e la continuità della fornitura grazie alle loro capacità di approvvigionamento e distribuzione a livello internazionale. Allo stesso tempo, gli esportatori regionali, le cooperative di produttori e i coltivatori indipendenti continuano a svolgere un ruolo significativo nell'approvvigionamento dei mercati esteri, sfruttando certificazioni, infrastrutture della catena del freddo, capacità logistiche e rapporti di lunga data con acquirenti internazionali. Di conseguenza, il posizionamento competitivo nel mercato brasiliano dell'uva da tavola è determinato principalmente dalla qualità della produzione, dall'accesso a varietà proprietarie, dalle infrastrutture di esportazione, dagli standard di certificazione e dai rapporti con i clienti lungo le catene del valore nazionali e internazionali.
Recenti sviluppi del settore
- Maggio 2026: L'accordo commerciale provvisorio tra l'Unione Europea e il Mercosur è entrato in vigore il 1° maggio 2026, estendendo immediatamente il trattamento tariffario preferenziale all'uva da tavola brasiliana senza periodo di transizione. L'associazione di categoria brasiliana Abrafrutas (Associazione brasiliana dei produttori ed esportatori di frutta e derivati) ha confermato che l'uva è tra i primi prodotti ortofrutticoli freschi del Mercosur a beneficiare di una riduzione tariffaria immediata ai sensi dell'accordo.
- Maggio 2026: Agrícola Famosa ha avviato un progetto di espansione da circa 100 milioni di R&S (18 milioni di dollari USA) nella produzione di uva da tavola a Chapada do Apodi, Ceará, Brasile, con l'obiettivo di raggiungere fino a 600 ettari di superficie coltivata entro la seconda metà del 2026. L'iniziativa mira a trasformare Vale do Jaguaribe in un nuovo polo di esportazione di uva brasiliana, con l'obiettivo di rifornire direttamente il mercato europeo a partire dal 2026, diversificando la geografia produttiva al di là della consolidata Valle del São Francisco.
- Febbraio 2026: Dopo oltre 18 anni di ricerca, Embrapa, l'ente nazionale brasiliano per la ricerca agricola, ha introdotto BRS (Brazilian Agricultural Research Corporation Cultivar) Pérola, una nuova varietà di uva da tavola bianca senza semi, progettata per le regioni meridionali del Brasile. La varietà ha un potenziale produttivo stimato fino a 30 tonnellate per ettaro in coltivazione protetta da plastica e si propone come sostituta della tradizionale varietà Italia, che presenta semi.
Ambito del rapporto sul mercato dell'uva da tavola brasiliana
L'uva da tavola è una varietà di uva coltivata principalmente per il consumo fresco, piuttosto che per la produzione di vino, succo o uva passa. È tipicamente caratterizzata da acini grandi e sodi, buccia sottile e un sapore dolce, spesso senza semi, e viene commercializzata per la sua freschezza, l'aspetto e le qualità organolettiche.
Il rapporto sul mercato dell'uva da tavola in Brasile include un'analisi della produzione (volume, superficie coltivata e resa), un'analisi dei consumi (valore e volume), un'analisi delle importazioni (valore e volume), un'analisi delle esportazioni (valore e volume), un'analisi e previsione dell'andamento dei prezzi all'ingrosso, il quadro normativo, la logistica e le infrastrutture, nonché un'analisi della stagionalità. Le previsioni di mercato sono fornite in termini di valore (USD) e volume (tonnellate metriche).
| Volume di produzione | Area raccolta e resa | |
| Analisi dei consumi, valore e volume | ||
| Analisi degli scambi, valore e volume | Analisi del mercato di importazione | Valore e volume delle importazioni |
| Mercati di fornitura chiave | ||
| Analisi del mercato delle esportazioni | Valore e volume delle esportazioni | |
| Mercati delle destinazioni chiave | ||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||
| Quadro normativo | ||
| Logistica e Infrastrutture | ||
| Analisi della stagionalità | ||
| Analisi della produzione | Volume di produzione | Area raccolta e resa | |
| Analisi dei consumi, valore e volume | |||
| Analisi degli scambi, valore e volume | Analisi del mercato di importazione | Valore e volume delle importazioni | |
| Mercati di fornitura chiave | |||
| Analisi del mercato delle esportazioni | Valore e volume delle esportazioni | ||
| Mercati delle destinazioni chiave | |||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |||
| Quadro normativo | |||
| Logistica e Infrastrutture | |||
| Analisi della stagionalità | |||
Domande chiave a cui si risponde nel rapporto
Quali sono le prospettive attuali per l'uva da tavola brasiliana in termini di valore?
Nel 2026 il mercato brasiliano dell'uva da tavola ha raggiunto un valore di 8.60 miliardi di dollari.
Perché la valle di São Francisco è così importante per l'uva brasiliana?
La regione supporta la produzione irrigua durante tutto l'anno, molteplici cicli di raccolta e la maggior parte dell'offerta destinata all'esportazione, il che la rende la principale base operativa per le spedizioni commerciali.
In che modo la modifica delle tariffe UE ha influito sugli esportatori brasiliani?
A partire da maggio 2026, l'uva da tavola brasiliana è entrata nell'Unione Europea senza la precedente tariffa di importazione dell'11%, migliorando la competitività dei prezzi rispetto ai paesi esportatori già affermati.
Quali sono i principali rischi che interessano i coltivatori e gli esportatori?
La variabilità meteorologica, la carenza di manodopera, la pressione sui costi di trasporto, il controllo di parassiti e malattie e la riduzione delle finestre di esportazione rimangono i principali rischi operativi per la produzione e la distribuzione.


