

Dimensioni e quota del mercato delle attrezzature minerarie in Brasile
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
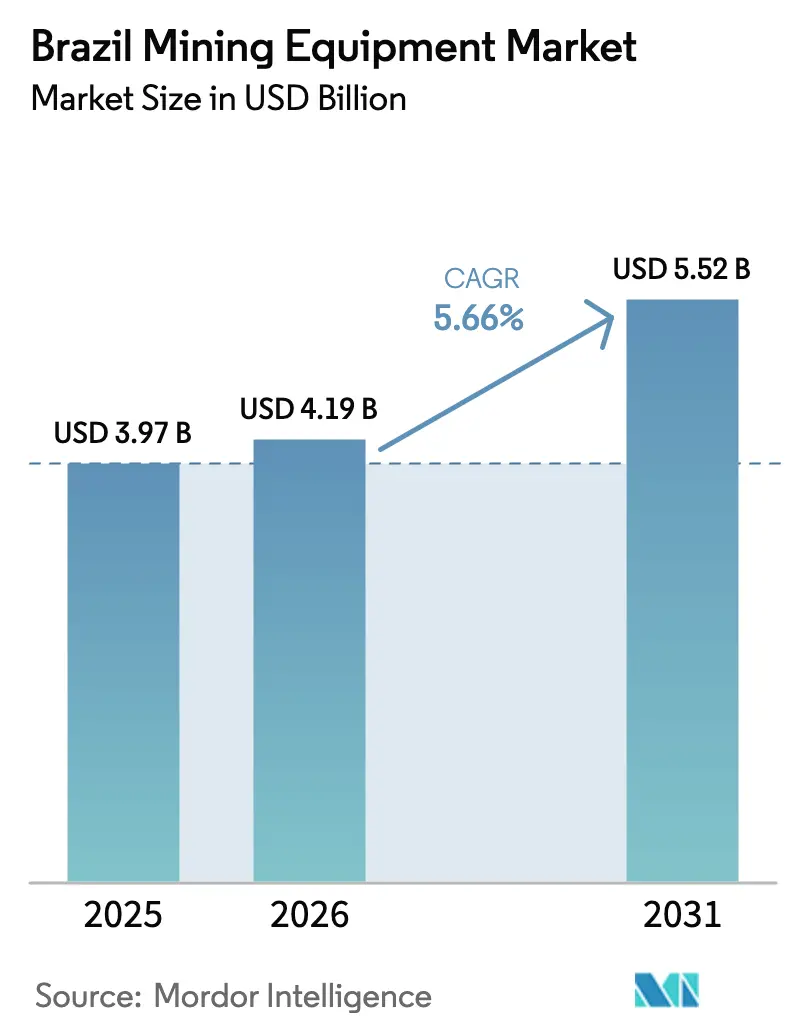
| Dimensione del mercato (2026) | 4.19 miliardo di dollari |
| Dimensione del mercato (2031) | 5.52 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.66% CAGR |
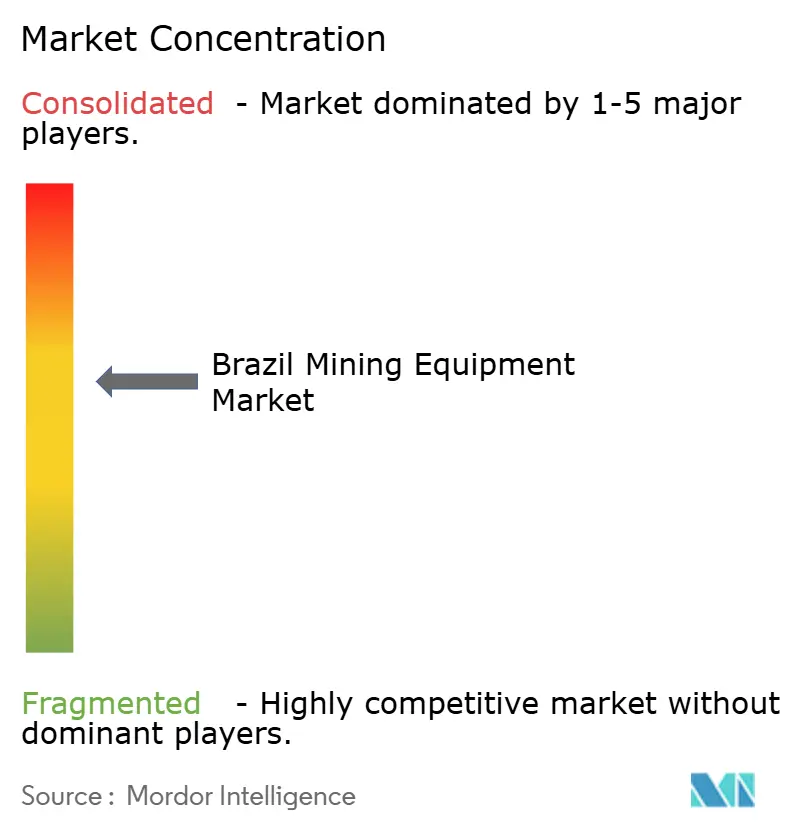
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle attrezzature minerarie in Brasile di Mordor Intelligence
Si prevede che il mercato brasiliano delle attrezzature minerarie crescerà da 3.97 miliardi di dollari nel 2025 a 4.19 miliardi di dollari nel 2026, per poi raggiungere i 5.52 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.66% nel periodo 2026-2031. Questa traiettoria ascendente è trainata dall'investimento di 12 miliardi di dollari di Vale a Carajás, che aumenta la capacità di estrazione del minerale di ferro del 13% e innesca un massiccio approvvigionamento di autocarri, perforatrici e impianti di processo. L'aumento degli investimenti in progetti relativi a terre rare e litio, la concentrazione del 67% delle riserve minerarie brasiliane nel Minas Gerais e le linee di finanziamento governative sostengono la domanda di attrezzature sia per le miniere a cielo aperto che per quelle sotterranee. Il mercato brasiliano delle attrezzature minerarie beneficia della rapida diffusione di macchine elettriche a batteria, pacchetti di autonomia e sistemi di monitoraggio delle condizioni operative, che migliorano la produttività e riducono le emissioni. Le piattaforme diesel dominano le flotte, tuttavia i progetti pilota di elettrificazione su larga scala e la disponibilità di energia rinnovabile stanno ponendo le basi per future sostituzioni. L'intensità competitiva rimane moderata, poiché i produttori OEM globali difendono le proprie basi installate, mentre i fornitori locali e gli specialisti dell'automazione colgono opportunità di nicchia.
Punti chiave del rapporto
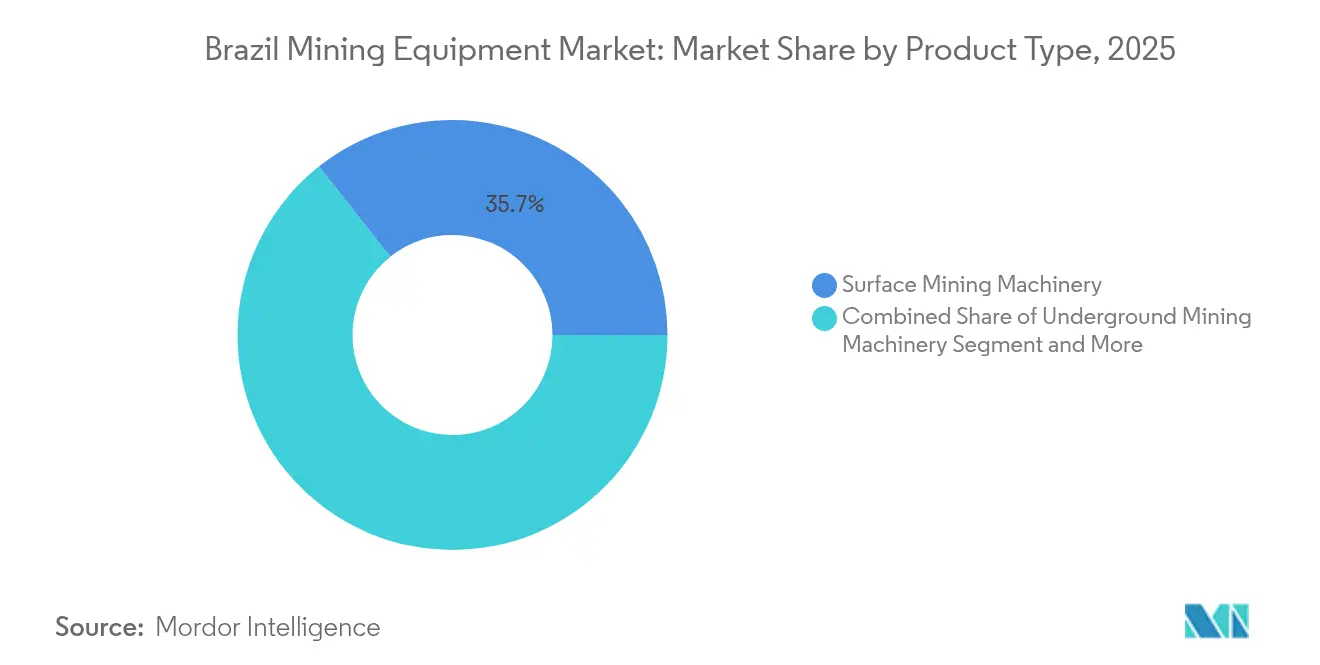
- Per tipologia di prodotto, nel 35.68 i macchinari per l'estrazione mineraria di superficie hanno rappresentato il 2025% della quota di mercato delle attrezzature minerarie in Brasile; si prevede che le attrezzature elettriche a batteria cresceranno a un CAGR del 5.73% fino al 2031.
- Per applicazione, nel 51.25 il segmento dei metalli ha rappresentato una quota del 2025% del mercato brasiliano delle attrezzature minerarie, mentre i progetti relativi al litio e alle terre rare hanno registrato il CAGR più elevato, pari al 5.86% fino al 2031.
- Per funzione, nel 45.52 il settore degli scavi ha conquistato il 2025% della quota di mercato delle attrezzature minerarie in Brasile; si prevede che le attrezzature di lavorazione cresceranno a un CAGR del 5.88% fino al 2031.
- In base al gruppo propulsore, le piattaforme diesel rappresentavano l'83.35% delle dimensioni del mercato brasiliano delle attrezzature minerarie nel 2025, mentre le varianti elettriche a batteria si stanno espandendo a un CAGR del 6.02% nello stesso periodo.
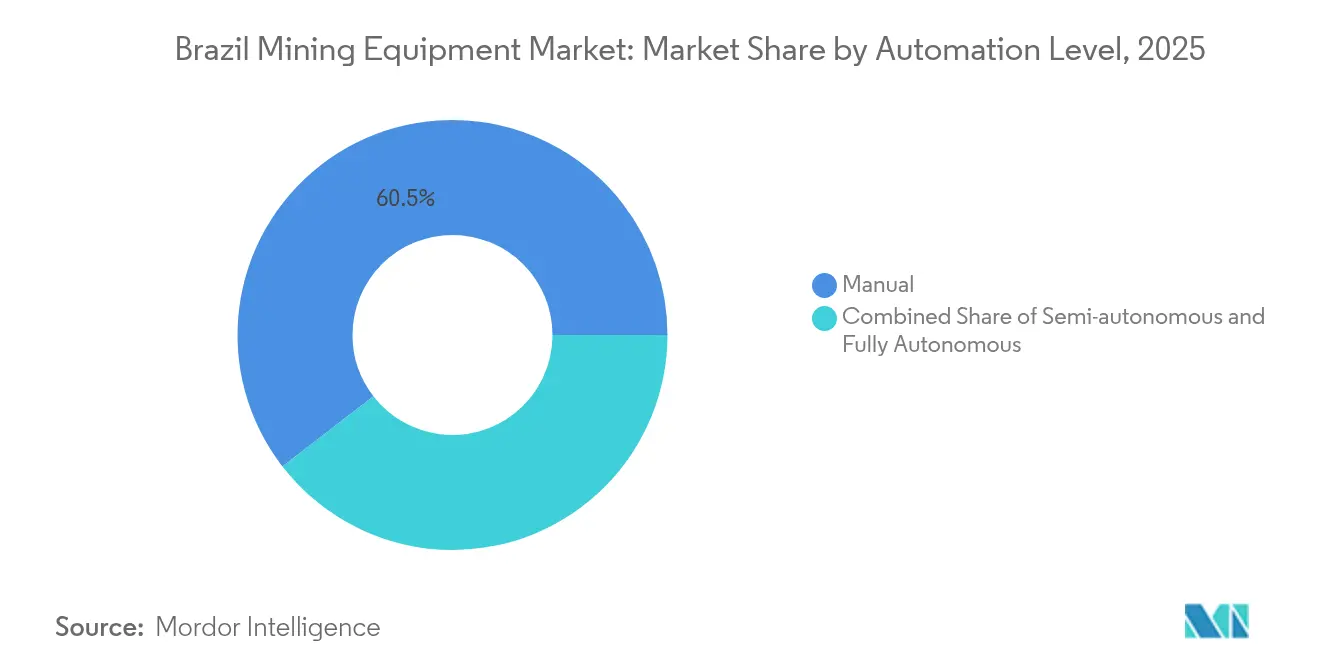
- In termini di livello di automazione, nel 60.48 le operazioni manuali detenevano una quota del 2025% del mercato brasiliano delle attrezzature minerarie, mentre i sistemi completamente autonomi sono in crescita a un CAGR del 5.71% fino al 2031.
- Per quanto riguarda le materie prime utilizzate, nel 37.12 le applicazioni del minerale di ferro hanno rappresentato il 2025% della quota di mercato delle attrezzature minerarie in Brasile; il litio e le terre rare hanno guidato la crescita con un CAGR del 5.77% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle attrezzature minerarie in Brasile
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento degli investimenti in conto capitale per l'espansione del minerale di ferro | + 1.3% | Minas Gerais, Pará, concentrato nelle regioni di Carajás e Quadrilátero Ferrífero | Medio termine (2-4 anni) |
| Adozione di automazione e autonomia | + 1.1% | Nazionale, con guadagni iniziali a Carajás, Brucutu e nelle principali operazioni di Vale | A lungo termine (≥ 4 anni) |
| Pipeline del progetto EV-Critical-Mineral | + 1.0% | Goiás, Minas Gerais, Bahia per lo sviluppo del litio e delle terre rare | Medio termine (2-4 anni) |
| Nuove aste di diritti minerari | + 0.9% | Nazionale, in particolare Bahia, Goiás e province minerarie emergenti | A breve termine (≤ 2 anni) |
| Incentivi alla localizzazione BNDES | + 0.7% | Nazionale, con particolare attenzione ai poli produttivi nazionali a San Paolo, Minas Gerais | Medio termine (2-4 anni) |
| Domanda legata agli ESG | + 0.6% | Nazionale, che colpisce in particolare le operazioni su larga scala con stakeholder internazionali | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento degli investimenti in conto capitale per l'espansione del minerale di ferro
Il programma Novo Carajás di Vale, del valore di 12.3 miliardi di dollari, porterà la produzione di minerale di ferro del Brasile a una crescita esponenziale prevista entro il 2030 e genererà ordini record per pale, camion autonomi e impianti di lavorazione. I requisiti di produttività più elevati favoriscono frantoi di grande capacità, trasportatori terrestri e impilatori che riducono i costi unitari e il consumo di gasolio. L'ondata di acquisti si riflette anche sugli ammodernamenti portuali di Ponta da Madeira e Tubarão, dove vengono modernizzati i caricatori navali e i ribaltatori per vagoni ferroviari. Questi sviluppi rafforzano il mercato brasiliano delle attrezzature minerarie come destinazione stabile per la localizzazione della produzione OEM.
Adozione di automazione e autonomia
Il traguardo di 100 milioni di tonnellate trasportate da camion autonomi a Brucutu ha confermato un aumento di produttività dell'11% con zero incidenti e ha stimolato la replicazione a Carajás e S11D. Anglo American e CSN Mineração hanno avviato studi sul trasporto autonomo, ampliando la base di adozione dell'industria mineraria brasiliana. La piattaforma AutoMine di Sandvik e i pacchetti di automazione Scooptram di Epiroc consentono alle operazioni con flotte miste di funzionare sotto un unico sistema di supervisione, migliorando la coerenza dei tempi di ciclo. La robotica riduce l'esposizione a polvere e rumore, un problema chiave nelle miniere a cielo aperto ad alta temperatura del Pará. La domanda di LIDAR, sistemi anticollisione e GPS ad alta precisione cresce insieme ai contratti post-vendita che garantiscono entrate dall'analisi dei dati. [1] “AutoMine Underground Drills Launch,” Sandvik AB, sandvik.com
Pipeline del progetto EV-Critical-Mineral
Serra Verde a Goiás, la prima miniera commerciale di terre rare del paese, ha iniziato le esportazioni verso l'Asia nel 2025 e ha sostenuto gli ordini di separatori magnetici, forni rotanti e unità di estrazione con solventi. Il progetto Carina di Aclara prevede il suo primo concentrato nel 2028, specificando sterili a secco e caricatori elettrici a batteria per soddisfare i parametri ESG degli investitori. Il modello di litio verde di Sigma Lithium a Vale do Jequitinhonha si basa sull'energia proveniente da centrali idroelettriche, promuovendo circuiti di frantumazione completamente elettrici e nastri trasportatori a discesa rigenerativi. Il sostegno governativo ai progetti di minerali critici garantisce un prelievo prevedibile e sostiene la fiducia dei fornitori nello stoccaggio locale di parti specializzate. [2] “Rapporto di sostenibilità 2025”, Sigma Lithium Corp., sigmalithium.com
Nuove aste di diritti minerari e flussi di finanziamento
Il programma d'asta dell'ANM per il 2025 riguarda il caolino di Rio Capim e altri 500 terreni che attraggono investitori di livello junior e medio, ognuno dei quali richiede flotte di escavatori, trivelle e impianti modulari di medie dimensioni. Il fondo BNDES-Vale da 1 miliardo di R$ offre credito a basso costo per le imprese minerarie critiche con un fatturato inferiore a 300 milioni di R$, sbloccando i contratti di leasing per attrezzature per progetti precedentemente considerati di piccola scala. Il co-investimento della US International Development Finance Corporation diversifica il pool di capitali, consentendo ai fornitori di strutturare accordi quadro pluriennali. L'accelerazione delle procedure di autorizzazione per le espansioni di siti industriali dismessi riduce ulteriormente i tempi di consegna tra l'assegnazione della concessione e l'avvio della produzione, comprimendo i cicli di ordinazione nel mercato brasiliano delle attrezzature minerarie.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei prezzi delle materie prime | -1.1% | Nazionale, con un impatto maggiore sulle regioni dipendenti dal minerale di ferro come Minas Gerais e Pará | A breve termine (≤ 2 anni) |
| Licenze ambientali lunghe | -0.8% | Nazionale, con particolare impatto sui nuovi progetti nelle regioni dell'Amazzonia e della Foresta Atlantica | A lungo termine (≥ 4 anni) |
| Carenza di personale ANM | -0.5% | Nazionale, con impatto concentrato su nuovi progetti minerari ed espansioni | Medio termine (2-4 anni) |
| Afflussi di attrezzature usate dal mercato grigio | -0.4% | Nazionale, con un impatto particolare sui segmenti sensibili al prezzo e sugli operatori più piccoli | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei prezzi delle materie prime
I prezzi del minerale di ferro sono scesi del 12% a 95.30 USD/t nel 2024, riducendo gli utili di Vale del 21% a 31.6 miliardi di R$ e causando rinvii degli ordini per aggiornamenti tecnologici discrezionali. I produttori di fascia media coprono solo una parte della loro produzione, amplificando le oscillazioni del flusso di cassa che si ripercuotono sui budget per le attrezzature. Durante i cicli di contrazione, i minatori danno priorità ai pezzi di ricambio essenziali rispetto all'espansione della flotta, comprimendo i programmi di produzione OEM e gonfiando i costi unitari. Al contrario, bruschi rimbalzi innescano ordini urgenti che mettono a dura prova la capacità di assemblaggio di grandi pale gommate e pale frontali. Questo andamento altalenante complica la pianificazione della forza lavoro negli stabilimenti locali e genera un riconoscimento dei ricavi discontinuo nell'industria mineraria brasiliana.
Licenze ambientali lunghe
L'ANM opera con soli 664 dipendenti a fronte di un mandato legale di 2,121, generando code di revisione che allungano i tempi di approvvigionamento. I progetti nei biomi dell'Amazzonia e della Foresta Atlantica sono sottoposti a valutazioni multi-agenzia che superano i 36 mesi. Le sospensioni giudiziarie delle norme sul riutilizzo degli sterili creano incertezza nella pianificazione e costringono i minatori a ritardare la firma dei contratti per le attrezzature fino al momento in cui le licenze non saranno disponibili. Gli OEM rispondono mantenendo scorte più elevate presso i centri di distribuzione di Minas Gerais e Pará, vincolando il capitale circolante. I fornitori estendono inoltre i termini di pagamento a 150 giorni per far fronte a finestre di spedizione imprevedibili, il che riduce i margini nel mercato brasiliano delle attrezzature minerarie.
Analisi del segmento
Per tipo di prodotto: i macchinari per l'estrazione mineraria di superficie restano il cavallo di battaglia
Le attrezzature di superficie hanno detenuto una quota del 35.68% del mercato brasiliano delle attrezzature minerarie nel 2025, poiché le attività a cielo aperto dominano l'estrazione di minerali di ferro, bauxite e fosfati nel Minas Gerais e nel Pará. Le elevate profondità di scavo e le ampie strade di trasporto favoriscono camion e pale idrauliche di classe ultra, la cui efficienza di carico utile sostiene la competitività delle esportazioni del Paese. Le dimensioni del mercato brasiliano delle attrezzature minerarie per le unità elettriche a batteria sono ancora ridotte, tuttavia il suo CAGR del 5.73% al 2031 riflette l'accelerazione dei mandati ESG di Vale e Anglo American. Le aziende investono anche in frantoi, vagli e mulini di macinazione che supportano la crescita dell'arricchimento, una tendenza rafforzata dalle maggiori royalty sui minerali grezzi. Un segmento in espansione di ricambi e accessori sostiene l'attività delle officine a Itabira e Parauapebas, dove la ricostruzione dei sottocarri e la sostituzione dei GET richiedono una rapida assistenza.
I kit autonomi di seconda generazione sono ora installati sulle flotte Komatsu 930E a Carajás, migliorando la coerenza del ciclo di trasporto durante i turni notturni. Nel frattempo, le locomotive a batteria FLXdrive di Wabtec sulla ferrovia Vitória-Minas riducono il consumo di gasolio del 30%, dimostrando l'elettrificazione oltre la miniera. Il mix di prodotti, quindi, si orienta verso flotte interconnesse in cui le trivelle trasmettono i dati sui blocchi di minerale agli operatori degli escavatori e i frantoi a valle regolano di conseguenza le impostazioni di spazio. Questo approccio ecosistemico differenzia i fornitori nel mercato brasiliano delle attrezzature minerarie.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: i metalli restano dominanti mentre i minerali di transizione energetica accelerano
Le applicazioni dei metalli hanno rappresentato il 51.25% della quota di mercato delle attrezzature minerarie in Brasile nel 2025, poiché minerale di ferro, rame e nichel sostengono i ricavi delle esportazioni. La divisione Metalli di Base di Vale punta a 900 kt/anno per il rame e 300 kt/anno per il nichel, aumentando la domanda di cilindri di macinazione ad alta pressione e di fonderie flash con emissioni unitarie ridotte. I progetti per litio e terre rare si espandono a un CAGR del 5.86%, supportati da linee di credito federali e contratti di prelievo internazionali che riducono il rischio degli investimenti. Il carbone è in ritardo a causa della matrice energetica brasiliana basata su fonti rinnovabili, mentre minerali industriali come il caolino godono di una domanda costante da parte dei produttori di ceramica.
I requisiti delle attrezzature sono diversi: il minerale di ferro utilizza camion da 400 tonnellate e impianti di frantumazione semi-mobili, mentre le operazioni di estrazione di terre rare utilizzano dimensioni compatte ed estrazione con solventi a più stadi. Gli OEM, pertanto, segmentano i team di supporto in base alla materia prima per allineare le competenze alle specificità dei processi. Questa strategia rafforza la fidelizzazione dei clienti e alimenta i ricavi ricorrenti nel mercato brasiliano delle attrezzature minerarie.
Per funzione: i sistemi di elaborazione catturano la spesa a valore aggiunto
Nel 45.52, gli scavi hanno mantenuto il 2025% della quota di mercato delle attrezzature minerarie in Brasile, grazie alle esigenze di movimentazione di materiali sfusi a Carajás e S11D. Tuttavia, le attrezzature di lavorazione registrano il CAGR più elevato, pari al 5.88%, poiché i minatori perseguono la pellettizzazione, l'ottimizzazione del concentrato e la produzione di metalli a valle, che garantiscono una quota di valore più elevata. I progetti implementano MCC intelligenti, analizzatori granulometrici online e controlli degli addensatori basati sull'intelligenza artificiale, che aumentano i tassi di recupero riducendo al contempo i costi dei reagenti.
Parallelamente, i sistemi di trasporto adottano analisi predittive dei cuscinetti e design leggeri dei rastrelli che riducono l'energia per tonnellata-chilometro. Questo cambiamento funzionale sottolinea la spinta della politica industriale brasiliana verso la creazione di valore aggiunto locale e riduce l'esposizione alla volatilità del trasporto marittimo.
Per Powertrain: il diesel domina ancora, ma le opzioni elettriche aumentano
Nel 83.35, il diesel rappresentava l'2025% del mercato brasiliano delle attrezzature minerarie, a causa dei vincoli legati alla presenza di siti remoti e della consolidata logistica del carburante. Le piattaforme elettriche a batteria crescono a un CAGR del 6.02%, grazie al calo dei costi delle batterie e a una rete nazionale che vanta energia elettrica rinnovabile. Le prime implementazioni si concentrano sul trasporto assistito da carrelli a Sossego e sui nastri trasportatori dalla miniera al frantoio alimentati da impianti solari. I propulsori ibridi colmano la transizione abbinando motori diesel di dimensioni ridotte alla frenata rigenerativa, con un risparmio di carburante del 25% su pendenze ripide.
Gli OEM collaborano con WEG per l'approvvigionamento di motori di trazione e moduli ESS a livello nazionale, riducendo i costi di importazione e i tempi di consegna. I contratti di assistenza ora includono il monitoraggio dello stato di salute che prevede la sostituzione delle batterie, integrando i fornitori più a fondo nei flussi di lavoro operativi del mercato brasiliano delle attrezzature minerarie.
Per livello di automazione: passaggio graduale da manuale a completamente autonomo
L'utilizzo manuale prevarrà al 60.48% nel 2025, poiché i vincoli di spesa in conto capitale e il trasferimento di competenze ne rallentano l'adozione tra i giovani minatori. I sistemi semi-autonomi offrono aumenti di produttività immediati con investimenti moderati, come dimostrano i dozer abilitati Trimble che riducono le rilavorazioni nella manutenzione delle strade di trasporto. Le flotte completamente autonome si espandono a un CAGR del 5.71%, giustificato da miglioramenti in termini di sicurezza che riducono gli infortuni con perdita di tempo e i premi assicurativi. La transizione è specifica per progetto: S11D punta al 100% di trasporto autonomo entro il 2028, mentre le piccole miniere d'oro continuano a utilizzare cicli di brillamento manuale.
Gli OEM ora integrano il software di autonomia con i contratti di leasing delle attrezzature, allineando il pagamento ai KPI di utilizzo raggiunti. Questo modello semplifica l'investimento iniziale e accelera la penetrazione tecnologica nel settore delle attrezzature minerarie brasiliano.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per prodotto finale: il predominio del minerale di ferro è bilanciato dalla crescita dei minerali critici
Le applicazioni del minerale di ferro hanno dominato il mercato brasiliano delle attrezzature minerarie nel 2025, con una quota del 37.12%, e rimangono il fulcro della domanda di attrezzature ad alta capacità. Il litio e le terre rare registrano un CAGR del 5.77%, poiché il Brasile è un fornitore sicuro al di fuori dell'Asia. Oro, bauxite, rame e nichel presentano flussi di domanda diversificati che attenuano il rischio ciclico.
La selezione da parte del governo di 56 progetti minerari strategici favorisce la visibilità degli ordini nell'intero spettro delle materie prime. La partnership di Vale con Manara Minerals investe 2.5 miliardi di dollari nell'espansione dei metalli di base, aumentando la certezza degli acquisti a lungo termine e rafforzando le strutture di finanziamento delle attrezzature.
Analisi geografica
Minas Gerais e Pará generano congiuntamente la maggior parte delle vendite nel mercato brasiliano delle attrezzature minerarie. Minas Gerais ospita la maggior parte della produzione nazionale di minerale di ferro e oltre tre quinti delle riserve minerarie totali, sostenendo una domanda continua di pale, trivelle, componenti per nastri trasportatori e ammodernamenti di impianti di pelletizzazione. Gli hub di servizio di Belo Horizonte e Itabira beneficiano di collegamenti stradali e ferroviari efficienti che riducono i tempi di consegna dei componenti. Gli aumenti di capacità pianificati da Quadrilátero Ferrífero e la continua dismissione delle dighe di decommissioning garantiscono un arretrato costante per le unità di movimento terra e di filtrazione.
Il Pará, responsabile di oltre due quinti della produzione di minerale di ferro, concentra le operazioni su larga scala a Carajás e S11D. Questi siti richiedono attrezzature di altissima qualità, tecnologia autonoma e materiale rotabile ferroviario dedicato, generando ordini di grandi dimensioni che determinano i programmi di produzione globali negli stabilimenti OEM negli Stati Uniti e in Cina. Il porto di Ponta da Madeira, nell'Estado, continua a modernizzare i caricatori navali e gli stacker-reclaimer, incrementando la spesa per la movimentazione dei materiali. Bahia emerge come polo di crescita con BYD che valuta le risorse di litio e fosfato per alimentare la sua catena del valore dei veicoli elettrici. I miglioramenti infrastrutturali intorno al porto di Ilhéus migliorano la logistica delle attrezzature e attirano l'interesse degli OEM per l'istituzione di magazzini satellitari. Il Goiás acquisisce rilevanza grazie ai progetti di terre rare di Serra Verde e Carina, che necessitano di linee di lavorazione di nicchia e sistemi di controllo ambientale. Il riavvio di DEV Mineração di Amapá genera nuovi ordini per kit di ricostruzione ed escavatori di fascia media adatti ai corpi minerari più morbidi. Questi modelli regionali richiedono ai fornitori di bilanciare le economie manifatturiere centralizzate con l'erogazione di servizi decentralizzata. I colli di bottiglia ferroviari al di fuori di Minas Gerais e Pará richiedono impianti modulari che possano essere trasportati su camion. I rischi di congestione portuale a Santos e Paranaguá influenzano il processo decisionale sulle scorte di ricambi nel mercato brasiliano delle attrezzature minerarie.
Panorama competitivo
I produttori OEM globali come Caterpillar, Komatsu e Sandvik ancorano la produzione in Brasile, sfruttando la manodopera locale e i vantaggi tariffari del MERCOSUR. Caterpillar produce un numero enorme di modelli in due stabilimenti con una forza lavoro di oltre 6,000 persone, garantendo tempi di adattamento rapidi alle normative locali. [3] “Brazil Operations Fact Sheet 2025,” Caterpillar Inc., caterpillar.com I camion Komatsu predisposti per la guida autonoma si basano sui dati sul campo di Pilbara per ridurre i tempi di messa in servizio a Carajás. Sandvik integra le flotte di superficie e sotterranee sotto AutoMine, ottenendo margini elevati sulle licenze software e sulle analisi ricorrenti.
Le concorrenti giapponesi Hitachi Construction Machinery e Marubeni hanno costituito una joint venture per la vendita e l'assistenza nel 2024, intensificando la concorrenza, in particolare per gli escavatori idraulici. Gli specialisti dell'automazione PSI e MIRS offrono soluzioni con bracci robotici per il rivestimento di fresatrici e la movimentazione di pneumatici, infiltrandosi in nicchie di mercato non ancora servite da OEM diversificati.
La concorrenza è bilanciata da elevati requisiti di capitale e lunghi cicli di vita dei prodotti che favoriscono i fornitori consolidati. La qualità del servizio, la disponibilità dei componenti e la flessibilità finanziaria prevalgono sul prezzo di listino nelle decisioni di acquisto. Le alleanze strategiche tra OEM e aziende minerarie sui progetti pilota di ricerca e sviluppo consolidano roadmap tecnologiche pluriennali, consolidando le relazioni e preservando la quota di mercato nel mercato brasiliano delle attrezzature minerarie.
Leader del settore delle attrezzature minerarie in Brasile
Caterpillar Inc.
Komatsu Ltd.
Sandvik AB
Epiroc AB
Liebherr International AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2025: Vale conferma un investimento di 12 miliardi di dollari a Carajás entro il 2030 per aumentare la produzione di minerale di ferro del 13%, catalizzando una domanda record di attrezzature.
- Settembre 2024: Hitachi Construction Machinery e Marubeni concordano di fondare in Brasile una società dedicata alla vendita e all'assistenza di macchinari per l'industria mineraria.
- Aprile 2024: Vale ha finalizzato una transazione da 2.5 miliardi di dollari con Manara Minerals per una quota del 10% in Vale Base Metals, finanziando l'espansione della capacità di produzione di rame e nichel.
Ambito del rapporto sul mercato delle attrezzature minerarie in Brasile
| Macchinari per l'estrazione mineraria sotterranea |
| Macchinari per l'estrazione mineraria di superficie |
| Trapani e demolitori |
| Frantumazione, polverizzazione e vagliatura |
| Macchinari per la lavorazione dei minerali |
| Parti e accessori |
| Carbone |
| Minerali industriali |
| Metalli (ferrosi e non ferrosi) |
| Trasporti |
| Lavorazione |
| Scavo |
| Diesel |
| Batteria elettrica |
| IBRIDO |
| Manuale |
| Semi-autonomo |
| Completamente autonomo |
| Minerale di ferro |
| Oro e metalli preziosi |
| Bauxite |
| Litio e terre rare |
| Rame e nichel |
| Per tipo di prodotto | Macchinari per l'estrazione mineraria sotterranea |
| Macchinari per l'estrazione mineraria di superficie | |
| Trapani e demolitori | |
| Frantumazione, polverizzazione e vagliatura | |
| Macchinari per la lavorazione dei minerali | |
| Parti e accessori | |
| Per Applicazione | Carbone |
| Minerali industriali | |
| Metalli (ferrosi e non ferrosi) | |
| Per funzione | Trasporti |
| Lavorazione | |
| Scavo | |
| Per Powertrain | Diesel |
| Batteria elettrica | |
| IBRIDO | |
| Per livello di automazione | Manuale |
| Semi-autonomo | |
| Completamente autonomo | |
| Per prodotto finale | Minerale di ferro |
| Oro e metalli preziosi | |
| Bauxite | |
| Litio e terre rare | |
| Rame e nichel |
Domande chiave a cui si risponde nel rapporto
Qual è il valore del mercato brasiliano delle attrezzature minerarie nel 2026?
Nel 4.19, il mercato brasiliano delle attrezzature minerarie ha raggiunto i 2026 miliardi di dollari.
Quanto velocemente si prevede che crescerà il mercato entro il 2031?
Si prevede che il mercato crescerà a un CAGR del 5.66%, portando il valore a 5.52 miliardi di dollari entro il 2031.
Quale segmento di prodotto detiene la quota maggiore?
Surface Mining Machinery è leader con una quota del 35.68% nel mercato brasiliano delle attrezzature minerarie.
Quale campo applicativo sta crescendo più velocemente?
Le attrezzature per progetti su litio e terre rare registrano la crescita più elevata, con un CAGR del 5.86%.
Quanto sono diffusi attualmente i motori diesel?
Le unità diesel costituiscono l'83.35% delle apparecchiature installate, sebbene le varianti elettriche a batteria siano in aumento.
Quali mercati regionali generano la maggior parte della domanda?
Minas Gerais e Pará sono gli stati che effettuano la maggior parte degli acquisti di attrezzature, grazie alle loro miniere di ferro e ai centri di lavorazione.


