

Dimensioni e quota di mercato delle casseforme in Brasile
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 0.22 miliardo di dollari |
| Dimensione del mercato (2031) | 0.29 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.68% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato brasiliano delle casseforme a cura di Mordor Intelligence
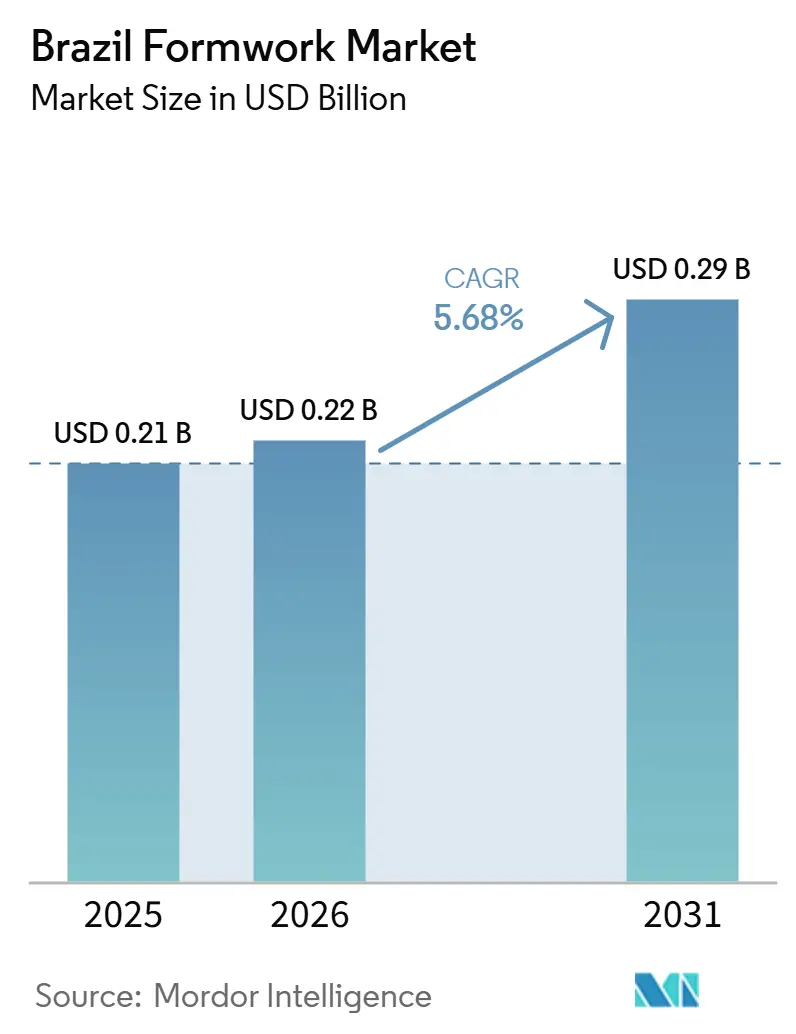
Si prevede che il mercato brasiliano delle casseforme crescerà da 0.21 miliardi di dollari nel 2025 e 0.22 miliardi di dollari nel 2026 a 0.29 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 5.68% tra il 2026 e il 2031.
Il percorso di crescita è sostenuto dall'ampio portafoglio di progetti di costruzione del Brasile, con il Nuovo Programma di Accelerazione della Crescita (Novo PAC) che impegna 1.8 miliardi di BRL (332.6 miliardi di dollari) entro il 2030 e 1.3 miliardi di BRL (240.2 miliardi di dollari) già stanziati entro la fine del 2026, mantenendo visibile l'attività di opere civili nei settori dei trasporti, dei servizi igienico-sanitari e dei progetti urbani. Anche gli investimenti in infrastrutture raggiungono circa 56 miliardi di dollari nel 2026, rispetto ai circa 52.3 miliardi di dollari del 2025, supportando cicli di utilizzo delle attrezzature più lunghi e favorendo i fornitori con flotte ingegnerizzate più ampie e una maggiore capacità di supporto tecnico. L'attività abitativa aggiunge un ulteriore livello di domanda, poiché il Programma Minha Casa Minha Vida ha ora un budget di 200 miliardi di BRL (37 miliardi di dollari) nel 2026 e punta a 3 milioni di case contrattualizzate entro la fine dell'anno, rafforzando la domanda di sistemi di pannelli riutilizzabili nell'edilizia residenziale ripetitiva. Il mercato brasiliano delle casseforme è inoltre influenzato da un passaggio da metodi improvvisati a sistemi che riducono il fabbisogno di manodopera, migliorano i tempi di ciclo e si allineano meglio agli standard di esecuzione dei progetti pianificati nei grandi cantieri. La concorrenza si concentra quindi sui fornitori di sistemi ingegnerizzati e sugli specialisti del noleggio in grado di combinare disponibilità di prodotti, supporto alla progettazione e coordinamento delle flotte su più cantieri nei principali corridoi di costruzione del Brasile.
Punti chiave del rapporto
- Per tipologia, le casseforme modulari/a sistema detenevano una quota di mercato del 58% nel 2025 e si prevede che cresceranno a un tasso annuo composto del 5.90% fino al 2031.
- In termini di configurazione, le casseforme rampanti rappresentavano il 28% del mercato nel 2025 e sono in crescita a un tasso annuo composto del 6.10% fino al 2031.
- In base al modello di business, il noleggio deteneva il 54% della quota di mercato brasiliana delle casseforme nel 2025 e si prevede che crescerà a un tasso annuo composto del 6.50% fino al 2031.
- Per settore, le infrastrutture rappresentavano il 38% del mercato brasiliano delle casseforme nel 2025 e si prevede che cresceranno a un tasso annuo composto del 5.80% fino al 2031.
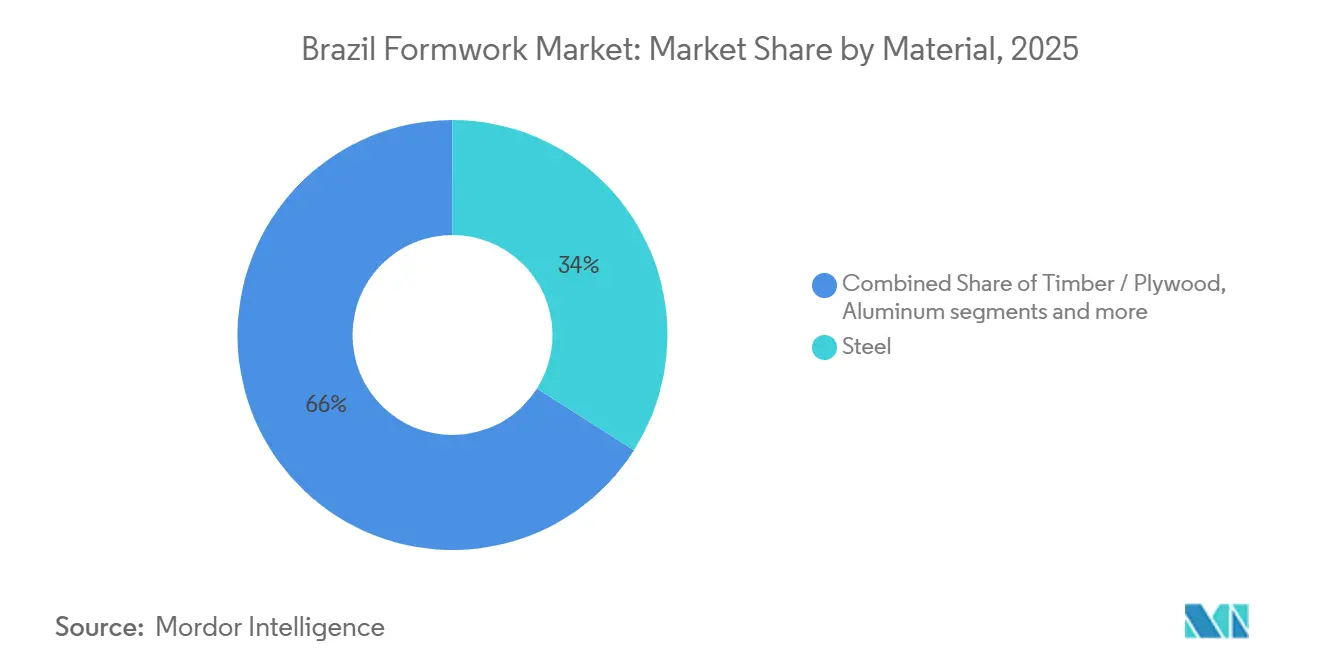
- Per quanto riguarda i materiali, l'acciaio si è confermato leader con una quota del 34% nel 2025, mentre l'alluminio ha registrato il più alto tasso di crescita annuo composto (CAGR) previsto, pari al 6.05% fino al 2031.
- A livello cittadino, San Paolo deteneva una quota del 31% nel 2025 e si prevede che crescerà a un tasso annuo composto del 6.80% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle casseforme in Brasile
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Accelerare la pipeline di progetti infrastrutturali e di mobilità urbana | + 1.2% | Nazionale, con guadagni più forti a San Paolo, Brasilia e Rio de Janeiro | Medio termine (2-4 anni) |
| Crescente adozione di casseforme modulari e sistemiche nelle opere ripetitive | + 0.9% | Nazionale, principalmente San Paolo, Rio de Janeiro e Mato Grosso do Sul | Medio termine (2-4 anni) |
| Crescente ricorso al noleggio per gli appalti da parte di imprese edili di medie dimensioni. | + 0.7% | il | A breve termine (≤ 2 anni) |
| Carenza di manodopera e pressione per ridurre i tempi di ciclo in loco | + 0.6% | Nazionale, con maggiore pressione a San Paolo e Brasilia | A breve termine (≤ 2 anni) |
| Espansione delle costruzioni industriali, logistiche ed energetiche | + 0.5% | Mato Grosso do Sul, Para, San Paolo e stati vicini | Medio termine (2-4 anni) |
| Requisiti di conformità in materia di sicurezza e qualità per i progetti di grandi dimensioni | + 0.3% | il | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Accelerare la pipeline di progetti infrastrutturali e di mobilità urbana
Il programma di infrastrutture del Brasile rimane uno dei principali fattori di sostegno per il mercato delle casseforme brasiliane nel periodo di previsione. Il programma Novo PAC fornisce questo sostegno su una scala insolita, con 1.8 trilioni di BRL (332.6 miliardi di dollari USA) di impegni pubblici e privati fino al 2030, di cui 1.3 trilioni di BRL (240.2 miliardi di dollari USA) sono già stati stanziati entro la fine del 2026 [1] Governo dello Stato di San Paolo, “SP nos Trilhos consolida maior expansão ferroviária da história do Estado com R$ 190 bilhões em investimentis,” Agência SP, agenciasp.sp.gov.br . L'Associazione brasiliana delle infrastrutture e delle industrie di base prevede inoltre che gli investimenti in infrastrutture raggiungeranno i 300 miliardi di BRL (56 miliardi di dollari USA) nel 2026, suggerendo un flusso costante di opere civili piuttosto che una breve ondata di progetti. San Paolo riveste un'importanza particolare perché il programma SP nos Trilhos stanzia 190 miliardi di real brasiliani (35.1 miliardi di dollari) per oltre 40 progetti ferroviari e più di 1,000 chilometri di nuove linee, supportando la costruzione di gallerie, viadotti e opere in cemento armato su più anni. Questo contesto favorisce i fornitori in grado di mobilitare grandi volumi di materiali per progetti sovrapposti, poiché gli appaltatori necessitano sempre più di disponibilità costante e continuità tecnica su più progetti.
Crescente adozione di casseforme modulari e sistemiche nelle opere ripetitive
Nel mercato brasiliano delle casseforme, la transizione verso i sistemi modulari è guidata più da considerazioni economiche in cantiere che dalla sola preferenza per il prodotto. Le strutture residenziali e commerciali ripetitive beneficiano di sistemi di incentivazione che accorciano i cicli di getto, riducono i lavori di riparazione e migliorano il riutilizzo di numerose unità identiche. Questa logica si rafforza con l'espansione del programma Minha Casa Minha Vida, il cui budget di 200 miliardi di BRL (37 miliardi di dollari) per il 2026 è legato a volumi abitativi molto elevati che traggono vantaggio da un'esecuzione standardizzata. Anche i grandi sviluppatori hanno iniziato a integrare più strettamente progettazione, sequenziamento e approvvigionamento, con flussi di lavoro di Misurazione, Reportistica e Verifica (MRV) basati sul Building Information Modeling (BIM) 4D e 5D che supportano una pianificazione delle casseforme più rigorosa nei grandi progetti. Man mano che questi metodi si diffondono tra gruppi di appaltatori più ampi, i pannelli prefabbricati acquisiscono un vantaggio perché si integrano più facilmente in programmi di costruzione ripetibili e con scadenze stringenti.
Crescente ricorso al noleggio per gli appalti da parte di imprese edili di medie dimensioni.
Il noleggio è diventato una caratteristica strutturale del mercato brasiliano delle casseforme, in quanto si adatta al profilo di costo delle imprese edili che gestiscono diversi progetti ma non desiderano avere flotte proprie a bilancio. Il segmento deteneva già una quota del 54% nel 2025 e questa tendenza è stata confermata dalle performance degli operatori nel 2026. Mills ha registrato un margine EBITDA (utile prima degli interessi, delle imposte, degli ammortamenti e delle svalutazioni) del 65% nella sua divisione Formas & Escoramentos nel primo trimestre del 2026, mentre i ricavi da noleggio in tale divisione hanno raggiunto i 70.8 milioni di BRL (13.1 milioni di dollari), a dimostrazione del potere di determinazione dei prezzi che i pacchetti di servizi e il controllo della flotta possono creare. La stessa azienda ha anche indicato che i contratti a lungo termine rappresentavano il 55% dei ricavi da noleggio nel 2025, suggerendo uno spostamento verso allocazioni pianificate su più progetti piuttosto che transazioni spot a breve termine. Questo cambiamento è importante perché le imprese edili di medie dimensioni attribuiscono sempre più valore al supporto logistico, alla consulenza ingegneristica e al riposizionamento della flotta, tanto quanto alle casseforme stesse.
Carenza di manodopera e pressione per ridurre i tempi di ciclo in loco
La carenza di manodopera sta spingendo il mercato brasiliano delle casseforme verso sistemi che garantiscono una maggiore produttività con squadre più piccole. Nel febbraio 2026, il 41.6% delle imprese di costruzione brasiliane ha indicato la carenza di manodopera come principale ostacolo operativo, rendendo la disponibilità di lavoratori una delle pressioni più evidenti sugli acquisti nei cantieri attivi. Uno studio sottoposto a revisione paritaria e pubblicato su Revista DELOS ha inoltre descritto la carenza come strutturale, con un minore ricambio di manodopera nel settore edile nel corso del tempo. In cantiere, questo rende più giustificabili i sistemi con un montaggio più rapido e un minor numero di fasi di movimentazione, anche quando il costo unitario è superiore a quello del legno. Il lancio nel 2025 di ALUPEC da parte di ORPEC (Organizacao Paranaense de Engenharia e Construcao), società brasiliana di soluzioni di ingegneria e costruzione, ha evidenziato come i fornitori si stiano concentrando sempre più sull'innovazione orientata alla produttività, con un sistema progettato per realizzare circa 40 metri quadrati all'ora utilizzando una squadra di quattro persone. Di conseguenza, le decisioni di acquisto pongono sempre maggiore enfasi sull'efficienza della manodopera e sulla riduzione dei tempi del ciclo di costruzione.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato costo iniziale dei sistemi di casseratura ingegnerizzati | -0.8% | A livello nazionale, con una pressione maggiore nelle città più piccole e nei progetti a basso fatturato. | A lungo termine (≥ 4 anni) |
| Ritardi nei progetti e volatilità degli investimenti pubblici | -0.6% | Azienda nazionale specializzata in progetti infrastrutturali finanziati con fondi pubblici. | A breve termine (≤ 2 anni) |
| Pressione valutaria sui componenti importati di alta qualità | -0.4% | il | A breve termine (≤ 2 anni) |
| Uso persistente di sistemi di costruzione in legno convenzionali a basso costo | -0.3% | Regioni a bassa urbanizzazione e progetti di dimensioni ridotte e non ripetitivi | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato costo iniziale dei sistemi di casseratura ingegnerizzati
L'elevato costo iniziale rimane uno dei principali ostacoli a una più ampia adozione dei sistemi di casseratura nel mercato brasiliano. Le piccole imprese edili al di fuori delle grandi città si trovano ancora ad affrontare una ripida barriera d'ingresso quando confrontano i sistemi modulari in acciaio o alluminio con le alternative in legno a basso costo. Le rigide condizioni di credito hanno amplificato questo divario fino al 2025 e i commenti collegati al CBIC hanno mostrato che la pressione finanziaria è rimasta un vincolo importante per la crescita del settore edile [2] O Hoje, “Indústria de materiais de construção reage, mas fecha 2025 no vermelho,” O Hoje, ohoje.com . Anche quando le imprese edili utilizzano costi di noleggio, mobilitazione, trasporto e assistenza tecnica, i sistemi ingegnerizzati possono risultare costosi per lavori brevi o irregolari. Ciò lascia il mercato diviso tra grandi imprese edili ben finanziate che già utilizzano casseratura modulare e una lunga coda di operatori più piccoli che continuano a utilizzare metodi convenzionali per il controllo dei costi.
Ritardi nei progetti e volatilità degli investimenti pubblici
Il rischio di esecuzione limita anche la velocità con cui il mercato brasiliano delle casseforme può convertire i progetti annunciati in domanda di attrezzature. A metà del 2025, oltre il 70% dei lavori di PAC Selecoes era ancora in fase preliminare e solo il 10% era stato completato, nonostante l'entità degli stanziamenti pubblici già annunciati. Per i fornitori, ciò crea periodi di inattività tra l'impegno e la mobilitazione, con conseguenti ripercussioni sia sulla redditività delle flotte di proprietà sia sulla pianificazione degli acquisti a lungo termine. La tempistica dei lavori pubblici può inoltre variare in base ai cicli elettorali e di bilancio, rendendo più difficile far coincidere l'impiego delle flotte con la prontezza del cantiere. Oltre a ciò, i componenti importati utilizzati nei sistemi di sollevamento e nelle gallerie avanzate rimangono esposti alle fluttuazioni valutarie, aumentando i rischi di costo di sostituzione per i fornitori che si riforniscono di alcuni materiali in valuta estera.
Analisi del segmento
Per tipologia: i sistemi modulari consolidano la loro posizione dominante nel settore delle opere in calcestruzzo in Brasile.
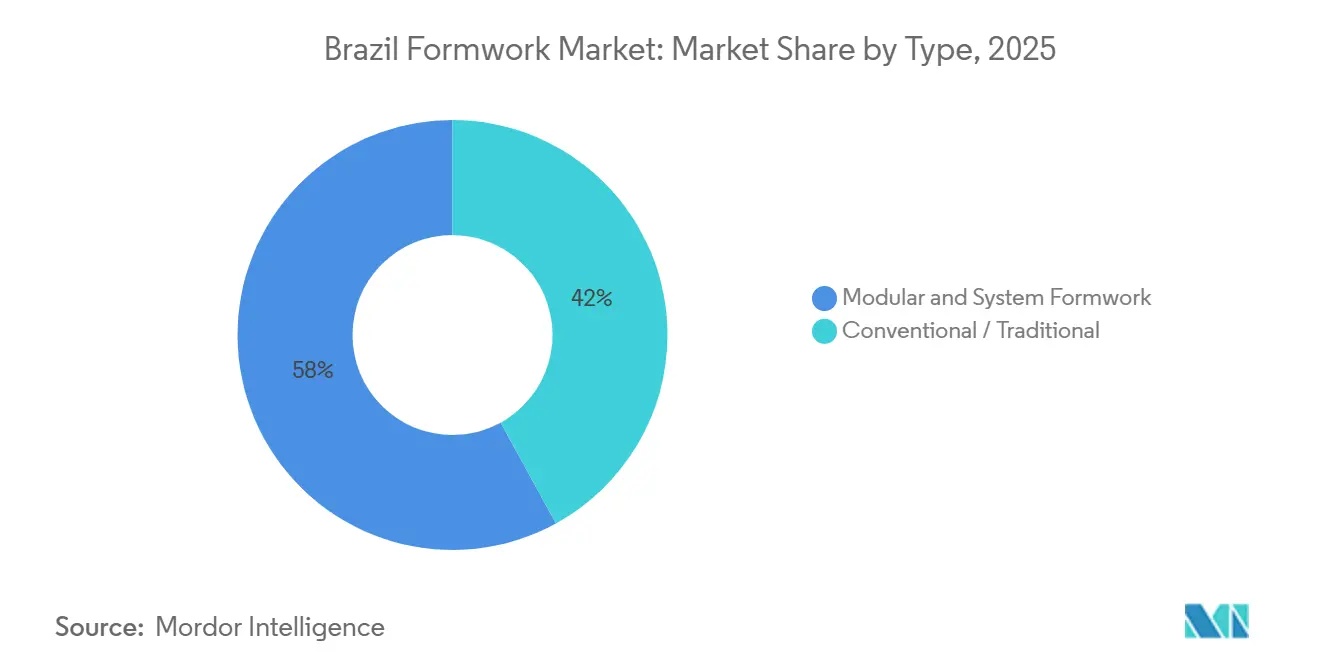
Nel 2025, le casseforme modulari/a sistema rappresentavano il 58% del mercato brasiliano delle casseforme, risultando il segmento leader nel Paese. Si prevede che lo stesso segmento crescerà a un tasso annuo composto (CAGR) del 5.9% fino al 2031, il che indica che si sta espandendo partendo da una posizione di leadership piuttosto che recuperando terreno da una base ridotta. Questo andamento riflette il ruolo sempre più importante dei pannelli riutilizzabili nei progetti che richiedono ripetibilità, cicli più rapidi e una qualità più prevedibile nei programmi di costruzione multi-unità. Il segmento si adatta inoltre meglio alle esigenze degli appaltatori che desiderano una sequenza di lavoro più precisa e una minore dipendenza da grandi squadre di carpentieri in cantiere. Tale allineamento è diventato ancora più importante in quanto gli sviluppatori cercano di controllare l'intensità di manodopera e ridurre i ritardi nei progetti in corso.
La crescente offerta di progetti residenziali è uno dei motivi principali per cui i sistemi modulari continuano a consolidare la propria posizione. Il programma "Minha Casa, Minha Vida" rimane un punto di riferimento fondamentale, con un budget di 200 miliardi di BRL (37 miliardi di dollari) per il 2026 e l'obiettivo di completare 3 milioni di abitazioni entro la fine dell'anno. Queste dimensioni favoriscono i sistemi a pannelli standard, riutilizzabili in numerose unità e fasi di costruzione simili. Le casseforme tradizionali rimangono prevalenti nei progetti di dimensioni più ridotte e non ripetitivi, nonché al di fuori dei principali centri urbani, ma la loro importanza relativa diminuisce laddove la ripetibilità, la velocità e il coordinamento dei progetti assumono un peso maggiore.
Per configurazione: sistemi di arrampicata avanzati su grattacieli e infrastrutture
Nel 2025, le casseforme rampanti rappresentavano il 28% della quota di mercato delle casseforme in Brasile e hanno registrato la crescita più rapida, con un CAGR del 6.10% fino al 2031. La loro ascesa è strettamente legata alla concentrazione di grattacieli e opere infrastrutturali nelle principali aree metropolitane del Brasile. I progetti a San Paolo, Rio de Janeiro e Brasilia spesso coinvolgono nuclei verticali, strutture di trasporto e cantieri con spazi ristretti, dove un avanzamento verticale costante è più importante di un basso costo iniziale di installazione. In questi contesti, i sistemi rampanti aiutano le imprese edili a mantenere la disciplina delle sequenze di lavoro e a ridurre la necessità di ripetuti riposizionamenti con l'ausilio di gru. Ciò rende questa configurazione utile non solo per le torri, ma anche per determinate opere di trasporto e civili con geometrie complesse.
La solidità del progetto ferroviario di San Paolo contribuisce a spiegare la crescente importanza di questo segmento. SP nos Trilhos ha investito 190 miliardi di real brasiliani (35.1 miliardi di dollari) in un ampio piano di espansione ferroviaria che supporta la continua domanda di opere in calcestruzzo per gallerie, stazioni e strutture verticali. Allo stesso tempo, le casseforme statiche rimangono ampiamente utilizzate negli edifici di media altezza e per solai, muri e pilastri standard, dove la complessità del progetto è inferiore. Le casseforme scorrevoli continuano a essere impiegate per strutture specializzate come silos, torri e alcune applicazioni per ponti. Le casseforme per gallerie acquisiscono rilevanza anche laddove i progetti residenziali vengono replicati su larga scala, poiché è in questi casi che il loro vantaggio in termini di produttività diventa più facilmente giustificabile rispetto alle soluzioni convenzionali.
Per modello di business: il noleggio rafforza la sua presa strutturale sull'economia di mercato.
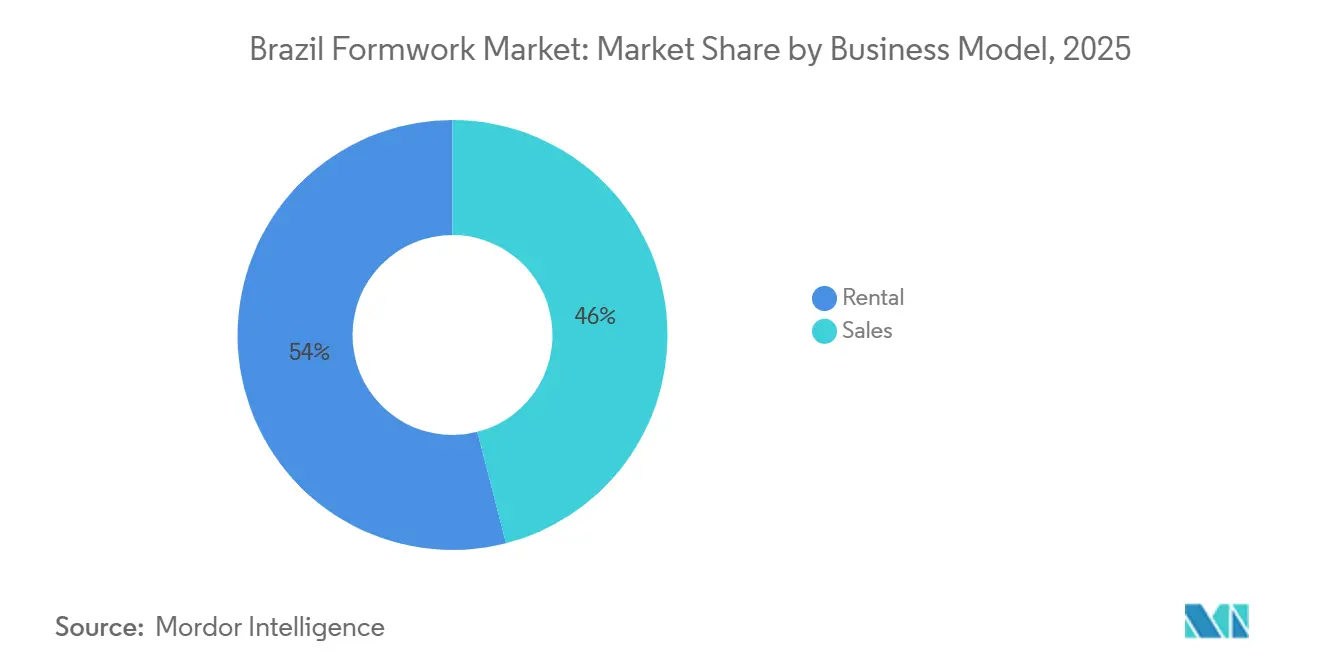
Nel 2025, il noleggio deteneva il 54% del mercato brasiliano delle casseforme e si prevede che crescerà a un tasso annuo composto del 6.50% fino al 2031, diventando il segmento in più rapida crescita nell'intero mercato. Questo risultato riflette una chiara preferenza per l'accesso a costi variabili rispetto alla proprietà delle attrezzature da parte delle imprese edili con un portafoglio progetti attivo ma discontinuo. Il noleggio è particolarmente interessante quando le aziende operano su più cantieri e necessitano di flessibilità in termini di tempi, trasporto e configurazione. Consente inoltre alle imprese edili di accedere a supporto ingegneristico, manutenzione e gestione della flotta senza doversi occupare internamente di tutto. Questa combinazione ha trasformato il noleggio da una scelta temporanea a un modello operativo fondamentale per gran parte del mercato.
Il profilo finanziario dei principali operatori conferma questa tesi. La divisione Formas & Escoramentos di Mills ha registrato un fatturato netto di 80 milioni di BRL (14.8 milioni di dollari) e un margine EBITDA (utile prima degli interessi, delle imposte, degli ammortamenti e delle svalutazioni) del 65% nel primo trimestre del 2026, con volumi di noleggio pari a 50,100 tonnellate. L'azienda ha inoltre dichiarato che i contratti a lungo termine hanno rappresentato il 55% dei ricavi da noleggio nel 2025, a testimonianza di un maggiore impegno da parte dei clienti e di una pianificazione più accurata dell'allocazione della flotta. Le vendite mantengono comunque un ruolo importante tra i grandi appaltatori, che possono riutilizzare i sistemi in lunghi programmi infrastrutturali e giustificare la redditività della proprietà. Ciononostante, la tendenza generale del mercato brasiliano delle casseforme continua a privilegiare il noleggio, poiché la pianificazione dei progetti, i servizi di supporto e la disciplina finanziaria assumono maggiore importanza per una quota crescente di acquirenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore: le infrastrutture guidano in termini di dimensioni, il settore residenziale guadagna slancio grazie ai programmi abitativi.
Nel 2025, il settore delle infrastrutture rappresentava il 38% del mercato brasiliano delle casseforme e si prevede che crescerà a un tasso annuo composto del 5.8% fino al 2031. Questo segmento è leader perché l'attuale programma di lavori in Brasile comprende infrastrutture di trasporto, servizi igienico-sanitari, energia e opere civili industriali che richiedono grandi volumi di calcestruzzo e tempi di realizzazione più lunghi. L'entità delle opere pubbliche pianificate e in corso crea un modello di domanda infrastrutturale ampio e tecnicamente impegnativo. I requisiti delle casseforme in questo segmento spesso vanno oltre i semplici sistemi per pareti e solai, includendo ponti, viadotti, gallerie e grandi opere civili. Ciò aumenta il valore dei sistemi ingegnerizzati e del supporto specialistico per i progetti di maggiori dimensioni.
Esempi di progetti ufficiali e aziendali rafforzano questa posizione. Gli investimenti in infrastrutture raggiungeranno i 300 miliardi di BRL (56 miliardi di dollari) nel 2026, secondo l'Associazione brasiliana delle infrastrutture e delle industrie di base, mentre la sola San Paolo ha previsto investimenti per 190 miliardi di BRL (35.2 miliardi di dollari) in progetti ferroviari e 62.4 miliardi di BRL (11.5 miliardi di dollari) in aste infrastrutturali per la seconda metà del 2025. Anche l'edilizia residenziale sta guadagnando slancio grazie al programma "Minha Casa, Minha Vida", che rimane il principale motore di costruzione di alloggi del paese. Il programma ha rappresentato l'85% di tutti i nuovi lanci residenziali a livello nazionale, secondo il Ministero delle Città, fornendo ai fornitori di casseforme un ampio e ricorrente flusso di progetti al di là delle grandi opere di ingegneria civile. L'attività commerciale rimane più selettiva, mentre i lavori industriali e logistici forniscono supporto laddove sono attivi i progetti di costruzione di magazzini, impianti e centrali energetiche.
Per materiale: l'acciaio ancora i volumi attuali, l'alluminio ridefinisce l'equazione dei costi
Nel 2025, l'acciaio ha dominato il mercato dei materiali con una quota del 34%, a testimonianza della sua continua forza nelle applicazioni infrastrutturali e industriali. Il materiale rimane la scelta preferita per i lavori che richiedono elevate prestazioni di carico, durabilità in caso di utilizzo intensivo ripetuto e compatibilità con getti impegnativi. Pilastri di ponti, viadotti e altre grandi strutture civili si prestano ancora bene all'utilizzo di sistemi in acciaio, poiché privilegiano la resistenza e la durabilità rispetto alla facilità di movimentazione. Questo conferisce all'acciaio un ruolo stabile nell'attuale panorama di mercato, soprattutto finché le infrastrutture rimarranno il principale segmento di utilizzo finale. La sua leadership, quindi, deriva dalla concentrazione dei progetti piuttosto che da una superiorità universale in tutte le tipologie di intervento.
L'alluminio, tuttavia, è il materiale in più rapida crescita, con un CAGR del 6.05% fino al 2031, a testimonianza di priorità diverse. I progetti residenziali ripetitivi prediligono sistemi più leggeri che possono essere spostati più velocemente, gestiti da squadre più piccole e riutilizzati più volte in layout standardizzati. Per questo motivo l'alluminio diventa più interessante, data la persistente carenza di manodopera e il continuo aumento dei volumi di costruzione di abitazioni. Il mercato brasiliano delle casseforme sta quindi assistendo a una netta separazione tra la domanda di ingegneria civile pesante, trainata dall'acciaio, e la domanda di produttività, guidata dall'alluminio, nei lavori edili a ciclo rapido. Legno, compensato e altri materiali sono ancora utilizzati in progetti più piccoli o meno ripetitivi, ma il loro spazio competitivo si restringe laddove scala, velocità e riutilizzo influenzano sempre più le decisioni degli appaltatori.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2025 San Paolo deteneva il 31% del mercato brasiliano delle casseforme e si prevede che crescerà a un tasso annuo composto del 6.80% fino al 2031, mantenendosi ben al di sopra di tutti gli altri mercati cittadini del Paese. Questo primato è dovuto alla concentrazione di infrastrutture di trasporto, residenziali e a uso misto, che genera una domanda costante per diverse tipologie di casseforme. La sola SP nos Trilhos ha investito 190 miliardi di real brasiliani (35.1 miliardi di dollari) in oltre 40 progetti e nell'ampliamento di oltre 1,000 chilometri di rete ferroviaria, creando così una domanda a lungo termine per opere in cemento armato, tra cui gallerie, stazioni, viadotti e opere verticali. Lo Stato ha inoltre stanziato 62.4 miliardi di real brasiliani (11.5 miliardi di dollari) in aste infrastrutturali per la seconda metà del 2025, rafforzando la visibilità sulla distribuzione a breve termine del parco macchine.
San Paolo beneficia inoltre di una fitta rete di appaltatori e operatori del settore immobiliare, il che conferisce alla città un netto vantaggio in termini di mobilitazione rispetto ad altre regioni. Rio de Janeiro rappresenta il secondo polo di domanda più importante, in quanto combina mobilità urbana, servizi igienico-sanitari, infrastrutture portuali e un'elevata densità di sviluppo urbano. Brasilia segue un modello diverso, con una domanda stabile legata agli edifici pubblici, agli appalti federali e ai progetti abitativi connessi ai programmi nazionali. Entrambe le città tendono a privilegiare i sistemi ingegnerizzati, poiché l'esecuzione dei progetti richiede spesso una maggiore disciplina nella pianificazione e affronta i vincoli del sito in misura maggiore rispetto ai mercati urbani più piccoli. Salvador e il più ampio Nord-Est sono maggiormente influenzati dalle allocazioni di alloggi e infrastrutture sociali, soprattutto dove Minha Casa Minha Vida rimane il principale motore residenziale.
Il resto del segmento del Brasile rappresenta la maggior parte del volume geografico al di fuori dei cinque raggruppamenti di città menzionati. Include Belo Horizonte, Recife, Fortaleza, Curitiba, Manaus, Porto Alegre e i centri industriali interni. La domanda in queste località è più irregolare, ma può impennarsi quando entrano in funzione grandi impianti, strutture logistiche o opere pubbliche. Un chiaro esempio è il Projeto Sucuriu di Arauco nel Mato Grosso do Sul, del valore di 25 miliardi di BRL (4.6 miliardi di USD), che aveva superato il 70% di completamento delle opere civili entro aprile 2026 e stava ancora sostenendo un'intensa attività di costruzione [3] Arauco, Valmet e Crane Brasil, “Projetada para ser maior planta de celulose do mundo, fábrica da Arauco acelera obras,” Valor Econômico, valor.globo.com . Per molti di questi mercati secondari e interni, il noleggio rimane la via d'accesso più pratica ai sistemi ingegnerizzati, poiché i tempi di realizzazione dei progetti sono meno continui rispetto a San Paolo.
Panorama competitivo
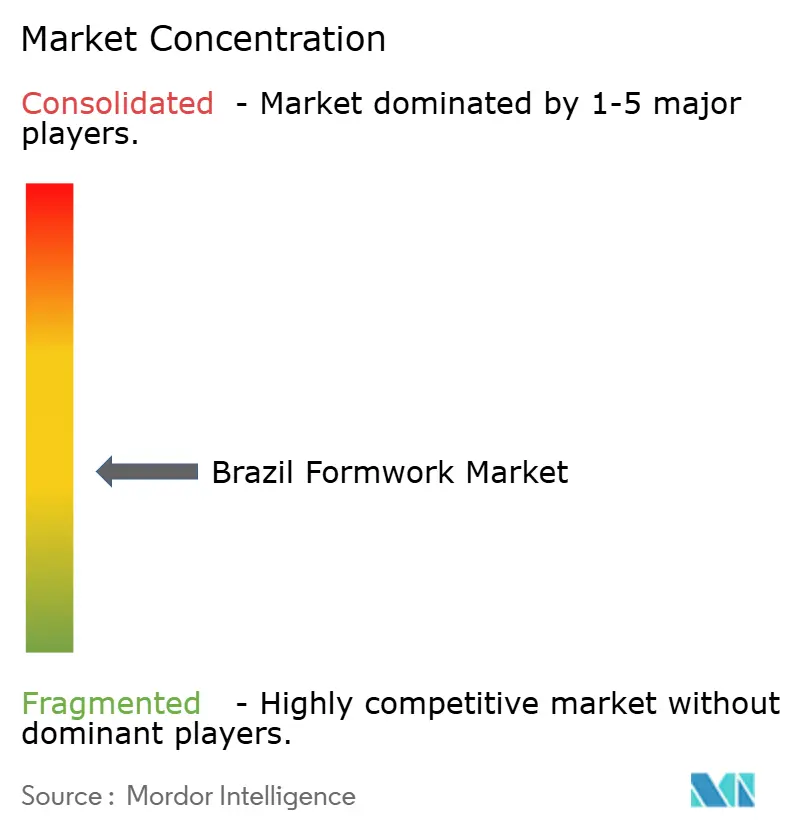
Il mercato brasiliano delle casseforme è moderatamente frammentato, con fornitori internazionali di sistemi, società di noleggio nazionali e fornitori regionali che competono in diversi segmenti di progetto. Mills è il principale operatore nazionale nel segmento del noleggio, mentre PERI Brasil, Doka do Brasil, ULMA Brasil e Alsina Formwork Brazil mantengono posizioni di rilievo grazie alla competenza ingegneristica, all'ampia gamma di sistemi e all'assistenza tecnica. Di conseguenza, la concorrenza è guidata da una combinazione di disponibilità di flotte a noleggio, capacità di esecuzione dei progetti e servizi di ingegneria, piuttosto che dalla sola fornitura di prodotti.
La differenziazione competitiva si concentra sempre più su soluzioni digitali, servizi integrati e ingegneria specifica per ogni progetto. PERI Brasil continua a rafforzare la propria posizione grazie alla pianificazione di progetti basata sul Building Information Modeling (BIM), mentre ULMA si concentra su soluzioni orientate alla produttività per progetti complessi di costruzione industriale e civile. Anche Mills ha consolidato il proprio modello orientato ai servizi attraverso contratti di noleggio a lungo termine e solide performance operative, a testimonianza della crescente domanda da parte dei clienti di soluzioni integrate per casseforme piuttosto che di attrezzature singole.
I fornitori regionali rimangono competitivi, soprattutto nei progetti in cui le relazioni locali, la rapidità di mobilitazione e il prezzo sono fattori decisionali chiave. Allo stesso tempo, nuovi operatori come Lianggong stanno intensificando la concorrenza introducendo sistemi ingegnerizzati economicamente vantaggiosi per la costruzione ripetitiva di edifici residenziali e di media altezza. Di conseguenza, si prevede che il mercato brasiliano delle casseforme rimarrà moderatamente frammentato, con i fornitori che competono sulla base delle capacità ingegneristiche, della qualità del servizio, della forza del parco macchine e dell'operatività a livello regionale, piuttosto che sul dominio complessivo del mercato.
Leader del settore delle casseforme in Brasile
PERI Brasil Formas e Escoramentos Ltda.
Doka do Brasil
ULMA Brasil Formas e Escoramentos Ltda.
Mills Estruturas e Serviços de Engenharia SA
Pashal Locadora de Equipamentos Ltda.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: Il progetto Sucuriu di Arauco, una megafabbrica di cellulosa da 25 miliardi di BRL (4.6 miliardi di dollari) a Inocencia, Mato Grosso do Sul, ha superato il 70% del completamento delle opere civili, con oltre 11,000 lavoratori impiegati e una previsione di raggiungere i 14,000 al picco della costruzione nel 2026. La fase di assemblaggio elettromeccanico del progetto, iniziata nell'aprile 2026, sostiene la domanda di casseforme industriali per tutto l'anno.
- Marzo 2026: Il governo federale brasiliano ha annunciato un ulteriore stanziamento di 3.7 miliardi di dollari per il programma Minha Casa Minha Vida, portando il budget per l'edilizia abitativa del 2026 alla cifra record di 37 miliardi di dollari ed espandendo l'obiettivo del programma a 3 milioni di case contrattualizzate entro la fine dell'anno, generando una domanda sostenuta a livello nazionale per i sistemi di casseratura per edifici residenziali.
- Agosto 2025: Yancheng Lianggong Formwork Co., Ltd. è entrata nel mercato brasiliano al Concrete Show South America di San Paolo, presentando casseforme leggere in alluminio progettate per la costruzione ripetitiva di edifici residenziali di media altezza e per la costruzione modulare.
Ambito del rapporto sul mercato delle casseforme in Brasile
Il mercato brasiliano delle casseforme è segmentato per tipologia (casseforme convenzionali/tradizionali e modulari/a sistema), configurazione (statica, rampante, a scorrimento e a tunnel), modello di business (vendita e noleggio), settore (residenziale, commerciale, industriale e logistico e infrastrutture), materiale (legno/compensato e altro) e città (San Paolo, Rio de Janeiro, Brasilia e altre). Le previsioni di mercato sono fornite in termini di valore (USD).
| Convenzionale / Tradizionale |
| Casseforme modulari/a sistema |
| statica |
| arrampicata |
| Forma scorrevole |
| Tunnel |
| Sales |
| Noleggio |
| Residenziale |
| Commerciale |
| Industriale e Logistica |
| Infrastruttura |
| Legno / Compensato |
| Acciaio |
| Alluminio |
| Plastica / Fibra di vetro |
| Altro |
| Sao Paulo |
| Rio de Janeiro |
| Brasilia |
| Salvador |
| Resto del Brasile |
| Per tipo | Convenzionale / Tradizionale |
| Casseforme modulari/a sistema | |
| Per configurazione | statica |
| arrampicata | |
| Forma scorrevole | |
| Tunnel | |
| Per modello di business | Sales |
| Noleggio | |
| Per settore | Residenziale |
| Commerciale | |
| Industriale e Logistica | |
| Infrastruttura | |
| Per materiale | Legno / Compensato |
| Acciaio | |
| Alluminio | |
| Plastica / Fibra di vetro | |
| Altro | |
| Per città | Sao Paulo |
| Rio de Janeiro | |
| Brasilia | |
| Salvador | |
| Resto del Brasile |
Domande chiave a cui si risponde nel rapporto
Quali saranno le dimensioni del mercato brasiliano delle casseforme nel 2026?
Il mercato brasiliano delle casseforme ha raggiunto un valore di 0.22 miliardi di dollari nel 2026 e si prevede che raggiungerà 0.29 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.68%.
Quale modello di business domina la domanda di casseforme in Brasile?
Il noleggio si posiziona al primo posto con una quota del 54% nel 2025 ed è anche il modello di business in più rapida crescita, con un CAGR del 6.50% fino al 2031.
Perché le casseforme modulari stanno prendendo piede in Brasile?
Nel 2025, le casseforme modulari/a sistema detenevano una quota di mercato del 58%, poiché la produzione di edifici residenziali e grandi opere civili richiede cicli di realizzazione più rapidi, riutilizzo e minore intensità di manodopera.
Quale settore di utilizzo finale genera la maggiore domanda di sistemi di casseratura in Brasile?
Nel 2025, le infrastrutture si confermeranno al primo posto con una quota del 38%, supportate da trasporti, servizi igienico-sanitari e opere civili industriali in tutto il territorio nazionale.


