

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 6.28 miliardo di dollari |
| Dimensione del mercato (2031) | 7.86 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.57% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato brasiliano dei dolcificanti alimentari di Mordor Intelligence
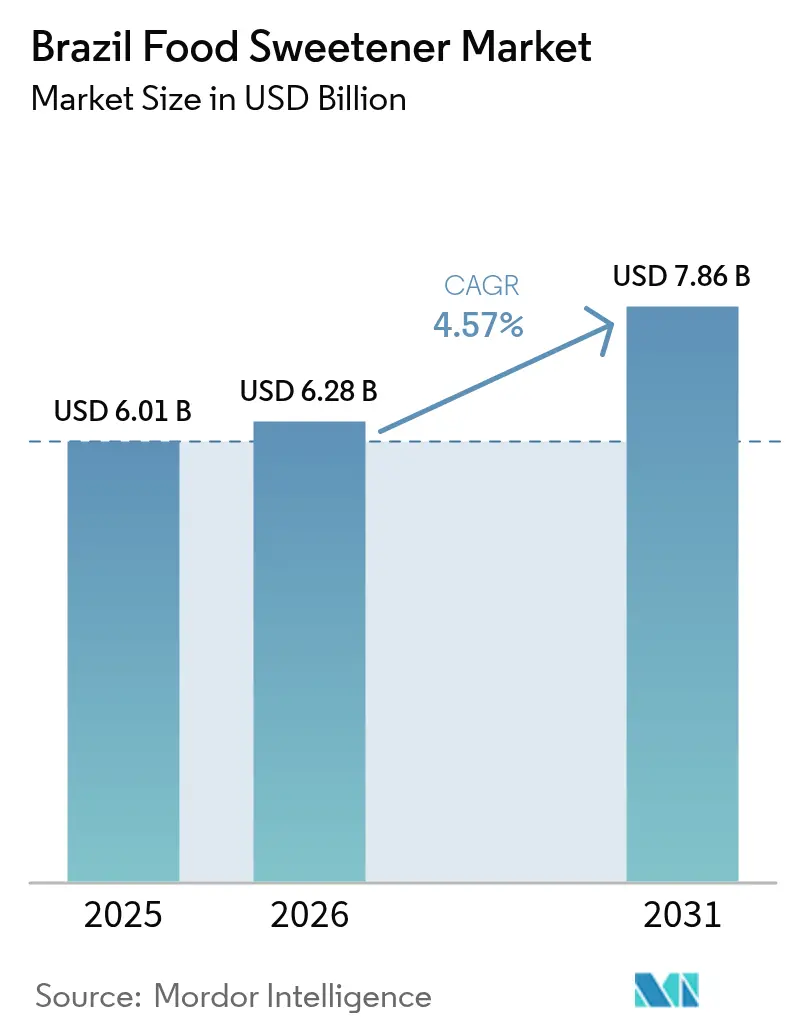
Il mercato brasiliano dei dolcificanti alimentari aveva un valore di 6.01 miliardi di dollari nel 2025 e si prevede che crescerà da 6.28 miliardi di dollari nel 2026 a 7.86 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.57% durante il periodo di previsione (2026-2031). Questa crescita è trainata dal ruolo del Brasile come maggiore esportatore mondiale di zucchero e dalla crescente domanda di alternative dolcificanti a zero calorie e naturali. Fattori come le misure normative per ridurre il consumo di zuccheri aggiunti, la crescente consapevolezza in materia di salute tra i consumatori urbani e l'arbitraggio sui prezzi tra etanolo e zucchero che influenza il prezzo del saccarosio contribuiscono allo sviluppo del mercato. In questo contesto, i dolcificanti ad alta intensità e a valore aggiunto stanno guadagnando popolarità. Le aziende globali del settore degli ingredienti stanno espandendo la produzione di stevia tramite fermentazione per superare i vincoli agricoli, mentre i produttori locali utilizzano derivati del succo di canna da zucchero per mitigare la volatilità dei prezzi dello zucchero. Queste tendenze indicano che il mercato brasiliano dei dolcificanti alimentari continuerà a evolversi verso un'offerta di ingredienti diversificata, dolcificanti sfusi economicamente vantaggiosi e soluzioni naturali di alta qualità per soddisfare i consumatori attenti alla salute.
Punti chiave del rapporto
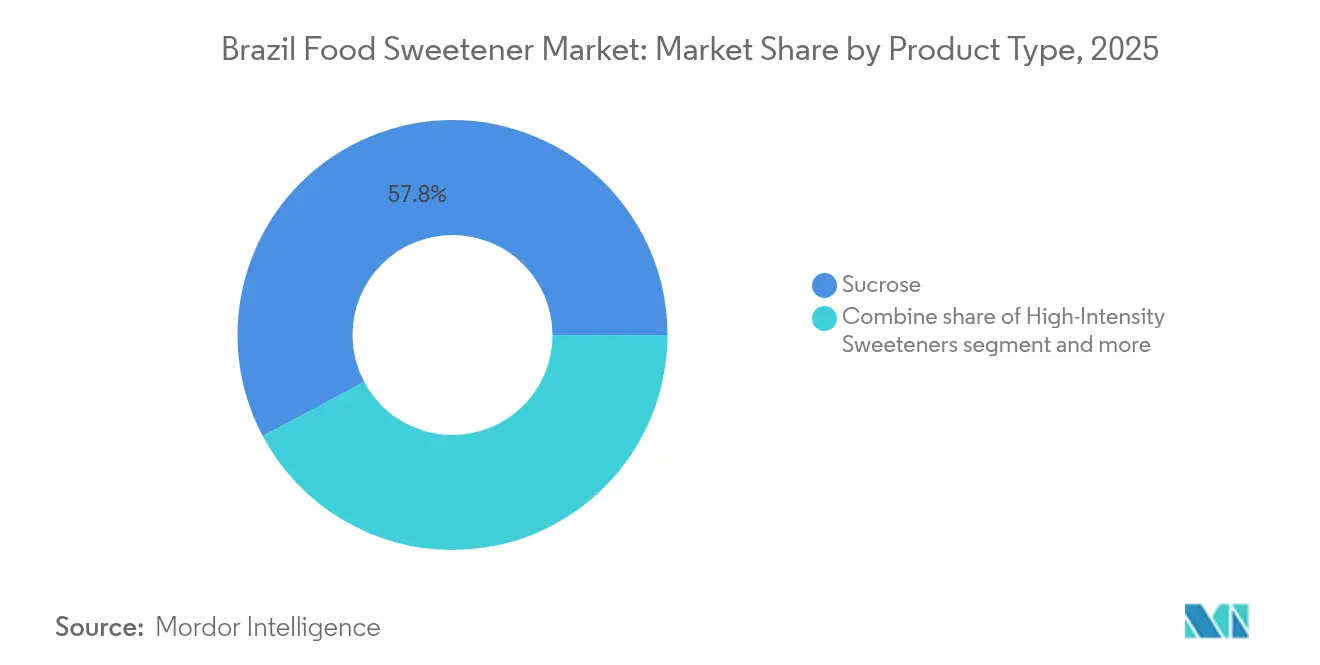
- Per tipologia di prodotto, il saccarosio ha dominato il mercato brasiliano dei dolcificanti alimentari con una quota del 57.78% nel 2025; i dolcificanti ad alta intensità stanno crescendo al tasso di crescita annuo composto (CAGR) più rapido, pari al 5.66%, fino al 2031.
- Per applicazione, nel 2025 le bevande rappresentavano il 43.85% del mercato brasiliano dei dolcificanti alimentari, mentre i latticini e i dessert registrano il CAGR più alto, pari al 5.31%, fino al 2031.
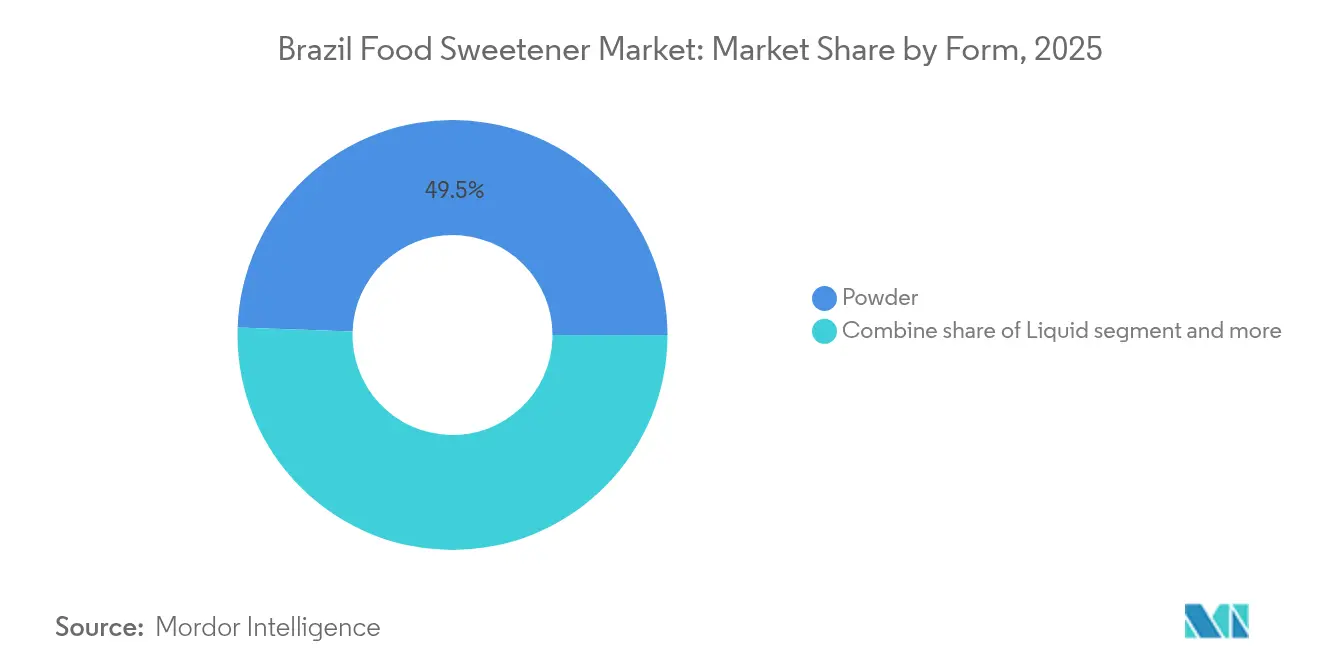
- In base alla forma, nel 2025 i formati in polvere rappresentavano il 49.45% del mercato brasiliano dei dolcificanti alimentari; i formati liquidi cresceranno a un CAGR del 5.75% fino al 2031.
- Per categoria, i prodotti convenzionali hanno dominato con una quota dell'80.25% nel 2025, mentre le varianti biologiche avanzano con un CAGR del 5.52% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato brasiliano dei dolcificanti alimentari
Analisi dell'impatto dei conducenti
| Guidatore | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento del consumo di cibi e bevande pronti e confezionati | + 0.9% | Nazionale, concentrato a San Paolo, Rio de Janeiro e negli stati del sud | Medio termine (2-4 anni) |
| Crescente domanda di dolcificanti a indice glicemico zero tra i consumatori a basso contenuto di carboidrati | + 0.7% | Nazionale, con adozione anticipata nei centri urbani (San Paolo, Brasilia, Curitiba) | A breve termine (≤ 2 anni) |
| Espansione normativa dei dolcificanti naturali consentiti | + 0.6% | Nazionale (giurisdizione ANVISA) | A lungo termine (≥ 4 anni) |
| Preferenza dei consumatori per i dolcificanti naturali e vegetali | + 0.8% | Nazionale, più forte nelle regioni del sud-est e del sud | Medio termine (2-4 anni) |
| Dolcificanti con benefici aggiuntivi che stimolano la domanda di prodotti incentrati sulla salute | + 0.5% | Segmenti nazionali e premium nelle aree metropolitane | A lungo termine (≥ 4 anni) |
| Le tecnologie di microincapsulazione e rivestimento migliorano la stabilità e riducono al minimo il retrogusto | + 0.4% | Nazionale, adozione guidata dai fornitori multinazionali di ingredienti | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento del consumo di cibi e bevande pronti e confezionati
Nel 2024, il settore alimentare trasformato del Brasile ha generato 233 miliardi di dollari, contribuendo per il 10.8% al Prodotto Interno Lordo (PIL) del paese. Allo stesso tempo, si prevede che il mercato delle bevande analcoliche crescerà in modo significativo, passando da 31.2 miliardi di euro nel 2024 a 52.4 miliardi di euro entro il 2034. Questo tasso di crescita supera la crescita del PIL e riflette i cambiamenti nei modelli di consumo guidati dall'urbanizzazione [1] Fonte: OECD-FAO, “OECD-FAO Agricultural Outlook 2024-2033,” oecd-ilibrary.org . Dal 2020, la penetrazione dell'e-commerce al dettaglio nelle categorie alimentari e delle bevande è raddoppiata, portando a cicli di vita dei prodotti più brevi e avvantaggiando i produttori che possono adattarsi rapidamente alle richieste di etichetta pulita mantenendo la stabilità sugli scaffali. La combinazione di praticità e attenzione alla salute crea una duplice opportunità. Mentre le categorie tradizionali dolcificate con zucchero affrontano delle sfide, le bevande funzionali pronte da bere e i dessert a base di latte a porzione controllata stanno guadagnando quote di mercato. Nestlé ha annunciato un investimento di 500 milioni di BRL (100 milioni di dollari) entro il 2028, incentrato sull'espansione della produzione di Nescafé Dolce Gusto e sull'innovazione nel settore del caffè, a dimostrazione della fiducia della multinazionale nel potenziale di premiumizzazione del Brasile. Questo investimento fa seguito a un precedente impegno di 1.5 miliardi di BRL nel 2024, evidenziando un'allocazione di capitali costante in categorie in cui la scelta dei dolcificanti influenza significativamente le preferenze dei consumatori.
Crescente domanda di dolcificanti a indice glicemico zero tra i consumatori a basso contenuto di carboidrati
I dati dell'indagine di coorte dello Studio Longitudinale Brasiliano sulla Salute degli Adulti (ELSA-Brasil) indicano che il 25.7% degli adulti consuma regolarmente dolcificanti non nutritivi, mentre l'assunzione media di zucchero da tavola rimane a 14.3 grammi al giorno. Ciò suggerisce una sostituzione parziale piuttosto che completa. Il caffè, consumato dall'87% dei brasiliani, è il principale mezzo di consumo di dolcificanti. Tra i bevitori di caffè, l'80% aggiunge zucchero (in media da 8 a 10 grammi a porzione), mentre solo l'8.6% sceglie alternative non caloriche. Questa preferenza per lo zucchero offre un'opportunità per dolcificanti a indice glicemico zero che replicano la sensazione in bocca del saccarosio e si sciolgono efficacemente nelle bevande calde. L'eritritolo e il tagatosio dimostrano prestazioni superiori in questi attributi rispetto agli estratti di stevia di prima generazione. La proposta di un'imposta selettiva sulle bevande zuccherate, attualmente osteggiata dalle associazioni di categoria, potrebbe creare un differenziale di prezzo che incoraggia la sostituzione, in particolare in categorie sensibili ai costi come le bibite gassate e le miscele per bevande in polvere. Inoltre, l'89% dei consumatori brasiliani ora considera negativamente le bevande zuccherate e il 38% esprime l'intenzione di ridurne il consumo. Tuttavia, il comportamento effettivo non è ancora in linea con queste preferenze dichiarate. Questo divario rappresenta un'opportunità per i dolcificanti a indice glicemico zero di guadagnare terreno, a condizione che le loro caratteristiche sensoriali migliorino per soddisfare le aspettative dei consumatori.
Espansione normativa dei dolcificanti naturali consentiti
Gli aggiornamenti normativi di ANVISA (Agência Nacional de Vigilância Sanitária) hanno fatto progressi significativi: Resolução RDC 843 e Instrução Normativa 281, entrambi pubblicati nel 2024, hanno rivisto l'elenco dei dolcificanti consentiti e introdotto standard più severi per la purezza e l'etichettatura. Inoltre, la Resolução RDC 839/2023 e l'Instrução Normativa 380/2025 hanno allineato il quadro normativo del Brasile agli standard del Codex Alimentarius per i glicosidi steviolici e gli estratti del frutto del monaco [2] Fonte: ANVISA, "Resoluções e Instruções Normativas", gov.br. Questi sviluppi differiscono dalle rivalutazioni in corso sui dolcificanti artificiali da parte dell'Autorità europea per la sicurezza alimentare (EFSA). L'EFSA ha completato le valutazioni dell'acesulfame-K nell'aprile 2025 e del neotame nel luglio 2025, giungendo a raccomandazioni più restrittive sull'assunzione giornaliera accettabile per specifiche popolazioni. Questa differenza crea un'opportunità normativa per le alternative dolcificanti naturali tra i produttori alimentari brasiliani che si rivolgono ai mercati di esportazione. Inoltre, l'approvazione dei glicosidi steviolici (E960c) e delle varianti glucosilate (E960d) prodotti enzimaticamente in diverse giurisdizioni evidenzia il potenziale dei metodi di produzione biosintetica per superare le sfide agronomiche del Brasile per la coltivazione della stevia, come la sensibilità al fotoperiodo e le limitazioni alla moltiplicazione dei semi, come documentato in studi agronomici sottoposti a revisione paritaria.
Preferenza dei consumatori per i dolcificanti naturali e vegetali
Un'analisi di conformità dell'etichettatura frontale, condotta 12 mesi dopo l'implementazione dell'Instrução Normativa 75/2020 dell'ANVISA (Agência Nacional de Vigilância Sanitária), ha rivelato significativi sforzi di riformulazione da parte dei produttori. Questi sforzi includevano la riduzione degli zuccheri aggiunti per evitare etichette di avvertenza "ad alto contenuto di". Questa tendenza ha favorito in particolare i dolcificanti naturali ad alta intensità, spesso commercializzati come soluzioni "clean-label". La stevia, approvata in Brasile dal 1988, ha dovuto affrontare difficoltà nell'aumentare la produzione a livello nazionale. Marchi come Zero-Cal e Color Andina Foods hanno incontrato difficoltà a causa di limitazioni agronomiche e della concorrenza degli estratti importati. Il frutto del monaco, che fornisce una dolcezza da 250 a 300 volte superiore a quella del saccarosio attraverso i mogrosidi, incontra vincoli di approvvigionamento ancora maggiori. La sua coltivazione richiede condizioni specifiche, tra cui altitudini comprese tra 200 e 800 metri e temperature comprese tra 18 e 32 gradi Celsius, tipiche della provincia cinese del Guangxi. Inoltre, la produzione biosintetica rimane commercialmente irrealizzabile, come dimostrato da Wang et al., che hanno ottenuto solo 9.1 microgrammi per litro di mogrol attraverso la fermentazione del lievito, valori ben al di sotto delle soglie richieste dall'industria alimentare.
Analisi dell'impatto delle restrizioni
| moderazione | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Scetticismo dei consumatori verso i dolcificanti artificiali | -0.5% | Nazionale, accentuato nella demografia urbana attenta alla salute | A breve termine (≤ 2 anni) |
| Costi più elevati e sensibilità al prezzo per i dolcificanti naturali | -0.6% | Nazionale, più acuto nelle regioni del Nord-Est e del Nord sensibili ai prezzi | Medio termine (2-4 anni) |
| Problemi di gusto e retrogusto con alcuni dolcificanti | -0.4% | Nazionale, fondamentale nelle applicazioni del caffè e dei latticini | A breve termine (≤ 2 anni) |
| Sfide di formulazione nelle applicazioni lattiero-casearie e dolciarie | -0.3% | Nazionale, concentrato nei segmenti della panificazione industriale e della gelateria | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Scetticismo dei consumatori verso i dolcificanti artificiali
Le linee guida del 2023 dell'Organizzazione Mondiale della Sanità che sconsigliano l'uso di dolcificanti non zuccherini per il controllo del peso, insieme a importanti studi di coorte che collegano le bevande dolcificate artificialmente a eventi cardiovascolari e ictus, hanno accresciuto la preoccupazione pubblica. La coorte NutriNet-Santé e diverse revisioni sistematiche pubblicate sul BMJ tra il 2022 e il 2024 hanno segnalato associazioni tra il consumo di dolcificanti artificiali e l'intolleranza al glucosio, potenzialmente mediata da alterazioni del microbioma intestinale, sebbene la causalità rimanga dibattuta. In Brasile, dove l'89% dei consumatori considera negativamente le bevande zuccherate ma l'assunzione media di zucchero rimane elevata, questo scetticismo ha creato un divario nella domanda che né i dolcificanti artificiali né quelli naturali colmano completamente. I formulatori si trovano ad affrontare la sfida di bilanciare costi, gusto e percezione della salute. Gli studi di monitoraggio dell'assunzione di ANVISA, incluso il database del 2022 di Takehara et al. sui dolcificanti ad alta intensità dichiarati nei prodotti commerciali, hanno rivelato modelli di esposizione diversi, complicando la comunicazione del rischio e contribuendo all'incertezza dei consumatori riguardo ai livelli di consumo sicuri.
Costi più elevati e sensibilità al prezzo per i dolcificanti naturali
Le linee guida dell'Organizzazione Mondiale della Sanità (OMS) del 2023 che sconsigliano l'uso di dolcificanti non zuccherini per il controllo del peso, insieme a importanti studi di coorte che collegano le bevande dolcificate artificialmente a eventi cardiovascolari e ictus, hanno accresciuto la preoccupazione pubblica [3] Fonte: Organizzazione Mondiale della Sanità, "Uso di dolcificanti non zuccherini: linee guida dell'OMS", who.int . La coorte NutriNet-Santé e diverse revisioni sistematiche pubblicate sul British Medical Journal (BMJ) tra il 2022 e il 2024 hanno riportato associazioni tra il consumo di dolcificanti artificiali e l'intolleranza al glucosio, potenzialmente mediate da alterazioni del microbiota intestinale, sebbene la causalità rimanga oggetto di dibattito. In Brasile, dove l'89% dei consumatori considera negativamente le bevande zuccherate ma l'assunzione media di zucchero rimane elevata, questo scetticismo ha creato un divario tra domanda e offerta che né i dolcificanti artificiali né quelli naturali riescono a colmare completamente. I formulisti si trovano quindi ad affrontare la sfida di bilanciare costi, gusto e percezioni salutistiche. Gli studi di monitoraggio dell'assunzione condotti dall'Agenzia nazionale di sorveglianza sanitaria (ANVISA), tra cui il database di Takehara et al. sui dolcificanti ad alta intensità dichiarati nei prodotti commerciali, hanno rivelato modelli di esposizione variabili, complicando la comunicazione del rischio e contribuendo all'incertezza dei consumatori riguardo ai livelli di consumo sicuri.
Analisi del segmento
Per tipo di prodotto: Ancore di saccarosio, dolcificanti ad alta intensità accelerano
Il Brasile rappresenta il 23% della produzione mondiale di zucchero e il 50% del commercio internazionale di zucchero, sostenendo la quota di mercato prevista del 57.78% del saccarosio nel 2025. Tuttavia, la dipendenza del segmento dalla coproduzione di etanolo introduce volatilità, creando opportunità per i dolcificanti ad alta intensità. Si prevede che i dolcificanti ad alta intensità cresceranno a un CAGR del 5.66% fino al 2031, trainati dal supporto normativo e dai progressi nella formulazione. All'interno di questa categoria, i dolcificanti naturali, come i glicosidi steviolici e gli estratti di frutto del monaco, stanno guadagnando quote di mercato rispetto alle alternative artificiali. Questo cambiamento è supportato dall'approvazione da parte di ANVISA dei glicosidi steviolici prodotti enzimaticamente e glucosilati (E960c ed E960d), che migliorano la flessibilità di formulazione. Inoltre, la joint venture Avansya tra Cargill e DSM-Firmenich ha ricevuto l'approvazione nel gennaio 2024 dall'Unione Europea e dal Regno Unito per la stevia EverSweet derivata dalla fermentazione, evidenziando il potenziale della produzione biosintetica per superare i limiti agronomici del Brasile e soddisfare le esigenze dei produttori alimentari di alta qualità orientati all'esportazione.
I dolcificanti a base di amido e gli alcoli di zucchero, tra cui destrosio, sciroppo di mais ad alto contenuto di fruttosio, maltodestrina, sorbitolo, xilitolo ed eritritolo, agiscono come agenti di carica che ripristinano la consistenza e la consistenza in formulazioni a ridotto contenuto di zuccheri. L'eritritolo, prodotto dalla fermentazione del glucosio derivato dal mais, offre proprietà a zero calorie e un abbassamento del punto di congelamento, che migliora la spatolabilità del gelato. Queste caratteristiche ne hanno favorito l'adozione nei dessert a base di latte e nei prodotti surgelati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: aumento del consumo di bevande, latticini e dessert
Nel 2025, le bevande rappresentavano il 43.85% della quota di mercato. Tuttavia, il segmento si trova ad affrontare sfide strutturali, poiché l'89% dei consumatori brasiliani ha una percezione negativa delle bevande zuccherate e il 38% ha espresso l'intenzione di ridurne il consumo. Nel 2024, il Brasile ha venduto 13.4 miliardi di litri di bevande analcoliche, ma la proposta di un'imposta selettiva sulle bevande zuccherate, se implementata, potrebbe avere un impatto significativo sui margini di profitto. Si prevede inoltre che questa potenziale imposta accelererà la riformulazione dei prodotti verso l'uso di dolcificanti non nutritivi, man mano che le aziende si adattano alle mutevoli preferenze dei consumatori e alle pressioni normative.
Il caffè, consumato dall'87% dei brasiliani, continua a essere un'area di interesse fondamentale per il mercato. Tra i consumatori di caffè, l'80% aggiunge zucchero, in genere tra gli 8 e i 10 grammi a porzione, mentre solo l'8.6% opta per alternative non caloriche. Ciò indica una potenziale opportunità di sostituzione se i dolcificanti non calorici raggiungono l'equivalenza sensoriale con lo zucchero. Inoltre, le bevande funzionali e i formati pronti da bere stanno guadagnando costantemente quote di mercato. L'investimento di PepsiCo di 1.2 miliardi di reais brasiliani (240 milioni di dollari) nel 2023, che include la creazione di otto stabilimenti e un centro di ricerca e sviluppo con oltre 100 scienziati, dimostra la fiducia multinazionale nella crescente tendenza alla premiumizzazione nel settore delle bevande.
Per forma: la polvere domina, i liquidi guadagnano nelle bevande
Nel 2025, le forme in polvere rappresentavano una quota di mercato del 49.45%, principalmente grazie alla loro idoneità per applicazioni di miscele secche come miscele per bevande in polvere, premiscele per prodotti da forno e dolcificanti da tavola. Questi formati sono ampiamente preferiti perché offrono facilità di manipolazione, una lunga durata di conservazione e un ottimo rapporto qualità-prezzo, rendendoli una scelta pratica per diversi settori. Il loro formato solido garantisce praticità di stoccaggio e trasporto, aumentando ulteriormente la loro attrattiva sul mercato. La capacità di mantenere la stabilità del prodotto nel tempo ha inoltre contribuito alla loro diffusa adozione in applicazioni in cui la fruibilità a lungo termine è fondamentale.
Si prevede che i dolcificanti liquidi cresceranno a un tasso di crescita annuo composto (CAGR) del 5.75% fino al 2031, trainato dalla crescente preferenza dei produttori di bevande per soluzioni che semplifichino i processi di miscelazione, garantiscano uniformità e riducano al minimo l'esposizione alla polvere negli ambienti di produzione. Lo sciroppo di mais ad alto contenuto di fruttosio e gli estratti liquidi di stevia sono i prodotti leader in questo segmento. Fornitori come Tate & Lyle si stanno concentrando sul miglioramento della solubilità con innovazioni come la tecnologia Tasteva Sol per la stevia. Questa tecnologia offre una solubilità oltre 200 volte superiore a quella di Rebaudioside M e D, affrontando efficacemente sfide come la precipitazione e la torbidità nelle preparazioni di frutta e negli sciroppi. Questi progressi sono particolarmente vantaggiosi nelle formulazioni volte a ottenere una significativa riduzione dello zucchero senza compromettere la qualità del prodotto.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per categoria: il convenzionale mantiene il predominio, l'organico si ritaglia una nicchia premium
I dolcificanti convenzionali rappresentavano una quota di mercato significativa, pari all'80.25%, nel 2025, trainati dai loro vantaggi in termini di costo e dalla presenza di filiere consolidate. D'altro canto, i dolcificanti biologici stanno registrando una crescita significativa, con un tasso di crescita annuo composto (CAGR) del 5.52% previsto fino al 2031. Questa crescita è alimentata principalmente dai consumatori urbani di città come San Paolo, Rio de Janeiro e gli stati meridionali del Brasile, che ricercano sempre più prodotti con certificazione biologica. Tra i principali fattori che contribuiscono a questa tendenza figurano lo zucchero di canna biologico, la stevia e lo sciroppo d'agave. Ad esempio, lo sciroppo d'agave blu di Global Organics, proveniente dal Messico e commercializzato come opzione a basso indice glicemico, sta guadagnando popolarità in categorie di prodotti premium come yogurt, gelato e latte aromatizzato.
La certificazione biologica, conforme sia agli standard brasiliani che a quelli internazionali, come quelli del Dipartimento dell'Agricoltura degli Stati Uniti (USDA) e delle normative dell'Unione Europea (UE), prevede processi rigorosi, tra cui tracciabilità, audit di terze parti e rispetto di strutture di prezzo premium. Questi requisiti spesso limitano la disponibilità di prodotti biologici al di fuori dei canali di vendita al dettaglio metropolitani. La crescita futura del segmento biologico dipenderà dallo sviluppo di catene di approvvigionamento più efficienti e dalla disponibilità dei consumatori a pagare prezzi maggiorati che possono superare il 50% rispetto alle alternative convenzionali. Inoltre, l'acquisizione da parte di Lesaffre di una partecipazione del 70% in Biorigin/Zilor nell'ottobre 2024 evidenzia il crescente interesse delle aziende multinazionali produttrici di ingredienti per i prodotti biologici e di origine naturale. Questa acquisizione si concentra su derivati del lievito e substrati di fermentazione, sempre più apprezzati per il loro ruolo nel supportare il posizionamento "clean-label" sul mercato.
Analisi geografica
Il mercato brasiliano dei dolcificanti alimentari riflette le differenze regionali determinate dai livelli di reddito, dalle infrastrutture agricole e dai modelli di consumo. La regione del Sud-Est, guidata da San Paolo e Rio de Janeiro, rappresenta oltre il 50% della domanda nazionale. Questo è trainato da un reddito pro capite più elevato, da un'ampia rete di vendita al dettaglio e dall'adozione precoce di tendenze di consumo attente alla salute. La conformità all'Instrução Normativa 75/2020 dell'Agenzia Brasiliana di Regolamentazione Sanitaria (ANVISA) sull'etichettatura frontale delle confezioni ha incoraggiato gli sforzi di riformulazione in questa regione. I produttori stanno riducendo gli zuccheri aggiunti per evitare etichette di avvertenza "ad alto contenuto di" e utilizzano sempre più dolcificanti naturali ad alta intensità come alternative "clean-label".
La regione del Sud, che comprende Paraná, Santa Catarina e Rio Grande do Sul, dimostra una forte domanda di dolcificanti biologici e premium. Questa domanda è sostenuta da livelli di istruzione più elevati e dall'influenza delle comunità di immigrati europei con una preferenza consolidata per i prodotti artigianali e naturali. L'investimento di Nestlé di 500 milioni di R$ (100 milioni di USD) entro il 2028 per espandere la produzione di Nescafé Dolce Gusto evidenzia la fiducia delle multinazionali nel potenziale di premiumizzazione della regione. Questi fattori, nel loro insieme, posizionano il Sud come un'area chiave per la crescita nel segmento dei dolcificanti premium.
In confronto, le regioni del Nord-Est e del Nord, dove il reddito pro capite è inferiore di oltre il 40% rispetto al Sud-Est, mostrano una domanda limitata di dolcificanti naturali di alta qualità. Questa disparità di reddito sostiene il predominio del saccarosio in applicazioni sensibili ai costi, come le miscele per bevande in polvere e i dolciumi di fascia economica. Tuttavia, la crescente urbanizzazione e la modernizzazione del commercio al dettaglio in città come Recife, Fortaleza e Manaus stanno gradualmente migliorando l'accesso a prodotti riformulati. Gli imbottigliatori di bevande regionali stanno adottando sempre più sistemi di dolcificanti ibridi che combinano zucchero residuo (dal 5 al 7%) con stevia o aspartame per bilanciare l'efficienza dei costi e la qualità organolettica, rendendo questi prodotti più accessibili ai consumatori di queste regioni.
Panorama normativo
In Brasile, i dolcificanti alimentari e gli altri additivi alimentari sono regolamentati dall'ANVISA (Agencia Nacional de Vigilancia Sanitaria) nell'ambito della Legge n. 9,782/1999, utilizzando un approccio basato su liste positive per le sostanze autorizzate, i limiti massimi e le condizioni d'uso. L'attuale quadro normativo di riferimento per gli additivi comprende la RDC n. 778/2023 (principi generali), unitamente alla IN n. 211/2023, che stabilisce le liste autorizzate e le condizioni tecniche, e viene periodicamente aggiornato tramite nuove Istruzioni Normative pubblicate nella Gazzetta Ufficiale dell'Unione, tra cui la IN n. 395/2025 (agosto 2025) e la IN n. 407/2025 (novembre 2025) che hanno incorporato aggiornamenti e risoluzioni del Mercosur nelle liste nazionali.
In materia di etichettatura e controlli specifici per prodotto, la RDC n. 818/2023 stabilisce i requisiti sanitari per i dolcificanti da tavola e dietetici, mentre le norme ANVISA sull'etichettatura richiedono avvertenze specifiche per determinate classi di dolcificanti, tra cui i polioli (un'avvertenza sull'effetto lassativo quando l'assunzione giornaliera supera le soglie definite) e l'aspartame (un'indicazione sulla fenilalanina). La RDC n. 843/2024 ha semplificato la procedura amministrativa esentando gli additivi e i coadiuvanti tecnologici dalla registrazione obbligatoria ANVISA quando le aziende presentano la comunicazione di inizio produzione richiesta alle autorità sanitarie locali, spostando l'attenzione sui sistemi di conformità interni e sull'applicazione della sorveglianza a livello locale.
Panorama competitivo
Il mercato brasiliano dei dolcificanti alimentari mostra una moderata concentrazione, con aziende produttrici di zucchero-etanolo come Raízen, Tereos e Bunge che gestiscono la fornitura di saccarosio, mentre aziende multinazionali produttrici di ingredienti come Cargill, Ingredion, Archer Daniels Midland (ADM), Tate & Lyle, DuPont e DSM-Firmenich sono leader nei dolcificanti ad alta intensità e speciali. L'inaugurazione da parte di Raízen del più grande impianto di etanolo di seconda generazione al mondo nel maggio 2024, un impianto costato 1.2 miliardi di real brasiliani (240 milioni di dollari) e con una produzione annua di 82 milioni di litri, dimostra come i produttori di zucchero-etanolo si stiano diversificando verso biocarburanti avanzati per far fronte al calo a lungo termine della domanda di saccarosio. Questa strategia posiziona la produzione di dolcificanti come prodotto secondario piuttosto che come obiettivo primario. Tale diversificazione contribuisce a mantenere la stabilità dei prezzi nel mercato del saccarosio, poiché i produttori possono spostare la capacità di frantumazione verso la produzione di etanolo quando i margini dello zucchero diminuiscono, creando un costo strutturale minimo con cui i dolcificanti naturali ad alta intensità trovano difficile competere nelle applicazioni sensibili ai costi.
L'acquisizione da parte di Bunge del controllo totale di Usina Moema nel gennaio 2025 per circa 896 milioni di dollari consolida la sua capacità di frantumazione a 15.4 milioni di tonnellate. Questa acquisizione consente all'azienda di ottimizzare le creme spalmabili zucchero-etanolo e di fornire materie prime a base di amido e dolcificanti. Il mercato sta inoltre individuando opportunità nei dolcificanti naturali derivati dalla fermentazione e nelle miscele multifunzionali che affrontano le sfide in termini di costi, gusto e normative. Queste innovazioni stanno guadagnando terreno poiché soddisfano le preferenze dei consumatori e i requisiti normativi in continua evoluzione. Le aziende si stanno concentrando sempre di più su soluzioni che bilanciano convenienza e funzionalità, garantendo la soddisfazione delle esigenze del mercato nazionale e internazionale.
La joint venture Avansya tra Cargill e DSM-Firmenich, che ha ricevuto l'approvazione dall'Unione Europea e dal Regno Unito per la stevia EverSweet derivata dalla fermentazione nel gennaio 2024, evidenzia come i metodi di produzione biosintetica possano superare i limiti del Brasile nella coltivazione della stevia. Questo sviluppo consente ai produttori di soddisfare i mercati premium orientati all'esportazione. Sfruttando i percorsi biosintetici, le aziende possono aggirare i vincoli agronomici e fornire dolcificanti di alta qualità che soddisfano gli standard globali. Questo approccio non solo migliora l'offerta di prodotti, ma rafforza anche il posizionamento competitivo dei produttori brasiliani sul mercato internazionale.
Leader del settore dei dolcificanti alimentari in Brasile
Cargill, Incorporazione
Ingredion incorporata
Archer Daniels Midland Company
Raízen SA
Tereos SCA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: Ingredion ha annunciato la chiusura del suo stabilimento di produzione a Cabo, in Brasile, con cessazione delle attività prevista per il 30 giugno 2026. Questa decisione rimodellerà la sua presenza produttiva locale e potrebbe modificare i modelli di approvvigionamento regionali per i clienti che in precedenza si affidavano a tale sito.
- Maggio 2025: Ingredion e Amyris hanno sciolto la loro joint venture RealSweet, con Amyris che ha acquisito la piena proprietà dell'impianto di fermentazione di Barra Bonita (Brasile), mentre Ingredion ha mantenuto i diritti esclusivi sulla tecnologia di fermentazione per la produzione del dolcificante Reb M fermentato. La separazione chiarisce il controllo degli impianti di fermentazione rispetto all'accesso alla tecnologia, influenzando le modalità di scalabilità e commercializzazione della fornitura di stevia di nuova generazione.
- Ottobre 2024: Lesaffre ha acquisito una partecipazione del 70% in Biorigin/Zilor, azienda brasiliana produttrice di derivati del lievito e substrati di fermentazione. L'accordo rafforza l'accesso a materie prime e know-how nel campo della fermentazione, a supporto dello sviluppo di ingredienti con etichetta pulita, aspetto rilevante in un momento in cui i produttori alimentari stanno riformulando i loro prodotti per conformarsi ai requisiti di etichettatura e composizione imposti da ANVISA.
Ambito del rapporto sul mercato dei dolcificanti alimentari in Brasile
I dolcificanti sono le varie sostanze naturali e artificiali che conferiscono un sapore dolce a cibi e bevande. Il mercato dei dolcificanti alimentari in Brasile è segmentato per Tipo e per Applicazione. In base alla tipologia, il mercato è segmentato in saccarosio, dolcificanti a base di amido e alcoli di zucchero e dolcificanti ad alta intensità (HIS). I dolcificanti dell'amido e gli alcoli di zucchero sono ulteriormente suddivisi in destrosio, sciroppo di mais ad alto contenuto di fruttosio (HFCS), maltodestrina, sorbitolo e altri dolcificanti dell'amido e alcoli di zucchero. Gli edulcoranti ad alta intensità (HIS) sono ulteriormente suddivisi in sucralosio, aspartame, saccarina, neotame, stevia, ciclamato, acesulfame potassio (Ace-K) e altre applicazioni. In base all'applicazione, il mercato è segmentato in prodotti da forno e dolciumi, latticini e dessert, carne e prodotti a base di carne, zuppe, salse e condimenti e altre applicazioni. Per ciascun segmento, il dimensionamento e le previsioni del mercato sono stati effettuati in base al valore (milioni di dollari).
Per tipo di prodotto
| Saccarosio | ||
| Dolcificanti di amido e alcoli di zucchero | Destrosio | |
| Sciroppo di mais ad alto fruttosio (HFCS) | ||
| Maltodestrine | ||
| Sorbitolo | ||
| Xilitolo | ||
| Altri dolcificanti amidacei e alcoli di zucchero | ||
| Dolcificanti ad alta intensità | Dolcificanti artificiali ad alta intensità | sucralosio |
| aspartame | ||
| Saccarina | ||
| neotame | ||
| Ciclamato | ||
| Acesulfame potassio (Ace-K) | ||
| Altri HIS artificiali | ||
| Dolcificanti naturali ad alta intensità | Estratto di Stevia | |
| Estratto di frutta monaco | ||
| Altri HIS naturali | ||
| Altri dolcificanti | ||
Per Applicazione
| Panetteria e Confetteria |
| Latticini e dessert |
| Bevande |
| Zuppe, salse e condimenti |
| Altre applicazioni |
Per modulo
| Pastello |
| Liquido |
| Cristallo |
Per Categoria
| Convenzionale |
| Organic |
| Per tipo di prodotto | Saccarosio | ||
| Dolcificanti di amido e alcoli di zucchero | Destrosio | ||
| Sciroppo di mais ad alto fruttosio (HFCS) | |||
| Maltodestrine | |||
| Sorbitolo | |||
| Xilitolo | |||
| Altri dolcificanti amidacei e alcoli di zucchero | |||
| Dolcificanti ad alta intensità | Dolcificanti artificiali ad alta intensità | sucralosio | |
| aspartame | |||
| Saccarina | |||
| neotame | |||
| Ciclamato | |||
| Acesulfame potassio (Ace-K) | |||
| Altri HIS artificiali | |||
| Dolcificanti naturali ad alta intensità | Estratto di Stevia | ||
| Estratto di frutta monaco | |||
| Altri HIS naturali | |||
| Altri dolcificanti | |||
| Per Applicazione | Panetteria e Confetteria | ||
| Latticini e dessert | |||
| Bevande | |||
| Zuppe, salse e condimenti | |||
| Altre applicazioni | |||
| Per modulo | Pastello | ||
| Liquido | |||
| Cristallo | |||
| Per Categoria | Convenzionale | ||
| Organic | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato brasiliano dei dolcificanti alimentari?
Il mercato è valutato a 6.28 miliardi di dollari nel 2026 e si prevede che raggiungerà i 7.86 miliardi di dollari entro il 2031.
Quale segmento dei dolcificanti brasiliani sta crescendo più velocemente?
I dolcificanti ad alta intensità sono in testa con un CAGR previsto del 5.66% entro il 2031, sostenuto dalle approvazioni normative e dalla domanda di prodotti a zero calorie.
In che modo le imposte sulle bevande proposte influenzeranno la domanda di dolcificanti?
Un'imposta selettiva sulle bevande zuccherate probabilmente accelererebbe la riformulazione verso dolcificanti non nutritivi, soprattutto nelle bevande analcoliche gassate.
Perché i prodotti a base di stevia derivati dalla fermentazione sono importanti per il Brasile?
La fermentazione aggira i limiti agronomici e fornisce Rebaudioside M e D di prima qualità, consentendo dichiarazioni di etichettatura pulita e conformità alle esportazioni.


