

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
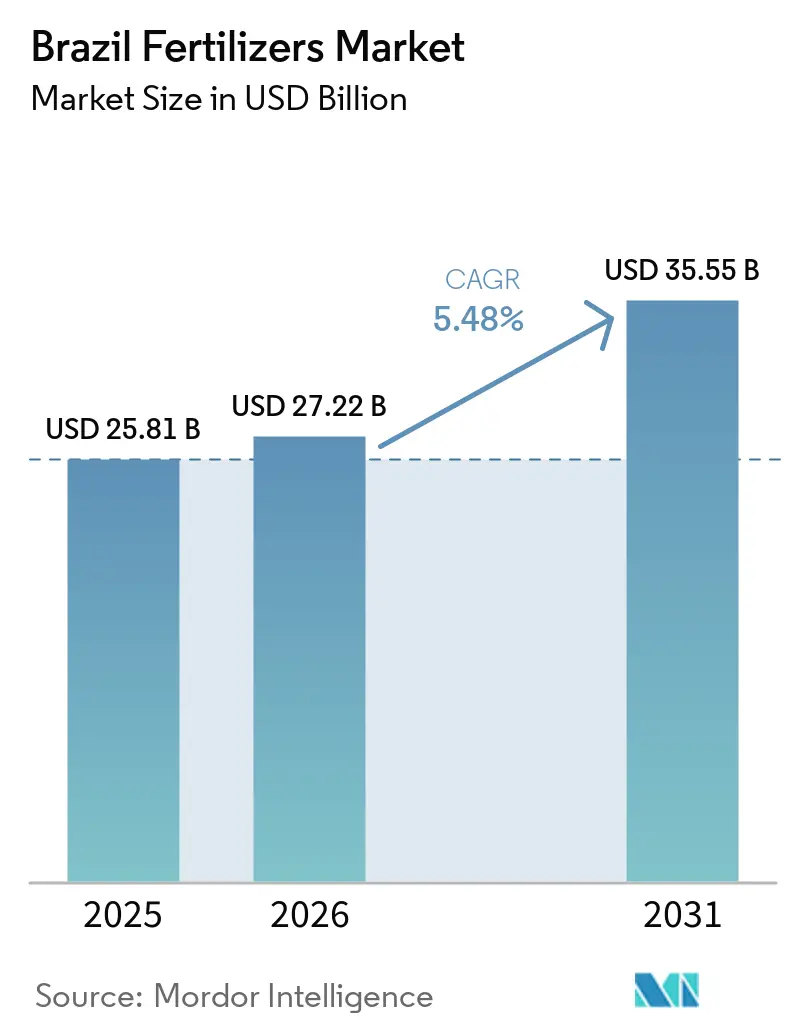
| Dimensione del mercato (2026) | 27.22 miliardo di dollari |
| Dimensione del mercato (2031) | 35.55 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.48% CAGR |
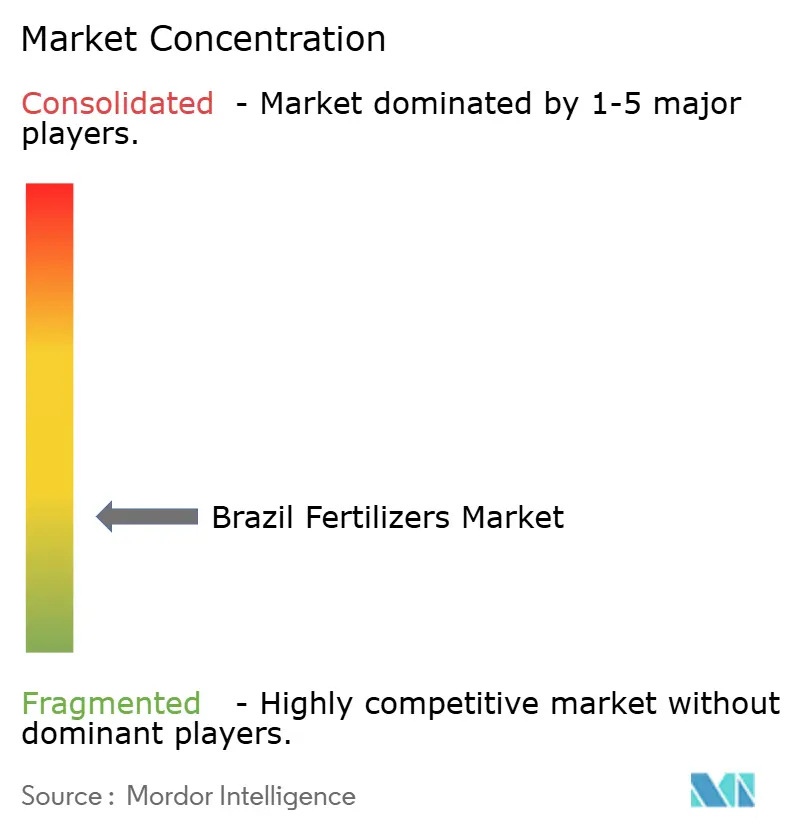
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei fertilizzanti in Brasile di Mordor Intelligence
Il mercato brasiliano dei fertilizzanti aveva un valore di 25.81 miliardi di dollari nel 2025 e si prevede che crescerà da 27.22 miliardi di dollari nel 2026 a 35.55 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.48% durante il periodo di previsione (2026-2031). La robusta produzione di cereali, la dipendenza dalle importazioni di nutrienti per le piante e l'aggressiva espansione della capacità produttiva interna sono i principali fattori alla base di questa traiettoria. La produzione record di soia e l'espansione delle superfici coltivate a mais in doppia coltura sostengono la domanda di nutrienti durante tutto l'anno, mentre i sussidi creditizi previsti dal Piano Safra rafforzano il potere d'acquisto degli input agricoli. La diversificazione della catena di approvvigionamento, che si sta spostando dalla Russia verso Canada e Marocco, sta stabilizzando la disponibilità di potassio e fosfati, e le miscele specializzate che migliorano l'efficienza d'uso dei nutrienti stanno guadagnando terreno con l'inasprirsi delle normative ambientali. Il consolidamento tra i produttori, esemplificato da Petrobras, ICL e Mosaic, sta rimodellando le strategie competitive, mentre gli strumenti di agricoltura digitale spostano l'approvvigionamento dalle materie prime sfuse a soluzioni basate su prescrizioni.
Punti chiave del rapporto
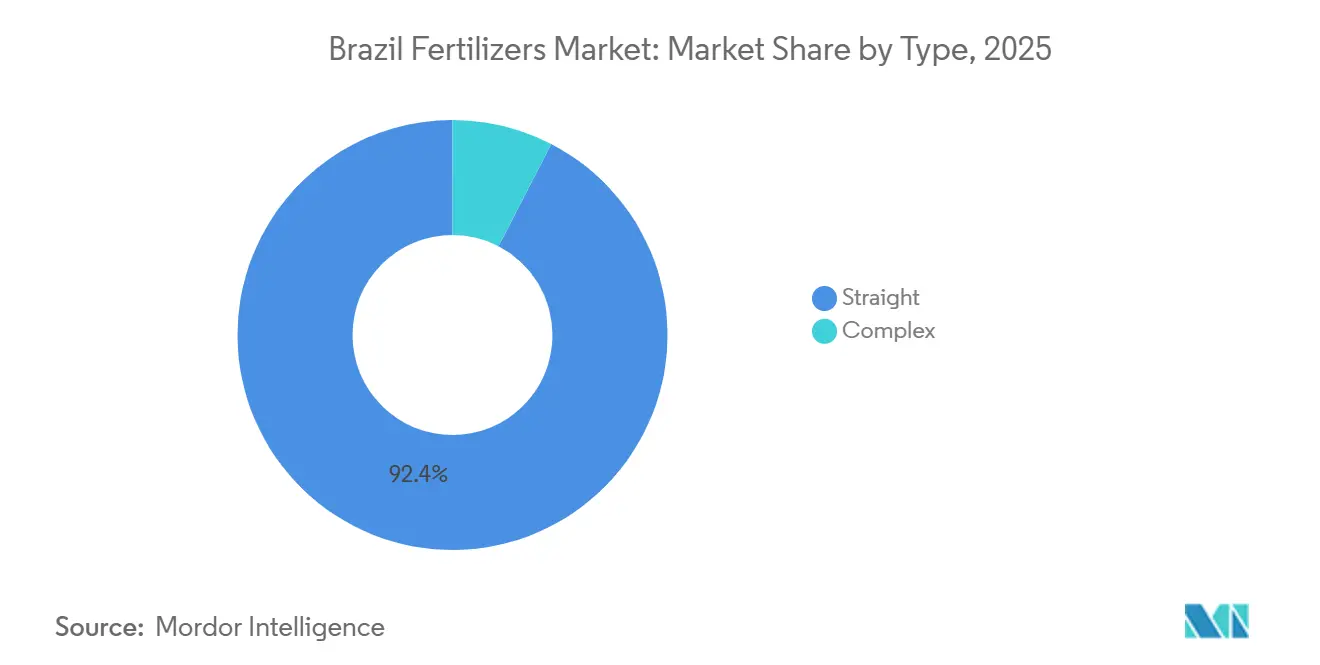
- Per tipologia, i fertilizzanti semplici detenevano il 92.4% della quota di mercato dei fertilizzanti in Brasile nel 2025, mentre i fertilizzanti complessi sono in crescita con un CAGR del 7.0% nel periodo 2026-2031.
- In termini di tipologia, i prodotti convenzionali rappresentavano il 94.5% del mercato brasiliano dei fertilizzanti nel 2025, e si prevede che i fertilizzanti speciali cresceranno a un tasso annuo composto del 5.7% nel periodo 2026-2031.
- Per modalità di applicazione, l'applicazione al suolo rappresentava il 94.3% del mercato nel 2025, mentre la fertirrigazione sta crescendo a un tasso annuo composto del 5.8% nel periodo 2026-2031.
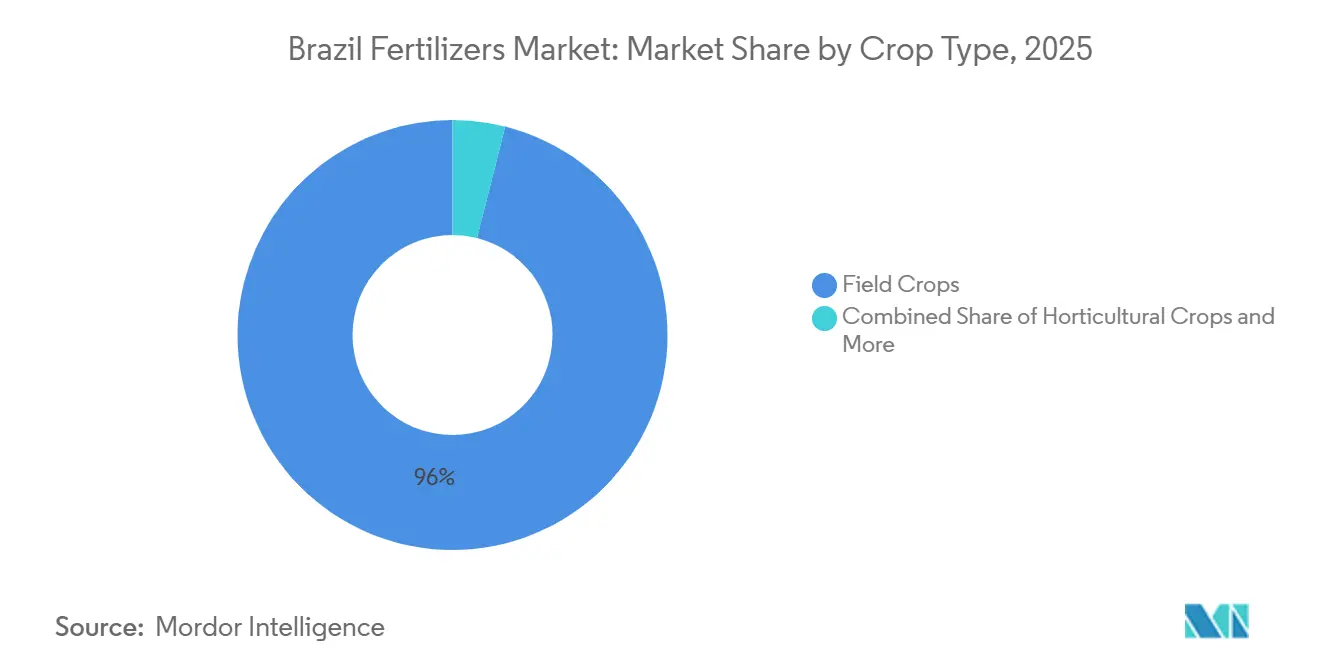
- Per tipologia di coltura, le colture da campo rappresentavano il 96.0% della quota di mercato dei fertilizzanti in Brasile nel 2025, e le colture orticole cresceranno a un tasso annuo composto del 5.6% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei fertilizzanti in Brasile
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda globale di cereali e semi oleosi | + 1.2% | Nazionale, concentrato nel Mato Grosso, Paraná e Goiás | Medio termine (2-4 anni) |
| Passaggio ai fertilizzanti speciali | + 0.8% | Nazionale, con i primi guadagni a San Paolo, Paraná e Mato Grosso | A lungo termine (≥ 4 anni) |
| Programmi di sussidi governativi nelle economie emergenti | + 0.9% | Nazionale, maggiore attenzione al Nord-Est e al Centro-Ovest | A breve termine (≤ 2 anni) |
| L'agricoltura di precisione ha portato a pratiche di microdosaggio | + 0.7% | Principalmente regioni del Centro-Ovest e del Sud | Medio termine (2-4 anni) |
| Incentivi tramite crediti di carbonio per fertilizzanti a basse emissioni | + 0.5% | Nazionale, con una concentrazione nelle regioni della canna da zucchero | A lungo termine (≥ 4 anni) |
| Le combinazioni biostimolanti-fertilizzanti stanno guadagnando terreno | + 0.4% | Nazionale, guidato dalle aree di produzione di soia e mais | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda globale di cereali e semi oleosi
Il Brasile è un punto di riferimento per l'offerta globale di proteine, essendo il principale esportatore di soia e un esportatore di mais in rapida crescita; pertanto, qualsiasi aumento del fabbisogno asiatico di mangimi o oli vegetali si ripercuote rapidamente sulla domanda di nutrienti. Il solo Mato Grosso contribuisce al 28% della produzione nazionale di soia, creando una domanda di fertilizzanti incentrata sulla logistica che migliora le economie di scala per gli importatori all'ingrosso. Le coltivazioni di mais sono aumentate a 22.3 milioni di ettari nel 2024/25 e un sistema di seconda coltura diffuso sostiene l'applicazione su due finestre temporali, attenuando la volatilità stagionale [1] Fonte: Dipartimento dell'Agricoltura degli Stati Uniti, "Crop Explorer Country Summary for Major Crop Regions – Brazil, Corn", Servizio Agricolo Estero, usda.gov . I premi sui prezzi di esportazione aumentano le riserve di capitale circolante degli agricoltori, consentendo acquisti tempestivi di fertilizzanti quando i prezzi globali si indeboliscono. Le rotazioni continue dei cereali intensificano anche l'esaurimento dei micronutrienti, aumentando la domanda di prodotti a base di zinco e boro che integrano le miscele primarie di NPK. Le cooperative regionali utilizzano sempre più spesso i contratti di acquisto anticipato per allineare gli arrivi di fertilizzanti ai picchi di flusso di cassa del raccolto, rafforzando un circolo virtuoso tra le entrate derivanti dalle esportazioni e la spesa per gli input.
Passaggio ai fertilizzanti speciali
Gli agricoltori ora perseguono l'efficienza nell'uso dei nutrienti, man mano che le rese si avvicinano ai limiti del bioma. I granuli a rilascio controllato e i liquidi idrosolubili guadagnano quote di mercato perché riducono le perdite per lisciviazione e soddisfano le nuove normative sui bacini idrografici di San Paolo e Paraná. Il CAGR del 5.90% del segmento specializzato, quindi, supera ampiamente la domanda convenzionale, ulteriormente trainato dagli inoculanti biologici che liberano l'azoto nativo del suolo. I prezzi maggiorati sono accettati perché la fissazione biologica ha consentito di risparmiare una cifra stimata elevata sui costi dell'azoto sintetico. I fornitori multinazionali rispondono acquisendo innovatori nazionali per miscelare microbi con NPK rivestiti, creando soluzioni ibride commercializzate come "pacchetti per la gestione dei nutrienti".
Programmi di sussidi governativi nelle economie emergenti
Il "Plano Safra" è un'iniziativa del governo brasiliano che fornisce sostegno finanziario alla produzione agricola e zootecnica. Il programma ha stanziato 65.5 miliardi di dollari in credito rurale a basso interesse per il 2024/25, di cui 12.7 miliardi destinati alle aziende agricole familiari. Tassi agevolati prossimi al 6% annuo riducono l'attrito sul capitale circolante e liberano liquidità per gli input. Le cooperative di credito, spesso gli unici finanziatori in oltre 400 comuni, accelerano l'erogazione dei fondi e raggruppano le vendite di fertilizzanti nell'ambito di programmi di finanziamento degli input, ampliando l'accesso oltre il tradizionale cuore della soia. Gli stati del Nord-Est che sfruttano i progetti di irrigazione nell'ambito del programma Pro-Semiárido, ora convogliano nuovo credito verso colture frutticole a goccia che dipendono da nitrato di potassio solubile. Attutire gli shock dei prezzi e garantire la liquidità, i sussidi riducono la volatilità della domanda anche quando i prezzi internazionali dell'urea o del MAP aumentano, sostenendo un mercato brasiliano dei fertilizzanti più stabile.
Pratiche di microdosaggio guidate dall'agricoltura di precisione
Sensori per la mappatura della resa, griglie del suolo e piattaforme di prescrizione basate sull'IA stanno trasformando le decisioni relative ai nutrienti, passando dalle medie di campo a zone sub-ettaro. Le aziende agricole dimostrative mostrano aumenti di produttività e risparmi di fertilizzanti grazie alla tecnologia a tasso variabile. L'irrorazione con droni, approvata dal Ministero dell'Agricoltura e dell'Allevamento, applica liquidi a un costo di 100-400 BRL (18-72 USD) per ettaro, rendendo la precisione accessibile ai coltivatori di medie dimensioni [2] Fonte: Embrapa, “I droni sono un'opzione valida per agricoltori e fornitori di servizi in Brasile”, embrapa.br . Questi strumenti stimolano la domanda di prodotti solubili e fogliari formulati per la distribuzione aerea. I rivenditori si adattano rifornendosi di kit di microdosaggio multipack invece di carichi di camion sfusi, mentre i fornitori di software collaborano con le aziende di fertilizzanti per integrare algoritmi nutrizionali nei dashboard di gestione aziendale agricola.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei prezzi del gas naturale e della roccia fosfatica | -1.1% | Nazionale, con un impatto acuto sulle regioni dipendenti dalle importazioni | A breve termine (≤ 2 anni) |
| Normative ambientali sul deflusso di azoto | -0.6% | Nazionale, concentrato nelle aree sensibili all'acqua | Medio termine (2-4 anni) |
| Rischi di interruzione della catena di approvvigionamento derivanti da shock geopolitici | -0.8% | Porti nazionali, in particolare quelli dell'Arco Settentrionale | A breve termine (≤ 2 anni) |
| Divario nell'adozione da parte degli agricoltori degli strumenti di applicazione digitale | -0.4% | Aree rurali con infrastrutture di connettività limitate | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei prezzi del gas naturale e delle rocce fosfatiche
I costi dei fertilizzanti azotati seguono i benchmark internazionali del gas e le quotazioni FOB Marocco dei fosfati confluiscono direttamente nelle fatture DAP e MAP. Il Brasile, che si rifornisce all'estero dell'8,5% dei suoi nutrienti, continua a subire variazioni di prezzo; un rapido rialzo del gas alla fine del 2024 ha portato le offerte di urea a oltre 420 dollari per tonnellata, comprimendo i margini agricoli prima della semina estiva. I produttori nazionali coprono solo una piccola quota della domanda, quindi gli strumenti di copertura sono limitati agli importatori con linee di credito in valuta estera. I supplementi di trasporto legati alle tensioni nel Mar Rosso hanno aggiunto 25 dollari per tonnellata ai carichi di fosfati all'inizio del 2025, esponendo i coltivatori del Mato Grosso a shock di input che il credito cooperativo non può assorbire completamente. Tale volatilità grava sul CAGR a breve termine, sebbene il riavvio pianificato della produzione di azoto da parte di Petrobras potrebbe diluire l'esposizione alle importazioni più avanti nel decennio.
Normative ambientali sul deflusso di azoto
Le risoluzioni del Consiglio Nazionale per l'Ambiente in Brasile (CONAMA) impongono fasce tampone e limiti stagionali per l'azoto in bacini prioritari come i fiumi Piracicaba e Paraná. Gli audit di conformità condotti dall'Istituto Brasiliano per l'Ambiente e le Risorse Naturali Rinnovabili (IBAMA) impongono una tassa di ispezione che aumenta in base all'eccesso di applicazione, spingendo i coltivatori verso l'impiego di granuli a rilascio controllato più costosi. San Paolo ha limitato la distribuzione autunnale di urea a partire dal 2024, incoraggiando applicazioni frazionate o inibitori dell'ureasi. I costi di adozione di spanditori di precisione e sensori per il nitrato nel terreno scoraggiano le aziende più piccole, limitando il tonnellaggio convenzionale nonostante l'aumento della domanda di prodotti specializzati.
Analisi del segmento
Per tipo: i fertilizzanti puri mantengono la leadership nel contesto della crescita delle miscele su misura
Le formulazioni a singolo nutriente rappresentano il segmento più ampio, con una quota di mercato del 92.4% in Brasile nel 2025, a testimonianza della preferenza degli agricoltori per la precisione nell'apporto di un singolo nutriente, adattabile alle diverse esigenze del suolo. L'urea azotata e il nitrato di ammonio rimangono i fertilizzanti più utilizzati nelle rotazioni di mais e canna da zucchero, mentre MAP e DAP soddisfano il fabbisogno di fosforo nonostante la scarsità di offerta a livello globale.
Nel mercato brasiliano dei fertilizzanti, le miscele complesse stanno crescendo più rapidamente, con un tasso di crescita annuo composto (CAGR) del 7.0% fino al 2031. Questa crescita è trainata dalla crescente adozione di tecnologie di agricoltura di precisione, che consentono un'applicazione più accurata dei nutrienti e supportano l'uso di formulazioni multi-nutrienti bilanciate che migliorano l'efficienza d'uso dei nutrienti e la produttività delle colture. I consulenti agricoli incoraggiano sempre più l'utilizzo di miscele specifiche per sito, in grado di colmare le carenze di zolfo e boro riscontrate nei terreni del Cerrado. I produttori di miscele rispondono offrendo pacchetti "NPKSB" etichettati per regione e coltura, accelerando l'adozione delle miscele complesse. Tuttavia, la praticità logistica dei fertilizzanti puri, importati in lotti Panamax, stoccati in terminal interni e trasportati alla rinfusa, ne preserva il vantaggio in termini di costi. L'interazione tra precisione agronomica ed economie di scala definirà le dinamiche di mercato fino al 2031, ma è probabile che i prodotti puri mantengano una quota dominante, poiché le importazioni di materie prime rimarranno snelle e competitive in termini di prezzo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per forma: i prodotti convenzionali dominano mentre i prodotti speciali guadagnano slancio
Nel 2025, i fertilizzanti convenzionali detenevano la quota maggiore del mercato brasiliano, pari al 94.5%, grazie a canali di distribuzione consolidati e macchinari agricoli compatibili. Il mercato brasiliano dei fertilizzanti attribuisce sempre più valore all'urea rivestita con polimeri, che ne rallenta la volatilità, soprattutto in seguito all'aumento dei prezzi dell'urea e all'inasprimento delle sanzioni per le perdite di azoto.
I fertilizzanti speciali, tra cui i fertilizzanti a rilascio controllato (CRF), i fertilizzanti liquidi, i fertilizzanti a lento rilascio (SRF) e le formulazioni idrosolubili, rappresentano il segmento in più rapida crescita, con un CAGR previsto del 5.7% fino al 2031. Questa crescita è trainata dalla domanda di precisione nutrizionale nei settori delle colture a maggior valore aggiunto. Un trend strutturale chiave è la crescente adozione di fertilizzanti speciali, che sta diventando meno dipendente dai cicli dei prezzi delle materie prime convenzionali. Fattori normativi, come la Legge brasiliana sui fertilizzanti (Legge 14.421/2022) e la procedura di registrazione dei prodotti aggiornata da MAPA, hanno introdotto requisiti di conformità che costituiscono barriere significative all'ingresso nel mercato. Queste normative rafforzano la posizione degli operatori consolidati con portafogli completi di prodotti speciali.
Per modalità di applicazione: l'applicazione al terreno regna ma la fertirrigazione accelera
L'applicazione al terreno rappresenta il segmento più ampio, con una quota di mercato del 94.3% in Brasile nel 2025. Questo predominio è dovuto alla diffusione di grandi aziende cerealicole dotate di spandiconcime ad alta capacità. Data la prevalenza della produzione cerealicola su vasta scala in regime di aridocoltura, la distribuzione dei nutrienti tramite spargimento e interramento rimane l'approccio più conveniente. L'applicazione fogliare, pur rappresentando un segmento minore, riveste un ruolo significativo nella correzione delle carenze di micronutrienti e nell'integrazione a fine stagione, in particolare per la soia e le colture orticole. Questo metodo sta registrando una crescita costante grazie alla maggiore diffusione di prodotti specifici.
La fertirrigazione è la modalità di applicazione in più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 5.8% previsto fino al 2031. Questa crescita è trainata dall'espansione delle aree irrigate, dalla maggiore adozione da parte degli agricoltori di sistemi di erogazione di precisione degli input e dalla necessità di migliorare l'efficienza nell'uso dell'acqua, in particolare in risposta alla variabilità delle precipitazioni associata a El Niño. L'adozione commerciale della fertirrigazione è stata ulteriormente supportata da importanti sviluppi del settore. Nel giugno 2026, Yara International e Netafim hanno annunciato una partnership strategica per promuovere la fertirrigazione in Brasile. Questa iniziativa prevede la creazione di un Centro di formazione sulla fertirrigazione presso lo stabilimento Yara di Sumaré, nello stato di San Paolo, insieme a centri tecnologici regionali a Triângulo Mineiro, Espírito Santo e Bahia.
Per tipo di coltura: le colture da campo ancorano la domanda mentre emergono nicchie ad alto valore
Le colture da campo rappresentano il segmento più ampio, con una quota del 96.0% del mercato brasiliano dei fertilizzanti nel 2025, a testimonianza della forte dipendenza del Paese dalla produzione agricola su larga scala. L'espansione delle superfici coltivate a soia nelle regioni di frontiera e l'intensificazione dei sistemi di doppia coltura del mais contribuiscono in modo sostanziale al consumo di fertilizzanti, in particolare di quelli a base di azoto e fosforo. La canna da zucchero, pur essendo classificata tra le colture da campo, presenta specifiche esigenze nutrizionali pluriennali che giustificano una domanda costante di fertilizzanti a base di potassio e silicio.
Si prevede che le colture orticole saranno il segmento a più rapida crescita, con un CAGR del 5.6% fino al 2031. La crescita è trainata dai maggiori rendimenti economici associati alla produzione di frutta, verdura e floricoltura, dove la spesa per fertilizzanti per ettaro supera significativamente quella delle colture cerealicole. Le previsioni del settore indicano che i segmenti di colture specializzate dovrebbero sostenere la crescita della domanda di fertilizzanti, poiché i produttori adottano sempre più pratiche di gestione di precisione dei nutrienti per migliorare la qualità e la commerciabilità del raccolto. Sebbene i volumi totali di fertilizzanti rimangano dominati dalla produzione di cereali e canna da zucchero, le colture orticole continuano a trainare la domanda di fertilizzanti speciali, micronutrienti e soluzioni nutritive personalizzate, incoraggiando i fornitori ad ampliare i portafogli di prodotti a valore aggiunto.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
L'approvvigionamento di fertilizzanti rispecchia la geografia delle colture brasiliane. Il Mato Grosso ha assorbito il 23.90% delle consegne nel 2025, sfruttando la vicinanza ai porti dell'Arco Settentrionale che hanno movimentato un'ampia quota di fertilizzanti nel 2024. Lo spostamento del porto riduce i costi di trasporto fino a 35 dollari per tonnellata rispetto a Santos, incoraggiando prenotazioni anticipate e maggiori volumi di importazione. Paraná, Goiás, Rio Grande do Sul e San Paolo aggiungono complessivamente un'ulteriore quota del 44.80%, formando un corridoio logistico con abbondanti magazzini e collegamenti ferroviari che supportano consegne just-in-time.
L'adozione della tecnologia varia a seconda della regione. Gli stati del Sud, caratterizzati da aziende agricole più piccole e gestite in modo intensivo, guidano l'adozione di spanditori di precisione e fertilizzanti rivestiti, stimolati da normative statali più severe sulle acque. Le aziende del Centro-Ovest, che operano su migliaia di ettari, danno priorità all'urea sfusa e alle tonnellate di MAP, ma sperimentano sempre più spesso torri a portata variabile per ridurre il costo per bushel. Il Nord-Est, tradizionalmente povero di fertilizzanti, diventa la zona in più rapida crescita, poiché i progetti di irrigazione sbloccano le esportazioni di frutta; i sussidi al credito accelerano l'adozione dei fertilizzanti a goccia.
Il bacino amazzonico introduce complessità in termini di sostenibilità. Le licenze ambientali rallentano l'espansione delle coltivazioni su larga scala, ma aprono la strada alla domanda di prodotti biologici e a rilascio controllato che soddisfino criteri di basso impatto. L'iniziativa Autazes di Brazil Potash, in attesa di approvazione, potrebbe soddisfare il 20% del fabbisogno nazionale di potassio dall'Amazzonia, riducendo i costi di trasporto interno e rimodellando i flussi commerciali diretti a nord. Nel complesso, queste dinamiche geografiche garantiscono che il mercato brasiliano dei fertilizzanti si evolva come un mosaico di domande localizzate piuttosto che come un unico monolite.
Panorama competitivo
Nonostante le crescenti mosse di consolidamento, il mercato brasiliano dei fertilizzanti rimane frammentato. Mosaic Company, Yara International ASA, Nutrien Ltd., Nortox e ICL Group Ltd. sono i principali importatori e gestiscono centri di miscelazione vicino ai porti chiave, ma insieme detengono una quota di mercato significativamente inferiore, lasciando spazio a operatori regionali e cooperative. L'acquisizione da parte di ICL, per 420 milioni di dollari, dell'attività sudamericana di Compass Minerals nell'aprile 2025 ha immediatamente raddoppiato la sua capacità locale di specialità, segnalando una svolta verso linee di fertilizzanti rivestiti e solubili ad alto margine [3] Fonte: ICL Group, “ICL Completes Acquisition of Compass Minerals South American Plant Nutrition Business,” icl-group.com . Petrobras rafforza la sicurezza dell'approvvigionamento investendo per rimettere in funzione entro il 2029 gli impianti di urea e ammoniaca inattivi, una mossa strategica che potrebbe riconquistare la quota di mercato nazionale dell'azoto.
Le partnership tecnologiche sono il nuovo campo di battaglia. Nutrien e Mosaic integrano app di consulenza agronomica nei programmi fedeltà, mentre la piattaforma Atfarm di Yara collega le immagini satellitari alle raccomandazioni di azoto a dosaggio variabile. I distributori formano joint venture con fintech che finanziano gli input, combinando credito e prodotto per bloccare i volumi. La conformità ambientale acquisisce un peso strategico; le aziende in grado di certificare fattori di emissione inferiori o di offrire prodotti idonei al CBIO si differenziano nelle gare d'appalto con gli stabilimenti di produzione di etanolo. La corsa allo stoccaggio ferroviario vicino ai porti del Northern Arc intensifica ulteriormente la concorrenza, poiché gli importatori di grandi quantità cercano di garantire l'accesso agli ormeggi e di ridurre i trasporti via terra via camion.
Con l'aumento della penetrazione dei prodotti specializzati, gli innovatori di nicchia ottengono premi di acquisizione. L'azienda nazionale Fertiláqua, acquisita nel 2024, apporta un know-how nel settore dei biostimolanti che le multinazionali integrano nei portafogli globali. Nel frattempo, cooperative come Coamo e Cocamar estendono i fertilizzanti a marchio privato, sfruttando la fedeltà degli agricoltori per mantenere i margini nella catena del valore. Nel complesso, il settore si dirige verso una struttura moderatamente concentrata, in cui dimensioni e tecnologia si intrecciano per elevare le barriere per i nuovi entranti.
Leader del settore dei fertilizzanti in Brasile
Gruppo ICL Ltd
Notox
Nutrien Ltd.
The Mosaic Company
Yara International ASA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Ottobre 2024: Eurochem Group ha investito 185 milioni di BRL (33.3 milioni di USD) nell'espansione della capacità di stoccaggio in tutto il Brasile, migliorando la resilienza della catena di approvvigionamento e consentendo una gestione più efficiente dell'inventario stagionale per i prodotti fertilizzanti importati.
- Giugno 2024: Petrobras ha confermato il riavvio del suo impianto di fertilizzanti ANSA dopo aver completato un programma di riabilitazione. Questo riavvio aumenta la capacità produttiva nazionale di azoto del Brasile e riduce la sua dipendenza dalle importazioni di urea e ammoniaca.
- Aprile 2024: Brazil Potash Corporation ha portato avanti le procedure di autorizzazione ambientale per il progetto di potassa di Autazes in Amazzonia, che potrebbe rappresentare un punto di svolta per la dipendenza del Brasile dalle importazioni di potassa, con una capacità produttiva stimata che punta al 20% della quota di mercato globale.
Ambito del rapporto sul mercato dei fertilizzanti in Brasile
Complesso e Lineare sono trattati in segmenti per Tipo. Convenzionale e Speciale sono trattati in segmenti per Forma. Fertirrigazione, Fogliare e Suolo sono trattati in segmenti per Modalità di Applicazione. Colture erbacee, Colture orticole, Tappeti erbosi e ornamentali sono trattati in segmenti per Tipo di Coltura.Tipo
| Complesso | ||
| Dritto | Micronutrienti | Boro |
| Rame | ||
| Ferro | ||
| Manganese | ||
| Molibdeno | ||
| Zinco | ||
| Altro | ||
| Azotato | Nitrato di ammonio | |
| Urea | ||
| Altro | ||
| fosfatico | DAP | |
| MAP | ||
| SSP-CMS | ||
| TSP | ||
| Altro | ||
| Potassico | Mocio | |
| SoP | ||
| Altro | ||
| Macronutrienti secondari | Calcio | |
| Magnesio | ||
| Zolfo | ||
Modulo
| Convenzionale | |
| Specialità | CRF |
| Fertilizzante liquido | |
| SRF | |
| Solubile in acqua |
Modalità applicazione
| fertirrigazione |
| Fogliare |
| Suolo |
Tipo di raccolto
| Campi coltivati |
| Colture orticole |
| Tappeto erboso e ornamentale |
| Tipo | Complesso | ||
| Dritto | Micronutrienti | Boro | |
| Rame | |||
| Ferro | |||
| Manganese | |||
| Molibdeno | |||
| Zinco | |||
| Altro | |||
| Azotato | Nitrato di ammonio | ||
| Urea | |||
| Altro | |||
| fosfatico | DAP | ||
| MAP | |||
| SSP-CMS | |||
| TSP | |||
| Altro | |||
| Potassico | Mocio | ||
| SoP | |||
| Altro | |||
| Macronutrienti secondari | Calcio | ||
| Magnesio | |||
| Zolfo | |||
| Modulo | Convenzionale | ||
| Specialità | CRF | ||
| Fertilizzante liquido | |||
| SRF | |||
| Solubile in acqua | |||
| Modalità applicazione | fertirrigazione | ||
| Fogliare | |||
| Suolo | |||
| Tipo di raccolto | Campi coltivati | ||
| Colture orticole | |||
| Tappeto erboso e ornamentale | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- LIVELLO DI STIMA DI MERCATO - Le stime di mercato per vari tipi di fertilizzanti sono state effettuate a livello di prodotto e non a livello di nutrienti.
- TIPI DI NUTRIENTI COPERTI - Nutrienti primari: N, P e K, Macronutrienti secondari: Ca, Mg e S, Micronumenti: Zn, Mn, Cu, Fe, Mo, B e altri
- TASSO MEDIO DI APPLICAZIONE DEI NUTRIENTI - Si riferisce al volume medio di nutrienti consumati per ettaro di terreno agricolo in ciascun paese.
- TIPI DI COLTURA COPERTI - Colture in pieno campo: cereali, legumi, semi oleosi e colture da fibra Orticoltura: frutta, verdura, colture di piantagioni e spezie, erba erbosa e piante ornamentali
| Parola chiave | Definizione |
|---|---|
| Fertilizzante | Sostanza chimica applicata alle colture per garantire i fabbisogni nutrizionali, disponibile in varie forme come granulati, polveri, liquide, idrosolubili, ecc. |
| Fertilizzante speciale | Utilizzato per una maggiore efficienza e disponibilità di nutrienti applicati attraverso il suolo, fogliare e fertirrigazione. Include CRF, SRF, fertilizzanti liquidi e fertilizzanti idrosolubili. |
| Fertilizzanti a rilascio controllato (CRF) | Rivestito con materiali come polimeri, polimeri-zolfo e altri materiali come resine per garantire la disponibilità di nutrienti al raccolto per il suo intero ciclo di vita. |
| Concimi a lenta cessione (SRF) | Rivestito con materiali come zolfo, neem, ecc., per garantire la disponibilità di nutrienti al raccolto per un periodo più lungo. |
| Fertilizzanti fogliari | Sono costituiti da fertilizzanti liquidi e idrosolubili applicati tramite applicazione fogliare. |
| Fertilizzanti idrosolubili | Disponibile in varie forme tra cui liquido, polvere, ecc., utilizzato in modalità fogliare e fertirrigazione per l'applicazione di fertilizzanti. |
| fertirrigazione | Fertilizzanti applicati attraverso diversi sistemi di irrigazione come irrigazione a goccia, microirrigazione, irrigazione a pioggia, ecc. |
| Ammoniaca anidra | Utilizzato come fertilizzante, iniettato direttamente nel terreno, disponibile in forma liquida gassosa. |
| Super fosfato singolo (SSP) | Fertilizzante fosforoso contenente solo fosforo con contenuto inferiore o uguale al 35%. |
| Triplo superfosfato (TSP) | Fertilizzante fosforoso contenente solo fosforo superiore al 35%. |
| Fertilizzanti ad efficienza migliorata | Fertilizzanti rivestiti o trattati con strati aggiuntivi di vari ingredienti per renderlo più efficiente rispetto ad altri fertilizzanti. |
| Fertilizzante convenzionale | Fertilizzanti applicati alle colture attraverso metodi tradizionali tra cui lo spargimento, la disposizione delle file, l'aratura, il posizionamento del terreno, ecc. |
| Micronutrienti chelati | Fertilizzanti micronutrienti rivestiti con agenti chelanti come EDTA, EDDHA, DTPA, HEDTA, ecc. |
| Fertilizzanti liquidi | Disponibile in forma liquida, utilizzato principalmente per l'applicazione di fertilizzanti alle colture tramite fogliare e fertirrigazione. |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: IDENTIFICARE LE VARIABILI CHIAVE: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni previsti sono in termini nominali. L'inflazione non fa parte del prezzo e il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione per ciascun paese.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




