

Dimensioni e quota di mercato delle recinzioni in Brasile
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
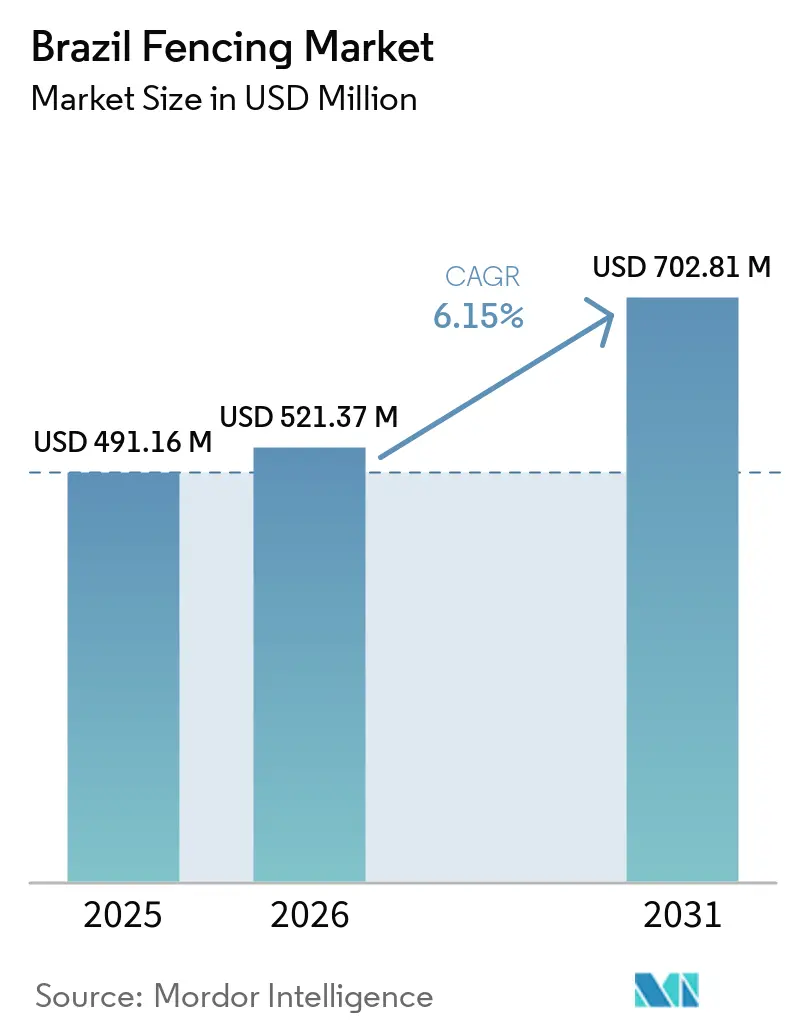
| Dimensione del mercato (2026) | USD 521.37 milioni |
| Dimensione del mercato (2031) | USD 702.81 milioni |
| Tasso di crescita (2026 - 2031) | 6.15% CAGR |
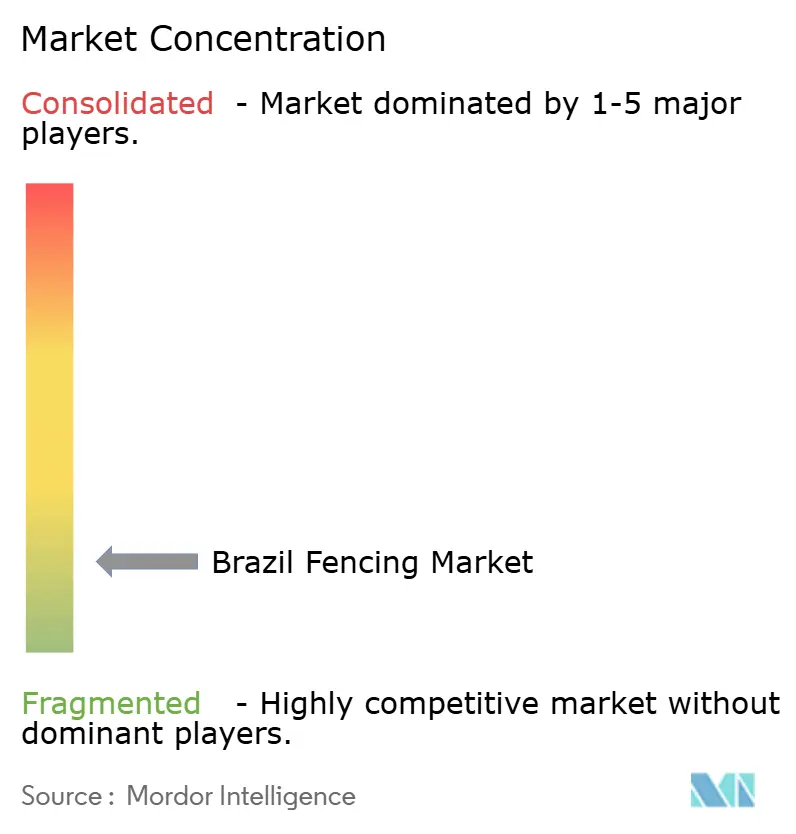
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle recinzioni in Brasile a cura di Mordor Intelligence
Il mercato brasiliano delle recinzioni aveva un valore di 491.16 milioni di dollari nel 2025 e si stima che crescerà da 521.37 milioni di dollari nel 2026 a 702.81 milioni di dollari entro il 2031, con un CAGR del 6.15% durante il periodo di previsione (2026-2031).
La crescita del mercato è sostenuta dall'espansione dell'attività agricola, dallo sviluppo delle infrastrutture e dall'edilizia residenziale, creando domanda in molteplici settori di utilizzo finale. La crescente adozione di sistemi di confinamento del bestiame sta guidando la domanda di soluzioni strutturate per la gestione del territorio e la recinzione perimetrale nel settore agricolo. Allo stesso tempo, i continui investimenti governativi in progetti di trasporto, energia e edilizia abitativa sostengono la domanda di installazioni di recinzioni temporanee e permanenti. Lo sviluppo residenziale, in particolare i complessi residenziali recintati e i progetti condominiali, contribuisce ulteriormente all'espansione del mercato, poiché la sicurezza e la privacy rimangono priorità fondamentali. Tuttavia, le fluttuazioni dei prezzi delle materie prime, in particolare dell'acciaio e del PVC, insieme alla concorrenza dei produttori informali, continuano a esercitare pressione sulla redditività dell'intero mercato.
Punti chiave del rapporto
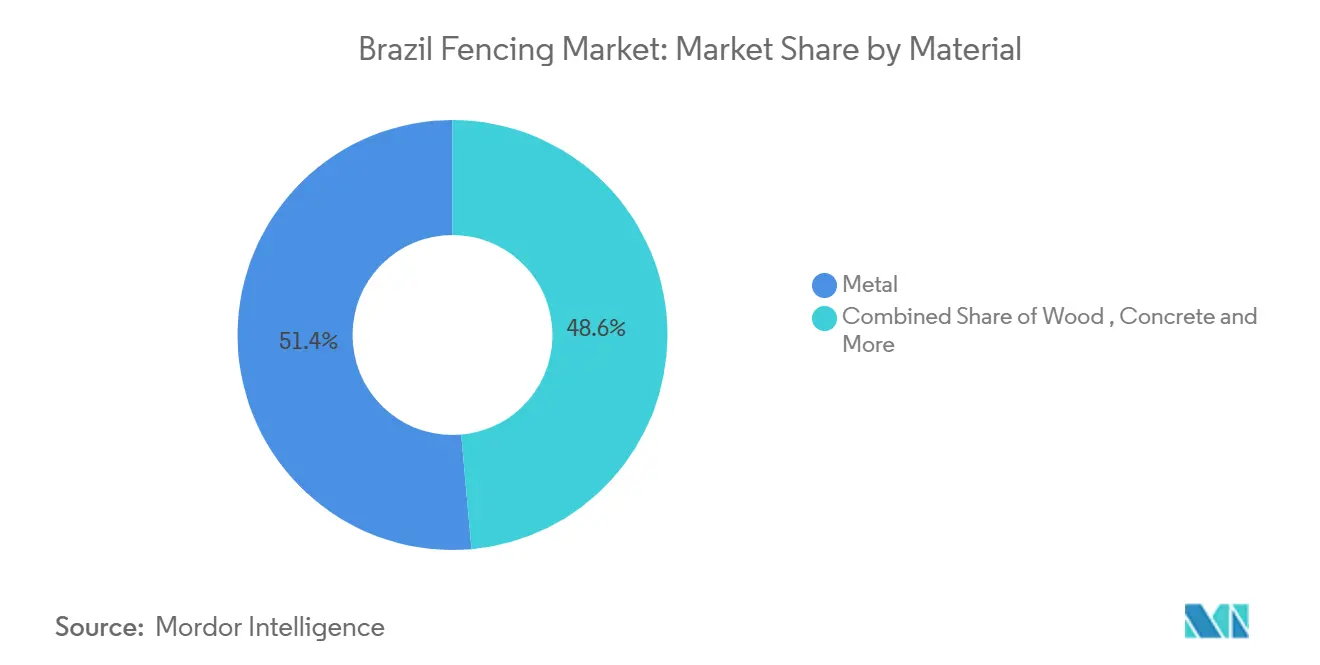
- Per tipologia di materiale, nel 2025 le recinzioni metalliche detenevano il 51.4% della quota di mercato in Brasile, mentre si prevede che le recinzioni in plastica e in materiale composito cresceranno a un tasso annuo composto del 7.10% fino al 2031.
- Per quanto riguarda gli utenti finali, le applicazioni residenziali hanno rappresentato il 30.6% della domanda totale nel 2025, mentre si prevede che il settore Energia e Potenza crescerà a un tasso annuo composto del 6.89% fino al 2031.
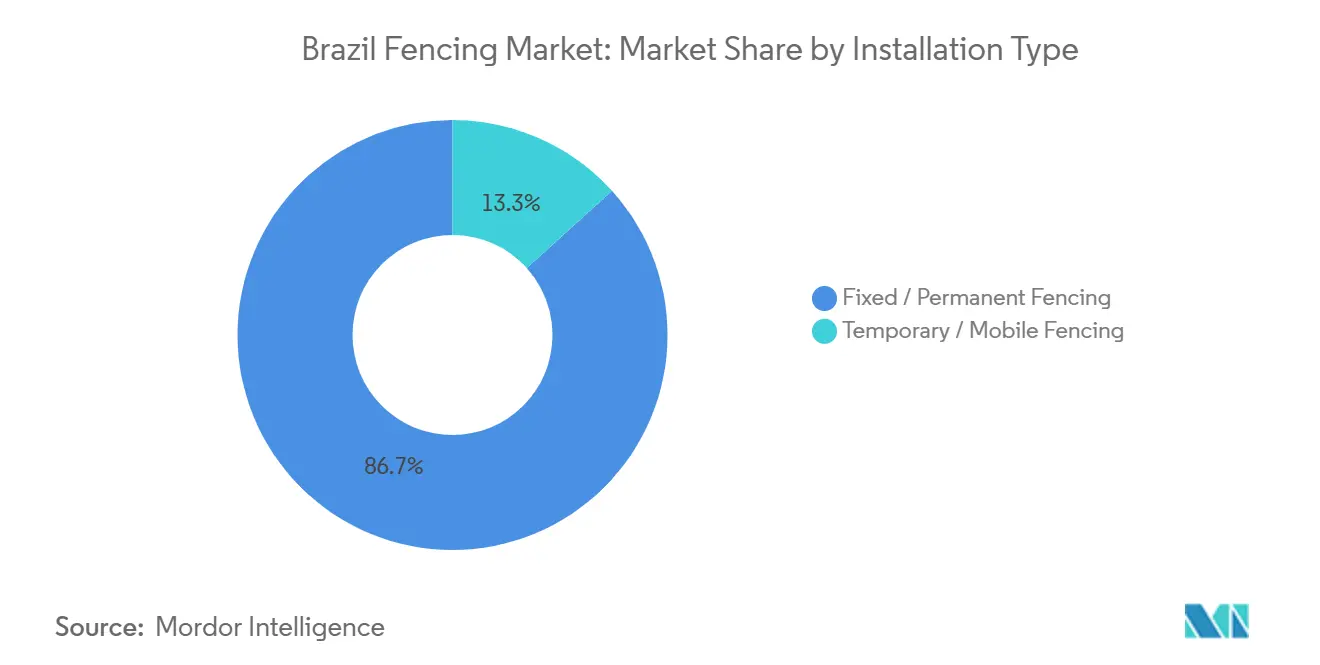
- Per tipologia di installazione, le recinzioni fisse e permanenti hanno rappresentato l'86.7% della domanda totale nel 2025 e si prevede che questa categoria crescerà a un tasso annuo composto del 6.44% fino al 2031.
- Per quanto riguarda il canale di installazione, gli installatori professionisti hanno rappresentato il 72.3% della domanda nel 2025, mentre si prevede che i produttori, i kit fai-da-te e i sistemi modulari cresceranno a un tasso annuo composto del 6.37% dal 2026 al 2031.
- Suddividendo per città, il resto del Brasile ha rappresentato il 41.7% della domanda totale nel 2025 e si prevede che crescerà a un tasso annuo composto del 6.94% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle recinzioni in Brasile
Analisi dell'impatto dei conducenti
| Drivers | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento delle attività agricole e zootecniche | + 1.4% | Mato Grosso, Goiás, Mato Grosso do Sul, San Paolo (cintura agroalimentare) | A lungo termine (≥ 4 anni) |
| Espansione di hub logistici, magazzini e parchi industriali | + 1.2% | Metropolitana di San Paolo, Espírito Santo, Rio de Janeiro | Medio termine (2-4 anni) |
| Comunità residenziali recintate in crescita | + 1.0% | San Paolo, Rio de Janeiro, Salvador e le principali città secondarie | Medio termine (2-4 anni) |
| Sviluppo delle infrastrutture su autostrade, ferrovie e strutture pubbliche. | + 0.9% | A livello nazionale, con i primi guadagni nei corridoi di concessione di San Paolo, Minas Gerais, Bahia e Paraná | Medio termine (2-4 anni) |
| Iniziative per la protezione della fauna selvatica e la sicurezza stradale | + 0.6% | San Paolo, Minas Gerais, corridoi BR-116 | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento delle attività agricole e zootecniche
L'intensificazione agricola è uno dei principali fattori di sostegno per il mercato brasiliano delle recinzioni. La produzione di cereali del Brasile ha raggiunto i 350.2 milioni di tonnellate metriche nella stagione del raccolto 2024-2025, mentre la produzione di carne bovina ha totalizzato 12.3 milioni di tonnellate metriche nel 2025, il che ha mantenuto attivi gli investimenti commerciali nelle aziende agricole nei principali stati produttori [1] dsm-firmenich, “Censimento del confinamento 2025”, dsm-firmenich, dsm-firmenich.com . Il settore del confinamento del bestiame si è espanso fino a 9.25 milioni di capi nel 2025, con un aumento del 16%, distribuiti su 2,445 proprietà e 1,095 comuni, indicando che la domanda proveniva da un'ampia base operativa piuttosto che da un cluster ristretto. Man mano che le aziende agricole passano da sistemi di pascolo libero a layout più intensivi, hanno bisogno di confini più permanenti, divisioni dei paddock e barriere di protezione per i macchinari intorno alle aree di lavoro. Questo fattore è importante perché fornisce al mercato brasiliano delle recinzioni un flusso di domanda rurale stabile, legato ai cambiamenti nelle attività agricole, piuttosto che a semplici acquisti stagionali di breve durata.
Espansione di centri logistici, magazzini e parchi industriali
La base logistica e industriale sta aggiungendo una componente urbana alla domanda di recinzioni in Brasile. Nuovi complessi di magazzini, parchi industriali e siti di distribuzione richiedono sicurezza perimetrale, controllo degli accessi e separazione interna dei cortili, estendendo la recinzione installata oltre il perimetro degli edifici. Questa domanda tende a privilegiare prodotti con specifiche migliori, poiché gli operatori desiderano sicurezza del sito, controllo dei movimenti e una maggiore durata in aree ad alto utilizzo. L'effetto è particolarmente evidente nei principali corridoi commerciali e nelle zone industriali collegate alla metropolitana, dove lo sviluppo territoriale rimane attivo. Questa tendenza rafforza il mercato brasiliano delle recinzioni, supportando sistemi perimetrali di maggior valore e riducendo la dipendenza dalla domanda di filo spinato puramente commerciale proveniente dalle aree rurali.
La crescente diffusione di complessi residenziali recintati alimenta la domanda di recinzioni per la privacy e la sicurezza.
L'attività residenziale rimane un importante motore del volume nel mercato brasiliano delle recinzioni. Il Brasile ha registrato 453,005 lanci di abitazioni nel 2025, con un aumento del 10.6%, mentre il programma Minha Casa, Minha Vida ha supportato 224,842 unità lanciate, con un aumento del 13.5%, che ha sostenuto la domanda di recinzioni in tutti i formati di condomini e alloggi di massa [2] Câmara Brasileira da Indústria da Construção, “Residential Launches in 2025,” CBIC, cbic.org.br . Il valore dei lanci ha raggiunto i 54.2 miliardi di dollari nel 2025, il che dimostra che gli sviluppatori hanno continuato a investire capitali nonostante un contesto di finanziamento più ristretto. Le recinzioni perimetrali in questi progetti non si limitano più alla semplice separazione, poiché molti sviluppi le utilizzano come prima linea di sicurezza, insieme a telecamere e accessi con cancelli. Questo cambiamento supporta il mercato brasiliano delle recinzioni aumentando il valore dei sistemi installati e sostenendo la domanda di sostituzione nelle aree residenziali più vecchie.
Sviluppo delle infrastrutture su autostrade, ferrovie e strutture pubbliche.
La costruzione di infrastrutture continua a creare una domanda diretta e a lungo termine per il mercato brasiliano delle recinzioni. Il portafoglio di concessioni federali di trasporto del Brasile per il 2025 è stimato in 29.8 miliardi di dollari su 8,449 km di autostrade, mentre il più ampio settore dei trasporti nell'ambito del Nuovo Programma di Accelerazione della Crescita si attesta a 51.9 miliardi di dollari, di cui 34.4 miliardi per le strade e 17.4 miliardi per le ferrovie [3] Casa Civil, “Transport Concessions and PAC Investment Portfolio,” Governo Federal, gov.br . Entro dicembre 2025, l'esecuzione cumulativa in tutti i settori aveva raggiunto i 175.2 miliardi di dollari, pari al 70.8% dei 241.1 miliardi di dollari impegnati per il periodo 2023-2026, il che conferma che la pipeline di progetti stava entrando nella fase di realizzazione. Ogni corridoio nuovo o ammodernato crea domanda di barriere laterali, passaggi per il bestiame, recinzioni per la fauna selvatica e perimetri protetti attorno alle relative infrastrutture e aree di servizio. Ciò garantisce al mercato brasiliano delle recinzioni un flusso stabile di domanda pubblica e derivante da concessioni, meno esposto alle fluttuazioni a breve termine del sentiment dei consumatori.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prezzi fluttuanti di acciaio, cloruro di polivinile e legno | -1.2% | A livello nazionale (con particolare gravità nelle regioni sud-orientali ad alto consumo di acciaio) | A breve termine (≤ 2 anni) |
| Costi elevati di installazione e manutenzione | -0.9% | Aree rurali del nord-est, del nord e periurbane a basso reddito | A lungo termine (≥ 4 anni) |
| Concorrenza da parte di produttori locali non organizzati | -0.7% | Nazionale, con intensità a San Paolo Interno, Paraná e Minas Gerais | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzi fluttuanti di acciaio, cloruro di polivinile e legno
L'instabilità dei costi delle materie prime rimane uno dei principali fattori limitanti per il mercato brasiliano delle recinzioni. I prezzi del filo metallico, che incidono direttamente sulla produzione di recinzioni, sono aumentati del 12-17% tra maggio 2024 e gennaio 2025, riducendo i margini dei produttori e rendendo più difficile la definizione dei prezzi a termine. L'effetto è più marcato sui prodotti metallici, poiché il metallo rappresenta ancora la maggior parte della domanda totale del mercato e molti contratti vengono stipulati prima che i costi dei materiali siano completamente definiti. Il cloruro di polivinile (PVC) aggiunge una seconda variabile di costo ai sistemi con filo rivestito e a quelli ad alto contenuto di plastica, creando maggiore incertezza per i produttori che lavorano con diverse tipologie di materiali. Questo fattore limitante è rilevante perché il mercato brasiliano delle recinzioni può continuare a crescere in termini di volume pur dovendo affrontare una redditività disomogenea a livello di produttori e trasformatori.
Gli elevati costi di installazione e manutenzione limitano l'adozione nelle aree sensibili al prezzo.
I costi di installazione rimangono un ostacolo concreto in diverse aree del mercato brasiliano delle recinzioni. La base occupazionale del settore edile è cresciuta solo dello 0.5% nel 2025, un dato insufficiente ad assorbire completamente gli arretrati nelle regioni interne, dove è più difficile reperire manodopera specializzata, come saldature, installazione di pali e allineamento strutturale. Le ampie superfici perimetrali nelle zone rurali aumentano anche i costi di mobilitazione, poiché squadre, attrezzature e materiali spesso devono percorrere lunghe distanze prima ancora che l'installazione possa iniziare. La manutenzione rappresenta un ulteriore problema, poiché l'esposizione a condizioni ambientali umide e ad alta radiazione ultravioletta può ridurre la durata dei rivestimenti e accelerare i cicli di riparazione. Questo rallenta il mercato brasiliano delle recinzioni nelle aree sensibili al prezzo, perché alcuni acquirenti scaglionano l'installazione o rimandano la sostituzione anche quando le esigenze di recinzione sono evidenti.
Analisi del segmento
Per materiale: il predominio del metallo si scontra con la rivoluzione dei materiali compositi.
Nel 2025, le recinzioni metalliche rappresentavano il 51.4% del mercato brasiliano delle recinzioni, risultando di gran lunga la categoria di materiale più importante. Il filo di acciaio zincato, i pannelli in rete elettrosaldata e le strutture a maglia di catena rimangono i prodotti principali, in quanto adatti ad applicazioni agricole, industriali, infrastrutturali e residenziali standard senza la necessità di modifiche sostanziali alle tecniche di installazione. Questa ampia gamma di utilizzi mantiene il metallo al centro del mercato brasiliano delle recinzioni, soprattutto laddove gli acquirenti privilegiano la scalabilità, la familiarità con le tecniche di lavorazione e la vasta disponibilità di installatori. Il metallo beneficia inoltre della consolidata base produttiva brasiliana di vergella e filo metallico lavorato, che garantisce la continuità dell'approvvigionamento per un'ampia gamma di utenti finali.
Il primato del metallo non allevia la crescente pressione sui materiali alternativi. L'aumento dei prezzi del filo metallico, compreso tra il 12% e il 17% tra maggio 2024 e gennaio 2025, ha ridotto i margini dei produttori e ha reso gli acquirenti più attenti ai costi del ciclo di vita piuttosto che al solo costo iniziale. Si prevede che le recinzioni in plastica e composito cresceranno a un CAGR del 7.10% fino al 2031, diventando la categoria di materiali in più rapida crescita, poiché le installazioni in zone costiere e ad alta umidità richiedono un minor rischio di corrosione. Anche l'alluminio sta guadagnando terreno negli usi residenziali e commerciali perché offre resistenza alla corrosione e una finitura estetica più pulita, sebbene rimanga più costoso dell'acciaio zincato per i progetti a basso costo. Il settore delle recinzioni in Brasile è quindi ancora dominato dal metallo, ma il mix di valore si sta lentamente spostando verso materiali che richiedono meno manutenzione e offrono prestazioni migliori in ambienti esposti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: la dimensione residenziale incontra il dinamismo del settore energetico
Nel 2025, le applicazioni residenziali hanno rappresentato il 30.6% della domanda totale, costituendo il gruppo di utenti finali più numeroso nel mercato brasiliano delle recinzioni. Questo segmento ha beneficiato del lancio di 453,005 nuove abitazioni nel 2025 e del ruolo costante del programma "Minha Casa, Minha Vida" a sostegno dello sviluppo di appartamenti, condomini e complessi residenziali pianificati. La domanda residenziale spazia da semplici sistemi di recinzione per l'edilizia popolare a prodotti più decorativi o antiscavalcamento per complessi residenziali di fascia media e alta. Questa varietà garantisce al mercato un flusso costante di ordini, distribuito su numerosi siti anziché concentrato in pochi grandi progetti.
Il settore Energia e Potenza è quello degli utenti finali in più rapida crescita, con un CAGR previsto del 6.89% fino al 2031. Gli investimenti cumulativi nel solare in Brasile hanno superato i 53.4 miliardi di dollari nel 2026, mentre la capacità solare installata ha raggiunto i 68.6 gigawatt, il che ha incrementato la domanda di recinzioni perimetrali sicure intorno ai siti di generazione remoti. Gli impianti solari ed eolici su larga scala richiedono lunghe sezioni di sistemi di recinzione zincati, poiché il furto di cavi e pannelli in rame può interrompere le operazioni e aumentare le perdite di progetto. La domanda agricola rimane un altro pilastro fondamentale del mercato brasiliano delle recinzioni, sostenuta dalla continua espansione degli allevamenti intensivi e da layout agricoli più intensivi. Il mercato brasiliano delle recinzioni, legato agli utenti del settore energetico e agricolo, sta quindi acquisendo sempre maggiore importanza man mano che il Paese espande sia la produzione di energia rinnovabile che gli allevamenti intensivi.
In base alla tipologia di installazione: la permanenza come punto di riferimento del mercato.
Nel 2025, le recinzioni fisse e permanenti rappresentavano l'86.7% della quota di mercato in Brasile, a dimostrazione che la domanda è strettamente legata a beni di lunga durata piuttosto che a sistemi di recinzione temporanei. Aziende agricole, parchi energetici, autostrade, ferrovie e complessi residenziali necessitano di recinzioni che possano rimanere in servizio per molti anni con interventi limitati. Questo rende i sistemi permanenti il prodotto di riferimento nel mercato brasiliano delle recinzioni e sottolinea l'importanza della qualità del rivestimento, della resistenza dei pali e degli standard di installazione. Spiega inoltre perché, quando la recinzione ha una lunga vita utile, gli acquirenti spesso valutano con maggiore attenzione la durabilità e i costi di manutenzione rispetto al prezzo unitario.
Si prevede che la stessa categoria crescerà a un tasso annuo composto (CAGR) del 6.44% fino al 2031, rimanendo la tipologia di installazione più grande e in più rapida crescita. Il settore dei trasporti pubblici e ferroviari supporta questa tendenza, poiché i corridoi nuovi e ammodernati richiedono soluzioni perimetrali durevoli che soddisfino le specifiche di concessione e di ingegneria. I sistemi permanenti si adattano meglio anche ai grandi progetti residenziali ed energetici perché riducono la necessità di mobilitare ripetutamente manodopera in futuro. Le recinzioni temporanee e mobili sono ancora utilizzate nei cantieri edili, perimetri di eventi e in alcune applicazioni minerarie dove la configurazione del sito cambia nel tempo. Ciononostante, il mercato brasiliano delle recinzioni rimane strutturalmente permanente perché la maggior parte dei suoi utilizzi finali si basa su un controllo stabile dei confini piuttosto che su recinzioni di breve durata.
Per canale di installazione: i contraenti sono in testa, ma i sistemi modulari accelerano.
Nel 2025, gli appaltatori professionisti rappresentavano il 72.3% del valore del canale di installazione, confermandosi come il principale canale di accesso al mercato brasiliano delle recinzioni. La loro posizione è particolarmente forte nei lavori tecnicamente complessi, come i sistemi perimetrali industriali, i progetti autostradali, le recinzioni per parchi energetici e le installazioni residenziali di alto livello. Questi lavori spesso richiedono consulenza ingegneristica, supervisione in loco e documentazione di conformità, il che conferisce ai team di professionisti un vantaggio rispetto alla manodopera informale. Inoltre, gli appaltatori rimangono al centro dei progetti pubblici e delle concessioni, dove la certificazione e l'ispezione sono fondamentali durante l'intero ciclo di vita del progetto.
Si prevede che i produttori locali, i sistemi fai-da-te e i kit modulari cresceranno a un tasso annuo composto del 6.37% dal 2026 al 2031, diventando così il canale di installazione in più rapida crescita. Questo cambiamento riflette la pressione sui costi da parte delle piccole e medie imprese che desiderano ridurre la dipendenza dalla manodopera e abbreviare i tempi di installazione. I sistemi prefabbricati a pali e pannelli stanno aiutando i clienti delle aree rurali e periurbane a realizzare recinzioni funzionali senza dover ricorrere a squadre complete di appaltatori in zone dove la manodopera specializzata è scarsa. I produttori locali rimangono rilevanti anche nei mercati urbani secondari perché possono fornire rapidamente cancelli e pannelli su misura a partire da fili metallici acquistati. Il mercato brasiliano delle recinzioni mantiene quindi la sua struttura dominata dagli appaltatori, aprendo al contempo maggiore spazio a formati di canale a basso costo di manodopera e modulari.
Analisi geografica
Nel 2025, il resto del Brasile ha rappresentato il 41.7% della domanda totale e si prevede che crescerà a un tasso annuo composto del 6.94% fino al 2031, confermando che l'entroterra rimane il principale motore di crescita del mercato brasiliano delle recinzioni. Il supporto più consistente proviene dagli stati a forte vocazione agroindustriale, dove l'intensificazione dell'uso del suolo, l'allevamento intensivo e la produzione di materie prime richiedono confini e divisioni interne più permanenti. Nel 2025, il patrimonio zootecnico brasiliano ha raggiunto i 9.25 milioni di capi distribuiti in 1,095 comuni, e questa ampia estensione territoriale conferisce al mercato una vasta base di domanda rurale, piuttosto che una ristretta area locale. I progetti di energia rinnovabile nelle regioni interne e semi-aride aggiungono un ulteriore fattore di crescita, poiché le infrastrutture su larga scala necessitano di perimetri lunghi e sicuri per proteggere le attrezzature e gestire gli accessi. Questa combinazione mantiene il mercato brasiliano delle recinzioni strettamente legato all'economia in espansione dell'entroterra.
Nonostante il resto del Brasile sia in testa per volume, San Paolo rimane l'area geografica con la maggiore richiesta di specifiche nel mercato brasiliano delle recinzioni. Lo stato combina la domanda residenziale, l'attività industriale, i progetti di infrastrutture pubbliche e i programmi di protezione della fauna selvatica in un unico mercato, creando una gamma più ampia di requisiti di prodotto rispetto alla maggior parte delle altre regioni. Lo sviluppo residenziale è rimasto attivo nel 2025, sostenendo la domanda di sistemi di recinzione perimetrale per condomini e prodotti per recinzioni ornamentali. San Paolo si distingue anche perché i pacchetti di concessione ora richiedono recinzioni per la protezione della fauna selvatica che guidino gli animali verso corridoi di attraversamento anziché limitarsi a bloccarne il movimento.
Rio de Janeiro contribuisce alla domanda di recinzioni perimetrali industriali e urbane attraverso applicazioni legate alla logistica e alla sicurezza dei siti. Allo stesso tempo, la sua densa struttura edilizia spinge spesso gli acquirenti verso formati anti-scalata e un controllo dei confini più rigoroso. El Salvador e il più ampio corridoio di Bahia aggiungono domanda da edilizia residenziale, petrolchimica e infrastrutture energetiche, ampliando la base urbana del mercato brasiliano delle recinzioni oltre il Sud-Est. L'esposizione costiera di El Salvador aumenta anche l'attrattiva del filo rivestito in cloruro di polivinile, dell'alluminio e dei materiali compositi, poiché il rischio di corrosione è maggiore rispetto a molte città dell'entroterra. Ciò favorisce il passaggio a materiali diversi in alcuni progetti locali, anche se il metallo rimane il materiale leader a livello nazionale. Le dimensioni del mercato brasiliano delle recinzioni nelle aree metropolitane sono quindi determinate maggiormente dalla complessità delle specifiche, mentre l'entroterra rimane la principale fonte di volume installato.
Panorama competitivo
Il mercato brasiliano delle recinzioni è frammentato e Belgo Arames si conferma leader indiscusso del settore formale grazie alle sue dimensioni, all'ampio portafoglio prodotti e alla notorietà del marchio. L'azienda gestisce 8 stabilimenti industriali tra Bahia, Minas Gerais e San Paolo e commercializza prodotti che spaziano dalle recinzioni agricole a quelle urbane, dalle reti di sicurezza industriali ai sistemi di delimitazione per la fauna selvatica. Questa gamma di prodotti conferisce a Belgo Arames una posizione di mercato più solida rispetto alla maggior parte dei concorrenti regionali, soprattutto nei progetti che richiedono uniformità di prodotto e qualità riconosciuta. Il suo ruolo è particolarmente evidente quando i clienti prediligono un'offerta completa di sistemi piuttosto che un prodotto a basso costo. Ciò rende Belgo Arames un elemento fondamentale per la struttura del mercato brasiliano delle recinzioni, nonostante il settore nel suo complesso rimanga ampiamente frammentato.
Una delle mosse strategiche più evidenti si è avuta nell'ottobre del 2024, quando Belgo Arames ha annunciato un investimento di 3.92 milioni di dollari per raddoppiare la capacità produttiva di pannelli per recinzioni presso il suo stabilimento di Contagem. L'investimento comprendeva la prima macchina dedicata alla produzione di pannelli per recinzioni in Brasile e una riduzione del consumo di energia elettrica, a dimostrazione di una strategia incentrata sull'efficienza e sulle economie di scala in un mercato altrimenti sensibile al prezzo. L'azienda ha inoltre lanciato Belgo Strada nel 2025, un prodotto destinato alle applicazioni di delimitazione della fauna selvatica lungo autostrade e ferrovie, suggerendo un deliberato ingresso in una nicchia più tecnica. Queste azioni dimostrano come i principali operatori del settore stiano difendendo le proprie posizioni attraverso la capacità produttiva, la specializzazione e il miglioramento dei processi produttivi, piuttosto che attraverso la sola concorrenza diretta sui prezzi. Si tratta di un modello significativo nel mercato brasiliano delle recinzioni, in quanto distingue la strategia formale dalle tattiche utilizzate nei segmenti di mercato a basso costo.
Al di fuori del gruppo dirigente formale, il mercato comprende numerosi produttori regionali di reti e fili metallici come Morlan, Sitela Soluções em Fechamentos, Gradisa, Total Telas e Lagotela. Queste aziende competono fortemente nei mercati subregionali, dove la rapidità di consegna, la produzione su misura e i rapporti diretti con i clienti possono essere più importanti della portata di un marchio nazionale. Il settore informale intensifica la concorrenza offrendo prodotti standard a prezzi inferiori, senza gli stessi oneri di conformità e certificazione dei produttori formali. Ciò crea un mercato con livelli di qualità ben definiti e una costante pressione sui prezzi, motivo per cui il mercato brasiliano delle recinzioni rimane frammentato anziché consolidato come segmento industriale.
Leader del settore delle recinzioni in Brasile
Fili Belgo
Morlan
Sitela Soluções em Fechamentos
Telas totali
Barriera commerciale
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Gli investimenti cumulativi nel solare in Brasile hanno superato i 53.4 miliardi di dollari, con una capacità solare installata pari a 68.6 gigawatt e il settore che rappresenta il 25.3% della produzione nazionale di energia elettrica. La continua espansione degli impianti solari su larga scala, in particolare nella regione semi-arida del Nord-Est, ha sostenuto una forte domanda di recinzioni perimetrali in acciaio zincato per i siti rurali isolati, dove furti e atti vandalici rimangono rischi operativi.
- Gennaio 2026: Il Nuovo Programma di Accelerazione della Crescita del Brasile ha raggiunto il 100% dell'esecuzione del budget per il 2025, erogando l'intera dotazione annuale e generando un impatto totale sugli investimenti pari a 64.9 miliardi di dollari per l'anno. I settori dei trasporti e della transizione energetica, entrambi importanti per le categorie di utilizzo finale, hanno proceduto a pieno ritmo, mantenendo una domanda sostenuta a livello di progetto per la realizzazione di recinzioni perimetrali e di confine lungo i corridoi di concessione e gli impianti di generazione.
- Aprile 2025: Il governo dello Stato di San Paolo ha annunciato l'obbligo di attraversamenti per la fauna selvatica e recinzioni perimetrali di protezione su 916 km di autostrade in concessione nei lotti del Circuito das Águas e della Rota Mogiana, nell'ambito di un investimento in concessioni del valore di 2.9 miliardi di dollari. I futuri concessionari erano tenuti a condurre indagini annuali sui punti critici di investimento di animali e a installare recinzioni perimetrali ecocompatibili progettate per guidare gli animali verso i corridoi di attraversamento, creando un nuovo segmento di domanda di recinzioni basato su specifiche precise e con obblighi contrattuali di concessione vincolanti.
Ambito del rapporto sul mercato delle recinzioni in Brasile
| Metallo | Acciaio |
| Alluminio | |
| Legno (MDF) | |
| Plastica e composito | |
| Calcestruzzo | |
| Altri materiali |
| Residenziale |
| Agricoltura |
| Militare e difesa |
| Enti Pubblici |
| Minerario |
| Petrolio e prodotti chimici |
| Energia e potenza |
| Altri utenti finali |
| Recinzioni fisse/permanenti |
| Recinzioni temporanee/mobili |
| Appaltatore professionista |
| Altri – Produttori, Kit fai da te/modulari |
| São Paulo |
| Rio de Janeiro |
| Salvador |
| Resto del Brasile |
| Per materiale | Metallo | Acciaio |
| Alluminio | ||
| Legno (MDF) | ||
| Plastica e composito | ||
| Calcestruzzo | ||
| Altri materiali | ||
| Per utente finale | Residenziale | |
| Agricoltura | ||
| Militare e difesa | ||
| Enti Pubblici | ||
| Minerario | ||
| Petrolio e prodotti chimici | ||
| Energia e potenza | ||
| Altri utenti finali | ||
| Per tipo di installazione | Recinzioni fisse/permanenti | |
| Recinzioni temporanee/mobili | ||
| Per canale di installazione | Appaltatore professionista | |
| Altri – Produttori, Kit fai da te/modulari | ||
| Per città | São Paulo | |
| Rio de Janeiro | ||
| Salvador | ||
| Resto del Brasile |
Domande chiave a cui si risponde nel rapporto
Quali sono le prospettive attuali per la domanda di recinzioni in Brasile?
Si prevede che il mercato brasiliano delle recinzioni crescerà da 521.37 milioni di dollari nel 2026 a 702.81 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.15%. La domanda è sostenuta contemporaneamente dall'agricoltura, dalle infrastrutture, dall'edilizia residenziale e dalle energie rinnovabili.
Quale segmento di materiali è il principale fornitore di recinzioni in Brasile?
Nel 2025, le recinzioni metalliche hanno rappresentato il 51.4% della domanda totale. Questo primato è dovuto al loro ampio utilizzo in agricoltura, infrastrutture, siti industriali e applicazioni residenziali standard.
Quale gruppo di utenti finali sta crescendo più velocemente?
Il settore Energia e Potenza è quello degli utenti finali in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 6.89% fino al 2031. Gli impianti solari ed eolici richiedono ampi perimetri di sicurezza perché spesso si trovano in aree remote.
Perché il resto del Brasile è in testa alla classifica della domanda totale?
Nel 2025, il resto del Brasile ha rappresentato il 41.7% della domanda totale e si prevede che crescerà a un tasso annuo composto del 6.94% fino al 2031. Gli stati interni sono destinati a una maggiore espansione dell'agroindustria, a progetti di energia rinnovabile e a infrastrutture ad alta intensità di suolo rispetto ai principali mercati metropolitani.
Quali sono le maggiori sfide per i fornitori?
Le sfide principali sono la volatilità dei costi delle materie prime, gli elevati costi di installazione e manutenzione nelle aree remote e la forte concorrenza sui prezzi da parte dei produttori informali. Questi fattori possono comprimere i margini anche a fronte di una crescita della domanda complessiva.
Come stanno reagendo le aziende leader alla concorrenza?
Le principali aziende del settore stanno ampliando la capacità produttiva, migliorando l'efficienza manifatturiera e specializzandosi in settori di nicchia come le recinzioni per la fauna selvatica e i sistemi di sicurezza certificati. Questo permette loro di competere sulla qualità e sulle specifiche tecniche, anziché solo sul prezzo.


