

Dimensioni e quota di mercato dei camion elettrici in Brasile
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
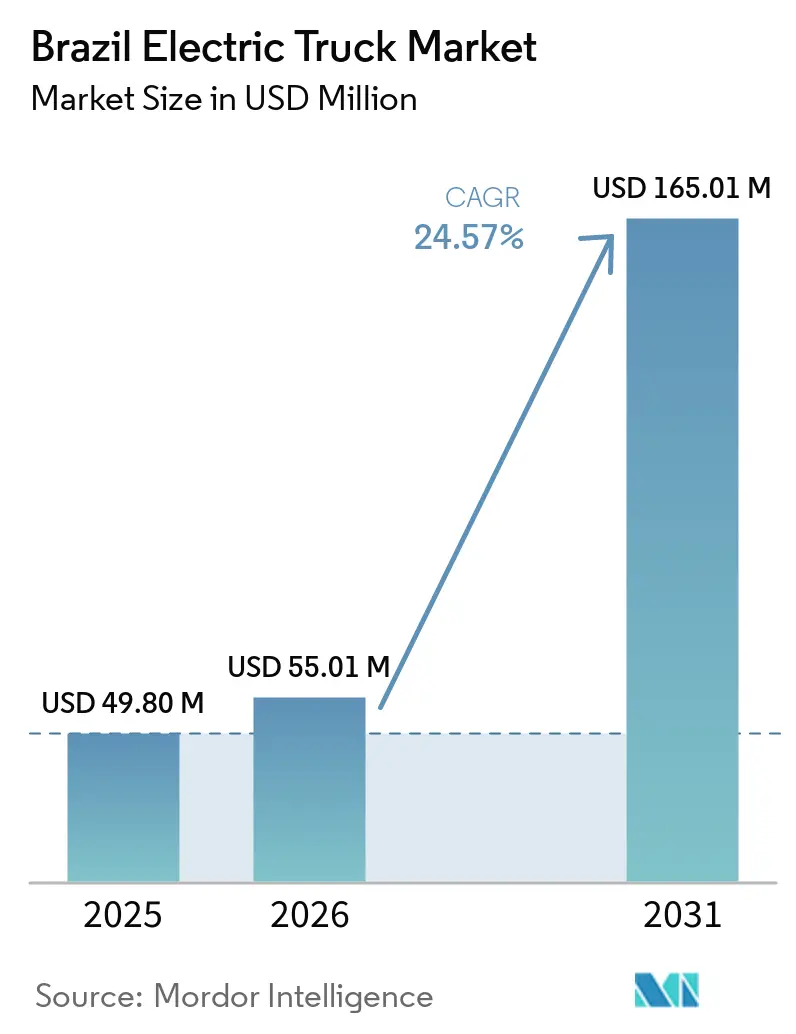
| Dimensione del mercato (2026) | USD 55.01 milioni |
| Dimensione del mercato (2031) | USD 165.01 milioni |
| Tasso di crescita (2026 - 2031) | 24.57% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato brasiliano dei camion elettrici a cura di Mordor Intelligence
Il mercato brasiliano dei camion elettrici aveva un valore di 49.80 milioni di dollari nel 2025, è stimato a 55.01 milioni di dollari nel 2026 e si prevede che raggiungerà i 165.01 milioni di dollari entro il 2031, con una crescita annua composta (CAGR) del 24.57% dal 2026 al 2031. Il mix energetico brasiliano basato su fonti rinnovabili favorisce minori emissioni operative per i veicoli commerciali ricaricabili, il che migliora la convenienza delle flotte elettriche sulle normali rotte urbane. Le vendite di veicoli pesanti a zero emissioni hanno raggiunto le 1,265 unità nel 2025, con un aumento del 48% rispetto all'anno precedente, sebbene i camion elettrici rappresentassero solo lo 0.4% delle vendite totali di camion [1] “Zero-Emission Bus and Truck Market in Brazil 2025,” International Council on Clean Transportation, theicct.org ]. Questo modello favorisce le operazioni di deposito controllate, dove la prevedibilità del percorso, la pianificazione energetica e l'utilizzo dei veicoli possono essere gestiti insieme. Il mercato brasiliano dei camion elettrici, pertanto, rimane incentrato sulle prime applicazioni commerciali, mentre la continuità delle politiche, l'accesso alle infrastrutture di ricarica e la produzione locale determineranno la velocità con cui si diffonderanno sulle tratte di trasporto merci più lunghe.
Punti chiave del rapporto
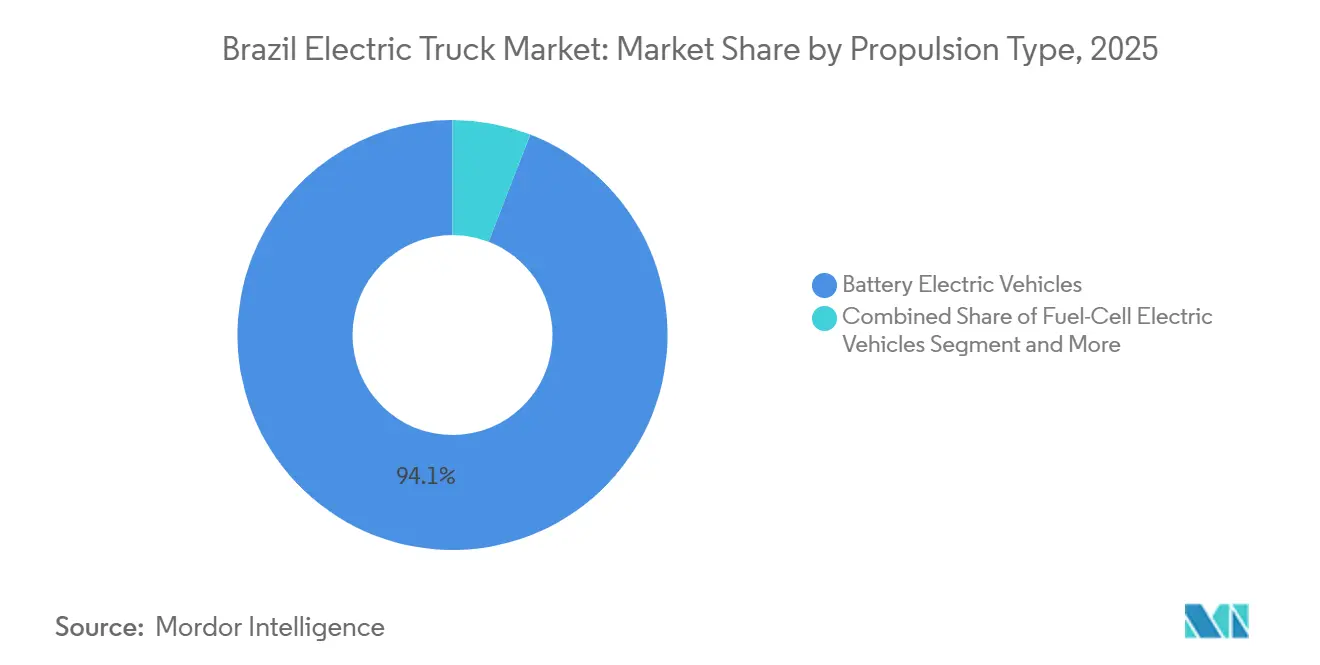
- Per tipologia di propulsione, nel 2025 i veicoli elettrici a batteria detenevano il 94.12% della quota di mercato dei camion elettrici in Brasile, mentre si prevede che i veicoli elettrici a celle a combustibile cresceranno a un tasso annuo composto del 30.64% fino al 2031.
- Per tipologia di camion, i camion pesanti rappresentavano il 44.26% del mercato brasiliano dei camion elettrici nel 2025, mentre si prevede che i camion di medie dimensioni cresceranno a un tasso di crescita annuo composto (CAGR) del 28.17% fino al 2031.
- Nel 2025, i settori della logistica e delle consegne detenevano il 48.01% della quota di mercato brasiliana dei camion elettrici, mentre si prevede che i settori delle costruzioni e dell'industria mineraria cresceranno a un tasso annuo composto del 26.34% fino al 2031.
- In base all'autonomia, la categoria da 150 a 300 km deteneva il 45.33% della quota di mercato brasiliana dei camion elettrici nel 2025, mentre si prevede che la categoria oltre i 500 km crescerà a un tasso annuo composto del 31.26% fino al 2031.
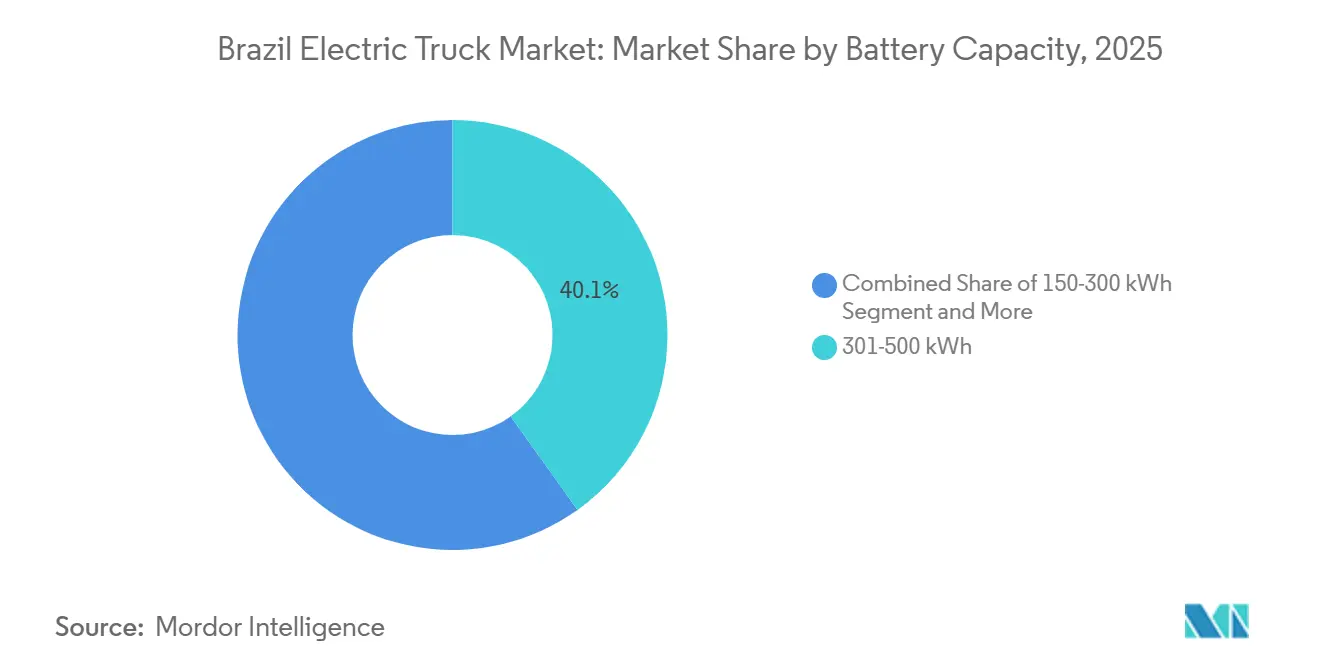
- In termini di capacità della batteria, la categoria da 301-500 kWh deteneva il 40.12% della quota di mercato brasiliana dei camion elettrici nel 2025, mentre si prevede che la categoria superiore a 500 kWh crescerà a un tasso annuo composto del 29.33% fino al 2031.
- In base all'architettura del motore, le configurazioni a doppio motore detenevano il 43.22% della quota di mercato brasiliana dei camion elettrici nel 2025, mentre si prevede che le configurazioni a tre e quattro motori cresceranno a un tasso annuo composto del 25.18% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Brasile sudorientale deteneva il 65.05% della quota di mercato dei camion elettrici, mentre il Brasile centro-occidentale è destinato a crescere a un tasso annuo composto del 26.85% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei camion elettrici in Brasile
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Incentivi federali e statali | + 4.5% | Nazionale, con attività statale a San Paolo, Minas Gerais e Bahia | Medio termine (2-4 anni) |
| Elettrificazione delle consegne dell'ultimo miglio | + 4.0% | Brasile sud-orientale, con espansione nel Brasile meridionale | A breve termine (≤ 2 anni) |
| Impegni per la decarbonizzazione della flotta | + 3.5% | Nazionale, con le prime attività a San Paolo e Minas Gerais | A breve termine (≤ 2 anni) |
| Assemblea locale e concorrenza sui prezzi | + 3.0% | Nazionale, con attività manifatturiere a San Paolo, Rio de Janeiro, Bahia e Minas Gerais | Medio termine (2-4 anni) |
| Volatilità dei prezzi del diesel e vantaggio dell'elettricità | + 2.8% | A livello nazionale, con un effetto più marcato negli stati con costi del diesel elevati. | Medio termine (2-4 anni) |
| Tariffa prevedibile per i percorsi urbani | + 2.3% | Brasile sud-orientale e meridionale, con un utilizzo emergente anche nel Brasile centro-occidentale. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Incentivi federali e statali per l'elettromobilità
Il programma MOVER del Brasile, istituito ai sensi della Legge 14.902/2024 e regolamentato dal Decreto 12.435/2025, ha sostituito la Rota 2030 con requisiti di riduzione delle emissioni di anidride carbonica e incentivi fiscali legati alla ricerca. Il programma prevedeva crediti d'imposta per 4.8 miliardi di dollari fino al 2028 e aveva sostenuto investimenti annunciati nel settore automobilistico per oltre 26 miliardi di dollari entro il 2025 [2] “Brazil Automotive Incentives for EV Competition and Innovation,” International Trade Administration, trade.gov . Il requisito di spesa per la ricerca incoraggia i produttori ad adattare il condizionamento delle batterie e la gestione termica alle condizioni locali, aspetto importante per l'affidabilità della flotta ad alte temperature e che può rendere i veicoli elettrici più adatti a una più ampia gamma di modelli operativi commerciali. Queste misure riducono l'incertezza nella pianificazione degli investimenti, sebbene i singoli progetti di flotta dipendano ancora dalla capacità della rete locale e dalle condizioni di finanziamento. Il mercato brasiliano dei camion elettrici trae vantaggio dal fatto che gli standard normativi, il trattamento fiscale, gli investimenti nella ricarica, gli impegni di ricerca nazionale e il finanziamento dei veicoli procedano secondo tempistiche simili, anziché lasciare che i trasportatori gestiscano ciascun elemento separatamente.
Elettrificazione delle consegne urbane dell'ultimo miglio
Le flotte di consegna urbana a San Paolo sono le prime a muoversi perché i loro veicoli tornano a depositi fissi e operano su percorsi ripetibili. Amazon Brasil ha ampliato le sue operazioni di consegna elettrica nel 2025, con stazioni a zero emissioni che servono diverse città di San Paolo e Minas Gerais. Carrefour Brasil ha elettrificato la sua flotta logistica Express nella Grande San Paolo nel 2026, registrando un aumento del 33% della produttività e significativi risparmi annuali [3] “Carrefour Eletrifica Frota do Express na Grande São Paulo,” ABRALOG, abralog.com.br . Il programma ha anche eliminato un volume significativo di anidride carbonica equivalente dall'operazione, collegando le prestazioni di consegna alla decarbonizzazione della flotta e dimostrando perché i grandi operatori urbani possono valutare i veicoli elettrici sia attraverso i risultati del servizio sia attraverso i loro impegni più ampi in materia di emissioni. I grandi spedizionieri sono sempre più alla ricerca di opzioni di trasporto a basse emissioni di carbonio da parte dei vettori, rendendo l'elettrificazione dei veicoli rilevante per il rinnovo dei contratti e i costi del carburante. Queste condizioni operative rendono le flotte per l'ultimo miglio un punto di ingresso pratico nel mercato brasiliano dei camion elettrici, soprattutto quando gli aggiornamenti dell'alimentazione dei depositi, i programmi di sostituzione dei veicoli, l'assegnazione dei percorsi e le finestre di ricarica possono essere pianificati come un'unica decisione operativa.
Impegni per la decarbonizzazione della flotta aziendale
Le grandi aziende di trasporto merci nei settori della vendita al dettaglio, alimentare e delle bevande, della cellulosa e della carta e dell'acciaio stanno integrando la riduzione certificata delle emissioni nei contratti logistici a lungo termine. L'obiettivo di Bracell di ridurre del 75% le emissioni di carbonio per tonnellata di cellulosa sta incrementando la domanda di autocarri elettrici ad alta capacità nelle sue operazioni logistiche. L'accesso all'elettricità da fonti rinnovabili e la volatilità dei prezzi del diesel intensificano ulteriormente le pressioni sugli acquisti, spingendo i gestori di flotte a valutare la redditività della flotta sull'intero ciclo di vita del veicolo, anziché concentrarsi esclusivamente sul prezzo di acquisto. La riduzione delle emissioni operative consente inoltre agli operatori di soddisfare le esigenze dei grandi clienti.
Concorrenza di prezzo tra assemblaggio locale e OEM cinese
I produttori cinesi hanno ampliato la gamma di camion elettrici disponibili in Brasile e posto maggiore enfasi sul prezzo. Foton ha collegato i suoi piani di produzione locale a una produzione di circa 220 unità al mese, indicando un superamento della limitata attività di importazione. Nel maggio 2026, XCMG ha annunciato l'intenzione di assemblare camion elettrici a Pouso Alegre, nello stato di Minas Gerais, tra la fine del 2026 e l'inizio del 2027. L'assemblaggio locale potrebbe migliorare l'accesso alle linee di finanziamento nazionali che richiedono la partecipazione di aziende nazionali. Pertanto, la localizzazione della produzione è un fattore chiave nel settore brasiliano dei camion elettrici, influenzando tariffe, disponibilità di credito, assistenza, reperibilità di ricambi, adattamento termico e costi totali della flotta. Questi fattori sono particolarmente importanti per i clienti che necessitano di finanziamenti, manutenzione affidabile, ricambi e un supporto tecnico pratico per tutta la durata di vita del veicolo, al fine di garantirne la continuità operativa.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi del veicolo e del sistema di ricarica | -2.1% | A livello nazionale, in particolare per le flotte più piccole e le sedi al di fuori di San Paolo. | Medio termine (2-4 anni) |
| Copertura di ricarica limitata per autocarri pesanti | -1.6% | Corridoi merci del Nord, del Nord-Est, del Centro-Ovest e delle zone rurali | A lungo termine (≥ 4 anni) |
| Collegamento alla rete e ammodernamento del deposito | -1.2% | Nazionale, con periodi di approvazione più lunghi nel Nord e nel Nord-Est del Brasile. | Medio termine (2-4 anni) |
| Degrado della batteria in condizioni di calore e carichi elevati | -1.0% | Brasile settentrionale, Brasile nord-orientale tropicale e percorsi impegnativi | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi iniziali per il veicolo e il sistema di ricarica.
I camion elettrici costano ancora di più rispetto ai veicoli diesel comparabili, soprattutto nelle configurazioni per carichi pesanti con pacchi batteria superiori a 400 kWh. Il sovrapprezzo si è ridotto significativamente nei segmenti leggero e medio, a seguito delle variazioni dei costi delle batterie e dell'aumento della concorrenza. I progetti di ricarica comportano, oltre alla decisione di acquisto del veicolo, anche l'ammodernamento della rete, opere civili, la sostituzione dei trasformatori, le autorizzazioni, la progettazione del sito e il coordinamento con le aziende di servizi. Pertanto, la redditività commerciale dipende tanto dalla realizzazione dell'infrastruttura quanto dalle specifiche del camion stesso. Le aziende di trasporto più piccole potrebbero non disporre della flotta necessaria per ripartire questi costi fissi su un numero elevato di veicoli. I tempi di approvazione di 8-14 mesi al di fuori delle principali città possono inoltre ritardare i progetti di ricarica dopo che è già stata presa una decisione sulla flotta, rallentando il mercato brasiliano dei camion elettrici, anche laddove la domanda è presente e l'operatore dispone di percorsi adeguati, clienti fidelizzati e consegne di veicoli pianificate.
Copertura di ricarica limitata per autocarri pesanti al di fuori dei centri urbani
La rete di trasporto merci brasiliana movimenta volumi considerevoli di merci lungo percorsi privi di infrastrutture di ricarica dedicate per autocarri pesanti. Il corridoio e-Dutra São Paulo-Rio de Janeiro è il primo percorso di trasporto merci strutturato a zero emissioni, a dimostrazione della pianificazione necessaria per la scalabilità dei percorsi regionali. Il caldo tropicale e i carichi pesanti possono accelerare l'invecchiamento delle batterie, aumentando l'importanza della gestione termica nei pacchi batteria commerciali e richiedendo agli operatori di considerare le condizioni delle batterie, le pratiche di manutenzione e l'intensità di utilizzo del veicolo per l'intero ciclo di vita. Queste condizioni aumentano i requisiti tecnici e finanziari per gli operatori al di fuori dei principali centri urbani. Finché le infrastrutture di ricarica lungo i corridoi e i sistemi di batterie durevoli non si espanderanno, il diesel manterrà una posizione di rilievo sui percorsi superiori ai 300 km, soprattutto dove i tempi di consegna sono stretti, i carichi utili sono elevati e un veicolo non può rimanere fermo per lunghi periodi di ricarica.
Analisi del segmento
In base al tipo di propulsione: i veicoli elettrici a batteria guidano la diffusione attuale, mentre i modelli a celle a combustibile puntano ai percorsi più lunghi.
Nel 2025, i veicoli elettrici a batteria rappresentavano il 94.12% della quota di mercato brasiliana degli autocarri elettrici, a testimonianza della disponibilità di modelli adatti al trasporto urbano e regionale. Il loro primato è supportato dalla possibilità di ricaricare presso i depositi, dalla chilometraggio giornaliero controllabile e dalla possibilità di tornare alla base per la ricarica programmata, evitando così di dipendere da una rete pubblica che rimane disomogenea lungo i corridoi merci e nelle città regionali brasiliane. I modelli iEV1200T e E-JT da 12.5 tonnellate di JAC, insieme all'iBlue di Foton, stanno intensificando la concorrenza nella categoria 5-14 tonnellate. Questi veicoli sono particolarmente adatti a percorsi in cui gli operatori possono programmare la ricarica senza interrompere le consegne. I veicoli elettrici a batteria rimangono quindi la principale opzione commerciale per il mercato brasiliano degli autocarri elettrici nel breve termine, poiché la loro redditività è più evidente laddove le flotte possono controllare gli orari di partenza, il chilometraggio giornaliero, l'accesso ai depositi e i tempi di rotazione dei veicoli.
I veicoli elettrici a celle a combustibile rappresentano la categoria di propulsione in più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 30.64% fino al 2031. Partendo da una base ridotta, le prime dimostrazioni rivestono un ruolo significativo nel suo profilo di crescita. Nell'agosto 2026, GWM Hydrogen ha completato il primo trasporto merci in Sud America utilizzando un camion a celle a combustibile. Il veicolo da 544 CV ha un'autonomia dichiarata di 500 km e utilizza idrogeno verde prodotto presso il parco SENAI Cimatec di Camaçari, Bahia. I modelli ibridi plug-in rimangono un'opzione di transizione limitata, mentre la scarsità di infrastrutture di ricarica ostacola la diffusione di veicoli completamente elettrici a batteria. L'ampio framework a zero emissioni di MOVER supporta sia i sistemi a batteria che quelli a celle a combustibile, anziché considerare una tecnologia come sostitutiva dell'altra, consentendo agli operatori di selezionare la propulsione in base alla lunghezza del percorso, alla disponibilità di punti di rifornimento, al carico utile e al ciclo di lavoro.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di camion: i camion pesanti occupano la posizione più ampia, mentre i camion medi si espandono più rapidamente.
Nel 2025, i camion pesanti rappresentavano il 44.26% del mercato brasiliano dei camion elettrici, supportati da operazioni logistiche controllate nei settori industriale, minerario, della cellulosa e della vendita al dettaglio. Questi contesti sono caratterizzati da distanze definite, depositi prestabiliti e proprietari di flotte in grado di gestire l'infrastruttura di ricarica, consentendo il monitoraggio della domanda di energia, della manutenzione, della disponibilità dei veicoli e dei tempi di percorrenza all'interno di una singola operazione industriale o logistica. L'adozione di veicoli pesanti rimarrà limitata dalla capacità di carico, dai tempi di ricarica, dalla necessità di percorsi più lunghi e dalla disponibilità di infrastrutture di deposito o di corridoio affidabili, anche quando i proprietari delle flotte operano da siti industriali controllati.
I camion di medie dimensioni sono la tipologia di camion in più rapida crescita, con un CAGR previsto del 28.17% fino al 2031. Questa categoria si allinea strettamente ai cicli di distribuzione urbana, che offrono chilometraggio prevedibile e ricarica al deposito. I camion leggeri continuano a servire le consegne dell'ultimo miglio e le operazioni municipali, dove pacchi più piccoli possono ridurre i costi di acquisto. L'H9E di Farizon e il T35 di BYD hanno aggiunto opzioni per gli operatori focalizzati sulle attività urbane. I semirimorchi rimangono più difficili da elettrificare perché i pesi complessivi del complesso veicolare superano le 40 tonnellate e i percorsi spesso si estendono oltre l'infrastruttura di ricarica disponibile. Il trattore da 60 tonnellate progettato da BYD per le rotte portuali ha dimostrato l'interesse competitivo per questo spazio ancora vuoto. Gli obiettivi PROCONVE P8 e MOVER influiscono sul rinnovo della flotta in ogni categoria di camion. Tuttavia, il loro impatto commerciale è più forte laddove i modelli di utilizzo sono ben definiti, la ricarica può essere installata in un luogo noto e i tempi di fermo del veicolo possono essere integrati nella pianificazione delle spedizioni.
Per settore di applicazione: Logistica e pacchi leader; Edilizia e miniere accelerano
Nel 2025, la logistica e il trasporto pacchi rappresentavano il 48.01% della quota di mercato brasiliana dei camion elettrici, risultando il segmento applicativo più importante. I volumi dell'e-commerce e le flotte aziendali sostengono la domanda di percorsi urbani e hub-to-hub prevedibili. Nel gennaio 2026, Grupo DPSP ha avviato una partnership EVMOB a San Paolo e Rio de Janeiro, coprendo oltre 6 milioni di chilometri in sei anni utilizzando energia rinnovabile proveniente dai suoi centri di distribuzione. Mercado Livre ha segnalato costi operativi inferiori per i camion elettrici su percorsi urbani prevedibili. Le consegne al dettaglio e di beni di largo consumo presentano condizioni simili, mentre le applicazioni municipali e di pubblica utilità sono ancora in una fase iniziale a causa dei diversi requisiti in termini di approvvigionamento, affidabilità e percorsi.
Il settore delle costruzioni e quello minerario si affermeranno come le applicazioni a più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 26.34% fino al 2031. La categoria sta progredendo grazie a progetti pilota che testano la capacità di carico utile, le prestazioni su terreni accidentati e il recupero di energia in condizioni specifiche del sito. Cedro Mineração prevede di iniziare le prove di dumper elettrici a Nova Lima, Minas Gerais, nell'aprile 2026. L'implementazione industriale dipende dalla pianificazione dei percorsi, dalle infrastrutture di ricarica e dalla durata dei veicoli. L'applicazione è più rilevante per i percorsi controllati, dove gli operatori possono recuperare energia in discesa, integrare la ricarica nelle operazioni in loco e valutare le prestazioni dei veicoli prima di espandere le flotte pilota.
Per autonomia: la categoria 150-300 km è leader nell'utilizzo attuale, mentre si sviluppano sistemi a lungo raggio.
Nel 2025, la categoria di autonomia compresa tra 150 e 300 km deteneva il 45.33% della quota di mercato brasiliana dei camion elettrici. Questa autonomia è adatta alle operazioni da deposito a deposito, alla logistica urbana e agli spostamenti tra centri di distribuzione nelle aree metropolitane. Si tratta dell'intervallo operativo in cui la gestione dei programmi di ricarica è più agevole e il rischio di problemi di percorso giornaliero è minimo, poiché le flotte possono tornare a infrastrutture di ricarica note anziché dipendere da colonnine pubbliche durante le consegne o prendere decisioni di percorso in base all'incertezza sulla disponibilità di ricarica. Lo Scania 30G offriva un'autonomia a pieno carico di 250 km, rientrando quindi in questa fascia operativa consolidata. I veicoli con un'autonomia inferiore a 150 km sono adatti per le consegne urbane brevi e le operazioni dell'ultimo miglio. La categoria di autonomia tra 301 e 500 km sta guadagnando terreno grazie all'offerta di pacchi batteria più capienti da parte dei produttori e all'espansione delle infrastrutture di ricarica private lungo percorsi selezionati. La scelta dell'autonomia rimane legata alla certezza del percorso, ai requisiti di carico utile, al tempo disponibile per la ricarica, alla posizione delle fermate del veicolo e alla possibilità per una flotta di adattare i programmi di consegna ai periodi di ricarica.
Si prevede che la categoria con autonomia superiore a 500 km crescerà a un tasso annuo composto (CAGR) del 31.26% fino al 2031. Questa autonomia rappresenta la soglia per una quota maggiore di attività di trasporto merci interstatale e a lungo raggio. Il camion a celle a combustibile di GWM ha riportato un'autonomia fino a 500 km con un tempo di rifornimento di 20 minuti. Questa capacità dichiarata crea un'alternativa alla ricarica prolungata delle batterie sulle tratte merci dove i tempi di inattività sono difficili da gestire. Mercedes-Benz ha documentato un viaggio di 476 km con una singola ricarica dell'eActros 400 tra São Bernardo do Campo e Curitiba. I camion pesanti a energia alternativa importati devono inoltre rispettare i requisiti locali di test delle batterie previsti dalla normativa INMETRO Portaria 142/2026. Tali requisiti sottolineano l'importanza della durata in condizioni di calore e umidità. Il mercato brasiliano dei camion elettrici avrà bisogno di corridoi di ricarica o rifornimento più affidabili prima che questa fascia di autonomia possa servire volumi di merci su larga scala, poiché la logistica interstatale richiede un accesso prevedibile all'energia tra i nodi di carico, nonché prestazioni affidabili in condizioni di carico.
In base alla capacità della batteria: 301-500 kWh è lo standard, mentre i pacchi batteria più grandi si stanno diffondendo.
Nel 2025, la categoria 301-500 kWh deteneva il 40.12% della quota di mercato brasiliana dei camion elettrici. Rappresenta una fascia di capacità praticabile per i camion elettrici a batteria di medie e grandi dimensioni utilizzati in contesti urbani e regionali, bilanciando la necessità di un'autonomia utile con i costi aggiuntivi, la massa, i requisiti di ricarica e l'onere della gestione termica associati a pacchi batteria più grandi. Lo Scania 30G utilizza una batteria NMC da 416 kWh, posizionandosi all'interno di questa fascia. Anche i modelli Volkswagen Caminhões e Ônibus e-Delivery 17 e Mercedes-Benz eActros 300 rientrano nel profilo operativo associato a questa gamma di capacità. La categoria 150-300 kWh è destinata a camion urbani più leggeri e furgoni per le consegne, dove il prezzo rimane un fattore importante. I modelli con meno di 150 kWh sono utilizzati per le consegne dell'ultimo miglio e la micrologistica, con un fabbisogno energetico giornaliero inferiore. Le offerte JAC da 64 kWh e 107 kWh rimangono rilevanti laddove pacchi batteria più piccoli sono sufficienti per i cicli di lavoro locali. La scelta della capacità della batteria è quindi influenzata dal peso del veicolo, dalla lunghezza del percorso, dal carico utile, dalla disponibilità di punti di ricarica, dall'utilizzo giornaliero, dalle condizioni termiche e dalla propensione ad accettare un costo iniziale più elevato per una maggiore flessibilità operativa.
La categoria di capacità delle batterie superiore a 500 kWh è quella in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 29.33% fino al 2031. Ricerche condotte in condizioni equatoriali indicano che le temperature più elevate accelerano l'invecchiamento delle batterie agli ioni di litio, rafforzando la necessità di sistemi di gestione termica a raffreddamento liquido. Anche i requisiti di certificazione locali rendono la durabilità termica un fattore critico prima che i veicoli ad alta capacità entrino in servizio commerciale. Sebbene pacchi batteria più grandi possano ampliare il potenziale applicativo, il loro costo, il peso, i requisiti di gestione termica, le esigenze di certificazione e l'impatto sulla progettazione del veicolo rimangono vincoli significativi per gli operatori che valutano i cicli di lavoro per il trasporto merci pesante e industriale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per architettura del motore: i veicoli a doppio motore sono in testa, mentre i sistemi a tre e quattro motori affrontano i percorsi più impegnativi.
Nel 2025, le configurazioni a doppio motore detenevano il 43.22% della quota di mercato brasiliana dei camion elettrici. Questa architettura offre un equilibrio tra coppia, controllo del veicolo e ridondanza per il trasporto urbano di media intensità, dove i veicoli accelerano, frenano, movimentano carichi variabili e devono rimanere operativi sui percorsi commerciali con una tolleranza limitata ai guasti meccanici. Il motore e-Delivery di seconda generazione di Volkswagen erogava 280 kW e 2,300 Nm da fermo. I sistemi a doppio motore sono particolarmente adatti alla logistica con frequenti fermate e ripartenze, in quanto offrono prestazioni reattive a basse velocità. Le configurazioni a motore singolo rimangono rilevanti per i veicoli commerciali leggeri, dove i requisiti di coppia sono inferiori. Sono inoltre ideali per gli acquirenti che attribuiscono maggiore importanza al costo iniziale del veicolo. La scelta dell'architettura del motore varia quindi in base al carico utile, al tipo di terreno, alla frequenza dei percorsi, alle esigenze di manutenzione, al recupero di energia in discesa previsto e al grado di controllo della trazione necessario durante l'utilizzo commerciale quotidiano.
Si prevede che le configurazioni a tre e quattro motori cresceranno a un tasso annuo composto del 25.18% fino al 2031. La domanda è legata alle applicazioni minerarie, edili e su percorsi scoscesi che richiedono una forte trazione e la frenata rigenerativa. Il camion a celle a combustibile di GWM offre 400 kW e 2,700 Nm grazie al suo sistema multimotore. La configurazione può anche recuperare energia durante la frenata in discesa, aspetto rilevante per le scarpate costiere del Brasile. Il controllo indipendente dei motori può supportare la manovrabilità del veicolo su terreni più impegnativi rispetto alle condizioni di consegna urbane. È probabile che questi sistemi rimangano focalizzati su applicazioni industriali ad alto valore aggiunto, poiché il loro valore è massimo dove la complessità operativa è elevata. La loro crescita dovrebbe quindi essere accompagnata da test specifici sui veicoli piuttosto che da un'ampia diffusione in tutte le categorie di camion, poiché il vantaggio operativo è più evidente dove pendenze, carichi, frenate e condizioni del manto stradale creano un chiaro requisito di prestazioni.
Analisi geografica
Nel 2025, il Sud-Est del Brasile deteneva il 65.05% della quota di mercato dei camion elettrici, affermandosi come la regione leader del settore. Questa regione combina la densità logistica di San Paolo, la pressione normativa da parte delle aziende, una rete autostradale concentrata e un'elevata concentrazione di operatori di flotte in grado di testare i nuovi veicoli su percorsi ripetuti, coordinando al contempo la ricarica presso i depositi, l'assistenza e gli obblighi di rendicontazione ai clienti. Ciò fornisce una solida base iniziale per la diffusione commerciale. La coalizione e-Dutra collega San Paolo e Rio de Janeiro e punta a raggiungere 1,000 viaggi giornalieri di camion elettrici entro il 2030.
Espírito Santo è un centro di attività industriale nel sud-est del Brasile grazie ai test di camion elettrici pesanti condotti da Suzano ad Aracruz. Il sud del Brasile occupa una posizione secondaria, sostenuta dalla domanda industriale e dal suo collegamento con il settore manifatturiero e logistico del sud-est. Il programma "Rotta Elettrica" di Santa Catarina si è ampliato da 35 a 100 stazioni di ricarica. Questa infrastruttura è rilevante per il trasporto merci industriale regionale. Tuttavia, non elimina i vincoli di ricarica su tutte le tratte interurbane né la necessità di una pianificazione specifica per la flotta in termini di autonomia dei veicoli, tempi di consegna e capacità della rete locale.
Il nord-est del Brasile combina il potenziale di produzione di veicoli con una copertura di ricarica limitata al di fuori delle principali aree urbane. Lo stabilimento BYD di Camaçari, nello stato di Bahia, inaugurato nell'ottobre 2025, ha una capacità produttiva annua di 150,000 veicoli elettrificati. Le attività di GWM a Camaçari aggiungono la produzione di idrogeno e i test sui camion alla base della mobilità pulita della regione. Si prevede che il Brasile centro-occidentale crescerà a un tasso annuo composto del 26.85% fino al 2031, trainato dal trasporto merci agroindustriale legato alla soia, alla carne bovina e alla produzione di etanolo da zucchero. Tuttavia, si prevede che l'adozione iniziale rimarrà concentrata nelle operazioni a corto raggio presso i siti agroindustriali piuttosto che lungo le rotte di trasporto merci a lunga distanza. Tempi di approvazione della rete più lunghi e temperature ambientali più elevate continuano ad aumentare i requisiti per una diffusione affidabile dei camion elettrici nel Nord, dove l'adattamento tecnologico, gli investimenti nella ricarica e la fiducia della flotta devono svilupparsi di pari passo.
Panorama competitivo
Il mercato brasiliano dei camion elettrici è moderatamente concentrato all'interno di singole categorie di veicoli, ma la concorrenza sta aumentando nell'intera gamma di prodotti. JAC Motors, Volkswagen, Daimler Truck, AB Volvo e Foton dominano il mercato. Questa struttura competitiva evidenzia la rapida ascesa dei marchi cinesi, che hanno introdotto ulteriori modelli elettrici, strategie localizzate e offerte a prezzi competitivi nel mercato brasiliano dei veicoli commerciali, ancora di dimensioni ridotte. Il panorama riflette anche la precoce adozione di questi veicoli nelle applicazioni edili e industriali, dove la disponibilità dei veicoli e l'assistenza specifica in loco sono fondamentali. In questi settori, gli acquirenti possono valutare le prestazioni dei veicoli in condizioni operative definite, anziché richiedere una copertura immediata sull'estesa e diversificata rete autostradale brasiliana per il trasporto merci. La consegna commerciale del camion elettrico Scania 30G a Reiter Log ha segnato l'ingresso di un trattore elettrico pesante europeo nella fase commerciale del mercato.
BYD ha portato avanti simultaneamente diverse iniziative, tra cui la sperimentazione di trattori pesanti 6×2, lo sviluppo del telaio urbano T35 e la preparazione di un camion a celle a combustibile da 60 tonnellate. Volkswagen ha ampliato le classi di peso dei veicoli e-Delivery nel 2026, mentre Scania sta preparando il suo stabilimento di São Bernardo do Campo per la futura produzione nazionale. Questi sviluppi indicano che la produzione locale, la gamma di prodotti e l'accesso ai finanziamenti sono fattori competitivi sempre più interconnessi. Le aziende con reti di assistenza personalizzate e competenze tecniche locali sono in una posizione migliore per supportare le flotte che operano in condizioni tropicali, soprattutto perché i clienti richiedono batterie durevoli, interventi di manutenzione rapidi, coordinamento della ricarica presso i siti operativi e supporto pratico per le nuove tecnologie dei veicoli.
Il settore brasiliano dei camion elettrici offre opportunità per autocarri a celle a combustibile per il trasporto a medio e lungo raggio e veicoli specifici per l'agroindustria e l'industria mineraria. Queste applicazioni si trovano al di fuori del consolidato corridoio di trasporto merci urbano San Paolo-Rio de Janeiro. I camion a energia alternativa importati devono soddisfare i requisiti locali per i test delle batterie, rafforzando così il valore dei veicoli adattati localmente e delle partnership per i test. Il contesto competitivo, pertanto, favorisce le aziende in grado di combinare la fornitura di veicoli con la pianificazione delle infrastrutture, l'accesso ai finanziamenti nazionali, l'adattamento termico, i test locali, la disponibilità di ricambi e l'assistenza post-vendita per le flotte che non possono permettersi interruzioni nelle operazioni di trasporto merci quotidiane, soprattutto quando le nuove tecnologie per i camion vengono implementate al di fuori dei corridoi logistici metropolitani più consolidati.
Leader del settore dei camion elettrici in Brasile
Camion e autobus Volkswagen
BYD Auto Co., Ltd.
JAC Motors
Daimler Truck Holding SA
AB-Volvo
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Agosto 2026: il trattore elettrico Scania 30G 4×2 è entrato in servizio commerciale nella flotta di Reiter Log nell'area metropolitana di San Paolo. Il camion è dotato di una batteria NMC da 416 kWh, eroga 410 CV e offre un'autonomia a pieno carico di 250 km.
- Agosto 2026: Tonly ha consegnato a R&D Mineração e Construção, azienda di estrazione mineraria e costruzioni con sede a Juiz de Fora, Minas Gerais, i dumper ibridi da miniera DTH145 con una capacità di carico utile di 91 tonnellate. La consegna ha ampliato l'impiego della tecnologia dei dumper ibridi da miniera nelle attività dell'azienda nella regione.
- Maggio 2026: BYD ha testato 10 trattori elettrici pesanti 6×2 presso il suo stabilimento di Camaçari, in Bahia, avanzando così nella sua espansione nel settore del trasporto merci pesante elettrificato. Il programma di test ha valutato le prestazioni e le capacità operative dei veicoli per applicazioni di trasporto merci commerciali, supportando la strategia di BYD volta a rafforzare la sua presenza nel segmento del trasporto pesante elettrificato in Brasile.
Ambito del rapporto sul mercato dei camion elettrici in Brasile
L'ambito comprende la segmentazione per tipo di propulsione (veicoli elettrici a batteria, veicoli elettrici a celle a combustibile e veicoli ibridi plug-in), tipo di camion (autocarro leggero (peso lordo inferiore o uguale a 3.5 t), autocarro medio (3.6–12 t), autocarro pesante (oltre 12 t) e trattore stradale con rimorchio), applicazione (logistica e pacchi), servizi municipali (rifiuti, pulizia stradale), edilizia e miniere, consegna al dettaglio e di beni di largo consumo, servizi di pubblica utilità e altri settori industriali), autonomia (inferiore a 150 km, 150-300 km, 301-500 km e superiore a 500 km), capacità della batteria (inferiore a 150 kWh, 150-300 kWh, 301-500 kWh e superiore a 500 kWh), architettura del motore (motore singolo, doppio motore e triplo/quadruplo motore). L'analisi comprende anche una segmentazione a livello regionale, incluse le regioni del Brasile sud-orientale, meridionale, nord-orientale, centro-occidentale e settentrionale. Le dimensioni del mercato e le previsioni di crescita sono presentate in termini di valore in USD e di volume in unità.
| Veicoli elettrici a batteria |
| Veicoli elettrici a celle a combustibile |
| Veicoli elettrici ibridi plug-in |
| Autocarro leggero (peso lordo inferiore o uguale a 3.5 t) |
| Autocarro di media portata (3.6–12 t) |
| Autocarro pesante (oltre 12 t) |
| Rimorchio del trattore |
| Logistica e pacchi |
| Servizi comunali (rifiuti, spazzamento strade) |
| Costruzione e miniere |
| Consegna al dettaglio e beni di largo consumo |
| Servizi di pubblica utilità e altri settori industriali |
| Meno di 150 km |
| 150-300 km |
| 301-500 km |
| Oltre 500 km |
| Meno di 150 kWh |
| 150-300 kWh |
| 301-500 kWh |
| Oltre 500 kWh |
| Monomotore |
| Doppio motore |
| Tri/Quad-Motore |
| Sud-est del Brasile |
| Brasile meridionale |
| Brasile nord-orientale |
| Brasile centro-occidentale |
| Brasile del Nord |
| Per tipo di propulsione | Veicoli elettrici a batteria |
| Veicoli elettrici a celle a combustibile | |
| Veicoli elettrici ibridi plug-in | |
| Per tipo di camion | Autocarro leggero (peso lordo inferiore o uguale a 3.5 t) |
| Autocarro di media portata (3.6–12 t) | |
| Autocarro pesante (oltre 12 t) | |
| Rimorchio del trattore | |
| Per Applicazione | Logistica e pacchi |
| Servizi comunali (rifiuti, spazzamento strade) | |
| Costruzione e miniere | |
| Consegna al dettaglio e beni di largo consumo | |
| Servizi di pubblica utilità e altri settori industriali | |
| Per Driving Range | Meno di 150 km |
| 150-300 km | |
| 301-500 km | |
| Oltre 500 km | |
| Per capacità della batteria | Meno di 150 kWh |
| 150-300 kWh | |
| 301-500 kWh | |
| Oltre 500 kWh | |
| Di Motor Architecture | Monomotore |
| Doppio motore | |
| Tri/Quad-Motore | |
| Per geografia | Sud-est del Brasile |
| Brasile meridionale | |
| Brasile nord-orientale | |
| Brasile centro-occidentale | |
| Brasile del Nord |
Domande chiave a cui si risponde nel rapporto
Quali sono i fattori che spingono all'adozione dei camion elettrici in Brasile?
Le flotte di depositi urbani, gli impegni aziendali per la decarbonizzazione, l'elettricità da fonti rinnovabili e il sostegno agli investimenti legati al programma MOVER stanno promuovendo l'adozione di queste tecnologie.
Quanto sarà grande il mercato brasiliano dei camion elettrici nel 2026?
Il mercato brasiliano dei camion elettrici ha un valore di 55.01 milioni di dollari nel 2026 e si prevede che raggiungerà i 165.01 milioni di dollari entro il 2031.
Quale sistema di propulsione per camion elettrici è leader in Brasile?
Nel 2025, i veicoli elettrici a batteria hanno rappresentato il 94.12% del fatturato, grazie alla loro idoneità ai percorsi prevedibili tra depositi urbani e regionali.
Quale applicazione per camion sta crescendo più rapidamente?
Si prevede che il settore delle costruzioni e quello minerario cresceranno a un tasso annuo composto del 26.34% fino al 2031, grazie all'espansione dei progetti pilota industriali.


