

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
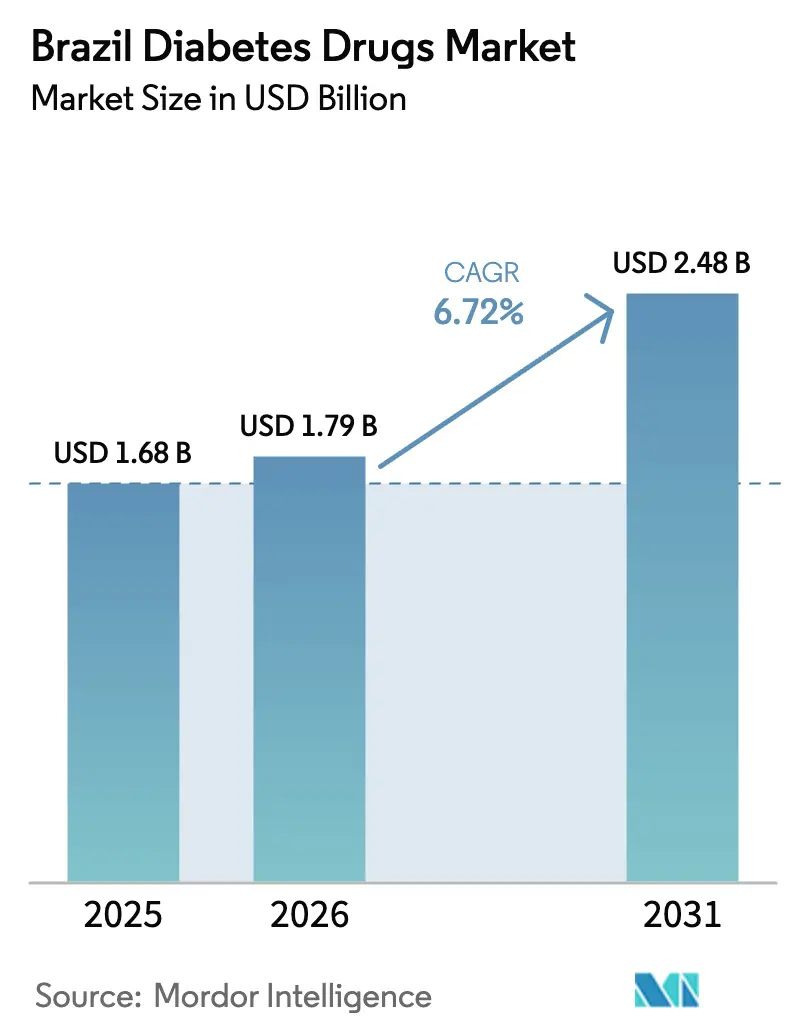
| Dimensione del mercato (2026) | 1.79 miliardo di dollari |
| Dimensione del mercato (2031) | 2.48 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.72% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato brasiliano dei farmaci per il diabete di Mordor Intelligence
Si prevede che il mercato brasiliano dei farmaci per il diabete crescerà da 1.68 miliardi di dollari nel 2025 a 1.79 miliardi di dollari nel 2026 e raggiungerà i 2.48 miliardi di dollari entro il 2031, con un CAGR del 6.72% nel periodo 2026-2031. La costante espansione è favorita dall'ampia e crescente popolazione diabetica brasiliana, dalle scadenze dei brevetti che aprono la strada ai farmaci generici e dagli investimenti sostenuti nella produzione locale. La crescente adozione di agonisti del recettore del GLP-1, formulazioni settimanali di insulina e servizi di telefarmacia segnala uno spostamento del mercato verso terapie incentrate sulla praticità e sull'assistenza sanitaria basata sulla tecnologia. L'intensificarsi della concorrenza tra produttori multinazionali e nazionali, unitamente alle riforme governative come le tasse sulle bevande zuccherate e gli incentivi per gli alimenti salutari, fornisce un terreno fertile per prodotti sia premium che convenienti.
Punti chiave del rapporto
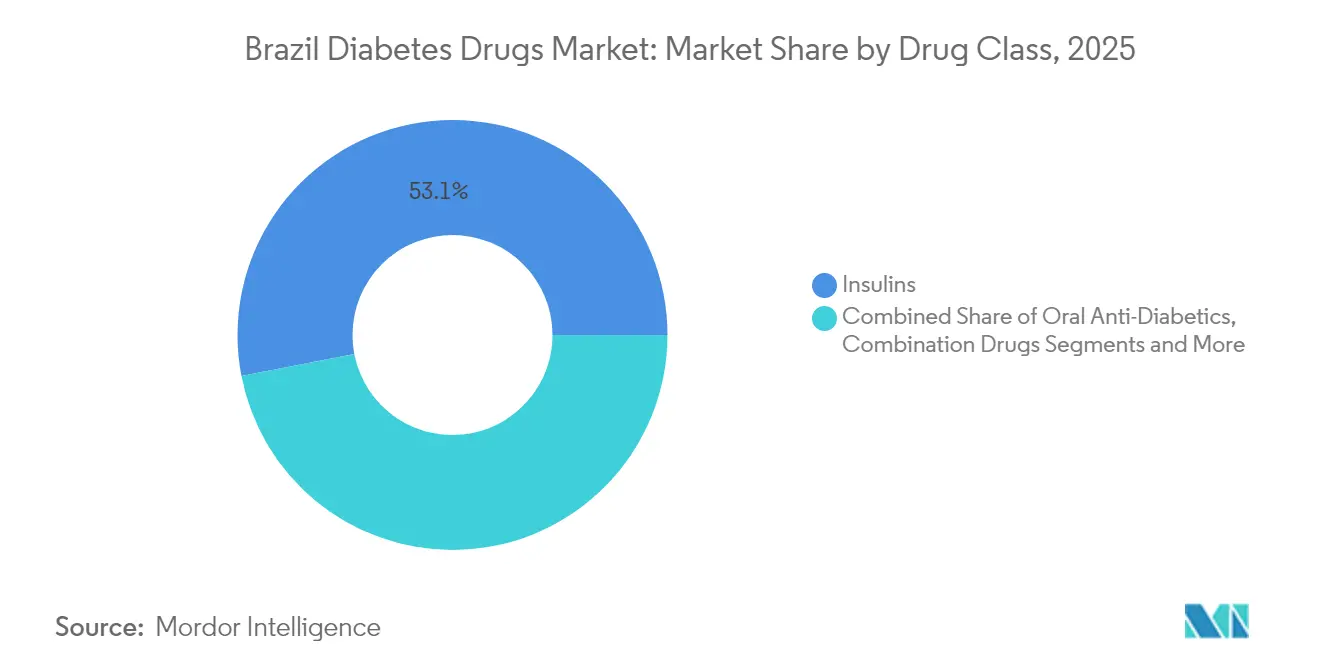
- In base alla classe di farmaci, nel 53.05 gli insulini hanno dominato il mercato brasiliano dei farmaci per il diabete con una quota del 2025%, mentre si prevede che gli iniettabili non insulinici registreranno il CAGR più rapido, pari al 10.34%, fino al 2031.
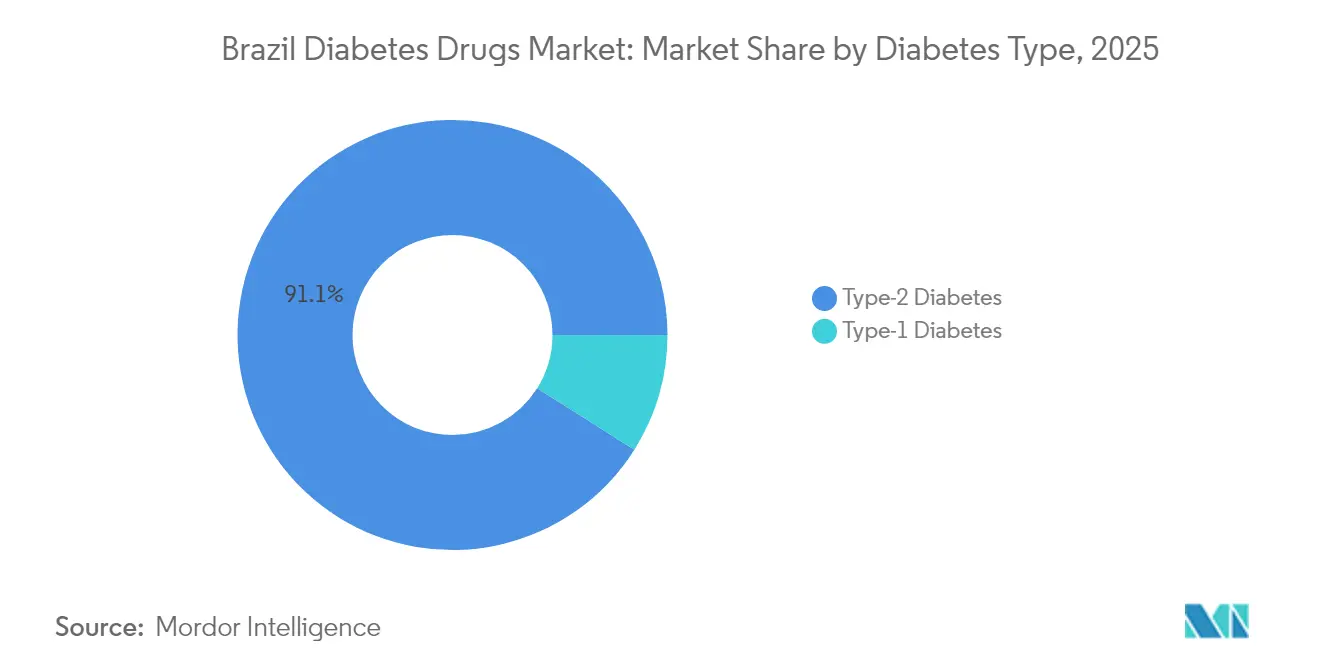
- In base al tipo di diabete, nel 2 il diabete di tipo 91.05 rappresentava il 2025% del mercato brasiliano dei farmaci per il diabete e continua a crescere a un CAGR dell'7.98% fino al 2031.
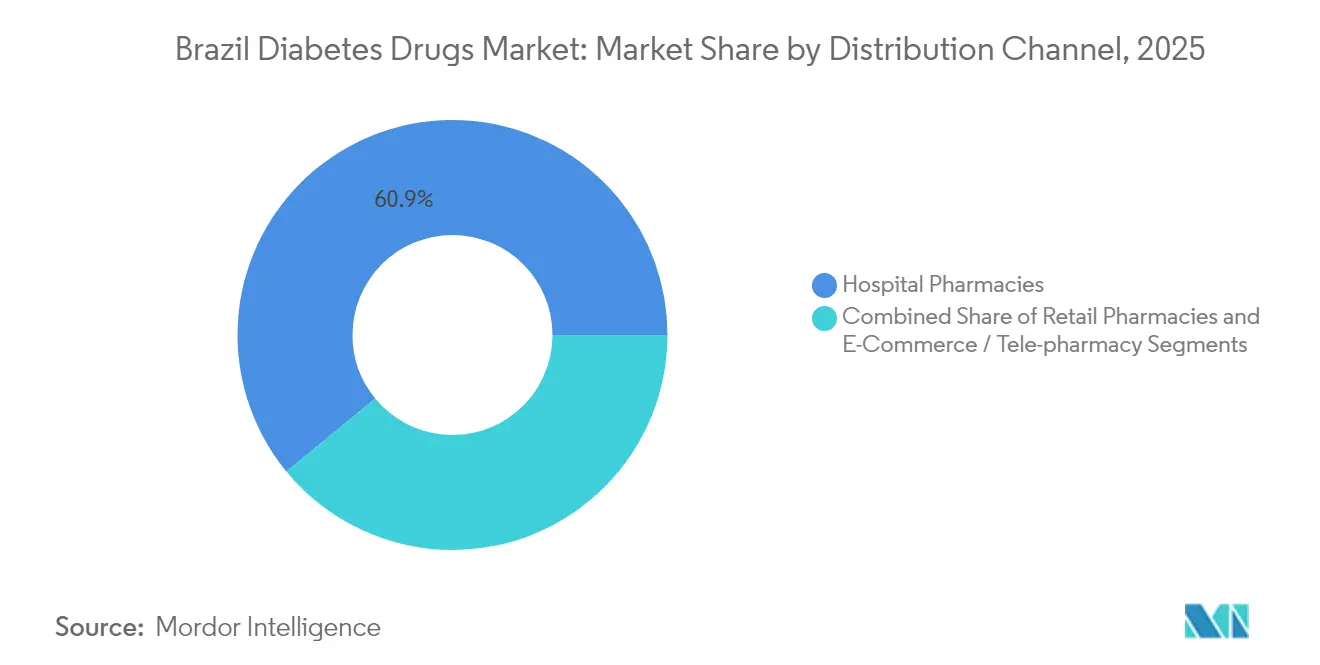
- Per canale di distribuzione, le farmacie ospedaliere hanno detenuto una quota di fatturato del 60.94% nel 2025; l'e-commerce e la telefarmacia stanno crescendo a un CAGR dell'10.78% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato brasiliano dei farmaci per il diabete
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Alto carico di diabete | + 1.8% | Nazionale, con maggiore concentrazione nelle regioni del Sud-Est e del Nord-Est | A lungo termine (≥ 4 anni) |
| Programma di investimenti governativi e assistenza sanitaria strategica | + 1.2% | Nazionale, con attenzione alle regioni svantaggiate | Medio termine (2-4 anni) |
| Adozione di nuove terapie e sistemi di somministrazione | + 1.5% | Centri urbani, espansione verso le aree rurali | Medio termine (2-4 anni) |
| Progresso tecnologico e adozione della salute digitale | + 0.9% | Aree metropolitane, graduale penetrazione rurale | A lungo termine (≥ 4 anni) |
| Investimenti e partnership nella produzione locale | + 1.1% | Nazionale, con centri di produzione nel sud-est | A lungo termine (≥ 4 anni) |
| Inclusione del rimborso terapeutico digitale | + 0.7% | Nazionale, dando priorità alle aree di copertura SUS | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Alto carico di diabete
Il persistente aumento dell'obesità e degli stili di vita sedentari in Brasile alimenta un pesante fardello di diabete che rappresenta il punto di riferimento per la domanda a lungo termine. Le vendite di agonisti del recettore GLP-1 hanno raggiunto i 4.2 miliardi di R$ tra gennaio 2023 e gennaio 2024, sottolineando la rapida diffusione della terapia. Gli studi di modellizzazione prevedono che i casi di diabete aumenteranno a 43 milioni entro il 2036, segnalando una prevalenza del 27% se le tendenze attuali continuano. [1] Patrícia Vasconcelos Leitão Moreira, “Predicting the Prevalence of Type 2 Diabetes in Brazil: A Modeling Study,” Frontiers in Public Health, frontiers.org Con il 46% dei casi non diagnosticati, un miglioramento dello screening rappresenta un volume non sfruttato per il mercato dei farmaci per il diabete in Brasile.
Programma di investimenti governativi e assistenza sanitaria strategica
Il programma “Brasil Saudável” da 300 miliardi di R$ destina 42 miliardi di R$ alla produzione di prodotti sanitari, incoraggiando l'offerta locale, riducendo la dipendenza dalle importazioni e ampliando l'accesso ai farmaci. L'integrazione degli indicatori del diabete nel modello di pagamento basato sulle prestazioni di Previne Brasil segnala un impegno ufficiale, sebbene la conformità nel periodo 2022-2023 sia stata in media solo del 19.5% rispetto a un obiettivo del 50%, rivelando lacune nell'esecuzione che i fornitori possono contribuire a colmare. [2] Rodrigo Citton Padilha dos Reis, “Primary Care Performance Measurement in Brazil (Previne Brasil Program), 2022–2023,” BMC Health Services Research, biomedcentral.com
Adozione di nuove terapie e sistemi di somministrazione
Le insuline settimanali come l'insulina icodec offrono vantaggi in termini di aderenza terapeutica riducendo la frequenza delle iniezioni e sono destinate ad aumentare i volumi premium nel mercato brasiliano dei farmaci per il diabete. I marchi GLP-1 Ozempic e Rybelsus hanno registrato incrementi di vendita a due cifre nel 2024, mentre il tirzepatide è in attesa del lancio commerciale, a dimostrazione della persistente richiesta di molecole innovative.
Progresso tecnologico e adozione della salute digitale
I progetti pilota di telemedicina come UBS+Digital hanno completato 6,312 sessioni remote con una risoluzione dell'85%, dimostrando la capacità dell'assistenza virtuale di gestire le malattie croniche su larga scala. [3] Celina de Almeida Lamas, “Telehealth Initiative to Enhance Primary Care Access in Brazil (UBS+Digital Project)”, Journal of Medical Internet Research, jmir.org Strumenti sviluppati internamente come InsulinAPP hanno raggiunto un'affidabilità clinica paragonabile alla supervisione di specialisti, supportando implementazioni digitali più ampie nel mercato brasiliano dei farmaci per il diabete.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ostacoli normativi e ritardi nell'approvazione | -0.8% | Nazionale, che colpisce tutte le aziende farmaceutiche | A breve termine (≤ 2 anni) |
| Bassa aderenza e lacune nella consapevolezza | -1.2% | Nazionale, più pronunciato nelle aree rurali e a basso reddito | Medio termine (2-4 anni) |
| Accesso all'assistenza sanitaria nelle regioni rurali/a basso reddito | -0.9% | Aree rurali, regioni del Nord-Est e del Nord | A lungo termine (≥ 4 anni) |
| Riduzione del budget SUS per i farmaci cronici | -1.1% | Nazionale, che colpisce il sistema sanitario pubblico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Ostacoli normativi e ritardi nell'approvazione
Le nuove norme ANVISA in materia di sperimentazione clinica e gli obblighi di serializzazione allungano i cicli di registrazione dei prodotti, costringendo le aziende a investire nella conformità e potenzialmente rallentando i lanci di nuovi farmaci. Le imminenti norme in due parti sulla prescrizione degli agonisti del GLP-1 potrebbero inoltre ridurre la domanda iniziale, con l'adeguamento delle farmacie.
Bassa aderenza e lacune nella consapevolezza
Solo il 44.8% dei pazienti di medicina generale raggiunge il target di HbA1c, il che indica significative difficoltà di aderenza. I bassi livelli di istruzione e la residenza rurale sono correlati a un accesso limitato a test e visite mediche, limitando l'uso di terapie appropriate nel mercato brasiliano dei farmaci per il diabete.
Analisi del segmento
Per classe di farmaci: l'insulina domina nonostante l'innovazione iniettabile
Nel 53.05, le insuline detenevano il 2025% della quota di mercato dei farmaci per il diabete in Brasile, a dimostrazione della consolidata dipendenza tra i pazienti con diabete di tipo 1 e i casi di diabete di tipo 2 in fase avanzata. Il sito di Montes Claros di Novo Nordisk, responsabile del 25% della sua produzione globale di insulina, sottolinea il ruolo strategico del Brasile nella produzione. Si prevede che il mercato brasiliano dei farmaci per il diabete per le insuline continuerà a crescere, con l'arrivo delle formulazioni settimanali in farmacia e l'accelerazione dell'assorbimento dei biosimilari. Gli iniettabili non insulinici, guidati dagli agonisti del GLP-1, hanno registrato un CAGR previsto del 10.34% fino al 2031, trainati dalla forte efficacia e dai benefici per la gestione del peso.
Le barriere brevettuali amplificano la concorrenza: la protezione del semaglutide termina a marzo 2026, spingendo Hypera, Biomm ed EMS a preparare versioni generiche. I programmi biosimilari hanno già ridotto i costi di trattamento del 55.9% in alcuni progetti pilota di piani sanitari, incoraggiando un più ampio sostegno da parte dei pagatori. La ricerca sull'insulina transgenica presso l'Università di San Paolo, che ingegnerizza mucche in grado di secernere insulina umana, segnala una potenziale svolta nell'approvvigionamento a lungo termine.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di diabete: la dominanza del diabete di tipo 2 riflette le proporzioni epidemiche
Il diabete di tipo 2 rappresentava il 91.05% del mercato brasiliano dei farmaci per il diabete nel 2025 e si prevede che crescerà a un CAGR dell'7.98% fino al 2031. Le accise sulle bevande zuccherate introdotte nel 2025 mirano a ridurre l'incidenza, ma l'aumento dell'obesità e dell'invecchiamento sono destinati a mantenere elevati i volumi. Si prevede che le dimensioni del mercato brasiliano dei farmaci per il diabete di tipo 2 aumentino man mano che lo screening individua casi attualmente non diagnosticati. Il diabete di tipo 1 rimane clinicamente significativo; valori persistenti di HbA1c intorno al 9% suggeriscono la necessità continua di combinazioni avanzate di insulina basale e bolo.
La prevalenza regionale non uniforme influenza l'adesione: il Sud-est e il Sud, più ricchi, ospitano il bacino di pazienti più numeroso in assoluto, mentre il Nord-est registra i tassi di prevalenza più elevati, riflettendo fattori socioeconomici e legati allo stile di vita. I trend di mortalità nel Sud indicano ulteriormente lacune urgenti nel controllo tra la popolazione anziana.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: il dominio ospedaliero affronta la disgregazione digitale
Le farmacie ospedaliere hanno controllato il 60.94% delle vendite nel 2025, poiché i regimi terapeutici complessi e l'inizio della terapia in regime di ricovero le mantengono centrali nella distribuzione delle terapie. Tuttavia, le piattaforme di telefarmacia e di e-commerce sono destinate a crescere dell'10.78% all'anno, riflettendo la preferenza dei consumatori per la comodità e la consegna a domicilio. Si prevede che il mercato brasiliano dei farmaci per il diabete attraverso i canali digitali aumenterà notevolmente, poiché il monitoraggio remoto della glicemia si affiancherà alla fornitura di farmaci a domicilio.
La norma in due parti di ANVISA sulla prescrizione dei farmaci GLP-1 complica i flussi di lavoro in negozio, spingendo alcuni pazienti verso programmi di tele-farmacia strutturati che gestiscono i rinnovi per loro conto. I progetti pilota di telemedicina hanno dimostrato una risoluzione dei problemi clinici dell'85%, avvalorando la consulenza virtuale come una valida porta d'ingresso al mercato brasiliano dei farmaci per il diabete.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Le disparità regionali influenzano i volumi di prescrizione, l'accesso e i risultati nel vasto panorama brasiliano. Il Sud-est, con San Paolo al centro, è leader nel mercato brasiliano dei farmaci per il diabete in termini di vendite assolute, grazie alla densità demografica e alla concentrazione di endocrinologi. Un reddito pro capite più elevato e una forte penetrazione delle assicurazioni private migliorano l'accesso ai nuovi iniettabili, promuovendo una più rapida adozione del GLP-1 in città come San Paolo e Rio de Janeiro. Lo stabilimento di Montes Claros di Novo Nordisk nel Minas Gerais sostiene la creazione di posti di lavoro nella regione e un approvvigionamento affidabile di insulina, rafforzando la resilienza della catena di approvvigionamento per l'intero mercato brasiliano dei farmaci per il diabete.
Il Nord-Est registra la prevalenza più alta del Paese, nonostante il reddito più basso, alimentando la domanda di farmaci generici a basso costo. I risultati di Previne Brasil mostrano che la regione supera il Sud-Est negli indicatori di base del diabete, dimostrando un'efficace mobilitazione delle cure primarie nonostante le risorse limitate. Ciononostante, la mortalità rimane elevata a causa della diagnosi tardiva e delle lacune nelle cure specialistiche, mantenendo elevate le opportunità di crescita sia per i biosimilari dell'insulina basale che per le combinazioni orali a dose fissa a prezzi accessibili.
Nel Sud, l'invecchiamento demografico e gli stili di vita comportano un'elevata mortalità, mentre le alluvioni del maggio 2024 hanno messo in luce la vulnerabilità dei pazienti anziani a causa delle interruzioni della catena del freddo e della perdita di farmaci. La scarsa infrastruttura del Nord lascia vaste zone rurali dipendenti da progetti pilota di telemedicina e cliniche mobili, offrendo terreno fertile per l'espansione della telefarmacia nel mercato brasiliano dei farmaci per il diabete. I programmi di alfabetizzazione digitale e le iniziative di copertura 4G potrebbero sbloccare la domanda latente, con la diffusione dei modelli di prescrizione elettronica e consegna a domicilio.
Panorama normativo
In Brasile, i farmaci per il diabete sono regolamentati dall'ANVISA per la registrazione del prodotto, la conformità alle norme GMP e i controlli post-commercializzazione, mentre i prezzi e l'accesso al pubblico sono definiti da enti separati. Il CMED stabilisce i prezzi massimi per i nuovi farmaci e il Conitec valuta le tecnologie per l'integrazione nel SUS, rendendo le decisioni di rimborso un fattore commerciale chiave sia per i farmaci innovativi che per i generici.
L'attività regolatoria nel periodo 2025-2026 è stata particolarmente rilevante per le terapie a base di GLP-1/GIP e per la modernizzazione dell'insulina. Nel 2026, ANVISA ha migliorato i requisiti tecnici per l'importazione, il controllo di qualità e la gestione dei principi attivi di GLP-1/GIP e ha registrato nuovi prodotti per il diabete, tra cui la prima penna per insulina a base di semaglutide sintetica (come prodotto analogico anziché generico di un farmaco biologico di riferimento). Parallelamente, nel 2026 il Ministero della Salute ha avviato la transizione del SUS (Sistema Sanitario Unico) verso opzioni insuliniche più moderne, utilizzando linee guida e programmi di formazione che possono accelerare il passaggio a protocolli specifici quando l'approvvigionamento e la preparazione dell'assistenza primaria coincidono.
Analisi della catena del valore
La catena del valore si estende dall'approvvigionamento di principi attivi e componenti per dispositivi (in particolare siringhe iniettive e logistica della catena del freddo), passando per la produzione di farmaci finiti, il controllo qualità e il rilascio, e il mantenimento dell'autorizzazione ANVISA, prima di raggiungere ospedali, punti vendita al dettaglio e canali di e-commerce/telefarmacia. Sul fronte dell'offerta, il Brasile si affida a un mix di materie prime importate e all'espansione delle capacità locali. Novo Nordisk gestisce attività di produzione di insulina e farmaci iniettabili su larga scala a Montes Claros (compresa la produzione asettica, lo stoccaggio e il controllo qualità) e il suo piano di espansione prevede un'ulteriore capacità di laboratorio per il controllo qualità, a supporto della produzione locale di farmaci iniettabili.
L'accesso e l'utilizzo a valle sono inoltre influenzati dai percorsi del SUS (Sistema Sanitario Unico) e dai protocolli clinici. Il Ministero della Salute coordina la distribuzione attraverso l'assistenza primaria e specialistica, mentre il sistema e-SUS APS (Advanced Payment System) contribuisce a tracciare gli elementi della transizione all'insulina attraverso le cartelle cliniche elettroniche. La formazione e il supporto all'implementazione dei programmi di passaggio all'insulina nel settore pubblico hanno coinvolto partner come Fiocruz e Biomm, collegando la formazione clinica, l'esecuzione degli acquisti e il follow-up dei pazienti in un modello di erogazione end-to-end più strutturato.
Panorama competitivo
La concorrenza è moderata, con una forte presenza multinazionale ma con crescenti sfide locali. Novo Nordisk rimane il punto di riferimento, investendo 6.4 miliardi di R$ per ampliare Montes Claros e garantire una fornitura costante di farmaci GLP-1 come Ozempic e Wegovy. Eli Lilly cerca di conquistare quote di mercato attraverso il posizionamento di tirzepatide e la perdita di peso, mentre Sanofi capitalizza sull'esperienza nell'insulina basale.
I produttori di farmaci generici, tra cui Hypera, EMS e Biomm, sfruttano la scadenza dei brevetti per ritagliarsi un punto d'appoggio. Hypera prevede il lancio del generico di semaglutide nel 2026, prima di numerosi concorrenti locali, sebbene la fornitura di dispositivi a penna potrebbe limitare i volumi iniziali. EMS ha investito oltre 1 miliardo di R$ nella produzione di liraglutide e ha ottenuto l'approvazione ANVISA, che potrebbe supportare le esportazioni una volta ottenuta la certificazione FDA.
Le alleanze pubblico-private svolgono un ruolo sempre più importante. La partnership di Fiocruz con Boehringer Ingelheim per la produzione di un empagliflozin generico per SUS esemplifica le strategie sostenute dallo Stato per aumentare la capacità e l'accessibilità economica a livello locale. Soluzioni digitali come InsulinAPP generano una differenziazione competitiva, consentendo pacchetti dispositivo-farmaco e servizi di aderenza basati sui dati che rafforzano la fidelizzazione del marchio nel mercato brasiliano dei farmaci per il diabete.
Leader del settore dei farmaci per il diabete in Brasile
AstraZeneca
Novo Nordisk A / S
Sanofi
Eli Lilly
Merck & Co.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Aprile 2026: Novo Nordisk ANVISA approva Rybelsus (semaglutide orale) per la riduzione del rischio cardiovascolare negli adulti con diabete di tipo 2. L'approvazione amplia l'accesso a una terapia orale a base di GLP-1 in Brasile ed espande le opzioni di fornitura locale di Novo Nordisk.
- Aprile 2026: Eli Lilly punta sul Brasile, mentre la corsa ai farmaci contro l'obesità entra in una nuova fase. Questa mossa amplia il portafoglio di farmaci GLP-1 di Lilly in Brasile e segnala un'intensificazione della concorrenza nel settore delle terapie per l'obesità e il diabete.
- Febbraio 2026: Le vendite di Eli Lilly Mounjaro sono aumentate di oltre sette volte nel mercato al dettaglio brasiliano nel 2025. Questa impennata dimostra la forte domanda per i prodotti GLP-1 di Lilly in Brasile e mette in evidenza il potenziale di crescita del portafoglio dell'azienda nel settore del diabete e dell'obesità.
Ambito e metodologia
Diabete I farmaci vengono utilizzati per gestire il diabete mellito abbassando il livello di glucosio nel sangue. Il mercato brasiliano dei farmaci per il diabete è segmentato in farmaci insulinici, farmaci antidiabetici orali, farmaci iniettabili non insulinici e farmaci combinati. Il rapporto offre il valore (in USD) e il volume (in unità) per i segmenti sopra indicati.
Di Drug Class
| Insuline |
| Antidiabetici orali |
| Iniettabili non insulinici |
| Farmaci combinati |
Per tipo di diabete
| Diabete di tipo 1 |
| Diabete di tipo 2 |
Per canale di distribuzione
| Farmacie ospedaliere |
| Farmacie al dettaglio |
| E-Commerce / Tele-farmacia |
| Di Drug Class | Insuline |
| Antidiabetici orali | |
| Iniettabili non insulinici | |
| Farmaci combinati | |
| Per tipo di diabete | Diabete di tipo 1 |
| Diabete di tipo 2 | |
| Per canale di distribuzione | Farmacie ospedaliere |
| Farmacie al dettaglio | |
| E-Commerce / Tele-farmacia |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato brasiliano dei farmaci per il diabete?
Il mercato è valutato a 1.79 miliardi di dollari nel 2026 e si prevede che raggiungerà i 2.48 miliardi di dollari entro il 2031.
Quale classe di farmaci è la più venduta in Brasile?
In Brasile, l'insulina è leader nel mercato dei farmaci per il diabete con una quota del 53.05%, sostenuta da un'ampia popolazione di diabete di tipo 1 e da casi di diabete di tipo 2 in fase avanzata.
Quanto velocemente stanno crescendo gli agonisti del recettore GLP-1?
Si prevede che gli iniettabili non insulinici che includono agonisti del GLP-1 cresceranno a un CAGR del 10.34% entro il 2031, poiché pazienti e medici saranno favorevoli ai benefici nella gestione del peso.
Quale ruolo gioca la produzione locale?
Investimenti come l'ampliamento dello stabilimento di Novo Nordisk da 6.4 miliardi di R$ e il progetto liraglutide di EMS da 1 miliardo di R$ mirano a rafforzare l'offerta interna e a ridurre la dipendenza dalle importazioni.
In che modo gli strumenti di salute digitale influenzano la cura del diabete?
I progetti pilota di telemedicina hanno risolto l'85% dei casi da remoto, mentre app come InsulinAPP forniscono una titolazione sicura dell'insulina, favorendo nel complesso la crescita dei canali di tele-farmacia.
Quando i generici del semaglutide entreranno nel mercato brasiliano?
Il brevetto di Semaglutide scade a marzo 2026 e Hypera e altre aziende locali si stanno preparando a lanciare farmaci generici subito dopo l'autorizzazione normativa.


