

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 3.38 miliardo di dollari |
| Dimensione del mercato (2031) | 6.67 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 14.58% CAGR |
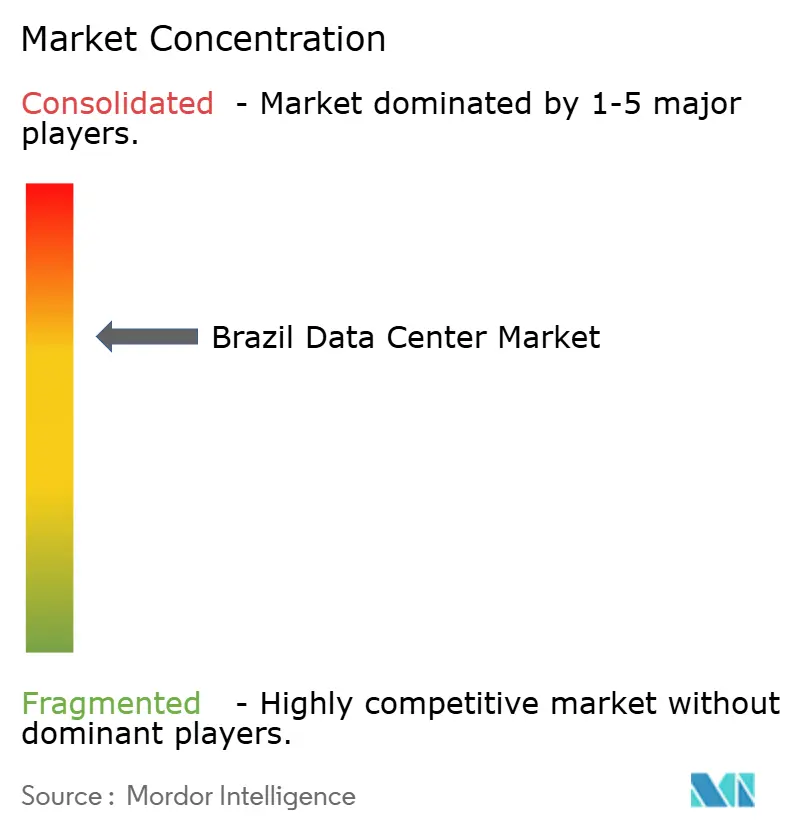
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei data center in Brasile di Mordor Intelligence
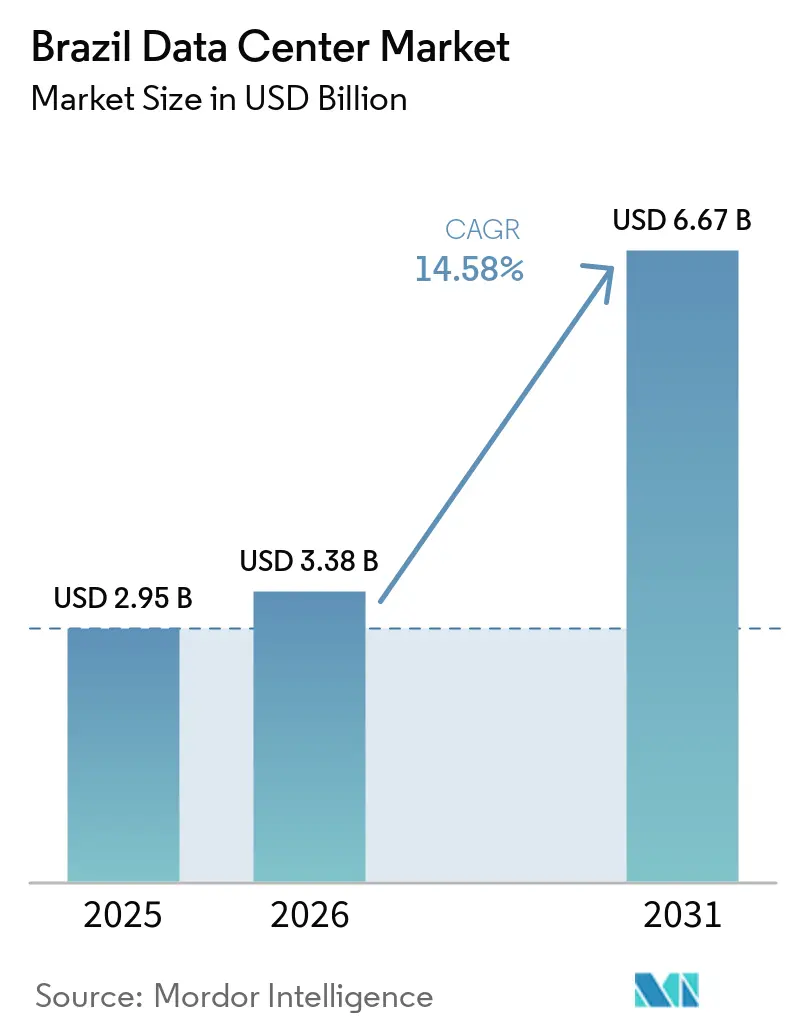
Il mercato brasiliano dei data center ha raggiunto 0.95 mila MW di capacità di carico IT nel 2025 e si prevede che salirà a 1.46 mila MW entro il 2030, con un CAGR dell'8.91%. Si prevede che il mercato brasiliano dei data center crescerà da 2.95 miliardi di dollari nel 2025 a 3.38 miliardi di dollari nel 2026 e si prevede che raggiungerà i 6.67 miliardi di dollari entro il 2031 con un CAGR del 14.58% nel periodo 2026-2031. Le quote di mercato e le stime sono calcolate e riportate in termini di MW. La crescita è dovuta agli investimenti nel cloud iperscalabile, a un mix di generazione di energia rinnovabile all'85% e agli incentivi federali che alleggeriscono le tariffe di importazione per le strutture ecosostenibili qualificate. Gli approdi dei cavi sottomarini a Fortaleza e gli aggiornamenti della trasmissione finanziati dal governo riducono la latenza ed estendono l'energia rinnovabile alle città secondarie, supportando i campus edge e AI. Allo stesso tempo, i dazi all'importazione fino al 100% sull'hardware IT e i permessi multilivello restano ostacoli a breve termine che il programma Redata cerca di risolvere.
Punti chiave del rapporto
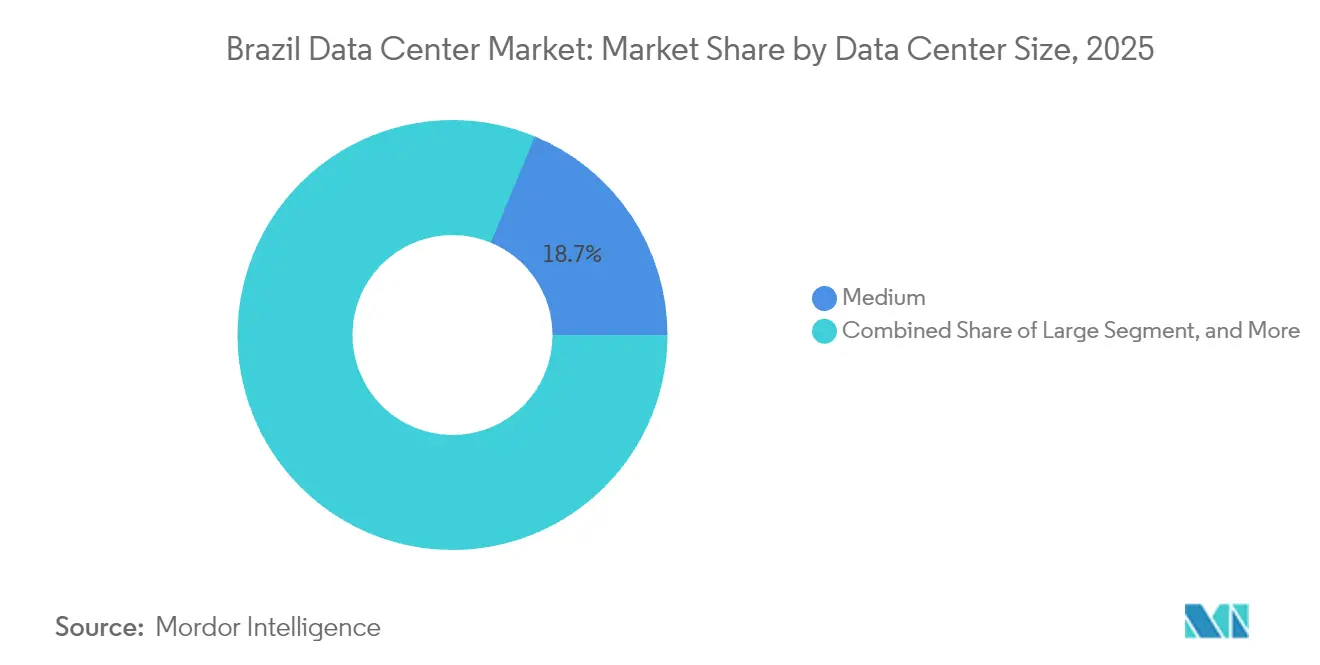
- In base alle dimensioni dei data center, le strutture di medie dimensioni hanno dominato il mercato brasiliano dei data center, con una quota del 18.74% nel 2025, mentre si prevede che le strutture di grandi dimensioni cresceranno a un CAGR del 8.86% entro il 2031.
- Per tipologia di livello, il livello 3 ha dominato con una quota del 7.06% del mercato dei data center in Brasile nel 2025; si prevede che il livello 4 raggiungerà un CAGR del 9.03% entro il 2031.
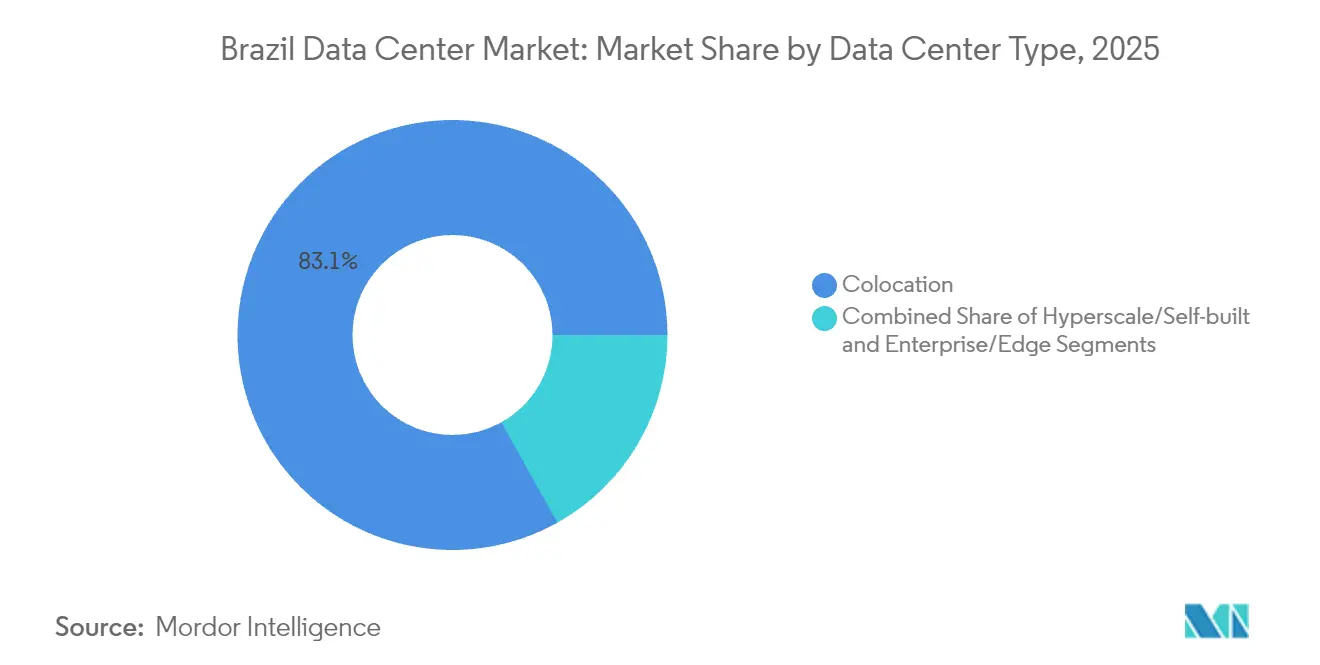
- In base alla tipologia di data center, la colocation ha conquistato una quota dell'83.12% del mercato brasiliano dei data center nel 2025, mentre le implementazioni hyperscale sono destinate a crescere a un CAGR del 9.84% nel periodo di previsione.
- Per utente finale, IT e telecomunicazioni detenevano una quota del 48.02% del mercato dei data center in Brasile nel 2025, mentre BFSI è pronta per il CAGR più rapido del 9.11% entro il 2031.
- Per hotspot, San Paolo deteneva una quota del 42.10% del mercato brasiliano dei data center nel 2025; si prevede che Rio de Janeiro registrerà un CAGR del 9.33% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei data center in Brasile
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione iperscalabile guidata dall'adozione del cloud | + 2.8% | San Paolo, Rio de Janeiro | Medio termine (2-4 anni) |
| Un mix abbondante di energie rinnovabili riduce l’intensità di carbonio | + 2.1% | Nazionale, primi guadagni nel Nord-Est e nel Sud | A lungo termine (≥4 anni) |
| L'aumento dell'uso degli smartphone alimenta la creazione di dati | + 1.7% | Nazionale, più veloce nel Nord e nel Nordest | A breve termine (≤2 anni) |
| Politica federale di incentivi fiscali per i data center verdi | + 1.9% | Zone nazionali rinnovabili | Medio termine (2-4 anni) |
| Mega campus di intelligenza artificiale negli stati più freddi del sud | + 1.5% | Rio Grande do Sul, Santa Catarina | A lungo termine (≥4 anni) |
| L'hub dei cavi sottomarini di Fortaleza consente guadagni di latenza edge | + 1.2% | Nord-est, ricaduta a livello nazionale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Espansione iperscalabile guidata dall'adozione del cloud
Le imprese che passano a carichi di lavoro cloud-native stanno alimentando la capacità hyperscale, come dimostrano gli impegni di Microsoft da 2.7 miliardi di dollari e di Amazon da 1.8 miliardi di dollari, che eclissano i precedenti cicli di capitale. [2] Swinhoe, Dan, “Microsoft to Invest $2.7 Billion in Cloud and AI Infrastructure in Brazil,” datacenterdynamics.com Gli hyperscaler collaborano con operatori locali, come Ascenty e Scala, per gestire licenze, interconnessione alla rete e normative ambientali, comprimendo così i tempi di costruzione. Le infrastrutture hyperscale stanno aumentando la potenza con un CAGR del 10.1%, superando il più ampio mercato dei data center brasiliani, poiché le aziende cercano soluzioni scalabili e integrate nel cloud rispetto alla tradizionale colocation retail. La tendenza è ancorata a San Paolo e Rio de Janeiro, ma si irradia verso gli stati meridionali più freddi dove la terra e l'energia rinnovabile sono competitive in termini di costi. I modelli di leasing all'ingrosso crescono di pari passo, consentendo alle imprese di compensare il capex mantenendo il controllo di rack ad alta densità.
Un mix abbondante di energie rinnovabili riduce l'intensità di carbonio
Le energie rinnovabili forniscono già oltre l'85% della rete brasiliana, offrendo agli operatori un vantaggio in termini di basse emissioni di carbonio per i cluster di intelligenza artificiale ad alta intensità energetica. L'energia idroelettrica rimane la spina dorsale, mentre i costi dell'eolico e del solare continuano a diminuire, riducendo il costo livellato dell'energia rispettivamente del 27% e del 46% entro il 2040. Un piano federale di trasmissione da 9 miliardi di dollari collega i corridoi eolici interni ai centri di consumo urbani, aprendo nuove zone per campus iperscalabili che necessitano ancora di backhaul in fibra. Gli accordi aziendali per l'acquisto di energia indicizzati ai certificati di energia rinnovabile attraggono investitori internazionali impegnati a raggiungere obiettivi di decarbonizzazione basati sulla scienza. I rigorosi standard di efficienza idrica previsti dalle prossime normative Redata allineano ulteriormente la progettazione degli impianti ai requisiti di sostenibilità.
L'aumento dell'utilizzo degli smartphone alimenta la creazione di dati
Nel 2024, il possesso di smartphone ha raggiunto l'87.6% della popolazione di età pari o superiore a 10 anni, mentre la penetrazione di Internet è aumentata all'88%, determinando un'impennata nel traffico di streaming video e mobile banking. [1] Nery, Carmen, “88% dei brasiliani di età pari o superiore a 10 anni ha utilizzato Internet nel 2023”, agenciadenoticias.ibge.gov.br Le regioni del Nord e del Nord-Est hanno registrato aumenti a doppia cifra nella connettività, spingendo la domanda di nodi edge distribuiti che localizzano la distribuzione dei contenuti e riducono la congestione della dorsale. Si prevede che le entrate dell'e-commerce raggiungeranno gli 81.3 miliardi di dollari entro il 2027, amplificando i carichi transazionali sui gateway di pagamento ospitati nei data center locali. Gli operatori di telecomunicazioni stanno implementando i core 5G che si basano sulla virtualizzazione delle funzioni di rete, con conseguente aumento delle installazioni di micro-data center vicino ai siti radio. I chatbot AI emergenti forniti tramite dispositivi mobili moltiplicano ulteriormente i cicli di elaborazione in tempo reale nelle posizioni edge.
Politica federale di incentivi fiscali per i data center verdi
Il framework Redata, il cui lancio è previsto per la fine del 2025, esenta i dazi all'importazione che possono raddoppiare i costi delle apparecchiature, a condizione che gli operatori si approvvigionino al 100% di energia rinnovabile e riservino il 10% della capacità per uso domestico. Le proiezioni governative indicano che la politica potrebbe sbloccare 2 miliardi di dollari di investimenti cumulativi entro il 2035, spostando il vantaggio comparato dalle alternative in Cile e Messico. L'esenzione riguarda server, batterie e quadri elettrici non prodotti localmente, armonizzando le procedure doganali nell'ambito del regime ex-tarifário e accelerando lo sdoganamento a meno di 10 giorni. Redata istituisce inoltre un sistema accelerato di licenze ambientali per progetti in corridoi digitali designati, riducendo gli arretrati autorizzativi che storicamente si sono protratti per 18 mesi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Le elevate tariffe di importazione gonfiano i CAPEX delle apparecchiature IT | -1.8% | il | A breve termine (≤2 anni) |
| I complessi permessi multilivello rallentano i progetti | -1.3% | Variazioni nazionali e statali | Medio termine (2-4 anni) |
| Opposizione sociale causata dallo stress idrico nei siti costieri | -0.9% | Nord-est costiero, aree metropolitane selezionate | A lungo termine (≥4 anni) |
| Carenza di tecnici qualificati per la corrente continua ad alta densità | -0.7% | San Paolo, Rio de Janeiro, mercati emergenti | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Gli elevati dazi sulle importazioni gonfiano i CAPEX delle apparecchiature IT
Il Brasile impone dazi che possono raggiungere il 100% sull'hardware critico, aumentando le spese a 40-50 milioni di dollari per MW e limitando le nuove costruzioni. Sebbene il programma Ex-Tarifário offra riduzioni caso per caso, la complessità delle procedure impedisce un approvvigionamento tempestivo. Le multinazionali a volte dirottano le spedizioni attraverso le zone franche di Manaus, il che aumenta la complessità logistica. L'incertezza tariffaria complica la modellazione finanziaria e aumenta i premi di rischio richiesti dagli investitori istituzionali. Si prevede che l'esenzione generale di Redata ripristinerà la parità con i concorrenti in Colombia e Perù, ma solo per i progetti che soddisfano rigorose soglie di energia rinnovabile e capacità nazionale.
I complessi permessi multilivello rallentano i progetti
Gli sviluppatori devono collaborare con enti federali, come ANATEL e IBAMA, nonché con enti ambientali statali e pianificatori comunali, ripetendo spesso le valutazioni d'impatto per ogni livello. Standard di documentazione diversi prolungano i cicli di revisione, mentre i requisiti di consultazione indigena possono innescare ingiunzioni. L'impianto TikTok nel Ceará ha subito un ritardo di un anno dopo che gruppi comunitari hanno contestato in tribunale le proiezioni sull'uso dell'acqua. La risoluzione 779 ha semplificato le licenze per le telecomunicazioni, ma le autorizzazioni ambientali rimangono frammentate. Alcuni stati ora designano i data center come infrastrutture strategiche, abbreviando le procedure locali, ma la mancanza di armonizzazione a livello nazionale mantiene i tempi di consegna tra i più lunghi della regione.
Analisi del segmento
Per dimensione del data center: le strutture più grandi guadagnano slancio
Il segmento che detiene una quota del 18.74% nel 2025 è costituito da strutture di medie dimensioni, da 5 MW a 20 MW, che servono la colocation aziendale e i nodi cloud regionali. Rimangono fondamentali per le attuali implementazioni perché garantiscono un equilibrio tra efficienza del capitale e vicinanza a cluster di utenti densi. Tuttavia, si prevede che le strutture di grandi dimensioni registreranno il CAGR più elevato, pari al 8.86%, poiché gli hyperscaler consolidano le loro sedi sparse in campus multi-edificio che richiedono blocchi da 40 MW. Le dimensioni del mercato brasiliano dei data center per le strutture di grandi dimensioni sono destinate a crescere rapidamente, poiché i sistemi di intelligenza artificiale spingono le densità dei rack oltre i 30 kW. L'acquisizione di terreni al di fuori del perimetro urbano di San Paolo consente agli operatori di ottenere costi immobiliari inferiori, sfruttando al contempo gli stessi anelli in fibra. Gli investimenti in doppie alimentazioni di rete a 138 kV e sottostazioni in loco supportano la scalabilità energetica senza invadere le reti di distribuzione municipali.
Il mercato brasiliano dei data center sta ora osservando un cambiamento di progettazione verso gusci di potenza modulari che consentono incrementi successivi di 20 MW. Le strutture di medie dimensioni incorporano pod prefabbricati per aggiungere rapidamente capacità ai nodi di peering cloud, preservandone così la rilevanza. I siti di piccole dimensioni (inferiori a 5 MW) continuano a supportare le implementazioni edge e 5G nelle città secondarie, ma la loro crescita è in ritardo rispetto al mercato complessivo. Le mega strutture superiori a 100 MW sono in fase di sviluppo; l'AI City di Scala potrebbe alterare le dinamiche di condivisione se la prima fase da 600 MW entrerà in funzione prima del 2028. Nel complesso, i livelli di capacità graduali consentono agli operatori di gestire diversi profili di carico di lavoro, che vanno dai servizi di vendita al dettaglio sensibili alla latenza ai cluster di addestramento AI ad alta intensità di GPU.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di livello: l'assorbimento di livello 4 accelera
I data center di livello 3 hanno dominato il mercato con una quota del 7.06% nel 2025, garantendo un uptime del 99.982% grazie alla ridondanza N+1 e a prezzi accessibili. Soddisfano la maggior parte dei carichi di lavoro aziendali e governativi che richiedono una solida resilienza senza incorrere in costi aggiuntivi. Si prevede che le dimensioni dei data center di livello 4, sebbene di base più ridotte, registreranno un CAGR del 9.03%, con la migrazione degli sviluppatori di servizi finanziari, gaming e intelligenza artificiale verso ambienti completamente fault-tolerant. Le dimensioni del mercato brasiliano dei data center di livello 4 si espandono a seguito di clausole di uptime più severe nelle normative sull'outsourcing cloud e della normativa SBCE sul commercio di quote di emissione di CO2, che valorizza la progettazione a basso consumo energetico.
Gli operatori riadattano le sale esistenti con catene di alimentazione 2N e raffreddamento ridondante distribuito per passare al Tier 4 senza interrompere le operazioni dei clienti. La metropolitana di San Paolo è in testa alle conversioni, seguita da Rio de Janeiro, dove i piani di AI City utilizzano un'architettura fault-tolerant fin dall'inizio. Le strutture di Tier 1-2 si occupano di edge caching, disaster recovery e archivi comunali, in particolare negli stati che offrono sconti sulle tasse sulla proprietà per chi entra per la prima volta in un data center. Le crescenti norme sulla sicurezza informatica dell'ANPD stanno spingendo anche le aziende di medie dimensioni a considerare i minimi del Tier 3, determinando un aumento complessivo degli standard di ridondanza di base nel mercato brasiliano dei data center.
Per tipo di data center: la colocation mantiene il vantaggio di scala
La colocation ha catturato l'83.12% della capacità installata nel 2025, poiché le aziende e i nodi cloud regionali privilegiano le infrastrutture condivise per la loro convenienza e l'elevata densità di interconnessione. I modelli carrier-neutral di proprietà di Ascenty, Scala ed Elea ospitano oltre 80 provider di servizi di rete nazionali e internazionali, promuovendo ricchi ecosistemi di peering. Tuttavia, le autocostruzioni hyperscale mostrano un CAGR del 9.84%, riflettendo la pianificazione della capacità a lungo termine dei giganti del cloud e le specifiche hardware di intelligenza artificiale che superano gli attuali limiti di progettazione della colocation. La quota di mercato dei data center brasiliani dei campus hyperscale è in aumento, poiché Microsoft e Amazon si assicurano terreni contigui vicino ai corridoi di alimentazione a 500 kV, stipulando contratti di fornitura di servizi di pubblica utilità della durata di 20 anni.
Il settore del colocation retail rimane stabile, sostenuto dalla migrazione digitale delle PMI, mentre le suite wholesale crescono più rapidamente grazie al consolidamento degli spazi on-premise da parte di banche e aziende di e-commerce, supportando la domanda nel mercato brasiliano dello storage per data center . I cluster di micro-data center edge lungo le torri 5G emergono in concomitanza con aziende di telecomunicazioni come V.tal, ma contribuiscono ancora solo in minima parte al carico nazionale. Gli operatori stanno vendendo sempre più spesso il riutilizzo del calore a progetti di teleriscaldamento a Curitiba e Porto Alegre, aggiungendo nuove fonti di reddito e rafforzando al contempo le proprie credenziali ESG.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: BFSI supera il valore di base
Le aziende IT e di telecomunicazioni hanno rappresentato il 48.02% della capacità nel 2025, trainate dalla continua densificazione della rete e dalle esigenze di distribuzione dei contenuti. Consolidano accordi di anchor-tenant che riducono i rischi delle nuove costruzioni, soprattutto nell'area metropolitana di San Paolo. I carichi di lavoro BFSI, tuttavia, mostrano il CAGR più rapido, pari al 9.11%, trainati dall'implementazione di banche digitali, API open-finance e dai requisiti della Risoluzione 4,893 della Banca Centrale che impongono la localizzazione dei dati. I volumi di transazioni collegati ai sistemi di pagamento istantaneo Pix sono in forte aumento, richiedendo hub di elaborazione a bassa latenza in più zone di disponibilità.
I rivenditori di e-commerce adottano sistemi logistici omnicanale che eseguono analisi predittive all'interno di aree locali per ridurre al minimo l'abbandono del carrello. I progetti pilota governativi in materia di identificazione digitale e intelligenza artificiale aggiungono domanda di cloud sovrano, spesso co-localizzato ma isolato dai locatari commerciali per motivi di sicurezza. Il settore manifatturiero utilizza analisi SCADA in tempo reale e manutenzione assistita da realtà aumentata, facilitata da nodi edge integrati con 5G privato, in particolare nelle vicinanze di cluster automobilistici nel Minas Gerais. I settori dei media e dell'intrattenimento inviano cache di streaming 4K a Fortaleza e Salvador per il pubblico del nord, ampliando la distribuzione del carico regionale.
Analisi geografica
San Paolo ha contribuito per il 42.10% alla capacità di carico IT nel 2025, principalmente grazie alla sua densa base aziendale, all'estesa rete in fibra ottica di 4,500 chilometri e all'accesso a manodopera qualificata. Le dimensioni del mercato brasiliano dei data center all'interno dell'area metropolitana aumentano la capacità attraverso espansioni di aree industriali dismesse a Campinas e Vinhedo, supportate dai prezzi dei terreni, prossimi ai 32 dollari al metro quadro, che rimangono competitivi rispetto a quelli dei quartieri commerciali centrali. La disponibilità di energia elettrica da due alimentatori da 138 kV consente una crescita graduale senza richiedere importanti ammodernamenti delle sottostazioni di servizio.
Rio de Janeiro registra il CAGR più rapido, pari al 9.33%, entro il 2031, grazie agli incentivi statali e alla connettività tramite cavi sottomarini. Il campus di Rio AI City migliora l'immagine della città per i cluster GPU, mentre la sua vicinanza alle piattaforme energetiche offshore aumenta la necessità di elaborazione a bassa latenza per l'imaging sismico e l'analisi delle trivellazioni in tempo reale. I canoni di locazione rimangono inferiori del 12% rispetto alle medie di San Paolo, supportando la migrazione dei carichi di lavoro per l'ottimizzazione dei costi.
Il carico nel resto del Brasile aumenta mentre Fortaleza sfrutta 18 sistemi sottomarini per posizionarsi come secondo hub di interconnessione dell'America Latina. Il Ceará, ricco di vento, fornisce energia rinnovabile competitiva con fattori di carico superiori al 45%, attraendo nodi edge da fornitori di contenuti e gaming. Gli stati del sud, come Rio Grande do Sul, offrono temperature ambiente inferiori in media di 4 °C rispetto a San Paolo, il che può ridurre il PUE fino a 0.15 per le strutture di intelligenza artificiale che utilizzano l'economizzazione. I sussidi federali per i data center nelle regioni economicamente svantaggiate stimolano ulteriormente la costruzione di infrastrutture a Goiânia e Belém, diversificando il rischio geografico.
Panorama competitivo
Cinque operatori controllano oltre il 70% della capacità attiva e impegnata, a dimostrazione di una moderata concentrazione. Ascenty gestisce 28 siti e continua ad espandere la propria presenza con una dorsale proprietaria in fibra ottica spenta che si estende tra Brasile, Cile e Messico. Scala gestisce 23 strutture e progetta un mega campus da 4.7 GW che, se pienamente implementato, amplierebbe significativamente la capacità nazionale. Elea gestisce 12 siti, situati principalmente a Rio de Janeiro e nelle regioni meridionali, differenziandosi attraverso accordi di approvvigionamento di energia rinnovabile.
I flussi di capitale istituzionale si intensificano: Patria ha stanziato 1 miliardo di dollari per una nuova piattaforma mirata alle acquisizioni brownfield, mentre Brookfield cerca partner per ricapitalizzare Ascenty. [3] Magalhaes, Luciana, “Brookfield Seeks Partner for Ascenty,” reuters.com Le joint venture con società di servizi e di trasmissione riducono il rischio di accesso all'energia e allineano gli obiettivi ESG. L'adozione della tecnologia si concentra su progetti pilota di raffreddamento a immersione per rack AI da 100 kW, retrofit di UPS agli ioni di litio che riducono l'ingombro del 40% e solare in loco abbinato a batterie a flusso per ridurre le tariffe di picco.
Le opportunità di spazi vuoti emergono nelle aree metropolitane secondarie, dove le dorsali in fibra ottica intersecano le zone rinnovabili; Fortaleza, Salvador e Curitiba sono tra le prospettive a breve termine. Le barriere all'ingresso includono l'intensità di capitale, la complessità dei permessi e la scarsità di talenti ingegneristici multidisciplinari. Ciononostante, operatori di telecomunicazioni come V.tal sfruttano i privilegi di passaggio per costruire micro-strutture adiacenti alle torri, testando un modello di edge federato che potrebbe frammentare i livelli a bassa capacità nel tempo.
Leader del settore dei data center in Brasile
Scala Data Centers Participações SA
Ascenty Data Centers E Telecomunicações SA
ODATA SA
Equinix, Inc
Microsoft Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Settembre 2025: RT-One ha avviato la costruzione di un data center AI da 100 MW alimentato da fonti rinnovabili a Uberlândia, Minas Gerais, con l'intenzione di arrivare a 400 MW; tra i partner figurano Hitachi, WEG, Siemens e Vertiv.
- Settembre 2025: Alibaba Cloud ha confermato il suo primo data center in Brasile, nell'ambito di un programma infrastrutturale globale di intelligenza artificiale da 380 miliardi di yuan.
- Giugno 2025: il presidente ad interim Geraldo Alckmin ha annunciato l'imminente lancio di Redata, che garantirà esenzioni fiscali ai progetti di data center ecologici.
- Maggio 2025: Patria lancia una piattaforma da 1 miliardo di dollari per acquisizioni e costruzioni greenfield in tutto il Brasile.
- Maggio 2025: Scala avvia i lavori per una sottostazione elettrica da 560 MW a San Paolo per supportare l'espansione del campus.
- Gennaio 2025: la filiale di V.tal, Tecto, ha rivelato il progetto per un campus da 200 MW nell'area metropolitana di San Paolo.
Ambito del rapporto sul mercato dei data center in Brasile
Rio de Janeiro e San Paolo sono coperti come segmenti da Hotspot. Grande, Massivo, Medio, Mega, Piccolo sono coperti come segmenti da Dimensione del Data Center. Livello 1 e 2, Livello 3, Livello 4 sono coperti come segmenti da Tipo di Livello. Non Utilizzato, Utilizzato sono coperti come segmenti da Assorbimento.Per dimensione del data center
| Grande |
| Imponente |
| Medio |
| Mega |
| Piccolo |
Per tipo di livello
| Livello 1 e 2 |
| Tier 3 |
| Tier 4 |
Per tipo di data center
| Hyperscale / Autocostruito | ||
| Azienda / Edge | ||
| Collocazione | Non utilizzato | |
| Utilizzato | Collocazione al dettaglio | |
| Collocazione all'ingrosso | ||
Per utente finale
| BFSI |
| IT e ITES |
| E-Commerce |
| Enti Pubblici |
| Produzione |
| Media and Entertainment |
| Telecomunicazione |
| Altri utenti finali |
Per Hotspot
| São Paulo |
| Rio de Janeiro |
| Resto del Brasile |
| Per dimensione del data center | Grande | ||
| Imponente | |||
| Medio | |||
| Mega | |||
| Piccolo | |||
| Per tipo di livello | Livello 1 e 2 | ||
| Tier 3 | |||
| Tier 4 | |||
| Per tipo di data center | Hyperscale / Autocostruito | ||
| Azienda / Edge | |||
| Collocazione | Non utilizzato | ||
| Utilizzato | Collocazione al dettaglio | ||
| Collocazione all'ingrosso | |||
| Per utente finale | BFSI | ||
| IT e ITES | |||
| E-Commerce | |||
| Enti Pubblici | |||
| Produzione | |||
| Media and Entertainment | |||
| Telecomunicazione | |||
| Altri utenti finali | |||
| Per Hotspot | São Paulo | ||
| Rio de Janeiro | |||
| Resto del Brasile | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- CAPACITÀ DI CARICO - La capacità di carico IT o capacità installata, si riferisce alla quantità di energia consumata dai server e dalle apparecchiature di rete collocate in un rack installato. Si misura in megawatt (MW).
- TASSO DI ASSORBIMENTO - Denota la misura in cui la capacità del data center è stata affittata. Ad esempio, un CC da 100 MW ha affittato 75 MW, quindi il tasso di assorbimento sarebbe del 75%. Viene anche indicato come tasso di utilizzo e capacità affittata.
- PIANO RIALZATO - È uno spazio sopraelevato costruito sopra il pavimento. Questo spazio tra il pavimento originale e il pavimento rialzato viene utilizzato per ospitare il cablaggio, il raffreddamento e altre apparecchiature del data center. Questa disposizione aiuta ad avere un cablaggio adeguato e un'infrastruttura di raffreddamento. Si misura in piedi quadrati (ft^2).
- DIMENSIONE DEL CENTRO DATI - La dimensione del data center è segmentata in base allo spazio del pavimento rialzato assegnato alle strutture del data center. Mega DC - Il numero di rack deve essere superiore a 9000 o RFS (superficie rialzata) deve essere superiore a 225001 mq. piedi; Massive DC - Il numero di rack deve essere compreso tra 9000 e 3001 o RFS deve essere compreso tra 225000 Sq. ft e 75001 mq. piedi; Grande DC - Il numero di rack deve essere compreso tra 3000 e 801 o RFS deve essere compreso tra 75000 Sq. ft e 20001 mq. piedi; Il numero DC medio di rack deve essere compreso tra 800 e 201 oppure l'RFS deve essere compreso tra 20000 Sq. ft e 5001 mq. piedi; CC piccola: il numero di rack deve essere inferiore a 200 o RFS deve essere inferiore a 5000 Sq. ft.
- TIPO DI LIVELLO - Secondo l'Uptime Institute, i data center sono classificati in quattro livelli in base alle competenze delle apparecchiature ridondanti dell'infrastruttura del data center. In questo segmento, i data center sono suddivisi in Tier 1, Tier 2, Tier 3 e Tier 4.
- TIPO DI COLOCAZIONE - Il segmento è segregato in 3 categorie, vale a dire il servizio di colocation al dettaglio, all'ingrosso e iperscalabile. La categorizzazione viene effettuata in base alla quantità di carico IT affittato ai potenziali clienti. Il servizio di colocation al dettaglio ha una capacità in affitto inferiore a 250 kW; I servizi di colocation all'ingrosso hanno affittato una capacità compresa tra 251 kW e 4 MW e i servizi di colocation Hyperscale hanno affittato una capacità superiore a 4 MW.
- CONSUMATORI FINALI - Il mercato dei data center opera su base B2B. BFSI, governo, operatori cloud, media e intrattenimento, e-commerce, telecomunicazioni e produzione sono i principali consumatori finali nel mercato studiato. L'ambito include solo gli operatori di servizi di colocation che si occupano della crescente digitalizzazione delle industrie degli utenti finali.
| Parola chiave | Definizione |
|---|---|
| Unità rack | Generalmente denominata U o RU, è l'unità di misura dell'unità server alloggiata nei rack del data center. 1U equivale a 1.75 pollici. |
| Densità del rack | Definisce la quantità di energia consumata dalle apparecchiature e dal server alloggiati in un rack. Si misura in kilowatt (kW). Questo fattore gioca un ruolo fondamentale nella progettazione del data center e nella pianificazione del raffreddamento e dell'alimentazione. |
| Capacità di carico IT | La capacità di carico IT o capacità installata si riferisce alla quantità di energia consumata dai server e dalle apparecchiature di rete collocati in un rack installato. Si misura in megawatt (MW). |
| Tasso di assorbimento | Indica quanta capacità del data center è stata affittata. Ad esempio, se un DC da 100 MW avesse affittato 75 MW, il tasso di assorbimento sarebbe del 75%. Viene anche definito tasso di utilizzo e capacità affittata. |
| Spazio sul pavimento rialzato | È uno spazio sopraelevato costruito sul pavimento. Questo spazio tra il pavimento originale e il pavimento sopraelevato viene utilizzato per ospitare cavi, sistemi di raffreddamento e altre apparecchiature del data center. Questa disposizione aiuta ad avere un cablaggio adeguato e un'infrastruttura di raffreddamento. Si misura in piedi quadrati/metro. |
| Condizionatore d'aria per sala computer (CRAC) | È un dispositivo utilizzato per monitorare e mantenere la temperatura, la circolazione dell'aria e l'umidità all'interno della sala server del data center. |
| Corridoio | È lo spazio aperto tra le file di scaffali. Questo spazio aperto è fondamentale per mantenere la temperatura ottimale (20-25 °C) nella sala server. All'interno della sala server sono presenti principalmente due corridoi: un corridoio caldo e uno freddo. |
| Corridoio freddo | È il corridoio in cui la parte anteriore dello scaffale è rivolta verso il corridoio. Qui, l'aria refrigerata viene diretta nel corridoio in modo che possa entrare nella parte anteriore delle scaffalature e mantenere la temperatura. |
| Corridoio caldo | È il corridoio in cui la parte posteriore degli scaffali è rivolta verso il corridoio. Qui, il calore dissipato dalle apparecchiature nel rack viene diretto alla ventola di uscita del CRAC. |
| Carico critico | Comprende i server e altre apparecchiature informatiche il cui tempo di attività è fondamentale per il funzionamento del data center. |
| Efficacia nell'uso dell'energia (PUE) | È una metrica che definisce l'efficienza di un data center. Si calcola come segue: (𝑇𝑜𝑡𝑎𝑙 𝐷𝑎𝑡𝑎 𝐶𝑒𝑛𝑡𝑒𝑟 𝐸𝑛𝑒𝑟𝑔𝑦 𝐶𝑜𝑛𝑠𝑢𝑚𝑝 ??? 𝑢𝑚𝑝𝑡𝑖𝑜𝑛). Inoltre, un data center con un PUE pari a 1.2-1.5 è considerato altamente efficiente, mentre un data center con un PUE >2 è considerato altamente inefficiente. |
| Ridondanza | È definito come una progettazione di sistema in cui vengono aggiunti componenti aggiuntivi (UPS, generatori, CRAC) in modo che in caso di interruzione di corrente, guasto dell'apparecchiatura, l'apparecchiatura IT non venga compromessa. |
| Gruppo di continuità (UPS) | Si tratta di un dispositivo collegato in serie all'alimentazione di rete, che immagazzina energia nelle batterie in modo tale che l'alimentazione dall'UPS alle apparecchiature IT sia continua anche in caso di interruzione dell'alimentazione di rete. L'UPS supporta principalmente solo l'apparecchiatura IT. |
| Generatori | Proprio come gli UPS, i generatori sono posizionati nel data center per garantire un'alimentazione elettrica ininterrotta, evitando tempi di inattività. Le strutture del data center sono dotate di generatori diesel e, in genere, il diesel per 48 ore viene immagazzinato nella struttura per evitare interruzioni. |
| N | Indica gli strumenti e le apparecchiature necessari affinché un data center funzioni a pieno carico. Solo "N" indica che non è disponibile alcun backup per l'apparecchiatura in caso di guasto. |
| N + 1 | Denominato "Need plus one", indica la configurazione di apparecchiature aggiuntive disponibili per evitare tempi di inattività in caso di guasto. Un data center è considerato N+1 quando è presente un'unità aggiuntiva ogni 4 componenti. Ad esempio, se un data center dispone di 4 sistemi UPS, per ottenere N+1 sarebbe necessario un sistema UPS aggiuntivo. |
| 2N | Si riferisce a un design completamente ridondante in cui vengono implementati due sistemi di distribuzione dell'alimentazione indipendenti. Pertanto, in caso di guasto completo di un sistema di distribuzione, l'altro sistema continuerà a fornire energia al data center. |
| Raffreddamento in fila | Si tratta del sistema di raffreddamento installato tra i rack in fila dove aspira l'aria calda dal corridoio caldo e fornisce aria fresca al corridoio freddo, mantenendo così la temperatura. |
| Tier 1 | La classificazione per livelli determina la preparazione di una struttura del data center a sostenere il funzionamento del data center. Un data center è classificato come data center Tier 1 quando dispone di componenti di alimentazione non ridondanti (N) (UPS, generatori), componenti di raffreddamento e sistema di distribuzione dell'energia (dalle reti elettriche dei servizi pubblici). Il data center Tier 1 ha un tempo di attività del 99.67% e un tempo di inattività annuale di <28.8 ore. |
| Tier 2 | Un data center è classificato come data center Tier 2 quando dispone di componenti di alimentazione e raffreddamento ridondanti (N+1) e di un unico sistema di distribuzione non ridondante. I componenti ridondanti includono generatori aggiuntivi, UPS, refrigeratori, apparecchiature di smaltimento del calore e serbatoi di carburante. Il data center Tier 2 ha un tempo di attività del 99.74% e un tempo di inattività annuale inferiore a 22 ore. |
| Tier 3 | Un data center con componenti di alimentazione e raffreddamento ridondanti e più sistemi di distribuzione dell'alimentazione viene definito data center di livello 3. La struttura è resistente alle interruzioni pianificate (manutenzione della struttura) e non pianificate (interruzione di corrente, guasto del raffreddamento). Il data center Tier 3 ha un tempo di attività del 99.98% e un tempo di inattività annuale di <1.6 ore. |
| Tier 4 | È il tipo di data center più tollerante. Un data center Tier 4 dispone di più componenti di alimentazione e raffreddamento ridondanti e indipendenti e di più percorsi di distribuzione dell'alimentazione. Tutte le apparecchiature IT sono dotate di doppia alimentazione, il che le rende tolleranti ai guasti in caso di interruzioni, garantendo così il funzionamento interrotto. Il data center Tier 4 ha un tempo di attività del 99.74% e un tempo di inattività annuale di <26.3 minuti. |
| Piccolo centro dati | Data center con superficie ≤ 5,000 mq. ft o il numero di rack che è possibile installare è ≤ 200 è classificato come un piccolo data center. |
| Centro dati medio | Data center con una superficie compresa tra 5,001 e 20,000 mq. ft, ovvero il numero di rack che è possibile installare è compreso tra 201 e 800, è classificato come data center di medie dimensioni. |
| Grande centro dati | Data center con una superficie compresa tra 20,001 e 75,000 mq. ft, ovvero il numero di rack che è possibile installare è compreso tra 801 e 3,000, è classificato come un data center di grandi dimensioni. |
| Enorme centro dati | Data center con una superficie compresa tra 75,001 e 225,000 mq. ft, ovvero il numero di rack che possono essere installati è compreso tra 3001 e 9,000, è classificato come un enorme data center. |
| Megacentro dati | Data center con una superficie ≥ 225,001 mq. ft o il numero di rack che è possibile installare è ≥ 9001 è classificato come mega data center. |
| Collocazione al dettaglio | Si riferisce a quei clienti che hanno un fabbisogno di capacità pari o inferiore a 250 kW. Questi servizi sono scelti principalmente dalle piccole e medie imprese (PMI). |
| Collocazione all'ingrosso | Si riferisce a quei clienti che hanno un fabbisogno di capacità compreso tra 250 kW e 4 MW. Questi servizi sono scelti principalmente dalle imprese medio-grandi. |
| Coubicazione su vasta scala | Si riferisce a quei clienti che hanno un fabbisogno di capacità superiore a 4 MW. La domanda su larga scala proviene principalmente da operatori cloud su larga scala, società IT, BFSI e operatori OTT (come Netflix, Hulu e HBO+). |
| Velocità dei dati mobili | È la velocità di Internet mobile che un utente sperimenta tramite il proprio smartphone. Questa velocità dipende principalmente dalla tecnologia dell'operatore utilizzata nello smartphone. Le tecnologie di trasporto disponibili sul mercato sono 2G, 3G, 4G e 5G, dove 2G offre la velocità più lenta mentre 5G è la più veloce. |
| Rete di connettività in fibra | Si tratta di una rete di cavi in fibra ottica distribuita in tutto il paese, che collega le regioni rurali e urbane con una connessione Internet ad alta velocità. Si misura in chilometri (km). |
| Traffico dati per smartphone | È una misura del consumo medio di dati da parte di un utente di smartphone in un mese. Si misura in gigabyte (GB). |
| Velocità dati a banda larga | È la velocità Internet fornita tramite la connessione via cavo fissa. Comunemente, il cavo in rame e il cavo in fibra ottica vengono utilizzati sia per uso residenziale che commerciale. In questo caso, la fibra del cavo ottico offre una velocità Internet maggiore rispetto al cavo in rame. |
| Cavo sottomarino | Un cavo sottomarino è un cavo in fibra ottica posato in due o più punti di approdo. Attraverso questo cavo viene stabilita la comunicazione e la connettività Internet tra i paesi di tutto il mondo. Questi cavi possono trasmettere 100-200 terabit al secondo (Tbps) da un punto all'altro. |
| Impronta del carbonio | È la misura dell'anidride carbonica generata durante il normale funzionamento di un data center. Poiché carbone, petrolio e gas sono la fonte primaria di produzione di energia, il consumo di questa energia contribuisce alle emissioni di carbonio. Gli operatori dei data center stanno incorporando fonti di energia rinnovabile per ridurre l’impronta di carbonio emergente nelle loro strutture. |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: identificare le variabili chiave: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni previsti sono in termini nominali. L'inflazione non fa parte del prezzo e il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione per ciascun paese.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




