

Dimensioni e quota del mercato brasiliano delle attrezzature per l'edilizia
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 2.77 miliardo di dollari |
| Dimensione del mercato (2031) | 3.82 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.64% CAGR |
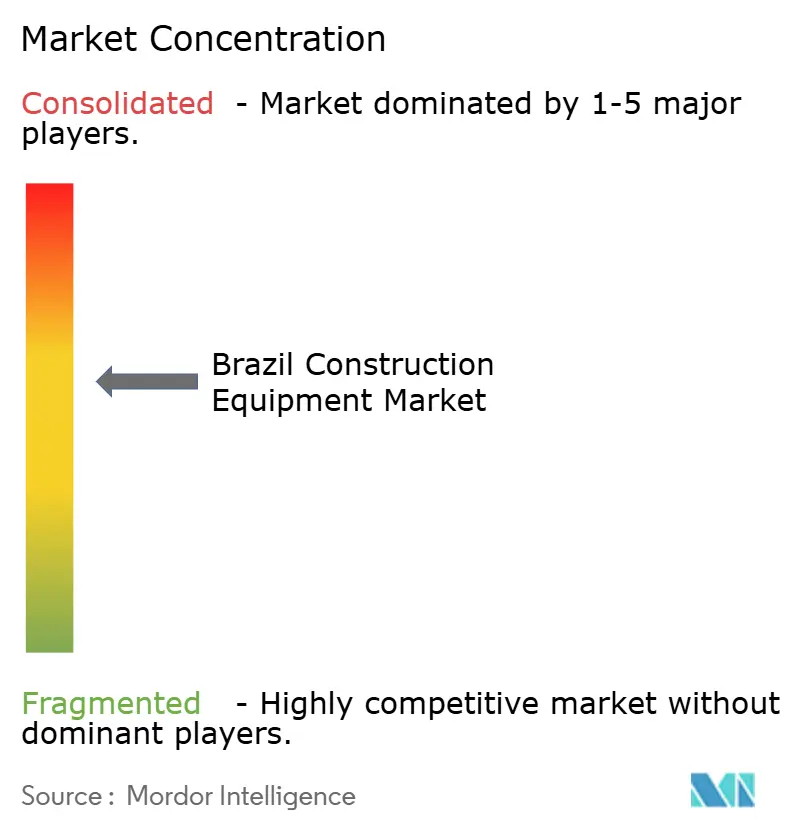
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato brasiliano delle attrezzature edili di Mordor Intelligence
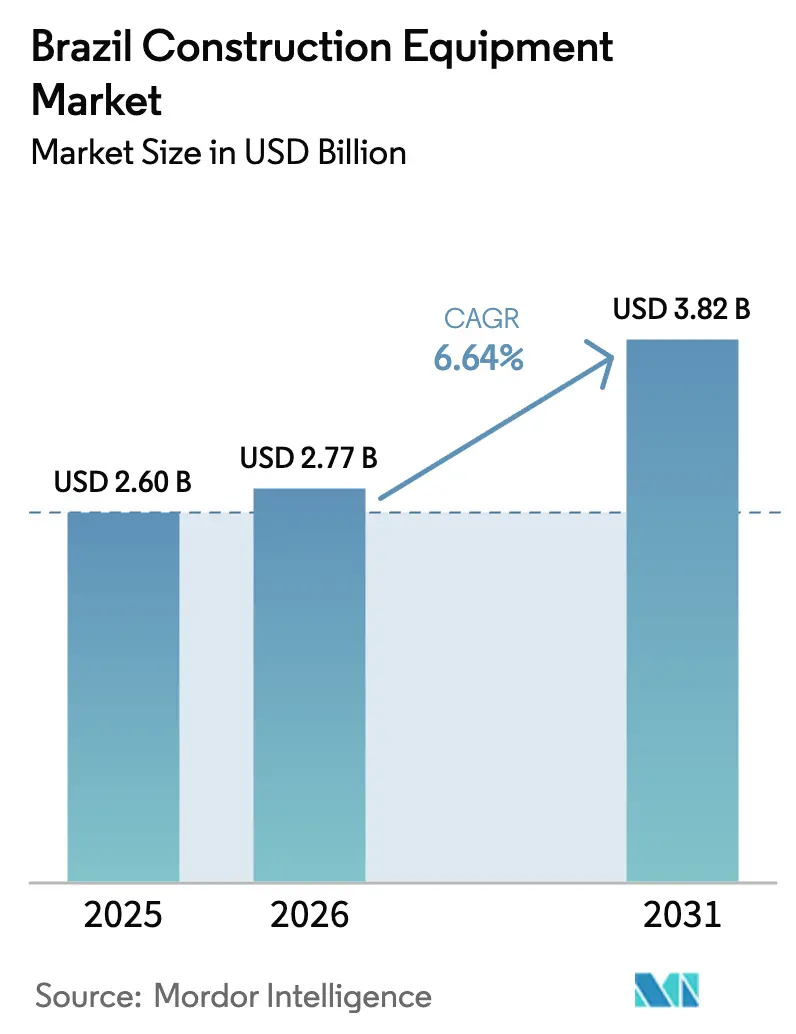
Si prevede che il mercato brasiliano delle macchine edili passerà da 2.60 miliardi di dollari nel 2025 e 2.77 miliardi di dollari nel 2026 a 3.82 miliardi di dollari entro il 2031, registrando un CAGR del 6.64% tra il 2026 e il 2031. L'evoluzione della flotta nel mercato brasiliano delle macchine edili si sta spostando verso mezzi per il movimento terra e la movimentazione di materiali di livello infrastrutturale, mentre il programma federale PAC-3 rilancia progetti autostradali e di bonifica in stallo, mentre i mega-siti di idrogeno verde consolidano la domanda a lungo termine nel Nord-Est. Mentre gli escavatori continuano a essere i principali motori di fatturato, i sollevatori telescopici stanno guadagnando slancio, alimentati da progetti di edilizia sociale modulare e da hub di energia rinnovabile su larga scala. Le piattaforme elettriche a batteria, ancora di nicchia, stanno guadagnando visibilità dopo che le principali aziende minerarie hanno avviato le prove sul campo di camion da trasporto a zero emissioni in Pará e Minas Gerais, segnalando un'eventuale transizione del sistema di propulsione che gli OEM non possono ignorare. La posta in gioco della concorrenza sta aumentando poiché gli assemblatori cinesi stanno consolidando la loro presenza completamente abbattuta (CKD) nel Minas Gerais, erodendo i prezzi che gli operatori storici globali difendono attraverso l'autonomia, la telematica e la differenziazione ibrido-elettrica.
Punti chiave del rapporto
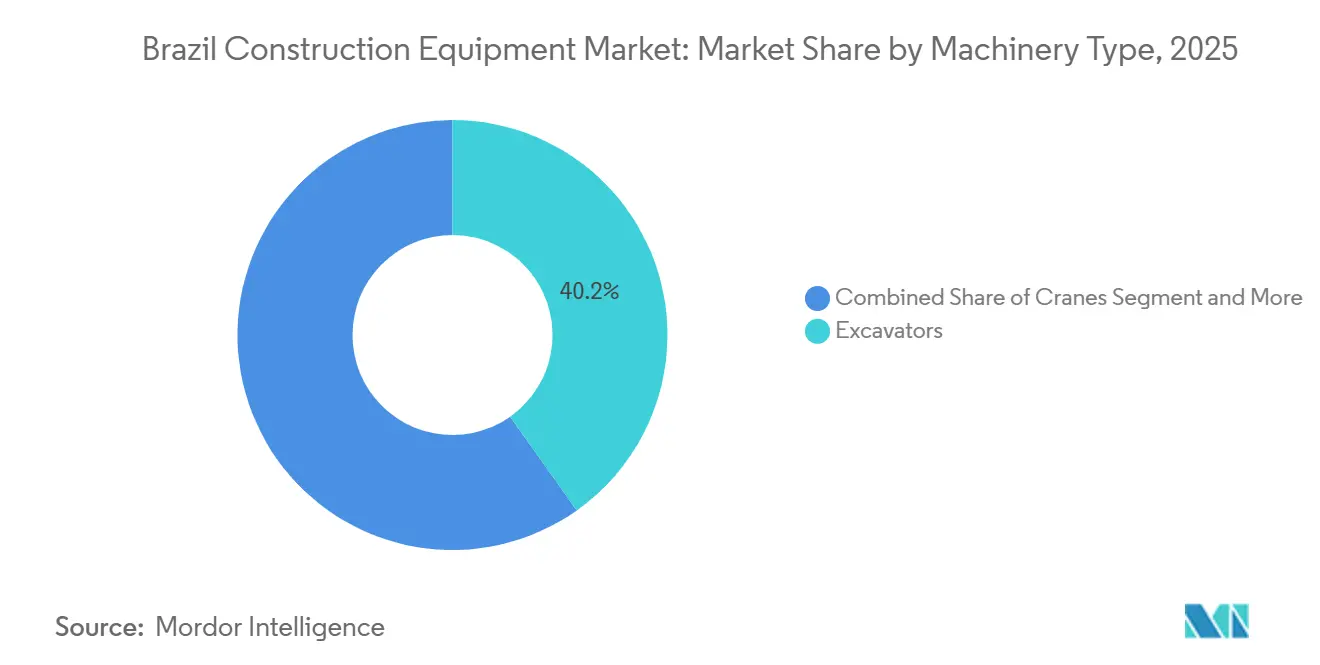
- Per tipologia di macchinario, nel 2025 gli escavatori hanno dominato il mercato brasiliano delle attrezzature edili con una quota del 40.15%, mentre si prevede che i sollevatori telescopici registreranno il CAGR più rapido, pari al 7.45%, entro il 2031.
- In termini di propulsione, le piattaforme a combustione interna rappresentavano il 92.33% delle dimensioni del mercato brasiliano delle attrezzature edili nel 2025, mentre le unità elettriche a batteria stanno avanzando a un CAGR del 14.05% fino al 2031.
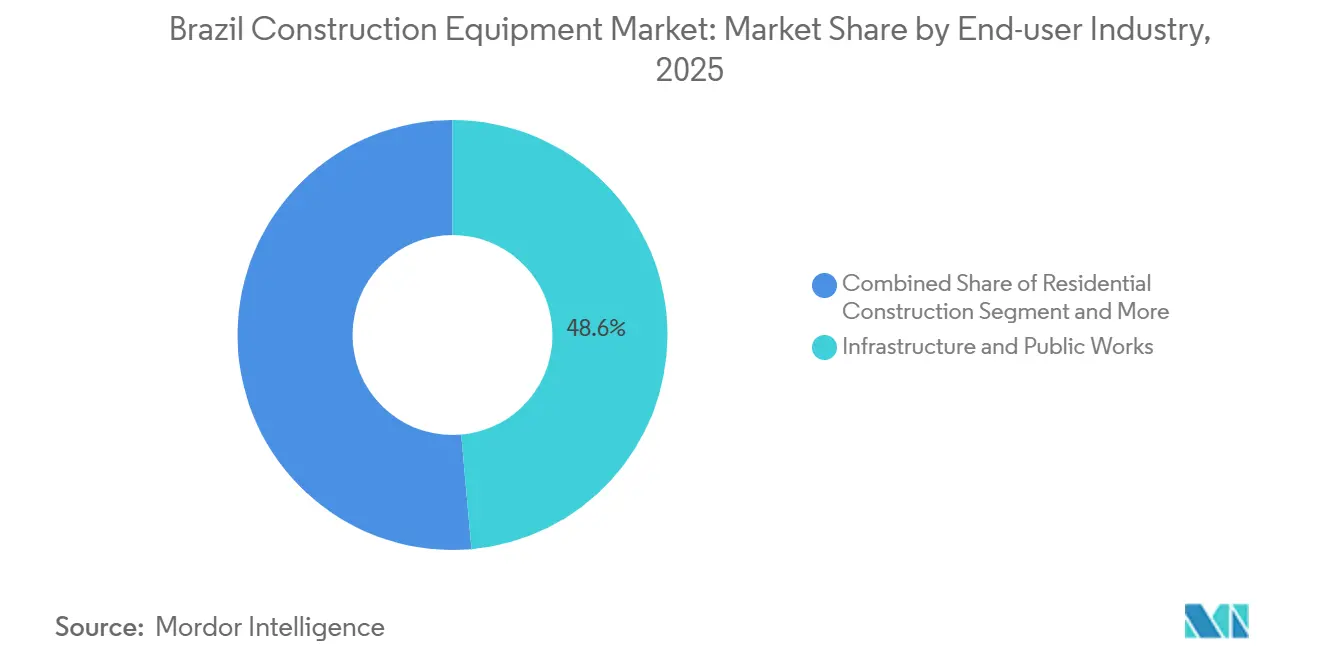
- Per utente finale, infrastrutture e lavori pubblici hanno rappresentato il 48.56% dei ricavi nel 2025; si prevede che i progetti energetici cresceranno a un CAGR del 9.01% fino al 2031.
- Per applicazione, la costruzione e la pavimentazione stradale cresceranno a un CAGR del 9.63% tra il 2026 e il 2031, superando la base consolidata del 59.13% del fatturato del 2025 per il movimento terra.
- Per regione, la regione del Nord è il cluster in più rapida crescita con un CAGR del 7.94% fino al 2031, mentre il Sud-Est manterrà il 54.28% della domanda del 2025.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato brasiliano delle attrezzature per l'edilizia
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sul CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rilancio dell'infrastruttura PAC-3 | + 1.2% | Nazionale (focus Sud-Est/Sud) | Medio termine (2-4 anni) |
| Minha Casa Minha Vida Housing | + 1.0% | Nazionale (San Paolo, Rio, Brasilia) | A breve termine (≤ 2 anni) |
| Stanziamenti per royalty minerarie | + 0.9% | Nord/Centro-Ovest (con espansione verso SE) | Medio termine (2-4 anni) |
| Hub di idrogeno verde su scala industriale | + 0.8% | Nord-est e sud-est | A lungo termine (≥ 4 anni) |
| Espansione CKD OEM cinese | + 0.7% | Nord-est e sud-est | Medio termine (2-4 anni) |
| Funzionamento remoto abilitato al 5G | + 0.3% | Nord (piloti Pará/Amazzonia) | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rilancio delle infrastrutture federali PAC-3
Nell'ambito del terzo ciclo del Programma di Accelerazione della Crescita, il Brasile ha stanziato ingenti fondi per la spesa in opere civili entro il 2026. Tuttavia, entro la fine del 2025, solo una piccola parte dei progetti iniziali era stata completata, principalmente a causa del blocco del bilancio che ha ritardato l'assegnazione dei contratti. Di conseguenza, gli appaltatori si trovano in un costante stato di incertezza: noleggiano escavatori e livellatrici durante i ritardi nei finanziamenti, ma passano rapidamente all'acquisto di flotte una volta che il finanziamento viene confermato. In risposta, i fornitori di attrezzature hanno iniziato a includere servizi come la telematica e clausole di riacquisto del noleggio. Hanno anche introdotto piani di pagamento flessibili allineati con le erogazioni della tranche PAC-3, garantendo la protezione delle entrate anche in presenza di calendari di gara variabili. Il potenziale più significativo risiede nei progetti autostradali e ferroviari, che dovrebbero ricevere stanziamenti sostanziali per il periodo 2025-2026 [1] “Infrastructure 2025,” National Confederation of Industry, cni.com.br . Tuttavia, la possibilità che questo slancio si traduca in una crescita sostenuta dipende dalla capacità del governo federale di ridurre i tempi di rilascio dei permessi, un processo che storicamente ha allungato la durata dei progetti di diversi anni.
Minha Casa Minha Vida" Fase IV Spinta per l'edilizia sociale"
Nel 2024, le garanzie governative hanno stimolato significativi contratti di edilizia residenziale, con l'ambizione di un'ulteriore crescita entro il 2027, dominando i lanci di progetti immobiliari a livello nazionale. L'attenzione del programma su aree ripetitive e poco trafficate ha modificato la logistica dei cantieri, dando priorità a terne, miniescavatori e minipale rispetto alle tradizionali gru a torre. Mills Estruturas, che controlla un numero considerevole di unità in affitto in tutto il paese, è emersa come la principale beneficiaria di questi ordini, sottolineando la crescente tendenza a un modello di approvvigionamento che privilegia il noleggio nei cantieri urbani. Sebbene la domanda a breve termine appaia solida, qualsiasi restrizione delle quote di sovvenzione potrebbe portare a una rapida riduzione delle spedizioni di unità, evidenziando la necessità critica per gli OEM di mantenere l'agilità del capitale circolante.
Nuove quote di royalty minerarie per i lavori stradali (2025-2029)
Entro il 2029, le società minerarie brasiliane si apprestano a effettuare investimenti significativi in programmi di capitale, con una parte considerevole destinata specificamente alle strade di trasporto e ai raccordi logistici. Questi investimenti mirano a superare la congestione dei corridoi di esportazione. In particolare, Vale ha stanziato una somma considerevole per le sue spese in conto capitale del 2025, indirizzandone gran parte verso percorsi remoti pensati per i convogli di camion autonomi [2] “Investment Plan 2025,” Vale SA, vale.com . Di conseguenza, si è registrato un notevole aumento della domanda di livellatrici pesanti, dumper ad alto tonnellaggio e compattatori a funzionamento continuo. Dato che le società minerarie private autofinanziano questi corridoi, godono di tempi di realizzazione più brevi rispetto ai progetti del settore pubblico. Questa efficienza non solo accelera il processo di sviluppo, ma stabilisce anche un flusso di entrate affidabile nelle regioni del Nord e del Centro-Ovest. Inoltre, i fornitori stanno sfruttando questo contesto, utilizzandolo come banco di prova per i camion da trasporto a doppia alimentazione. Questi camion innovativi, che combinano il diesel con l'etanolo, riescono a ridurre i costi di trasporto.
Rapida espansione degli hub di idrogeno verde su scala industriale
Fortescue, Solatio e un consorzio sostenuto dalla Banca Mondiale hanno mega-progetti a Pecém, che richiedono ingenti lavori di scavo prima dell'arrivo degli elettrolizzatori. Nel tentativo di rispettare gli impegni di riduzione di Scopo 1 e 2, gli sviluppatori si stanno sempre più rivolgendo a escavatori ibridi o elettrici a batteria. Questo cambiamento ha spinto gli OEM a dare priorità al posizionamento delle loro flotte ecologiche premium a basso volume in Ceará e Piauí. Dato che l'ottenimento dei permessi ambientali può richiedere anni, la crescita prevista si concretizzerà solo quando questi progetti passeranno dalla fase di fattibilità all'ottenimento delle autorizzazioni necessarie.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I tassi SELIC frenano il CAPEX | -0.9% | Nazionale, acuto nel Centro-Ovest e nel Nord-Est | A breve termine (≤ 2 anni) |
| Passaggio al noleggio di attrezzature | -0.6% | Nazionale, più forte nel sud-est e nel sud | A breve termine (≤ 2 anni) |
| Colli di bottiglia logistici nei porti | -0.5% | Sud-est e sud, influenzando l'offerta nazionale | Medio termine (2-4 anni) |
| Dazi all'importazione sui motori Tier-4 | -0.4% | Nazionale, più alto sui marchi premium importati | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Gli elevati tassi SELIC frenano i Capex delle PMI
A gennaio 2025, il tasso di riferimento era elevato, con previsioni di ulteriori aumenti entro marzo. Di conseguenza, i piccoli costruttori sono restii a impegnarsi in strutture di debito a lungo termine, che ora comportano costi di finanziamento significativamente più elevati rispetto al 2023. Questo inasprimento del contesto macroeconomico sta indirizzando le PMI appaltatrici del Mato Grosso e del Pernambuco verso la scelta di flotte di veicoli usati o a noleggio. Si prevede che questo cambiamento avrà un impatto negativo sulla crescita prevista. Nel frattempo, le divisioni di finanziamento captive degli OEM stanno cercando di orientarsi in questo scenario attraverso sovvenzioni incrociate sugli interessi o differendo i pagamenti del capitale fino al raggiungimento delle milestone del progetto. Tuttavia, nonostante questi sforzi, l'adozione è stata tiepida, principalmente a causa della continua volatilità dei tassi.
Accelerare il passaggio al noleggio di attrezzature
Mills Estruturas, dopo aver acquisito Armac, vanta ora la più grande flotta multimarca del Paese. L'azienda fornisce terne e piattaforme aeree con contratti flessibili, garantendo agli appaltatori il mantenimento del flusso di cassa durante le lotterie dei progetti. Nei cantieri di San Paolo, la penetrazione del noleggio è cresciuta in modo significativo e si sta ora estendendo ai lavori stradali regionali. Questa tendenza sta riducendo le vendite di unità OEM, nonostante un aumento dell'utilizzo. Per contrastare i margini più ridotti sulle nuove macchine, i produttori si rivolgono sempre più ai consolidatori del noleggio. Offrono sconti sui volumi e integrano sistemi telematici che evidenziano la manutenzione preventiva, creando così una rendita costante derivante da ricambi e servizi.
Analisi del segmento
Per tipo di macchinario: Escavatori con ancoraggio a richiesta, Sollevatori telescopici con sovratensione
Gli escavatori hanno conquistato il 40.15% della quota di mercato delle macchine edili in Brasile nel 2025, grazie a programmi pluriennali di scavo autostradale e minerario che richiedono unità idrauliche da 20 a 50 tonnellate su larga scala. Il piano di Komatsu di nazionalizzare l'escavatore di grandi dimensioni PC500LC-10M0 a Suzano sottolinea la fiducia degli OEM nella capacità di resistenza del movimento terra. Si prevede che i sollevatori telescopici cresceranno a un CAGR del 7.45%, ben al di sopra della traiettoria dimensionale complessiva del mercato brasiliano delle macchine edili, poiché le strutture modulari e i grandi campi solari richiedono un rapido sbraccio verticale in spazi ristretti.
La domanda di pale gommate è diminuita nel 2024, poiché gli appaltatori hanno preferito i miniescavatori per gli spazi urbani ristretti, ma livellatrici e compattatori hanno registrato un aumento di domanda in seguito all'ammodernamento della BR-163 destinato ad Amazon. Prodotti di nicchia come le gru a traliccio per carichi pesanti rimangono legati ai ritardi nei lavori di costruzione di oleodotti a grande altezza a San Paolo e Rio de Janeiro, limitando i volumi fino alla riduzione dei costi di finanziamento. In tutte le categorie, la pressione sui prezzi si intensifica laddove le importazioni cinesi di CKD si sovrappongono, mentre i segmenti premium di sollevamento e sbraccio mantengono margini a due cifre perché un minor numero di linee di produzione nazionali compete.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per propulsione: la combustione interna domina, la batteria elettrica guadagna slancio
Le piattaforme a combustione interna hanno rappresentato il 92.33% della domanda del mercato brasiliano delle macchine edili nel 2025, sfruttando una fitta rete di distribuzione diesel e la flessibilità nella miscelazione dell'etanolo. Le unità elettriche a batteria, ora integrate nei progetti pilota di Vale per i camion da trasporto a zero emissioni, registreranno un CAGR del 14.05% fino al 2031, incrementando le dimensioni del mercato brasiliano delle macchine edili per componenti ad alta tensione e depositi di ricarica rapida. Le pale caricatrici ibride-elettriche superano l'ansia da autonomia, mentre le normative Stage V rimangono facoltative, coinvolgendo gli appaltatori urbani che si trovano ad affrontare i requisiti locali sulla qualità dell'aria a San Paolo.
La consegna di diversi dumper completamente elettrici da parte di XCMG conferma l'ambizione dell'OEM cinese di superare gli operatori storici dei veicoli a combustione interna, mentre il fondo brasiliano di aggiornamento di Volvo CE stanzia spazi di assemblaggio per escavatori ibridi. L'adozione, tuttavia, dipende ancora dalle curve di costo delle batterie agli ioni di litio e dagli aggiornamenti della rete oltre le aree metropolitane costiere, soprattutto nel corridoio amazzonico, dove la logistica diesel supera la scarsa capacità di ricarica.
Per settore dell'utente finale: le infrastrutture sono leader, i progetti energetici accelerano
Le gare d'appalto accelerate per autostrade e raccordi ferroviari nell'ambito dell'iniziativa PAC-3 hanno portato infrastrutture e opere pubbliche a rappresentare il 48.56% dei ricavi del 2025. Gli sviluppi energetici cresceranno a un CAGR del 9.01%, superando il più ampio mercato brasiliano delle attrezzature per l'edilizia, stimolato dagli ammodernamenti offshore di Petrobras e da una coda di 15 GW di impianti eolici onshore che necessita di gru, bulldozer e trasportatori fuoristrada. Gli avvii di progetti residenziali sono aumentati grazie a Minha Casa Minha Vida, ma ora rallentano insieme al controllo fiscale e agli elevati tassi dei mutui, indirizzando l'attenzione degli OEM verso megaprogetti civili ed energetici con risorse più consistenti e prevedibili cali di produzione.
L'attività mineraria stabilizza la domanda di base di escavatori di classe ultra e di dumper da 150 tonnellate, mentre Vale, CSN e Anglo American mantengono ingenti investimenti di capitale concentrati su giacimenti a bassa estrazione e ad alta qualità. Il settore immobiliare commerciale è in ritardo, con tassi di occupazione che devono ancora recuperare i parametri di riferimento pre-pandemia, limitando le prenotazioni di gru a torre al di fuori di alcuni siti di punta nel centro città.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: prevale il movimento terra, aumentano le costruzioni stradali
Il movimento terra ha assorbito il 59.13% del volume di attrezzature del 2025, rispecchiando gli ingenti obblighi di sterro e riporto del Brasile su altipiani e foreste pluviali. Le applicazioni di costruzione di strade e pavimentazione cresceranno del 9.63% fino al 2031, eclissando la crescita di base del movimento terra, poiché la BR-163 e i corridoi delle royalty minerarie mobiliteranno livellatrici, finitrici e compattatori di terreno su larga scala. Gli ordini per la movimentazione dei materiali seguono il boom dei magazzini dell'e-commerce e della logistica delle abitazioni modulari, mentre la demolizione rimane una nicchia di San Paolo e Rio, ancorata alla riqualificazione di aree industriali dismesse.
I lavori di perforazione di gallerie e i lavori sotterranei aumentano marginalmente insieme alle estensioni delle metropolitane, ma rimangono settori ad alto CAPEX adatti a una manciata di OEM specializzati. I fornitori di accessori cavalcano ogni ondata offrendo in bundle martelli demolitori, trivelle e kit di pinze che aumentano il valore unitario delle fatture senza grandi esborsi di capitale.
Analisi geografica
Nel mercato brasiliano delle macchine edili, il Sud-Est ha catturato il 54.28% della domanda del 2025, trainato dalla vicinanza al porto di Santos, da una fitta rete di concessionari e dai progetti di ampliamento della metropolitana in corso. I vantaggi strategici di questa regione l'hanno posizionata come attore dominante sul mercato. Nel frattempo, la regione del Nord è destinata a registrare una crescita significativa, con un CAGR previsto del 7.94%. Questa crescita è alimentata dagli ammodernamenti infrastrutturali della BR-163 e dalle attività logistiche legate al settore minerario, che stanno aumentando la domanda di livellatrici ed escavatori da 50 tonnellate, in particolare in Pará e Amazonas. Questi sviluppi evidenziano la crescente importanza della regione nel mercato delle macchine edili.
Il Nord-Est sta emergendo come un'area chiave di interesse, sfruttando il boom dell'idrogeno per stimolare la domanda di attrezzature edili. Si prevede che gli hub multimiliardari dell'idrogeno di Pecém e Parnaíba attireranno gru e bulldozer pesanti tra il 2026 e il 2031. Questa impennata di attività sottolinea il potenziale della regione come hub per le infrastrutture di energia rinnovabile. Al contrario, la spesa della regione Centro-Occidentale si concentra sull'ampliamento dei corridoi cerealicoli piuttosto che su progetti di edilizia civile su larga scala. Questa attenzione ha moderato la crescita nella regione, con i portafogli ordini che riflettono tassi di crescita nominali. Ciononostante, la regione rimane un contributo essenziale alle dinamiche generali del mercato.
Il Sud del Paese si trova ad affrontare le sfide derivanti dal rallentamento del settore immobiliare, legato ai tassi SELIC persistentemente elevati. Ciò ha frenato la domanda di attrezzature edili nella regione. Tuttavia, gli OEM che stabiliscono proattivamente depositi di ricambi in posizioni strategiche come Belém, Manaus e Fortaleza sono ben posizionati per superare i concorrenti. Affrontando le sfide logistiche, questi OEM possono mantenere un vantaggio competitivo sul mercato.
Panorama normativo
Nel periodo 2024-2026, le normative brasiliane in materia di sicurezza, tracciabilità e circolazione su strada per le macchine edili si sono inasprite, influenzando le specifiche dei produttori e la preparazione all'importazione. La Risoluzione CONTRAN n. 1017/2024 impone la registrazione dei trattori agricoli e da costruzione nei registri RENAVAM o RENAGRO quando circolano su strade pubbliche, aumentando gli obblighi di documentazione e di gestione della flotta per le imprese che spostano le attrezzature tra i diversi cantieri.
Nel 2026, le normative tecniche e del lavoro hanno aggiunto ulteriori livelli di conformità. Il Ministero del Lavoro e dell'Occupazione (MTE) con la Portaria n. 203 (6 febbraio 2026) ha prorogato al 11 febbraio 2027 la scadenza per l'installazione obbligatoria di cabine climatizzate sulle nuove macchine edili semoventi contemplate dalla NR 18 (tra cui finitrici, alimentatori di asfalto e fresatrici per pavimentazione). La tempistica posticipa la pressione immediata sugli investimenti, ma mantiene i progetti di costruzione stradale allineati al requisito. Separatamente, gli aggiornamenti alla NR 18 (Portaria MTE n. 836/2026) sono entrati in vigore il 29 giugno 2026, aggiungendo requisiti di protezione del cantiere, tra cui la protezione anticaduta periferica e i ponteggi multidirezionali. Per le attrezzature di sollevamento e calcestruzzo importate, la circolare INMETRO Portaria n. 142/2026 (11 luglio 2026) impone, a partire dal 1° settembre 2026, l'obbligo di moduli di monitoraggio remoto IoT per autobetoniere, gru a torre e gru mobili importate, facendo riferimento alla norma ABNT NBR 15603-2. Ciò sottolinea l'importanza di configurazioni predisposte per la telematica e di percorsi di conformità verificati.
Analisi della catena del valore
La catena del valore delle macchine edili in Brasile si estende dall'approvvigionamento globale e locale di componenti (propulsori, sistemi idraulici, sottocarri, strutture ed elettronica) all'assemblaggio nazionale o all'importazione, alla distribuzione, al finanziamento e all'assistenza post-vendita. Una caratteristica degna di nota è il crescente utilizzo di impianti di assemblaggio locali e di kit di montaggio (CKD) accanto agli stabilimenti OEM esistenti, il che può ridurre i tempi di consegna e aiutare i fornitori ad allinearsi alle pratiche di approvvigionamento legate alla spesa federale per le infrastrutture. La volatilità della domanda associata alla tempistica della terza tranche del PAC ha inoltre spinto OEM e distributori a includere telematica, pacchetti di servizi e clausole di riacquisto del noleggio, spostando una maggiore acquisizione di margini verso i servizi del ciclo di vita piuttosto che verso le vendite di singole unità.
Le operazioni a valle sono influenzate dalla logistica e dalla conformità. Il trasporto di attrezzature di grandi dimensioni all'interno del Brasile dipende fortemente dal trasporto su strada con rimorchi specializzati e permessi AET (Autorizacao Especial de Transito), il che limita la pianificazione delle consegne nel Nord e in altri corridoi interni. I percorsi di importazione e la consegna finale sono ulteriormente influenzati da requisiti normativi e standard, tra cui le norme INMETRO 2026 sul monitoraggio IoT per alcune gru e autobetoniere importate, nonché gli obblighi di sicurezza previsti dalla normativa NR 18 e dalla normativa sulla circolazione stradale per il periodo 2024-2026. Di conseguenza, le officine dei concessionari, i servizi di documentazione e i partner certificati per l'installazione e la calibrazione assumono maggiore importanza. Le società di noleggio e i proprietari di flotte multimarca rimangono acquirenti fondamentali, consolidando gli acquisti e promuovendo un maggiore utilizzo che supporta la vendita di ricambi, la rigenerazione e la domanda di assistenza sul campo.
Panorama competitivo
I colossi globali Caterpillar, Komatsu, Volvo CE, CNH Industrial e Deere detengono insieme una quota notevole del mercato brasiliano delle macchine edili, ma gli operatori cinesi stanno erodendo i confini attraverso l'economia CKD. Lo stabilimento Pouso Alegre di XCMG spedisce già diverse unità all'anno e ora aggiunge un reparto di camion elettrici, mentre SANY e LiuGong sovrappongono tranche in dollari USA che neutralizzano i dazi di importazione e amplificano la flessibilità di pagamento [3] “Pouso Alegre Plant Milestone Report,” XCMG Brasil, xcmg.com.
Gli operatori storici contrattaccano con portafogli autonomi e ibridi: Komatsu investe per localizzare la pala caricatrice WA380-6 e raddoppierà il personale tecnico per adattare l'impianto idraulico a basso consumo di carburante; Caterpillar sigla un patto annuale con Vale per flotte a doppio carburante e pronte per l'autonomia, bloccando annualità per ricambi e abbonamenti software.
Specialisti come Dynapac e Astec difendono le nicchie di mercato della compattazione e dell'asfalto attraverso SLA di servizio rapidi, laddove la scalabilità è meno determinante. L'adozione della tecnologia sta dividendo il settore: le aziende minerarie di primo livello e gli EPC del settore energetico richiedono flotte pronte per il 5G e basate sull'analisi dei dati, mentre le PMI edili continuano a perseguire il costo di acquisizione più basso. La deriva normativa verso i limiti alle emissioni municipali probabilmente accelererà una spaccatura, con gli OEM premium che dominano i segmenti ad alto utilizzo e con specifiche elevate e gli assemblatori CKD che conquistano i lavori urbani e rurali a basso costo.
Leader del settore delle attrezzature edili in Brasile
Caterpillar Inc.
Komatsu Ltd.
Volvo Construction Equipment (Volvo CE)
Deere e compagnia
CNH Industrial NV (Case CE e New Holland)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Volvo Construction Equipment ha lanciato le pale gommate di nuova generazione L150 e L180, prodotte nello stabilimento di Pederneiras, a San Paolo. Il lancio rafforza la presenza produttiva locale in Brasile e migliora la resilienza della catena di approvvigionamento per la modernizzazione della flotta.
- Giugno 2026: Caterpillar ha lanciato WDS 2.0 (Water Delivery System), un sistema di controllo intelligente per autocisterne fuoristrada, commercializzato da Sotreq. La tecnologia aggiunge innovative funzionalità di gestione della flotta per i progetti in Brasile e l'integrazione supporta una logistica idrica efficiente nei grandi cantieri infrastrutturali.
- Giugno 2026: Komatsu ha lanciato la pala gommata WA320-8M1 Sugarcane Application, specifica per la movimentazione di biomassa e bagassa di canna da zucchero. Questa specializzazione amplia la presenza di Komatsu nei settori agroindustriali legati alle bioenergie e alle filiere di approvvigionamento regionali.
Ambito del rapporto sul mercato delle attrezzature per l'edilizia in Brasile
L'ambito include la segmentazione per tipologia di macchinario (escavatori, pale gommate e terne, gru, livellatrici, sollevatori telescopici e altri), propulsione (motore a combustione interna, ibrido-elettrico ed elettrico a batteria), settore di appartenenza (infrastrutture e lavori pubblici, edilizia residenziale, immobiliare commerciale, attività estrattive e progetti energetici) e applicazione (movimento terra, movimentazione materiali, costruzione e pavimentazione stradale, demolizione e riciclaggio, scavo di gallerie e lavori sotterranei). L'analisi include anche la segmentazione a livello regionale, tra cui Nord, Nord-Est, Centro-Ovest, Sud-Est e Sud. Le dimensioni del mercato e le previsioni di crescita sono presentate in valore in USD e in volume in unità.
| Escavatori |
| Pale gommate e terne |
| Gru |
| Motolivellatrici |
| Movimentatori telescopici |
| Altri (compattatori, finitrici, ecc.) |
| Motore a combustione interna |
| Ibrido-elettrico |
| Batteria elettrica |
| Infrastrutture e lavori pubblici |
| Edilizia residenziale |
| Immobili commerciali |
| Miniere e cave |
| Progetti energetici (petrolio, gas e energie rinnovabili) |
| Movimento terra |
| Carrelli Elevatori |
| Costruzione e pavimentazione stradale |
| Demolizione e riciclaggio |
| Gallerie e lavori sotterranei |
| Regione del Nord |
| Regione nord-orientale |
| Regione Centro-Occidentale |
| Regione sud-orientale |
| Regione Sud |
| Per tipo di macchinario | Escavatori |
| Pale gommate e terne | |
| Gru | |
| Motolivellatrici | |
| Movimentatori telescopici | |
| Altri (compattatori, finitrici, ecc.) | |
| Per propulsione | Motore a combustione interna |
| Ibrido-elettrico | |
| Batteria elettrica | |
| Per settore degli utenti finali | Infrastrutture e lavori pubblici |
| Edilizia residenziale | |
| Immobili commerciali | |
| Miniere e cave | |
| Progetti energetici (petrolio, gas e energie rinnovabili) | |
| Per Applicazione | Movimento terra |
| Carrelli Elevatori | |
| Costruzione e pavimentazione stradale | |
| Demolizione e riciclaggio | |
| Gallerie e lavori sotterranei | |
| Per regione | Regione del Nord |
| Regione nord-orientale | |
| Regione Centro-Occidentale | |
| Regione sud-orientale | |
| Regione Sud |
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato brasiliano delle attrezzature edili nel 2031?
Si prevede che il mercato raggiungerà i 3.82 miliardi di dollari entro il 2031, rispetto ai 2.77 miliardi di dollari del 2026.
Quale categoria di macchinari detiene la quota maggiore della domanda?
Gli escavatori sono i principali attori del fatturato del 2025, con il 40.15%, perché svolgono diverse attività di movimento terra in infrastrutture e siti minerari.
Qual è la categoria di attrezzature in più rapida crescita?
Si prevede che i sollevatori telescopici cresceranno a un CAGR del 7.45% entro il 2031, con l'espansione dei progetti di edilizia modulare e di energia rinnovabile.
Quale regione crescerà più rapidamente entro il 2031?
Il Nord è destinato ad avanzare a un CAGR del 7.94%, sostenuto dagli ammodernamenti della BR-163 e dai lavori stradali indotti dall'attività mineraria che necessitano di livellatrici e compattatori.
Le macchine elettriche a batteria stanno guadagnando terreno?
Sì, i progetti pilota con camion da trasporto completamente elettrici ed escavatori ibridi stanno accelerando, determinando un CAGR del 14.05% per le unità elettriche a batteria fino al 2031.


