

Dimensioni e quota del mercato brasiliano dei biofertilizzanti
Panoramica di mercato
| Periodo di studio | 2022 - 2032 |
|---|---|
| Anno base per la stima | 2026 |
| Periodo dei dati di previsione | 2027 - 2032 |
| Dimensione del mercato (2027) | USD 190.60 milioni |
| Dimensione del mercato (2032) | USD 298.20 milioni |
| Tasso di crescita (2027 - 2032) | 9.36% CAGR |
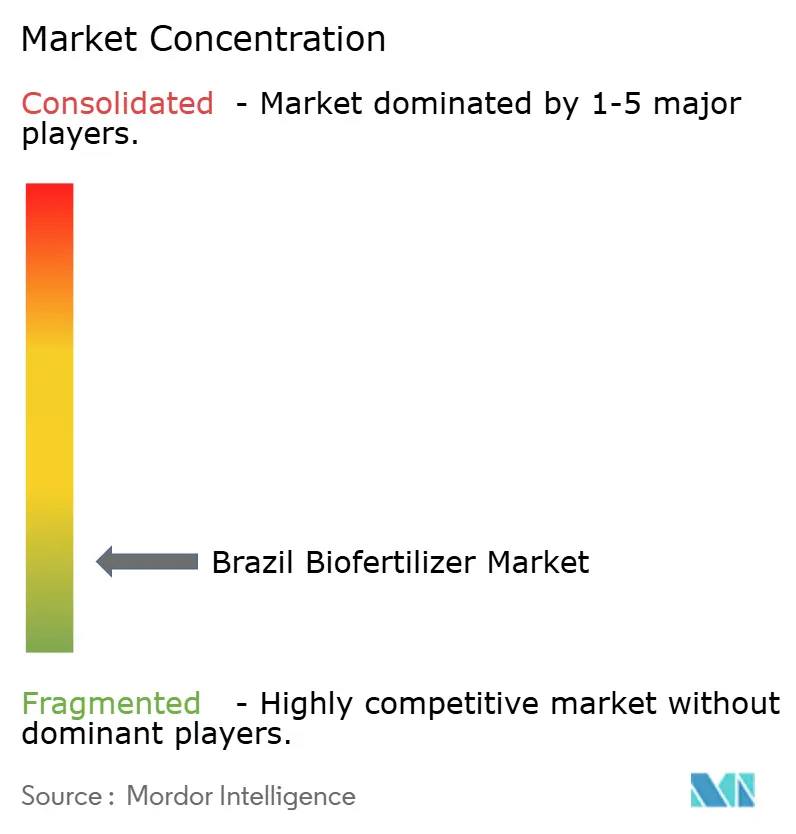
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato brasiliano dei biofertilizzanti di Mordor Intelligence
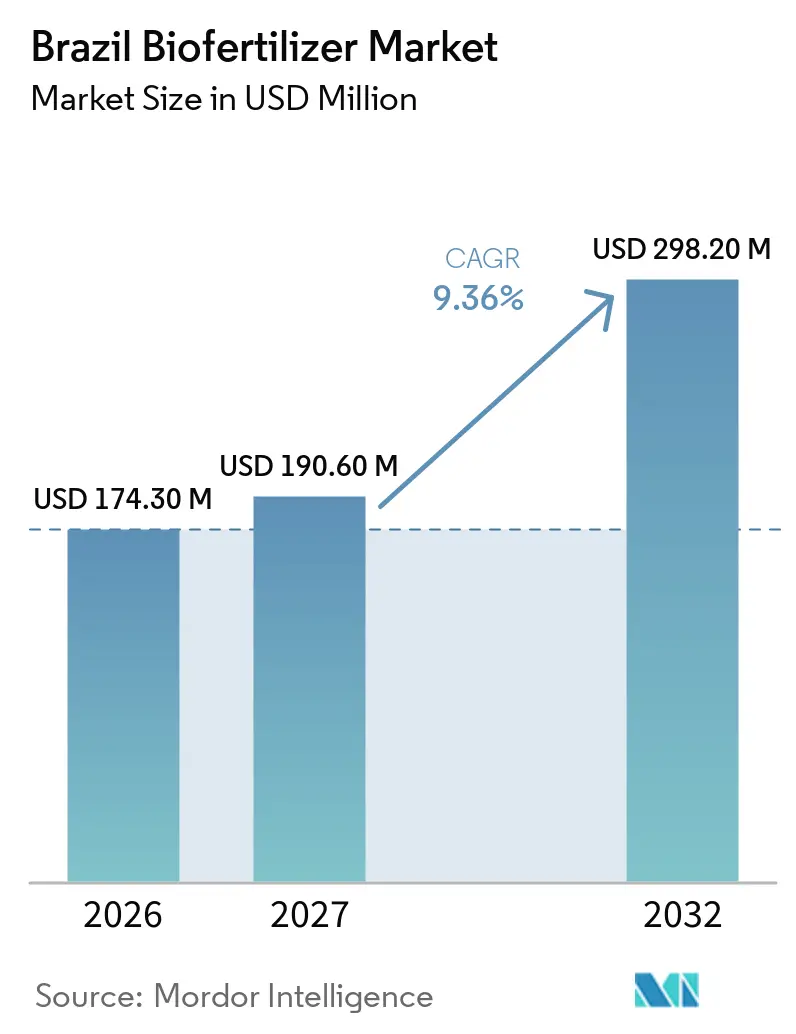
The Brazil biofertilizer market size was valued at USD 174.3 million in 2026 and is projected to reach USD 190.6 million in 2027 and USD 298.2 million by 2032. The market is forecast to grow at a CAGR of 9.36% from 2027 to 2032. A surge in soybean acreage, volatile synthetic-nitrogen prices, and policy support under Brazil’s Bioinputs Law (Law No. 15,070/2024), which introduced financial incentives for the research, development, and use of bioinputs, elevate the market as a core pillar of crop-input strategies. Rapid microbial formulation innovation, especially multi-strain consortia, further bolsters demand, while on-farm production, which the law permits for farmers’ own use without registration, is reshaping cost structures for remote Cerrado producers. Although regulatory bottlenecks at the Ministry of Agriculture and Livestock (MAPA) slow new-strain approvals, the overall momentum of the Brazil biofertilizer market remains firmly upward.
Punti chiave del rapporto
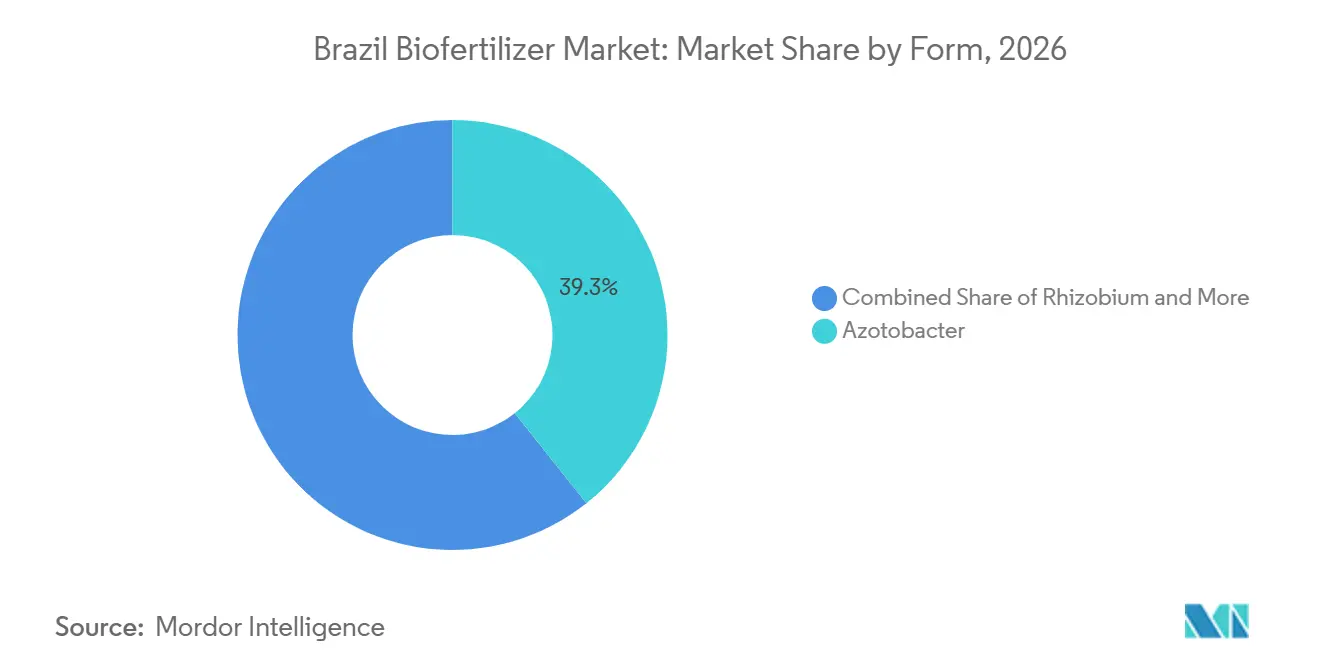
- By form, Azotobacter accounted for 39.3% of the Brazil biofertilizer market size in 2026. Rhizobium is forecast to grow at a CAGR of 11.1% from 2027 to 2032.
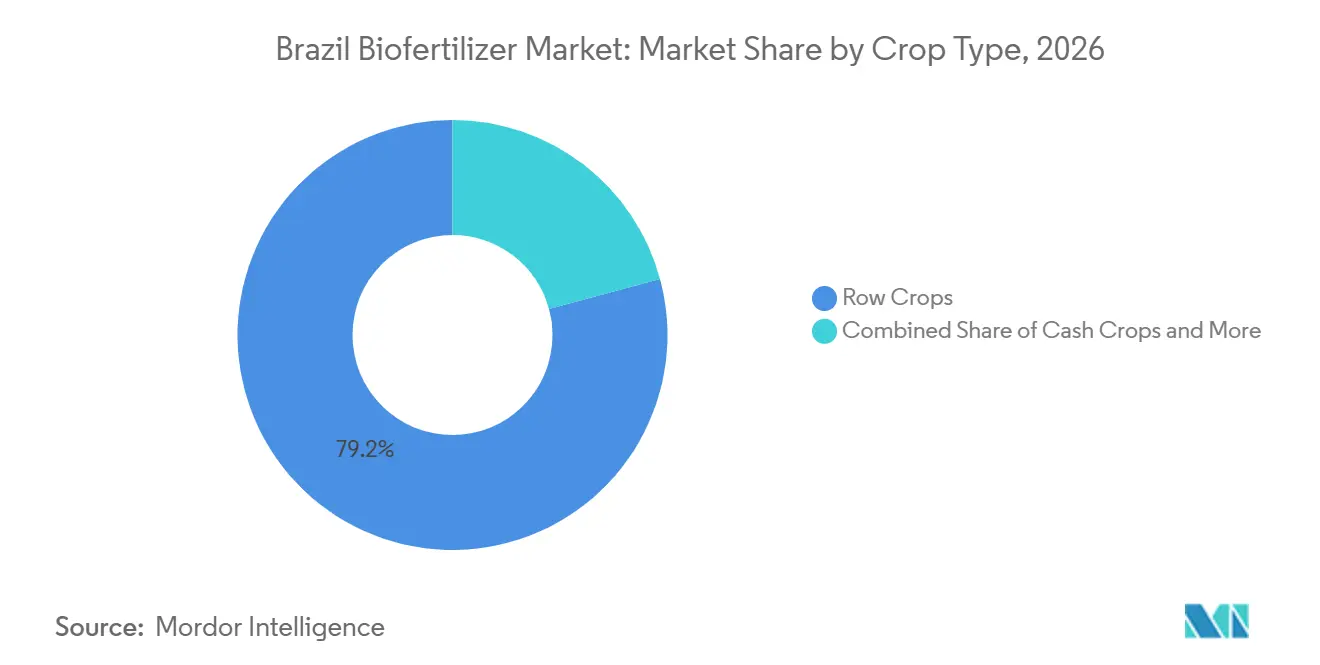
- By crop type, row crops accounted for 79.2% of the Brazil biofertilizer market size in 2026 and are forecast to grow at a CAGR of 9.8% from 2027 to 2032.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato brasiliano dei biofertilizzanti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Adozione accelerata nei sistemi di semina diretta della soia | 2.10% | Brazil, with strongest relevance in Mato Grosso, Paraná, Goiás, and Mato Grosso do Sul | Medio termine (2-4 anni) |
| Espansione della politica sui biocarburanti RenovaBio | 1.80% | Brazil, with early relevance in São Paulo, Goiás, and Mato Grosso do Sul | A lungo termine (≥4 anni) |
| Linee di credito governative (PRONAF) a favore dei farmaci biologici | 1.40% | Brazil, with stronger relevance across family-farming regions in Paraná, Santa Catarina, Rio Grande do Sul, and Minas Gerais | Breve termine (≤2 anni) |
| Carbon-Credit Premiums for Biological Inputs | 1.60% | Brazil, with growing relevance in the Cerrado states of Mato Grosso, Goiás, and Mato Grosso do Sul | Medio termine (2-4 anni) |
| Microbial Stacking Innovations Improving Yield Stability | 1.90% | Brazil, with strong relevance in Mato Grosso, Paraná, Goiás, and São Paulo due to intensive soybean and corn cultivation | Medio termine (2-4 anni) |
| On-Farm Bioreactor Adoption Lowering Per-Hectare Cost | 1.30% | Brazil, with early adoption potential in large-scale farming areas of Mato Grosso, Goiás, Bahia, and Mato Grosso do Sul | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Adozione accelerata nei sistemi di semina diretta della soia
In Brasile, la coltivazione della soia è dominata dalla semina diretta, che migliora l'efficacia degli inoculi preservando l'umidità del suolo e gli habitat microbici [1] . I protocolli di co-inoculazione con Bradyrhizobium japonicum e Azospirillum brasilense offrono significativi aumenti di resa e ritorni economici, favorendo elevati tassi di adozione. Il passaggio alla semina diretta riduce il disturbo del suolo, minimizza lo stress ossidativo sui rizobi ed estende le finestre di nodulazione, risultando vantaggioso durante i modelli di precipitazione irregolari. I grandi coltivatori del Cerrado integrano l'applicazione di inoculi nei flussi di lavoro di semina di precisione, garantendo una distribuzione uniforme e riducendo i tassi di mancata semina. Questa integrazione stabilisce gli inoculi come input agronomici essenziali, guidando la crescita del mercato e posizionando i sistemi di semina diretta come un fattore chiave di domanda.
Espansione della politica sui biocarburanti RenovaBio
La Legge 15,082/2024, emanata a marzo 2024, ha modificato il quadro RenovaBio per premiare i produttori di biomassa che adottano input biologici, collegando i crediti di decarbonizzazione (CBIO) a riduzioni verificate nell'uso di azoto sintetico. Con la metodologia rivista, i coltivatori di canna da zucchero e soia che sostituiscono una parte del fertilizzante azotato con fissazione biologica possono richiedere CBIO aggiuntivi per tonnellata di materia prima. L'Agenzia Nazionale per il Petrolio, il Gas Naturale e i Biocarburanti (ANP) prevede una crescita significativa delle emissioni di CBIO con l'aumento degli obblighi di miscelazione dell'etanolo a livello nazionale. Questa politica crea un flusso di entrate diretto che compensa il costo degli inoculanti e incentiva l'adozione precoce tra i coltivatori di canna da zucchero nelle regioni chiave. Sebbene l'impatto a lungo termine dipenda da cicli di certificazione pluriennali per l'idoneità ai CBIO, la politica segnala un cambiamento strutturale verso la monetizzazione dei crediti di carbonio come business case fondamentale per gli input biologici.
Linee di credito governative (PRONAF) a favore dei farmaci biologici
Il Programma Nazionale per il Rafforzamento dell'Agricoltura Familiare (PRONAF) ha stanziato finanziamenti sostanziali nel Plano Safra 2024/25, con tassi di interesse agevolati per gli investimenti in input biologici e bioeconomici, inclusi i biofertilizzanti. Questa struttura di sussidi riduce il periodo di ammortamento per l'adozione di inoculanti per i piccoli agricoltori che coltivano piccole aziende agricole, una fascia demografica che rappresenta una parte significativa della produzione agricola nazionale. Gli agricoltori familiari della regione meridionale, dove la maggior parte delle proprietà è su piccola scala, hanno utilizzato il credito PRONAF per passare dagli inoculanti monoceppo di Rhizobium a consorzi multimicrobici che includono PSB e Azospirillum, ottenendo notevoli incrementi di resa nelle rotazioni di mais e soia durante la stagione 2024/25. L'impatto a breve termine del programma deriva dal suo ciclo di erogazione annuale, che fornisce liquidità durante la finestra pre-semina e consente l'approvvigionamento immediato di input, a differenza degli investimenti infrastrutturali o di ricerca e sviluppo a lungo termine.
Carbon-Credit Premiums for Biological Inputs
Le prove sul campo condotte da Embrapa nel 2024 hanno dimostrato che la co-inoculazione con Bradyrhizobium e Azospirillum riduce significativamente le emissioni di gas serra rispetto all'applicazione di azoto sintetico. Questa riduzione è attribuibile alla volatilizzazione evitata del protossido di azoto e al minor consumo di combustibili fossili nella produzione di urea Embrapa. Le aziende agricole pioniere iscritte a programmi volontari di crediti di carbonio, come quelli gestiti da Indigo Ag e dalla Carbon Initiative di Bayer, hanno ottenuto premi equivalenti a una piccola percentuale del fatturato lordo del raccolto di soia Indigo Ag. Il contributo dei premi dei crediti di carbonio segnala un flusso di entrate nascente ma in forte crescita che potrebbe accelerare con l'inasprimento degli obblighi di informativa aziendale Scope 3 in base alle nuove normative ESG (Environmental, Social, and Governance).
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Mancanza di una procedura accelerata di registrazione specifica per ceppo | -1.20% | Brazil, with acute bottlenecks in the approval of novel microbial products | A lungo termine (≥4 anni) |
| Discordanze stagionali tra domanda e offerta per gli inoculanti liquidi | -0.90% | Brazil, with peak supply pressure in Mato Grosso, Paraná, Goiás, and Mato Grosso do Sul during September-November | Breve termine (≤2 anni) |
| Limited Cold-Chain Logistics in North and Northeast | -1.10% | Brazil, with greater logistics constraints in Tocantins, Pará, Maranhão, Piauí, and Bahia | Medio termine (2-4 anni) |
| Farmer Skepticism Toward Shelf-Stable Consortia | -0.70% | Brazil, with higher adoption barriers among smallholders and first-time biological-input users | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Mancanza di una procedura accelerata di registrazione specifica per ceppo
L'Istruzione Normativa 61/2020 esenta i ceppi noti dai dossier tossicologici completi, ma i nuovi microbi devono comunque affrontare lunghi tempi di approvazione [2] Fonte: Ministero dell'Agricoltura e dell'Allevamento, “Instrução Normativa 61/2020,” gov.br . Tuttavia, i nuovi ceppi e i consorzi multimicrobici devono comunque affrontare lunghi tempi di approvazione che includono prove di efficacia sul campo, valutazioni di stabilità genetica e revisioni di impatto ambientale. Questi ritardi normativi svantaggiano gli innovatori brasiliani rispetto ai concorrenti di altri paesi, dove le registrazioni condizionali consentono una più rapida commercializzazione di prodotti avanzati. Gli operatori del settore sottolineano che questi ritardi ostacolano la capacità del mercato di affrontare le sfide agronomiche emergenti, tra cui la ruggine della soia e la pressione dei nematodi. La natura radicata dei processi normativi spesso richiede l'intervento legislativo o ministeriale per le riforme. C'è un bisogno urgente di un percorso accelerato per i ceppi con comprovati record di sicurezza, una riforma sostenuta dalle associazioni di settore.
Discordanze stagionali tra domanda e offerta per gli inoculanti liquidi
In Brasile, la stagione di semina concentrata della soia crea un aumento significativo della domanda di inoculanti, mettendo a dura prova le capacità di produzione e distribuzione. Gli inoculanti liquidi dominano il mercato grazie alla loro superiore vitalità e facilità di applicazione, ma la loro limitata durata di conservazione limita l'accumulo di scorte durante i mesi di bassa stagione. I distributori nelle regioni chiave hanno segnalato esaurimenti di scorte durante la stagione di semina di punta, costringendo i coltivatori a ritardare la semina o a utilizzare alternative meno efficaci, entrambi fattori che possono avere un impatto negativo sulle rese. I produttori stanno affrontando queste sfide espandendo le capacità produttive, sebbene i tempi di consegna per queste espansioni rimangano lunghi. Persistono colli di bottiglia stagionali, ma si prevede che il settore supererà questi vincoli con il progredire degli investimenti nella catena di approvvigionamento e l'aumento dell'adozione di bioreattori in azienda.
Analisi del segmento
Per forma: leadership di Azotobacter e slancio di Rhizobium
Azotobacter accounted for 39.3% of the Brazil biofertilizer market share in 2026, supported by its role in nitrogen fixation, with some strains also reported to help solubilize phosphate. The product category enjoys entrenched brand recognition, particularly in Cerrado soils where acidity intensifies phosphate fixation. Rhizobium is forecast to grow at a CAGR of 11.1% from 2027 to 2032. Phosphate-solubilizing bacteria and mycorrhizal segments are trailing but gaining traction in degraded pasture restoration and specialty crop niches. As microbial stacking gains acceptance, formulators increasingly market three-strain packs, lifting average selling prices without eroding farm economics. Shelf-life breakthroughs in encapsulation also extend distribution reach, amplifying the revenue potential of the Brazil biofertilizer market at the formulation level.
La collaborazione tra ecosistemi rafforza l'innovazione. Formulazioni avanzate integrano ora Azotobacter con Rhizobium e batteri solubilizzanti il fosfato per creare effetti sinergici che possono aumentare le rese delle colture del 15-25% rispetto alle applicazioni a ceppo singolo. I programmi di ricerca pubblico-privati nell'ambito di Embrapa incanalano le librerie di ceppi locali in pipeline commerciali, riducendo i costi di scoperta. Insieme alla nuova legge del Ministero dell'Agricoltura e dell'Allevamento (MAPA) del 2024 sui bioinput, che prevede approvazioni da sei a 24 mesi per i microbi a basso rischio, l'impulso normativo ora supporta un ingresso più rapido sul mercato. Questo contesto incoraggia le start-up a perseguire consorzi proprietari ottimizzati per le zone climatiche del Brasile, aggiungendo una sana tensione competitiva al mercato brasiliano dei biofertilizzanti, dominato dagli operatori storici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di coltura: dominanza delle colture in fila ed emergenza orticola
Row Crops accounted for 79.2% of the Brazil biofertilizer market share in 2026, driven by extensive soybean, corn, and cotton cultivation. According to the National Supply Company (Conab), the Center-West region accounted for 49.5% of Brazil’s grain production in the 2025/26 season. Row Crops are forecast to grow at a CAGR of 9.8% from 2027 to 2032, the fastest among all crop types. Soybeans account for the majority of inoculant usage due to high adoption rates on large farms, supported by years of extension outreach. Corn adoption of biofertilizers is growing as farmers increasingly use them to reduce nitrogen application, while cotton growers are turning to advanced blends that offer additional biocontrol benefits.
Le colture orticole detengono una quota di mercato inferiore, ma si prevede una rapida crescita. Le colture irrigate a goccia come pomodori, peperoni e agrumi stanno adottando biofertilizzanti per migliorare la qualità e la conservabilità dei frutti. Queste colture offrono margini più elevati ai fornitori rispetto alle colture in filari, contribuendo a diversificare i flussi di reddito. I programmi di certificazione governativi incoraggiano ulteriormente l'adozione del biologico, imponendo limiti di residui più severi per i prodotti destinati all'esportazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
The Center-West, anchored by Mato Grosso, generated a significant share of Brazil's biofertilizer market revenue in 2026 as large, tech-savvy growers integrate biological nitrogen fixation across 13 million hectares of soybean and corn[3]Fonte: Companhia Nacional de Abastecimento, “Acompanhamento da Safra Brasileira de Grãos”, conab.gov.brI terreni acidi rispondono positivamente ai consorzi di solubilizzazione del fosfato, convalidando modelli di prezzo premium. Le cooperative regionali e i corridoi di trasporto ben asfaltati rafforzano l'efficienza della distribuzione, consentendo consegne in settimana anche durante i periodi di punta. La frontiera MATOPIBA della regione offre ulteriori superfici che richiederanno l'inoculazione microbica fin dal primo giorno, contribuendo a mantenere la visibilità della domanda a lungo termine.
The South market is driven by diversified cropping systems, which facilitate year-round purchases of biofertilizers. Temperate climates extend the shelf life of liquids, easing cold-chain pressure and reducing spoilage losses to below 5%. Strong cooperative networks strengthen farmer education, enabling rapid field adoption of research findings. Government extension services focus on integrating biological inputs into sustainable intensification programs, reinforcing the embeddedness of Brazil’s biofertilizer market in regional agronomy.
In São Paulo, sugarcane mills blend vinasse with liquid biofertilizers, creating closed-loop nutrient recycling that lowers synthetic potassium demand. The Northeast’s semi-arid zones gain from drought-tolerant inoculants paired with drip irrigation systems financed under Pronaf. Cold-chain gaps in the North invite shelf-stable granules and local fermentation hubs, shortening lead times by up to 10 days. As logistics and credit frameworks mature, these frontier territories will add incremental volume to the Brazil biofertilizer market size every season.
Panorama competitivo
The Brazil biofertilizer market is fragmented, with prominent players such as Vittia Group, Rizobacter, Novonesis A/S, Biolchim SpA, and Lallemand Inc. competing alongside a broad base of regional producers through various strategic initiatives. No single company held a dominant share of 2026 sales, which makes scale and strain libraries the main competitive advantages for suppliers seeking to stand out. Companies are increasingly focusing on research and development to create innovative biological fertilizer solutions, particularly in nitrogen fixation and nutrient enhancement technologies.
Strategic partnerships shape the innovation pipeline. The SPARCBio public-private hub, launched in December 2024, unites Dutch technology firms with Brazilian researchers to co-develop biological inputs for citrus and grain crops. Cooperative alliances with drone-sprayer manufacturers aim to enhance foliar-application uniformity, opening fresh revenue channels. Start-ups gain traction in on-farm bioreactor technology, offering white-label fermentation modules to large growers seeking self-sufficiency.
Fusioni e partecipazioni azionarie rafforzano i vantaggi di scala. Le multinazionali del settore sementiero stanno valutando collaborazioni con i fornitori di inoculanti per integrare pacchetti biologici con genetica proprietaria, vincolando i coltivatori a soluzioni verticalmente integrate. L'intensità competitiva si sposta quindi dal prezzo agli ecosistemi a valore aggiunto, un cambiamento che sostiene profili di margine sostenibili nell'industria brasiliana dei biofertilizzanti.
Leader del settore dei biofertilizzanti in Brasile
Biolchim SpA
Lallemand Inc.
rizobacter
Gruppo Vittia
Novonesis A/S
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2026: Rovensa Next, leader mondiale nelle biosoluzioni per l'agricoltura, ha inaugurato un nuovo impianto pilota di fermentazione in Brasile, rafforzando le sue capacità globali di ricerca e sviluppo e di ampliamento delle sue attività nelle biosoluzioni microbiche. L'impianto crea un passaggio intermedio tra la ricerca di laboratorio e la produzione industriale completa, riducendo i rischi di sviluppo e accelerando il lancio di nuovi input biologici.
- Luglio 2025: UPL ha introdotto "Nuvita" in Brasile, una biosoluzione fogliare nell'ambito della sua piattaforma di protezione naturale delle piante (NPP), progettata per aumentare l'efficienza dei nutrienti nel mais e nella soia. Favorisce la formazione di acquaporine, migliorando l'assorbimento di azoto e di acqua, con prove in campo che dimostrano un significativo miglioramento dell'efficienza dell'azoto.
- Giugno 2025: Koppert Biological Systems Inc. ha annunciato l'intenzione di investire 200 milioni di dollari per costruire due nuovi stabilimenti produttivi in Brasile entro il 2030, con l'obiettivo di incrementare la produzione di soluzioni biologiche su misura per l'agricoltura tropicale. Gli stabilimenti, che si concentreranno su prodotti derivati da batteri e funghi, dovrebbero entrare in funzione nei prossimi due o tre anni.
- Dicembre 2024: il Brasile ha promulgato la legge federale n. 15.070/2024, che crea un quadro normativo unificato per i bioinput, inclusi microrganismi, estratti vegetali e inoculanti. La legge semplifica le procedure di produzione, registrazione e commercio, accelerando l'innovazione e gli investimenti nel settore dei biofertilizzanti.
Ambito del rapporto sul mercato brasiliano dei biofertilizzanti
Il rapporto sul mercato brasiliano dei biofertilizzanti è segmentato per tipologia (Azospirillum, Azotobacter, Micorrize, Batteri solubilizzanti il fosfato, Rhizobium e altri biofertilizzanti) e tipo di coltura (colture commerciali, colture orticole e colture a filari). Le previsioni di mercato sono fornite in termini di valore (USD) e volume (tonnellate metriche).
| Azospirillo |
| Azotobacter |
| micorrize |
| Batteri solubilizzanti fosfato |
| Rhizobium |
| Altri biofertilizzanti |
| Colture in contanti |
| Colture orticole |
| Colture a filari |
| Modulo | Azospirillo |
| Azotobacter | |
| micorrize | |
| Batteri solubilizzanti fosfato | |
| Rhizobium | |
| Altri biofertilizzanti | |
| Tipo di raccolto | Colture in contanti |
| Colture orticole | |
| Colture a filari |
Definizione del mercato
- TASSO DI DOSAGGIO MEDIO - Il tasso di applicazione medio è il volume medio di biofertilizzanti applicati per ettaro di terreno agricolo nella rispettiva regione/paese.
- TIPO DI COLTURA - Il tipo di coltura comprende colture a filari (cereali, legumi, semi oleosi), colture orticole (frutta e verdura) e colture commerciali (colture di piantagione, colture da fibra e altre colture industriali)
- FUNZIONE - La funzione nutrizionale delle colture agricole biologiche è costituita da vari prodotti che forniscono nutrienti essenziali alle piante e migliorano la qualità del suolo.
- TIPO - I biofertilizzanti migliorano la qualità del suolo aumentando la popolazione di microrganismi benefici. Aiutano le colture ad assorbire i nutrienti dall’ambiente.
| Parola chiave | Definizione |
|---|---|
| Colture da reddito | Le colture commerciali sono colture non consumabili vendute come parte intera o parziale del raccolto per produrre prodotti finali con scopo di lucro. |
| Gestione integrata dei parassiti (IPM). | L’IPM è un approccio rispettoso dell’ambiente e sostenibile per il controllo dei parassiti in varie colture. Implica una combinazione di metodi, inclusi controlli biologici, pratiche colturali e uso selettivo di pesticidi. |
| Agenti di biocontrollo batterico | Batteri utilizzati per controllare parassiti e malattie nelle colture. Funzionano producendo tossine dannose per i parassiti bersaglio o competendo con loro per i nutrienti e lo spazio nell'ambiente di coltivazione. Alcuni esempi di agenti di biocontrollo batterico comunemente usati includono Bacillus thuringiensis (Bt), Pseudomonas fluorescens e Streptomyces spp. |
| Prodotto fitosanitario (PPP). | Un prodotto fitosanitario è una formulazione applicata alle colture per proteggerle da parassiti, come erbe infestanti, malattie o insetti. Contengono uno o più principi attivi con altri coformulanti come solventi, supporti, materiale inerte, agenti bagnanti o adiuvanti formulati per garantire un'efficacia ottimale del prodotto. |
| Patogeno | Un agente patogeno è un organismo che causa una malattia al suo ospite, con la gravità dei sintomi della malattia |
| Parassitoidi | I parassitoidi sono insetti che depongono le uova sopra o all'interno dell'insetto ospite, mentre le loro larve si nutrono dell'insetto ospite. In agricoltura, i parassitoidi possono essere utilizzati come forma di controllo biologico dei parassiti, poiché aiutano a controllare i danni causati dai parassiti alle colture e riducono la necessità di pesticidi chimici. |
| Nematodi entomopatogeni (EPN). | I nematodi entomopatogeni sono nematodi parassiti che infettano e uccidono i parassiti rilasciando batteri dal loro intestino. I nematodi entomopatogeni sono una forma di agenti di biocontrollo utilizzati in agricoltura |
| Micorriza vescicolare-arbuscolare (VAM). | I funghi VAM sono specie di funghi micorrizici. Vivono nelle radici di diverse piante di ordine superiore. Sviluppano una relazione simbiotica con le piante nelle radici di queste piante. |
| Agenti di controllo biologico dei funghi | Gli agenti di biocontrollo fungino sono i funghi benefici che controllano i parassiti e le malattie delle piante. Sono un'alternativa ai pesticidi chimici. Infettano e uccidono i parassiti o competono con i funghi patogeni per i nutrienti e lo spazio |
| Biofertilizzanti | I biofertilizzanti contengono microrganismi benefici che migliorano la fertilità del suolo e promuovono la crescita delle piante |
| Biopesticidi | I biopesticidi sono composti naturali/a base biologica utilizzati per gestire i parassiti agricoli utilizzando effetti biologici specifici |
| Predatori | I predatori in agricoltura sono gli organismi che si nutrono di parassiti e aiutano a controllare i danni causati dai parassiti alle colture. Alcune specie di predatori comuni utilizzate in agricoltura includono coccinelle, merletti e acari predatori |
| Agenti di biocontrollo | Gli agenti di biocontrollo sono organismi viventi utilizzati per controllare i parassiti e le malattie in agricoltura. Sono alternative ai pesticidi chimici e sono noti per il loro minore impatto sull’ambiente e sulla salute umana. |
| Fertilizzanti organici | Il fertilizzante organico è composto da materiale animale o vegetale utilizzato da solo o in combinazione con uno o più elementi o composti di derivazione non sintetica utilizzati per la fertilità del suolo e la crescita delle piante. |
| Idrolizzati proteici (PH) | I biostimolanti a base di idrolizzato proteico contengono aminoacidi liberi, oligopeptidi e polipeptidi prodotti mediante idrolisi enzimatica o chimica di proteine, principalmente di origine vegetale o animale. |
| Biostimolanti/regolatori della crescita delle piante (PGR) | I biostimolanti/regolatori della crescita vegetale (PGR) sono sostanze derivate da risorse naturali per migliorare la crescita e la salute delle piante stimolando i processi vegetali (metabolismo). |
| Emendamenti del suolo | Gli ammendanti del suolo sono sostanze applicate al suolo che ne migliorano la salute, come la fertilità e la struttura del suolo. |
| Estratto di alghe marine | Gli estratti di alghe sono ricchi di micro e macronutrienti, proteine, polisaccaridi, polifenoli, fitormoni e osmoliti. Queste sostanze stimolano la germinazione dei semi e l’attecchimento delle colture, la crescita totale delle piante e la produttività |
| Composti relativi al biocontrollo e/o alla promozione della crescita (CRBPG). | I composti correlati al biocontrollo o alla promozione della crescita (CRBPG) sono la capacità di un batterio di produrre composti per il biocontrollo dei fitopatogeni e la promozione della crescita delle piante. |
| Batteri simbiotici che fissano l'azoto | I batteri simbiotici che fissano l'azoto, come il Rhizobium, ottengono cibo e riparo dall'ospite e, in cambio, aiutano fornendo azoto fisso alle piante. |
| Fissazione dell'azoto | La fissazione dell'azoto è un processo chimico nel suolo che converte l'azoto molecolare in ammoniaca o composti azotati correlati |
| ARS (Servizio Ricerche Agrarie). | ARS è la principale agenzia di ricerca scientifica interna del Dipartimento dell'Agricoltura degli Stati Uniti. Ha lo scopo di trovare soluzioni ai problemi agricoli affrontati dagli agricoltori del paese |
| Regolamento fitosanitario | Le normative fitosanitarie imposte dai rispettivi enti governativi controllano o vietano l'importazione e la commercializzazione di determinati insetti, specie vegetali o prodotti di queste piante per prevenire l'introduzione o la diffusione di nuovi parassiti o agenti patogeni delle piante. |
| Ectomicorrize (ECM). | L'ectomicorriza (ECM) è un'interazione simbiotica dei funghi con le radici alimentatrici delle piante superiori in cui sia la pianta che i funghi traggono vantaggio dall'associazione per la sopravvivenza. |
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: identificare le variabili chiave: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni previsti sono in termini nominali. L'inflazione non fa parte del prezzo e il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento.




