

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
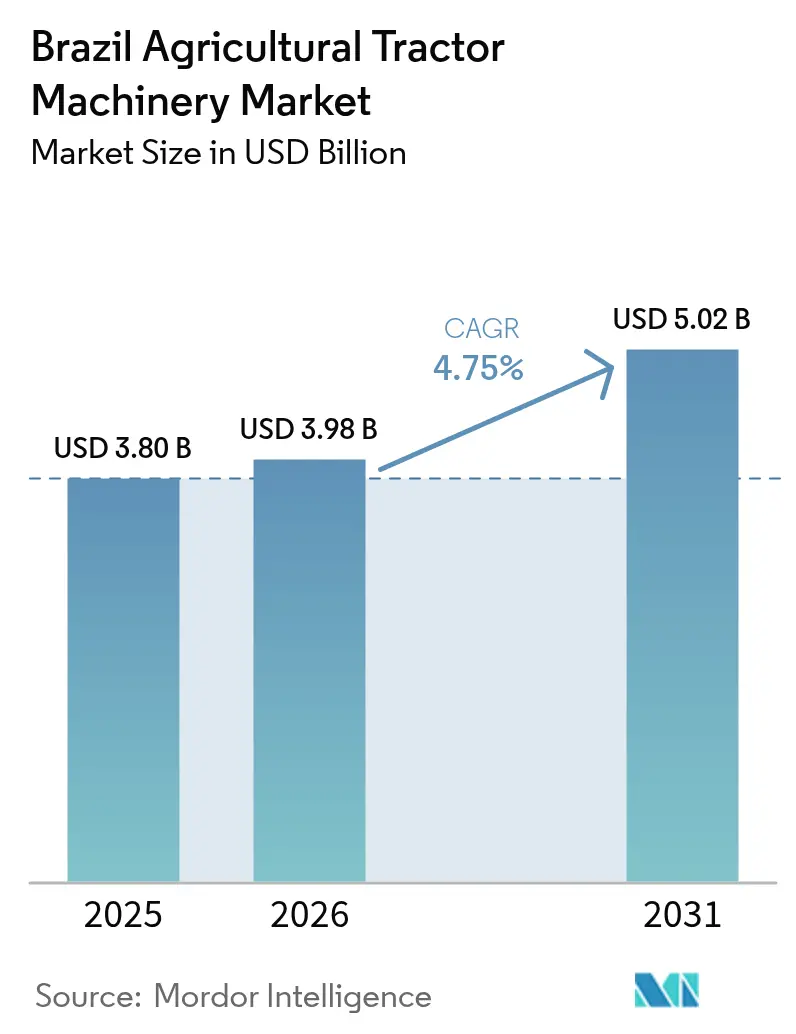
| Dimensione del mercato (2026) | 3.98 miliardo di dollari |
| Dimensione del mercato (2031) | 5.02 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.75% CAGR |
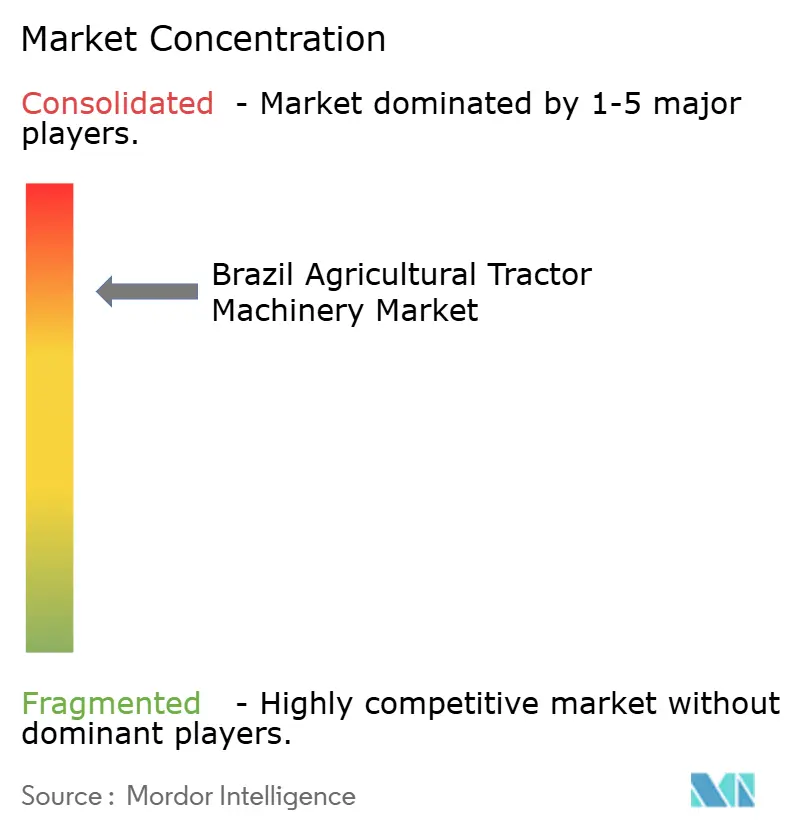
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato brasiliano dei trattori agricoli di Mordor Intelligence
Si prevede che il mercato brasiliano dei trattori agricoli crescerà da 3.80 miliardi di dollari nel 2025 a 3.98 miliardi di dollari nel 2026 e raggiungerà i 5.02 miliardi di dollari entro il 2031, con un CAGR del 4.75% nel periodo 2026-2031. I robusti sussidi al credito rurale, la ripresa dei prezzi delle materie prime e la maggiore adozione di attrezzature di precisione dovrebbero mantenere il mercato brasiliano dei trattori agricoli su un percorso di espansione costante. La domanda dei produttori si sta riprendendo dopo il calo delle vendite unitarie del 2024, dovuto agli alti tassi di interesse e ai prezzi deboli della soia. Programmi governativi come Moderfrota e le linee di credito agevolate della Banca Nazionale di Sviluppo (BNDES) continuano ad ancorare il finanziamento delle attrezzature a tassi inferiori di 200-300 punti base rispetto ai benchmark commerciali, consentendo ai concessionari di estendere i termini di pagamento e attenuare i picchi stagionali [1] Fonte: BNDES, “Financing for Capital Goods,” bndes.gov.br . Le strategie dei produttori di apparecchiature originali (OEM) si concentrano ora su piattaforme predisposte per la guida autonoma, kit di retrofit a montaggio rapido e connettività satellitare, elementi tutti in linea con le grandi aziende agricole brasiliane, geograficamente disperse. L'intensità competitiva rimane elevata, poiché le multinazionali investono nella produzione nazionale, mentre gli specialisti locali di macchine agricole offrono prezzi inferiori rispetto alle importazioni grazie a catene di approvvigionamento più brevi e finanziamenti agevolati per i concessionari.
Punti chiave del rapporto
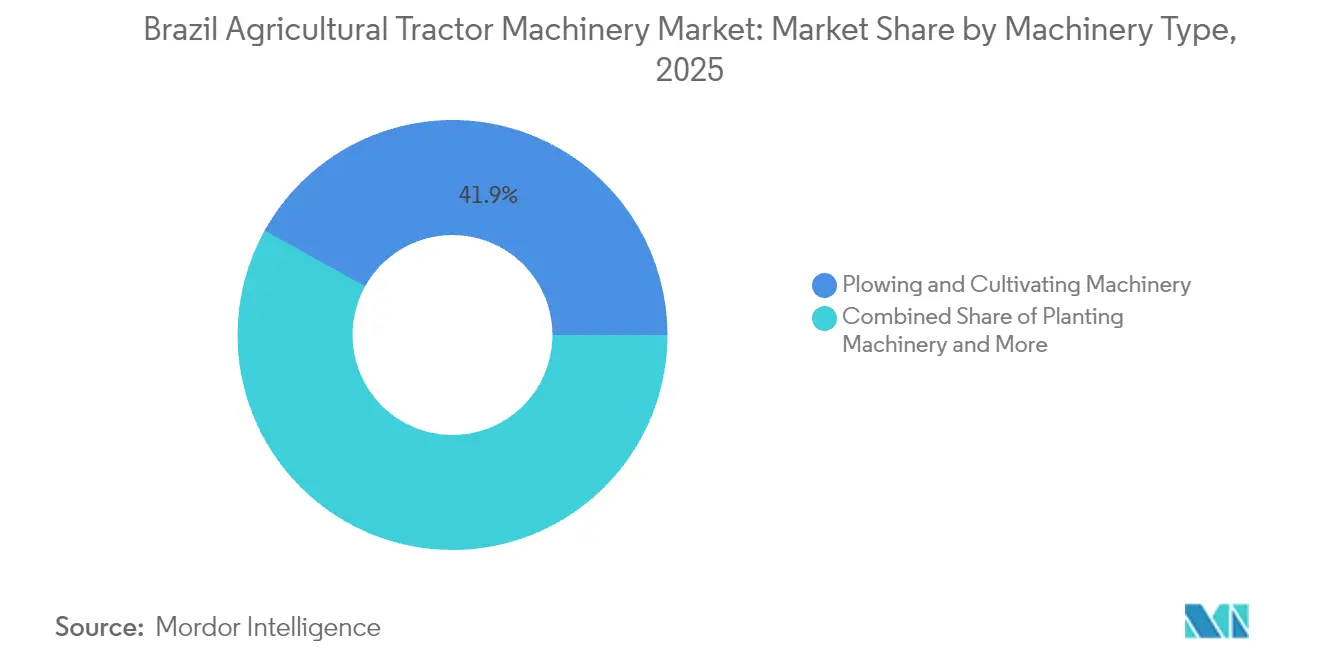
- Per tipologia di macchinario, le macchine per l'aratura e la coltivazione hanno guidato il mercato brasiliano dei trattori agricoli con una quota di fatturato del 41.92% nel 2025. Al contrario, si prevede che le macchine per la semina cresceranno a un CAGR del 8.83% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato brasiliano dei trattori agricoli
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Boom della meccanizzazione finanziata dal credito tradizionale | + 1.2% | Nazionale, più forte in Mato Grosso, Paraná e Goiás | Medio termine (2–4 anni) |
| Cicli di spesa in conto capitale legati al prezzo delle materie prime | + 0.8% | Cinture di soia e mais | A breve termine (≤2 anni) |
| Spinta alla rigenerazione OEM nazionale | + 0.6% | San Paolo, Paraná e Rio Grande do Sul | A lungo termine (≥4 anni) |
| Proroga del sussidio governativo Modefrota | + 1.0% | Piccole e medie aziende agricole a livello nazionale | Medio termine (2–4 anni) |
| Upsurge, sistema di retrofit rapido e pronto per la precisione | + 0.7% | Grandi proprietà nel Mato Grosso, Goiás | A breve termine (≤2 anni) |
| Emersione di pratiche di lavorazione del terreno intelligenti dal punto di vista del carbonio | + 0.5% | Zone di transizione del Cerrado e dell'Amazzonia | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Boom della meccanizzazione finanziata dal credito tradizionale
BNDES ha erogato fondi per i macchinari nel 2024, riflettendo un notevole aumento che ha consentito ai concessionari di estendere significativamente i termini di pagamento. Moderfrota ha contribuito all'aggiunta di un numero considerevole di trattori alla flotta nazionale nell'arco di un decennio, evidenziando l'importante ruolo dei prestiti agevolati. La tranche di finanziamento di febbraio 2025 supporta le attività di prestito durante i mesi critici della semina. Queste iniziative riducono collettivamente il costo del capitale per i coltivatori rispetto ai tassi commerciali e incoraggiano la sostituzione costante delle attrezzature.
Cicli di spesa in conto capitale legati al prezzo delle materie prime
I futures sulla soia hanno subito cali significativi, riducendo i margini delle aziende agricole e ritardando gli acquisti di trattori per diversi mesi. Storicamente, un aumento dei prezzi della soia è stato associato a un notevole aumento degli ordini di attrezzature in un breve periodo, evidenziando la forte correlazione tra entrate e spese. Il caffè ha fornito una certa stabilità, poiché i prezzi dell'Arabica hanno sostenuto gli sforzi di meccanizzazione in corso nelle principali regioni agricole. Queste fluttuazioni dei prezzi creano impatti immediati che incoraggiano o ostacolano gli investimenti di capitale.
Spinta alla rigenerazione OEM nazionale
Jacto e Stara ora rigenerano localmente i componenti chiave della trasmissione, riducendo i costi complessivi di gestione rispetto alle importazioni. L'impianto di rigenerazione di AGCO a Canoas prolunga significativamente la durata dei trattori, rendendoli appetibili per gran parte della flotta brasiliana ormai obsoleta. Le catene di fornitura più corte mitigano inoltre le fluttuazioni valutarie e migliorano i tempi di consegna dei ricambi. Questi vantaggi stanno gradualmente spostando le preferenze degli acquirenti verso componenti prodotti localmente o rigenerati.
Proroga del sussidio governativo Modefrota
I tassi di Moderfrota rimangono ben al di sotto del tasso di interesse di riferimento nazionale, rendendolo un'opzione di finanziamento interessante. Il programma assegna una parte significativa dei suoi pacchetti a piccoli e medi coltivatori, espandendo la meccanizzazione oltre i tradizionali centri agricoli. Il credito equalizzato garantisce rate mensili prevedibili nonostante l'aumento degli oneri finanziari. La sua prosecuzione rimane fondamentale per mantenere la stabilità nelle vendite di attrezzature.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati dazi doganali sulle importazioni di componenti di precisione | -0.9% | Utenti dipendenti dalle importazioni a livello nazionale | Medio termine (2–4 anni) |
| Tassi di interesse a due cifre sul capitale circolante | -1.3% | Rivenditori e piccole aziende agricole | A breve termine (≤2 anni) |
| Colli di bottiglia logistici stagionali | -0.6% | Mato Grosso e porti meridionali | A breve termine (≤2 anni) |
| Accesso frammentato ai finanziamenti rurali | -0.7% | Nord-est semiarido, frange amazzoniche | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati dazi doganali sulle importazioni di componenti di precisione
I dazi sui beni strumentali sono significativi e aumentano ulteriormente quando si includono le imposte sui servizi locali, rendendo i sensori e i controller avanzati costosi per i coltivatori. La scadenza dell'esenzione ex-tarifário crea incertezza e porta ad attività di acquisto anticipato [2] Fonte: Organizzazione Mondiale del Commercio, "Trade Policy Review Brazil 2024", wto.org . Gli importatori devono anche affrontare tempi di approvazione più lunghi a causa delle recenti modifiche normative. Gli alti costi ostacolano l'adozione delle tecnologie di agricoltura di precisione, in particolare per le piccole aziende.
Colli di bottiglia logistici stagionali
Il Brasile si trova ad affrontare una significativa carenza di stoccaggio, che costringe alla vendita immediata di cereali con sconti di raccolto [3] Fonte: Embrapa, “Grain Storage Deficit Reaches 120 Million Tons,” embrapa.br . Le code al porto di Arco Norte possono subire lunghi ritardi, con conseguenti ripercussioni sull'arrivo tempestivo dei macchinari durante i picchi di domanda. La congestione stradale sulle principali arterie allunga ulteriormente i tempi di transito dei trattori spediti dalle fabbriche del sud. La limitata liquidità e i ritardi nelle consegne ostacolano tempestivi aggiornamenti delle attrezzature.
Analisi del segmento
Per tipo di macchinario: i macchinari per l'aratura e la coltivazione prevalgono, mentre i macchinari per la semina accelerano
I macchinari per l'aratura e la coltivazione hanno rappresentato il 41.92% del fatturato del 2025, riflettendo l'ampio utilizzo di pratiche di semina diretta che richiedono investimenti in assolcatori a doppio disco e ancore specializzati. Le attrezzature per la semina rappresentano il segmento in più rapida crescita del mercato brasiliano dei trattori agricoli, con un incremento del 8.83% annuo grazie all'adozione da parte dei coltivatori di cotone, mais e cereali speciali della deposizione dei semi a zero danni. Si prevede che il mercato brasiliano dei macchinari per la semina con trattori agricoli passerà da 0.85 miliardi di dollari nel 2025 a 1.42 miliardi di dollari nel 2031. Operatori nazionali come Stara e Jacto offrono misuratori pneumatici e regolatori a portata variabile che riducono lo spreco di semi del 4% e le sovrapposizioni fino all'8%. Gli attrezzi per la raccolta crescono moderatamente perché la meccanizzazione della canna da zucchero supera già il 90%. Gli irroratori per fertilizzanti e antiparassitari traggono slancio dalle innovazioni in agricoltura di precisione che riducono i costi di produzione del 10-15%.
Gli attrezzi di precisione alimentano un più ampio cambiamento dell'ecosistema. La seminatrice Lumina di Jacto integra la telemetria basata su cloud, consentendo agli agronomi di regolare la profondità di semina in tempo reale. La pressa VBP 3260 di Kuhn supporta sistemi integrati per colture e bestiame che immagazzinano mangimi ad alto contenuto proteico. Tali innovazioni aumentano i prezzi degli attrezzi del 15-20%, riducendo al contempo il ritorno sull'investimento grazie a minori input e rese più elevate, sostenendo la crescita a lungo termine del mercato brasiliano dei trattori agricoli.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Analisi geografica
Le reti di concessionari e assistenza rimangono concentrate nel sud e nel sud-est del Brasile, nonostante lo spostamento della produzione verso nord. San Paolo ospita un numero significativo di concessionari, a dimostrazione della sua base produttiva OEM. Minas Gerais e Paraná seguono a ruota, beneficiando della domanda di caffè e cereali. Il Rio Grande do Sul sta emergendo come polo produttivo grazie allo stabilimento di assemblaggio di Mahindra.
Il Mato Grosso rappresenta una parte sostanziale della produzione di soia, ma ha un numero limitato di concessionari, creando lacune post-vendita che prolungano i tempi di fermo e limitano il credito. Il Goiás trae vantaggio da significativi investimenti nell'etanolo, che aumentano la domanda di macchine per la raccolta della canna da zucchero. La regione di frontiera del Matopiba produce un'ampia quota della produzione combinata di soia e mais, ma controlla una piccola percentuale di concessionari, creando spazi vuoti per i distributori.
Il corridoio Arco Norte, con i porti di Itaqui, Barcarena e Santarém, ha registrato una crescita considerevole, riducendo i tempi di transito dei macchinari verso gli stati settentrionali. L'implementazione di Starlink da parte di John Deere, a partire dagli stabilimenti di Horizontina e Catalão, colma le lacune di connettività nella maggior parte delle aree agricole, consentendo una diagnostica da remoto che riduce significativamente gli interventi di assistenza.
Panorama normativo
Il mercato brasiliano dei trattori agricoli e delle macchine semoventi è soggetto a un quadro normativo multi-agenzia che comprende la registrazione per la circolazione su strada, la sicurezza, le licenze per le emissioni e la gestione del commercio. L'Autorità per le Macchine Agricole (MAPA) gestisce il Registro Nazionale dei Trattori e delle Macchine Agricole (RENAGRO) e i trattori fabbricati a partire dal 1° gennaio 2016 per uso agricolo devono essere registrati nel RENAGRO per poter circolare su strade pubbliche. Per garantire la sicurezza operativa, i produttori e i datori di lavoro sono tenuti ad adeguare la progettazione e l'utilizzo delle attrezzature ai requisiti del Ministero del Lavoro previsti dalla NR-12 (incluso l'Allegato XI per le macchine agricole), che riguarda le protezioni, la tutela dell'operatore e i requisiti di ammodernamento durante la commercializzazione e l'utilizzo in azienda.
Anche i requisiti ambientali e di importazione influenzano la gamma di prodotti. La commercializzazione dei motori richiede la licenza IBAMA tramite LCVM ed è conforme alla Risoluzione CONAMA 433/2011, che incide sull'offerta di motori e sistemi di post-trattamento per i produttori di apparecchiature originali (OEM). Importatori e distributori operano nel rispetto delle procedure doganali e tariffarie amministrate tramite le misure commerciali Siscomex e CAMEX/GECEX, inclusi i cambiamenti periodici all'ammissibilità ex tariffario e ai dazi sui beni strumentali. Nel 2026, gli aggiornamenti relativi alla LC 224 e alle linee guida normative di Receita Federal hanno aumentato la necessità di diligenza in merito all'applicabilità dei benefici all'importazione e alla relativa documentazione nel flusso di lavoro Duimp/Siscomex.
Panorama competitivo
Il mercato brasiliano dei trattori agricoli è altamente concentrato: Deere and Company, CNH Industrial, AGCO Corporation, Bucher Industries e Stara controllano insieme la maggior parte del fatturato del 2025. Le multinazionali convogliano capitali in autonomia, connettività e produzione locale. John Deere ha investito 3 miliardi di real brasiliani (600 milioni di dollari) in tre stabilimenti, più un centro tecnologico per l'agricoltura tropicale da 180 milioni di real brasiliani (36 milioni di dollari). CNH ha lanciato una mietitrebbia Axial-Flow 160 interamente costruita in Brasile, dopo un ammodernamento da 100 milioni di real brasiliani (20 milioni di dollari) del suo stabilimento di Sorocaba.
I campioni nazionali sfruttano i vantaggi del campo di casa. La partnership di Jacto con DJI si estende ai droni agricoli, mentre la seminatrice Zero Crop Damage di Stara vanta un risparmio del 4% sui semi. Il finanziamento rimane un fattore di differenziazione chiave: Jacto e Stara offrono tassi annui del 6.99-9.99%, inferiori ai finanziamenti dei concessionari legati al tasso Selic. Mahindra e Yanmar perseguono il ciclo di sostituzione delle flotte obsolete aggiungendo 18 concessionarie solo nel 2024 e aumentando la capacità di assemblaggio locale.
Gli importatori si trovano ad affrontare difficoltà. Bucher Industries ha registrato un calo significativo del fatturato in Brasile per il 2024, poiché i picchi dei tassi di interesse hanno costretto a svalutazioni delle scorte. L'esenzione dai dazi doganali ex-tarifário, in vigore fino a dicembre 2025, offre un sollievo temporaneo, mentre le norme sui contenuti nazionali e i tempi di approvazione più lunghi gravano sui nuovi entranti.
Leader del settore dei trattori agricoli in Brasile
Deere & Company
Società AGCO
CNH Industrial NV
Bucher Industrie AG
Stara S/A
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: AGCO ha annunciato investimenti per 340 milioni di BRL in Brasile per nuove tecnologie e linee di assemblaggio, tra cui l'ampliamento dello stabilimento di Mogi das Cruzes. L'annuncio supporta l'espansione della capacità produttiva locale e un'introduzione più rapida di configurazioni aggiornate di trattori e attrezzature, in linea con le pratiche agricole brasiliane e le esigenze di reperibilità dei ricambi.
- Maggio 2026: Yanmar ha avviato la costruzione del suo stabilimento da 280 milioni di real brasiliani a Indaiatuba, San Paolo, con l'obiettivo di raggiungere una capacità produttiva di circa 7,000 trattori compatti all'anno. Il progetto amplia l'offerta nazionale per i segmenti di potenza inferiore e aumenta la pressione competitiva sui marchi già presenti sul mercato che si affidano a unità compatte importate.
- Febbraio 2025: AGCO ha inaugurato a Jundiaí, San Paolo, un Centro di Eccellenza per la rigenerazione di trasmissioni, specializzato nella rigenerazione di componenti per trasmissioni di macchine agricole. L'ampliamento delle capacità di rigenerazione riduce i costi di proprietà del ciclo di vita e migliora i tempi di consegna dei ricambi per gli operatori che gestiscono flotte più datate in condizioni di finanziamento più restrittive.


Ambito del rapporto sul mercato brasiliano dei trattori agricoli
Un trattore è un veicolo industriale solitamente utilizzato per spostare l'attrezzo attaccato, che svolge il lavoro di aratura del campo o di esecuzione di altre attività. Per questo rapporto, sono stati presi in considerazione i trattori utilizzati nelle operazioni agricole. I trattori utilizzati per scopi industriali e di costruzione sono inoltre esclusi dall'ambito dello studio. Il mercato brasiliano dei trattori agricoli è segmentato in base alla potenza del motore in meno di 80 CV, da 81 a 130 CV e oltre 130 CV. Per applicazione, è segmentato in trattori per colture a filari, trattori da frutteto e altre applicazioni. Il rapporto offre le dimensioni del mercato e le previsioni per volume (unità) e valore (USD) per tutti i segmenti sopra indicati.
Per tipo di macchinario
| Macchine per l'aratura e la coltivazione | Aratri |
| erpice | |
| Motozappe e Coltivatori | |
| Altre macchine per l'aratura e la coltivazione | |
| Macchinario di impianto | Seminatrici |
| Fioriere | |
| Spargimento | |
| Altri macchinari per piantare | |
| Macchine per fienagione e foraggio | Falciatrici e condizionatori |
| Imballatrici | |
| Altre macchine per fienagione e foraggio | |
| Irroratrici | |
| altri tipi |
| Per tipo di macchinario | Macchine per l'aratura e la coltivazione | Aratri |
| erpice | ||
| Motozappe e Coltivatori | ||
| Altre macchine per l'aratura e la coltivazione | ||
| Macchinario di impianto | Seminatrici | |
| Fioriere | ||
| Spargimento | ||
| Altri macchinari per piantare | ||
| Macchine per fienagione e foraggio | Falciatrici e condizionatori | |
| Imballatrici | ||
| Altre macchine per fienagione e foraggio | ||
| Irroratrici | ||
| altri tipi | ||


Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato brasiliano dei trattori agricoli?
Nel 2026, il mercato brasiliano dei trattori agricoli varrà 3.98 miliardi di dollari.
Quanto velocemente si prevede che crescerà il mercato?
Si prevede che registrerà un CAGR del 4.75% e raggiungerà i 5.02 miliardi di dollari entro il 2031.
Quale tipo di strumento sta crescendo più velocemente?
Si prevede che i macchinari per la semina cresceranno a un CAGR del 8.83% entro il 2031.
Perché i trattori ad alta potenza stanno guadagnando terreno?
Le grandi aziende agricole stanno adottando piattaforme autonome con potenza superiore a 130 cavalli per coprire in modo efficiente da 5,000 a 10,000 ettari.
Pagina aggiornata l'ultima volta il:



