

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 8.42 miliardo di dollari |
| Dimensione del mercato (2031) | 11.38 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.22% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato brasiliano dei macchinari agricoli di Mordor Intelligence
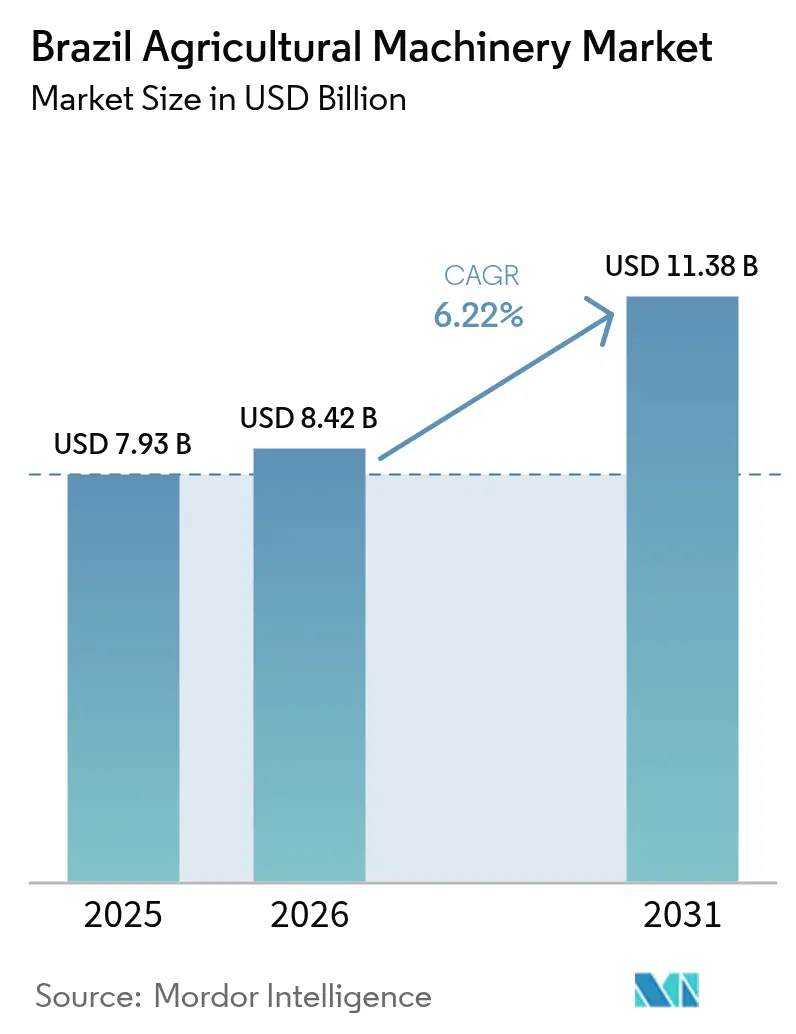
Si prevede che il mercato brasiliano delle macchine agricole crescerà da 7.93 miliardi di dollari nel 2025 a 8.42 miliardi di dollari nel 2026, per poi raggiungere gli 11.38 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.22% nel periodo 2026-2031. La continua espansione delle grandi aziende agricole di soia, mais e canna da zucchero, un maggiore accesso al credito agevolato e la rapida diffusione degli strumenti per l'agricoltura di precisione sono i principali motori che trainano il mercato brasiliano delle macchine agricole. La domanda rimane resiliente anche in un contesto di tassi di interesse elevati, grazie ai programmi governativi che convogliano fondi a basso costo verso l'ammodernamento dei macchinari e ai pacchetti di assistenza offerti dai produttori di apparecchiature originali (OEM) che riducono i costi operativi attraverso la manutenzione predittiva. Il consolidamento delle aziende agricole nel Centro-Ovest favorisce cicli di sostituzione costanti per trattori e mietitrebbie, mentre le regioni di frontiera come Matopiba (una regione formata da parti degli stati di Tocantins, Maranhão, Piauí e Bahia) alimentano i primi acquisti di sistemi di irrigazione e irrorazione. Al contempo, gli incentivi per i crediti di carbonio e gli obblighi in materia di sostenibilità ampliano la base di potenziali acquirenti di modelli a basso consumo di carburante che riducono le emissioni e generano ulteriori flussi di reddito per i coltivatori.
Punti chiave del rapporto
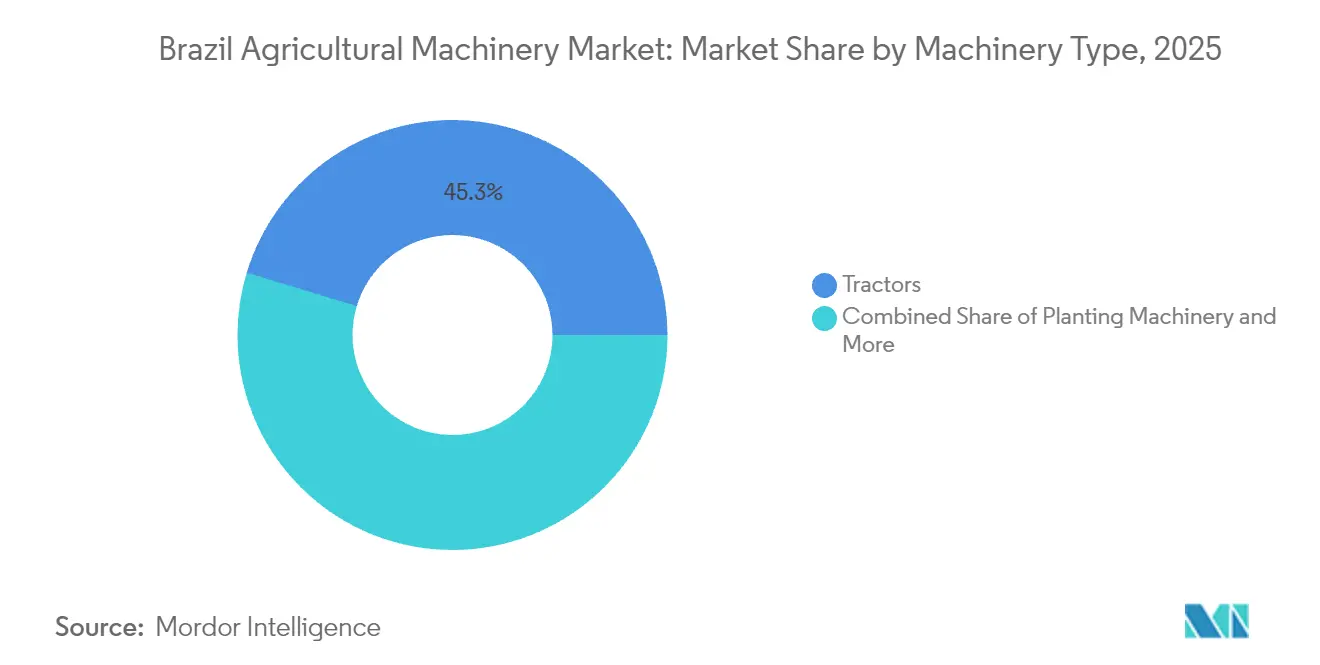
- Per tipologia di macchinario, nel 45.32 i trattori rappresentavano il 2025% della quota di mercato dei macchinari agricoli brasiliani, mentre si prevede che i macchinari per fieno e foraggio cresceranno a un CAGR del 5.82% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato brasiliano delle macchine agricole
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Mandati di raccolta meccanizzata in aumento | + 1.2% | San Paolo, Minas Gerais, Goiás | Medio termine (2-4 anni) |
| Credito all'agricoltura digitale dalle politiche governative | + 0.9% | Nazionale, focus Centro-Ovest | A breve termine (≤2 anni) |
| Espansione del finanziamento Center-Pivot tramite le banche | + 0.8% | Mato Grosso, Goiás, Bahia | Medio termine (2-4 anni) |
| Pacchetti di servizi telematici OEM | + 0.7% | Aziende agricole nazionali e grandi, presto | A lungo termine (≥4 anni) |
| Premi di crediti di carbonio per trattori | + 0.5% | Bacino amazzonico, frangia del Cerrado | A lungo termine (≥4 anni) |
| Espansione Ag-IoT tramite satellite negli ecosistemi di frontiera | + 0.6% | MATOPIBA, Nord | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Credito all'agricoltura digitale dalle politiche governative
Il Piano Safra 2025/26 ha stanziato 516.2 miliardi di BRL (93.9 miliardi di dollari) in crediti rurali, con linee di credito a un tasso del 2.5% per macchinari fino a 100,000 BRL (18,200 dollari) e del 5% fino a 250,000 BRL (45,500 dollari). I processi fintech integrati accelerano l'approvazione dei prestiti, consentendo ai piccoli agricoltori di passare dagli acquisti in contanti al finanziamento strutturato. La BNDES (Banca brasiliana per lo sviluppo economico e sociale) ha aggiunto 70 miliardi di BRL (12.8 miliardi di dollari) esclusivamente per pacchetti di attrezzature tecnologiche, collegando i finanziamenti agli indicatori chiave di prestazione (KPI) dell'agricoltura di precisione. [1] Banco Nacional de Desenvolvimento Econômico e Social, “Plano Safra 2025/26 Credit Lines”, bndes.gov.br Le ricevute digitali di grano (CPR) di nuova emissione sono ora accettate come garanzia, ampliando l’accesso al credito per i fittavoli.
Espansione del finanziamento Center-Pivot tramite le banche
Il numero di sistemi di irrigazione a pivot centrale nel Mato Grosso è aumentato del 226% in un anno, poiché i finanziatori hanno esteso l'ammortamento a otto cicli di raccolta. Le prove Smart Pivot di Lindsay Corporation hanno confermato un aumento del 15% della resa e un risparmio idrico del 27%, convalidando i rendimenti che sono alla base di questi prodotti di prestito. [2] Lindsay Corporation, “Smart Pivot Performance in Brazil,” lindsay.com Le compagnie assicurative ora includono la copertura basata sull'indice delle precipitazioni nei prestiti per l'irrigazione, riducendo il rischio di insolvenza legato alla siccità. I rivenditori di attrezzature rispondono fornendo campate modulari che possono essere ampliate quando gli agricoltori rifinanziano.
Pacchetti di servizi telematici OEM
Il collegamento satellitare SpaceX di Deere & Company consente alle macchine di trasmettere in streaming i dati diagnostici dai campi di frontiera, mentre lo stack PTx Trimble di AGCO invia aggiornamenti software da remoto. Il prezzo dell'abbonamento converte gli esborsi di capitale in costi operativi prevedibili, proteggendo i coltivatori dalle oscillazioni dei prezzi delle materie prime. La manutenzione predittiva ha ridotto i tempi di fermo non pianificati del 18% nelle flotte dei primi utilizzatori, convalidando il modello "pay-as-you-go". Deere & Company ha recentemente aggiunto servizi di prescrizione agronomica allo stesso pacchetto, trasformando la telematica in una piattaforma completa di supporto decisionale.
Premi di crediti di carbonio per trattori
La legge 15.042 consente alle aziende agricole di monetizzare gli aggiornamenti dei trattori a basso consumo di carburante, e Petrobras ha promesso 450 milioni di real brasiliani (81.8 milioni di dollari) per compensazioni legate alle foreste. I motori Tier 4 Final, documentati tramite telematica di bordo, danno diritto a crediti vendibili pari in media a 7 dollari per tonnellata. Il National Green Mobility Program aggiunge sconti all'acquisto, riducendo il tempo di ammortamento a meno di quattro stagioni. I grandi coltivatori di cereali ora includono i ricavi previsti dalle emissioni di carbonio nei calcoli del TCO (costo totale di proprietà) delle macchine.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi di finanziamento elevati in mezzo alla volatilità di Selic | -1.8% | Nazionale, più acuto nel Nordest e nel Sud | A breve termine (≤2 anni) |
| Il calo dei prezzi dei cereali frena il CAPEX | -1.1% | Centro-Ovest, Rio Grande do Sul | Medio termine (2-4 anni) |
| Contenzioso sulla sovranità dei dati nell'analisi agricola | -0.4% | Imprese nazionali e grandi | A lungo termine (≥4 anni) |
| Il ROI limitato delle aziende agricole su piccola scala sull'automazione | -0.7% | Nord-est, aziende agricole familiari | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi di finanziamento elevati in mezzo alla volatilità di Selic
Il tasso di interesse Selic è salito dal 10.5% al 13.25% all'inizio del 2025, portando i prestiti per attrezzature commerciali a oltre il 20%. I dati bancari mostrano un calo del 30% nelle applicazioni non sovvenzionate, con i coltivatori di medie dimensioni che ritardano la sostituzione delle mietitrebbie. Le oscillazioni valutarie gonfiano i costi dei componenti importati, erodendo ulteriormente il potere d'acquisto. Alcuni OEM ora offrono riduzioni dei tassi garantite dalla fabbrica per mantenere i volumi in movimento.
Contenzioso sulla sovranità dei dati nell'analisi agricola
Le controversie legali sui flussi di dati transfrontalieri aumentano i costi di conformità per la telematica cloud. Gli OEM devono investire in server locali e audit legali, aggiungendo fino all'8% alle tariffe di abbonamento. I grandi coltivatori esitano a condividere i dati operativi con piattaforme straniere finché le regole non si stabilizzano. [3] Governo brasiliano, “Sovranità dei dati e conformità LGPD in agricoltura”, gov.br I gruppi industriali ora fanno pressioni per un quadro dei dati specifico del settore per sbloccare l'adozione.
Analisi del segmento
Per tipo di macchinario: predominio dei trattori e ripresa delle attrezzature per la foraggicoltura
I trattori rappresentavano il 45.32% della quota di mercato delle macchine agricole in Brasile nel 2025, a conferma del loro ruolo di principale fonte di energia nelle attività di cerealicoltura, canna da zucchero e agricoltura mista. La loro ampia utilità li rende il fulcro dei cicli di rinnovo della flotta e la costante domanda di sostituzione nella regione Centro-Occidentale mantiene questo segmento il principale contributore alle dimensioni del mercato brasiliano delle macchine agricole. Le attrezzature per la raccolta e l'irrorazione seguono in termini di valore, poiché i coltivatori abbinano mietitrebbie e irroratrici semoventi con sistemi di guida di precisione per proteggere la resa e ridurre gli sprechi. I sistemi di irrigazione registrano incrementi di valore a due cifre nelle regioni di frontiera, ma la loro quota assoluta rimane inferiore perché gli elevati costi iniziali ne limitano l'adozione iniziale al di fuori del Mato Grosso e del Goiás.
I macchinari per la fienagione e il foraggio rappresentano la categoria in più rapida crescita, con un CAGR del 5.82% fino al 2031, grazie all'espansione dei sistemi integrati per colture e allevamento nel Cerrado e nel Sud. La crescita delle attrezzature per la semina e la coltivazione rimane legata alle pratiche di lavorazione conservativa, che richiedono attrezzi più leggeri e rispettosi dei residui, piuttosto che strumenti per l'inversione profonda. La domanda di macchinari per la semina, la raccolta e l'irrorazione beneficia anche della telematica integrata che converte gli acquisti di capitale in guadagni di produttività basati sui dati. Insieme, queste tendenze rafforzano un modello di espansione equilibrato in cui i trattori mantengono la leadership di scala, mentre le attrezzature per la fienagione e il foraggio conquistano il vantaggio di slancio nel mercato brasiliano delle macchine agricole.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Analisi geografica
La domanda di attrezzature si concentra nel Centro-Ovest, dove il solo Mato Grosso rappresenta oltre un terzo del valore del mercato brasiliano dei macchinari agricoli. Le mega-aziende agricole con una superficie media di 3,400 ettari generano un ampio flusso di cassa per i successivi aggiornamenti a trattori ad alta potenza, mietitrebbie GPS e pivot a rateo variabile. I corridoi logistici verso i porti di esportazione sono migliorati, aiutando i concessionari a gestire gli inventari dei ricambi e l'assistenza sul campo su grandi distanze. La penetrazione finanziaria è più profonda qui perché i bilanci accolgono debiti strutturati, rafforzando un circolo virtuoso di adozione della tecnologia.
Il Sud si colloca al secondo posto in termini di valore, ma presenta una struttura diversa. Le aziende agricole medie di circa 62 ettari si affidano alle cooperative per negoziare sconti e condividere attrezzature di alto valore. La domanda di trattori si orienta verso modelli inferiori a 130 CV, adatti a colture miste e allevamento. Le risaie del Rio Grande do Sul utilizzano trattori cingolati e trebbiatrici specializzate, riflettendo esigenze agroclimatiche diverse dalle fasce cerealicole del Cerrado. Il finanziamento cooperativo e gli accordi di manutenzione di gruppo stabilizzano i volumi di vendita, mantenendo la quota di mercato del Sud nel mercato brasiliano delle macchine agricole.
Il Sud-Est è specializzato nella canna da zucchero e in colture speciali, il che lo rende l'epicentro delle mietitrici per canna da zucchero e degli irroratori semoventi con carreggiata stretta. L'obbligo di meccanizzazione di San Paolo mantiene elevati i tassi di sostituzione delle mietitrici, mentre le piantagioni di caffè del Minas Gerais investono nell'irrigazione a goccia e negli irroratori a telaio piccolo. Inoltre, Matopiba (una regione formata da parti degli stati di Tocantins, Maranhão, Piauí e Bahia) e parti del Pará emergono come zone di frontiera in cui le attrezzature per l'irrigazione e la bonifica dei terreni costituiscono la maggior parte degli ordini del primo ciclo. I tassi di crescita qui superano le medie nazionali, ma le lacune infrastrutturali e l'accesso al credito continuano a limitare i volumi assoluti.
Panorama normativo
In Brasile, la regolamentazione delle macchine agricole comprende la registrazione, le norme di circolazione stradale, la sicurezza sul lavoro e il rispetto delle normative sulle emissioni, con ripercussioni sia sulla progettazione del prodotto che sulla pianificazione dell'immissione sul mercato. Il Decreto n. 11.014/2022 ha istituito RENAGRO (MAPA) come registro nazionale per i trattori destinati all'uso agricolo, mentre la Risoluzione CONTRAN n. 1.017/2024 ha definito i criteri per la registrazione e la circolazione su strade pubbliche di trattori agricoli e veicoli autonomi. La risoluzione chiarisce inoltre quando si applica la registrazione presso l'autorità statale per la circolazione stradale e quando invece si applica la registrazione MAPA/RENAGRO.
Sul fronte della sicurezza, la norma NR-12 (Allegato XI) stabilisce requisiti obbligatori per la progettazione, la fabbricazione, l'importazione e la commercializzazione di macchinari agricoli, comprese le strutture di protezione e i dispositivi di salvaguardia. La conformità ambientale è gestita tramite PROCONVE, con IBAMA che rilascia la LCVM (License for Use of Vehicle or Engine Configuration) per le nuove macchine e i nuovi motori. La standardizzazione tecnica è coordinata tramite ABNT/CB-203, in linea con ISO/TC 23, e le azioni politiche del 2026 legate alla modernizzazione (Promaq) e alle iniziative di credito federali (Move Agricultura) rafforzano un quadro normativo che collega gli obblighi di conformità a percorsi agevolati per l'ammodernamento dei macchinari.
Panorama competitivo
Il mercato brasiliano delle macchine agricole rimane moderatamente concentrato. Deere & Company è leader, sfruttando la rete di concessionari più estesa del Paese, una divisione finanziaria captive e un software Operations Center satellitare che unifica i dati della flotta. Segue CNH Industrial NV, che unisce le gamme di prodotti Case IH e New Holland Agriculture e uno stabilimento di mietitrebbie di Sorocaba che rifornisce l'intero Cono Sud. AGCO Corporation acquisisce un vantaggio tecnologico grazie alla sua joint venture PTx Trimble. Kubota Corporation e Mahindra & Mahindra Ltd completano il gruppo di testa, concentrandosi sui trattori di media potenza e ampliando la logistica dei ricambi nel Sud.
Le strategie di localizzazione prevalgono. Deere & Company, AGCO Corporation e CNH Industrial NV gestiscono fonderie e linee di trasmissione in Brasile, isolando le strutture di costo dalle oscillazioni dei tassi di cambio e qualificandosi per gli incentivi al credito per i clienti nazionali. Le partnership tecnologiche intensificano la gamma di prodotti di precisione di AGCO Corporation e Trimble Inc., integrando i sistemi interni di Deere & Company, mentre CNH Industrial NV integra la consulenza di Raven Applied Technology nei marchi Case IH e New Holland Agriculture.
Le soluzioni di finanziamento differenziano i concorrenti tanto quanto la potenza in cavalli o la larghezza del braccio. Deere Financial, CNH Industrial Capital e AGCO Finance personalizzano le linee stagionali in base ai calendari colturali, assorbendo parte del rischio tariffario a scapito degli agricoltori durante i cicli volatili del Selic. Questo approccio "captive" stabilizza le vendite unitarie anche negli anni ribassisti delle materie prime. Di conseguenza, la competizione si gioca su chi combina macchinari, servizi dati e finanziamenti per creare il pacchetto più vantaggioso per gli agricoltori, una dinamica che definirà l'evoluzione del mercato brasiliano delle macchine agricole nel prossimo decennio.
Leader del settore delle macchine agricole in Brasile
Deere & Company
CNH Industrial NV
Società AGCO
Società Kubota
Mahindra & Mahindra Ltd
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Aprile 2026: CNH Industrial ha annunciato un investimento di 100 milioni di real brasiliani presso il suo stabilimento di Curitiba (Portogallo) per localizzare la produzione delle piattaforme di taglio Draper FD2 di MacDon per New Holland. Questa mossa riduce i tempi di consegna e l'esposizione ai costi di importazione per un componente di raccolta di alto valore, rafforzando la disponibilità locale di forniture per gli acquisti relativi alle mietitrebbie.
- Febbraio 2025: AGCO ha annunciato un'espansione a Jundiai (SP) incentrata sulla sostenibilità e sullo sviluppo della forza lavoro. L'investimento nel sito supporta la localizzazione e il miglioramento della produttività per tutti i marchi AGCO in Brasile, contribuendo a stabilizzare la disponibilità dei componenti e la capacità produttiva in un mercato sensibile alle fluttuazioni dei costi dovute ai tassi di cambio.
- Agosto 2024: Deere & Company e Banco Bradesco hanno costituito una joint venture paritetica (50:50) per espandere in Brasile i servizi di finanziamento per attrezzature, ricambi e soluzioni in abbonamento. Combinando la competenza specifica nel settore delle attrezzature con la solidità finanziaria di una banca, la partnership amplia l'accesso al credito e supporta offerte integrate che collegano l'aggiornamento dei macchinari ai servizi digitali.


Ambito del rapporto sul mercato dei macchinari agricoli in Brasile
Sono considerate macchine agricole le macchine utilizzate per le attività agricole, quali la semina, la concimazione, la disinfestazione, l'irrigazione, la raccolta e la fienagione, e le attività post-raccolta, compreso il carico, lo scarico e lo stoccaggio.
Il mercato brasiliano delle macchine agricole è segmentato in base a trattori (sotto gli 80 CV, da 81 a 130 CV e sopra i 130 CV), macchinari per aratura e coltivazione (aratri, erpici, coltivatori e coltivatrici e altri macchinari per aratura e coltivazione), macchinari per piantagione (seminatrici, piantatrici, spanditori e altri macchinari per piantagione), macchinari per la raccolta (mietitrebbie, trinciatrici e altri macchinari per la raccolta), macchinari per fienagione e foraggio (falciatrici, imballatrici e altri macchinari per fienagione e foraggio) e macchinari per irrigazione (irrigazione a pioggia, irrigazione a goccia e altri macchinari per irrigazione). Il rapporto offre dimensioni di mercato in termini di valore (USD) per tutti i segmenti sopra menzionati.
Per tipo di macchinario
| Trattori | Sotto i 80 CV |
| da 81 a 130 HP | |
| Sopra i 130 HP | |
| Macchine per l'aratura e la coltivazione | Aratri |
| erpice | |
| Coltivatori e motozappe | |
| Altri macchinari per l'aratura e la coltivazione (ripuntatori, rincalzatori, ecc.) | |
| Macchinario di impianto | Seminatrici |
| Fioriere | |
| Spargimento | |
| Altri macchinari per la semina (trapiantatrici, seminatrici di precisione, ecc.) | |
| Macchine per la raccolta | Mietitrebbie |
| Raccoglitrici di canna da zucchero | |
| Trince semoventi | |
| Altri macchinari per la raccolta (raccoglitrici di barbabietole, raccoglitrici di patate, ecc.) | |
| Macchine per fieno e foraggio | falciatrici |
| Imballatrici | |
| Altri macchinari per la fienagione e la raccolta del foraggio (rastrelli, voltafieno, ecc.) | |
| Macchine per l'irrigazione | Irrigazione a perno centrale |
| Irrigazione a pioggia | |
| Irrigazione a goccia | |
| Altri macchinari per l'irrigazione (microirrigatori, sistemi di allagamento/solchi, ecc.) | |
| Macchinari per la spruzzatura | Irroratrici semoventi |
| Irroratrici montate su trattore | |
| Irroratori aerei con droni |
| Per tipo di macchinario | Trattori | Sotto i 80 CV |
| da 81 a 130 HP | ||
| Sopra i 130 HP | ||
| Macchine per l'aratura e la coltivazione | Aratri | |
| erpice | ||
| Coltivatori e motozappe | ||
| Altri macchinari per l'aratura e la coltivazione (ripuntatori, rincalzatori, ecc.) | ||
| Macchinario di impianto | Seminatrici | |
| Fioriere | ||
| Spargimento | ||
| Altri macchinari per la semina (trapiantatrici, seminatrici di precisione, ecc.) | ||
| Macchine per la raccolta | Mietitrebbie | |
| Raccoglitrici di canna da zucchero | ||
| Trince semoventi | ||
| Altri macchinari per la raccolta (raccoglitrici di barbabietole, raccoglitrici di patate, ecc.) | ||
| Macchine per fieno e foraggio | falciatrici | |
| Imballatrici | ||
| Altri macchinari per la fienagione e la raccolta del foraggio (rastrelli, voltafieno, ecc.) | ||
| Macchine per l'irrigazione | Irrigazione a perno centrale | |
| Irrigazione a pioggia | ||
| Irrigazione a goccia | ||
| Altri macchinari per l'irrigazione (microirrigatori, sistemi di allagamento/solchi, ecc.) | ||
| Macchinari per la spruzzatura | Irroratrici semoventi | |
| Irroratrici montate su trattore | ||
| Irroratori aerei con droni | ||


Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato brasiliano delle macchine agricole nel 2026?
Si prevede che il mercato brasiliano delle macchine agricole varrà 8.42 miliardi di dollari nel 2026 e che raggiungerà i 11.38 miliardi di dollari entro il 2031.
Qual è il tasso di crescita previsto per le attrezzature agricole brasiliane entro il 2031?
Si prevede che il mercato crescerà a un CAGR del 6.22% tra il 2026 e il 2031.
Quale tipologia di macchinario è quella che vende di più oggi?
I trattori detengono il 45.32% della quota di mercato dei macchinari agricoli in Brasile, il che li rende la categoria dominante.
Quale segmento sta crescendo più velocemente?
Le attrezzature per fieno e foraggio registrano il CAGR più alto, pari al 5.82%, entro il 2031, a causa dell'intensificazione dell'allevamento.
Pagina aggiornata l'ultima volta il:



