

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
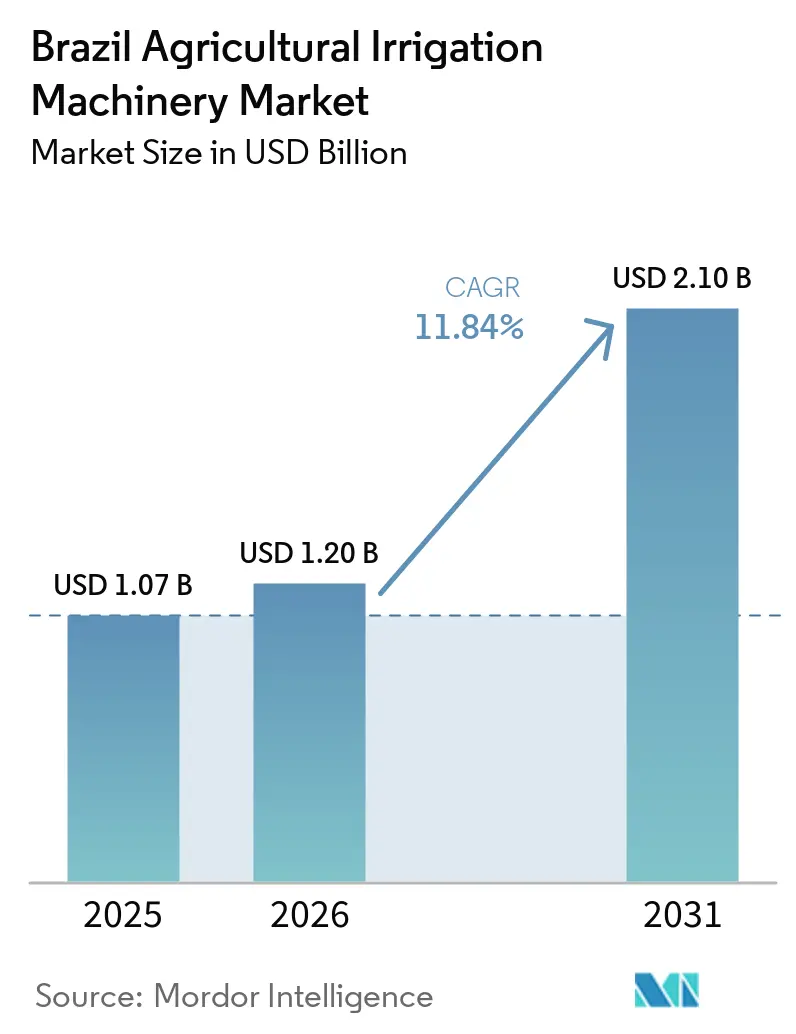
| Dimensione del mercato (2026) | 1.20 miliardo di dollari |
| Dimensione del mercato (2031) | 2.10 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 11.84% CAGR |
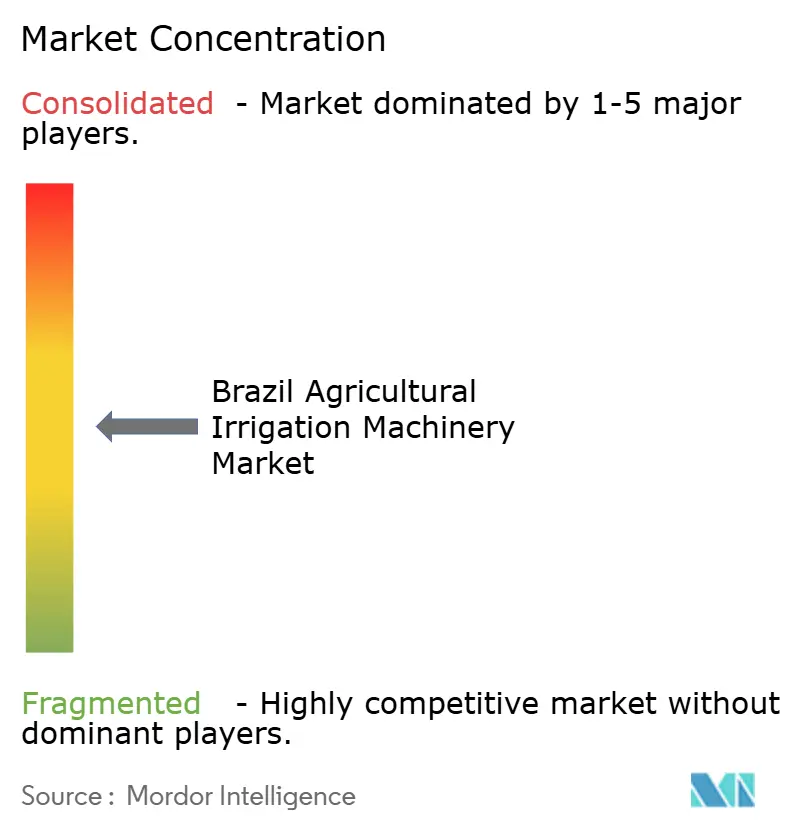
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato brasiliano dei macchinari per l'irrigazione agricola di Mordor Intelligence
Si prevede che il mercato brasiliano delle macchine per l'irrigazione agricola crescerà da 1.07 miliardi di dollari nel 2025 a 1.20 miliardi di dollari nel 2026, per poi raggiungere i 2.1 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'11.84% nel periodo 2026-2031. La domanda è in rapida crescita, poiché gli agricoltori stanno sostituendo i metodi di irrigazione a scorrimento e a superficie con sistemi pressurizzati che riducono il consumo idrico del 30-40%, salvaguardando al contempo i raccolti durante i periodi di siccità ricorrenti. Le linee di credito federali previste dai programmi Plano Safra e Proirriga hanno iniettato 520 milioni di dollari (2.6 miliardi di real brasiliani) nell'acquisto di attrezzature, appianando così le barriere dei costi iniziali per le aziende di medie dimensioni. La rapida diffusione della tecnologia a pivot centrale nel Cerrado, la crescita di nicchia delle soluzioni a goccia per le zone di coltivazione di frutta e verdura e la crescente adozione di pompe ibride solari sono alla base dell'attuale percorso di espansione. L'intensità competitiva rimane moderata, con le prime cinque aziende che rappresentano poco più della metà del fatturato e si differenziano per la presenza di stabilimenti localizzati, piattaforme digitali e l'integrazione di energie rinnovabili.
Punti chiave del rapporto
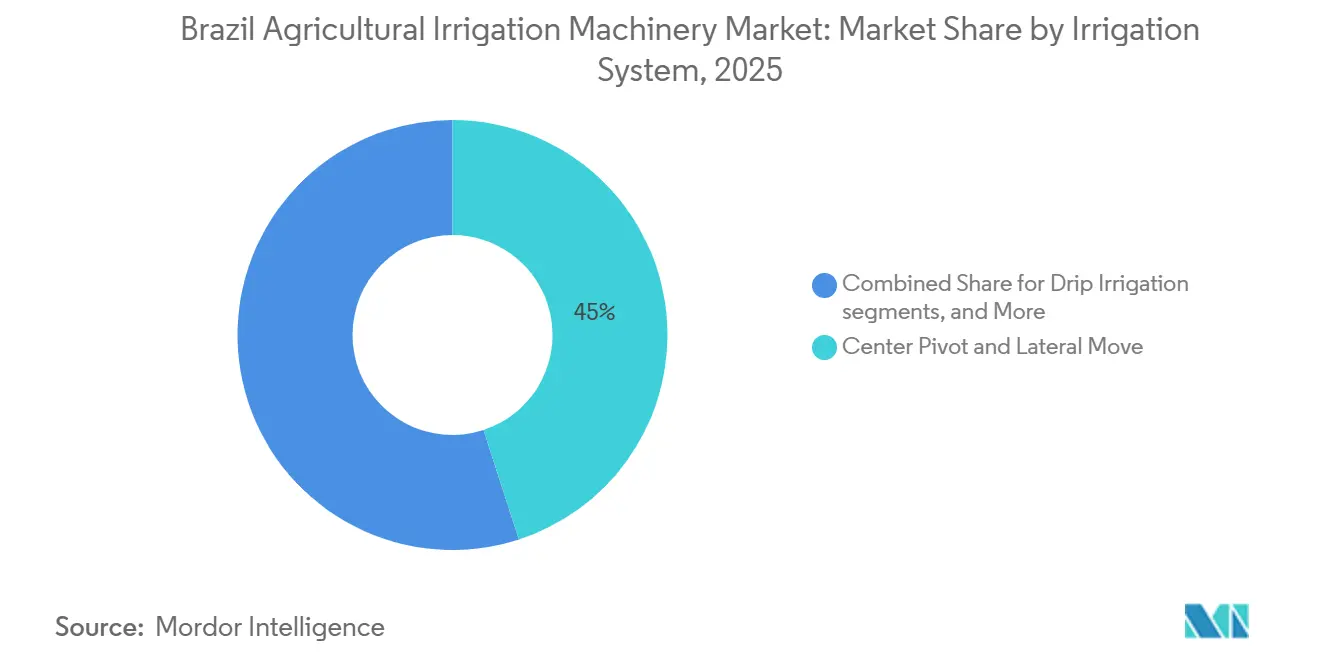
- Per quanto riguarda i sistemi di irrigazione, quelli a pivot centrale e a movimento laterale detenevano la quota maggiore, pari al 45% nel 2025, mentre si prevede che l'irrigazione a goccia registrerà un tasso di crescita annuo composto (CAGR) del 15.0% fino al 2031.
- Per tipologia di coltura, i cereali detenevano la quota maggiore, pari al 52% nel 2025, mentre si prevede che frutta e verdura registreranno un tasso di crescita annuo composto (CAGR) del 13.0% fino al 2031.
- In base alle dimensioni delle aziende agricole, le grandi imprese commerciali detenevano la quota maggiore, pari al 70% nel 2025, mentre si prevede che le aziende agricole di medie dimensioni rappresenteranno il segmento in più rapida crescita, registrando un tasso di crescita annuo composto (CAGR) del 12% fino al 2031.
- Per tipologia di componente, pompe e motori detenevano la quota maggiore, pari al 28% nel 2025, mentre si prevede che i controllori e i sensori saranno il segmento in più rapida crescita, con un CAGR del 16% tra il 2026 e il 2031.
- In base alla fonte energetica, i sistemi elettrici collegati alla rete detenevano la quota maggiore, pari al 60.0% nel 2025, mentre si prevede che i sistemi solari e ibridi rappresenteranno il segmento in più rapida crescita, registrando un CAGR del 18% fino al 2031.
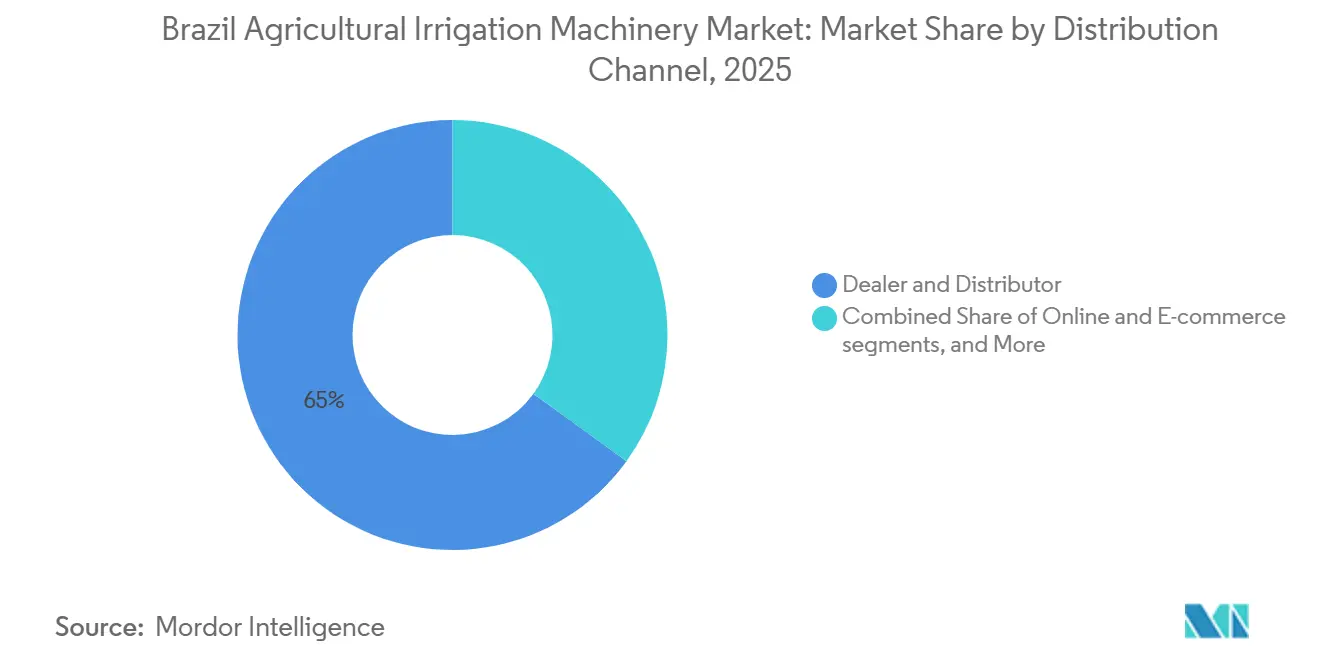
- Per canale di distribuzione, i rivenditori e i distributori detenevano la quota maggiore, pari al 65% nel 2025, mentre si prevede che i canali online e di e-commerce saranno il segmento in più rapida crescita, registrando un CAGR del 19.0% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato brasiliano delle macchine per l'irrigazione agricola
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Linee di credito agevolate nell'ambito del programma Moderninfra | + 2.3% | Focus nazionale in Mato Grosso, Goiás, San Paolo | Medio termine (2–4 anni) |
| Espansione dell'area irrigata con sistema a perno centrale nel Cerrado | + 2.8% | Mato Grosso, Goiás, Tocantins, Bahia occidentale | A lungo termine (≥ 4 anni) |
| Adozione dell'agricoltura di precisione e del monitoraggio remoto | + 1.9% | San Paolo, Paraná, Mato Grosso | Medio termine (2–4 anni) |
| Aumento della frequenza della siccità e della variabilità climatica | + 2.1% | Bacini di São Francisco e Paraná, nord-est | A breve termine (≤ 2 anni) |
| Sistemi di pompaggio alimentati ad energia solare che compensano i costi del gasolio | + 1.5% | Zone rurali con vincoli di rete in tutto il paese | Medio termine (2–4 anni) |
| Ammodernamenti per pulitori di binari per canna da zucchero per sistemi pivot. | + 1.2% | San Paolo, Goiás, Minas Gerais | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Linee di credito agevolate nell'ambito del programma Moderninfra
I programmi federali hanno trasformato l'irrigazione da un modello di acquisto basato su contanti a un approccio di finanziamento degli asset. Il Piano Safra 2024/25 ha stanziato 475.5 miliardi di BRL (95.1 miliardi di USD) per i prestiti rurali, inclusi 2.6 miliardi di BRL (520 milioni di USD) destinati all'irrigazione nell'ambito di Proirriga [1] Fonte: BNDES, “Proirriga Rural Credit Summary,” bndes.gov.br . Tassi bassi dal 5% al 7% sostituiscono i tassi commerciali superiori al 12%, con conseguente aumento del 34% su base annua dei prestiti per l'irrigazione durante la prima metà del 2025. Le aziende agricole di medie dimensioni ora ottengono credito in circa 120 giorni, rispetto agli oltre 180 giorni del 2023, consentendo il rimborso del sistema entro cinque cicli colturali.
Espansione dell'area irrigata con sistema a perno centrale nel Cerrado
Il rapporto del 2025 dell'Embrapa (Ente brasiliano per la ricerca agricola) evidenzia che l'area in Brasile irrigata con sistemi a pivot centrale è aumentata da 1.92 milioni di ettari nel 2022 a 2.2 milioni di ettari, con una crescita di oltre il 14% in due anni. Il tipico sistema a pivot del Cerrado si estende da 65 a 80 ettari, sfruttando le economie di scala per diluire gli investimenti di capitale nelle rotazioni di soia e mais ad alto volume. La forte domanda ha spinto lo stabilimento Valmont di Uberaba a spedire 1,240 unità nel 2024, con un aumento annuo del 19%. Tuttavia, le richieste di permessi nel bacino dell'Araguaia-Tocantins sono aumentate del 27% nel 2025, preannunciando code burocratiche [2] Fonte: Agenzia nazionale per le acque, "Rapporti sulla gestione della siccità 2024-25", ana.gov.
Adozione dell'agricoltura di precisione e del monitoraggio remoto
Le sovrapposizioni digitali trasformano le attrezzature a portata fissa in strumenti dinamici. FieldNET di Lindsay Corporation gestisce 3,200 pivot brasiliani, riducendo il consumo di acqua fino al 22% grazie al dosaggio basato su zone. Un'indagine del 2024 condotta dalla Società Brasiliana per la Ricerca Agricola (Embrapa) ha rilevato che l'84% delle grandi aziende agricole utilizzava almeno uno strumento digitale e il 29% disponeva di centraline di irrigazione connesse. L'aumento dei costi di manodopera, aumentato del 31% nel Mato Grosso tra il 2020 e il 2024, sta accelerando ulteriormente l'automazione.
Aumento della frequenza della siccità e della variabilità climatica
Il Brasile ha subito tre gravi siccità tra il 2020 e il 2025, che hanno ridotto la resa della soia pluviale fino al 25%. Nel 2024, i livelli dei bacini idrici del São Francisco sono scesi al di sotto del 40%, portando a divieti temporanei sul rilascio di nuove concessioni per l'utilizzo delle acque superficiali. L'Istituto Nazionale per la Ricerca Spaziale (INPE) prevede una diminuzione delle precipitazioni nel Cerrado tra il 10% e il 15% entro il 2040, aumentando così il rischio a lungo termine. Questi shock stanno imponendo un passaggio dall'irrigazione a canali aperti, che attualmente interessa il 5% dei terreni irrigati, a sistemi pressurizzati che consentono di conservare le scarse risorse idriche.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di capitale e credito a lungo termine limitato | -1.8% | Aziende agricole di medie dimensioni a livello nazionale | A breve termine (≤ 2 anni) |
| La volatilità dei prezzi delle materie prime comprime il flusso di cassa delle aziende agricole. | -1.5% | Stati dipendenti dalle esportazioni | A breve termine (≤ 2 anni) |
| Applicazione più rigorosa delle licenze idriche nei sottobacini in difficoltà. | -1.2% | São Francisco, Paraná, Araguaia-Tocantins | Medio termine (2–4 anni) |
| Assistenza tecnica limitata per la gestione e la manutenzione delle aziende agricole di medie dimensioni. | -0.9% | Nationwide | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di capitale e credito a lungo termine limitato
L'installazione di un sistema di irrigazione a pivot su 65 ettari costa tra i 180,000 e i 250,000 dollari, equivalenti a tre o quattro anni di reddito netto per un'azienda agricola media di soia [3] Fonte: Banca Mondiale, “Vincoli di finanziamento nell'agricoltura brasiliana”, worldbank.org . Questo elevato costo iniziale rappresenta una sfida finanziaria per molti agricoltori. Sebbene Proirriga fornisca prestiti a tassi inferiori a quelli di mercato, le scadenze dei prestiti in genere non superano i sette anni. Di conseguenza, gli agricoltori si trovano ad affrontare pagamenti annuali superiori a 30,000 dollari, che possono mettere a dura prova le loro risorse finanziarie. I piccoli agricoltori incontrano difficoltà ancora maggiori, poiché un sistema di irrigazione a goccia su 10 ettari costa tra i 25,000 e i 35,000 dollari. Tuttavia, le opzioni di finanziamento sono limitate, poiché la maggior parte degli istituti di credito non supporta progetti inferiori a 50,000 dollari, lasciando ai piccoli agricoltori meno soluzioni praticabili per gli investimenti nell'irrigazione.
La volatilità dei prezzi delle materie prime comprime il flusso di cassa delle aziende agricole.
Nel 2024, i prezzi contrattuali della soia sono diminuiti da 16.50 a 14.50 dollari al bushel, riducendo i margini lordi dei coltivatori del Cerrado del 12%. Questo calo dei prezzi ha inciso significativamente sulla redditività dei coltivatori di soia, in particolare nelle regioni fortemente dipendenti da questa coltura. Valmont ha attribuito il calo del 9% su base annua degli ordini di sistemi di irrigazione a pivot in Brasile nel terzo trimestre del 2024 alla "cautela degli agricoltori", poiché questi ultimi hanno esitato a investire in nuove attrezzature a fronte di margini in calo. Inoltre, il deprezzamento della valuta ha aggravato le difficoltà, con il real brasiliano che si è indebolito da 4.95 a 5.20 per dollaro nello stesso periodo. Tale deprezzamento ha aumentato del 5% il costo dei componenti importati, mettendo ulteriormente a dura prova la stabilità finanziaria degli agricoltori e delle imprese agricole che dipendono da macchinari e input importati.
Analisi del segmento
Per sistema di irrigazione: i pivot dominano, la goccia guadagna terreno nelle colture speciali
Nel 2025, i sistemi di irrigazione a pivot centrale e a movimento laterale rappresentavano il 45% del mercato brasiliano delle macchine per l'irrigazione agricola, trainati dalle aziende agricole del Cerrado, di dimensioni comprese tra 200 e 500 ettari, che cercavano di risparmiare manodopera attraverso l'automazione. Gli aggiornamenti con sistemi a dosaggio variabile sono destinati ad aumentare grazie all'integrazione con FieldNET e Trimble, che consente il dosaggio specifico per zona. I sistemi a pioggia, che detengono una quota significativa, si concentrano in piccoli frutteti perenni come quelli di caffè e agrumi, dove i costi di investimento rimangono cruciali. L'irrigazione a goccia, con una quota del 20%, sta accelerando con un CAGR del 15% tra il 2026 e il 2031 nelle superfici coltivate a frutta e verdura nella regione semi-arida del Nord-Est e nella cintura agrumicola di San Paolo, dove l'elevato valore del raccolto giustifica investimenti di 3,500-5,000 dollari per ettaro.
I sistemi di microirrigazione offrono efficienza rispondendo a specifiche esigenze idriche. Rivulis ha installato linee sotterranee su 8,400 ettari tra il 2024 e il 25, mentre il kit di irrigazione a goccia mobile di Stara ha un prezzo inferiore del 20% rispetto ai concorrenti globali. I metodi di irrigazione di superficie rappresentano ora il 5% delle installazioni e sono in calo a causa dei controlli dell'Agenzia Nazionale per le Risorse Idriche (ANA) e dell'intensificarsi della siccità. Inoltre, con l'adozione di sensori digitali, le sonde per l'umidità del suolo sono ora preinstallate sul 35% dei nuovi sistemi di irrigazione a pivot, rispetto al 12% del 2020.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di coltura: i cereali guidano, la frutta e la verdura accelerano
Nel 2025, cereali e granaglie hanno rappresentato il 52% della domanda, sostenuti dalla doppia coltura di soia e mais, che si basa sull'irrigazione per stabilizzare la produzione durante i 5 mesi della stagione secca del Cerrado. Il segmento crescerà quasi in linea con il mercato complessivo brasiliano delle macchine per l'irrigazione agricola fino al 2031, a testimonianza di solidi flussi di esportazione verso l'Asia. Le colture commerciali, principalmente canna da zucchero e cotone, hanno detenuto una quota significativa dopo cereali e granaglie. La sola irrigazione della canna da zucchero sta registrando un tasso di crescita più elevato, poiché gli zuccherifici sono alla ricerca di premi più alti per il saccarosio. Frutta e verdura cresceranno a un CAGR del 13% tra il 2026 e il 2031, perché l'irrigazione a goccia migliora la qualità per l'esportazione, aumentando il grado Brix degli agrumi e la quantità di uva.
Legumi e semi oleosi, come i fagioli neri, richiedono una gestione idrica precisa durante la fase di riempimento dei baccelli per aumentare il potenziale di esportazione. Un'irrigazione efficace durante questa fase critica della crescita garantisce resa e qualità ottimali, essenziali per soddisfare gli standard del mercato internazionale. Altri usi, tra cui pascolo e silvicoltura, rimangono limitati a mercati di nicchia, con un potenziale di graduale espansione con l'evoluzione della domanda. Secondo l'Associazione Brasiliana dell'Industria della Canna da Zucchero (UNICA), la superficie irrigua coltivata a canna da zucchero è aumentata dal 7% nel 2020 al 12% nel 2025, indicando un mercato in crescita per i fornitori di attrezzature per l'irrigazione nel settore agricolo. Questa crescita evidenzia la crescente adozione di tecnologie di irrigazione per migliorare la produttività e la sostenibilità nella coltivazione della canna da zucchero.
Per dimensione dell'azienda agricola: dominano i grandi operatori, guadagna slancio il segmento medio
Le grandi aziende agricole commerciali, con superfici superiori a 100 ettari, hanno rappresentato il 70% delle vendite nel 2025, rivelando una chiara prevalenza di dimensioni maggiori nel mercato brasiliano delle macchine per l'irrigazione agricola. Queste imprese utilizzano sistemi di irrigazione a pivot multipli e integrano software di gestione della flotta che riducono la manodopera di supervisione del 25-30%. Le aziende agricole di medie dimensioni stanno crescendo a un tasso annuo composto del 12% fino al 2031, grazie a prodotti di credito flessibili e a sistemi di irrigazione a pivot più piccoli, da 40 a 50 ettari, compatibili con i loro limiti di investimento. I piccoli agricoltori con meno di 20 ettari rappresentano la quota restante, con l'irrigazione a goccia incentrata sull'orticoltura di alto valore.
I modelli cooperativi riducono le frizioni dei costi. Un progetto pilota del 2024 nel Paraná ha visto 12 aziende agricole finanziare congiuntamente un'unità di movimentazione laterale che copriva 480 ettari, riducendo l'esposizione individuale del 60%. I piccoli agricoltori lottano ancora con margini esigui, con prestiti inferiori a 50,000 dollari USA rari, tuttavia fondi di sovvenzione mirati potrebbero sbloccare la microirrigazione su scala più ampia. Le grandi imprese continuano a spingersi oltre i confini digitali, integrando sensori, guida GPS e tecnologia a tasso variabile per l'orchestrazione dell'intera azienda agricola.
Per componente: pompe di piombo, controller di sovratensione
Nel 2025, pompe e motori hanno rappresentato il 28% del fatturato dei componenti, trainati dai cicli di sostituzione e dalla transizione verso gli azionamenti a frequenza variabile, che riducono il consumo energetico fino al 30%. Gli irrigatori e i gocciolatori beneficiano della rapida diffusione dei sistemi di irrigazione a goccia. Il gocciolatore a compensazione di pressione di Netafim è ora presente sul 60% dei nuovi impianti di irrigazione a goccia in Brasile. I controllori e i sensori rappresentano il segmento in più rapida crescita, con un CAGR del 16% tra il 2026 e il 2031, grazie alla connettività dell'Internet delle cose (IoT) e alla diminuzione dei prezzi dell'hardware, che ne favoriscono l'adozione su larga scala.
Valvole e filtri rappresentano una quota minore, supportata dalle normative di misurazione dell'Agenzia Nazionale per l'Acqua (ANA), mentre tubi, flessibili e strutture in acciaio costituiscono una quota significativa. L'etichettatura di efficienza energetica, introdotta nel 2024 per le pompe con potenza superiore a 10 cavalli, sta incentivando gli investimenti in interventi di ammodernamento. Nel frattempo, i ricevitori GPS Trimble installati sulle torri di irrigazione a pivot migliorano la precisione sub-misuratrice, ottimizzando i risultati della fertirrigazione per le colture specializzate negli agrumeti di San Paolo.
Per fonte energetica: la rete domina, l'energia solare è in ascesa
I sistemi di rete elettrica rappresentavano il 60% delle installazioni nel 2025, in particolare a San Paolo e Paraná, dove l'affidabilità dell'energia elettrica rimane elevata. Le pompe diesel continuano a essere utilizzate nelle regioni di frontiera, ma stanno registrando una crescita più lenta a causa dell'imprevedibilità causata dalla volatilità del prezzo del carburante. I sistemi solari ibridi stanno crescendo a un tasso di crescita annuo composto (CAGR) del 18% e si prevede che guadagneranno quote di mercato fino al 2031, trainati dal calo dei costi dei pannelli e dalle tariffe feed-in di sostegno. I sistemi a biogas ed eolici rimangono opzioni di nicchia, limitate da elevati costi iniziali e sfide tecniche.
L'Ente brasiliano per la ricerca agricola (Embrapa) stima che un sistema di irrigazione a pivot solare di 65 ettari, del costo di 240,000 dollari, possa far risparmiare 18,000 dollari all'anno sui costi energetici, con un periodo di ammortamento di 4.3 anni, più favorevole rispetto ai sistemi collegati alla rete elettrica o alimentati a diesel. Inoltre, i moduli di gestione della domanda FieldNET consentono l'irrigazione durante le ore non di punta, riducendo le bollette elettriche del 40% e aumentando l'attrattiva della connessione alla rete in aree con strutture tariffarie miste.
Per canale di distribuzione: prevalgono i rivenditori, emerge l'e-commerce
Nel 2025, rivenditori e distributori hanno generato il 65% del fatturato del mercato brasiliano delle macchine per l'irrigazione agricola, avvalendosi di squadre di assistenza locali e finanziamenti integrati. I contratti diretti con i produttori di apparecchiature originali (OEM) sono prevalentemente stipulati con grandi aziende agricole che negoziano ordini multi-pivot. Le piattaforme online stanno crescendo a un tasso annuo composto del 19% tra il 2026 e il 2031, grazie alla trasparenza dei prezzi e alla diagnostica remota, che attraggono gli agricoltori di medie dimensioni più avvezzi alla tecnologia.
Il portale di progettazione in lingua portoghese di Rivulis ha generato 1,800 lead verificati nel suo primo anno. Il portale dei rivenditori di Lindsay Corporation accelera la risoluzione dei problemi del 30%, mentre il kit di irrigazione a goccia mobile di Stara, lanciato ad Agrishow, ha accettato 80 preordini a un prezzo inferiore del 20% rispetto ai prezzi delle multinazionali. Cooperative e programmi di acquisto pubblico completano il restante 5%, spesso vincolando la fornitura di attrezzature a sovvenzioni per lo sviluppo regionale.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Il bioma del Cerrado, che si estende tra Mato Grosso, Goiás, Tocantins e Bahia occidentale, detiene una quota significativa di capacità di coltivazione a perno centrale a partire dal 2025, trainata da grandi aziende agricole di soia e mais che integrano l'irrigazione per sostenere la doppia coltivazione in una stagione delle piogge sempre più irregolare. Il solo Mato Grosso ha aggiunto 14,200 ettari di perno nel 2024, con un incremento annuo del 9%. San Paolo segue con una quota del 22%, concentrandosi su canna da zucchero, agrumi e caffè, dove i sistemi a goccia e micro-irrigatori prevalgono grazie ai maggiori rendimenti per ettaro.
La frontiera MATOPIBA della Bahia occidentale sta guadagnando terreno, registrando un picco del 21% nell'installazione di sistemi di irrigazione a pivot nel 2024, sebbene i colli di bottiglia nelle licenze nel bacino idrografico del São Francisco possano frenare lo slancio. La zona semi-arida del nord-est, punto di riferimento per i cluster di esportazione di frutta lungo la valle del São Francisco, ha catturato l'8% delle vendite nazionali nel 2025 grazie all'adozione dell'irrigazione a goccia su 120,000 ettari. Gli stati meridionali del Paraná e del Rio Grande do Sul detenevano una quota combinata del 12%, applicando l'irrigazione principalmente a riso e ortaggi, dove le frequenti piogge richiedono ancora una copertura supplementare durante le fasi di crescita critiche per la resa [4] Fonte: IBGE, “Censimento agricolo 2025”, ibge.gov.br.
La crescita regionale è determinata dal rapporto tra la governance delle risorse idriche e la profondità delle falde acquifere. Le riserve di Guarani e Bambuí sostengono la scalabilità del Cerrado. Tuttavia, l'Istituto Nazionale per la Ricerca Spaziale (INPE) prevede un calo delle precipitazioni dal 10% al 15% entro il 2040, il che mette in evidenza i tassi di ricarica. L'impronta matura di San Paolo si sta orientando verso interventi di ammodernamento. Quasi la metà degli agrumicoltori ora installa sensori di umidità del suolo sopra le reti di irrigazione a goccia esistenti, abbinando il consumo idrico a una riduzione del 18% del consumo idrico senza sacrificare la qualità. Nel frattempo, i costi aggiuntivi del Progetto di Integrazione del Fiume São Francisco ostacolano il pieno potenziale del Nordest, sebbene il progetto fornisca già 160,000 ettari irrigati. Nel Sud, l'andamento misto delle precipitazioni e le dimensioni ridotte dei campi mantengono la domanda stabile ma limitata.
Panorama normativo
In Brasile, la domanda di attrezzature per l'irrigazione è influenzata dalla governance dell'uso dell'acqua e dalla politica nazionale in materia di irrigazione. La Politica Nazionale sulle Risorse Idriche (Legge 9.433/1997) prevede un'autorizzazione all'uso dell'acqua (outorga) per i prelievi, e una maggiore severità nei sottobacini a rischio ha accresciuto l'importanza della misurazione e della progettazione di sistemi conformi. La Politica Nazionale sull'Irrigazione (Legge 12.787/2013), sotto l'egida del Ministero dell'Integrazione e dello Sviluppo Regionale (MIDR), fornisce le definizioni e il quadro di riferimento fondamentali per classificare e dare priorità ai progetti di irrigazione, compresi quelli legati alla sicurezza idrica pubblica e alle iniziative infrastrutturali per l'irrigazione.
Per quanto riguarda le attrezzature, i macchinari agricoli devono soddisfare i requisiti di conformità ed etichettatura supervisionati da INMETRO, e si applicano i requisiti di registrazione previsti da RENAGRO (creato con il Decreto 11.014/2022) tramite il Ministero dell'Agricoltura e dell'Allevamento (MAPA). Il MIDR Portaria 1.936/2023 stabilisce inoltre i criteri tecnici per i progetti prioritari di infrastrutture per l'irrigazione, influenzando le scelte di specifica per pompe, sistemi di controllo e relative apparecchiature. Per i macchinari e i sottosistemi importati, i dazi di base previsti dalle tariffe NCM rappresentano un fattore di costo, con l'utilizzo di esenzioni ex-tarifario per i beni strumentali ammissibili privi di equivalenti nazionali, il che incide sulle strategie di approvvigionamento per i componenti avanzati per l'irrigazione.
Panorama competitivo
Nel 2025, il mercato brasiliano delle macchine per l'irrigazione agricola si presenta moderatamente concentrato, con le prime cinque aziende, Valmont Industries, Inc., Lindsay Corporation, Bauer Group, Netafim Limited e Rivulis Irrigation Ltd. (Temasek Holdings Limited), che detengono una quota di mercato significativa. Valmont Industries, Inc. occupa una posizione di rilievo, supportata dallo stabilimento di Uberaba, da un previsto aumento della capacità produttiva del 30% entro il 2025 e da una rete di assistenza che copre 22 stati. Lindsay Corporation detiene la seconda quota di mercato, grazie ai 3,200 abbonamenti nazionali di FieldNET e a un centro ricambi a Campinas che riduce i tempi di inattività dei clienti. Bauer Group ha saputo sfruttare le opportunità di ammodernamento nel settore della canna da zucchero, registrando una crescita delle vendite del 25% nel 2024.
La concorrenza sul mercato si concentra sulla localizzazione della produzione, sull'integrazione di precisione e sull'incorporazione di soluzioni per le energie rinnovabili. L'unità Solbras di Valmont combina la tecnologia fotovoltaica con i sistemi di irrigazione a pivot, ottenendo una riduzione dei costi operativi del 70-80% in un periodo di dieci anni. Lindsay collabora con FieldNET Advisor, offrendo servizi a fronte di una tariffa annuale di 3,000 dollari per pivot e generando entrate dall'utilizzo dei dati agronomici. L'aggiornamento del sistema di pulizia delle rotaie di Bauer risolve il problema dell'intasamento causato dai residui colturali nelle file di canna da zucchero, una sfida operativa persistente.
Produttori nazionali, come Stara e Jacto, sfruttano le filiere locali per offrire ai loro prodotti prezzi dal 15% al 20% inferiori rispetto ai concorrenti multinazionali. Tuttavia, attualmente non dispongono di sistemi di controllo digitale avanzati. In futuro, le opportunità di crescita del mercato risiedono nel finanziamento delle aziende agricole di medie dimensioni, nel retrofitting di precisione e nelle innovazioni specifiche per la coltivazione della canna da zucchero, che rappresentano aree inesplorate per una potenziale espansione della quota di mercato.
Leader del settore delle macchine per l'irrigazione agricola in Brasile
Industrie Valmont, Inc.
Lindsay Corporation
Gruppo Bauer (Bauer AG)
Netafim Limited (Orbia Advance Corporation)
Rivulis Irrigation Ltd. (Temasek Holdings Limited)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Netafim ha annunciato un ciclo di investimenti di circa 100-110 milioni di BRL (19.2-21.1 milioni di dollari) legato alle sue attività industriali a Ribeirão Preto, rafforzando la localizzazione della produzione di sistemi di irrigazione per il mercato brasiliano. L'espansione consente di ridurre i tempi di consegna e ampliare la gamma di prodotti per sistemi di irrigazione a goccia e microirrigazione, diminuendo al contempo la dipendenza da componenti importati.
- Dicembre 2025: Netafim ha annunciato un piano di investimenti di circa 100 milioni di real brasiliani (19.1 milioni di dollari) per raddoppiare la capacità produttiva del suo stabilimento di Ribeirão Preto, a San Paolo. L'ampliamento rafforzerà la capacità produttiva nazionale, migliorando la reattività alle fluttuazioni della domanda nei settori del caffè, degli agrumi e dei progetti di irrigazione per le colture a filari.
- Gennaio 2025: Rivulis ha stretto una partnership esclusiva con Cocamar per ampliare le soluzioni di irrigazione avanzate a disposizione dei membri della cooperativa. La collaborazione ha esteso la distribuzione e la portata dei servizi, favorendo una più rapida adozione di sistemi di irrigazione efficienti tra gli agricoltori che si trovano ad affrontare condizioni meteorologiche variabili.
Ambito e metodologia
I macchinari per l'irrigazione agricola sono attrezzature e sistemi specifici proposti per distribuire in modo efficiente l'acqua ai campi e alle colture agricole.
Il mercato brasiliano dei macchinari per l'irrigazione agricola è segmentato per tipo (irrigazione a pioggia (unità di pompaggio, tubi, giunti, testine per irrigatori/sprinkler e raccordi e accessori), irrigazione a goccia (valvole, dispositivi di prevenzione del riflusso, regolatori di pressione, filtri, emettitori, tubi e altri sistemi di irrigazione a goccia) e irrigazione pivot) e applicazione (tipo di coltura e tipo non colturale). Il rapporto offre le dimensioni del mercato e le previsioni relative al valore (USD) per tutti i segmenti sopra indicati.
Con sistema di irrigazione
| Irrigazione a goccia |
| Irrigazione a pioggia |
| Perno centrale e movimento laterale |
| Microirrigazione |
| Superficie/Alluvione |
| Altro |
Per tipo di coltura
| Cereali e Cereali |
| Colture commerciali |
| Frutta e verdura |
| Legumi e semi oleosi |
| Altro |
Per dimensione dell'azienda agricola
| Piccoli proprietari terrieri (meno di 20 ettari) |
| Aziende agricole di medie dimensioni (20-100 ha) |
| Grandi aziende agricole commerciali (oltre 100 ettari) |
Per componente
| Pompe e Motori |
| Tubi e flessibili |
| Irrigatori e gocciolatori |
| Valvole e filtri |
| Controller e sensori |
| Altro |
Per fonte di energia
| Rete elettrica |
| Diesel |
| Solare e ibrido |
| Altro |
Per canale di distribuzione
| Vendite OEM dirette |
| Rivenditore e distributore |
| Online e commercio elettronico |
| Con sistema di irrigazione | Irrigazione a goccia |
| Irrigazione a pioggia | |
| Perno centrale e movimento laterale | |
| Microirrigazione | |
| Superficie/Alluvione | |
| Altro | |
| Per tipo di coltura | Cereali e Cereali |
| Colture commerciali | |
| Frutta e verdura | |
| Legumi e semi oleosi | |
| Altro | |
| Per dimensione dell'azienda agricola | Piccoli proprietari terrieri (meno di 20 ettari) |
| Aziende agricole di medie dimensioni (20-100 ha) | |
| Grandi aziende agricole commerciali (oltre 100 ettari) | |
| Per componente | Pompe e Motori |
| Tubi e flessibili | |
| Irrigatori e gocciolatori | |
| Valvole e filtri | |
| Controller e sensori | |
| Altro | |
| Per fonte di energia | Rete elettrica |
| Diesel | |
| Solare e ibrido | |
| Altro | |
| Per canale di distribuzione | Vendite OEM dirette |
| Rivenditore e distributore | |
| Online e commercio elettronico |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato brasiliano dei macchinari per l'irrigazione agricola nel 2031?
Si prevede che il mercato raggiungerà i 2.10 miliardi di dollari entro il 2031.
Quale sistema di irrigazione detiene attualmente la quota maggiore?
I sistemi a perno centrale e a movimento laterale erano i principali con una quota del 45% nel 2025.
Quanto velocemente si stanno diffondendo i sistemi di irrigazione alimentati ad energia solare?
Le soluzioni solari e ibride si stanno espandendo a un CAGR del 18% fino al 2031.
Quale segmento di componenti si sta espandendo più rapidamente?
Controller e sensori stanno progredendo a un CAGR del 16% tra il 2026 e il 2031.
Perché ci si aspetta che le aziende agricole di medie dimensioni aumentino la loro spesa?
Un accesso più facile al credito agevolato e modelli pivot più piccoli sono in linea con i loro profili di capitale, supportando un CAGR del 12%.


