

Dimensioni e quota di mercato del settore del fitness boutique
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 39.93 miliardo di dollari |
| Dimensione del mercato (2031) | 60.90 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.81% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
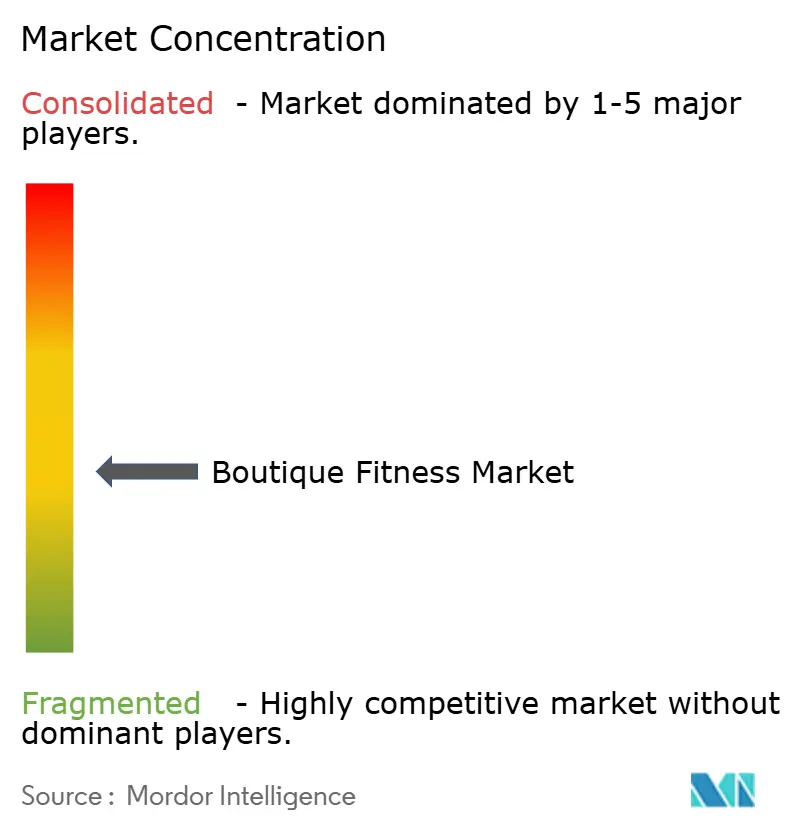
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato del fitness boutique a cura di Mordor Intelligence
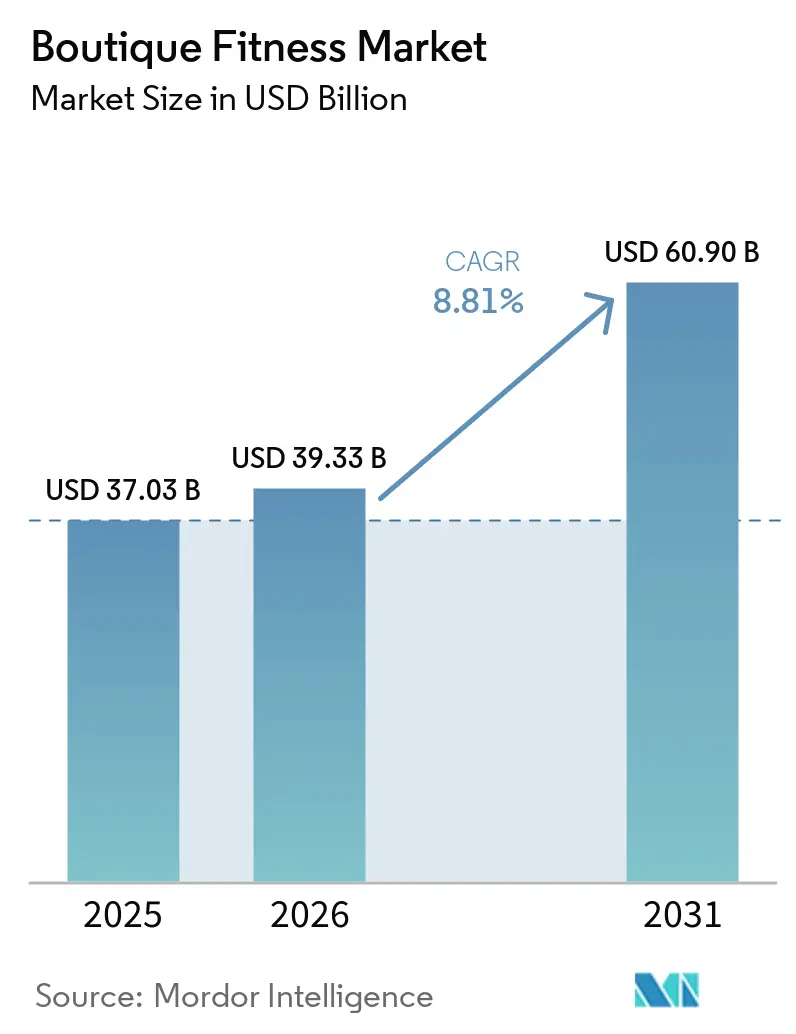
Il mercato delle boutique fitness aveva un valore di 37.03 miliardi di dollari nel 2025 e si prevede che crescerà da 39.93 miliardi di dollari nel 2026 a 60.90 miliardi di dollari entro il 2031, con un CAGR dell'8.81% durante il periodo di previsione (2026-2031). Questa crescita è trainata dalla domanda dei consumatori di corsi specializzati che offrono una guida esperta, risultati visibili e una maggiore responsabilizzazione rispetto ai tradizionali abbonamenti in palestra. Nel 2025, negli Stati Uniti si sono registrati 81 milioni di abbonamenti a centri fitness e quasi 7 miliardi di visite, a testimonianza della forte domanda di attività fisica strutturata. La partecipazione agli studi è diventata più attiva, con un tasso di non utilizzo degli abbonati sceso al 4.6%, migliorando la frequenza e garantendo entrate ricorrenti stabili. Il mercato beneficia delle tendenze del fitness ibrido, della crescente domanda di sessioni personalizzate e della maggiore partecipazione di giovani e donne nelle aree urbane. Le strategie competitive si concentrano sull'espansione del franchising, sull'aggiunta di servizi benessere, sul coaching digitale e sull'integrazione dell'intelligenza artificiale. Le principali opportunità risiedono nella regione Asia-Pacifico, nei programmi rivolti ai giovani e nei formati locali adattabili.
Punti chiave del rapporto
- Per tipologia di attività fisica, lo yoga deteneva il 28.71% della quota di mercato delle palestre boutique nel 2025, mentre si prevede che il fitness basato sulla danza crescerà a un tasso annuo composto del 9.76% fino al 2031.
- Per quanto riguarda gli utenti finali, le donne rappresentavano il 65.23% del segmento nel 2025, mentre i bambini hanno registrato il CAGR (tasso di crescita annuale composto) previsto più elevato, pari al 10.22% fino al 2031.
- In base al modello di servizio, le palestre che offrono solo servizi in studio rappresentavano il 62.33% del mercato delle boutique fitness nel 2025, mentre i servizi virtuali o online sono in crescita con un CAGR del 10.87% fino al 2031.
- In base al modello di proprietà, nel 2025 il modello in franchising deteneva il 58.99% del segmento, mentre si prevede che gli studi di proprietà indipendente cresceranno a un tasso annuo composto del 9.82% fino al 2031.
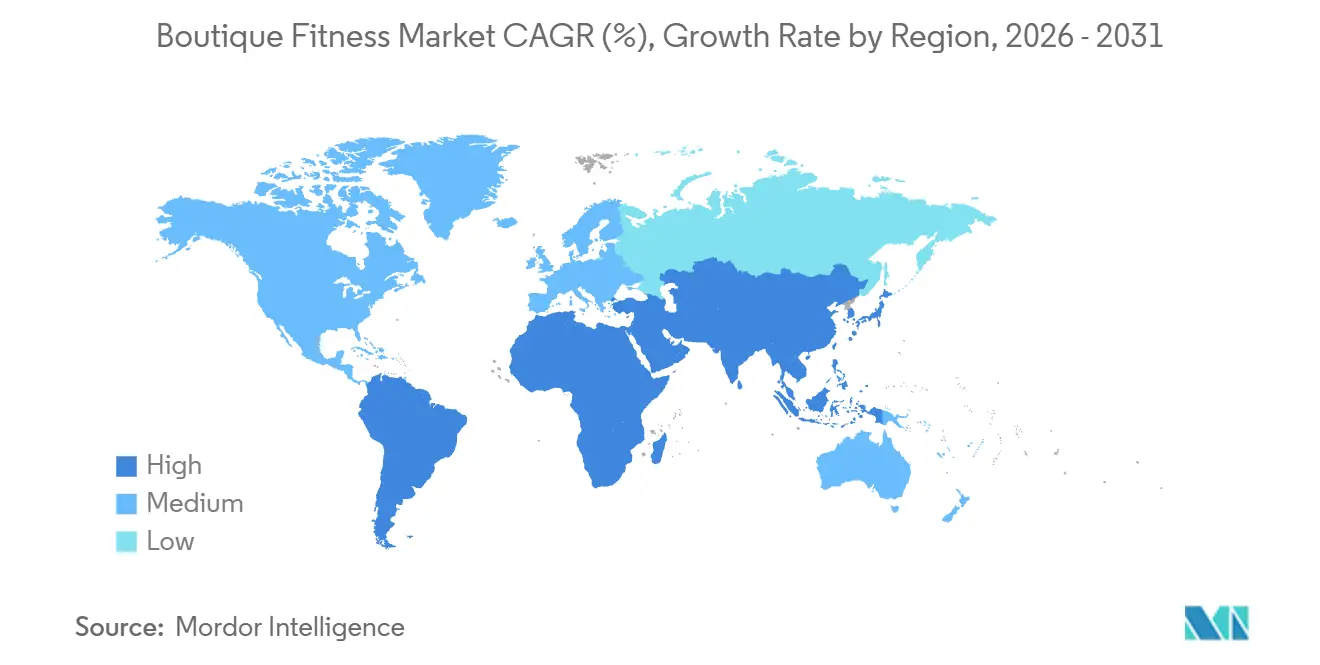
- Dal punto di vista geografico, nel 2025 il Nord America deteneva il 42.92% del mercato delle palestre boutique, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) dell'11.52% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle palestre boutique
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente consapevolezza della salute e priorità attribuita al benessere | + 2.1% | Global | A lungo termine (≥ 4 anni) |
| Influenza dei social media e tendenze del fitness digitale | + 1.6% | A livello globale, con la massima intensità in Nord America e nella regione Asia-Pacifico. | A breve termine (≤ 2 anni) |
| Crescente domanda di esperienze di allenamento personalizzate e specializzate | + 1.8% | Global | Medio termine (2-4 anni) |
| Aumento della prevalenza dell'obesità e degli stili di vita sedentari | + 1.4% | Intensificazione a livello globale, nelle Americhe e nella regione Asia-Pacifico | A lungo termine (≥ 4 anni) |
| La richiesta da parte dei millennial di benessere olistico e servizi di alta qualità | + 1.5% | Centri urbani del Nord America, Europa, APAC | Medio termine (2-4 anni) |
| Integrazione delle tecnologie di intelligenza artificiale e delle apparecchiature intelligenti | + 1.2% | Nord America ed Europa, rapida diffusione nella regione Asia-Pacifico | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente consapevolezza della salute e priorità attribuita al benessere
Il benessere preventivo sta guidando la crescita del mercato del fitness boutique. Nel 2025, 81 milioni di americani erano iscritti a centri fitness, pari al 26.1% della popolazione, uno dei tassi più alti a livello globale [1] Fonte: Health & Fitness Association, “India Fitness Market Report 2025”, healthandfitness.org . Gli iscritti avevano sette volte meno probabilità di dichiarare di non svolgere alcuna attività fisica settimanale rispetto ai non iscritti, con tassi di inattività pari al 4.7% contro il 33.1%. Ciò evidenzia come la partecipazione strutturata crei abitudini di esercizio durature piuttosto che sforzi a breve termine. Gli studi di fitness boutique beneficiano di questa tendenza concentrandosi sulla frequenza, sulla responsabilità degli istruttori e sul coinvolgimento della comunità, in linea con gli obiettivi di salute preventiva. I giovani adulti, in particolare la Generazione Z, hanno guidato la penetrazione degli abbonamenti negli Stati Uniti con il 35.5% nel 2025, dimostrando che il fitness è legato all'identità sociale e alle routine quotidiane. Di conseguenza, il mercato del fitness boutique prospera non solo grazie a una maggiore consapevolezza della salute, ma anche grazie a un cambiamento nel modo in cui i consumatori danno priorità alla spesa per il benessere.
Influenza dei social media e tendenze del fitness digitale
I social media stanno accelerando l'adozione di nuovi format di allenamento, consentendo al mercato del fitness boutique di elevare rapidamente questi concetti a una notorietà mainstream. Nel 2025, la Generazione Z rappresentava il 47% di tutti i nuovi abbonamenti in palestra. Questo è significativo, poiché questa fascia demografica si affida fortemente alle piattaforme digitali, alla visibilità tra pari e alle esperienze condivisibili per decidere dove allenarsi. Format visivamente accattivanti come Pilates, barre, yoga e corsi di danza si allineano perfettamente con questa tendenza alla scoperta, conferendo al mercato del fitness boutique un vantaggio rispetto alle palestre tradizionali. I prezzi rimangono solidi in queste categorie socialmente influenti. Ad esempio, il prezzo medio per lezione è salito da 20.10 USD a 21.32 USD nell'ultimo periodo. Questo aumento indica che i membri sono disposti a pagare un prezzo più alto quando percepiscono l'esperienza come unica e contemporanea. Tali dinamiche di prezzo sono cruciali. Permettono al mercato del fitness boutique di controbilanciare l'aumento dei costi di affitto, manodopera e tecnologia senza un calo della domanda. Inoltre, questa tendenza sottolinea che la visibilità digitale si è evoluta oltre il semplice marketing; Oggi riveste un ruolo fondamentale nella fase di prova, nella rilevanza del marchio, nelle strategie di prezzo e nella fidelizzazione dei clienti nel panorama del fitness di nicchia.
Crescente domanda di esperienze di allenamento personalizzate e specializzate
Con l'allontanamento dei consumatori dai programmi generici, il mercato del fitness di nicchia si sta concentrando su una maggiore specializzazione e su una migliore personalizzazione a livello individuale. All'inizio del 2025, quasi il 49% dei consumatori di fitness e benessere utilizzava quotidianamente app o strumenti di coaching basati sull'intelligenza artificiale. Inoltre, il 38% dei Millennials e il 33% della Generazione Z ha dichiarato che l'IA ha supportato in modo significativo i loro obiettivi di salute, evidenziando una forte domanda di guida personalizzata. Questa domanda sta influenzando le decisioni degli operatori. Nell'aprile 2026, Technogym e Google Cloud hanno annunciato una collaborazione pluriennale per integrare i modelli di IA generativa Gemini nelle attrezzature connesse e nei sistemi degli studi. Questa integrazione potrebbe ridurre i tempi di progettazione dei programmi da parte degli istruttori fino all'80%, elevando gli standard di servizio negli studi digitalizzati. Tali progressi sono fondamentali per il mercato del fitness di nicchia, dove discipline come yoga, HIIT e Pilates competono già sulla competenza degli istruttori e sui risultati visibili. Una maggiore personalizzazione rafforza questa proposta di valore. Il mercato del fitness di nicchia sta beneficiando del crescente interesse per le discipline specializzate e delle crescenti aspettative di pertinenza individuale in ogni lezione, istruttore e programma.
Aumento della prevalenza dell'obesità e degli stili di vita sedentari
La crisi globale dell'obesità sta alimentando la domanda di esercizio fisico strutturato, stimolando il mercato del fitness di nicchia. Nel 2022, l'Organizzazione Mondiale della Sanità ha riferito che oltre 1 miliardo di persone in tutto il mondo conviveva con l'obesità. Entro il 2025, l'Iniziativa di Sorveglianza dell'Obesità Infantile dell'OMS ha rivelato che il 25% dei bambini di età compresa tra 7 e 9 anni in 37 paesi europei era in sovrappeso o obeso, con tassi che variavano dal 9% al 42%. Un rapporto dell'OMS del 2024 ha inoltre evidenziato che i livelli di inattività fisica degli adulti rimangono lontani dagli obiettivi del 2030, con le Americhe e il Mediterraneo orientale che mostrano i tassi di inattività più elevati [2] Fonte: Organizzazione Mondiale della Sanità, "Il Piano di Accelerazione dell'OMS per Fermare l'Obesità", who.int . Queste tendenze stanno espandendo il mercato del fitness di nicchia, soprattutto per i format a basso impatto, incentrati sulla comunità e adatti ai principianti, che abbassano le barriere d'ingresso per una partecipazione guidata. Inoltre, la crescente consapevolezza dei rischi per la salute sta aumentando la domanda di opzioni di fitness che siano supervisionate, misurabili e sostenibili nel tempo.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Forte concorrenza da parte delle palestre tradizionali e delle grandi catene di centri commerciali. | -1.0% | Globale, più acuto in Nord America e in Europa | Medio termine (2-4 anni) |
| Costi operativi elevati e prezzi premium | -0.8% | A livello globale, la situazione è peggiore nei mercati urbani ad alto costo. | A lungo termine (≥ 4 anni) |
| Dipendenza da formatori esperti e dalla qualità del personale | -0.5% | Global | Medio termine (2-4 anni) |
| Conformità normativa e vincoli urbanistici | -0.3% | Nord America e Europa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Forte concorrenza da parte delle palestre tradizionali e delle grandi catene di centri commerciali.
La concorrenza dei grandi operatori di palestre sta riducendo il divario di servizi che ha permesso al mercato del fitness boutique di giustificare prezzi più elevati. I grandi operatori possono aggiungere corsi per piccoli gruppi, coaching digitale, servizi di recupero e strumenti di intelligenza artificiale di base a una gamma più ampia di servizi, mentre gli studi boutique non riescono a eguagliare facilmente la stessa ampiezza di offerta allo stesso prezzo. Ciò crea una pressione strutturale sul mercato del fitness boutique, soprattutto nelle città dove i clienti premium confrontano il valore tra diverse formule anziché rimanere fedeli a un unico format. Allo stesso tempo, il mercato del fitness boutique conserva ancora un vantaggio significativo in termini di responsabilità, istruttori specializzati e identità di gruppo, che contribuiscono a proteggere la qualità della partecipazione e la fidelizzazione annuale. La pressione è quindi reale, ma non intacca l'attrattiva principale della categoria. I marchi più esposti sono solitamente quelli con un unico format, flessibilità di programmazione limitata, un bacino di utenza ristretto e una forte dipendenza da costose location urbane.
Costi operativi elevati e prezzi premium
Gli elevati costi operativi continuano a rappresentare una sfida per il mercato del fitness boutique. Questo modello si basa su location di prestigio, istruttori qualificati, classi con un numero ridotto di partecipanti e investimenti costanti in tecnologia. Sebbene il prezzo medio delle lezioni nelle boutique sia aumentato da 20.10 a 21.32 dollari nell'ultimo periodo di riferimento, tale incremento non è sufficiente a compensare completamente l'inflazione relativa ad affitti, costi del lavoro e infrastrutture. I costi di conformità stanno diventando sempre più evidenti per gli operatori in franchising. Nel marzo 2026, la Federal Trade Commission ha ottenuto un risarcimento di 17 milioni di dollari da Xponential Fitness per violazioni delle norme sul franchising. Questa azione sottolinea la maggiore attenzione riservata alla trasparenza, alla governance e alle pratiche operative all'interno delle grandi reti. Tale controllo può comportare un aumento della due diligence e dei costi legali per l'intero mercato del fitness boutique. La pressione è particolarmente forte nella fascia intermedia. Gli studi in questa fascia sono troppo grandi per operare in modo snello, ma non abbastanza grandi da distribuire i costi generali in modo efficiente su una base di iscritti più ampia. Di conseguenza, sebbene il mercato del fitness boutique goda di una solida domanda, mantenere la stabilità dei margini si rivela più difficile che raggiungere una crescita del fatturato.
Analisi del segmento
Per tipologia di fitness: il vantaggio di scalare dello yoga incontra l'accelerazione del dance fitness
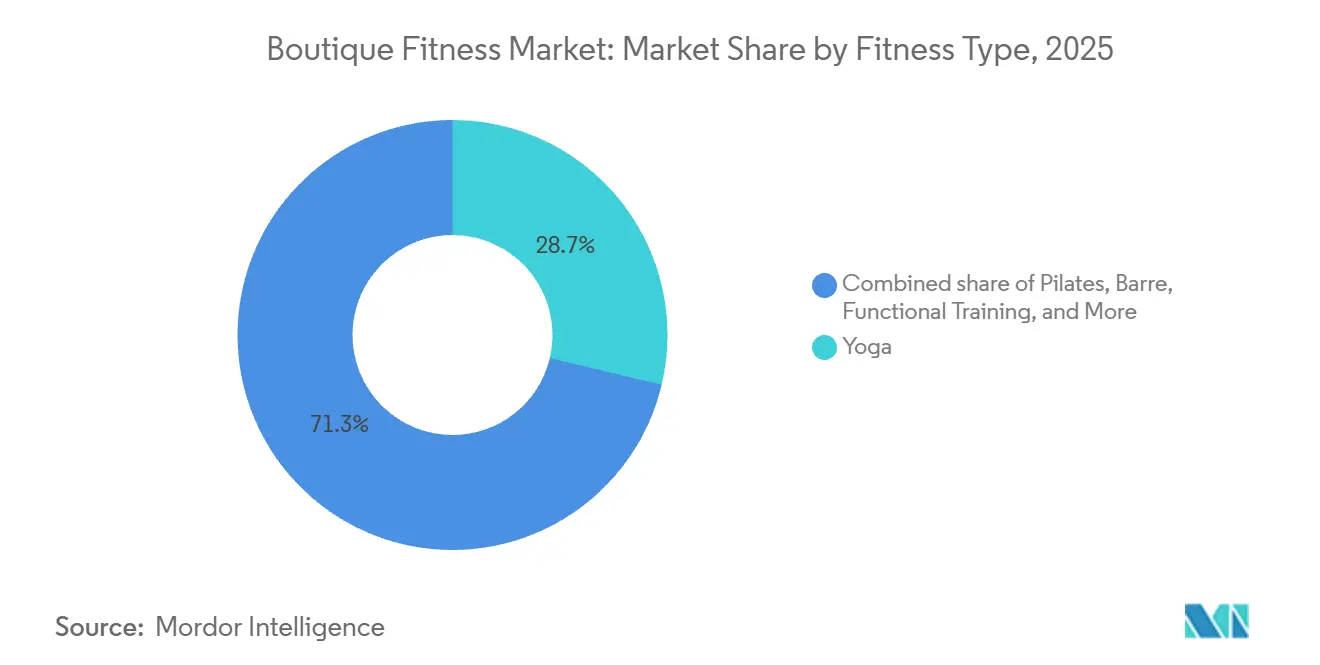
Nel 2025, lo yoga rappresentava il 28.71% del mercato delle palestre boutique, affermandosi come la disciplina leader. Il suo ampio appeal demografico, la forte familiarità dei consumatori e l'adattabilità sia a studi dedicati che a programmi misti hanno contribuito a questo primato. La Health & Fitness Association ha classificato lo yoga come l'attività più popolare nelle palestre statunitensi nel 2025, con 17.7 milioni di iscritti, sottolineando il suo ruolo nelle routine di fitness regolari. La combinazione di esercizio fisico, recupero, gestione dello stress e coinvolgimento sociale offerta dallo yoga ne amplia l'attrattiva, rendendolo più resiliente rispetto ai concetti di fitness di nicchia rivolti a un pubblico focalizzato sulla performance. Nel maggio 2026, CorePower Yoga ha rafforzato la posizione dello yoga lanciando corsi con luce rossa in collaborazione con HigherDOSE in mercati selezionati. Questa mossa riflette come i principali operatori stiano aggiungendo funzionalità dedicate al benessere per incrementare i ricavi e distinguersi dalla concorrenza.
Il dance fitness è il segmento in più rapida crescita nel mercato del fitness di nicchia, con un tasso di crescita annuo composto (CAGR) previsto del 9.76% dal 2026 al 2031. Attira principianti, persone anziane e individui socialmente motivati che evitano le palestre tradizionali. Zumba ha celebrato il suo 25° anniversario nell'aprile 2026, registrando oltre 465 milioni di lezioni a livello globale in più di 200,000 sedi in 185 paesi. Questo traguardo evidenzia la portata globale e l'attrattiva del dance fitness. Nel mercato del fitness di nicchia, il dance fitness rappresenta una categoria in espansione, che attrae nuovi partecipanti piuttosto che clienti provenienti da altri format.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: le donne guidano la partecipazione al mercato, i bambini sono il motore dell'espansione più rapida.
Nel 2025, le donne rappresentavano il 65.23% della base di utenti finali, dominando il mercato del fitness boutique. L'attenzione del mercato verso sessioni guidate da istruttori, gruppi più piccoli e coinvolgimento della comunità ha sempre attratto le partecipanti. I dati della Health & Fitness Association del 2024 hanno mostrato che le donne hanno trainato un aumento del 16% su base annua nella partecipazione al personal training negli Stati Uniti, raggiungendo 7.3 milioni di utenti, e hanno anche guidato la crescita dei formati per piccoli gruppi. Queste tendenze sono cruciali per il mercato del fitness boutique, poiché la sua offerta principale, ovvero coaching esperto, frequenza regolare alle lezioni e coinvolgimento della comunità, si allineano strettamente con le preferenze delle donne. La leadership femminile deriva non solo dalla loro partecipazione, ma anche dalla loro sintonia con i punti di forza degli operatori del settore.
I bambini rappresentano la fascia demografica in più rapida crescita nel mercato del fitness di nicchia, con un tasso di crescita annuo composto (CAGR) previsto del 10.22% dal 2026 al 2031. Questa crescita è trainata dall'aumento della spesa dei genitori per lo sviluppo fisico dei figli e dalla crescente consapevolezza del problema dell'inattività e dell'obesità infantile. L'iniziativa di sorveglianza dell'obesità infantile dell'OMS ha riportato nel 2025 che il 25% dei bambini europei di età compresa tra 7 e 9 anni era in sovrappeso o obeso, sottolineando la necessità di un'attività fisica strutturata. Ciò ha creato opportunità nel mercato del fitness di nicchia per programmi rivolti ai giovani, come allenamento, sviluppo delle competenze e attività basate su principi scientifici, colmando il divario tra attività ricreative e sport organizzati. Questi format attraggono operatori e investimenti in quanto rispondono alle esigenze di salute, sviluppo delle competenze e spesa delle famiglie.
Per modello di servizio: la partecipazione in studio mantiene la quota di mercato più elevata, mentre i formati ibridi accelerano.
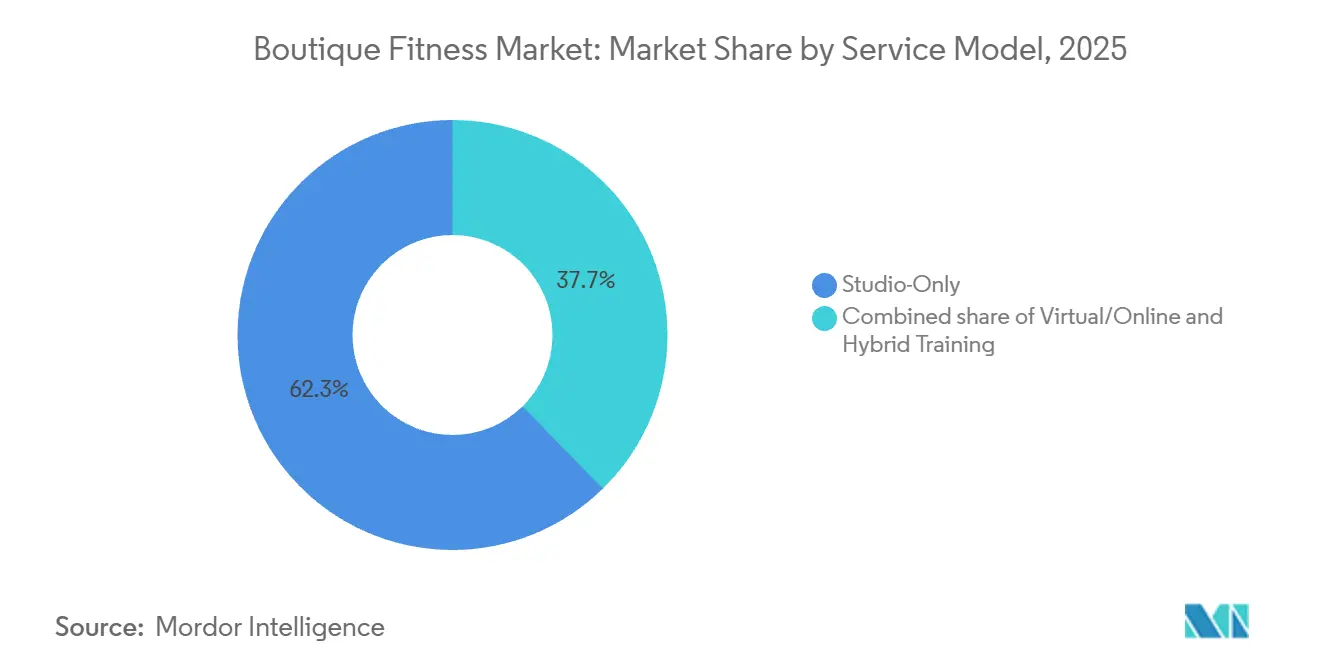
Nel 2025, le sessioni in studio rappresentavano il 62.33% del segmento, evidenziando la continua preferenza per la presenza fisica nel mercato del fitness di nicchia. Gli iscritti apprezzano il coaching dal vivo, le sessioni programmate e le interazioni sociali che si creano attraverso la partecipazione di gruppo. La Health & Fitness Association ha riportato quasi 7 miliardi di visite alle strutture fitness statunitensi nel 2025, con solo il 4.6% degli iscritti che non ha utilizzato il proprio abbonamento, a testimonianza di un'elevata affluenza. Questa tendenza supporta il modello del fitness di nicchia, dove le visite frequenti integrano gli studi nella routine degli iscritti e incrementano le vendite di pacchetti di lezioni, corsi di recupero e corsi premium.
I servizi virtuali e online rappresentano il segmento in più rapida crescita nel settore del fitness di lusso, con un tasso di crescita annuo composto (CAGR) previsto del 10.87% dal 2026 al 2031. Questa crescita riflette un approccio ibrido piuttosto che un abbandono degli studi fisici. Le piattaforme digitali migliorano la flessibilità degli orari, la continuità del coaching e la portata, aiutando gli operatori a coinvolgere i soci tra una visita e l'altra, a fidelizzare i clienti che viaggiano e a servire le aree con un numero inferiore di studi. A maggio 2026, Xponential Fitness ha riportato che Club Pilates contava 189 studi internazionali in 14 paesi e oltre 499 in base a licenze già assegnate, a dimostrazione dell'importanza di opzioni digitali scalabili. Sebbene la modalità ibrida ampli la portata e la continuità, l'esperienza in studio rimane fondamentale per un coinvolgimento di alto livello.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modello di proprietà: i franchising conquistano quote di mercato, gli studi indipendenti guidano la crescita
Nel 2025, il modello di franchising dominava il mercato delle boutique fitness, detenendo una quota del 58.99%. Questo vantaggio deriva dal fatto che i sistemi di franchising sfruttano una maggiore notorietà del marchio, un marketing centralizzato, manuali operativi standardizzati e tecnologie condivise, consentendo alle nuove unità di espandersi più rapidamente rispetto agli studi indipendenti. Nell'aprile 2026, Xponential Fitness ha sottolineato la forza del modello di franchising siglando il suo più importante accordo di sviluppo con Riser Fitness, per l'apertura di 127 nuovi studi Club Pilates in sei stati degli Stati Uniti nell'arco di cinque anni. Questo accordo ha evidenziato la fiducia degli operatori multi-unità con solide basi finanziarie nel mercato delle boutique fitness, anche in un contesto di maggiore controllo sulla governance e crescenti pressioni sui costi. In un panorama in cui i sistemi tecnologici, la generazione di lead e la coerenza degli istruttori giocano un ruolo fondamentale nella fidelizzazione dei clienti, la portata del franchising diventa cruciale.
Gli studi indipendenti si stanno affermando come il segmento in più rapida crescita nel settore del fitness boutique, con una solida previsione di crescita annua composta (CAGR) del 9.82% dal 2026 al 2031. Il loro fascino risiede nelle minori barriere d'ingresso, nei prezzi flessibili, nel posizionamento localizzato e nell'agilità di adattarsi alle esigenze del quartiere, evitando un approccio standardizzato tipico dei grandi marchi. Questa flessibilità è fondamentale, poiché alcune città più piccole, aree suburbane e zone urbane meno servite potrebbero non giustificare un'espansione completa del franchising, ma possono prosperare con concept locali personalizzati. Inoltre, la capacità degli studi indipendenti di adattarsi alle preferenze locali, che si tratti di orari, offerte benessere o collaborazioni con la comunità, rafforza la loro fedeltà nelle regioni in cui i grandi operatori sono scarsi. Data questa traiettoria, il panorama del fitness boutique sembra destinato a una duplice struttura: i grandi sistemi di franchising amplificheranno la loro rete, mentre gli studi indipendenti locali sapranno cogliere abilmente le nicchie di mercato.
Analisi geografica
Mercato del fitness boutique in Nord America
Nel 2025, il Nord America ha dominato il mercato delle boutique fitness, detenendo una quota di mercato del 42.92%. Questo primato è dovuto a una solida rete di franchising, alla preferenza dei consumatori per format di fitness di alta qualità e alla propensione a investire in esperienze di allenamento specializzate. La penetrazione degli abbonamenti alle palestre negli Stati Uniti ha raggiunto il 26.1%, con gli adulti della Generazione Z al 35.5%. Gli adulti di età pari o superiore a 65 anni hanno registrato la crescita più rapida, con un aumento dell'8.6% su base annua, a dimostrazione dell'attrattiva del mercato per tutte le fasce d'età. La combinazione del coinvolgimento dei giovani, della crescita degli adulti più anziani e di un sistema di franchising ben sviluppato consolida la posizione di leadership del Nord America.
Mercato europeo del fitness di lusso
L'Europa rimane una regione chiave per il fitness di nicchia, con una crescita degli iscritti che ha portato il numero di centri fitness a livelli record. EuropeActive ha registrato 75.5 milioni di iscritti al fitness nel 2025, il dato più alto di sempre, insieme a un fatturato di 39.1 miliardi di euro, a testimonianza della crescente spesa dei consumatori. Il fitness di nicchia beneficia di questa base di iscritti attivi in espansione, anziché dipendere esclusivamente da nuovi clienti. Con una penetrazione del fitness ancora inferiore ai livelli nordamericani, l'Europa offre un significativo potenziale di crescita per gli studi di fascia alta.
Mercato del fitness di nicchia in Asia-Pacifico, Sud America, Medio Oriente e Africa
La regione Asia-Pacifico è il mercato del fitness boutique in più rapida crescita, con un CAGR previsto dell'11.52% dal 2026 al 2031. L'India rappresenta una grande opportunità, con studi boutique: ad esempio, nel 2024, 820 milioni di indiani di età compresa tra 18 e 62 anni risultavano inattivi, evidenziando un vasto mercato ancora inesplorato. In Cina, i centri urbani stanno adottando yoga, ciclismo e HIIT, spinti dalla crescente consapevolezza in materia di salute e dalle tendenze del fitness digitale. Il Sud America e il Medio Oriente e l'Africa sono mercati più piccoli, ma in crescita grazie alla domanda urbana, all'espansione del franchising e alla crescente accettazione di investimenti strutturati nel fitness. La crescita in queste regioni è concentrata nelle aree metropolitane ad alto reddito con una forte visibilità del marchio.
Panorama competitivo
Il mercato delle palestre boutique è moderatamente consolidato. Comprende marchi specializzati che si concentrano su format di allenamento unici, coaching personalizzato e coinvolgimento della comunità. I principali operatori come Xponential Fitness, Orangetheory Fitness, F45 Training Holdings Inc., CorePower Yoga LLC ed Equinox Holdings, Inc. offrono esperienze di fitness su misura come allenamento funzionale, yoga, ciclismo, allenamento della forza e allenamenti intervallati ad alta intensità. La crescente domanda di benessere personalizzato e fitness esperienziale consente agli operatori regionali e di nicchia di prosperare accanto ai marchi affermati.
La competizione si concentra sulla fedeltà al marchio, sulla fidelizzazione degli iscritti, sulla qualità degli istruttori e su esperienze coinvolgenti sia in studio che online. I principali operatori investono in piattaforme tecnologiche, app per dispositivi mobili, strumenti di monitoraggio delle prestazioni e modelli ibridi che combinano lezioni fisiche e virtuali. L'espansione in franchising aiuta operatori come Xponential Fitness, Orangetheory Fitness e F45 Training a crescere geograficamente mantenendo modelli di business snelli in termini di capitale.
Con la crescente attenzione per la salute, il benessere e il fitness di comunità, le aziende si concentrano sulla diversificazione dei servizi, sulle esperienze premium e sulle partnership per rafforzare la propria posizione. I fornitori di lusso come Equinox si distinguono per i loro ecosistemi di benessere integrati, mentre CorePower Yoga beneficia della crescente popolarità del fitness mente-corpo. Le basse barriere all'ingresso per gli studi indipendenti e la costante innovazione nei format di allenamento mantengono il mercato dinamico, spingendo gli operatori affermati ed emergenti a migliorare il coinvolgimento dei clienti e ad ampliare l'offerta.
Leader del settore del fitness di lusso
Fitness Xponential
Fitness Orangetheory
F45 Formazione Holdings Inc.
CorePower Yoga LLC
Equinox Holdings, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: CorePower Yoga, il più grande marchio di studi di yoga negli Stati Uniti con oltre 220 sedi, ha lanciato le "Red Light Classes" in collaborazione con il marchio di benessere HigherDOSE, integrando pannelli LED rossi (660 nm) e a infrarossi per la luce che irradiano tutto il corpo in alcuni studi selezionati a New York, Los Angeles, Miami e in altri importanti mercati, creando un'integrazione tra tecnologia e benessere che monetizza direttamente la domanda di recupero all'interno del formato yoga.
- Aprile 2026: Xponential Fitness ha firmato il più grande accordo di sviluppo della sua storia con Riser Fitness, impegnandosi ad aprire 127 nuovi studi Club Pilates in California, Idaho, Minnesota, Nevada, Oregon e Washington nell'arco di 5 anni; Riser gestisce oltre 110 studi in 8 stati, detiene oltre 340 licenze di sviluppo a livello globale ed è finanziata con oltre 140 milioni di dollari da Fortress Investment Group.
- Aprile 2026: Technogym e Google Cloud hanno annunciato una collaborazione pluriennale per integrare i modelli di intelligenza artificiale generativa Gemini di Google nell'ecosistema AI di Technogym, consentendo programmi di coaching basati sull'IA e strumenti di gestione dello studio che riducono i tempi di progettazione dei programmi per i trainer fino all'80% e forniscono analisi predittive sul coinvolgimento degli iscritti.
Ambito del rapporto sul mercato globale del fitness boutique
Il termine "boutique fitness" si riferisce a piccole palestre o studi specializzati che si concentrano su corsi di gruppo all'interno di una singola disciplina di nicchia, anziché offrire i tradizionali abbonamenti con accesso illimitato a tutte le strutture. Il mercato del boutique fitness è segmentato per tipologia di fitness, utente finale, modello di servizio, modello di proprietà e area geografica. In base alla tipologia di fitness, il mercato è segmentato in yoga, pilates, ciclismo/spinning, barre, allenamento a intervalli ad alta intensità (HIIT), allenamento funzionale, fitness dance e altri. In base all'utente finale, il mercato è segmentato in uomini, donne e bambini. In base al modello di servizio, il mercato è segmentato in solo studio, allenamento ibrido (in studio e virtuale) e virtuale/online. In base al modello di proprietà, il mercato è segmentato in franchising e proprietà indipendente. In base all'area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa. Per ciascun segmento, le dimensioni del mercato e le previsioni sono state effettuate in base al valore (in USD).
| Yoga |
| Pilates |
| Ciclismo/Spinning |
| Barre |
| Allenamento a intervalli ad alta intensità (HIIT) |
| Functional Training |
| Fitness di danza |
| Altro |
| Uomo |
| Donna |
| Bambini |
| Solo studio |
| Formazione ibrida (in presenza e virtuale) |
| Virtuale/Online |
| Modello di franchising |
| Di proprietà indipendente |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipologia di fitness | Yoga | |
| Pilates | ||
| Ciclismo/Spinning | ||
| Barre | ||
| Allenamento a intervalli ad alta intensità (HIIT) | ||
| Functional Training | ||
| Fitness di danza | ||
| Altro | ||
| Per utente finale | Uomo | |
| Donna | ||
| Bambini | ||
| Per modello di servizio | Solo studio | |
| Formazione ibrida (in presenza e virtuale) | ||
| Virtuale/Online | ||
| Per modello di proprietà | Modello di franchising | |
| Di proprietà indipendente | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali fattori guideranno la domanda di centri fitness di nicchia fino al 2031?
La crescita è sostenuta da una maggiore consapevolezza in materia di salute, da una maggiore domanda di formazione specializzata, da abitudini ibride consolidate e da una più ampia partecipazione di donne, giovani e professionisti urbani.
Quanto si prevede che diventeranno grandi le palestre boutique entro il 2031?
Si prevede che il mercato delle palestre boutique raggiungerà i 60.90 miliardi di dollari entro il 2031, in crescita rispetto ai 39.93 miliardi di dollari del 2026, con un tasso di crescita annuo composto (CAGR) dell'8.81% nel periodo 2026-2031.
Quale formato di allenamento contribuisce maggiormente al fatturato attuale?
Nel 2025 lo yoga ha dominato il segmento del fitness con una quota del 28.71%, grazie alla sua ampia diffusione demografica e alla sua versatilità, che lo rende adatto sia a programmi di studio dedicati che a programmi misti.
Perché la regione Asia-Pacifico è importante per l'espansione futura?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) dell'11.52% fino al 2031, con l'India in particolare che si distingue perché gli studi boutique rappresentano il sottosegmento in più rapida crescita all'interno della sua più ampia economia del fitness.


