

Dimensioni e quota di mercato degli ingredienti botanici
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
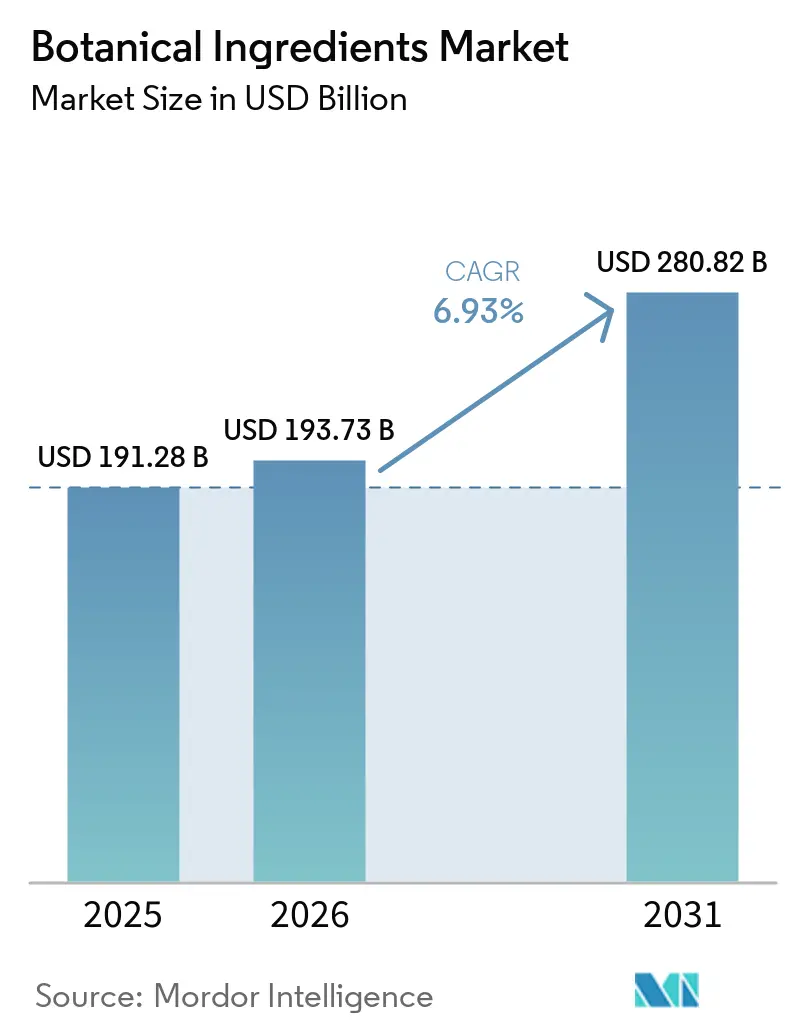
| Dimensione del mercato (2026) | 193.73 miliardo di dollari |
| Dimensione del mercato (2031) | 280.82 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.93% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli ingredienti botanici a cura di Mordor Intelligence
Si prevede che il mercato degli ingredienti botanici crescerà da 191.3 miliardi di dollari nel 2025 a 193.7 miliardi di dollari nel 2026, per poi raggiungere i 270.8 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.9% nel periodo 2026-2031. Il mercato degli ingredienti botanici è sostenuto dalle attività di riformulazione nei settori alimentare, della cura della persona e degli integratori alimentari, in quanto i marchi sostituiscono coloranti, stabilizzanti e bioattivi sintetici con alternative di origine vegetale. La domanda si sta inoltre espandendo oltre i beni di consumo, poiché i produttori farmaceutici stanno aumentando l'utilizzo di ingredienti erboristici standardizzati e di fitomedicine, ampliando così il bacino di utenza potenziale del mercato degli ingredienti botanici. Il mercato degli ingredienti botanici è inoltre influenzato dal duplice ruolo della regione Asia-Pacifico, che fornisce materie prime critiche e al contempo si sta affermando come un mercato finale più ampio, aumentando sia il potenziale di crescita che l'esposizione alle problematiche di approvvigionamento. Le norme sulla tracciabilità, la documentazione di qualità e la verifica dell'origine assumono ora maggiore importanza nella selezione dei fornitori, favorendo i produttori integrati in grado di documentare l'approvvigionamento a livello di azienda agricola e di mantenere la coerenza delle specifiche. La concorrenza rimane ampia, con gruppi globali di ingredienti, estrattori specializzati e produttori dei paesi di origine tutti attivi, e ciò mantiene il mercato degli ingredienti botanici moderatamente frammentato.
Punti chiave del rapporto
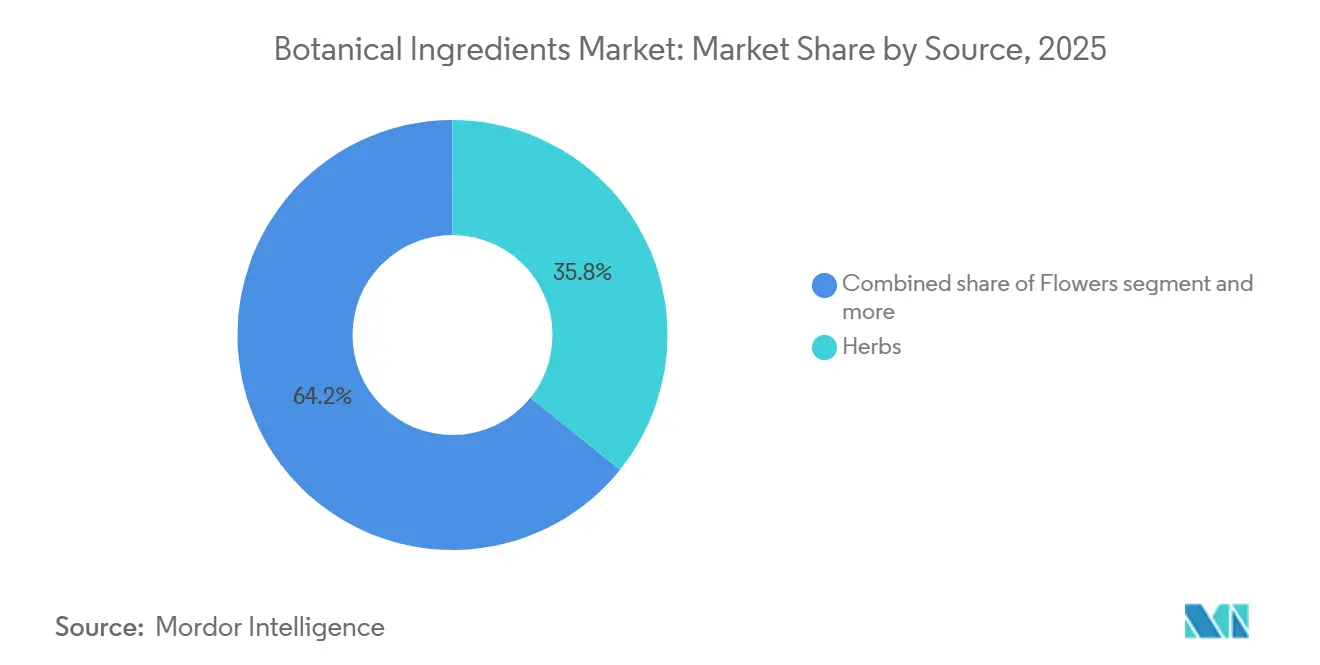
- Per tipologia di fonte, le erbe aromatiche rappresentavano la quota maggiore del mercato degli ingredienti botanici, con il 35.8% nel 2025, mentre si prevede che i fiori registreranno il tasso di crescita annuo composto (CAGR) più rapido, pari all'8.0%, nel periodo 2026-2031.
- Per tipologia, la polvere ha dominato il mercato degli ingredienti botanici con una quota del 59.7% nel 2025, mentre si prevede che i liquidi registreranno il CAGR più rapido, pari al 7.8%, nel periodo 2026-2031.
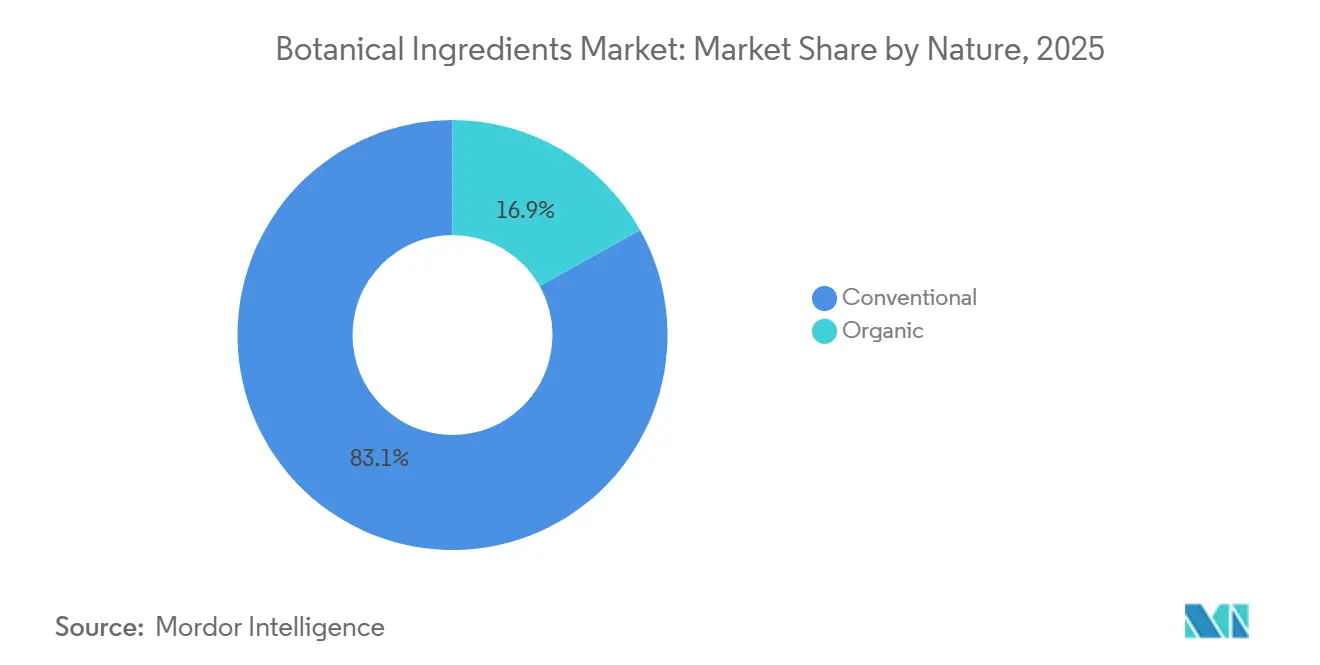
- Per loro natura, i prodotti convenzionali detenevano una quota dell'83.1% del mercato degli ingredienti botanici nel 2025, mentre si prevede che i prodotti biologici cresceranno a un tasso annuo composto (CAGR) dell'8.0% fino al 2031.
- Per settore di applicazione, il settore alimentare e delle bevande ha rappresentato la quota maggiore del mercato degli ingredienti botanici, con il 33.7% nel 2025, mentre si prevede che i settori cosmetico e della cura della persona registreranno il tasso di crescita annuo composto (CAGR) più rapido, pari al 7.7%, nel periodo 2026-2031.
- Dal punto di vista geografico, il Nord America ha rappresentato la quota maggiore del mercato degli ingredienti botanici, con il 34.4% nel 2025, mentre si prevede che la regione Asia-Pacifico crescerà al tasso di crescita annuo composto (CAGR) più rapido, pari all'8.0% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli ingredienti botanici
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di formulazioni con etichetta pulita e a base vegetale | + 1.8% | Global | A breve termine (≤ 2 anni) |
| Espansione della nutrizione funzionale e del benessere preventivo | + 1.5% | A livello globale, con in testa il Nord America, l'Europa e il nucleo dell'Asia-Pacifico. | Medio termine (2–4 anni) |
| Valorizzazione dei principi attivi botanici nei prodotti di bellezza e dermocosmetici. | + 1.2% | Nord America ed Europa; ricaduta sull'Asia-Pacifico | Medio termine (2–4 anni) |
| I requisiti di tracciabilità stanno diventando un fattore di differenziazione commerciale. | + 0.8% | Europa e Nord America al centro, in espansione a livello globale | A lungo termine (≥ 4 anni) |
| Le pressioni sull'offerta dovute ai cambiamenti climatici premiano i fornitori verticalmente integrati. | + 0.5% | Globale (mercati di origine: Asia meridionale, Medio Oriente e Africa, Sud-est asiatico) | Medio termine (2–4 anni) |
| Supporto normativo per la medicina tradizionale e le indicazioni terapeutiche naturali. | + 0.6% | Asia-Pacifico, Sud America ed Europa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di formulazioni con etichetta pulita e a base vegetale
I produttori di beni di largo consumo (FMCG) stanno subendo la pressione dei consumatori che chiedono l'eliminazione di additivi non dichiarati, stabilizzanti sintetici e coloranti artificiali. Di conseguenza, gli ingredienti a base di erbe e gli estratti vegetali sono diventati indispensabili nella riformulazione dei prodotti. I responsabili degli acquisti hanno modificato il loro approccio, verificando ora sistematicamente l'origine botanica degli ingredienti durante l'approvvigionamento, elevandola da semplice fattore di sovrapprezzo. L'Agenzia olandese per le imprese (CBI) ha riferito che nel 2024 le importazioni europee di estratti botanici hanno raggiunto 1.2 miliardi di euro. Questa cifra è cresciuta a un tasso medio annuo del 3.1% dal 2020 al 2024 [1] Fonte: Centro per la promozione delle importazioni, "Estratti botanici in Europa", CBI, cbi.eu. In particolare, Germania, Italia, Francia, Spagna e Paesi Bassi insieme rappresentavano il 64% del volume totale delle importazioni. L'analisi di questi dati rivela una tendenza significativa: i trasformatori botanici europei si trovano ad affrontare la disintermediazione. I produttori provenienti da paesi d'origine come l'India e il Sud-est asiatico stanno ora fornendo direttamente estratti di marca e di qualità specifica alle aziende di beni di largo consumo. Questo cambiamento non solo sta comprimendo i margini per i distributori europei, ma sta anche spingendo i tradizionali produttori europei a concentrarsi sulla differenziazione della propria offerta attraverso la standardizzazione, la qualità e la documentazione clinica, piuttosto che affidarsi esclusivamente alla prossimità geografica.
Espansione della nutrizione funzionale e del benessere preventivo
Nei mercati sviluppati, l'invecchiamento della popolazione e, nelle economie emergenti, una maggiore attenzione alla salute da parte dei consumatori, stanno alimentando una domanda costante di integratori botanici e alimenti funzionali, soprattutto quelli con benefici clinicamente provati. A differenza dei rimedi tradizionali post-malattia, i consumatori odierni si rivolgono proattivamente ad adattogeni quotidiani, erbe che rafforzano il sistema immunitario e sostanze botaniche che favoriscono la digestione. Questa domanda costante non solo sottolinea la resilienza del mercato, ma anche la sua stabilità nonostante le fluttuazioni economiche. Una revisione del 2025 pubblicata su Pharmacology ha evidenziato come il cambiamento climatico stia già influenzando la potenza e la consistenza degli ingredienti botanici grezzi. Di conseguenza, i produttori che investono nella coltivazione in ambiente controllato e in rigorosi controlli di qualità sono in grado di ottenere specifiche di alto livello, superando coloro che si affidano a ingredienti raccolti in natura. Questo cambiamento è particolarmente vantaggioso per aziende specializzate in ricerca scientifica come Indena SpA e Sabinsa Corporation, distinguendole dai tradizionali intermediari di estratti.
Valorizzazione dei principi attivi botanici nei prodotti di bellezza e dermocosmetici
I marchi di bellezza e cura della persona si rivolgono sempre più ad attivi botanici clinicamente validati, non solo per il loro prezzo elevato, ma anche per rafforzare la loro reputazione di "bellezza pulita". Questo cambiamento è evidente nelle loro scelte di ricerca e sviluppo, piuttosto che in semplici modifiche di marketing. Nel marzo 2026, Robertet ha compiuto una mossa strategica investendo in Aethera Biotech [2] Fonte: Robertet, “News and Press Releases,” Robertet, robertet.com . Questa partnership mira a commercializzare attivi cosmetici utilizzando la piattaforma biotecnologica CROP (Controlled Release of Optimized Plants), protetta da numerosi brevetti. Tali mosse evidenziano come le aziende di profumi e prodotti naturali si stiano tutelando contro la raccolta sensibile al clima, orientandosi verso la produzione botanica in ambiente controllato. Con un'altra mossa significativa, The Estée Lauder Companies ha annunciato nel marzo 2026 l'acquisizione delle quote rimanenti di Forest Essentials. Questo marchio, un marchio di bellezza ayurvedico premium indiano, è rinomato per il suo approvvigionamento botanico verticalmente integrato. Tali acquisizioni sottolineano come i colossi globali della bellezza considerino il patrimonio botanico un asset prezioso nei loro bilanci, piuttosto che un semplice elemento narrativo per il branding. Alla luce di questi sviluppi, la crescita annua composta (CAGR) del 7.72% prevista per il segmento cosmetico e della cura della persona fino al 2031 segnala una domanda più consistente. Non si tratta solo di crescita del canale di distribuzione; è la dimostrazione della crescente importanza attribuita alla scienza e alla provenienza dei principi attivi di origine vegetale.
Supporto normativo per la medicina tradizionale e le indicazioni naturalistiche
I governi di Cina, India, Giappone e dei paesi ASEAN stanno riconoscendo sempre più i sistemi di medicina tradizionale. Questo riconoscimento sta rafforzando le prospettive commerciali dei principi attivi botanici, in particolare quelli con una lunga storia nelle formulazioni ayurvediche, della medicina tradizionale cinese (MTC) e del Kampo. In Brasile, la legislazione sulla biodiversità, in combinazione con i quadri normativi del Protocollo di Nagoya, offre incentivi commerciali. Questi incentivi, basati su modelli di condivisione dei benefici, legittimano l'accesso alla bioprospezione. Inoltre, le barriere documentali imposte da questi quadri normativi si traducono in vantaggi competitivi per le aziende produttrici di ingredienti con maggiori risorse. A conferma di questa tendenza, la collaborazione avviata da IFF nell'agosto 2025 con Reservas Votorantim garantisce a IFF i diritti esclusivi di bioprospezione su quasi 1,000 specie floreali distribuite su 31,000 ettari nella riserva forestale atlantica Legado das Águas in Brasile. Questa iniziativa sottolinea la prospettiva del Protocollo di Nagoya, non solo come ostacolo burocratico, ma come prezioso privilegio di approvvigionamento. Parallelamente, la partnership tra Debut e Natura, avviata nel maggio 2026, mira a commercializzare principi attivi per la longevità scoperti grazie all'intelligenza artificiale. Unendo la scoperta di bioattivi all'avanguardia con il ricco patrimonio botanico amazzonico, le due aziende esemplificano la fusione tra la moderna scoperta digitale di ingredienti e l'antica saggezza ecologica, aprendo la strada a una netta differenziazione dei prodotti.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità della resa delle materie prime nei diversi cicli di raccolta botanica | -0.8% | Globale (mercati di origine: Asia meridionale, Medio Oriente e Africa, Sud-est asiatico) | Medio termine (2–4 anni) |
| Il rischio di adulterazione fa aumentare i costi di analisi e conformità. | -0.6% | A livello globale; in particolare nei canali di importazione del Nord America e dell'Europa. | A breve termine (≤ 2 anni) |
| Standard frammentari per potenza, solventi residui e dichiarazioni. | -0.4% | Europa e Nord America | A lungo termine (≥ 4 anni) |
| Complessità della catena di approvvigionamento nei modelli di approvvigionamento multi-origine | -0.5% | Global | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità della resa delle materie prime nei diversi cicli di raccolta botanica.
La variabilità dei raccolti dovuta al clima pone sfide significative alle filiere di approvvigionamento botaniche, che faticano ad autoregolarsi. La maggior parte delle specie commercialmente vitali produce un solo raccolto redditizio all'anno, il che porta a carenze produttive cumulative durante tutto il ciclo di approvvigionamento annuale. Il rapporto sulle materie prime del secondo trimestre 2026 di Flavor Chem ha evidenziato una carenza imminente: il raccolto di noce moscata del 2026 è destinato a non soddisfare la domanda globale. Nel frattempo, le aree di coltivazione della citronella si sono ridotte, poiché gli agricoltori si stanno orientando verso colture alimentari più redditizie. Nell'aprile 2026, l'inizio confermato di un evento El Niño ha iniziato a frenare la produzione di olio di patchouli a Sulawesi, in Indonesia. Questa regione è fondamentale nel mercato botanico globale. In risposta, i produttori di ingredienti locali hanno adottato rigorosi protocolli di essiccazione all'aria per mantenere gli standard di qualità nonostante le difficoltà. Gli acquirenti di ingredienti hanno evoluto le proprie strategie; Quelle che un tempo erano considerate tattiche di mitigazione del rischio, come i contratti a termine, l'approvvigionamento multiregionale e i legami con i coltivatori verticalmente integrati, sono ora norme operative essenziali. Le aziende che non adottano queste strategie si trovano a dover affrontare una significativa volatilità dei prezzi, che mette a repentaglio le loro proiezioni di margine.
Il rischio di adulterazione fa aumentare i costi di analisi e conformità.
L'adulterazione degli ingredienti botanici rappresenta un rischio significativo nella catena di approvvigionamento. Nel luglio 2025, il Botanical Adulterants Prevention Program (BAPP) ha pubblicato un bollettino che evidenziava problemi come la confusione tra specie, varietà di Echinacea non dichiarate e sostituzioni non autorizzate di Cistanche nella fornitura commerciale di echinacea. Tali pratiche non solo ingannano i consumatori, ma violano anche le normative commerciali dell'Appendice II della CITES [3] Fonte: American Botanical Council, “Botanical Adulterants Prevention Program,” HerbalGram, herbalgram.org . La FDA ha aggiornato le sue linee guida per l'importazione di ingredienti botanici per integratori alimentari dalla Cina. Ora, le importazioni devono essere sottoposte a un'accurata analisi chimica mediante HPLC-MS. Ciò segna un cambiamento cruciale, passando dal semplice controllo dell'identità e della potenza a un'analisi compositiva completa, volta a identificare gli adulteranti non dichiarati e a monitorare la degradazione dei composti marcatori. Uno studio del 2022 pubblicato sul Journal of Natural Products ha sottolineato la crescente necessità di tecniche forensi avanzate. Metodi come l'imaging iperspettrale, l'identificazione basata sul DNA e la cromatografia ortogonale stanno diventando essenziali per smascherare sofisticati tentativi di adulterazione in grado di eludere i test con un singolo metodo. L'onere finanziario della conformità non è distribuito uniformemente. I fornitori più piccoli e i distributori di medie dimensioni si trovano a dover affrontare costi di analisi unitari più elevati. Questa disparità esercita una sottile pressione sul consolidamento, favorendo i produttori più grandi e verticalmente integrati, dotati di proprie capacità analitiche.
Analisi del segmento
Fonte: Le erbe aromatiche rappresentano un punto di riferimento per i ricavi, mentre i fiori trainano la crescita del segmento premium.
Nel 2025, le erbe aromatiche rappresentavano il 35.79% del fatturato globale degli ingredienti botanici. Gli estratti di rosmarino, menta, echinacea e basilico hanno dimostrato la loro versatilità nella conservazione degli alimenti, nella formulazione di integratori e nella cura della pelle. Questa ampia applicabilità posiziona le erbe aromatiche come la categoria con il più alto tasso di penetrazione in tutte le applicazioni, garantendo una domanda costante nonostante i cicli di innovazione in categorie specifiche. Le spezie, il secondo segmento di provenienza per importanza, devono la loro posizione alla domanda di oleoresina, poiché i produttori alimentari riformulano i loro prodotti per ottenere aromi naturali e standard di etichettatura pulita. Synthite Industries, con un fatturato di gruppo di circa 1,700 crore di rupie (circa 204 milioni di dollari) nel 2026, è un esempio di integrazione dall'approvvigionamento di spezie grezze alle soluzioni di ingredienti miscelati, soddisfacendo le aspettative degli acquirenti globali di beni di largo consumo. Anche frutti, radici, foglie e semi supportano diverse applicazioni: radici come ashwagandha, ginseng e valeriana soddisfano la domanda nutraceutica, mentre semi e foglie alimentano l'innovazione nel campo degli aromi e delle bevande funzionali.
I fiori rappresentano il segmento di origine in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 7.96% fino al 2031. Questa crescita deriva da due canali di domanda. Il settore cosmeceutico traina i volumi di principi attivi come rosa, lavanda, camomilla e ibisco, noti per i loro benefici per la pelle. Allo stesso tempo, i mercati delle bevande funzionali e del tè pregiato utilizzano sempre più estratti di sambuco, gelsomino e pisello farfalla blu come elementi distintivi delle formulazioni. Gli elevati prezzi medi di vendita degli estratti derivati dai fiori, dovuti alla natura ad alta intensità infrastrutturale e alla sensibilità climatica della coltivazione floreale, stimolano ulteriormente la crescita. I leader del settore Givaudan e Symrise AG hanno rafforzato le catene di approvvigionamento botaniche floreali per servire le linee di profumi e cosmetici attivi di alta gamma, capitalizzando sul potere di determinazione dei prezzi degli estratti floreali di origine certificata fino al 2031.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per formato: la scala dei comandi in polvere; i formati liquidi seguono il boom delle bevande funzionali
Nel 2025, il segmento delle polveri rappresenterà il 59.72% del fatturato totale, evidenziando la sua posizione dominante sul mercato. Ciò è dovuto ai vantaggi offerti lungo tutta la catena del valore degli ingredienti: maggiore durata di conservazione, riduzione dei costi logistici e compatibilità con i processi di incapsulamento, compressione e miscelazione, essenziali per integratori alimentari e prodotti farmaceutici. L'investimento di MartinBauer in una nuova torre di nebulizzazione presso il suo stabilimento di Kleinostheim ha eliminato la dipendenza da servizi di essiccazione di terze parti e ha migliorato il controllo della tolleranza del prodotto. I principali fornitori di polveri botaniche considerano ora l'essiccazione a spruzzo standardizzata come una strategia di leadership di costo, piuttosto che come un processo obsoleto. Entrambi i segmenti, quello delle polveri convenzionali e quello delle polveri biologiche, beneficiano di questa tendenza, sebbene le polveri biologiche ottengano prezzi più elevati che compensano la maggiore intensità di capitale per linea di produzione.
Gli estratti botanici liquidi stanno crescendo a un tasso annuo composto (CAGR) del 7.81% fino al 2031, il più rapido del segmento, trainato dalla diffusione di bevande funzionali pronte da bere, kombucha, tonici adattogeni, arricchitori botanici per l'acqua e integratori liquidi. I bioattivi liquidi offrono un'integrazione sensoriale e una trasparenza di formulazione superiori rispetto alle polveri incapsulate. Il finanziamento di aprile 2026 della startup tedesca di scienze biologiche Evanium è mirato alla tecnologia di doppia incapsulazione per migliorare la biodisponibilità di principi attivi botanici liquidi come curcumina, berberina, boswellia e passiflora. Ciò segnala una biforcazione nell'innovazione degli estratti liquidi in due livelli: quello dei prodotti di base e quello dei prodotti specializzati con biodisponibilità migliorata. I principi attivi liquidi premium stanno registrando una significativa divergenza del prezzo medio di vendita (ASP) rispetto agli estratti di base, creando un sottosegmento ad alto margine che premia gli specialisti degli ingredienti con programmi di validazione clinica.
Per natura: la scala convenzionale incontra lo slancio premium del biologico
Nel 2025, gli ingredienti botanici convenzionali detenevano una quota dominante dell'83.13% del fatturato totale. Questa posizione dominante sottolinea la vasta portata e la profondità delle consolidate catene di approvvigionamento degli ingredienti. In questo contesto, il passaggio all'approvvigionamento biologico è economicamente fattibile solo per determinate specie, quelle che godono costantemente di un'elevata disponibilità a pagare da parte dei consumatori. Tuttavia, questa concentrazione non segnala una stagnazione nel settore biologico. Piuttosto, evidenzia un ritardo strutturale: mentre le preferenze dei consumatori si evolvono, la conversione commerciale al biologico delle aree di coltivazione richiede un periodo di certificazione di 3-5 anni. Un esempio è la decisione di Synthite, nel 2025, di potenziare la propria capacità di estrazione con CO2 supercritica presso lo stabilimento di Kolenchery, in Kerala. Questa espansione, mirata al mercato biologico europeo, dimostra l'approccio lungimirante dei fornitori indiani, che investono nelle certificazioni prima ancora che la domanda lo soddisfi. Vista in un'ottica di rischio, la scarsità di prodotti biologici durante i cicli di raccolta difficili è accentuata da questi vincoli di certificazione. Le forniture convenzionali non possono intervenire ai prezzi più elevati dei prodotti biologici, complicando la gestione delle scorte per gli acquirenti e spingendoli verso la stipula di contratti a termine.
Si prevede che il segmento biologico crescerà a un tasso annuo composto (CAGR) dell'8.01% fino al 2031, superando tutte le altre categorie di prodotti naturali. Questa impennata è in gran parte attribuibile alle politiche di vendita al dettaglio in Europa occidentale e Nord America, che privilegiano sempre più i prodotti botanici certificati biologici. Questi prodotti sono ormai un punto fermo negli integratori premium, nei prodotti di bellezza naturali e nelle linee alimentari "clean label". I fornitori che ottengono certificazioni multi-standard, che comprendono USDA NOP, il Regolamento biologico UE 848/2018 e il quadro normativo indiano NPOP, possono accedere a tre redditizi mercati di esportazione da un'unica linea di produzione certificata. Questa strategia aumenta significativamente i profitti per ettaro certificato rispetto al conseguimento di una certificazione per un singolo mercato. Inoltre, si verifica un effetto a catena: poiché i proprietari dei marchi considerano sempre più la certificazione multi-standard come un requisito imprescindibile per i fornitori, aumentano le barriere all'ingresso nel mercato per i produttori non certificati.
Per settore di attività: Alimenti e bevande in testa; Cosmetici e cura della persona registrano la crescita più rapida.
Nel 2025, il settore alimentare e delle bevande deteneva una quota del 33.70% del mercato delle applicazioni. Questo predominio è il risultato di decenni di sviluppo di prodotti, con un'integrazione perfetta di erbe, spezie ed estratti botanici. Questi ingredienti sono diventati elementi essenziali per aromatizzare, conservare naturalmente, colorare e migliorare il valore nutrizionale in categorie come alimenti trasformati, latticini, prodotti da forno e bevande. Aziende come Döhler GmbH e Sensient Technologies Corporation hanno sviluppato capacità di assistenza tecnica su misura per applicazioni specifiche. I loro laboratori di formulazione, le prove applicative e il supporto per la documentazione normativa trasformano la selezione degli ingredienti botanici in un servizio gestito per i principali produttori alimentari, andando oltre il semplice approvvigionamento di materie prime. Questo ulteriore livello di assistenza tecnica non solo accresce il valore di queste relazioni, ma introduce anche costi di transizione significativi, soprattutto per le soluzioni che prevedono miscele botaniche complesse.
Il settore dei cosmetici e della cura della persona sta registrando la crescita più rapida, con un CAGR del 7.72% previsto fino al 2031. Questa impennata è alimentata dai marchi di bellezza che investono sempre di più in principi attivi botanici clinicamente validati, sfruttandoli per giustificare prezzi premium e per promuovere una narrativa di sostenibilità. Un esempio lampante è la presentazione di AlUla Peregrina Trading Company a In-Cosmetics Global 2026. L'azienda ha presentato estratti brevettati di semi di Peregrina, principi attivi ricchi di ceramidi provenienti dal deserto, vantando una filiera di approvvigionamento completamente verificata nella regione di Al-Ula, in Arabia Saudita. Ciò sottolinea l'importanza del modello di filiera premium, ormai considerato essenziale dai team di ricerca e sviluppo dei marchi di bellezza. Gli integratori alimentari continuano a rappresentare un segmento solido, sostenuto da una quasi totale accessibilità che favorisce lo sviluppo di una vasta gamma di prodotti. Tuttavia, mentre i principi attivi botanici di grado farmaceutico richiedono standard probatori rigorosi, limitando l'accesso al mercato a pochi specialisti selezionati in possesso di documentazione clinica conforme alle normative, altri settori come la nutrizione animale e gli usi industriali si stanno affermando come canali, seppur più piccoli, in espansione per i sottoprodotti botanici e gli estratti di seconda qualità.
Analisi geografica
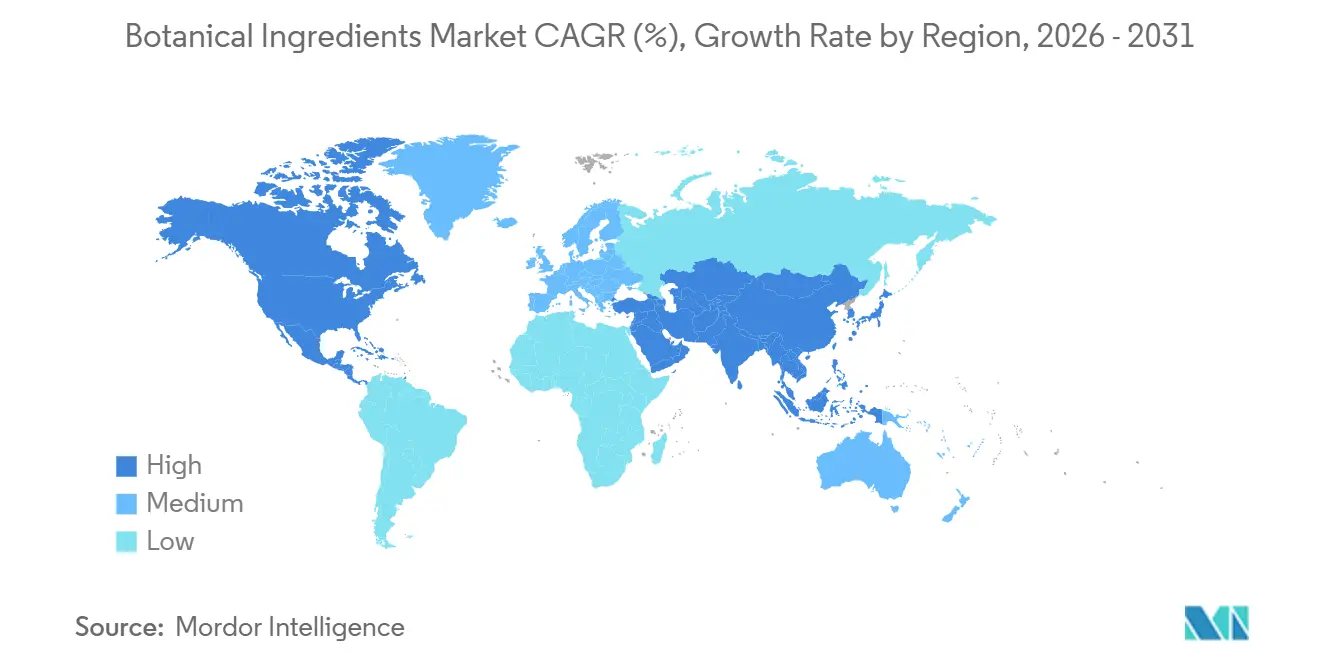
Mercato degli ingredienti botanici in Nord America ed Europa
Nel 2025, il Nord America deteneva il 34.4% della quota di mercato degli ingredienti botanici, confermandosi come il principale contributore regionale. La regione beneficia di canali di vendita al dettaglio di integratori consolidati, di una forte spesa per il benessere preventivo e di un'ampia base di acquirenti e produttori multinazionali di ingredienti. Questa combinazione conferisce al Nord America un ruolo di primo piano nella definizione delle specifiche di qualità e delle aspettative di approvvigionamento per l'intero mercato degli ingredienti botanici. Anche l'Europa si conferma una regione di consumo importante, con Germania, Francia, Italia, Spagna e Regno Unito come principali centri di domanda. La domanda europea rimane particolarmente rilevante per i fornitori in grado di soddisfare requisiti più rigorosi in materia di tracciabilità, documentazione e origine.
Mercato degli ingredienti botanici nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) dell'8% fino al 2031, diventando così l'area a più rapida crescita nel mercato degli ingredienti botanici. La Cina svolge un duplice ruolo, sia come importante produttore che come acquirente interno di estratti botanici di qualità sempre più elevata. Anche l'India sta rafforzando la propria base di esportazione attraverso la formalizzazione della produzione di ingredienti ayurvedici ed erboristici per clienti nutraceutici e farmaceutici. Sabinsa ha inaugurato alla fine del 2025 il suo stabilimento Hassan Unit-2, del valore di 15 milioni di dollari, nella zona economica speciale farmaceutica del Karnataka, con certificazione GMP e design a scarico zero di liquidi, a testimonianza dell'entità degli investimenti fissi destinati alla lavorazione di prodotti erboristici orientata all'esportazione. Anche Thailandia, Indonesia, Corea del Sud e Singapore stanno migliorando la propria posizione come hub di trasformazione a valore aggiunto grazie a una maggiore adozione delle norme GMP e a legami più stretti con le catene di approvvigionamento dei marchi occidentali.
Mercato degli ingredienti botanici in Medio Oriente e Sud America
Il Sud America sta acquisendo rilevanza strutturale nel mercato degli ingredienti botanici, poiché l'accesso alla biodiversità è sempre più legato allo sviluppo commerciale e a un approvvigionamento sostenibile. Il Brasile rimane il punto di riferimento principale, in quanto le grandi aziende produttrici di ingredienti stanno costruendo modelli di approvvigionamento e scoperta basati sulla sua ricca flora. Anche Colombia, Perù e Argentina supportano il settore regionale con una crescente capacità di estrazione e lavorazione per i mercati di esportazione. Il Medio Oriente e l'Africa restano importanti come regioni di origine per piante medicinali e aromatiche, soprattutto in Marocco, dove la siccità ha spinto al rialzo i prezzi alla produzione fino al 2025, prima che le condizioni migliorassero all'inizio del 2026. Anche gli Emirati Arabi Uniti e l'Arabia Saudita stanno diventando centri di domanda per integratori e principi attivi cosmetici di alta qualità, e il lancio di Peregrina in Arabia Saudita dimostra come le regioni di origine stiano cercando di espandersi nel settore degli ingredienti di marca di alta gamma, anziché limitarsi alla sola fornitura di materie prime.
Panorama competitivo
Il mercato degli ingredienti botanici rimane moderatamente frammentato, con un livello superiore costituito da gruppi multinazionali del settore e un'ampia gamma di estrattori specializzati e produttori locali. Givaudan, tramite Naturex, DSM-Firmenich, IFF e Symrise competono in base alla loro ampia capacità di estrazione, alla portata globale dell'approvvigionamento e al supporto applicativo per le formulazioni dei clienti. Indena, MartinBauer, Sabinsa e Synthite competono invece grazie a una maggiore specializzazione in specifici estratti botanici, a un know-how più solido in materia di standardizzazione e a una documentazione clinica più mirata. Questa struttura mantiene competitivo il mercato degli ingredienti botanici, poiché i clienti possono scegliere tra fornitori di portata globale e partner più specializzati a seconda delle esigenze del prodotto. Ciò significa anche che nessun singolo modello competitivo definisce completamente il mercato degli ingredienti botanici.
Le mosse strategiche del 2025 e del 2026 dimostrano che le principali aziende stanno rimodellando i propri portafogli puntando su ingredienti di maggior valore e su una maggiore focalizzazione operativa. Nel febbraio 2026, DSM-Firmenich ha ceduto la sua divisione Animal Nutrition and Health a CVC Capital Partners per 2.2 miliardi di euro, pari a 2.4 miliardi di dollari, completando così un riorientamento verso le priorità di nutrizione, salute e bellezza. Nel maggio 2026, IFF ha concordato la vendita della sua divisione Food Ingredients a CVC Capital Partners per 4.3 miliardi di dollari, mantenendo una quota di minoranza del 10%, a conferma di una simile strategia orientata verso i prodotti naturali e le bioscienze basate sulla biotecnologia. Queste operazioni suggeriscono che il private equity sta diventando più attivo nel consolidamento degli asset, in un contesto in cui i grandi gruppi del settore degli ingredienti non considerano più alcune attività come strategiche.
L'integrazione verticale sta diventando un vantaggio competitivo sempre più importante nel mercato degli ingredienti botanici, poiché gli acquirenti desiderano una minore incoerenza nella tracciabilità e una maggiore garanzia di approvvigionamento. MartinBauer ha acquisito American Botanicals nell'ottobre 2025, ampliando la propria presenza in Nord America e aggiungendo 33,000 acri di terreno selvatico negli Appalachi. L'investimento di Robertet in Aethera Biotech nel marzo 2026 ha mostrato una seconda strada, in cui le aziende riducono l'esposizione ai cambiamenti climatici passando a sistemi di produzione botanica controllati. La partnership di Debut con Natura, siglata nel maggio 2026, ha inoltre dimostrato come la scoperta guidata dall'intelligenza artificiale e l'approvvigionamento da fonti ricche di biodiversità stiano iniziando a collaborare nello sviluppo di principi attivi di alta qualità. Queste iniziative mantengono alta la concorrenza in tutte le fasi: approvvigionamento, estrazione, formulazione e proprietà intellettuale.
Leader del settore degli ingredienti botanici
Givaudan
International Flavours and Fragrances Inc.
Symris AG
DSM Firmenich AG
Gruppo Martin Bauer
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Debut e Natura hanno annunciato una partnership strategica per la commercializzazione di un complesso di ingredienti per la longevità scoperto grazie all'intelligenza artificiale, che combina la piattaforma proprietaria di Debut per la scoperta di ingredienti basata sull'IA con il patrimonio botanico amazzonico di Natura. Il lancio dei prodotti commerciali è previsto già per il 2027.
- Ottobre 2025: MartinBauer ha acquisito American Botanicals, il principale fornitore statunitense di piante selvatiche selvatiche, con una gestione di 33,000 acri nella regione degli Appalachi. L'acquisizione estende l'integrazione verticale di MartinBauer in Nord America, dalle coltivazioni di piante selvatiche alla produzione globale di estratti, rafforzando la resilienza della catena di approvvigionamento per gli ingredienti botanici di origine statunitense.
- Dicembre 2025: Sami-Sabinsa Group ha inaugurato il suo stabilimento Hassan Unit-2, del valore di 15 milioni di dollari, nella zona industriale Pharma SEZ del Karnataka, il suo nono polo produttivo globale. Lo stabilimento è stato costruito secondo gli standard GMP e Zero Liquid Discharge (ZERO) su un'area di 15 acri, con il 30-40% del terreno riservato a future espansioni, con l'obiettivo di sviluppare sia le linee di ingredienti erboristici esistenti sia nuovi prodotti innovativi per clienti globali del settore farmaceutico e nutraceutico.
Ambito del rapporto sul mercato globale degli ingredienti botanici
Gli ingredienti botanici sono sostanze derivate direttamente dalle piante, tra cui erbe, radici, fiori, frutti, semi, foglie, corteccia o legno, utilizzate nei prodotti commerciali per le loro proprietà funzionali, nutrizionali, terapeutiche o aromatiche. Il mercato globale degli ingredienti botanici è segmentato per fonte, forma, natura, applicazione e area geografica. Per fonte, il mercato è segmentato in erbe, spezie, frutti, radici, foglie, semi e fiori. Per forma, il mercato è segmentato in polvere e liquido. Per natura, il mercato è segmentato in convenzionale e biologico. Per applicazione, il mercato è segmentato in alimenti e bevande, integratori alimentari, cosmetici e cura della persona, prodotti farmaceutici e altri. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa. Le previsioni di mercato sono fornite in termini di valore (USD).
| Erbe aromatiche |
| Spezie |
| Frutta |
| Roots |
| Foglie |
| Semi |
| Fiori |
| Pastello |
| Liquido |
| Convenzionale |
| Organic |
| Cibo e bevande |
| Integratori alimentari |
| Cosmetici e cura della persona |
| Eccipienti farmaceutici |
| Altre applicazioni |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Svezia | |
| Belgio | |
| Polonia | |
| Olanda | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Tailandia | |
| Singapore | |
| Indonesia | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Perù | |
| Cile | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Sud Africa | |
| Arabia Saudita | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Fonte | Erbe aromatiche | |
| Spezie | ||
| Frutta | ||
| Roots | ||
| Foglie | ||
| Semi | ||
| Fiori | ||
| Modulo | Pastello | |
| Liquido | ||
| Nature | Convenzionale | |
| Organic | ||
| Applicazione | Cibo e bevande | |
| Integratori alimentari | ||
| Cosmetici e cura della persona | ||
| Eccipienti farmaceutici | ||
| Altre applicazioni | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Svezia | ||
| Belgio | ||
| Polonia | ||
| Olanda | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Tailandia | ||
| Singapore | ||
| Indonesia | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Perù | ||
| Cile | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Sud Africa | ||
| Arabia Saudita | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore del mercato degli ingredienti botanici nel 2026?
Il mercato degli ingredienti botanici valeva 193.7 miliardi di dollari nel 2026 e si prevede che raggiungerà i 270.8 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.9%.
Quale applicazione genera il maggior fatturato per gli ingredienti botanici?
Nel 2025, il settore alimentare e delle bevande ha dominato le applicazioni con una quota del 33.7%, poiché gli estratti botanici sono ampiamente utilizzati per aromatizzare, conservare, colorare e per la formulazione di prodotti funzionali.
Qual è il settore di utilizzo finale dei principi attivi botanici in più rapida crescita?
I settori della cosmetica e della cura della persona sono quelli in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 7.7% fino al 2031, trainato dalla domanda di ingredienti di bellezza "puliti" clinicamente testati.
Quale regione è leader nella domanda globale di ingredienti botanici?
Nel 2025, il Nord America deteneva la quota regionale maggiore, pari al 34.4%, grazie alla sua solida rete di vendita al dettaglio di integratori, alla spesa per il benessere preventivo e a un consolidato ecosistema di produzione di ingredienti.


