

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
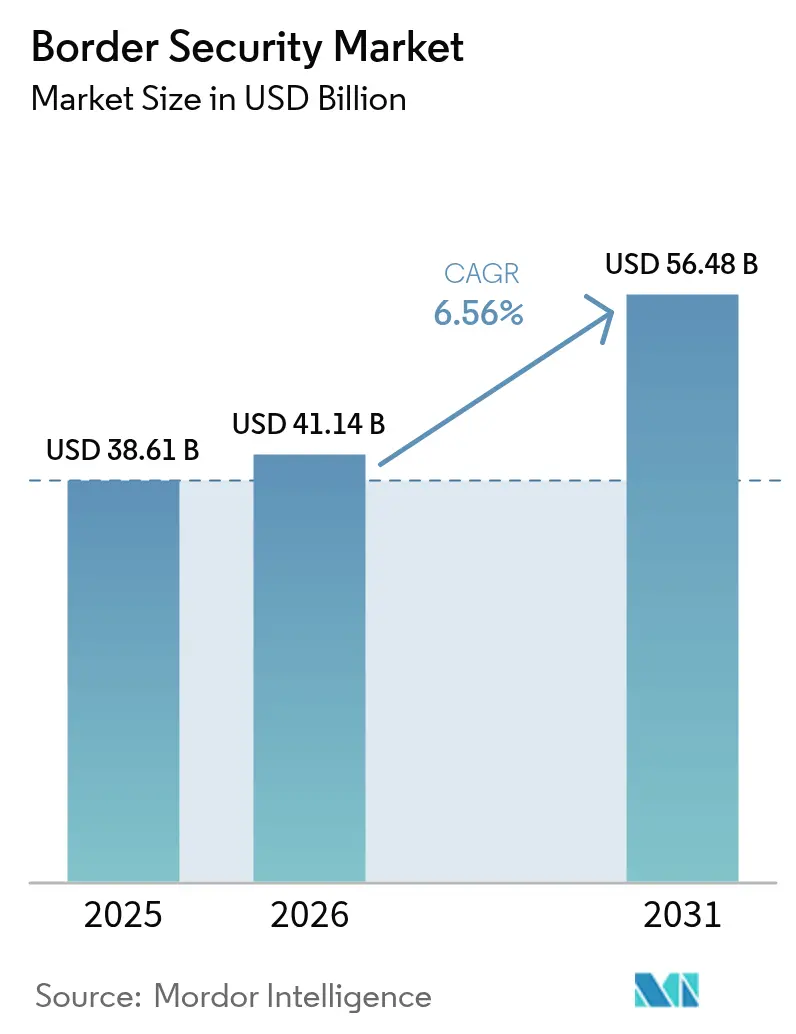
| Dimensione del mercato (2026) | 41.14 miliardo di dollari |
| Dimensione del mercato (2031) | 56.48 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.56% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
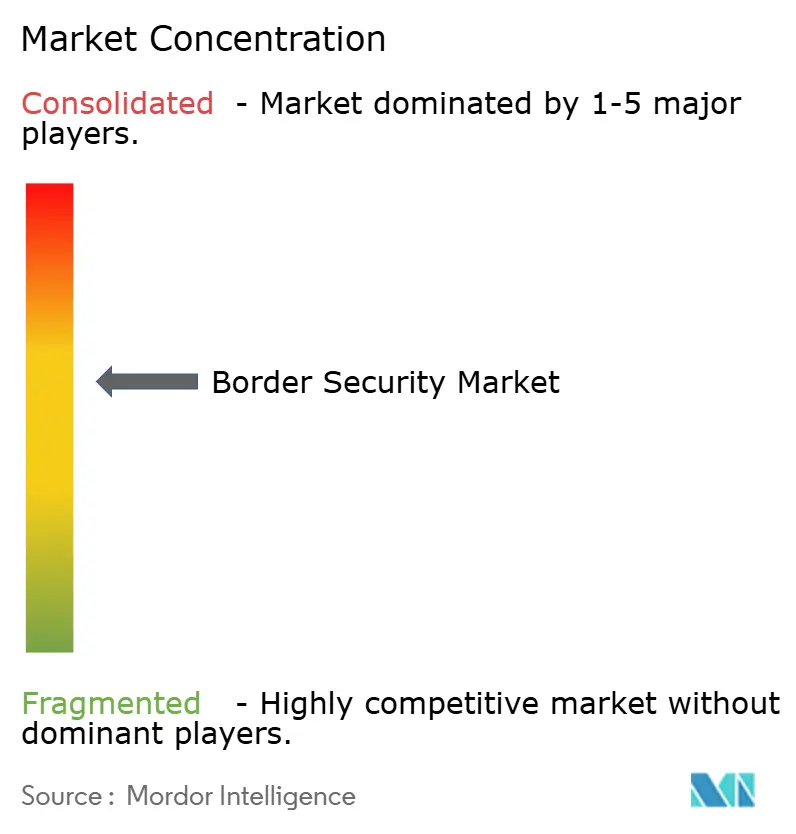
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della sicurezza delle frontiere di Mordor Intelligence
Il mercato della sicurezza delle frontiere aveva un valore di 38.61 miliardi di dollari nel 2025 e si prevede che crescerà da 41.14 miliardi di dollari nel 2026 a 56.48 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.56% durante il periodo di previsione (2026-2031). Questa espansione è supportata da un'impennata degli investimenti sovrani che privilegiano la sorveglianza autonoma, l'analisi perimetrale basata sull'intelligenza artificiale e le piattaforme di comando integrate. I governi stanno destinando quote maggiori dei bilanci della difesa alla modernizzazione delle frontiere intelligenti. Allo stesso tempo, le persistenti incursioni di droni da parte dei cartelli e le tattiche di guerra ibrida costringono le agenzie ad adottare reti di sensori aerei e terrestri stratificate. Gli integratori che fondono flussi radar, ottici, biometrici e acustici in un'unica dashboard decisionale stanno guadagnando terreno e i fornitori agili in grado di certificare i sistemi secondo rigidi quadri normativi sul controllo delle esportazioni si stanno ritagliando posizioni di nicchia. Queste dinamiche, nel loro complesso, rafforzano le prospettive di crescita a lungo termine del mercato della sicurezza delle frontiere. [1] Fonte: Ufficio delle operazioni di approvvigionamento del DHS, “Registro delle previsioni | Sistema di previsione della pianificazione degli acquisti”, APFS-CLOUD.DHS.GOV
Punti chiave del rapporto
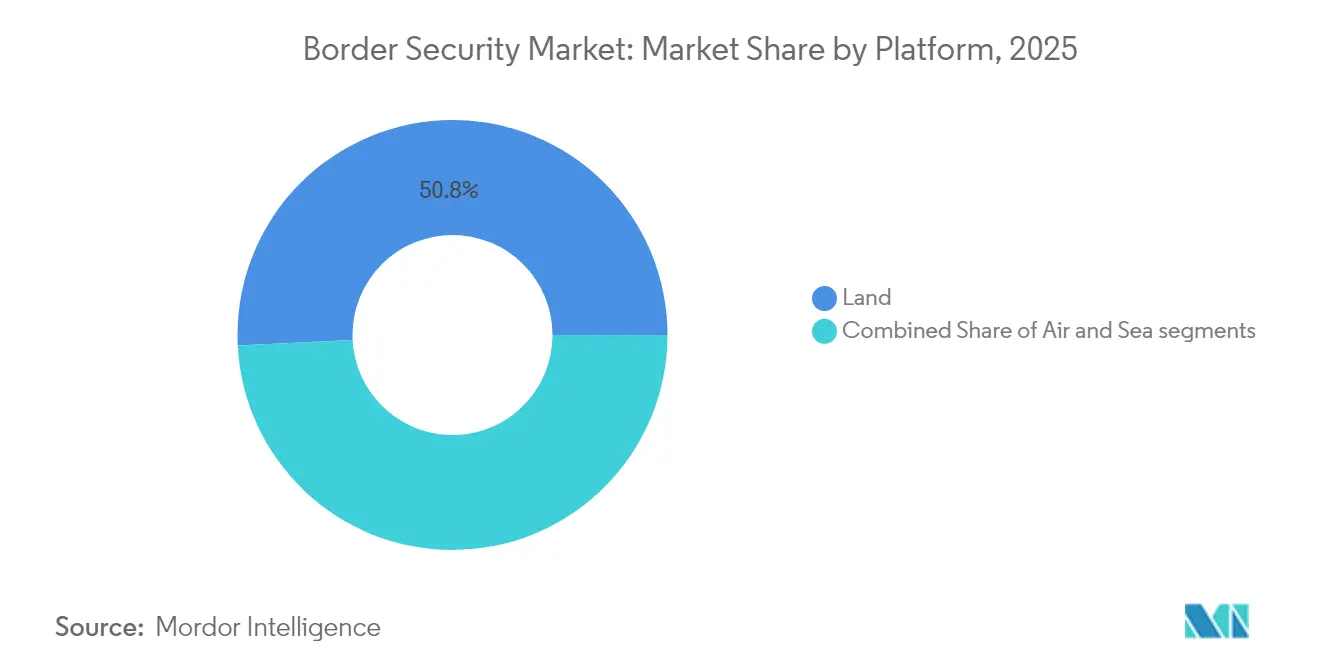
- Per piattaforma, i sistemi terrestri hanno guidato il mercato della sicurezza delle frontiere con il 50.78% della quota nel 2025. Si prevede che i sistemi aerei registreranno un CAGR dell'8.41% fino al 2031.
- In termini verticali, nel 2025 le applicazioni militari rappresentavano il 60.15% del mercato della sicurezza delle frontiere; si prevede che la sicurezza nazionale aumenterà a un CAGR dell'8.12% fino al 2031.
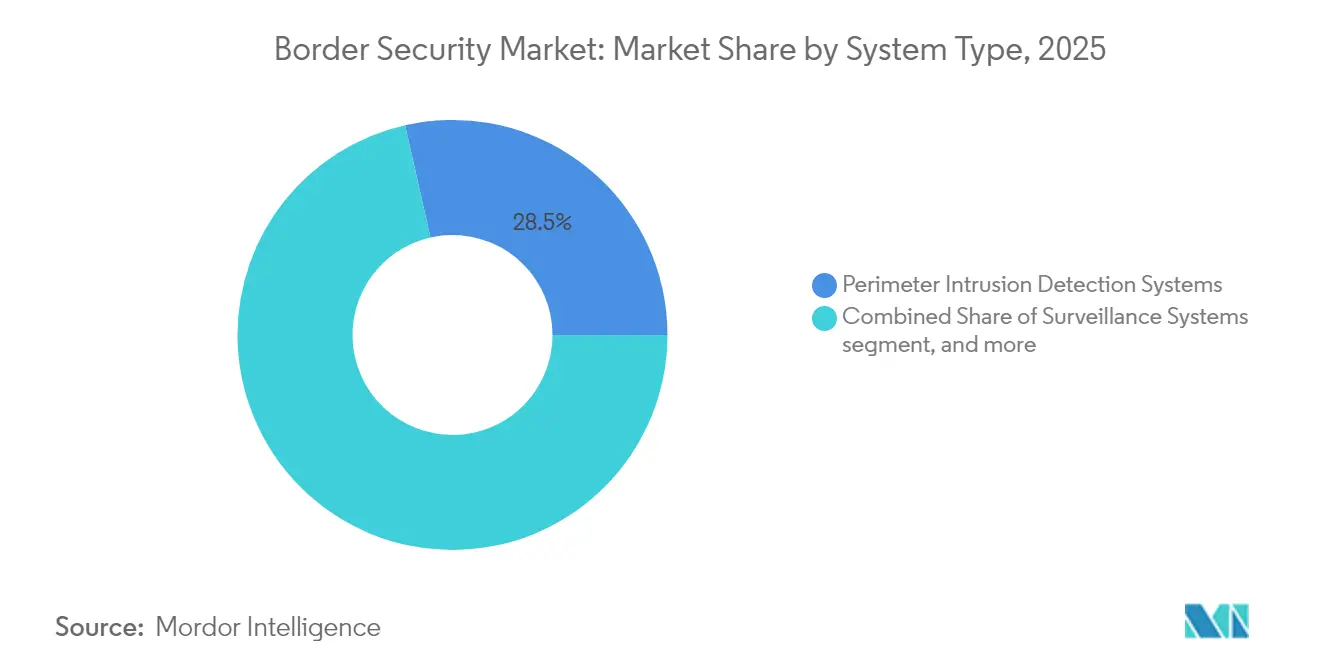
- Per tipologia di sistema, i sistemi di rilevamento delle intrusioni perimetrali hanno detenuto una quota del 28.54% nel 2025; si prevede che le soluzioni anti-UAS cresceranno a un CAGR dell'10.92% dal 2026 al 2031.
- In base all'installazione, le nuove implementazioni hanno rappresentato una quota del 65.10% nel 2025. Si prevede che gli aggiornamenti del sistema si amplieranno a un CAGR del 7.74% fino al 2031.
- In termini geografici, il Nord America ha conquistato una quota del 41.05% nel 2025, mentre l'Asia-Pacifico è destinata a registrare il CAGR più rapido, pari all'8.44%, fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della sicurezza delle frontiere
Analisi dell'impatto dei conducenti
| Guidatore | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'escalation del terrorismo transfrontaliero e dell'immigrazione illegale | + 1.8% | Nord America, UE | A breve termine (≤ 2 anni) |
| Bilanci governativi per la modernizzazione delle frontiere intelligenti | + 1.5% | Nord America, UE, APAC | Medio termine (2-4 anni) |
| Adozione di intrusioni perimetrali e analisi video basate sull'intelligenza artificiale | + 1.2% | Global | Medio termine (2-4 anni) |
| Piattaforme di pattugliamento autonome senza pilota (UAV/UGV/USV) | + 1.0% | Nord America, UE, Medio Oriente | A lungo termine (≥ 4 anni) |
| Chioschi biometrici Edge-AI agli attraversamenti secondari | + 0.8% | APAC, MEA | Medio termine (2-4 anni) |
| La sicurezza della catena di approvvigionamento impone un ampliamento della spesa doganale | + 0.6% | Global | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'escalation del terrorismo transfrontaliero e dell'immigrazione illegale
I gruppi dei cartelli hanno effettuato più di 60,000 sortite di droni lungo il confine tra Stati Uniti e Messico in sei mesi, superando i tassi di sortita in diverse zone di conflitto attive ed esponendo i limiti dei sensori di terra tradizionali. [2] Fonte: US Immigration and Customs Enforcement, “Drone Incursion Briefing,” ICE.GOV L'Unione Europea (UE) ha risposto con un “muro di droni” di 3,000 chilometri che si estende dalla Norvegia alla Polonia, sostenuto da investimenti multimiliardari in ricognizione AI guidati dalla Germania. [3] Fonte: du Fretay Halna, “NATO Moves Forward with Deployment of Drone Wall on Eastern Flank,” ARMYRECOGNITION.COM L'Estonia ha impegnato 12 milioni di euro (14.08 milioni di dollari) per il progetto e la Polonia ha avviato i lavori per 700 chilometri di infrastrutture di sorveglianza fortificate. La fusione in tempo reale di dati radar, elettro-ottici e a radiofrequenza è ormai obbligatoria per le agenzie che monitorano piccoli e veloci sistemi aerei a pilotaggio remoto (UAS) in ambienti GPS ostili. I fornitori che offrono piattaforme di comando ad architettura aperta, in grado di acquisire flussi di dati provenienti da diversi sensori, sono nella posizione migliore per cogliere la prossima ondata di domanda del mercato della sicurezza delle frontiere.
Bilanci governativi per la modernizzazione delle frontiere intelligenti
Il Dipartimento per la Sicurezza Interna degli Stati Uniti (DHS) ha aumentato i finanziamenti per la Border Security Thrust Area a 100.5 milioni di dollari nell'anno fiscale 2025, con un aumento del 21% rispetto agli stanziamenti dell'anno fiscale 2023. Il Border Plan canadese da 1.3 miliardi di dollari stanzia 667.5 milioni di dollari per la Royal Canadian Mounted Police (RCMP) e 355.4 milioni di dollari per la CBSA, a dimostrazione di un costante coordinamento nordamericano. In Europa, il programma di prestiti SAFE offre 150 miliardi di euro (176.03 miliardi di dollari) per appalti congiunti, mentre le clausole di salvaguardia del Patto di Stabilità e Crescita consentono 650 miliardi di euro (762.67 miliardi di dollari) di spese aggiuntive per la difesa in quattro anni. Obiettivi nazionali, come l'impegno della Germania di spendere il 3.5% del PIL per la difesa entro il 2029, sostengono una pipeline pluriennale di progetti. Le riforme semplificate degli appalti accorciano i cicli di aggiudicazione per le soluzioni basate sull'intelligenza artificiale, dando nuovo slancio al mercato della sicurezza delle frontiere.
Adozione di intrusioni perimetrali e analisi video basate sull'intelligenza artificiale
La strategia di intelligenza artificiale del DHS prevede il rilevamento automatico attraverso le reti di sorveglianza; il CBP ora implementa un software che segnala cambiamenti di pixel su scala di millisecondi per tracciare micro-UAS, mortai e incursioni stealth. Il radar basato su eventi di VisionWave ha dimostrato il rilevamento di proiettili supersonici nelle sperimentazioni di Abu Dhabi, creando interesse commerciale per i sistemi di protezione attiva basati sull'intelligenza artificiale. BigBear.ai e il modello di intelligenza artificiale DEFCON hanno contestato la logistica per migliorare il supporto al confine sud-occidentale. I processori edge posizionati ai valichi di frontiera secondari riducono la latenza gestendo la classificazione in loco, soddisfacendo le esigenze di interdizione in tempo reale laddove la larghezza di banda di backhaul è scarsa. Queste funzionalità riallineano i criteri di approvvigionamento verso piattaforme incentrate sul software che forniscono informazioni tattiche senza dipendere da nodi cloud distanti.
Piattaforme di pattugliamento autonome senza pilota
L'Ordine Esecutivo della Casa Bianca intitolato "Liberare il Dominio Americano dei Droni" obbliga le agenzie a preferire i droni di produzione nazionale, un editto rafforzato dai finanziamenti del Dipartimento della Difesa degli Stati Uniti (DoD) che stanziano 10.1 miliardi di dollari nell'anno fiscale 2025 per programmi senza pilota. Il pacchetto aerostatico da 1.2 miliardi di dollari della Polonia, assegnato a Raytheon e partner, illustra la crescente domanda europea di sensori aerei persistenti. I droni Vector e Trinity Pro di Quantum Systems, prodotti a un ritmo di diverse centinaia al mese, alimentano il muro orientale dei droni della NATO con piattaforme di resistenza in grado di sorvolare i confini per ore. Sciami coordinati di veicoli aerei senza pilota (UAV), veicoli terrestri senza pilota (UGV) e veicoli di superficie senza pilota (USV) estendono la consapevolezza situazionale ben oltre la visuale umana, plasmando le specifiche future nel mercato della sicurezza delle frontiere.
Analisi dell'impatto delle restrizioni
| moderazione | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati investimenti in conto capitale e lunghi cicli di approvvigionamento | -1.2% | Settori governativi globali | Medio termine (2-4 anni) |
| Privacy e libertà civili: rifiuto della biometria | -0.8% | UE, Nord America, APAC | A breve termine (≤ 2 anni) |
| Congestione dello spettro RF vicino ai confini densi | -0.6% | attraversamenti congestionati | A lungo termine (≥ 4 anni) |
| Vincoli di controllo delle esportazioni sull'approvvigionamento delle attrezzature | -0.4% | Mercati internazionali | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati investimenti in conto capitale e lunghi cicli di approvvigionamento
L'ordine da 74.2 milioni di dollari di Teledyne FLIR alla Guardia Costiera illustra i tempi di consegna quinquennali tipici delle suite multisensore. I programmi di grandi dimensioni richiedono autorizzazioni di sicurezza, test di integrazione e linee di finanziamento consolidate, che possono ritardare la messa in servizio fino a due anni. Le riforme dell'UE innalzano le soglie di valore per accelerare i piccoli contratti, ma i grandi sistemi integrati devono ancora affrontare lunghe revisioni. Tali ritardi possono rallentare gli aggiornamenti proprio mentre le minacce evolvono, attenuando l'adozione a breve termine, eppure gli operatori affermati spesso traggono vantaggio dal rigore tecnico insito nei cicli prolungati.
Privacy e libertà civili: rifiuto della biometria
Il DHS tenta di estendere le regole di uscita biometriche, ma incontra la resistenza dei gruppi di pressione. Allo stesso tempo, le autorità di regolamentazione dell'UE moderano l'implementazione di controlli avanzati del volto e del DNA finché non saranno introdotte rigide misure di salvaguardia. I requisiti per il consenso esplicito, la minimizzazione dei dati e le tracce di controllo aumentano i costi delle soluzioni e frenano la gestione completamente automatizzata dell'identità. I fornitori rispondono con modelli che tutelano la privacy e wallet decentralizzati, ma l'onere della conformità può bloccare le implementazioni a breve termine nel mercato della sicurezza delle frontiere.
Analisi del segmento
Per piattaforma: la sinergia terra-aria stratificata rafforza la consapevolezza della situazione
I sistemi terrestri hanno rappresentato il 50.78% della quota di mercato della sicurezza di frontiera nel 2025, confermando che recinzioni, torri fisse e posti di comando rimangono indispensabili per il controllo perimetrale quotidiano. Le infrastrutture terrestri ospitano antenne radar, collegamenti in fibra ottica e fonti di energia che alimentano reti di sensori ad ampia area. Le piattaforme aeree, tuttavia, registrano un CAGR dell'8.41% fino al 2031, poiché le agenzie si affidano a droni e aerostati a lunga durata che estendono la copertura oltre la linea di vista (BLOS). Si prevede che le dimensioni del mercato della sicurezza di frontiera legate alle piattaforme aeree cresceranno da una base di una sola cifra a decine di miliardi entro la fine del decennio, rispecchiando l'aumento delle incursioni con droni che devono essere contrastate in quota. La fusione continua dei dati tra i radar delle torri e le risorse ISR a bordo aumenta la probabilità di rilevamento e riduce i falsi allarmi. I fornitori che si aggiudicano nuovi contratti offrono API aperte in modo che i feed degli aerostati, i sensori terrestri non presidiati e i veicoli di comando mobili possano interoperare senza riscritture del middleware.
I programmi di modernizzazione del territorio estendono l'utilità attraverso alimentatori ibridi e reti mesh auto-riparanti, mantenendo l'operatività in ambienti difficili. Le fortificazioni polacche dello Scudo Orientale combinano mura tradizionali con torri dotate di radar e intercettori di droni, dimostrando come barriere hard-scape e sensori intelligenti coesistano ormai. Parallelamente, l'Estonia sfrutta sciami di droni compatti per pattugliare terreni boschivi dove le linee di vista a terra sono scarse. Questa dottrina multiforme mantiene il mercato della sicurezza di frontiera allineato a diverse topografie, dai deserti alle montagne ai confini fluviali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per verticale: l'adesione civile riduce il divario militare
Nel 2025, le missioni militari hanno assorbito il 60.15% del mercato della sicurezza delle frontiere, riflettendo budget preesistenti e soluzioni collaudate sul campo, adattate alle frontiere sovrane. Le agenzie per la sicurezza interna colmano il divario con un CAGR dell'8.12%, trainate da mandati specializzati in materia di immigrazione, dogana e sicurezza pubblica. Gli operatori civili richiedono ora ottiche di livello militare, collegamenti crittografati e analisi basate sull'intelligenza artificiale per individuare gli attraversamenti illeciti, ponendosi al pari della dottrina militare per la sorveglianza persistente. I responsabili degli acquisti si concentrano su payload modulari che consentono alla stessa gabbia di sensori di passare dal rilevamento dei militanti all'interdizione degli stupefacenti senza dover sostituire l'hardware. Con la convergenza dei budget, i fornitori devono soddisfare i requisiti di sopravvivenza MIL-STD, superando al contempo gli audit sulla privacy specifici delle giurisdizioni civili. Le architetture a doppio uso, che possono essere commutate tra modalità letali e non letali, si stanno affermando, riducendo al minimo le curve di addestramento e massimizzando l'utilizzo delle risorse all'interno del più ampio mercato della sicurezza delle frontiere.
Le agenzie civili perseguono progetti pilota rapidi, spesso ordinando da dieci a venti kit di droni alla volta, per poi aumentare la produzione una volta dimostrata la validità del progetto. Gli acquirenti militari, al contrario, firmano contratti IDIQ pluriennali che coprono centinaia di piattaforme. Le aziende esperte in consegne rapide di piccoli lotti si assicurano una presenza precoce nel mercato civile, che può evolversi in commesse successive più consistenti, diluendo gradualmente la storica posizione dominante delle forze armate.
Per tipo di sistema: la domanda di anti-UAS rimodella le priorità di approvvigionamento
I sistemi di rilevamento delle intrusioni perimetrali detenevano il 28.54% della quota di mercato della sicurezza delle frontiere nel 2025, eppure le soluzioni anti-UAS ora mostrano la traiettoria più rapida, con un CAGR dell'10.92%. Gli attacchi con droni su attraversamenti critici evidenziano come i sensori terrestri tradizionali non siano sempre in grado di rilevare minacce a bassa quota e con basso RCS. I laser australiani EOS Apollo riducono il costo di intercettazione di 1 dollaro a colpo, surclassando i sistemi basati su missili che possono costare 500,000 dollari a intercettazione. Le agenzie danno priorità ai sistemi che mappano i rilevamenti RF, radar, acustici ed elettro-ottici in una matrice di minaccia standard, attivando jamming automatico, takeover o neutralizzazione cinetica. La dimensione del mercato della sicurezza delle frontiere destinata all'anti-UAS è destinata a raddoppiare entro il 2030, con l'avvento sul campo di laser a torretta girevole, reti intelligenti e armi ad energia diretta. L'interoperabilità è obbligatoria: i fornitori devono dimostrare che i feed di dati UAS popolano i dashboard C2 centrali insieme ai sensori terrestri tradizionali. Gli operatori privilegiano una logica flessibile delle regole di ingaggio, che può passare da comandi di avviso a comandi di disattivazione sotto la supervisione legale in tempo reale.
Allo stesso tempo, i sistemi antintrusione classici si evolvono con cavi acustici in fibra ottica, array sismici e analisi delle immagini basata sull'intelligenza artificiale che riducono gli allarmi indesiderati. Questo miglioramento iterativo ne protegge la validità anche quando i fondi migrano verso la difesa dalle minacce aeree.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per installazione: dominano i nuovi progetti, aumentano gli aggiornamenti
Le nuove costruzioni hanno rappresentato il 65.10% delle missioni nel 2025, trainate da stati privi di una copertura olistica. I finanziamenti di Frontex e NATO finanziano siti greenfield in tutta l'Europa orientale, mentre le nazioni del Golfo installano sistemi integrati terra-mare. Il sottosegmento di ammodernamento avanza a un CAGR del 7.74%, con torri, telecamere e radar obsoleti che vengono sostituiti con chip di intelligenza artificiale e overlay di sicurezza informatica rafforzati. Le agenzie valutano retrofit incrementali rispetto alla sostituzione completa per snellire i budget. Le consegne continue di Teledyne FLIR dimostrano come i pod di sensori modulari possano aggiornare i velivoli ad ala rotante tradizionali senza mettere a terra le flotte.
L'analisi basata sul cloud consente di ottenere significativi miglioramenti delle prestazioni senza dover ricorrere a nuovo hardware, ma alcuni attori necessitano ancora di elaborazione on-premise per i dati classificati. I fornitori che offrono licenze software con programmi di aggiornamento hardware graduali acquisiscono flussi di entrate ricorrenti e orientano il mercato della sicurezza di frontiera verso modelli di abbonamento. I contratti di ciclo di vita che coprono manutenzione, ricambi e firmware garantiscono un aumento continuo delle capacità.
Analisi geografica
Il Nord America rimane il principale contributore di fatturato, sostenuto dall'incremento di 150 miliardi di dollari previsto dal One Big Beautiful Act per la difesa, che incanala nuovi capitali in sensori ad alta fedeltà, nodi di fusione di intelligenza artificiale e kit di pattugliamento autonomi. L'Immigration and Customs Enforcement degli Stati Uniti ha ampliato la sua suite di analisi investigativa con un ordine di lavoro da 30 milioni di dollari a Palantir, a dimostrazione del continuo interesse per strumenti incentrati sui dati. Il Border Plan del Canada sincronizza gli aggiornamenti terrestri, aerei e marittimi, creando un'interoperabilità transfrontaliera che migliora la consapevolezza situazionale senza duplicare le risorse. La regione si affida a quadri ITAR consolidati per salvaguardare la proprietà intellettuale sensibile, garantendo ai principali operatori nazionali un vantaggio competitivo nel mercato della sicurezza di frontiera.
L'area Asia-Pacifico registra la crescita composta più rapida fino al 2031, riflettendo il duplice imperativo di protezione del corridoio economico e sicurezza di eventi di alto profilo. Il corridoio biometrico di sei secondi di Dubai dimostra come la ricchezza sovrana acceleri l'implementazione della tecnologia. L'enorme fondo di intelligenza artificiale dell'Arabia Saudita inietta liquidità nelle startup locali che mirano a indigenizzare l'analisi edge. Le esportazioni indiane di droni da combattimento Kaala Bhairav dimostrano che le aziende regionali possono acquisire ordini internazionali, ampliando la diversità dei fornitori. I diversi scenari normativi costringono i fornitori a localizzare le funzionalità di crittografia, elaborazione del linguaggio e sovranità dei dati, aggiungendo complessità e generando ricavi da integrazione su misura.
I calcoli di sicurezza in Europa sono cambiati con l'avvio del muro di 3,000 chilometri di droni. L'impegno della Germania a spendere il 3.5% del PIL per la difesa entro il 2029 garantisce pipeline di progetti pluriennali. Le norme UE sugli appalti congiunti impongono il 65% di contenuti locali, orientando i contratti verso fornitori con produzione europea. Il GDPR continua a plasmare le architetture di sistema richiedendo protocolli di privacy by design. Gli Stati baltici accelerano l'implementazione di radar mobili che colmano i punti ciechi della sorveglianza in attesa di segmenti più ampi del muro di droni. Queste iniziative sostengono una crescita robusta, seppur moderata, nel mercato della sicurezza delle frontiere.

Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
Gli appalti per la sicurezza delle frontiere sono influenzati da norme più stringenti in materia di interoperabilità e governance biometrica in Europa, nonché da una politica di acquisizione orientata alle capacità negli Stati Uniti. Nell'UE, il Regolamento (UE) 2024/1356 ha introdotto procedure di controllo obbligatorie alle frontiere esterne per i cittadini di paesi terzi, spingendo gli Stati membri a integrare i flussi di lavoro di identificazione e valutazione del rischio nei processi di frontiera. I requisiti di interoperabilità vengono resi operativi attraverso i programmi eu-LISA, tra cui il Portale europeo di ricerca (ESP), per il quale la Decisione di esecuzione 2026/1155 ha fissato la data di inizio operativo al 12 giugno 2026, innalzando le aspettative di conformità per i fornitori di sistemi di identità, liste di controllo e supporto alle decisioni nell'area Schengen.
Negli Stati Uniti, la governance degli appalti del DHS si sta orientando verso una più rapida adozione di tecnologie commerciali adattabili, con la Direttiva DHS 102-01 (febbraio 2026) che stabilisce come principio predefinito la priorità al settore commerciale per le capacità operative. Anche le direttive di finanziamento rafforzano i requisiti di prestazioni e autonomia: la Legge Pubblica 119-98 (2026) prevede 3.45 miliardi di dollari per gli appalti del CBP, inclusi dispositivi di ispezione non intrusivi, sistemi di sorveglianza basati sull'intelligenza artificiale e piattaforme di controllo di frontiera autonome, con autorizzazione di spesa fino al 30 settembre 2029. Analoghe disposizioni di legge limitano l'implementazione di determinati sistemi a torre a meno che non soddisfino i requisiti di test e accettazione del CBP per le capacità autonome (basate su IA/ML), mentre le pratiche internazionali relative ai documenti di viaggio e ai dati biometrici continuano ad allinearsi alle linee guida TRIP dell'ICAO per i dispositivi di rilevamento a torre (MRTD) e i sistemi biometrici di controllo delle frontiere.
Analisi della catena del valore
La catena del valore della sicurezza delle frontiere inizia tipicamente con i fornitori di componenti di sensori e di elaborazione (radar, telecamere EO/IR, rilevamento acustico e RF, biometria, processori AI edge e comunicazioni sicure) che alimentano gli OEM e i fornitori di sottosistemi. Gli appaltatori principali e gli integratori di sistemi combinano quindi questi elementi in torri fisse e mobili, veicoli di sorveglianza mobili, suite anti-UAS e piattaforme di comando e controllo, seguiti da accreditamento, integrazione sul campo e manutenzione. Una recente gara d'appalto statunitense illustra questo modello guidato dagli integratori su larga scala: il CBP ha assegnato ad Anduril Industries un contratto da 363 milioni di dollari (giugno 2026) per la fornitura di oltre 200 torri di sorveglianza a raggio esteso (XRST), insieme ad commesse per torri e sistemi di sorveglianza a General Dynamics Information Technology (tra cui un ordine di consegna da 115 milioni di dollari a maggio 2026 e un ordine di lavoro da 71 milioni di dollari a giugno 2026) e una commessa per la sorveglianza mobile a Teledyne FLIR Defense (28.8 milioni di dollari a giugno 2026).
A valle, i servizi di implementazione e gestione del ciclo di vita (installazione, backhaul di rete, rafforzamento della sicurezza informatica, pezzi di ricambio e aggiornamenti software) supportano le entrate a lungo termine e contribuiscono a consolidare i rapporti con i fornitori attraverso contratti pluriennali come la struttura IDIQ (Indefinite Delivery/Indefinite Quantity) del CBP (Customs and Border Protection) per le apparecchiature di sorveglianza e torre di controllo consolidate. I colli di bottiglia sorgono a causa di semiconduttori specializzati e hardware per il calcolo basato sull'intelligenza artificiale, che possono limitare i tempi di produzione delle torri di sorveglianza e dell'analisi edge, mentre i requisiti normativi in materia di capacità autonoma e collaudo creano criteri di qualificazione che privilegiano i fornitori con comprovate prestazioni sul campo e integrazione validata con le reti di torri di sorveglianza esistenti del CBP. I finanziamenti interagenzie e il supporto operativo, inclusi gli obblighi del Dipartimento della Difesa per le operazioni al confine meridionale a partire dall'anno fiscale 2025, rafforzano ulteriormente la domanda di sistemi integrati e rapidamente implementabili, in grado di operare su terreni e profili di missione diversificati.
Panorama competitivo
Il mercato della sicurezza di frontiera mostra una moderata concentrazione. Northrop Grumman Corporation, Thales Group ed Elbit Systems Ltd. mantengono posizioni consolidate grazie a franchising legacy nel settore radar e missilistico. RTX Corporation si è aggiudicata un ordine per un radar SPY-6 da 537 milioni di dollari con opzioni superiori a 2.89 miliardi di dollari, a dimostrazione della portata dell'operatore storico. Tuttavia, concorrenti nativi basati sull'intelligenza artificiale come Palantir, VisionWave e Ondas attraggono contratti incentrati sulla fusione dei dati e sulle flotte di droni autonomi. L3Harris ha collaborato con Palantir per integrare l'analisi dell'intelligenza artificiale nelle operazioni di produzione e collaudo, dimostrando come le alleanze strategiche confondano i tradizionali confini tra hardware e software.
Gli afflussi di investimenti convalidano il potenziale dirompente. Gli impegni di private equity nella tecnologia della difesa sono raddoppiati, raggiungendo i 13.8 miliardi di dollari, durante l'ampia legislazione statunitense sui droni nel 2025. Le fusioni e acquisizioni europee sono salite a 2.3 miliardi di dollari nel primo semestre del 2025, riflettendo il desiderio degli acquirenti di consolidare le capacità di sensori e C2 sotto un unico tetto. I fornitori si differenziano attraverso catene di fornitura sicure e rapidi cicli di patch informatiche, essenziali con l'inasprimento dei regimi di controllo delle esportazioni. Gli intercettori a energia diretta a basso costo, esemplificati da EOS Apollo, minacciano l'economia missilistica degli operatori storici. Le aziende che abbinano hardware a costi dirompenti con pipeline di dati certificate probabilmente vinceranno le future schermaglie sugli appalti.
Nonostante i nuovi entranti, gli acquirenti continuano ad apprezzare l'affidabilità comprovata sul campo; per questo motivo, emergono spesso consorzi misti, che abbinano integratori tradizionali a startup di intelligenza artificiale per bilanciare rischio e innovazione. La complessità degli approvvigionamenti e le esigenze di supporto pluriennale bloccano i ricavi dei servizi, prolungando i rapporti fornitore-cliente e sostenendo una moderata concentrazione del mercato.
Leader del settore della sicurezza delle frontiere
Northrop Grumman Corporation
Gruppo Thales
Lockheed Martin Corporation
BAE Systems plc
Società General Dynamics
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: CACI ha annunciato che la sua soluzione di difesa contro i droni SkyValor è stata selezionata per rafforzare la difesa contro i droni al confine meridionale. L'assegnazione dell'appalto evidenzia l'importanza degli appalti per le capacità anti-droni che possono essere integrate in architetture di sorveglianza di frontiera più ampie, anziché essere implementate come soluzioni puntuali autonome.
- Giugno 2026: General Dynamics Information Technology (GDIT) ha ricevuto un ordine di lavoro da 71 milioni di dollari dal CBP (Customs and Border Protection) nell'ambito del contratto Consolidated Tower and Surveillance Equipment (CTSE) da 1.8 miliardi di dollari per l'installazione di torri di sorveglianza autonome lungo il confine meridionale. L'assegnazione sottolinea il passaggio del CBP verso il rilevamento e la classificazione automatizzati basati sull'intelligenza artificiale, consentendo una più rapida espansione attraverso le strutture IDIQ (Indefinite Delivery/Indefinite Quantity) esistenti.
- Agosto 2025: IDEMIA Public Security e Sopra Steria hanno consegnato a Courbevoie, in Francia, il sistema condiviso di confronto biometrico (sBMS) di eu-LISA. La consegna rafforza le capacità di confronto biometrico a livello europeo per la sicurezza delle frontiere e la gestione dei flussi migratori, innalzando i requisiti di interoperabilità e conformità per i sistemi di identità implementati nell'area Schengen.
Ambito del rapporto sul mercato globale della sicurezza delle frontiere
La sicurezza delle frontiere si riferisce alle misure governative volte a monitorare e regolare il movimento di persone, animali e merci attraverso i confini terrestri, aerei e marittimi.
Il mercato della sicurezza delle frontiere è segmentato per piattaforma e area geografica. Per piattaforma, il mercato è segmentato in terra, aria e mare. Il rapporto copre anche le dimensioni e le previsioni per il mercato della sicurezza delle frontiere nei principali paesi di diverse regioni. Per ciascun segmento, le dimensioni e le previsioni del mercato sono fornite in base al valore (USD).
Per piattaforma
| Terreno |
| Aria |
| Mare |
Per verticale
| Linea militare | Difesa del confine |
| Sorveglianza e ricognizione | |
| Homeland Security | Controllo immigrazione |
| Operazioni antiterrorismo | |
| Prevenzione del traffico di droga e di esseri umani |
Per tipo di sistema
| Sistemi di rilevamento delle intrusioni perimetrali |
| Sistemi di sorveglianza |
| Sistema di rilevamento |
| Sistemi di comando e controllo (C2) |
| Sistemi anti-UAS e anti-droni |
| Altro |
Per installazione
| Nuova installazione |
| Aggiornamento |
Per geografia
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Israele | ||
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per piattaforma | Terreno | ||
| Aria | |||
| Mare | |||
| Per verticale | Linea militare | Difesa del confine | |
| Sorveglianza e ricognizione | |||
| Homeland Security | Controllo immigrazione | ||
| Operazioni antiterrorismo | |||
| Prevenzione del traffico di droga e di esseri umani | |||
| Per tipo di sistema | Sistemi di rilevamento delle intrusioni perimetrali | ||
| Sistemi di sorveglianza | |||
| Sistema di rilevamento | |||
| Sistemi di comando e controllo (C2) | |||
| Sistemi anti-UAS e anti-droni | |||
| Altro | |||
| Per installazione | Nuova installazione | ||
| Aggiornamento | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Israele | |||
| Emirati Arabi Uniti | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione del mercato globale della sicurezza alle frontiere nel 2026?
Nel 2026 la spesa ha raggiunto i 41.14 miliardi di dollari, riflettendo stanziamenti record per programmi di sorveglianza autonoma e di rilevamento delle minacce basati sull'intelligenza artificiale.
Quanto velocemente si prevede che crescerà la spesa entro il 2031?
Si prevede che le spese cresceranno a un CAGR del 6.56%, portando le spese totali a circa 56.48 miliardi di dollari entro il 2031.
Quale segmento della piattaforma mostra la maggiore espansione?
I sistemi aerei guidano la crescita, registrando un CAGR dell'8.41%, poiché droni, aerostati e sciami di UAV a lunga durata estendono la copertura oltre i sensori fissi a terra.
Perché le soluzioni anti-UAS sono particolarmente richieste?
Le crescenti incursioni di cartelli e droni militanti, con oltre 60,000 voli lungo la frontiera tra Stati Uniti e Messico in sei mesi, spingono le agenzie ad aggiungere tecnologie di acquisizione di energia diretta e RF a basso costo che neutralizzano rapidamente le piccole minacce aeree.
Quale area geografica sta crescendo più rapidamente?
L'area Asia-Pacifico registra un CAGR dell'8.44% fino al 2031, alimentato dall'investimento di 1.5 miliardi di dollari degli Emirati Arabi Uniti nell'intelligenza artificiale, dal fondo di 100 miliardi di dollari dell'Arabia Saudita per l'intelligenza artificiale nella difesa e da una più ampia adozione di corridoi e-gate biometrici.
Quali sono i due fattori che attualmente frenano le implementazioni su larga scala?
Elevati requisiti di capitale iniziale con cicli di approvvigionamento di 18-24 mesi e restrizioni basate sulla privacy che rallentano l'adozione dello screening biometrico su vasta area.


