

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
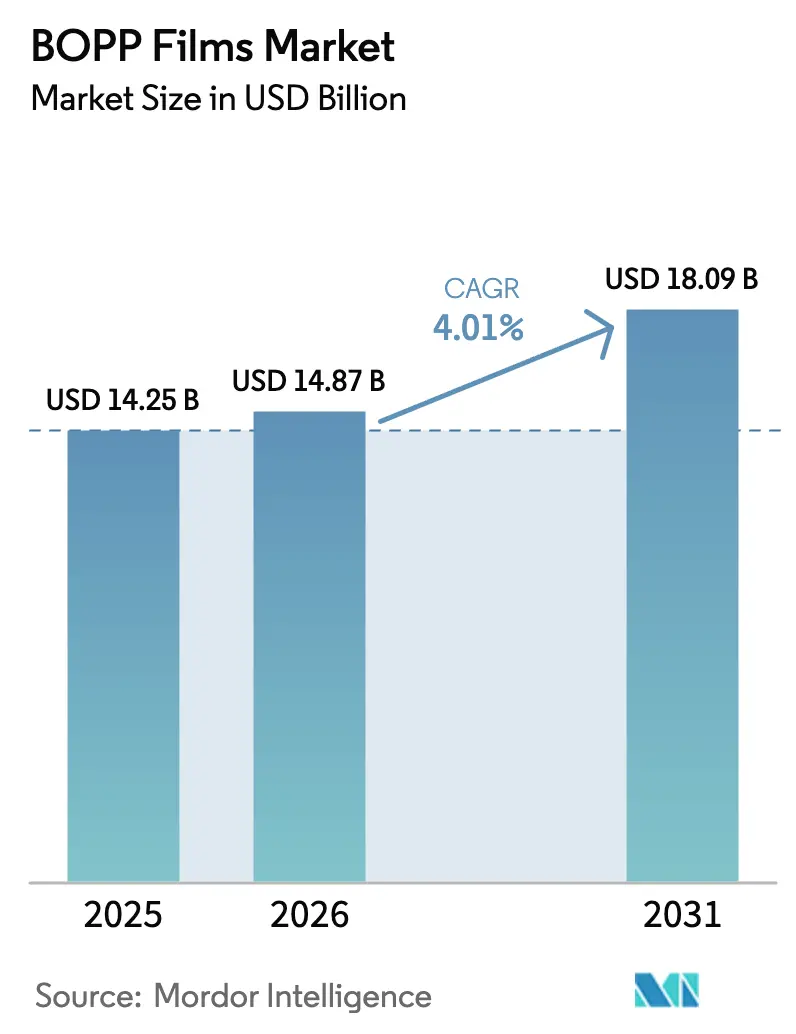
| Dimensione del mercato (2026) | 14.87 miliardo di dollari |
| Dimensione del mercato (2031) | 18.09 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.01% CAGR |
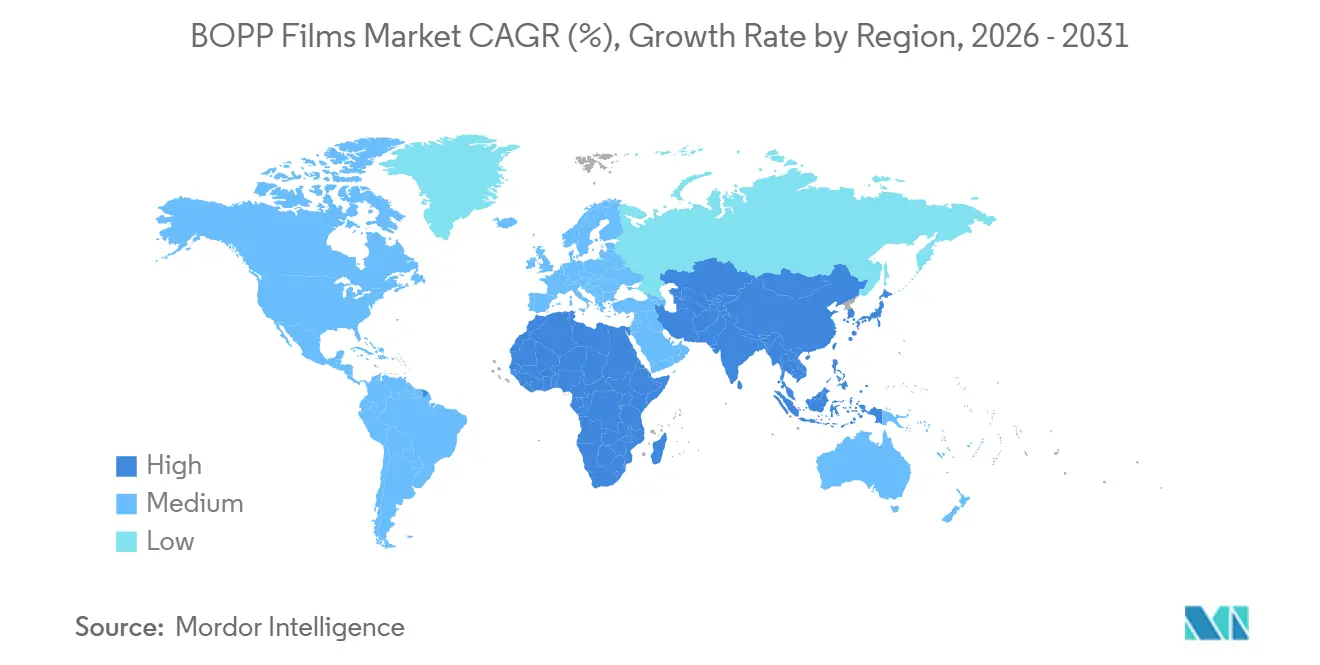
| Mercato in più rapida crescita | Africa |
| Il mercato più grande | Asia Pacifico |
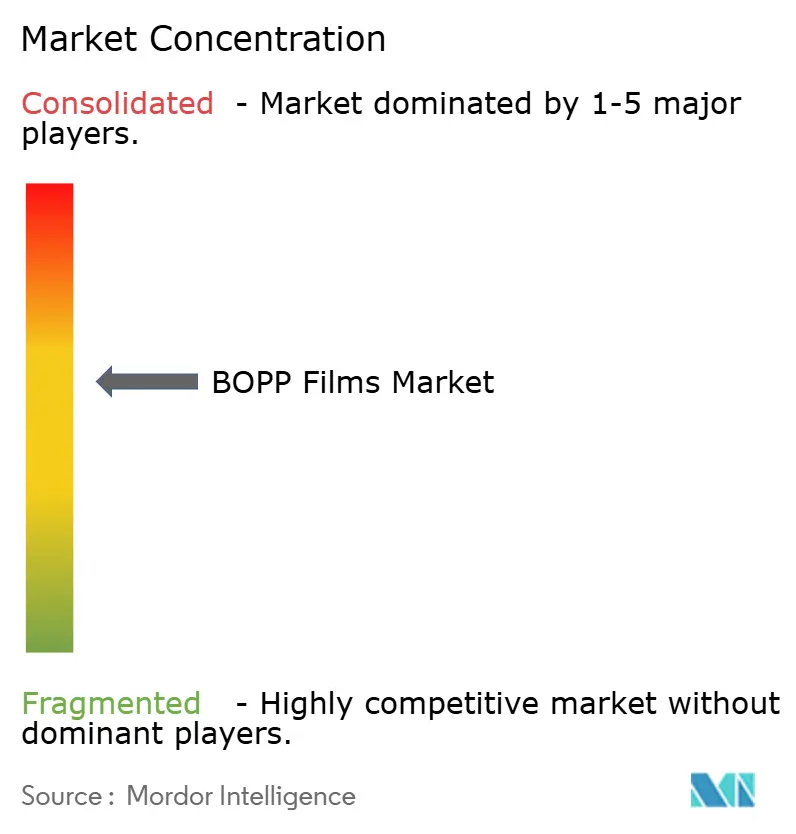
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei film BOPP di Mordor Intelligence
Si prevede che il mercato dei film BOPP aumenterà da 14.25 miliardi di dollari nel 2025 a 14.87 miliardi di dollari nel 2026 e raggiungerà i 18.09 miliardi di dollari entro il 2031, con un CAGR del 4.01% nel periodo 2026-2031. La continua migrazione dagli involucri in polivinilcloruro ai formati in polipropilene monomateriale, i requisiti di riciclabilità più severi in tutta l'Unione Europea e gli accordi di fornitura pluriennali con gli operatori logistici dell'e-commerce contribuiscono a sostenere una domanda costante. I proprietari di marchi danno priorità ai film per spedizioni termosaldabili e riciclabili sul marciapiede, che soddisfano sia gli obiettivi di costo che di impronta di carbonio, mentre i produttori di poliolefine integrate sfruttano i flussi di propilene per ammortizzare la volatilità delle materie prime. I gradi metallizzati guadagnano terreno nelle buste ad alta barriera per snack, prodotti farmaceutici e caffè premium, mentre gli spessori ultrasottili inferiori a 15 micrometri soddisfano gli obiettivi aziendali di alleggerimento senza compromettere la resistenza alla trazione. Ciononostante, la sovracapacità accumulata in Cina mantiene i prezzi spot inferiori del 12-18% rispetto ai benchmark occidentali, frenando l'espansione dei margini a breve termine per i convertitori non integrati.
Punti chiave del rapporto
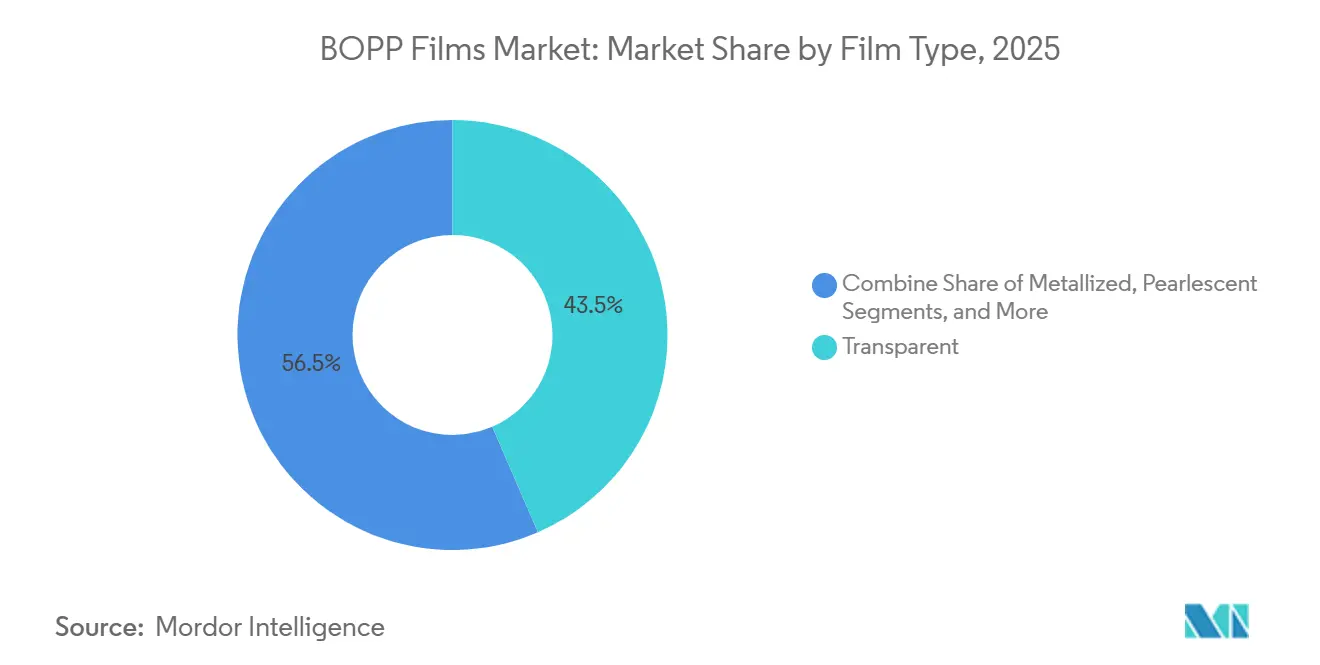
- Per tipologia di pellicola, i gradi trasparenti hanno dominato con una quota di fatturato del 43.50% nel 2025, mentre si prevede che i gradi metallizzati cresceranno a un CAGR del 7.90% fino al 2031.
- In base allo spessore, nel 2025 le pellicole da 15-30 micrometri detenevano il 51.03% della quota di mercato delle pellicole BOPP, mentre si prevede che le qualità inferiori a 15 micrometri registreranno un CAGR dell'8.40% nel periodo 2026-2031.
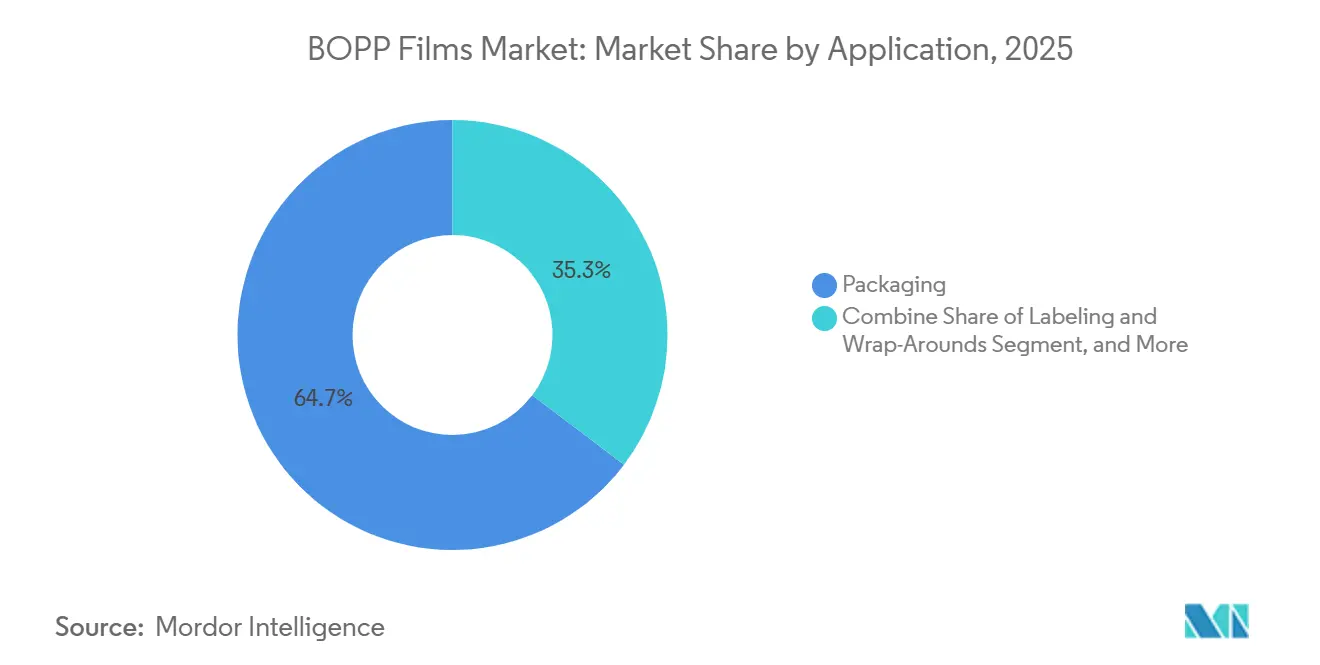
- Per applicazione, nel 2025 gli imballaggi rappresentavano il 64.70% del mercato dei film BOPP, mentre i prodotti per l'e-commerce sono destinati a crescere a un CAGR del 9.60% entro il 2031.
- Per quanto riguarda il settore di utenza finale, il settore alimentare ha registrato il 58.34% dei ricavi nel 2025, mentre si prevede che il settore del packaging farmaceutico e medico crescerà a un CAGR del 7.20% fino al 2031.
- In termini geografici, l'Asia-Pacifico ha rappresentato il 59.40% del volume globale nel 2025, mentre si prevede che l'Africa registrerà un CAGR del 7.50% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei film BOPP
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di imballaggi per snack ad alta trasparenza nelle economie in via di sviluppo | + 1.2% | Nucleo Asia-Pacifico, con ricadute in Medio Oriente e Africa | Medio termine (2-4 anni) |
| I proprietari dei marchi passano dall'involucro in PVC al BOPP per raggiungere gli obiettivi di sostenibilità | + 0.9% | Adozione globale e anticipata in Europa e Nord America | A breve termine (≤ 2 anni) |
| Il boom dell'e-commerce spinge le pellicole termosaldabili per spedizioni postali | + 1.5% | Globale, guidato da Nord America, Europa, Asia-Pacifico | A breve termine (≤ 2 anni) |
| Rapidi aumenti di capacità da parte dei produttori di poliolefine integrati | + 0.8% | Asia-Pacifico e Medio Oriente | Medio termine (2-4 anni) |
| Commercializzazione di laminati monomateriale pronti per il riciclo | + 0.7% | Europa e Nord America, espandendosi nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Controllo dei processi basato sull'intelligenza artificiale che riduce i tassi di scarto e il consumo di energia | + 0.5% | Implementazioni globali e anticipate in Europa e Nord America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di imballaggi per snack ad alta trasparenza nelle economie in via di sviluppo
L'aumento del reddito disponibile nel Sud-est asiatico, in India e nell'Africa subsahariana sta spostando i consumi dai prodotti di base sfusi verso snack monodose di marca che richiedono pellicole trasparenti con lucentezza superiore all'85% e opacità inferiore al 3% per mostrare la freschezza del prodotto al dettaglio. I gradi BOPP trasparenti offrono una migliore trasparenza ottica rispetto al polipropilene colato o al polietilene a bassa densità, consentendo ai trasformatori di eliminare i cartoni secondari e ridurre la massa dell'imballaggio fino al 30%. Cosmo First ha commissionato una linea da 81,200 tonnellate metriche nel giugno 2025 per servire i marchi indiani di dolciumi e snack salati che cercano tassi di trasmissione del vapore acqueo inferiori a 5 g/m²/giorno [1] Cosmo First, "Investor Presentation June 2025", cosmofilms.com . I trasformatori africani ora sostituiscono gli involucri di polietilene importati con BOPP estruso localmente, ottenendo risparmi in valuta estera e rispettando le nuove norme sulla responsabilità estesa del produttore in Nigeria, Sudafrica e Kenya. I dazi antidumping imposti sulle esportazioni cinesi accelerano questa diversificazione regionale e aprono la strada a partnership di lavorazione conto terzi con fornitori globali di resine.
I proprietari dei marchi passano dall'involucro in PVC al BOPP per raggiungere gli obiettivi di sostenibilità
I rivenditori e le aziende di beni di consumo si impegnano a eliminare gradualmente la plastica clorurata perché durante l'incenerimento si forma acido cloridrico e il PVC complica il riciclaggio meccanico. Il Regolamento dell'Unione Europea sugli imballaggi e sui rifiuti di imballaggio stabilisce soglie di riciclabilità e contenuto di materiale riciclato che il PVC non può soddisfare, spingendo le catene di supermercati a richiedere imballaggi a marchio privato privi di PVC entro il 2027. Il BOPP si allinea ai flussi di riciclo del polipropilene che già catturano circa un quinto dei rifiuti plastici post-consumo in Europa. Innovia Films e Taghleef Industries hanno commercializzato laminati BOPP monomateriale nel 2024 che integrano superfici sigillanti, barriera e di stampa in un'unica famiglia di polimeri e rimuovono strati di polietilene tereftalato o fogli di alluminio. I primi utilizzatori hanno assorbito un sovrapprezzo del 15-25%, ma questa differenza si riduce man mano che gli utensili di estrusione vengono ammortizzati e i fornitori di resine incentivano l'acquisizione di volumi elevati.
Il boom dell'e-commerce spinge le pellicole termosaldabili per spedizioni postali
Gli imballaggi flessibili costituiscono ormai oltre il 40% dei volumi di spedizione diretta al consumatore, poiché i rivenditori online stanno sostituendo le scatole di cartone ondulato con buste leggere in BOPP per evitare sovrapprezzi dimensionali. Una busta da 60 micrometri pesa l'85% in meno di una scatola di cartone comparabile, offre una prova di manomissione e mantiene l'integrità del sigillo tra -20 °C e 50 °C. Amazon, Zalando e Flipkart standardizzano le buste in BOPP, con un CAGR del 9.60% fino al 2031. I trasformatori installano unità di stampa digitale in linea e perforazione laser per incorporare codici QR e funzioni di apertura facilitata che riducono i tassi di reso. UFlex ha avviato una linea dedicata di film per spedizioni in Egitto alla fine del 2025, sfruttando l'accesso duty-free euro-mediterraneo e la posizione vicino agli hub logistici europei.
Rapidi aumenti di capacità da parte dei produttori di poliolefine integrati
Le principali aziende petrolchimiche collocano le linee BOPP accanto ai cracker di propilene, bloccando il costo della resina a prezzi di trasferimento inferiori dell'8-12% rispetto ai livelli dei commercianti e conquistando un margine sull'intera catena del valore. SABIC, Reliance Industries e China National Petroleum Corporation sfruttano questo modello, proteggendo le attività del settore dei film dalla volatilità del propilene, che è passata da 905 dollari per tonnellata in Arabia Saudita a 1,371 dollari per tonnellata negli Stati Uniti all'inizio del 2025. Taghleef Industries ha ampliato il suo sito di Al Ghail con una linea da 60,000 tonnellate nel 2024, mentre Jindal Poly Films ha investito 700 crore di rupie (84 milioni di dollari) nel 2025 per aggiungere capacità multipolimero adiacente a un impianto di polipropilene da 200,000 tonnellate che si rifornisce di propilene tramite un oleodotto collegato alla raffineria di Jamnagar di Reliance. L'integrazione di siti industriali dismessi riduce l'intensità di capitale fino al 30% rispetto ai progetti autonomi e riduce i tempi di messa in servizio a 12-18 mesi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei prezzi della resina di polipropilene | -1.1% | Impatto globale e acuto nelle regioni dipendenti dalle importazioni | A breve termine (≤ 2 anni) |
| Le linee di credito tradizionali sottoutilizzate in Cina stanno deprimendo i margini globali | -0.8% | Originario della Cina, si estende ai mercati di esportazione | Medio termine (2-4 anni) |
| Concorrenza delle pellicole barriera a base biologica nelle nicchie premium | -0.4% | Nord America ed Europa, Asia-Pacifico limitata | A lungo termine (≥ 4 anni) |
| Aumento delle tariffe doganali sulle materie plastiche convenzionali | -0.6% | Europa e regioni emergenti con tariffazione del carbonio | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei prezzi della resina di polipropilene
Il polipropilene rappresenta circa due terzi dei costi in contanti del BOPP, quindi i margini del film oscillano bruscamente quando i prezzi del petrolio greggio aumentano o quando gli impianti di cracking del propilene vengono fermati per manutenzione non programmata. La resina spot ha toccato i 1,371 dollari per tonnellata negli Stati Uniti e i 1,010 dollari per tonnellata nel Sud-est asiatico all'inizio del 2025, costringendo i trasformatori con contratti annuali a prezzo fisso ad assorbire le perdite o a rinegoziare in base alle clausole di difficoltà [2] ICIS, “Polypropylene Pricing Report May 2025,” icis.com . Gli strumenti di copertura futures rimangono illiquidi al di fuori del Nord America e dell'Europa, e il rischio di base tra petrolio greggio e propilene compromette la perfetta copertura dei costi. I produttori integrati resistono alla turbolenza, mentre i trasformatori indipendenti affrontano flussi di cassa precari e ritardi negli aggiornamenti del capitale che altrimenti potrebbero migliorare la produttività.
Le linee di credito tradizionali sottoutilizzate in Cina stanno deprimendo i margini globali
La capacità produttiva cinese è cresciuta più rapidamente della domanda interna all'inizio degli anni 2020, lasciando molte linee operative al 65-70% di utilizzo, rispetto alla soglia dell'85% necessaria per ottenere rendimenti soddisfacenti. Il film in eccedenza viene esportato con sconti del 12-18% rispetto ai benchmark occidentali, trascinando al ribasso i prezzi spot globali. I produttori europei hanno presentato istanza di dazi antidumping, ma le lacune nell'applicazione delle norme e le soluzioni alternative relative alle regole di origine ne vanificano la soluzione. Finché la chiusura degli impianti o il consolidamento non elimineranno il tonnellaggio ridondante, la disciplina globale dei prezzi rimarrà debole e il ritorno sul capitale investito rimarrà al di sotto del tasso limite del 12-15% che giustifica la nuova capacità produttiva.
Analisi del segmento
Per tipo di pellicola: i gradi metallizzati guadagnano quote nelle applicazioni barriera
I film trasparenti hanno dominato il mercato dei film BOPP nel 2025 con un valore del 43.50%, riflettendo il loro ruolo negli involucri per snack, nei supporti per nastri adesivi e nelle bustine per fiori. I film metallizzati, tuttavia, stanno registrando un CAGR del 7.90% fino al 2031, poiché le coperture per blister farmaceutici e le bustine di snack premium richiedono tassi di trasmissione dell'ossigeno inferiori a 5 cc/m²/giorno. Lo spessore di metallizzazione di 30-50 nm riduce il costo del materiale fino al 30% rispetto ai laminati in alluminio, mantenendo le confezioni nei flussi di riciclo del polipropilene. Le varianti opache e perlescenti riempiono nicchie di mercato nel settore delle etichette e dei regali in cui opacità, lucentezza superficiale o effetti visivi richiedono prezzi superiori del 40-60% rispetto ai prodotti trasparenti di base.
La crescita del BOPP metallizzato supporta la più ampia svolta verso imballaggi monomateriale che soddisfano i criteri europei di riciclabilità senza sacrificare le prestazioni barriera. I produttori di farmaci accolgono con favore questo cambiamento perché il film è conforme ai limiti per gli estraibili della USP <661.1> e agli obiettivi di umidità dell'Agenzia Europea per i Medicinali. I fornitori rispondono con investimenti in capacità produttiva: SRF Limited ha annunciato un'espansione di 15,000 tonnellate a Indore all'inizio del 2025, rivolta ai mercati di esportazione che offrono margini del 30-40% superiori alle applicazioni di confezionamento alimentare. Insieme, queste iniziative garantiscono che la produzione di metallizzato tenga il passo con la crescente domanda di imballaggi barriera per snack, caffè e farmaci da banco.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per spessore: i film ultrasottili soddisfano la domanda di leggerezza
L'intervallo 15-30 micrometri ha rappresentato il 51.03% del volume di mercato dei film BOPP nel 2025, bilanciando resistenza meccanica ed efficienza dei costi per imballaggi generici. Tuttavia, si prevede che i film inferiori a 15 micrometri registreranno un CAGR dell'8.40% entro il 2031, rispecchiando l'impegno dei proprietari dei marchi di ridurre di un quinto la plastica vergine per confezione. Il raggiungimento di spessori inferiori a 15 micrometri richiede rapporti di orientamento biassiale precisi e controlli di linea avanzati che mantengano la variazione di spessore entro ±0.3 micrometri su nastri larghi fino a 10 m. La tecnologia di stiramento simultaneo, concessa in licenza da Brückner Maschinenbau, è alla base delle recenti installazioni presso Jindal Poly Films e Cosmo Films.
La domanda di film da 30-45 micrometri persiste nei supporti per nastri adesivi sensibili alla pressione e nei dielettrici per condensatori che richiedono rigidità e stabilità dimensionale. Oltre i 45 micrometri, il BOPP viene utilizzato per etichette in carta sintetica e per ambienti difficili, sebbene questa nicchia cresca solo del 3-4% all'anno. I quadri normativi si concentrano principalmente sulla riciclabilità piuttosto che sullo spessore, tuttavia qualsiasi direttiva europea che imponga uno spessore minimo dei film modererebbe la tendenza all'alleggerimento e stimolerebbe un passaggio verso rivestimenti barriera funzionali con spessori più elevati.
Per applicazione: le spedizioni per l'e-commerce superano gli imballaggi tradizionali
Nel 2025, le attività di imballaggio rappresentavano il 64.70% del mercato dei film BOPP, spaziando tra involucri alimentari, involucri per tabacco e supporti per nastri adesivi. All'interno di questo ombrello, i mailer per l'e-commerce si distinguono con un CAGR del 9.60%, trainato dagli spedizionieri che cercano di ridurre i costi di peso dimensionale e di ottenere la riciclabilità a domicilio. Un mailer in BOPP da 60 micrometri pesa circa 8 g e può ridurre i costi di trasporto di 0.15 USD per pacco sulle rotte transcontinentali. I trasformatori investono in personalizzazione in linea, incisione laser e rivestimenti antimicrobici per differenziare i mailer in un ambiente di distribuzione sempre più affollato.
Etichettatura e fascette avvolgenti, nastri adesivi e substrati di laminazione detengono una quota del 20-25% e crescono del 3-5% all'anno. Le applicazioni autoadesive sfruttano l'elevato modulo del BOPP per offrire una forza di tenuta equivalente con il 30% di materiale in meno rispetto al polietilene tereftalato. La domanda di laminazione si scontra con la ricerca di formati monomateriale da parte dei proprietari di marchi, sebbene le buste stand-up per alimenti per animali domestici e caffè mantengano strutture multistrato in cui i bassissimi tassi di trasmissione dell'ossigeno rimangono critici. Le normative europee sul riciclaggio consentono esenzioni per i multistrati ad alta barriera finché i sostituti non raggiungono la parità in termini di durata di conservazione, preservando uno sbocco per i laminati BOPP-polietilene.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale verticale: la conformità farmaceutica stimola la domanda di premi
Le applicazioni alimentari hanno consumato il 58.34% del tonnellaggio di BOPP nel 2025 e rispecchiano le tendenze più ampie del settore alimentare confezionato, con un aumento del 3-4% annuo, poiché l'urbanizzazione aumenta la domanda di snack pronti al consumo di marca. Le etichette termoretraibili per bevande e gli involucri multipack si espandono a ritmi simili, ma subiscono la pressione della sostituzione da parte di lattine riutilizzabili in vetro e alluminio nelle giurisdizioni con deposito cauzionale. Il packaging farmaceutico e medicale, tuttavia, avanza a un CAGR del 7.20% fino al 2031, spinto dalle soglie più severe per gli estraibili previste dalla USP 661.2 e dall'ICH Q3E. Il profilo di migrazione inferiore del polipropilene rispetto al polietilene tereftalato posiziona il BOPP come substrato preferito per la copertura di blister e per dosi unitarie di principi attivi sensibili all'umidità.
I settori della cura della persona e della cosmetica aumentano del 5-6% all'anno, poiché bustine monouso e salviette umidificate guadagnano terreno tra i consumatori attenti all'igiene. Gli usi industriali, come pellicole per condensatori e liner di rilascio, crescono modestamente del 2-3%, poiché i materiali concorrenti tollerano meglio temperature elevate o sostanze chimiche aggressive. In tutti i segmenti, la certificazione FDA 21 CFR 175.105 per il contatto con gli alimenti e i sistemi di qualità farmaceutici interni aggiungono costi di conformità che i piccoli trasformatori faticano ad assorbire, rafforzando il potere di determinazione dei prezzi degli operatori storici che dispongono di laboratori di prova accreditati e di una documentazione solida.
Analisi geografica
Mercato dei film BOPP nella regione Asia-Pacifico
L'area Asia-Pacifico ha rappresentato il 59.40% del volume globale nel 2025, grazie alla produzione cinese superiore a 3 milioni di tonnellate e all'espansione della base di trasformatori indiana. Nonostante l'eccesso di capacità, la domanda regionale rimane resiliente, sostenuta dalla crescita degli snack, dal packaging dell'e-commerce e dalle spinte normative per la riciclabilità dei monomateriali. Complessi integrati in Cina, India e Medio Oriente forniscono resina a prezzi scontati che garantiscono la competitività dei costi del mercato dei film BOPP nella regione, mentre l'esportazione di tonnellaggio in eccesso frena l'aumento dei prezzi a livello globale.
Mercato africano dei film BOPP
L'Africa è la regione in più rapida crescita, con un CAGR del 7.50% al 2031, poiché i distributori di alimenti e bevande stanno migrando dai contenitori rigidi alle buste flessibili che sfruttano la barriera all'umidità e i vantaggi di stampabilità del BOPP. Nigeria, Sudafrica ed Egitto guidano gli investimenti, con UFlex che metterà in funzione una nuova linea in Egitto alla fine del 2025, posizionando il Paese come hub di esportazione regionale. La produzione localizzata protegge i proprietari dei marchi dalle oscillazioni valutarie e dai dazi sulle importazioni, mentre i nuovi quadri di responsabilità estesa del produttore incoraggiano i trasformatori ad adottare soluzioni in polipropilene monomateriale.
Il mercato dei film BOPP nelle Americhe e in Europa
Nord America ed Europa crescono a un CAGR costante del 2-3%, riflettendo modelli di consumo maturi nel settore alimentare confezionato, ma sostenuti dalla domanda elevata nei settori farmaceutico ed e-commerce. Il Carbon Border Adjustment Mechanism, la cui piena attuazione è prevista per il 2026, prevede un costo del carbonio per ogni tonnellata importata di polipropilene, spingendo gli acquirenti europei verso film a basse emissioni di carbonio prodotti localmente o certificati. Il Sud America cresce del 3-4%, limitato dalla volatilità macroeconomica in Brasile e Argentina, che aumenta i costi di finanziamento per le linee di estrusione ad alta intensità di capitale.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
L'inasprimento delle normative in materia di circolarità degli imballaggi e conformità al contatto con gli alimenti è un fattore determinante per la domanda di BOPP, soprattutto in Europa. Il Regolamento (UE) 2025/40 sugli imballaggi e i rifiuti di imballaggio (PPWR) è entrato in vigore l'11 febbraio 2025 e si applica in generale dal 12 agosto 2026, spingendo i proprietari dei marchi e i trasformatori verso strutture monomateriale riciclabili e una documentazione più rigorosa lungo tutto il ciclo di vita dell'imballaggio. Dal 12 agosto 2026, gli imballaggi immessi sul mercato UE devono inoltre riportare informazioni identificative (ad esempio numeri di lotto o di serie), il che aumenta i requisiti di tracciabilità ed etichettatura per i fornitori e i trasformatori di film.
Per le applicazioni a contatto con gli alimenti, gli aggiornamenti alle norme UE sui materiali plastici a contatto con gli alimenti aggiungono un ulteriore livello di conformità, comprese le misure riviste pubblicate il 2 febbraio 2026 ai sensi dei regolamenti (UE) 2026/245 e (UE) 2026/250, con tempi di transizione legati ai requisiti relativi al BPA (inclusa una scadenza del 20 luglio 2026 per alcuni articoli monouso a contatto con gli alimenti non conformi). Il regolamento (UE) 2025/2269 della Commissione (12 novembre 2025) ha ulteriormente corretto i requisiti relativi all'etichettatura della plastica riciclata e ai trasferimenti di autorizzazione, rafforzando la necessità di dichiarazioni di conformità validate e di una documentazione più rigorosa da parte dei fornitori quando le strutture in BOPP con contenuto riciclato o riciclabili vengono commercializzate nell'UE.
Analisi della catena del valore
La catena del valore dei film BOPP inizia a monte con la produzione di resina di propilene e polipropilene (PP). Gruppi petrolchimici integrati come SABIC, Reliance Industries e CNPC beneficiano di materie prime interne e prezzi di trasferimento che riducono l'esposizione alle fluttuazioni del prezzo del propilene. I produttori di film si riforniscono di resine PP omopolimeriche e additivi funzionali (antiscivolo, antibloccanti, antistatici, antiossidanti) e possono utilizzare cariche come carbonato di calcio o talco per raggiungere gli obiettivi di cavitazione e opacità.
La produzione in genere utilizza la coestrusione multistrato seguita da orientamento biassiale, con il processo a telaio di stiramento ampiamente utilizzato. Un foglio di colata viene stirato nella direzione della macchina (MDO) e poi nella direzione trasversale (TDO), seguito da trattamento corona, rivestimenti o metallizzazione a seconda dell'utilizzo finale. A valle, i film passano attraverso metallizzatori, spalmatori, stampanti e laminatori prima di raggiungere i proprietari dei marchi nel settore alimentare, farmaceutico, della cura della persona e del packaging per l'e-commerce. La distribuzione varia tra contratti diretti per grandi acquirenti di beni di largo consumo e logistica dei pacchi e trasformatori regionali per la domanda frammentata. I progetti brownfield che posizionano linee BOPP vicino a impianti di PP esistenti riducono l'intensità di capitale di circa il 30% e accorciano la messa in servizio a circa 12-18 mesi, il che contribuisce a spiegare perché le aggiunte di capacità integrate continuano a rimodellare gli equilibri dell'offerta globale.
Panorama competitivo
Il mercato dei film BOPP presenta una moderata concentrazione. I dieci maggiori operatori controllano circa il 60-70% della capacità produttiva globale, ma la concorrenza sui prezzi rimane intensa perché gli esportatori cinesi vendono film in eccedenza a prezzi scontati che erodono i margini occidentali. Aziende petrolchimiche integrate come Reliance Industries e SABIC sfruttano l'offerta di propilene vincolato, proteggendosi dalla volatilità della resina e consentendo prezzi contrattuali aggressivi che i trasformatori più piccoli faticano a eguagliare. Aziende indipendenti come Cosmo Films, Treofan Group e Vacmet India difendono la redditività concentrandosi su gradi speciali metallizzati, cavitati e ultrasottili che ottengono premi del 30-40% rispetto alle materie prime trasparenti.
I laminati monomateriale pronti per il riciclo sono l'attuale campo di battaglia. Jindal Films, Borealis e Coveris stanno incrementando la produzione di strutture interamente in polipropilene che soddisfano le linee guida dell'Association of Plastic Recyclers, garantendo al contempo tassi di trasmissione dell'ossigeno inferiori a 10 cc/m²/giorno. I primi ad adottare queste tecnologie si assicurano sconti sulle tariffe di responsabilità estesa del produttore in Germania, Francia e Paesi Bassi, compensando il sovrapprezzo del 10-15% rispetto ai multistrati tradizionali. I fornitori di attrezzature Brückner Maschinenbau e DMT integrano controlli di processo basati sull'intelligenza artificiale nelle nuove linee, riducendo gli scarti al di sotto dell'1.5% e il consumo energetico dell'8-12% [3] Plastics Technology, “BOPP Film Technology Trends,” ptonline.com . I trasformatori che non dispongono di capitali per gli ammodernamenti si trovano ad affrontare divari di costo sempre più ampi e una maggiore pressione di consolidamento.
Le barriere all'ingresso includono la conformità agli standard USP <661> e FDA per il contatto con gli alimenti, l'accesso a resine ad alta trasparenza e gli investimenti in sistemi interni di metallizzazione o rivestimento al plasma. Le domande di brevetto si concentrano su rivestimenti barriera che eguagliano le prestazioni dei film metallizzati mantenendo la trasparenza, con Innovia Films e Taghleef Industries che annunceranno tecniche di deposizione chimica da vapore potenziate al plasma nel 2025. I concorrenti emergenti nel settore dei film a base biologica, come Plactid di Fraunhofer, mirano a nicchie di mercato premium per snack biologici e caffè speciali, ma la quota complessiva rimane inferiore al 2% e non minaccia materialmente la posizione dominante del polipropilene entro la finestra di previsione.
Leader del settore dei film BOPP
Taghleef Industries LLC
SRF limitata
Toray Industries Inc.
Gruppo Oben Holding
Uflex limitata
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Oben Group ha firmato un accordo per una nuova linea di produzione di film BOPP da 12 metri per la sua espansione in Brasile, aggiungendo circa 94,000 tonnellate di capacità annua. L'investimento rafforza l'offerta regionale in Sud America e contribuisce a ridurre i tempi di consegna per i trasformatori che operano nei settori degli imballaggi per alimenti, etichette e commercio elettronico.
- Novembre 2025: Toppan Group ha lanciato una linea di produzione ibrida progettata per produrre film in BOPP e BOPE sulla stessa macchina. Questa capacità favorisce una transizione più rapida del portafoglio prodotti verso strutture monomateriale riciclabili, migliorando la flessibilità produttiva e l'utilizzo degli impianti.
- Maggio 2024: Plastchim-T ha acquisito Manucor, portando la capacità produttiva combinata di BOPP a circa 200,000 tonnellate all'anno. L'operazione ha consolidato le attività europee nel settore del BOPP e ampliato l'accesso a gradi speciali per i clienti del settore imballaggi e industriale.
Ambito e metodologia
BOPP sta per polipropilene biassialmente orientato. I film BOPP sono sottili e flessibili in plastica realizzati in polipropilene utilizzando un processo di orientamento biassiale, che prevede lo stiramento del film sia in direzione macchina che trasversale. Questo processo migliora le proprietà meccaniche del film, rendendolo forte, trasparente e resistente all'umidità, alle sostanze chimiche e alle forature. Il mercato dei film BOPP è segmentato in base al settore verticale dell'utente finale (cibo, bevande, farmaceutico e medico, industriale e altri settori verticali dell'utente finale) e alla geografia (Nord America [Stati Uniti e Canada], Europa [Regno Unito, Germania, Francia, Italia, Spagna e resto d'Europa], Asia-Pacifico [Cina, Giappone, India, Australia e resto dell'Asia-Pacifico], America Latina [Brasile, Argentina, Messico, resto dell'America Latina], Medio Oriente e Africa [Arabia Saudita, Sudafrica, Egitto e resto del Medio Oriente e dell'Africa]). Inoltre, nello studio è stata trattata la perturbazione dei fattori che influenzano l'evoluzione del mercato nel prossimo futuro, come driver e vincoli. Le dimensioni e le previsioni del mercato sono fornite in termini di valore in USD per tutti i segmenti sopra menzionati.
Per tipo di pellicola
| Indicazione |
| Metallizzato |
| Opaco / Bianco |
| pearlescent |
| Altro tipo di pellicola |
Per spessore
| Meno di 15 μm |
| 15 - 30 μm |
| 30 - 45 μm |
| Più di 45μm |
Per Applicazione
| Packaging |
| Etichettatura e confezioni |
| laminazione |
| Nastri sensibili alla pressione |
| altre applicazioni |
Per utente finale verticale
| Alimentare - Food |
| Bevande |
| Farmaceutico e medico |
| Cura personale e cosmetici |
| Industriale |
| Altro utente finale verticale |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Nigeria | |
| Resto d'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di pellicola | Indicazione | |
| Metallizzato | ||
| Opaco / Bianco | ||
| pearlescent | ||
| Altro tipo di pellicola | ||
| Per spessore | Meno di 15 μm | |
| 15 - 30 μm | ||
| 30 - 45 μm | ||
| Più di 45μm | ||
| Per Applicazione | Packaging | |
| Etichettatura e confezioni | ||
| laminazione | ||
| Nastri sensibili alla pressione | ||
| altre applicazioni | ||
| Per utente finale verticale | Alimentare - Food | |
| Bevande | ||
| Farmaceutico e medico | ||
| Cura personale e cosmetici | ||
| Industriale | ||
| Altro utente finale verticale | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei film BOPP nel 2026?
Nel 2026 il mercato dei film BOPP ha raggiunto i 14.87 miliardi di dollari e si prevede che raggiungerà i 18.09 miliardi di dollari entro il 2031.
Quale regione è leader nella domanda globale?
L'area Asia-Pacifico detiene quasi il 60% del volume globale, trainata dall'ampia base produttiva della Cina e dal rapido aumento della capacità produttiva dell'India.
Cosa sta determinando la rapida crescita delle pellicole promozionali per l'e-commerce?
I rivenditori online preferiscono le buste BOPP leggere e termosaldabili che riducono i costi dimensionali e soddisfano i requisiti di riciclabilità a domicilio, supportando un CAGR del 9.60% fino al 2031.
Perché i film BOPP metallizzati stanno guadagnando quote di mercato?
I gradi metallizzati garantiscono prestazioni di barriera all'ossigeno inferiori a 5 cc/m²/giorno senza uscire dai flussi di riciclo delle poliolefine, il che li rende interessanti per snack e prodotti farmaceutici di alta qualità.


