

Dimensioni e quota di mercato degli scrub corporei
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
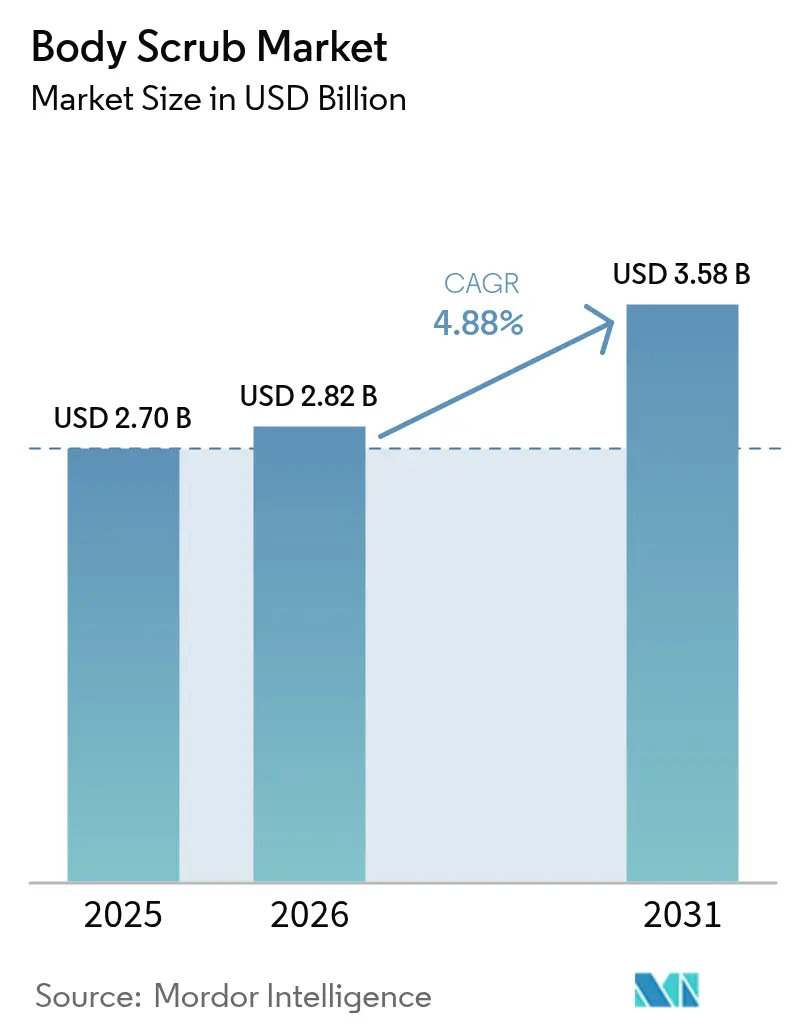
| Dimensione del mercato (2026) | 2.82 miliardo di dollari |
| Dimensione del mercato (2031) | 3.58 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.88% CAGR |
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia Pacifico |
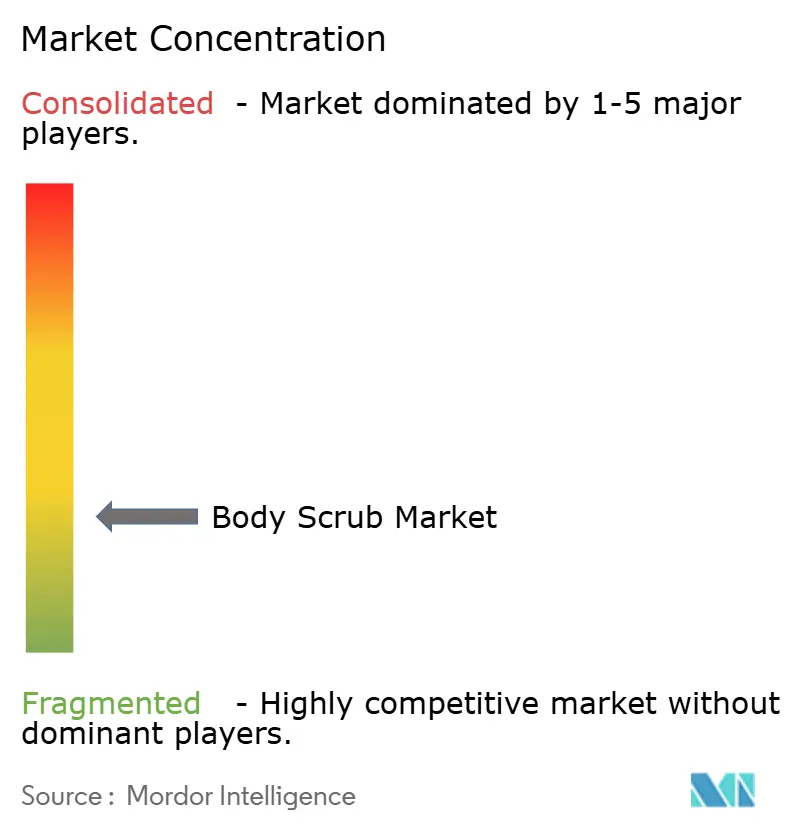
| Concentrazione del mercato | Basso |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato degli scrub corporei di Mordor Intelligence
Si prevede che il mercato degli scrub corpo crescerà da 2.70 miliardi di dollari nel 2025 a 2.82 miliardi di dollari nel 2026 e raggiungerà i 3.58 miliardi di dollari entro il 2031, con un CAGR del 4.88% nel periodo 2026-2031. La crescente adozione di rituali olistici di cura di sé, una maggiore trasparenza degli ingredienti e la migrazione di principi attivi per la cura della pelle ad alte prestazioni nei prodotti da bagno sostengono questa traiettoria ascendente. Le varianti a base di caffè guadagnano terreno perché le proprietà lipolitiche e antimicrobiche della caffeina sono documentate nella letteratura peer-reviewed, incoraggiando prezzi premium. Gli esfolianti in polvere sfruttano il posizionamento senza conservanti e i pesi di spedizione ridotti, rendendoli adatti all'e-commerce. Nel frattempo, la vendita al dettaglio online rimodella le dinamiche competitive eliminando le commissioni di slotting e consentendo la narrazione diretta al consumatore, un cambiamento che spinge i supermercati a creare esperienze di vendita al dettaglio sensoriali. Le riforme normative, come il divieto imposto dall'Unione Europea sulle microplastiche risciacquabili, accelerano la riformulazione verso abrasivi naturali e premiano i fornitori in grado di verificare l'approvvigionamento sostenibile.
Punti chiave del rapporto
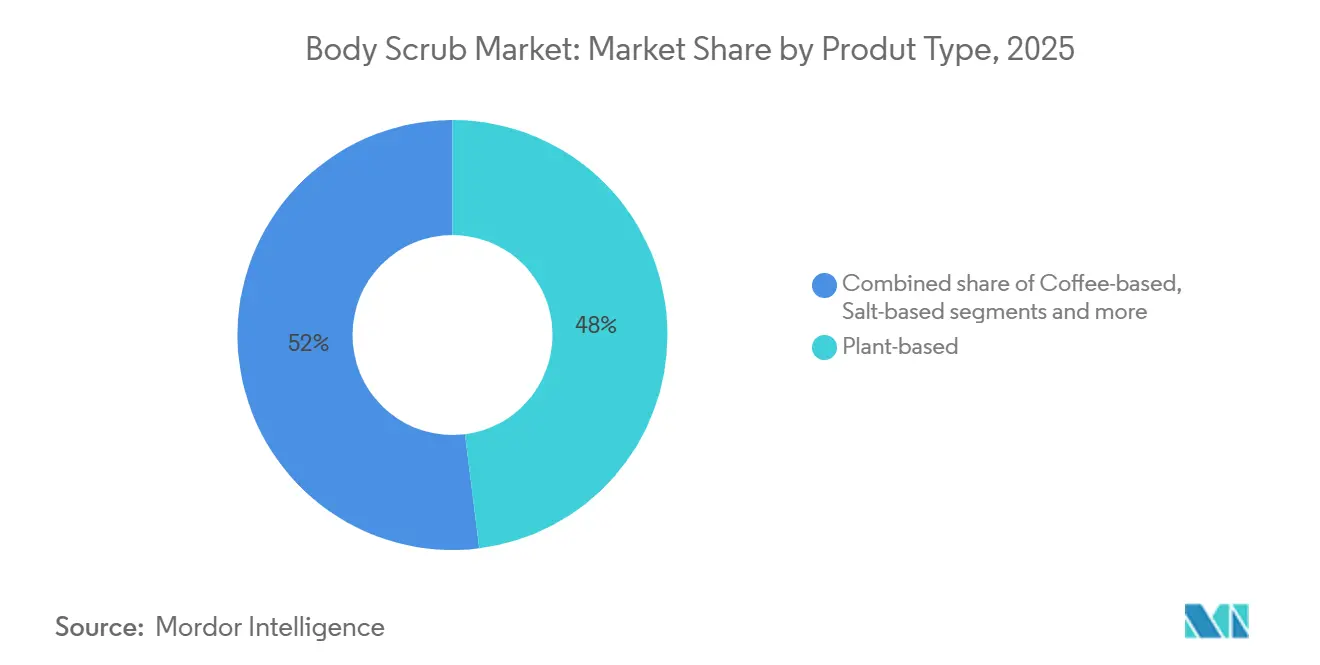
- Per tipologia di prodotto, gli scrub a base vegetale hanno dominato il mercato degli scrub per il corpo con una quota di fatturato del 48.02% nel 2025, mentre si prevede che le varianti a base di caffè cresceranno a un CAGR del 5.28% fino al 2031.
- In base alla forma, nel 2025 i formati in crema rappresentavano una quota del 41.57% del mercato degli scrub per il corpo, mentre si prevede che gli esfolianti in polvere registreranno un CAGR del 6.01% dal 2026 al 2031.
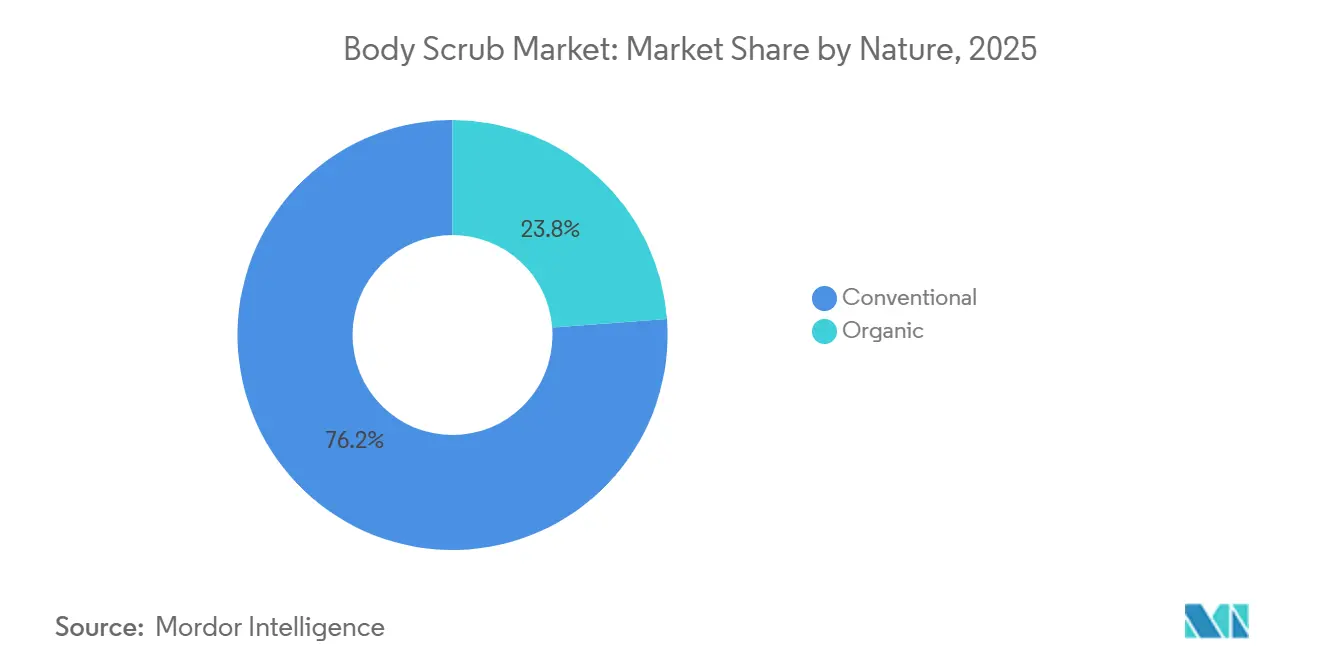
- Per sua natura, il segmento convenzionale deteneva il 76.19% della quota di mercato degli scrub per il corpo nel 2025; le alternative biologiche sono destinate a una crescita del CAGR del 5.87% nel periodo 2026-2031.
- Per canale di distribuzione, supermercati e ipermercati si sono assicurati una quota di fatturato del 30.98% nel 2025, mentre si prevede che i negozi al dettaglio online cresceranno a un CAGR del 6.62% entro il 2031.
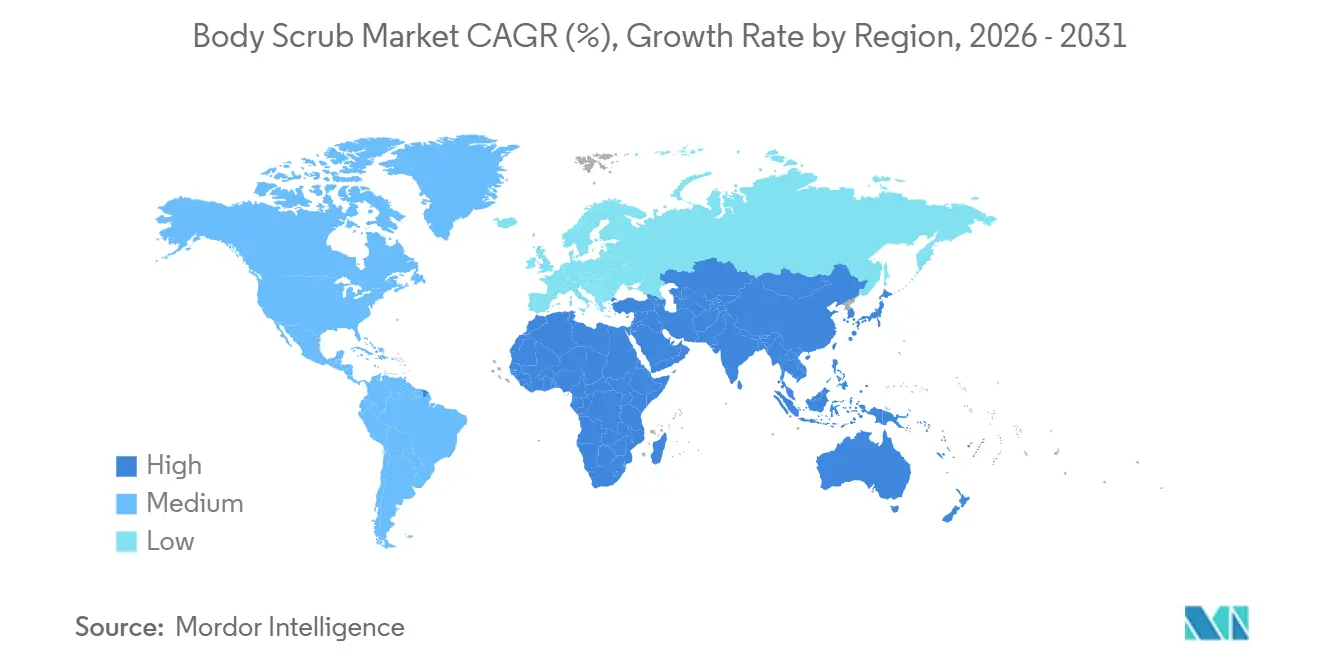
- In termini geografici, l'area Asia-Pacifico ha rappresentato il 46.45% dei ricavi del 2025, mentre si prevede che la regione del Medio Oriente e dell'Africa registrerà il CAGR più elevato, pari al 6.50%, fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli scrub corporei
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente attenzione dei consumatori verso le routine di cura della pelle e la cura olistica di sé | + 1.1% | Globale, con la più forte adozione nell'area Asia-Pacifico (India, Cina, Corea del Sud), Nord America ed Europa occidentale | Medio termine (2-4 anni) |
| Richiesta di soluzioni per la cura della pelle ispirate dai dermatologi e orientate ai risultati | + 0.9% | Il Nord America e l'Europa sono in testa, espandendosi nei mercati urbani dell'Asia-Pacifico (Singapore, Hong Kong, Tokyo) | Medio termine (2-4 anni) |
| Crescente domanda di formulazioni multifunzionali e orientate alle prestazioni | + 1.0% | Globale, con adozione precoce in Nord America ed Europa, rapida adozione nei segmenti premium dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Forte impatto dei social media, degli influencer e delle tendenze emergenti della bellezza | + 1.4% | Globale, con un'influenza massima nei mercati del Nord America, dell'Europa e dell'Asia-Pacifico urbano (in particolare i gruppi demografici della Generazione Z e dei Millennial) | A breve termine (≤ 2 anni) |
| Crescente preferenza per prodotti naturali, clean label e rispettosi dell'ambiente | + 1.2% | Globale, in particolare Nord America, Europa occidentale e segmenti ricchi dell'Asia-Pacifico; emergente nei centri urbani del Medio Oriente | Medio termine (2-4 anni) |
| Espansione del segmento della cura maschile a supporto della crescita della categoria | + 0.8% | Globale, con il maggiore slancio in Nord America, Europa e Asia-Pacifico urbano; adozione graduale in Medio Oriente e Sud America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente attenzione dei consumatori verso le routine di cura della pelle e la cura olistica di sé
Le preferenze dei consumatori si stanno spostando sempre più verso routine di cura della pelle e una cura olistica di sé, alimentando la domanda di scrub corpo come parte di rituali spa completi da fare a casa. L'esfoliazione è ora considerata un passaggio fondamentale che combina pulizia, trattamento e relax, supportato dall'aumento della spesa per la cura personale, come i 37.9 miliardi di sterline previsti per le famiglie del Regno Unito in prodotti e servizi per la cura della persona nel 2024, secondo l'Office for National Statistics (Regno Unito). [1]Fonte: Office for National Statistics (Regno Unito), "Consumer Trends: Q4 2024", ons.gov.uk Gli scrub corpo si stanno evolvendo in prodotti multifunzionali che rispondono a esigenze di idratazione, luminosità e problematiche specifiche come peli incarniti o texture non uniformi, in linea con le aspettative dei consumatori per prodotti che offrano molteplici benefici. Marchi come Dove esemplificano questa tendenza offrendo scrub che combinano proprietà esfolianti con proprietà idratanti, integrandosi perfettamente nelle routine di cura personale settimanali. Inoltre, una maggiore consapevolezza della sicurezza degli ingredienti e della salute della barriera cutanea sta stimolando la domanda di formulazioni naturali, a base vegetale e "pulite", spesso contenenti estratti vegetali e oli essenziali. I marchi premium e masstige stanno capitalizzando su questo comportamento offrendo gamme di prodotti coordinate, aumentando la fidelizzazione dei consumatori e il valore della categoria. Anche i mercati regionali, come l'Asia-Pacifico, stanno contribuendo a questo cambiamento, enfatizzando ingredienti tradizionali e un utilizzo ispirato ai rituali, sostenendo ulteriormente la crescita del mercato degli scrub corpo.
Crescente domanda di formulazioni multifunzionali e orientate alle prestazioni
La crescente preferenza per formulazioni multifunzionali e performanti sta ridefinendo le aspettative dei consumatori nel mercato degli scrub corpo. I prodotti che integrano funzioni di pulizia, esfoliazione e trattamento stanno guadagnando terreno tra gli individui che hanno poco tempo a disposizione e cercano soluzioni efficaci con risultati visibili. Le formulazioni ibride che combinano esfolianti fisici, come i cristalli, con principi attivi chimici come AHA, BHA o PHA, affrontano problemi come cheratosi pilare, pelle opaca e peli incarniti, consentendo di detergere, esfoliare e trattare i problemi della pelle in un'unica applicazione. Ad esempio, Frank Body ha lanciato nel 2025 degli scrub progettati per combattere le eruzioni cutanee e migliorare la levigatezza della pelle, rivolgendosi ai consumatori che danno priorità all'efficacia in routine semplificate. Analogamente, Dove Men+Care ha lanciato nel 2025 degli scrub corpo e viso all-in-one che esfoliano, detergono e idratano, rivolgendosi agli uomini in cerca di soluzioni di cura della pelle semplificate. I produttori stanno inoltre incorporando ingredienti attivi come acido ialuronico, vitamina C e retinolo, trasformando gli scrub in trattamenti multifunzionali che migliorano la texture della pelle e ne ottimizzano l'assorbimento. Le dimostrazioni sui social media che mostrano applicazioni rapide e multi-beneficio amplificano ulteriormente la domanda. Inoltre, texture premium, elementi sensoriali ed esfolianti ecocompatibili migliorano l'appeal dei prodotti, rispondendo sia alle esigenze di performance che di sostenibilità. Queste innovazioni, guidate da marchi come Frank Body e Dove Men+Care, stanno alimentando la crescita allineandosi alla domanda dei consumatori di soluzioni per la cura del corpo efficaci e che facciano risparmiare tempo.
Forte impatto dei social media, degli influencer e delle tendenze emergenti della bellezza
Piattaforme di social media come TikTok e Instagram stanno influenzando significativamente il mercato degli scrub corpo, democratizzando l'educazione alla cura del corpo attraverso dimostrazioni virali di tecniche di esfoliazione, trasformazioni prima e dopo e integrazioni di routine che posizionano gli scrub come passaggi essenziali per la cura della pelle. La popolazione online globale è cresciuta di oltre 240 milioni entro il 2025, raggiungendo circa 6 miliardi di utenti, secondo l'Unione Internazionale delle Telecomunicazioni (ITU), offrendo ai marchi opportunità senza precedenti per mostrare i vantaggi dei prodotti e stimolare gli acquisti d'impulso. [2]Fonte: Unione Internazionale delle Telecomunicazioni (ITU), "Il numero globale di utenti Internet aumenta, ma le disparità approfondiscono i principali divari digitali", itu.intGli influencer svolgono un ruolo fondamentale condividendo recensioni autentiche, tutorial e codici promozionali, promuovendo la fiducia e istruendo i consumatori sull'uso sicuro, il che favorisce l'adozione di formati scrub innovativi. Ad esempio, Tree Hut ha sfruttato la viralità di TikTok con i suoi scrub allo zucchero di karité, in cui gli influencer ne evidenziano risultati setosi e profumi accattivanti, generando picchi di vendita significativi e diventando bestseller su piattaforme come Amazon. Tendenze emergenti, come la cura del corpo ispirata alla pelle di vetro, gli scrub al caffè per la riduzione della cellulite e ibridi illuminanti, alimentano ulteriormente la domanda, mentre i creatori sperimentano e condividono trucchi ispirati al fai da te. Funzionalità di social commerce come TikTok Shop e Instagram Shop consentono acquisti fluidi, mentre i consigli basati sull'intelligenza artificiale personalizzano i suggerimenti sui prodotti. Questo ecosistema di autenticità degli influencer, tendenze virali ed e-commerce senza intoppi sta rimodellando il comportamento dei consumatori e guidando una crescita e un'innovazione sostenute nel mercato degli scrub per il corpo.
Crescente preferenza per prodotti naturali, clean label e rispettosi dell'ambiente
La domanda dei consumatori di prodotti naturali, clean label ed ecosostenibili sta rimodellando il settore della cura della persona, con un notevole spostamento verso scrub corpo formulati senza sostanze chimiche sintetiche, microplastiche o conservanti aggressivi. Gli esfolianti biodegradabili come zucchero, sale, fondi di caffè ed enzimi della frutta stanno guadagnando terreno, allineandosi ai valori del benessere e riducendo l'impatto ecologico. I dati del 2024 indicano che il 74% degli acquirenti dà priorità agli ingredienti biologici nei prodotti per la cura della persona, riflettendo una crescente enfasi su trasparenza e sicurezza, secondo la National Sanitation Foundation. [3]Fonte: National Sanitation Foundation, "Il 74% dei consumatori ritiene importanti gli ingredienti biologici nei prodotti per la cura della persona", nsf.org Marchi come Herbivore Botanicals stanno rispondendo con offerte come il Coco Rose Body Polish, uno scrub vegano a base di olio di cocco vergine, rosa di Damasco e cristallo di quarzo, che si rivolge ai consumatori attenti all'ambiente che cercano ingredienti naturali certificati e packaging sostenibile. Inoltre, pratiche di approvvigionamento eco-responsabili, tra cui l'uso di burro di karité del commercio equo e solidale, estratti vegetali riciclati e barattoli riciclabili, stanno riscuotendo successo tra i consumatori, che evitano le microsfere di plastica. L'innovazione clean-label enfatizza elenchi di ingredienti brevi e riconoscibili, con superalimenti come l'ibisco o le alghe per i loro benefici antiossidanti, rispondendo alle crescenti preoccupazioni sulla sensibilità. Certificazioni etiche come USDA Organic ed EWG Verified rassicurano ulteriormente i consumatori, sostenendo prezzi premium. I rivenditori stanno aumentando la visibilità attraverso corsie dedicate alla bellezza naturale e filtri online, mentre gli scrub multifunzionali che detergono, esfoliano e idratano soddisfano le esigenze degli acquirenti attenti al tempo e ai valori.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Concorrenza di alternative esfolianti non scrub come acidi ed enzimi | -0.9% | Globale, con la più forte adozione in Nord America, Europa e nei mercati urbani dell'Asia-Pacifico influenzati dalle raccomandazioni dei dermatologi | Medio termine (2-4 anni) |
| Preoccupazioni per i danni alla barriera cutanea e l'irritazione causati da un'esfoliazione eccessiva | -0.7% | Globale, in particolare tra i consumatori influenzati dai dermatologi nei mercati sviluppati (Nord America, Europa, Giappone, Australia) | A breve termine (≤ 2 anni) |
| Inasprimento delle normative e restrizioni sugli ingredienti in tutte le regioni | -0.5% | Principalmente Europa (Regolamento UE 1223/2009), Nord America (supervisione FDA), con effetti di ricaduta nei mercati dell'Asia-Pacifico che adottano standard simili | A lungo termine (≥ 4 anni) |
| Elevata sensibilità al prezzo nei segmenti di consumo di massa e di fascia media | -0.6% | Globale, con un impatto acuto nei mercati sensibili al prezzo (segmenti di massa del Sud America, del Sud-est asiatico, del Medio Oriente e dell'Africa, Europa orientale) | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Concorrenza di alternative esfolianti non scrub come acidi ed enzimi
La crescente preferenza per alternative esfolianti non scrub, come acidi ed enzimi, sta influenzando la domanda di scrub corpo tradizionali. I consumatori, sempre più attenti al tempo, optano per soluzioni più delicate e pratiche come peeling chimici, lozioni enzimatiche, dischetti esfolianti e strumenti per la spazzolatura a secco, che offrono un'esfoliazione efficace senza abrasioni fisiche. Queste alternative sono apprezzate dalle persone con pelle sensibile, in quanto rispondono alle preoccupazioni relative alle microlesioni causate dai granuli. I prodotti con ingredienti attivi come AHA, BHA, PHA o enzimi di papaya offrono un'esfoliazione impeccabile durante la doccia o come trattamenti leave-on. Ad esempio, Paula's Choice ha ampliato la sua linea di lozioni leviganti per il corpo al 2% di BHA, rivolgendosi ai consumatori che cercano semplicità ed efficacia. La crescente consapevolezza degli ingredienti stimola anche la domanda di opzioni a base di enzimi derivati da fonti naturali, come zucca o ananas, con gli acquirenti che danno priorità agli ingredienti biologici nei prodotti per la cura della persona. Inoltre, strumenti come spazzole a secco e guanti esfolianti stanno guadagnando terreno, promuovendo i benefici linfatici e riducendo la dipendenza dagli esfolianti in bottiglia. Mentre i marchi premium introducono scrub ibridi con acidi delicati, le opzioni non scrub che enfatizzano l'efficacia certificata dai dermatologi per problemi come la cheratosi pilare stanno guadagnando quote di mercato. I tutorial sui social media e i fattori di praticità accelerano ulteriormente l'adozione di queste alternative, spingendo i formati tradizionali degli scrub corpo a innovare.
Preoccupazioni per i danni alla barriera cutanea e l'irritazione causati da un'esfoliazione eccessiva
Le preoccupazioni relative ai danni alla barriera cutanea e alle irritazioni causate da un'esfoliazione eccessiva stanno influenzando il comportamento dei consumatori, poiché le particelle abrasive presenti negli scrub fisici possono causare microlesioni, secchezza, infiammazione e maggiore sensibilità. Ciò ha portato a un utilizzo ridotto o a una preferenza per alternative più delicate, in linea con le tendenze della cura di sé che enfatizzano la salute e il benessere della pelle. Marchi come Dear Doer The Hidden Body Scrub & Wash stanno rispondendo formulando scrub più delicati con acido ialuronico per ripristinare l'idratazione dopo l'esfoliazione, rispondendo alle priorità dei consumatori relative all'integrità della barriera cutanea. Gli esfolianti aggressivi, come i gusci di noce o i sali grossolani, aggravano problemi come arrossamenti e infezioni, stimolando la domanda di sostituti biodegradabili e "clean-label" che riducano al minimo le irritazioni mantenendo l'efficacia. I dermatologi mettono in guardia contro l'uso frequente, poiché un'esfoliazione eccessiva altera la barriera lipidica, accelera l'invecchiamento e provoca sfoghi cutanei, il che contrasta con le aspettative dei consumatori per i prodotti multifunzionali. Gli influencer dei social media amplificano ulteriormente queste preoccupazioni promuovendo "periodi sabbatici per l'esfoliazione" e sottolineando gli effetti negativi dell'uso eccessivo, alimentando l'interesse per alternative chimiche o enzimatiche. I consumatori attenti agli ingredienti prediligono sempre più ingredienti botanici naturali e lenitivi che supportano la resistenza della barriera cutanea, spingendo i marchi a sviluppare prodotti ibridi che bilanciano l'esfoliazione con principi attivi lenitivi. Tuttavia, le persistenti preoccupazioni relative all'abrasività e alla necessità di fasi di recupero continuano a influire sulla frequenza di utilizzo dei prodotti e sulla fidelizzazione del mercato, spingendo l'innovazione verso formulazioni più sicure e delicate.
Analisi del segmento
Per tipo di prodotto: le varianti a base di caffè sfruttano le affermazioni funzionali
Il segmento a base vegetale ha detenuto la quota maggiore, pari al 48.02%, nel 2025, grazie alla sua diversificata offerta di ingredienti come gusci di noce, noccioli di albicocca e bambù. Questi scrub sono in linea con le tendenze della bellezza pulita che enfatizzano l'approvvigionamento naturale e la sostenibilità. Tuttavia, con la maturazione del segmento, il suo tasso di crescita sta rallentando rispetto agli scrub a base di caffè, che stanno guadagnando terreno grazie ai loro benefici scientificamente provati. Si prevede che gli scrub al caffè cresceranno a un CAGR del 5.28% dal 2026 al 2031, supportati dalle proprietà rassodanti e antiossidanti clinicamente convalidate della caffeina. Questo cambiamento riflette la preferenza dei consumatori per ingredienti di comprovata efficacia rispetto a quelli puramente botanici. Marchi come mCaffeine stanno capitalizzando su questa tendenza offrendo formati di scrub al caffè in varie dimensioni e varianti, combinando l'esfoliazione con benefici antiossidanti e rigeneranti per soddisfare la domanda di prodotti per la cura della pelle orientati alle prestazioni.
Gli scrub a base di sale mantengono un appeal di nicchia grazie al loro posizionamento ricco di minerali, in particolare nei mercati mediorientali, dove il sale del Mar Morto riveste un significato culturale. Tuttavia, la loro consistenza ruvida potrebbe limitarne l'adozione tra i consumatori che cercano alternative più delicate. Gli scrub a base di zucchero, classificati nella categoria "Altri", si dissolvono durante l'applicazione, riducendo i rischi di abrasione e risultando attraenti per gli acquirenti attenti al prezzo grazie ai minori costi di produzione. Gli scrub a base di latte, contenenti acido lattico per idratazione ed esfoliazione, sono confinati ai livelli premium a causa della complessità della formulazione e della minore durata di conservazione, evidenziando come la scienza degli ingredienti e la percezione della sicurezza dei consumatori influenzino le dinamiche di mercato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per forma: i formati in polvere conquistano i sostenitori della bellezza pulita
I formati in crema hanno detenuto la quota maggiore, pari al 41.57%, nel 2025, grazie alle loro texture ricche che trasmettono un lusso sensoriale e una stabilità a scaffale, rendendoli adatti alla distribuzione al dettaglio di massa. La loro consistenza pre-emulsionata garantisce praticità e prestazioni prevedibili, attraendo i consumatori tradizionali alla ricerca di soluzioni pronte all'uso. Tuttavia, la crescita in questo segmento sta rallentando, poiché i consumatori mettono sempre più in dubbio l'utilità di pagare per il contenuto d'acqua quando i concentrati in polvere offrono un'esfoliazione comparabile a un costo per utilizzo inferiore. Gli scrub in gel e liquidi, pur offrendo la praticità dell'erogazione a pompa, richiedono conservanti come il fenossietanolo, che sono oggetto di crescente attenzione da parte dei sostenitori della bellezza pulita. Questo cambiamento nelle preferenze dei consumatori sta gradualmente orientando la domanda verso formulazioni minimaliste, percepite come più sostenibili e trasparenti.
Si prevede che gli esfolianti in polvere cresceranno a un CAGR del 6.01% dal 2026 al 2031, sfidando i tradizionali formati in crema. Le formulazioni senza acqua eliminano la necessità di conservanti e si allineano alle tendenze della bellezza pulita, mentre la loro natura attivata dall'acqua consente ai consumatori di personalizzare le texture per diversi usi, aumentandone la versatilità e il valore. Inoltre, il peso ridotto delle spedizioni avvantaggia la distribuzione e-commerce riducendo i costi logistici e consentendo imballaggi compatti. La sostenibilità ne rafforza ulteriormente l'attrattiva, poiché le polveri sono spesso confezionate in barattoli di alluminio riciclabili o in buste compostabili. Prodotti come YOGHBODY® Relax Peeling Body Powder con Lavandino evidenziano il potenziale dei formati concentrati per offrire risultati di qualità professionale senza riempitivi inutili, in linea con le priorità dei consumatori in termini di efficacia, trasparenza e responsabilità ambientale.
Per natura: la certificazione biologica diventa un requisito fondamentale
Gli scrub corpo convenzionali detenevano la quota di mercato maggiore, pari al 76.19% nel 2025, grazie alla convenienza e alla flessibilità delle formulazioni. Gli emulsionanti e i conservanti sintetici presenti in questi prodotti garantiscono una durata di conservazione fino a 36 mesi, rispetto ai 12-18 mesi delle alternative biologiche. Questa maggiore stabilità semplifica la gestione delle scorte e favorisce una distribuzione geografica più ampia, in particolare nei mercati emergenti. Tuttavia, nelle economie sviluppate, dove il reddito disponibile consente la premiumizzazione, le offerte convenzionali stanno gradualmente perdendo terreno, poiché i consumatori danno sempre più priorità alla trasparenza garantita dalle certificazioni. Certificazioni come USDA Organic, Ecocert e COSMOS stanno diventando requisiti di base nei segmenti di prezzo più elevati, spostando le preferenze dei consumatori verso i prodotti biologici.
Si prevede che gli scrub biologici cresceranno a un CAGR del 5.87% dal 2026 al 2031, erodendo il predominio dei prodotti convenzionali. I costi di certificazione, che vanno dai 500 ai 2,000 dollari all'anno per i prodotti biologici USDA, insieme agli audit obbligatori, creano barriere strutturali all'ingresso a favore di marchi affermati con capacità di approvvigionamento su larga scala e conformità. Rivenditori come Sephora e Ulta Beauty stanno istituzionalizzando gli standard di bellezza pulita assegnando spazi sugli scaffali in base a questi quadri normativi, costringendo i marchi a riformulare o a rischiare la cancellazione dal listino. Marchi come KORA Organics sfruttano il posizionamento biologico certificato per allinearsi ai requisiti dei rivenditori e costruire la fiducia dei consumatori attenti agli ingredienti. Insieme, l'economia della certificazione, l'influenza dei rivenditori e l'evoluzione degli standard di fiducia dei consumatori stanno ridefinendo le dinamiche competitive, con il posizionamento biologico sempre più visto come una misura di credibilità piuttosto che come una differenziazione facoltativa.
Per canale di distribuzione: la vendita al dettaglio online sconvolge i tradizionali gatekeeper
Supermercati e ipermercati hanno rappresentato la quota maggiore delle vendite nel 2025, contribuendo per il 30.98% al mercato degli scrub corpo. Il loro successo è trainato dalla praticità e dagli acquisti d'impulso, sebbene la crescita sia in rallentamento poiché i consumatori pianificano sempre più acquisti online per confrontare gli ingredienti e leggere le recensioni. Marchi come Tree Hut adottano una strategia ibrida, sfruttando partnership di vendita al dettaglio di massa con punti vendita come Target e Walmart per aumentare la notorietà e catturare acquirenti con elevata intenzione di acquisto attraverso piattaforme digitali. Queste piattaforme si rivolgono a ricerche specifiche dei consumatori, come gli scrub allo zucchero con AHA, consentendo ai marchi di soddisfare una domanda mirata. Farmacie, saloni di bellezza e canali di vendita diretta continuano a svolgere ruoli di nicchia, ma non hanno la dimensione necessaria per influenzare in modo significativo la struttura complessiva del mercato.
Si prevede che i canali di vendita al dettaglio online cresceranno a un CAGR del 6.62% dal 2026 al 2031, sfidando i formati di vendita al dettaglio tradizionali eliminando costi come le commissioni di slotting e gli sconti promozionali. Questa flessibilità di costo consente ai marchi di concentrarsi sull'innovazione di prodotto e sul marketing digitale, a vantaggio dei player emergenti che si affidano a partnership con influencer e alla trasparenza degli ingredienti. I negozi specializzati e di bellezza mantengono la loro rilevanza grazie al merchandising esperienziale, inclusi tester e consulenze, ma l'aumento degli affitti commerciali e la stagnazione del traffico pedonale stanno comprimendo i margini. Poiché la scoperta digitale influenza sempre di più le decisioni di acquisto, le piattaforme online stanno diventando centrali per lo storytelling del marchio e l'efficienza di conversione. Investimenti costanti in infrastrutture di consegna dell'ultimo miglio e strategie di prezzo disciplinate saranno fondamentali per mantenere la crescita ed evitare la diluizione del marchio dovuta a sconti non autorizzati.
Analisi geografica
Mercato degli scrub corpo nella regione Asia-Pacifico
L'area Asia-Pacifico ha rappresentato il 46.45% del fatturato previsto per il 2025 nel mercato degli scrub corpo e si prevede che manterrà la sua traiettoria di crescita fino al 2031. Questa performance è trainata dall'espansione della classe media indiana e dalla crescente attenzione della Cina alla premiumizzazione. Mentre la categoria cinese della cura del corpo è inferiore alla cura della pelle del viso in termini di spesa pro capite, la crescita del valore è sostenuta dai consumatori che optano per marchi importati percepiti come più sicuri ed efficaci, riflettendo uno spostamento verso la qualità rispetto alla quantità. Marchi come L'Occitane en Provence beneficiano di questa tendenza posizionando esfolianti naturali in ambienti di vendita al dettaglio di lusso. La consolidata cultura del bagno in Giappone stimola ulteriormente la domanda di esfolianti corpo, integrando gli scrub nelle pratiche di cura di sé di routine piuttosto che nell'uso occasionale. Questa normalizzazione culturale dei rituali del bagno supporta modelli di consumo coerenti in tutte le fasce demografiche urbane, rafforzando la leadership dell'area Asia-Pacifico nel mercato.
Mercato degli scrub corpo in Medio Oriente e Africa
Si prevede che la regione del Medio Oriente e dell'Africa registrerà la crescita più rapida, con un CAGR del 6.50% dal 2026 al 2031. Questa espansione è attribuita alla popolazione giovane, all'elevata penetrazione dei social media e alla continua diversificazione economica. In Arabia Saudita, l'iniziativa Saudi Vision 2030 convoglia gli investimenti nelle infrastrutture di vendita al dettaglio e bellezza, allineando la crescita del mercato della cura della persona con obiettivi più ampi del settore non petrolifero. I requisiti di certificazione Halal creano vantaggi competitivi per i marchi in grado di soddisfare la conformità religiosa e garantire la trasparenza degli ingredienti. Gli Emirati Arabi Uniti operano come un polo regionale della bellezza, supportati da elevati redditi disponibili e dalla domanda di marchi globali da parte di espatriati. Tuttavia, le reti di distribuzione frammentate, in cui le farmacie indipendenti prevalgono sulla vendita al dettaglio organizzata, pongono sfide per i piccoli operatori privi di partnership consolidate con i distributori. Il Sudafrica consolida i consumi subsahariani, mentre Nigeria ed Egitto offrono un potenziale demografico significativo, ma richiedono formulazioni adattate al clima e un posizionamento dei prodotti sensibile alla melanina per rimanere competitivi.
Il mercato degli scrub per il corpo in America ed Europa
Il Nord America e l'Europa mantengono quote di mercato sostanziali, ma devono affrontare le sfide derivanti dalla saturazione dovuta alla scadenza, che costringe i marchi a differenziarsi attraverso claim di prodotto multifunzionali e innovazioni nel packaging sostenibile. Le modifiche normative, come il divieto di microplastiche introdotto dall'Unione Europea nell'ottobre 2023, hanno intensificato il passaggio a esfolianti naturali e alternative biodegradabili. In Sud America, l'instabilità macroeconomica in paesi come Argentina e Colombia limita la spesa discrezionale, influenzando le strategie di prezzo e le attività promozionali. Tuttavia, mercati più piccoli ma più stabili come Cile e Perù offrono opportunità per una graduale premiumizzazione. In queste regioni, gli sviluppi normativi, la volatilità economica e gli imperativi di sostenibilità plasmano collettivamente le dinamiche competitive, estendendosi oltre la pura crescita dei volumi.
Panorama normativo
Gli scrub per il corpo rientrano nel quadro normativo generale dei cosmetici, con la conformità incentrata sulle restrizioni degli ingredienti, sull'etichettatura e sulla comprovata sicurezza. Nell'Unione Europea, il Regolamento (CE) n. 1223/2009 continua ad essere aggiornato tramite emendamenti all'allegato che riguardano direttamente i componenti delle fragranze, i conservanti e altre sostanze utilizzate nei prodotti per la cura del corpo da risciacquare. Le modifiche recenti includono il Regolamento Omnibus VII, Regolamento (UE) 2025/877 (in vigore dal 1° settembre 2025) e il Regolamento (UE) 2026/78 (pubblicato nel gennaio 2026, applicabile dal 1° maggio 2026), che inaspriscono i divieti e le restrizioni relativi a CMR e aumentano l'onere di riformulazione per i portafogli di scrub distribuiti a livello globale.
Nel 2026, l'UE ha inoltre introdotto ulteriori controlli sugli ingredienti attraverso il Regolamento (UE) 2026/909, che limita l'uso del salicilato di benzile e aggiorna le condizioni per determinate sostanze. Negli Stati Uniti, il Modernization of Cosmetics Regulation Act del 2022 (MoCRA) è in fase di attuazione sotto la supervisione della FDA, ampliando i requisiti come la registrazione degli stabilimenti e l'inserimento dei prodotti nell'elenco, e innalzando gli standard operativi per i sistemi di qualità e la documentazione. Nel complesso, gli aggiornamenti degli allegati UE e l'attuazione del MoCRA stanno spingendo i marchi e i produttori a contratto a rafforzare la dovuta diligenza sugli ingredienti, la documentazione dei fornitori e la tracciabilità delle particelle esfolianti e dei principi attivi utilizzati negli scrub per il corpo.
Analisi della catena del valore
La catena del valore degli scrub per il corpo inizia con le materie prime (abrasivi botanici come zucchero, sale, fondi di caffè e polveri di origine vegetale, emollienti e tensioattivi, e principi attivi funzionali come AHA/BHA), seguiti da formulazione, riempimento e confezionamento. I proprietari del marchio definiscono in genere il design del prodotto, le dichiarazioni e la strategia di commercializzazione, mentre i produttori a contratto si occupano dell'ampliamento della produzione, dei test di stabilità e compatibilità, della produzione in serie e del confezionamento in vasetti, tubetti, bustine o formati in polvere concentrata. Il confezionamento e la documentazione relativa alla conformità (specifiche, dichiarazioni su allergeni e impurità e documentazione sulla sicurezza) assumono un'importanza crescente a monte, poiché il controllo degli ingredienti e degli allergeni influenza sia le dichiarazioni in etichetta che l'accesso al mercato.
A valle, la distribuzione comprende supermercati e ipermercati, rivenditori specializzati in prodotti di bellezza, farmacie e modelli di vendita al dettaglio online e DTC (Direct-to-Consumer) in rapida crescita, che riducono la dipendenza dalle commissioni di posizionamento e accelerano l'iterazione. I punti critici della catena di approvvigionamento includono la variabilità agricola per gli esfolianti naturali e tempi di consegna più lunghi per alcuni componenti di imballaggio, mentre i requisiti normativi aggiungono vincoli di processo lungo tutta la catena. Ad esempio, l'implementazione in corso del MoCRA statunitense e delle modifiche al Regolamento (CE) 1223/2009 dell'UE (compresi gli aggiornamenti degli allegati 2025-2026) aumenta la necessità di una gestione standardizzata della qualità, della tracciabilità dei lotti e di flussi di lavoro di riformulazione più rapidi, rendendo più preziose le partnership di approvvigionamento multi-prodotto e di produzione flessibile per mantenere la continuità tra le regioni.
Panorama competitivo
Conglomerati multinazionali come Unilever, Procter & Gamble, L'Oréal ed Estée Lauder detengono la quota maggiore del mercato degli scrub corpo, sfruttando i loro vantaggi di scala in termini di approvvigionamento, produzione e distribuzione globale. I loro portafogli diversificati consentono la creazione di pacchetti multi-categoria, consentendo agli scrub corpo di beneficiare di un consolidato valore di marca per la cura della pelle e di solide partnership commerciali. Queste aziende dominano gli scaffali dei supermercati e delle catene di prodotti di bellezza specializzati, supportate da ingenti budget promozionali e dal merchandising in-store. Le loro capacità di ricerca e sviluppo facilitano le riformulazioni per conformarsi alle normative sulla bellezza pulita e affrontare il controllo degli ingredienti. Tuttavia, le loro dimensioni possono limitare l'agilità nel rispondere alle micro-tendenze guidate dai social media. Per affrontare questo problema, questi conglomerati adottano sempre più strategie ibride, tra cui l'acquisizione o l'incubazione di marchi di nicchia per mantenere rilevanza e competitività.
Marchi direct-to-consumer (DTC) come Glossier, mCaffeine e Mamaearth stanno rivoluzionando i modelli di vendita al dettaglio tradizionali, dando priorità al coinvolgimento digitale e al marketing basato sugli influencer. Il loro approccio online-first elimina la dipendenza dallo spazio fisico sugli scaffali, consentendo rapide iterazioni di prodotto basate sul feedback dei consumatori. Enfatizzando la trasparenza degli ingredienti e il branding basato sulla community, questi marchi si rivolgono a un pubblico più giovane in cerca di autenticità e vantaggi funzionali. Questa agilità consente loro di rispondere rapidamente a tendenze come l'esfoliazione a base di caffè e il posizionamento clean-label. Inoltre, i loro costi generali ridotti consentono di reinvestire in pubblicità mirata anziché in promozioni al dettaglio su larga scala, ridefinendo i parametri competitivi in termini di velocità, personalizzazione e controllo narrativo.
Specialisti regionali come Forest Essentials e Clarins diversificano ulteriormente il panorama competitivo ancorando la differenziazione a tradizioni, prodotti botanici e associazioni di spa premium. Questi marchi spesso raggiungono prezzi più elevati grazie al posizionamento artigianale e alle partnership con rivenditori di lusso, rafforzando l'esclusività. Il loro punto di forza risiede nella narrazione localizzata, come l'autenticità ayurvedica in India o la competenza nella scienza delle piante in Europa, che trova forte riscontro nei mercati nazionali e della diaspora. Tuttavia, espandersi oltre le aree geografiche principali richiede di destreggiarsi tra complessità distributive e variazioni normative. La coesistenza di conglomerati, disruptor DTC e specialisti regionali sottolinea la moderata frammentazione del mercato, con un vantaggio competitivo che si basa sull'equilibrio tra efficienza di scala, autenticità del marchio e aspettative dei consumatori in evoluzione.
Leader del settore degli scrub corporei
-
L'Oréal SA
-
Estée Lauder Companies Inc.
-
PLC Unilever
-
Procter & Gamble Co.
-
Natura & Co Holding SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: L'Oréal ha firmato un accordo per acquisire una quota di maggioranza in Innovist, un gruppo indiano di marchi di prodotti per la cura della persona che include offerte all'avanguardia dal punto di vista scientifico come Chemist at Play. L'accordo rafforza la posizione di L'Oréal nel mercato indiano in rapida crescita e amplia il suo accesso a segmenti di mercato affini nel settore della cura del corpo, fortemente orientati al digitale, dove l'esfoliazione e il posizionamento incentrato su principi attivi sono fondamentali per la differenziazione del prodotto.
- Marzo 2026: Estée Lauder Companies ha annunciato un accordo per acquisire le restanti quote di Forest Essentials, ampliando la propria partecipazione nel marchio di bellezza ayurvedico di origine indiana. Il maggiore controllo su un portafoglio di prodotti con una lunga tradizione favorisce una più stretta integrazione tra sviluppo prodotto, standard di approvvigionamento e distribuzione, rafforzando l'offerta di prodotti per la cura del corpo di alta gamma e trattamenti esfolianti basati su rituali specifici in un'area geografica chiave per la crescita.
- Dicembre 2025: Foxtale ha lanciato Hula Hoop by Foxtale, passando da un modello di vendita diretta al consumatore a un approccio multimarca, con il debutto di uno scrub corpo esfoliante insieme a prodotti complementari come detergente e lozione per il corpo. Il lancio coordinato evidenzia un cambiamento di categoria verso la creazione di routine di bellezza e la vendita incrociata nel settore della cura del corpo, utilizzando l'e-commerce e i rivenditori multimarca per crescere più rapidamente rispetto a una strategia di vendita diretta al consumatore con un singolo marchio.
Ambito del rapporto sul mercato globale degli scrub corporei
Uno scrub per il corpo è un prodotto per la cura della pelle progettato per esfoliare la pelle rimuovendo le cellule morte, lo sporco e l'olio dalla superficie della pelle. Gli scrub per il corpo possono essere realizzati con varie particelle esfolianti, come zucchero, sale, fondi di caffè o noccioli di frutta tritati, mescolati con oli o altri ingredienti nutrienti.
Il mercato globale degli scrub per il corpo è stato segmentato per tipo di prodotto in scrub a base di erbe, biologici e chimici. Per forma, gli scrub per il corpo sono stati ampiamente classificati in polvere, gel o liquido e crema. Inoltre, a seconda del tipo di pelle, si differenziano in pelli specifiche per pelli sensibili, normali, secche e grasse. Il mercato degli scrub per il corpo è segmentato per canale di distribuzione in supermercati/ipermercati, rivenditori indipendenti, minimarket/negozi di alimentari, negozi al dettaglio online e altri canali di distribuzione. Infine, il rapporto offre un'analisi delle principali economie mondiali, tra cui Nord America, Europa, Asia Pacifico, Sud America, Medio Oriente e Africa.
Il rapporto offre le dimensioni e le previsioni del mercato in termini di valore (milioni di dollari) per tutti i segmenti di cui sopra.
| a base vegetale |
| A base di sale |
| A base di caffè |
| Altri (a base di zucchero, a base di latte, ecc.) |
| Pastello |
| Gel/Liquido |
| Crema |
| Organic |
| Convenzionale |
| Supermercati / Ipermercati |
| Negozi specializzati e di bellezza |
| Negozi al dettaglio online |
| Altri canali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | a base vegetale | |
| A base di sale | ||
| A base di caffè | ||
| Altri (a base di zucchero, a base di latte, ecc.) | ||
| Per modulo | Pastello | |
| Gel/Liquido | ||
| Crema | ||
| Dalla natura | Organic | |
| Convenzionale | ||
| Per canale di distribuzione | Supermercati / Ipermercati | |
| Negozi specializzati e di bellezza | ||
| Negozi al dettaglio online | ||
| Altri canali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono i ricavi previsti per gli scrub corpo nel 2031?
Si prevede che il mercato degli scrub per il corpo raggiungerà i 3.58 miliardi di dollari entro il 2031.
Quale tipologia di prodotto sta crescendo più velocemente?
Si prevede che le varianti a base di caffè cresceranno a un CAGR del 5.28% tra il 2026 e il 2031, grazie ai comprovati benefici rassodanti della caffeina sulla pelle.
Quale canale di vendita acquisirà la quota maggiore entro il 2031?
Si prevede che i negozi al dettaglio online cresceranno a un CAGR del 6.62%, sfruttando modelli di vendita diretta al consumatore e strumenti di acquisto basati sulla realtà aumentata.
Perché la cura del corpo maschile è importante per la crescita della categoria?
Gli scrub dedicati all'uomo come Dove Men+Care rispondono a esigenze funzionali, alla prevenzione dei peli incarniti e alla pulizia post-allenamento, introducendo nuove fasce demografiche nelle routine di esfoliazione regolari e ampliando così il volume complessivo della categoria.


