

Dimensioni e quota del mercato della telematica per imbarcazioni e navi
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
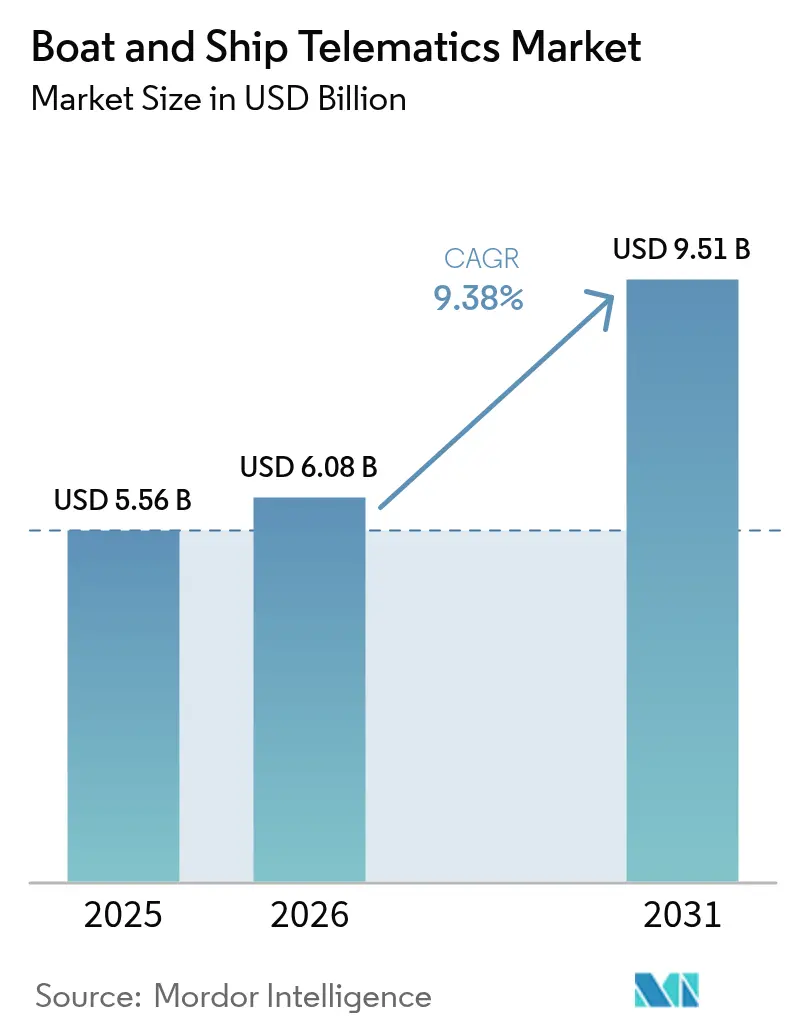
| Dimensione del mercato (2026) | 6.08 miliardo di dollari |
| Dimensione del mercato (2031) | 9.51 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.38% CAGR |
| Mercato in più rapida crescita | Medio Oriente |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della telematica per imbarcazioni e navi di Mordor Intelligence
Si prevede che il mercato della telematica per imbarcazioni e navi crescerà da 5.56 miliardi di dollari nel 2025 a 6.08 miliardi di dollari nel 2026 e raggiungerà i 9.51 miliardi di dollari entro il 2031, con un CAGR del 9.38% nel periodo 2026-2031. La crescita è trainata dalle norme obbligatorie di identificazione a lungo raggio, dall'espansione delle reti satellitari in orbita terrestre bassa e dalla crescente domanda di visibilità della flotta in tempo reale, che aiuti gli operatori a ridurre il consumo di carburante e le emissioni. Le flotte commerciali stanno standardizzando l'analisi basata su cloud per la manutenzione predittiva, mentre le agenzie di difesa accelerano i programmi di navi autonome che richiedono una connettività sicura e sempre attiva. Lo slancio regionale è più forte nell'area Asia-Pacifico, dove gli investimenti in porti intelligenti sono in linea con il Partenariato Economico Globale Regionale (RAEE), e in Medio Oriente, dove gli Emirati Arabi Uniti stanno espandendo i corridoi logistici basati sull'intelligenza artificiale. L'hardware rappresenta ancora la maggior parte della spesa, ma i guadagni più rapidi provengono dalle piattaforme software che trasformano i dati dei sensori in streaming in informazioni fruibili.
Punti chiave del rapporto
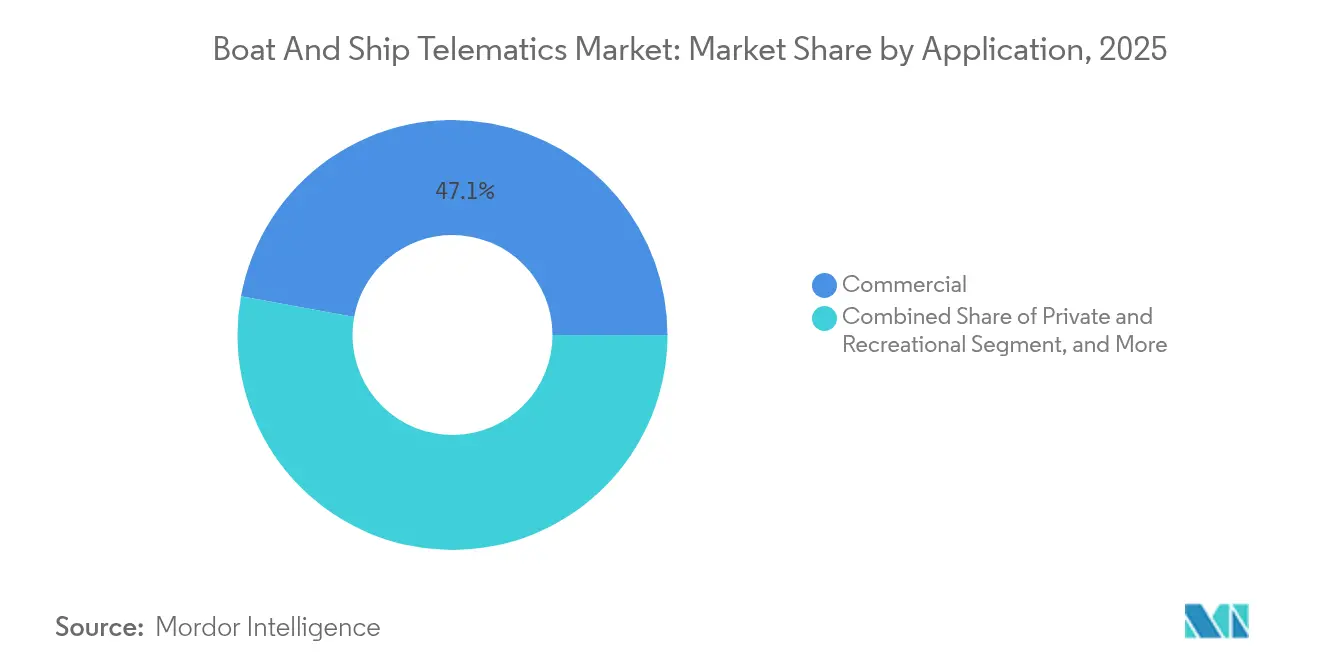
- Per applicazione, nel 47.12 le navi commerciali detenevano il 2025% della quota di mercato della telematica per imbarcazioni e navi, mentre la difesa e la sicurezza sono destinate a crescere a un CAGR dell'11.02% fino al 2031.
- In base alla funzione, nel 37.88 i sistemi di comunicazione hanno registrato una quota di fatturato del 2025% nel mercato della telematica per imbarcazioni e navi; si prevede che la raccolta e l'analisi dei dati cresceranno a un CAGR del 9.87% entro il 2031.
- Per componente, nel 58.95 l'hardware ha conquistato una quota del 2025% del mercato della telematica per imbarcazioni e navi, mentre software e piattaforme stanno registrando un CAGR del 8.98%.
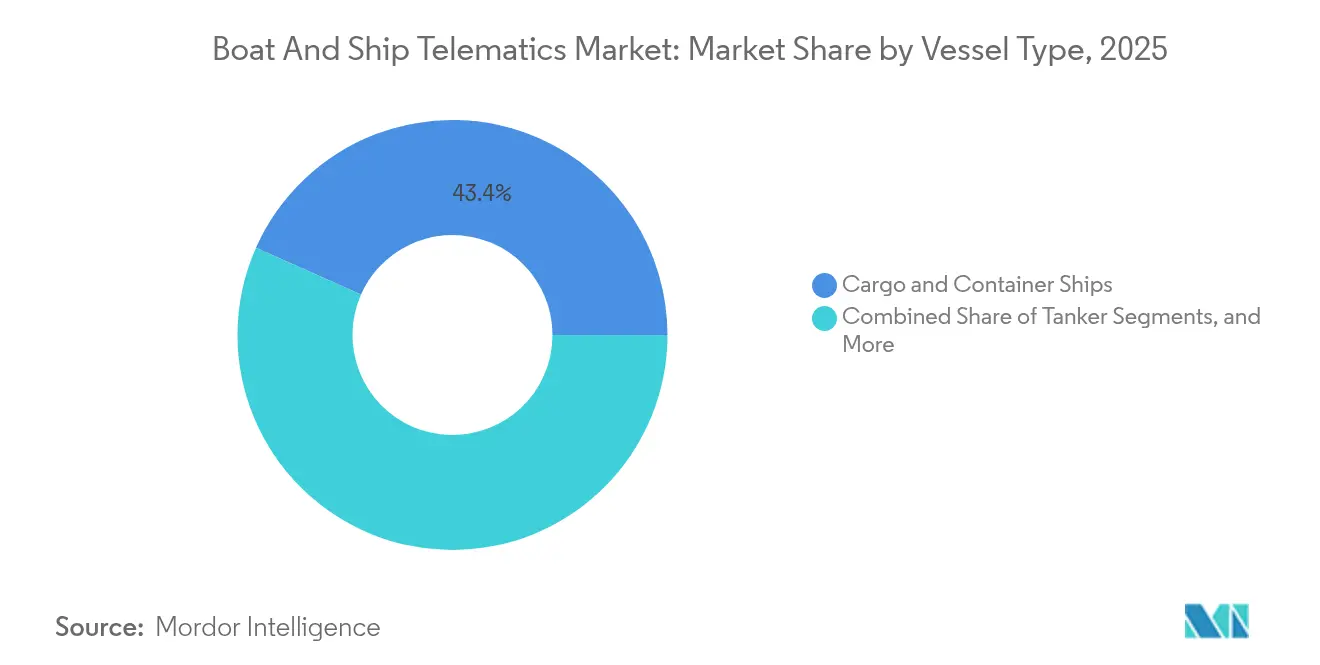
- Per tipologia di imbarcazione, nel 43.35 le navi cargo e portacontainer detenevano una quota del 2025% del mercato della telematica per imbarcazioni e navi; le imbarcazioni da lavoro e le navi di supporto offshore hanno registrato il CAGR più rapido, pari all'8.55%, fino al 2031.
- Per quanto riguarda la tecnologia delle comunicazioni, nel 54.62 i collegamenti satellitari hanno dominato il mercato della telematica per imbarcazioni e navi, con una quota del 2025%, e sono destinati a raggiungere un CAGR dell'10.98% con la maturazione delle costellazioni in orbita terrestre bassa.
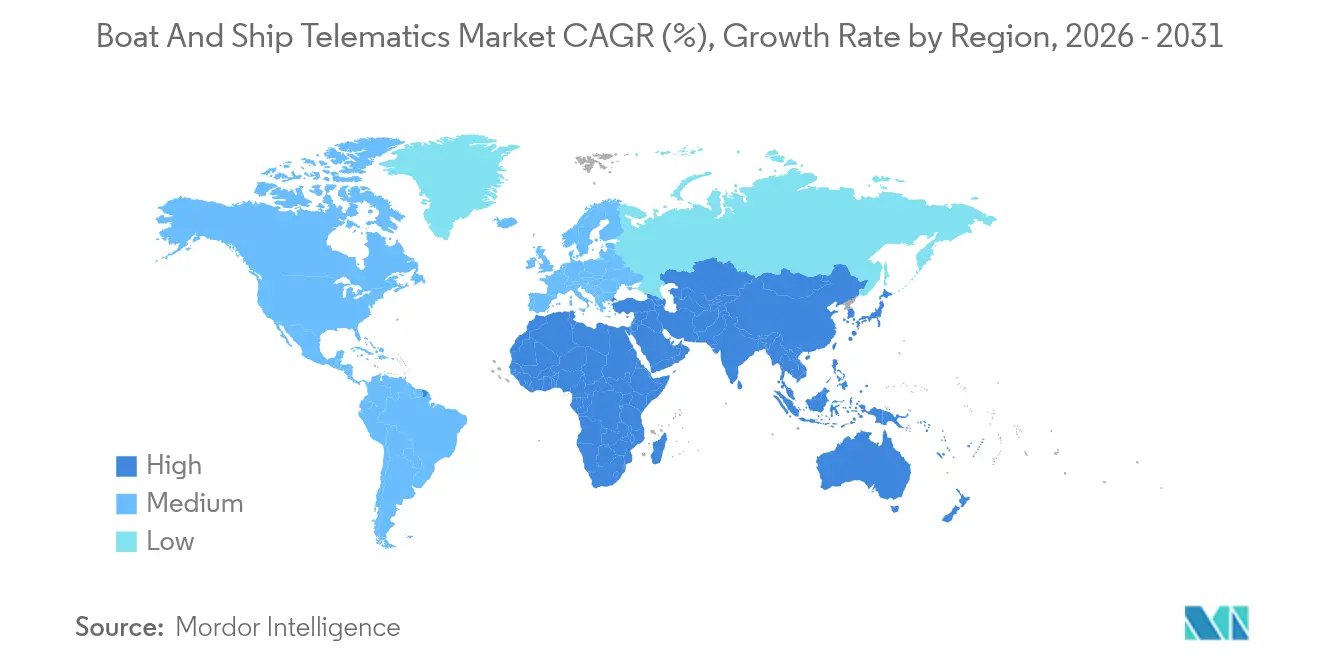
- In termini geografici, l'area Asia-Pacifico è stata leader con una quota di mercato del 36.55% nel mercato della telematica per imbarcazioni e navi nel 2025; si prevede che la regione del Medio Oriente e dell'Africa registrerà un CAGR del 9.95% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della telematica per imbarcazioni e navi
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Richiesta di visibilità in tempo reale per l'intera flotta | + 2.1% | Globale, guidato dall'Asia-Pacifico e dall'Europa | Medio termine (2-4 anni) |
| Spinta rigorosa alla conformità IMO/SOLAS | + 1.8% | Globale, obbligatorio per le navi internazionali | A breve termine (≤ 2 anni) |
| Espansione della copertura satellitare-IoT | + 1.5% | Rotte oceaniche globali, in particolare remote | A lungo termine (≥ 4 anni) |
| Crescita del commercio marittimo globale | + 1.3% | Il nucleo è nell'area Asia-Pacifico, con ricadute su MEA ed Europa | Medio termine (2-4 anni) |
| Incentivi sui premi assicurativi per la connettività | + 1.0% | Leader in Nord America ed Europa, in espansione a livello globale | Medio termine (2-4 anni) |
| Valore di manutenzione predittiva basato sull'intelligenza artificiale | + 0.9% | Economie marittime avanzate, graduale adozione globale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Richiesta di visibilità in tempo reale per l'intera flotta
Gli operatori ora integrano piattaforme multisensore che tracciano la posizione, il consumo di carburante e lo stato del carico ogni minuto. Weathernews elabora mensilmente i dati di rotta di 5,000 navi, consentendo ai gestori di riorientare le rotte per evitare le tempeste e ridurre i costi operativi fino al 15% [1] “Global Fleet Routing Services Overview,” Weathernews Inc., weathernews.com . I dispositivi IoT convogliano i dati attraverso canali satellitari e 5G in dashboard cloud dove gli analisti segnalano le anomalie prima che si aggravino. Il risultato è un passaggio da decisioni reattive a decisioni proattive che proteggono i programmi e i margini. Le sperimentazioni di navi autonome intensificano questa necessità, richiedendo una continua consapevolezza della situazione per un controllo remoto sicuro.
Spinta rigorosa alla conformità IMO/SOLAS
Il capitolo IV rivisto della SOLAS obbliga tutte le navi mercantili di stazza superiore a 300 GT a trasmettere identità e posizione ogni sei ore, ampliando il mercato della telematica per imbarcazioni e navi [2] “SOLAS Consolidated Edition 2024,” International Maritime Organization, imo.org . Gli abbonati LRIT hanno superato le 46,000 navi nel 2024, generando una forte domanda di canali sicuri in banda L [3] “LRIT Subscriber Growth Report 2024,” Satellite Today Staff, satellitetoday.com . La conformità si estende ora agli audit del rischio informatico e alla segnalazione delle emissioni, spingendo gli armatori verso piattaforme integrate che registrano automaticamente i punteggi dell'indicatore di intensità di carbonio per le autorità di regolamentazione.
Espansione della copertura satellitare-IoT
Le costellazioni in orbita terrestre bassa riducono la latenza a 50 millisecondi, consentendo l'utilizzo di casi d'uso che richiedono molta larghezza di banda, come i video in diretta dalle sale macchine. Eastern Pacific Shipping ha testato i collegamenti Starlink tramite Marlink e ha segnalato miglioramenti nel benessere dell'equipaggio e cicli di scarico dati più fluidi (The Maritime Executive). I prezzi delle apparecchiature si stanno stabilizzando a 3,300 dollari per terminale, mentre i livelli di servizio flessibili consentono agli operatori più piccoli di entrare nel mercato della telematica per imbarcazioni e navi senza costi iniziali proibitivi.
Valore di manutenzione predittiva basato sull'intelligenza artificiale
I modelli DeepSea Technologies raggiungono una precisione del 99% nella previsione dell'efficienza di scafo ed elica, consentendo agli operatori di pianificare le soste di pulizia just-in-time. Il gemello digitale ChordX di Magellan X unisce la fisica all'apprendimento automatico per prolungare la durata dei macchinari e ridurre del 20% i tempi di fermo imprevisti. Questi miglioramenti rafforzano la necessità di scalare le flotte telematiche ad alto contenuto di dati.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di CAPEX e di larghezza di banda | -1.4% | Globale, più forte sui piccoli operatori e sui mercati emergenti | A breve termine (≤ 2 anni) |
| Esposizione al rischio informatico marittimo | -0.8% | Economie digitali avanzate, in espansione in tutto il mondo | Medio termine (2-4 anni) |
| Carenza di data scientist marittimi | -0.6% | Globale, acuto nello sviluppo delle economie marittime | A lungo termine (≥ 4 anni) |
| Congestione dello spettro RF nelle rotte marittime trafficate | -0.4% | Corridoi ad alto traffico e principali accessi portuali | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di CAPEX e di larghezza di banda
Le installazioni complete possono superare i 50,000 dollari a nave, includendo VSAT, modem 5G, sensori e formazione dell'equipaggio. I canoni mensili per i dati superiori a 10,000 dollari mettono a dura prova i budget degli operatori con margini ridotti. Sebbene la concorrenza nel settore delle telecomunicazioni a bassa intensità stia abbassando le tariffe, nuove antenne e software di gestione di rete richiedono ancora capitali che molte piccole imprese rimandano, rallentando la penetrazione del mercato della telematica per imbarcazioni e navi.
Esposizione al rischio informatico marittimo
I ponti integrati combinano tecnologie operative e informatiche, ampliando le superfici di attacco per spoofing e malware. Gli attacchi AIS documentati mostrano navi deviate dalla rotta o nascoste ai radar per ore, evidenziando lacune nelle competenze informatiche degli equipaggi. Le linee guida IMO ora richiedono crittografia e monitoraggio continuo, aggiungendo complessità e costi ricorrenti che alcuni operatori considerano onerosi.
Analisi del segmento
Per applicazione: il predominio commerciale guida l'innovazione della difesa
Nel 47.12, le navi commerciali rappresentavano il 2025% del mercato della telematica per imbarcazioni e navi, in quanto le compagnie di trasporto merci hanno adottato obbligatoriamente soluzioni di tracciamento e ottimizzazione del carburante. L'aumento dei prezzi del carburante ha spinto gli armatori a integrare algoritmi di routing meteorologico che hanno consentito di risparmiare fino al 15% sui costi di viaggio, trasformando la telematica da una spesa per la conformità a una leva di profitto. Il segmento della difesa, sebbene più piccolo, si sta espandendo con un CAGR dell'11.02%, poiché le marine militari stanno implementando navi di superficie senza equipaggio che dipendono da backhaul di sensori crittografati. Il sistema Tacticos di Thales è ora in dotazione a 25 marine militari, a dimostrazione di come la domanda militare acceleri le capacità di fusione dati sicura. Le imbarcazioni passeggeri e da diporto seguono l'esempio, con le compagnie assicurative che offrono premi più bassi per gli yacht connessi, favorendo l'adozione da parte dei consumatori.
Si prevede che il mercato della telematica per imbarcazioni e navi per gli operatori commerciali aumenterà costantemente, con l'introduzione dello scambio digitale di documenti e della registrazione delle emissioni nei porti. Nel frattempo, i bilanci della difesa stanziano fondi per il rilevamento integrato delle minacce, dando impulso al livello di software specializzato. L'adozione nel settore ricreativo rimane frammentata, ma sta accelerando, con piattaforme come Yacht Sentinel che registrano migliaia di nuove attivazioni ogni trimestre.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per funzione: la comunicazione è in testa mentre l'analisi è in crescita
Nel 37.88, i servizi di comunicazione hanno rappresentato il 2025% del fatturato del mercato della telematica per imbarcazioni e navi, a dimostrazione dell'esigenza fondamentale di collegamenti affidabili tra nave e terra. I terminali ibridi che commutano automaticamente tra canali in banda L, banda Ku e cellulari riducono al minimo blackout e picchi di costo. Le funzioni di raccolta e analisi dati mostrano il CAGR più rapido, pari al 9.87%, grazie ai moduli di intelligenza artificiale che trasformano i dati grezzi del motore in avvisi predittivi. Vessel Insight di Kongsberg Digital incanala i segnali provenienti da centinaia di sensori in dashboard unificate che tracciano i rischi relativi a carburante, assetto e manutenzione. Gli strumenti di navigazione e monitoraggio si basano su questo flusso di dati in espansione, favorendo l'impiego multifunzionale a bordo di imbarcazioni da lavoro e navi da crociera.
Gli elevati standard sui carburanti continueranno a spostare la spesa verso sistemi di analisi che ottimizzano le prestazioni dello scafo e della rotta. Di conseguenza, il mercato della telematica navale e nautica dedicato all'analisi avanzata è destinato a raddoppiare entro il 2031, riducendo i margini di comunicazione pura e spingendo i fornitori verso software a valore aggiunto.
Per componente: il dominio dell'hardware sfidato dall'innovazione del software
Nel 58.95, l'hardware ha rappresentato il 2025% della spesa per il mercato della telematica per imbarcazioni e navi, includendo antenne, modem multibanda e sensori robusti. Tuttavia, gli abbonamenti software stanno aumentando del 8.98% all'anno, poiché i gestori delle flotte optano per gli aggiornamenti cloud anziché per le sostituzioni periodiche dell'hardware. TracNet Coastal di KVH offre velocità cellulari di 300 Mbps abbinate a prezzi basati su un dollaro per GB, a dimostrazione di come i dispositivi più intelligenti riducano le barriere relative ai dati e spingano i proprietari a entrare ulteriormente nel mercato della telematica per imbarcazioni e navi. I progressi nei sensori consentono il monitoraggio in tempo reale delle sollecitazioni dello scafo e delle emissioni con un consumo energetico minimo, aprendo la strada all'adozione di funzionalità precedentemente avanzate da parte di imbarcazioni più piccole.
Le funzioni software-defined ora consentono aggiornamenti over-the-air che prolungano la durata delle apparecchiature. Di conseguenza, i fornitori abbinano le licenze SaaS al leasing dei terminali, proteggendo i margini e distribuendo i costi di acquisizione su contratti pluriennali.
Per tipo di nave: le navi cargo sono in testa mentre le navi da lavoro accelerano
Nel 43.35, le navi cargo e portacontainer hanno rappresentato il 2025% del fatturato del mercato della telematica per imbarcazioni e navi, poiché le loro dimensioni consentono di assorbire i costi di capitale e gli oneri normativi rimangono elevati. Il routing meteorologico ALBIS V-PER ha ridotto il consumo di carburante del 15%, confermando il ROI e rafforzando la leadership. Le imbarcazioni da lavoro e le navi di supporto offshore registrano il CAGR più rapido, pari all'8.55%, grazie alle regole di posizionamento dinamico nel settore energetico offshore. L'analisi predittiva riduce i tempi di inattività degli asset con elevate tariffe giornaliere, giustificando un rapido ritorno sull'investimento per la telematica avanzata.
I proprietari di petroliere si concentrano su sensori di temperatura del carico e di sollecitazione dello scafo che si integrano con le suite di navigazione, mentre le compagnie di crociera implementano reti private 5G per il Wi-Fi dei passeggeri e la diagnostica del motore. Le imbarcazioni da diporto si connettono tramite app mobili semplificate come Seanapps, che ha registrato 15,000 imbarcazioni online nel 2024, segnalando un mercato long-tail inesplorato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Attraverso la tecnologia della comunicazione: la leadership satellitare si rafforza
I collegamenti satellitari hanno fornito il 54.62% del fatturato del mercato della telematica per imbarcazioni e navi nel 2025 e si prevede che cresceranno a un CAGR dell'10.98%, man mano che le costellazioni LEO colmano le lacune polari e medio-oceaniche. Learnmarine osserva che le nuove opzioni di "Servizio Satellite Mobile Riconosciuto" sono raddoppiate dal 2023, alimentando la concorrenza sui prezzi. Gli operatori near-shore passano al 4G e al 5G per contenere i costi.
Vodafone Maritime Mobility copre ora il 93% delle coste mondiali con una commutazione automatica che preserva l'integrità della sessione per i flussi telematici. Le sperimentazioni 5G terra-nave a Riga hanno dimostrato collegamenti video stabili a 30 miglia nautiche dal porto, aprendo la strada a ispezioni da remoto a una frazione delle tariffe satellitari.
Analisi geografica
Mercato della telematica per imbarcazioni e navi nella regione Asia-Pacifico
L'area Asia-Pacifico ha mantenuto la quota di mercato più elevata, pari al 36.55%, della telematica per imbarcazioni e navi nel 2025, grazie alla trasformazione digitale cinese allineata al programma RCEP e agli investimenti di Singapore nei porti intelligenti che hanno reso le funzionalità delle imbarcazioni connesse uno standard operativo di fatto. Progetti pubblico-privati collegano i corridoi costieri 5G con satelliti in orbita terrestre bassa, offrendo alle flotte una copertura continua dall'ormeggio al centro dell'oceano e supportando app per l'efficienza del carburante in tempo reale che riducono il consumo di carburante fino al 15%. Giappone e Corea del Sud stanno sperimentando vettori costieri autonomi che richiedono una latenza inferiore a 50 ms, aumentando la domanda di gateway multisensore e cloud sicuri. Australia e Nuova Zelanda rafforzano la leadership della regione imponendo l'upload dei dati di tracciamento delle emissioni prima dell'ingresso in porto, il che spinge gli operatori più piccoli ad adottare piattaforme telematiche in abbonamento. Di conseguenza, si prevede che le dimensioni del mercato telematico per imbarcazioni e navi nell'area Asia-Pacifico amplieranno il loro vantaggio fino al 2030, anche se la crescita si attenuerà rispetto ai tassi a due cifre.
Mercato della telematica navale in Medio Oriente e Africa
Medio Oriente e Africa registrano il CAGR più rapido, pari al 9.95%, al 2031, grazie ai corridoi logistici basati sull'intelligenza artificiale degli Emirati Arabi Uniti e alla spesa dell'Arabia Saudita per nuovi terminal in acque profonde, nell'ambito del programma Vision 2030. Gli operatori del Golfo sfruttano anche pacchetti ibridi satellitari 5G che riducono i costi dei dati del 40%, rendendo la connettività di livello aziendale accessibile anche alle flotte di medie dimensioni. In Africa, Sudafrica e Nigeria implementano reti di sorveglianza costiera che integrano dati AIS, radar e droni, stimolando la domanda di kit hardware modulari che si integrano con l'analisi cloud. Con la ripresa delle esplorazioni offshore da parte delle principali compagnie petrolifere, i proprietari di imbarcazioni da lavoro in Angola e Ghana adottano software di manutenzione predittiva per ridurre al minimo i tempi di inattività nei campi remoti.
Mercato europeo e americano della telematica per imbarcazioni e navi
Europa e Nord America mostrano una domanda di sostituzione costante, con l'inasprimento delle normative sull'intensità di carbonio e sulla gestione del rischio informatico. Le sperimentazioni norvegesi sui rimorchiatori autonomi e i corridoi traghetti 5G del Baltico mantengono queste regioni all'avanguardia nei progetti pilota tecnologici, nonostante la spesa complessiva aumenti a tassi di crescita a una sola cifra. Il Sud America sta gradualmente ampliando la telematica, poiché i sistemi delle comunità portuali brasiliane richiedono il caricamento dei dati di viaggio prima del pilotaggio, mentre le nazioni dell'Alleanza del Pacifico coinvestiranno in gateway satellitari che migliorano la copertura lungo le rotte ad alta corrente. Nel complesso, queste regioni di coda garantiscono la continua diversificazione geografica del mercato della telematica per imbarcazioni e navi, riducendo l'eccessiva dipendenza da una singola rotta commerciale e incoraggiando i fornitori a localizzare hub di supporto e modelli di prezzo.
Panorama normativo
Il quadro normativo di riferimento per il tracciamento delle navi continua a basarsi sugli strumenti dell'IMO, compresi i requisiti SOLAS e lo standard di prestazione LRIT (MSC.263(84)/Rev.1), che obbligano le flotte impegnate nel commercio internazionale a seguire flussi di lavoro obbligatori per la segnalazione di identità e posizione. Nel dicembre 2024, l'IMO ha adottato la risoluzione MSC.570(109) che aggiorna gli standard di prestazione per un AIS universale di bordo, rafforzando le aspettative relative alle apparecchiature e alla gestione dei messaggi che confluiscono nelle specifiche dei terminali telematici e nell'integrazione con il ponte di comando.
Nel 2026, la pressione normativa si è estesa oltre la segnalazione della posizione, includendo l'interoperabilità digitale, il monitoraggio delle emissioni e la sicurezza informatica. La Commissione europea ha adottato il regolamento di esecuzione (UE) 2026/394, che definisce le specifiche funzionali e tecniche per il database FuelEU, e il regolamento di esecuzione (UE) 2026/1233, che specifica il servizio di indirizzamento comune a supporto dell'ambiente europeo dello sportello unico marittimo creato ai sensi del regolamento (UE) 2019/1239. Negli Stati Uniti, la Guardia Costiera statunitense ha stabilito i requisiti di formazione per i piani di sicurezza informatica a partire da gennaio 2026 (33 CFR 101.650), spingendo gli operatori a integrare controlli di sicurezza, registrazione e formazione del personale nei processi operativi abilitati dalla telematica. Anche l'IMO ha fatto progressi nel maggio 2026 per aggiungere il VDES al suo quadro normativo (con le fasi finali di adozione indicate), il che indica percorsi dati VHF a banda larga che possono influenzare le architetture di connettività nave-terra.
Analisi della catena del valore
La catena del valore della telematica per imbarcazioni e navi inizia con l'hardware di bordo (terminali satellitari/cellulari multibanda, antenne, gateway e sensori) e si estende al software edge che normalizza i dati per le reti di bordo prima di trasmetterli tramite operatori satellitari e fornitori di servizi cellulari terrestri. Le piattaforme di gestione della connettività e IoT si occupano quindi dell'identità dei dispositivi, del provisioning e del roaming attraverso reti marittime, portuali e interne, mentre i livelli cloud forniscono analisi, dashboard e API per l'ottimizzazione delle rotte, la manutenzione predittiva e la reportistica di conformità. Integratori di sistemi, OEM e partner di servizi allineati agli standard di classe supportano le implementazioni durante l'allestimento di nuove costruzioni o le soste programmate in porto, con ricavi ricorrenti concentrati in piani di banda larga, abbonamenti software, servizi di sicurezza informatica e contratti di supporto per l'intero ciclo di vita.
I porti e i nodi logistici influenzano sempre più la catena a valle attraverso i Port Community Systems (PCS), che centralizzano lo scambio elettronico tra vettori, terminal e autorità. Ciò accresce la necessità di interfacce dati standardizzate e di reportistica digitale indirizzabile. L'implementazione di OneWireless da parte di AP Moller - Maersk nel maggio 2025 su circa 450 navi illustra questa integrazione, combinando NB-IoT, Cat-M e LTE con reti wireless private e un approccio di switching indipendente dall'operatore, supportato da partner tra cui Nokia (infrastruttura wireless privata e gestione della rete), Onomondo (commutazione cellulare tra LTE privato della nave e reti pubbliche) e Zededa (gestione edge per la distribuzione remota di applicazioni). Sul livello di visibilità degli asset lato porto, Netmore Group e Zenze hanno collaborato nel marzo 2025 per implementare reti LoRaWAN per il monitoraggio di merci e asset in porti e terminal, collegando i flussi di dati telematici delle navi con le reti di visibilità dei terminal, ove pertinente.
Panorama competitivo
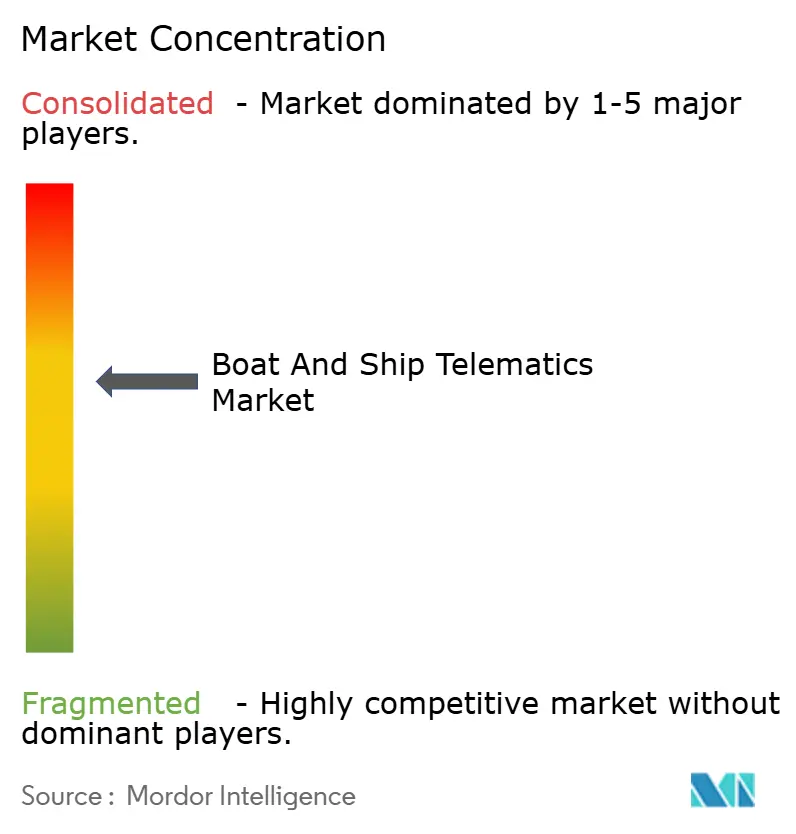
La concorrenza rimane moderata. Aziende come Kongsberg Digital, ABB Marine & Ports e Wärtsilä Voyage offrono stack integrati, dai sensori all'analisi cloud, che garantiscono contratti di servizio a lungo termine. Inmarsat Maritime, Iridium e ORBCOMM difendono il territorio della larghezza di banda abbinando gli aggiornamenti VSAT a servizi dati a valore aggiunto. L'acquisizione di Xeos Technologies da parte di Satlink e l'acquisizione di Reygar da parte di AST Networks mirano al consolidamento dei segnali, con l'obiettivo di controllare i flussi di lavoro telematici end-to-end.
Le alleanze strategiche si concentrano su motori AI e connettività ibrida. Vessel Insight di Kongsberg aggiunge app di terze parti tramite un marketplace aperto, consentendo agli armatori di combinare l'ottimizzazione del percorso con i dashboard normativi in un unico abbonamento. La fusione del 2024 tra ZeroNorth e Alpha Ori ha integrato algoritmi di efficienza energetica con bridge IoT di bordo per gestire oltre 4,500 navi, evidenziando una tendenza verso la scalabilità dell'ecosistema. I nuovi operatori si concentrano sulle imbarcazioni da diporto, offrendo kit basati su smartphone che collegano allarmi di sentina, batterie e geofence a prezzi accessibili.
I sistemi 5G e LEO rimodellano l'economia riducendo i costi per megabyte, spingendo gli operatori storici ad andare oltre la pura connettività. Il portafoglio Certus di Iridium ora integra sicurezza informatica e routing meteorologico, mentre ABB integra l'ex business meteorologico di DTN per arricchire la pianificazione dei viaggi. Le dimostrazioni di rimorchiatori autonomi in Norvegia e di traghetti telecomandati in Giappone dimostrano il valore aggiunto di reti resilienti e ad alta larghezza di banda che solo la telematica avanzata può offrire.
Leader del settore della telematica per imbarcazioni e navi
Kongsberg Digital Ltd.
ABB Marine & Ports (ABB Ltd.)
Wartsila Corporation
Marlink SAS
Inmarsat globale limitata
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Wärtsilä ha firmato un accordo quinquennale per il ciclo di vita con Pardus Energy, società con sede in Irlanda, al fine di rafforzare la prevedibilità della manutenzione e l'affidabilità operativa dell'unità FSRU TURQUOISE P. L'accordo entrerà in vigore ad aprile 2026. L'ambito di applicazione rafforza il passaggio a modelli di supporto remoto a lungo termine e di manutenzione basati sui dati, che si avvalgono della connettività continua e della telemetria dell'unità.
- Dicembre 2025: ABB Marine and Ports è stata selezionata da Rotterdam Shore Power (una joint venture tra il Porto di Rotterdam ed Eneco) per progettare e costruire sistemi di alimentazione elettrica da terra che coprono 35 punti di connessione in tre terminal container d'altura. Il progetto amplia l'infrastruttura di elettrificazione di un importante complesso portuale e aumenta la necessità di monitoraggio, controllo e interfacce digitali integrate che colleghino le operazioni di ormeggio ai sistemi delle navi e dei terminal.
- Giugno 2024: ABB ha acquisito la divisione di pianificazione delle rotte meteorologiche di DTN, integrando i servizi Routeguard nella sua suite digitale per il settore marittimo. L'accordo ha rafforzato la piattaforma di ABB per l'ottimizzazione dei viaggi e il supporto decisionale, migliorando l'integrazione tra l'acquisizione dei dati di bordo, l'analisi delle rotte e la gestione delle prestazioni della flotta a terra.
Ambito del rapporto sul mercato globale della telematica per imbarcazioni e navi
Il mercato della telematica nautica e navale copre le ultime tendenze e lo sviluppo tecnologico nella telematica nautica e navale, la domanda di vari segmenti di mercato come applicazioni, funzioni e tipi di componenti in tutte le aree geografiche, insieme alle quote di mercato della telematica nautica e navale principale produttori e fornitori di servizi in tutto il mondo.
| Commerciale |
| Privato/Ricreativo |
| Difesa e sicurezza |
| Navigazione |
| Communication |
| Monitoraggio e diagnostica |
| Raccolta e analisi dei dati |
| Hardware | Sensori e antenne |
| Terminali di bordo | |
| Software e Piattaforme |
| Navi cargo e portacontainer |
| Tankers |
| Passeggeri e crociere |
| Imbarcazioni da lavoro e supporto offshore |
| Yacht e imbarcazioni da diporto |
| Satellite (LEO/MEO/GEO) |
| Cellulare/5G |
| Reti ibride e mesh |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Indonesia | |
| Malaysia | |
| Australia | |
| Nuova Zelanda | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Egitto | |
| Turchia | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per Applicazione | Commerciale | |
| Privato/Ricreativo | ||
| Difesa e sicurezza | ||
| Per funzione | Navigazione | |
| Communication | ||
| Monitoraggio e diagnostica | ||
| Raccolta e analisi dei dati | ||
| Per componente | Hardware | Sensori e antenne |
| Terminali di bordo | ||
| Software e Piattaforme | ||
| Per tipo di nave | Navi cargo e portacontainer | |
| Tankers | ||
| Passeggeri e crociere | ||
| Imbarcazioni da lavoro e supporto offshore | ||
| Yacht e imbarcazioni da diporto | ||
| Dalla tecnologia della comunicazione | Satellite (LEO/MEO/GEO) | |
| Cellulare/5G | ||
| Reti ibride e mesh | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Indonesia | ||
| Malaysia | ||
| Australia | ||
| Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Egitto | ||
| Turchia | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato della telematica per imbarcazioni e navi?
Nel 6.08 il mercato era valutato 2026 miliardi di dollari e si prevede che raggiungerà gli 9.51 miliardi di dollari entro il 2031.
Quale regione detiene la quota maggiore del mercato della telematica per imbarcazioni e navi?
Nel 2025, la regione Asia-Pacifico ha dominato il settore con il 36.55% del fatturato globale, trainata dai progetti di porti intelligenti e dagli aggiornamenti digitali in linea con il RCEP.
Dove si prevede la crescita più rapida entro il 2031?
Si prevede che il Medio Oriente e l'Africa cresceranno a un CAGR del 9.95% con l'entrata in funzione di corridoi logistici basati sull'intelligenza artificiale e di nuovi terminali in acque profonde.
Quale segmento di imbarcazioni sta adottando la telematica più rapidamente?
Le imbarcazioni da lavoro e le navi di supporto offshore mostrano il maggiore slancio di adozione, avanzando a un CAGR dell'8.55% grazie alle esigenze di posizionamento dinamico e manutenzione predittiva.
Quale ritorno sull'investimento telematico possono aspettarsi gli operatori?
Le piattaforme integrate di meteo-routing e di ottimizzazione del carburante possono ridurre il consumo di carburante fino al 15%, garantendo risparmi sui costi misurabili e vantaggi in termini di conformità normativa.


