

Dimensioni e quota del mercato della diagnostica delle trasfusioni di sangue
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
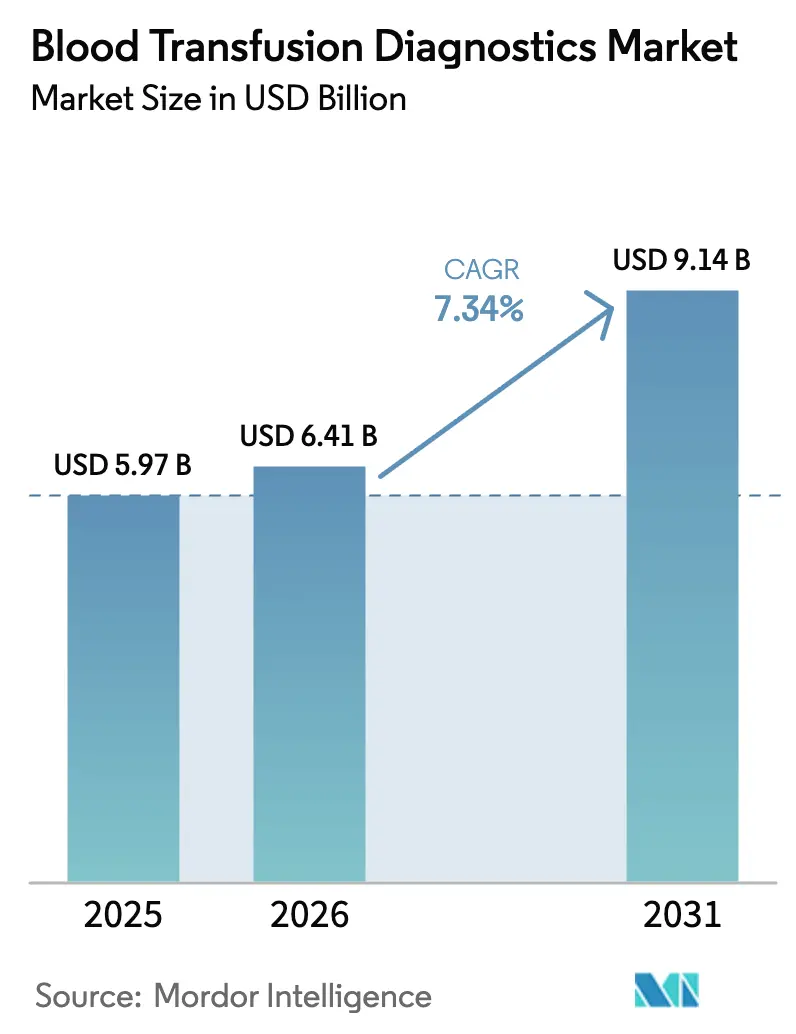
| Dimensione del mercato (2026) | 6.41 miliardo di dollari |
| Dimensione del mercato (2031) | 9.14 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.34% CAGR |
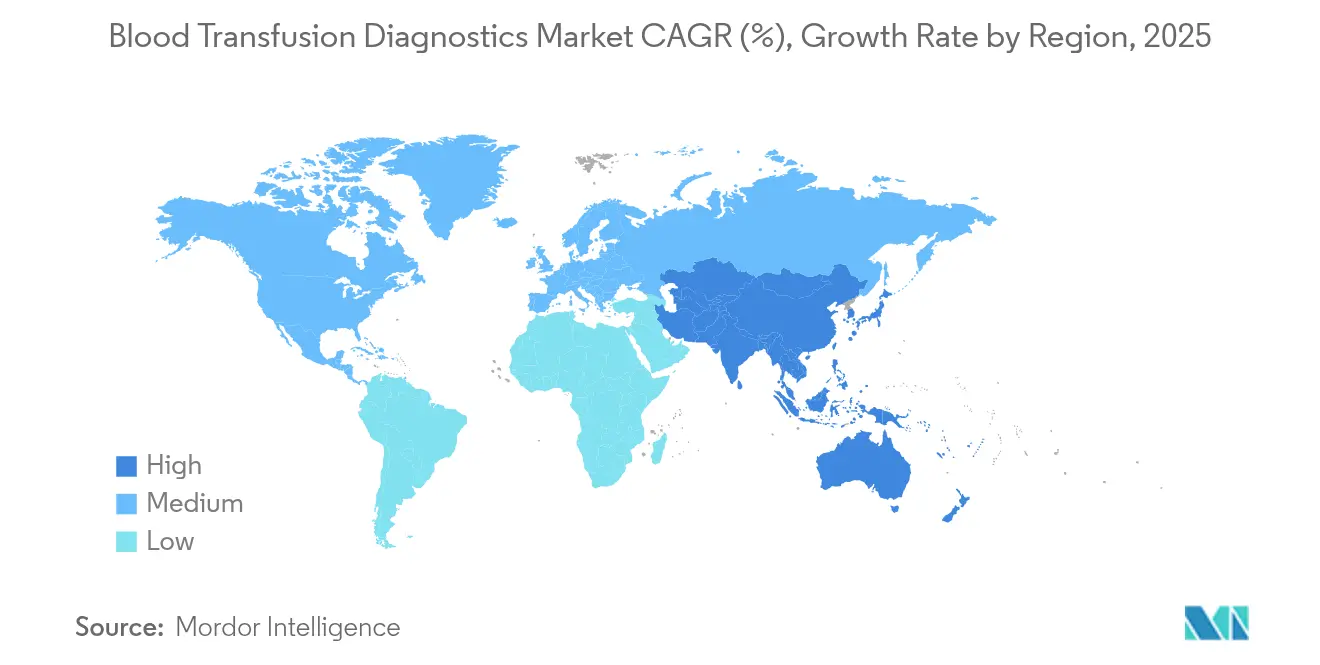
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
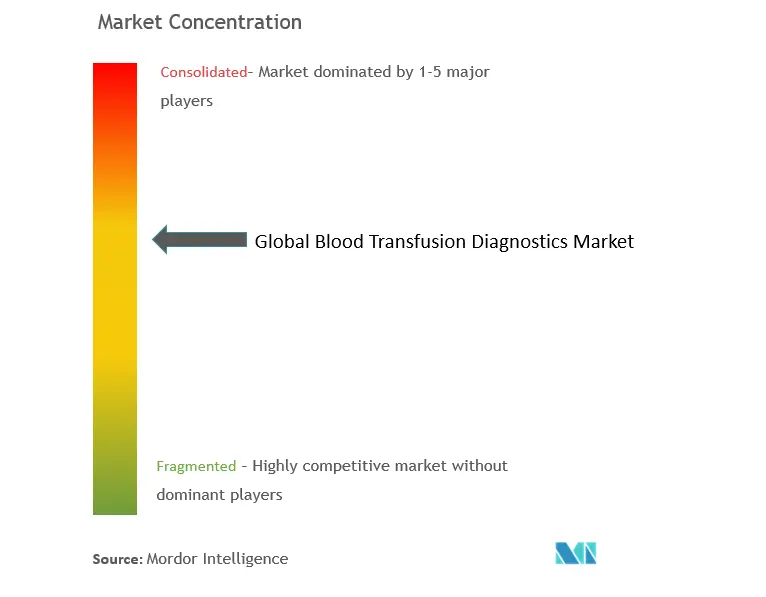
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato della diagnostica per trasfusione di sangue di Mordor Intelligence
Si stima che il mercato della diagnostica per le trasfusioni di sangue nel 2026 raggiungerà un valore di 6.41 miliardi di dollari, in crescita rispetto ai 5.97 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 9.14 miliardi di dollari, con una crescita annua composta (CAGR) del 7.34% nel periodo 2026-2031. Tale crescita riflette la decisione della Food and Drug Administration (FDA) statunitense di sottoporre i test sviluppati in laboratorio a una regolamentazione completa dei dispositivi, l'ampia diffusione di piattaforme di test degli acidi nucleici ad alta produttività e l'espansione dei programmi di sicurezza donatore-paziente nelle economie emergenti [1] US Food and Drug Administration, “Laboratory Developed Tests Final Rule,” fda.gov . Gli aggiornamenti nell'automazione, nell'ispezione dei campioni basata sull'intelligenza artificiale e nei dispositivi per il prelievo di sangue capillare dalla punta delle dita riducono i tempi di risposta, alleviando la pressione sul personale di ospedali e banche del sangue. Le campagne nazionali di donazione in Asia-Pacifico e Africa, l'aumento dei volumi chirurgici in Nord America ed Europa e la crescente complessità della gestione dei traumi contribuiscono ad ampliare i volumi di trasfusione di base. Contemporaneamente, gli operatori del settore si trovano ad affrontare un'inflazione dei costi dei reagenti e della logistica, il che spinge al consolidamento degli acquisti attraverso organizzazioni di acquisto di gruppo, favorendo al contempo i produttori che già operano secondo solidi sistemi di qualità.
Punti chiave del rapporto
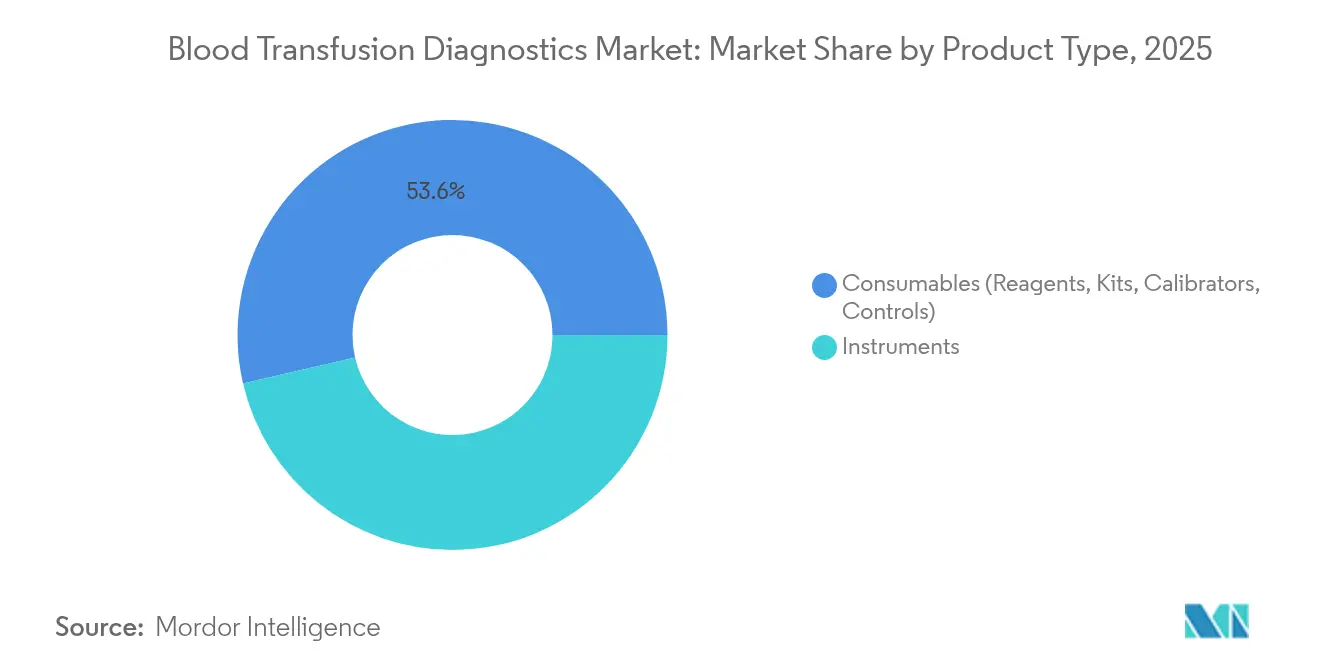
- In base alla tipologia di prodotto, i beni di consumo hanno registrato una quota di fatturato del 53.62% nel 2025, mentre si prevede che gli strumenti cresceranno a un CAGR del 8.95% entro il 2031.
- In base alla tecnologia, nel 45.12 la sierologia deteneva il 2025% della quota di mercato della diagnostica trasfusionale, mentre i test sugli acidi nucleici registrano la traiettoria più rapida, con un CAGR del 8.63% fino al 2031.
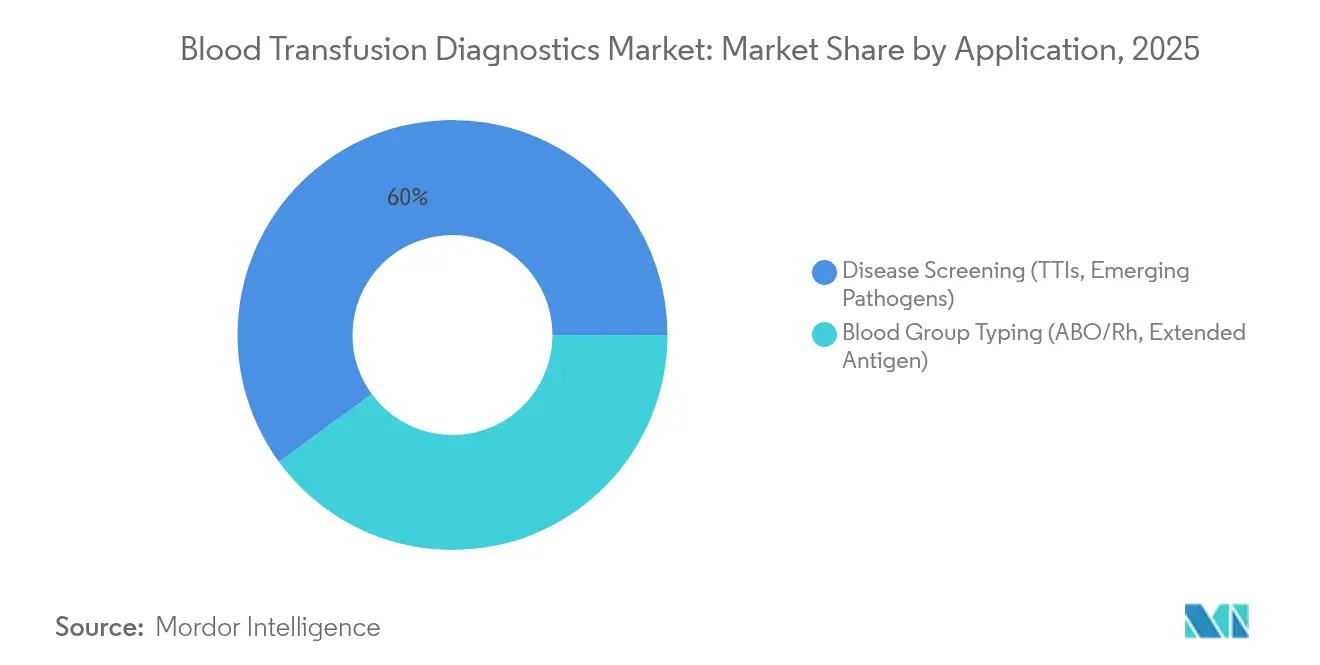
- Per applicazione, lo screening delle malattie ha rappresentato il 60.05% delle dimensioni del mercato della diagnostica trasfusionale nel 2025; la tipizzazione del gruppo sanguigno avanza a un CAGR del 9.78% fino al 2031.
- In base all'utente finale, gli ospedali hanno registrato una quota del 46.12% nel 2025, ma le banche del sangue mostrano la crescita prevista più elevata, con un CAGR del 10.14%.
- Per regione, il Nord America ha dominato con una quota del 39.12% nel 2025; l'area Asia-Pacifico è sulla buona strada per la crescita più rapida, con un CAGR dell'8.31% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della diagnostica delle trasfusioni di sangue
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento delle donazioni di sangue e della domanda di trasfusioni a livello globale | + 1.8% | Asia-Pacifico e Africa più alti | Medio termine (2-4 anni) |
| Crescente incidenza di traumi e interventi chirurgici | + 1.5% | Mercati sviluppati | A lungo termine (≥ 4 anni) |
| Progressi tecnologici nella diagnostica trasfusionale | + 2.1% | Nord America ed Europa guidano | A breve termine (≤ 2 anni) |
| Integrazione dei test point-of-care nelle banche del sangue | + 1.2% | Primi utilizzatori in Nord America ed Europa | Medio termine (2-4 anni) |
| Espansione delle infrastrutture sanitarie nei mercati emergenti | + 1.6% | Momento chiave nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Adozione di sistemi informativi per le banche del sangue basati su cloud | + 0.9% | Adozione più rapida nelle regioni ad alto reddito | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento delle donazioni di sangue e della domanda di trasfusioni a livello globale
Le campagne di donazione volontaria e i programmi di emovigilanza stimolano una crescita costante per il mercato della diagnostica trasfusionale. La Commissione sanitaria nazionale cinese collabora con organizzazioni giovanili per ampliare le donazioni di gruppo, mentre il Programma di emovigilanza indiano forma oltre 15,000 medici per migliorare la segnalazione degli eventi avversi [2] Commissione sanitaria nazionale della Repubblica Popolare Cinese, "Iniziativa per le donazioni di gruppo giovanili", chinacdc.org . Negli Stati Uniti, le competizioni universitarie supportate da Abbott Laboratories aumentano la consapevolezza pubblica e i kit di riduzione dei patogeni INTERCEPT di Cerus Corporation salvaguardano i componenti piastrinici e plasmatici. L'Europa continua a chiedere 2 milioni di donatori in più per ridurre la dipendenza dalle importazioni, sottolineando le sfide globali dell'approvvigionamento.
Crescente incidenza di traumi e interventi chirurgici
Il mercato della diagnostica trasfusionale trae vantaggio dalla crescente complessità dell'assistenza ai traumi e dall'aumento del numero di casi chirurgici. Il tariffario Medicare Physician Fee Schedule 2025 riconosce la trasfusione preospedaliera come supporto vitale avanzato, aumentando i rimborsi per i fornitori di ambulanze che hanno scorte di sangue. Un importante centro accademico del Midwest ha registrato 323 attivazioni di trasfusioni massive nel 2024, con un aumento del 7% su base annua. Gli analizzatori di coagulazione point-of-care ora guidano le decisioni intraoperatorie e i dashboard di apprendimento automatico prevedono picchi di inventario, riducendo gli sprechi.
Progressi tecnologici nella diagnostica trasfusionale
Le piattaforme di nuova generazione rafforzano il mercato della diagnostica trasfusionale riducendo le finestre diagnostiche. Il test cobas Malaria di Roche, il primo test molecolare per la malaria autorizzato per lo screening dei donatori negli Stati Uniti, integra i pannelli NAT virali multiplex. Il sequenziamento metagenomico di Karius rileva oltre 1,000 agenti patogeni in un singolo campione, triplicando la capacità di rilevamento delle infezioni del torrente ematico rispetto ai metodi colturali. I moduli di deep learning integrati nelle workstation automatizzate migliorano l'accuratezza del riconoscimento del buffy-coat, semplificando l'estrazione degli acidi nucleici.
Integrazione dei test point-of-care nelle banche del sangue
I dispositivi per il campionamento capillare da polpastrello lanciati da BD e Babson Diagnostics richiedono solo sei gocce di sangue, consentendo la raccolta di campioni anche a chi non è un flebotomo. L'autorizzazione da parte della FDA del primo test point-of-care per l'RNA dell'epatite C fornisce risultati di conferma in un'ora. L'acquisizione di SpinChip Diagnostics da parte di bioMérieux aggiunge una piattaforma portatile per immunoanalisi che produce risultati di qualità di laboratorio entro 10 minuti. L'analizzatore ematologico automatizzato di Sysmex con modalità "sanguigno" conta i leucociti residui, aumentando l'efficienza nell'elaborazione dei componenti.
Analisi dell'impatto delle restrizioni
| Analisi dell'impatto delle restrizioni | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato costo degli strumenti diagnostici avanzati | -1.4% | Il maggiore ostacolo nei mercati emergenti | Medio termine (2-4 anni) |
| Rigorosi processi di approvazione normativa | -1.1% | Globale, il più rigoroso in Europa | A lungo termine (≥ 4 anni) |
| Disponibilità limitata di reagenti del sangue rari | -0.8% | Concentrazione della catena di fornitura mondiale | A breve termine (≤ 2 anni) |
| Sistemi di tracciabilità dei donatori frammentati | -0.6% | Principalmente mercati emergenti | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato costo degli strumenti diagnostici avanzati
I prezzi elevati degli analizzatori ad alta produttività limitano l'adozione in contesti con risorse limitate, ostacolando una più ampia penetrazione nel mercato della diagnostica per le trasfusioni di sangue. I rimborsi per i test di routine continuano a diminuire, costringendo i laboratori a sovvenzionare incrociatamente gli investimenti nei test molecolari. La FDA stima costi annuali di conformità fino a 3.56 miliardi di dollari, man mano che i test sviluppati in laboratorio passano alla supervisione completa dei dispositivi. I reparti ambulatoriali ospedalieri fatturano ancora tre volte di più per test identici rispetto ai laboratori indipendenti, evidenziando le asimmetrie negli acquisti [3] Health Care Cost Institute, “National Hospital Pricing Report,” healthcostinstitute.org.
Rigorosi processi di approvazione normativa
I periodi di introduzione graduale di quattro anni per la conformità al sistema di qualità e il Regolamento europeo sulla diagnostica in vitro impongono nuovi oneri documentali. I laboratori di ematologia segnalano che il 75% dei loro test interni attualmente non dispone di equivalenti con marchio CE, il che richiede costose convalide. Il prossimo Regolamento sulle sostanze di origine umana mira a unificare la supervisione europea, ma richiede aggiornamenti informatici e nuove norme sulla tracciabilità dei donatori per i centri trasfusionali.
Analisi del segmento
Per tipo di prodotto: i materiali di consumo mantengono lo slancio dei ricavi, gli strumenti innescano cicli di aggiornamento
I materiali di consumo hanno generato il 53.62% del mercato della diagnostica trasfusionale nel 2025. La continua domanda di reagenti, calibratori e materiali per il controllo qualità garantisce flussi di cassa costanti, soprattutto perché i menu dei test ora includono lo screening per malaria, Babesia e Zika. Il design integrato delle cartucce riduce al minimo gli errori di pipettaggio e riduce al contempo i tempi di intervento manuale.
Si prevede che il segmento degli strumenti crescerà a un CAGR del 8.95% fino al 2031. I sistemi di visione potenziati dall'intelligenza artificiale, integrati nelle nuove piattaforme di centrifughe e lettori, consentono di raggiungere velocità di produzione superiori a 400 campioni all'ora. Partnership come l'accordo di fornitura tra Siemens Healthineers e Sysmex dimostrano come i produttori combinino moduli per emostasi, immunoematologia e NAT all'interno di singoli ecosistemi middleware. Le dimensioni del mercato della diagnostica trasfusionale attribuibili al posizionamento di nuovi strumenti sono destinate ad ampliarsi, poiché i modelli di leasing e i contratti di noleggio dei reagenti riducono le barriere di capitale iniziale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per tecnologia: la sierologia mantiene la sua posizione, i test sugli acidi nucleici diventano più rapidi
La sierologia ha mantenuto il 45.12% del fatturato nel 2025, capitalizzando su test enzimatici e chemiluminescenti a costi contenuti, compatibili con gli analizzatori tradizionali. L'ottimizzazione dei reagenti ha ridotto i falsi positivi, preservando la produttività delle donazioni.
I test sugli acidi nucleici mostrano la crescita più elevata, con un CAGR del 8.63%, riducendo le finestre diagnostiche e migliorando la sicurezza del sangue. I sistemi cobas di Roche ora analizzano decine di milioni di donazioni all'anno per HIV, HBV, HCV e malaria. La quota di mercato della diagnostica trasfusionale associata alle piattaforme NAT aumenterà ulteriormente, poiché le autorità regolatorie impongono lo screening multiplex per ulteriori patogeni e i protocolli di pooling moderano i costi per donatore.
Per applicazione: lo screening delle malattie è dominante, la tipizzazione estesa aumenta
Le attività di screening delle malattie hanno contribuito al 60.05% del fatturato totale del 2025. I test virali obbligatori e la crescente preoccupazione per le malattie trasmesse da vettori sostengono l'utilizzo dei reagenti. Il middleware collega i dati dei donatori ai dashboard di sorveglianza nazionale, migliorando la risposta alle epidemie.
La tipizzazione dei gruppi sanguigni avanza a un CAGR del 9.78%. I laboratori ora perseguono una profilazione antigenica estesa per prevenire l'alloimmunizzazione, supportata da kit molecolari e microarray di nuova generazione. Il mercato della diagnostica trasfusionale dedicato alla tipizzazione genotipica cresce, poiché gli enti paganti riconoscono i risparmi sui costi a valle derivanti dalla riduzione delle reazioni trasfusionali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: gli ospedali dominano, le banche del sangue accelerano la digitalizzazione
Gli ospedali hanno rappresentato il 46.12% del fatturato del 2025, sfruttando i servizi trasfusionali interni per supportare i programmi di traumatologia, oncologia e trapianti. L'integrazione con le cartelle cliniche elettroniche semplifica il monitoraggio dei campioni tra i vari reparti.
Si prevede che le banche del sangue cresceranno a un CAGR del 10.14%. Il sistema Reveos di Terumo BCT riduce l'elaborazione manuale da 26 a 9 passaggi, migliorando la resa piastrinica. I sistemi informativi basati su cloud offrono analisi predittive per l'utilizzo dei componenti, attraendo centri regionali più piccoli che in precedenza non disponevano di sistemi informatici avanzati. Il settore della diagnostica trasfusionale sta assistendo a rapidi cambiamenti nel mix di competenze, con specialisti del software che si uniscono ai team di laboratorio tradizionali.
Analisi geografica
Mercato nordamericano della diagnostica per trasfusioni di sangue
Il Nord America ha rappresentato il 39.12% del fatturato globale nel 2025. Le linee guida della FDA sulla regolamentazione dei dispositivi e l'aumento della domanda di trasfusioni preospedaliere per test ad alta sensibilità da parte di Medicare. L'espansione nazionale da 10 milioni di dollari di Becton Dickinson sottolinea gli sforzi per accorciare le catene di approvvigionamento. I persistenti divari di prezzo – i reparti ambulatoriali ospedalieri fatturano il triplo rispetto ai laboratori indipendenti – influenzano le strategie di acquisto.
Mercato della diagnostica per trasfusioni di sangue nella regione Asia-Pacifico
Si prevede che l'area Asia-Pacifico crescerà a un CAGR dell'8.31%, il più forte a livello mondiale. Il piano cinese "Healthy China 2030" finanzia moderni centri di raccolta del sangue e supporta l'investimento di 15 milioni di dollari di Terumo BCT nella localizzazione. Il programma nazionale di emovigilanza dell'India migliora le competenze dei medici, mentre i paesi del Sud-est asiatico sperimentano registri dei donatori basati su cloud. I rimborsi eterogenei e le catene di approvvigionamento frammentate rimangono ostacoli, eppure gli ospedali urbani continuano ad adottare piattaforme NAT e di automazione.
Mercato europeo della diagnostica per le trasfusioni di sangue
L'Europa mantiene una posizione di rilievo nonostante le sfide normative e di approvvigionamento uniche. La regione necessita di 2 milioni di donatori aggiuntivi per ridurre la dipendenza dal plasma importato, una lacuna che stimola la domanda di analisi del reclutamento dei donatori. L'attuazione del Regolamento sulle sostanze di origine umana armonizzerà la supervisione entro il 2027, ma i laboratori devono colmare le lacune create dai requisiti più rigorosi in materia di prove previsti dal Regolamento sulla diagnostica in vitro. Il mercato della diagnostica trasfusionale continua a beneficiare dei finanziamenti del settore pubblico volti a raggiungere l'autosufficienza.

Panorama normativo
Negli Stati Uniti, lo screening dei donatori di sangue e la relativa diagnostica in vitro operano nell'ambito del Center for Biologics Evaluation and Research (CBER) della FDA, inclusi i requisiti 21 CFR 610.40 per i test volti a ridurre il rischio di infezioni trasmesse tramite trasfusione. L'attività della FDA nel periodo 2025-2026 ha rafforzato il passaggio a requisiti di qualità e di evidenza più elevati. Nel gennaio 2025, la FDA ha pubblicato una bozza di linee guida sulla riduzione del rischio di malaria trasmessa tramite trasfusione e, nel luglio 2025, una bozza di linee guida sui test per l'antigene di superficie dell'epatite B nelle donazioni di sangue. La FDA ha inoltre pubblicato il suo programma di linee guida CBER per il 2026, che include attività sulla produzione di emocomponenti e sulla raccolta di piastrine mediante metodi automatizzati.
A livello globale, l'accreditamento e gli standard influenzano sempre più le attività di laboratorio, in linea con i requisiti degli enti regolatori nazionali. L'AABB ha pubblicato la 35a edizione degli Standard per le banche del sangue e i servizi trasfusionali, in vigore dal 1° aprile 2026, che introduce requisiti relativi al monitoraggio delle infrastrutture tecnologiche critiche e alle comunicazioni riguardanti eventi che incidono sull'accreditamento. In Europa, il Regolamento sui dispositivi medico-diagnostici in vitro (DVI) continua ad aumentare le aspettative in termini di evidenze cliniche e documentazione tecnica per i test trasfusionali, mentre il previsto Regolamento sulle sostanze di origine umana (SOHA) accresce la necessità di aggiornamenti informatici e di tracciabilità dei donatori in tutti i centri trasfusionali.
Panorama competitivo
Il mercato della diagnostica trasfusionale presenta una concentrazione media. I leader globali – Roche, Abbott, Grifols e Danaher – combinano competenza normativa, un'ampia gamma di test e una distribuzione globale. La doppia approvazione di Roche per i test per la malaria e la Lp(a) dimostra come le ampie pipeline di ricerca e sviluppo garantiscano il vantaggio del pioniere. Abbott allinea la visibilità del marchio alle campagne di donazione a livello nazionale, rafforzando la propria presenza sugli analizzatori Alinity.
Le acquisizioni strategiche rimodellano i portafogli. L'acquisizione di SpinChip Diagnostics da parte di BioMérieux per 111 milioni di euro assicura il know-how microfluidico. L'acquisizione di Omixon da parte di Werfen rafforza il sequenziamento di nuova generazione per la diagnostica dei trapianti, mentre BD investe nella tecnologia del sangue da polpastrello di Babson.
L'aumento dei costi spinge ospedali e banche del sangue verso contratti pluriennali di noleggio di reagenti che integrano servizi e informatica. I fornitori rispondono integrando manutenzione predittiva e calibrazione remota per ridurre al minimo i tempi di inattività. I nuovi operatori stanno posizionando piattaforme di tracciabilità cloud-native che integrano codici a barre, blockchain e intelligenza artificiale, sfidando i tradizionali operatori per quanto riguarda le funzionalità dei servizi dati. Il settore della diagnostica trasfusionale bilancia quindi ecosistemi di apparecchiature consolidate con i disruptor digitali che puntano all'efficienza del flusso di lavoro.
Leader del settore della diagnostica delle trasfusioni di sangue
Grifols, SA
F. Hoffmann-La Roche SA
Diasorin SpA
Bio-Rad Laboratories, Inc.
Quoziente Suisse SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Giugno 2026: Grifols lancia Evanzys IH, un sistema automatizzato di nuova generazione per l'analisi di campioni immunoematologici, in occasione del Congresso Internazionale della Società di Trasfusione di Sangue. L'implementazione segna un punto di svolta nell'automazione di laboratorio e nell'efficienza dei flussi di lavoro nei centri trasfusionali. Rafforza la presenza di Grifols nell'automazione end-to-end dei laboratori trasfusionali, migliorando la produttività e riducendo il fabbisogno di personale.
- Aprile 2026: Grifols ottiene l'approvazione della FDA statunitense per il test Procleix Plasmodium per lo screening dei donatori di sangue per la malaria. L'autorizzazione regolatoria aggiunge un'opzione di screening per la malaria dei donatori al portafoglio di Grifols per i gruppi di donatori ad alto rischio. Amplia così l'autorizzazione regolatoria e il portafoglio di prodotti per lo screening di agenti patogeni nei gruppi di donatori ad alto rischio.
- Marzo 2026: Roche lancia il test cobas MPX-E, un test di screening per donatori 4 in 1 per HIV, HCV, HBV ed HEV, nei mercati che accettano la marcatura CE. Il test multiplex consolida i flussi di lavoro di screening dei donatori per diversi agenti patogeni. Consolida i flussi di lavoro di screening e rafforza le capacità multiplex di Roche nei test sui donatori.


Ambito e metodologia
Secondo lo scopo del rapporto, gli strumenti e i materiali di consumo per la diagnostica delle trasfusioni di sangue vengono utilizzati principalmente prima della procedura trasfusionale per eliminare il rischio di reazioni avverse e trasmissione di malattie.
Il mercato della diagnostica per trasfusioni di sangue è segmentato per tipo di prodotto (strumenti, reagenti e kit), applicazione (raggruppamento del sangue e screening delle malattie), utente finale (ospedali, laboratori di diagnostica, banche del sangue e altri) e geografia (Nord America, Europa , Asia-Pacifico, Medio Oriente, Africa e Sud America). Il rapporto di mercato copre anche le dimensioni e le tendenze stimate del mercato per 17 paesi diversi nelle principali regioni del mondo. Il rapporto offre il valore (milioni di dollari) per i segmenti di cui sopra.
| Strumenti |
| Materiali di consumo (reagenti, kit, calibratori, controlli) |
| Sierologia (ELISA, CLIA, agglutinazione) |
| Test degli acidi nucleici (PCR, TMA, NAT) |
| Microarray e sequenziamento di nuova generazione |
| Saggi rapidi/a flusso laterale |
| Screening delle malattie (TTI, agenti patogeni emergenti) |
| Tipizzazione del gruppo sanguigno (ABO/Rh, antigene esteso) |
| Ospedali |
| Laboratori diagnostici |
| Banche del sangue |
| Centri di frazionamento del plasma |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di prodotto | Strumenti | |
| Materiali di consumo (reagenti, kit, calibratori, controlli) | ||
| Per tecnologia | Sierologia (ELISA, CLIA, agglutinazione) | |
| Test degli acidi nucleici (PCR, TMA, NAT) | ||
| Microarray e sequenziamento di nuova generazione | ||
| Saggi rapidi/a flusso laterale | ||
| Per Applicazione | Screening delle malattie (TTI, agenti patogeni emergenti) | |
| Tipizzazione del gruppo sanguigno (ABO/Rh, antigene esteso) | ||
| Per utente finale | Ospedali | |
| Laboratori diagnostici | ||
| Banche del sangue | ||
| Centri di frazionamento del plasma | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||


Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato della diagnostica trasfusionale?
Nel 6.41, il mercato della diagnostica trasfusionale valeva 2026 miliardi di dollari.
Quanto velocemente crescerà il mercato entro il 2031?
Si prevede che crescerà a un CAGR del 7.34%, raggiungendo i 9.14 miliardi di USD entro il 2031.
Quale categoria di prodotti genera più fatturato?
I materiali di consumo rappresentano il 53.62% dei ricavi del 2025 a causa della domanda ricorrente di reagenti.
Quale segmento tecnologico sta progredendo più rapidamente?
I test sugli acidi nucleici registrano il tasso di crescita più elevato, pari al 8.63% di CAGR.
Perché la regione Asia-Pacifico è considerata la regione in più rapida crescita?
Gli investimenti nella sicurezza del sangue, sostenuti dal governo, e l'aumento dei volumi chirurgici favoriscono un CAGR dell'8.31%.
In che modo le nuove normative della FDA incidono sui produttori di dispositivi diagnostici?
I test sviluppati in laboratorio ora richiedono la conformità a livello di dispositivo, aumentando i costi ma favorendo i fornitori con sistemi di qualità consolidati.
Pagina aggiornata l'ultima volta il:



