

Dimensioni e quota del mercato dello screening del sangue
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
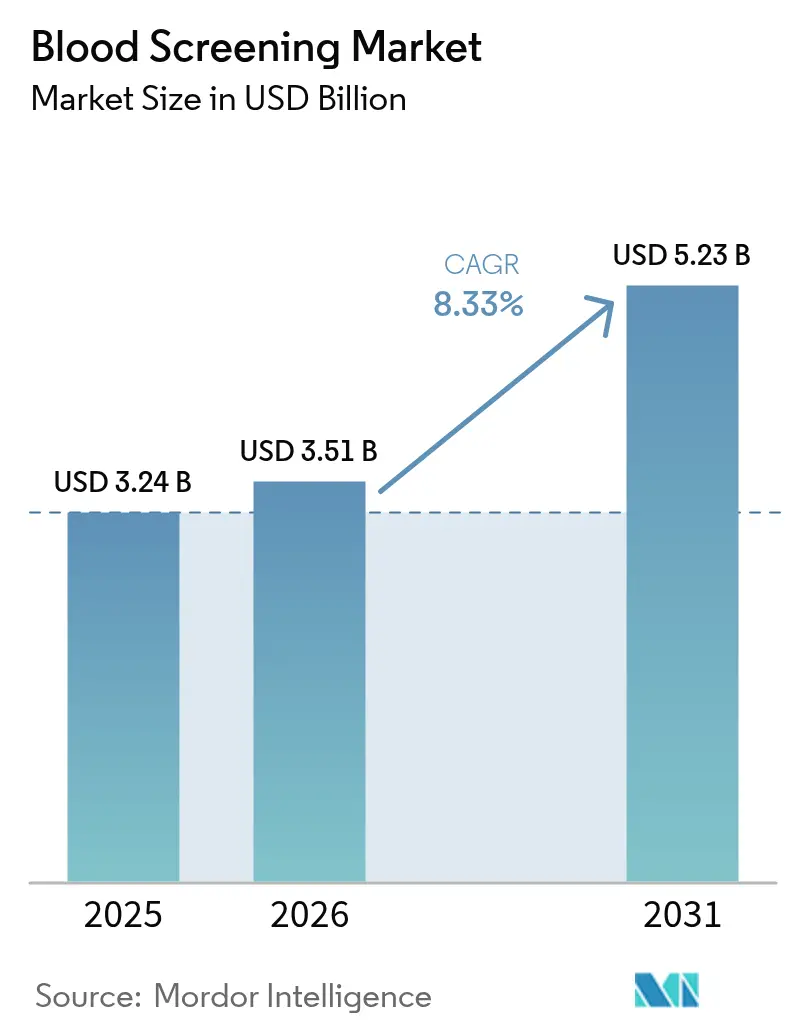
| Dimensione del mercato (2026) | 3.51 miliardo di dollari |
| Dimensione del mercato (2031) | 5.23 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.33% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
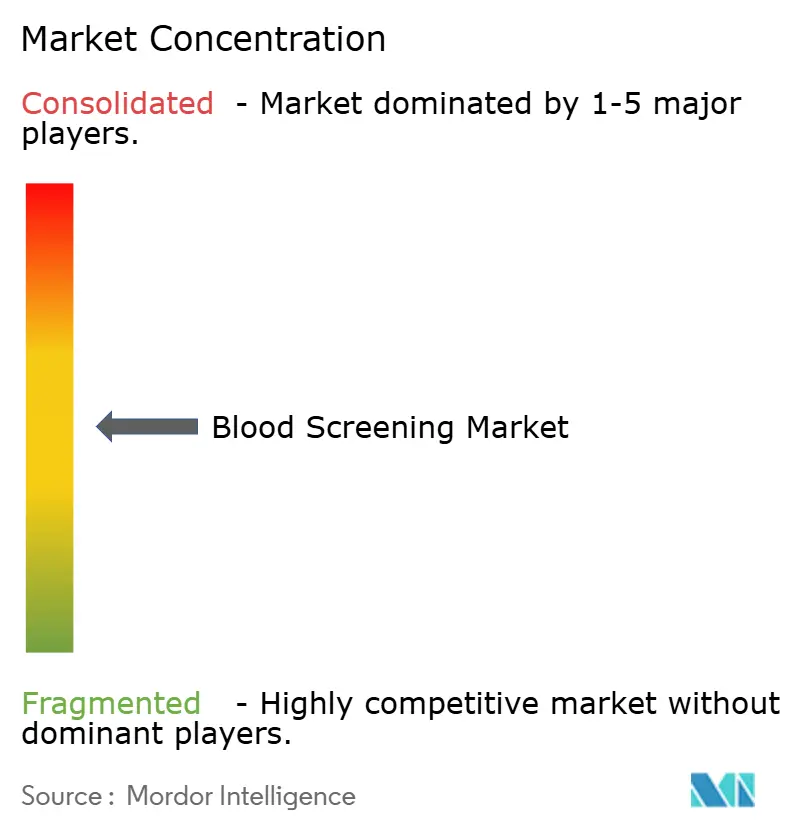
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dello screening del sangue di Mordor Intelligence
Si stima che il mercato degli screening del sangue nel 2026 raggiungerà i 3.51 miliardi di dollari, in crescita rispetto ai 3.24 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 5.23 miliardi di dollari, con un CAGR dell'8.33% nel periodo 2026-2031. La crescita è trainata dalle riforme normative che enfatizzano la valutazione del rischio individuale del donatore, dalla rapida adozione dell'automazione e dalla costante ripresa delle donazioni globali. Un utilizzo più ampio dei test multiplex sugli acidi nucleici, l'arrivo di piattaforme molecolari point-of-care e l'espansione degli algoritmi di gestione dell'inventario stanno semplificando le operazioni, migliorando al contempo il rilevamento dei patogeni. Nel frattempo, le pressioni sui costi legate alla conformità alle normative in evoluzione sui test sviluppati in laboratorio (LDT) stanno spingendo ospedali e banche del sangue a investire in soluzioni integrate che riducono i costi per unità di test. Infine, le tecnologie di riduzione dei patogeni stanno iniziando a integrare gli screening convenzionali, spingendo gli operatori storici a riconsiderare le priorità di ricerca e sviluppo e le partnership.
Punti chiave del rapporto
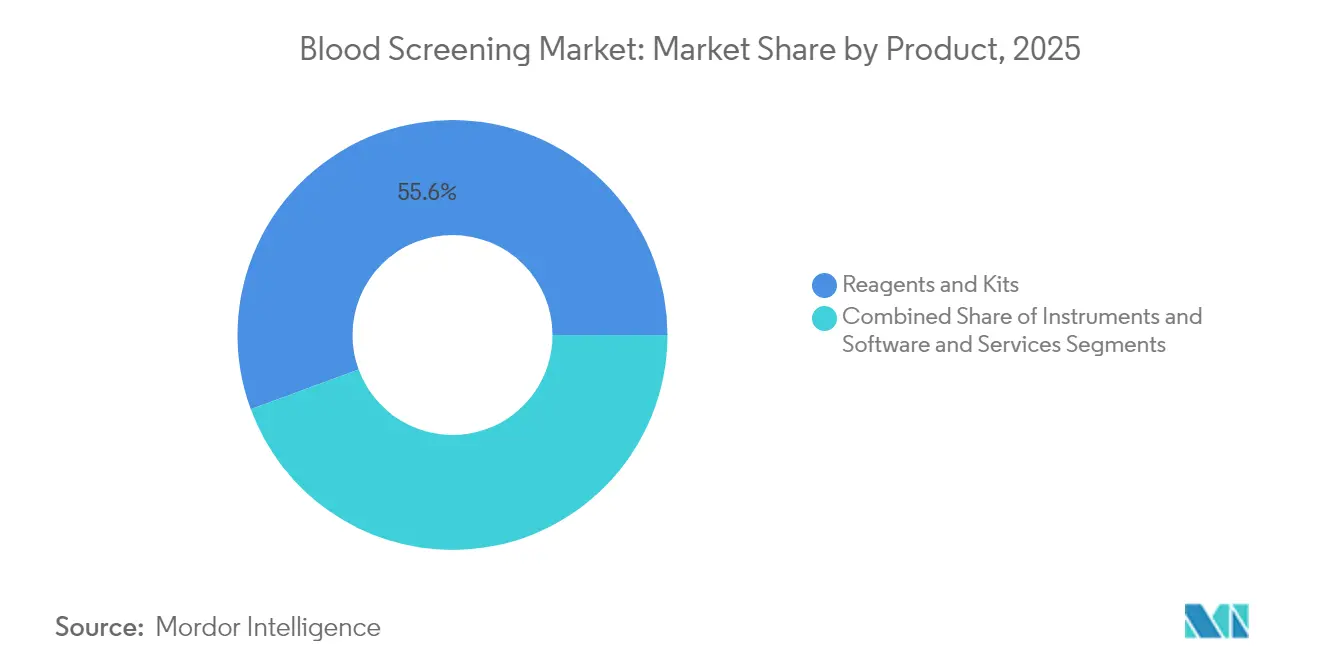
- Per prodotto, reagenti e kit hanno registrato una quota di mercato del 55.62% nel 2025; si prevede che gli strumenti cresceranno a un CAGR del 9.78% entro il 2031.
- In base alla tecnologia, NAT ha detenuto una quota di fatturato del 41.88% nel 2025, mentre si prevede che il sequenziamento di nuova generazione avanzerà a un CAGR dell'11.02% fino al 2031.
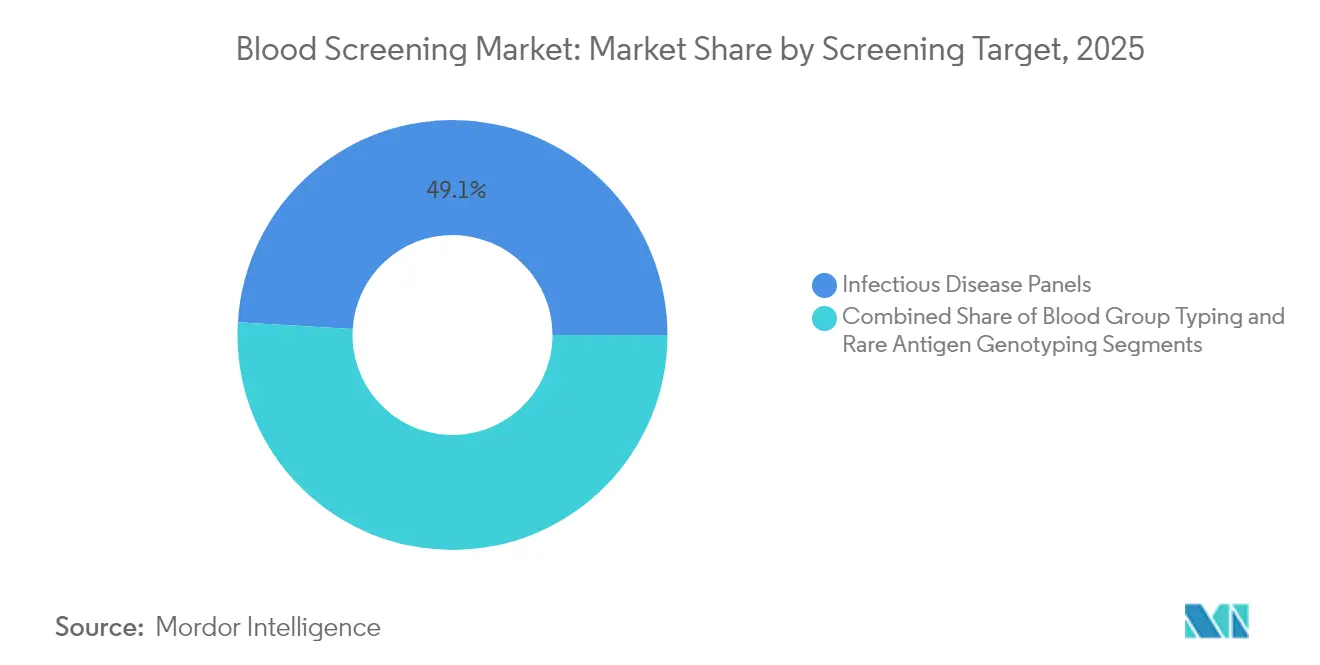
- In base all'obiettivo di screening, i comitati per le malattie infettive hanno dominato con una quota del 49.05% del mercato degli screening del sangue nel 2025 e sono destinati a crescere a un CAGR del 12.12% entro il 2031.
- In base all'utente finale, nel 58.15 le banche del sangue rappresentavano il 2025% del mercato degli screening del sangue, mentre i laboratori clinici registreranno un CAGR del 10.22% entro il 2031.
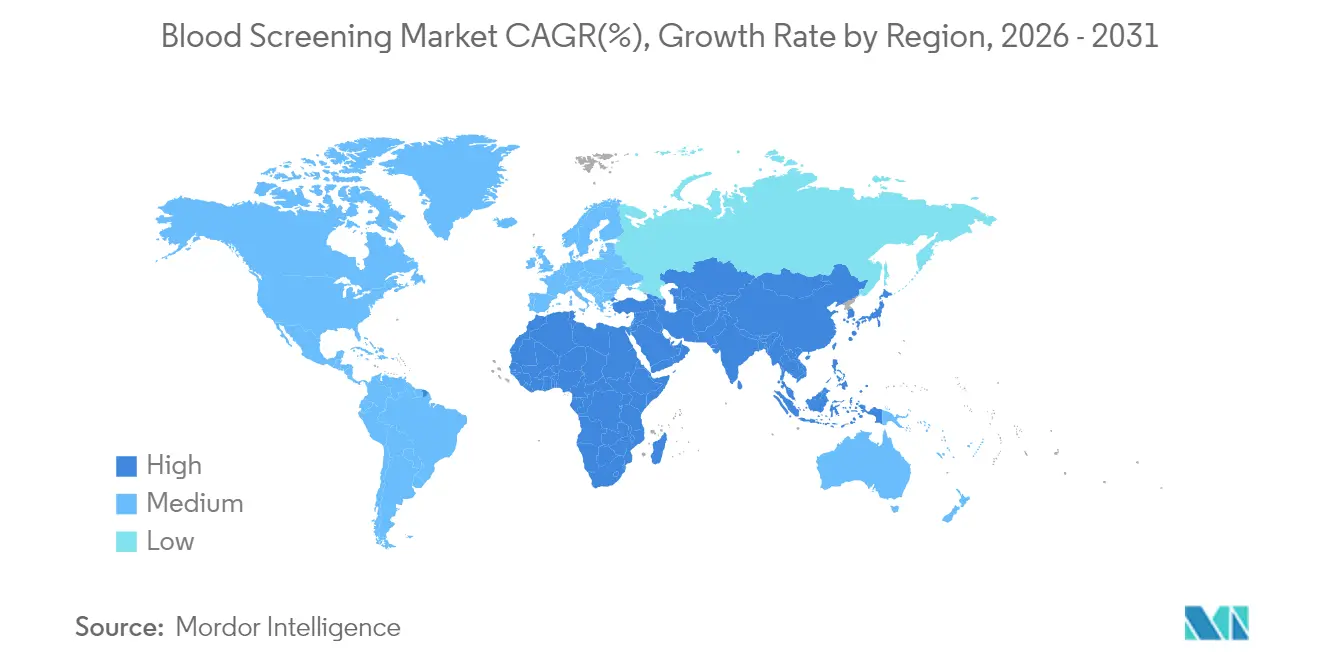
- In termini geografici, nel 35.10 il Nord America deteneva il 2025% della quota di mercato degli screening del sangue; l'area Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 9.86% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dello screening del sangue
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'aumento delle donazioni di sangue porta a un aumento degli screening trasfusionali | + 1.2% | Globale, con l'impatto più forte in Nord America e in Europa | Medio termine (2-4 anni) |
| Aumento della prevalenza delle infezioni trasmissibili tramite trasfusione | + 1.8% | Globale, in particolare nelle regioni APAC e MEA | A lungo termine (≥ 4 anni) |
| Linee guida normative rigorose per la sicurezza del sangue | + 0.9% | Nord America e UE, espansione in APAC | A breve termine (≤ 2 anni) |
| Progressi tecnologici nei metodi di screening del sangue | + 1.5% | Globale, guidato dal Nord America e dai mercati sviluppati dell'APAC | Medio termine (2-4 anni) |
| Crescente consapevolezza sulle infezioni trasmesse dal sangue e aumento del numero di banche del sangue | + 1.1% | Globale, con una crescita accelerata nei mercati emergenti | A lungo termine (≥ 4 anni) |
| Piattaforme di ottimizzazione dell'inventario basate sull'intelligenza artificiale nelle banche del sangue | + 0.7% | Nord America e UE, adozione precoce nei centri urbani dell'APAC | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
L'aumento delle donazioni di sangue porta a screening trasfusionali più intensi
Le campagne di donazione di gruppo, come l'iniziativa cinese 2025 che premia i donatori abituali, stanno invertendo il calo dell'offerta dovuto alla pandemia e creando una nuova domanda di screening scalabile. Un cambiamento parallelo da parte della Food and Drug Administration (FDA) degli Stati Uniti verso una valutazione del donatore basata sul rischio elimina le esclusioni categoriche per gli uomini che hanno rapporti sessuali con altri uomini, ampliando il bacino di donatori idonei ma aumentando al contempo la complessità dello screening per unità. [1] US Food and Drug Administration, “Laboratory Developed Tests Regulatory Impact Analysis,” fda.gov Insieme, volumi più elevati e diversità dei donatori stanno incoraggiando le strutture trasfusionali ad adottare test completamente automatizzati e robotica in modo che la produttività aumenti senza compromettere la sensibilità.
Maggiore prevalenza di infezioni trasmissibili tramite trasfusione
I Centri per il controllo e la prevenzione delle malattie (CDC) hanno emesso un allarme per il 2025 dopo che nel 2024 si sono verificati 13 milioni di casi di dengue nelle Americhe, più del doppio rispetto all'anno precedente. [2] Centri per il controllo e la prevenzione delle malattie, "Rischio continuo di infezioni da virus della dengue", cdc.gov Le epidemie simultanee di virus del Nilo occidentale in Bulgaria e le trasmissioni isolate di vaiolo delle scimmie attraverso prodotti piastrinici sottolineano la necessità di test multiplex che vadano oltre la triade HIV-HBV-HCV. La rapida espansione di tali pannelli ha aumentato la domanda di reagenti NAT in grado di rilevare flavivirus emergenti, orthopoxvirus e agenti patogeni specifici della regione all'interno di un unico flusso di lavoro.
Linee guida normative più severe per la sicurezza del sangue
Il nuovo regolamento europeo (UE) 2024/1938 stabilisce standard di supervisione armonizzati in vigore dal 2027, mentre le linee guida aggiornate della FDA per le strutture trasfusionali si concentrano sulla qualificazione dei donatori, sulla raccolta delle piastrine e sulle procedure relative all'epatite B. [3] AABB, “AI and Data Sciences in Blood Banking,” aabb.org Queste norme accelerano gli investimenti in sistemi di gestione della qualità, documentazione automatizzata e piattaforme di screening validate. I fornitori in grado di offrire funzionalità di conformità chiavi in mano e moduli software pronti per l'audit ottengono un vantaggio competitivo.
Progressi tecnologici nei metodi di screening
L'approvazione da parte della FDA del test cobas Malaria NAT – il primo test molecolare autorizzato per i donatori statunitensi – dimostra l'apertura delle autorità regolatorie verso la diagnostica molecolare ad alta sensibilità. Sistemi portatili, come Dragonfly, ora offrono una sensibilità del 96.1% all'ortopoxvirus in meno di 40 minuti, rendendo praticabili i test molecolari in prossimità del paziente. Allo stesso tempo, il sequenziamento metagenomico rileva il 74.0% dei patogeni della sepsi rispetto al 41.1% ottenuto tramite coltura, offrendo un modello per i futuri flussi di lavoro integrati nelle banche del sangue.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di capitale e materiali di consumo per lo screening | -1.4% | Globale, più pronunciato nei mercati emergenti | Medio termine (2-4 anni) |
| Forza lavoro qualificata limitata e infrastrutture di laboratorio | -1.1% | APAC, MEA e regioni rurali a livello globale | A lungo termine (≥ 4 anni) |
| Concorrenza delle tecnologie di riduzione dei patogeni | -0.8% | Nord America e UE, espansione verso l'area APAC sviluppata | Medio termine (2-4 anni) |
| Interruzioni della catena di fornitura dei reagenti (geopolitica e catena del freddo) | -0.9% | Globale, con un impatto acuto nelle regioni dipendenti dalle importazioni | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di capitale e materiali di consumo
Secondo i modelli della FDA, il rispetto della nuova normativa LDT costerà al settore dello screening statunitense una cifra stimata tra i 566 milioni e i 3.56 miliardi di dollari all'anno. Le economie emergenti incontrano difficoltà ancora maggiori, poiché le piattaforme NAT richiedono ingenti investimenti iniziali e reagenti per la catena del freddo di alta qualità. Sebbene i chip microfluidici abbiano ridotto i costi per test a 9.5 dollari, l'accessibilità economica complessiva rimane una sfida per i centri trasfusionali più piccoli.
Forza lavoro qualificata e infrastrutture di laboratorio limitate
Le competenze nella diagnostica molecolare sono scarse al di fuori degli ospedali di primo livello. I laboratori rurali dell'Asia-Pacifico incontrano difficoltà nel reperire personale tecnico formato per eseguire PCR in tempo reale, interpretare i dati mNGS o gestire sistemi robotici chiusi. Senza una formazione mirata e un tele-tutoraggio, il decentramento potrebbe bloccarsi.
Analisi del segmento
Per prodotto: i reagenti assicurano i ricavi mentre gli strumenti intelligenti rimodellano i flussi di lavoro
Reagenti e kit hanno mantenuto il 55.62% della quota di mercato per lo screening del sangue nel 2025, grazie alla domanda ricorrente di componenti per analisi NAT, immunoassay e conferma. Il loro predominio è rafforzato dalla convalida normativa specifica per lotto, che vincola le formulazioni proprietarie. La categoria degli strumenti è in espansione con un CAGR del 9.78%, grazie all'aggiornamento dei laboratori a celle di lavoro NAT completamente automatizzate e ad analizzatori immunoassay di nuova generazione che integrano il pipettaggio robotico, il tracciamento tramite codice a barre e la connettività LIS.
È degno di nota anche l'aumento del middleware basato sull'intelligenza artificiale; l'implementazione di OneBlood ha ridotto i livelli di inventario del 40%, a dimostrazione del valore operativo dell'analisi in tempo reale. I ricavi da software e servizi, pertanto, accelerano, poiché le banche del sangue cercano dashboard predittive e reportistica automatizzata delle deviazioni, una tendenza che probabilmente supererà la crescita dei reagenti oltre il 2028. Nel frattempo, l'emergere di dispositivi portatili per la diagnostica molecolare, rappresentati dalla piattaforma Dragonfly, suggerisce che i test decentralizzati potrebbero ulteriormente frammentare il sottosegmento degli strumenti nel lungo termine.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per tecnologia: NAT è in testa oggi, NGS cresce più velocemente
Il NAT ha mantenuto una solida quota di mercato del 41.88% nel settore dello screening del sangue nel 2025, poiché la sua capacità di rilevare gli acidi nucleici virali durante i periodi finestra rimane ineguagliata per HIV-1/2, HBV e HCV. Ciononostante, il sequenziamento di nuova generazione sta crescendo rapidamente con un CAGR dell'11.02%. Il sequenziamento mNGS può individuare patogeni inaspettati, individuare le coinfezioni e supportare la sorveglianza genomica durante le epidemie, come dimostrato da un tasso di rilevamento del 74.0% negli studi sulla sepsi.
I test immunoenzimatici tradizionali (ELISA/CLIA) continuano a prevalere in contesti con risorse limitate grazie ai minori costi di strumentazione e ai flussi di lavoro più semplici. I test rapidi soddisfano le esigenze di emergenza, ma presentano difficoltà di sensibilità rispetto al NAT. Il Western Blot mantiene una nicchia per gli accertamenti di conferma dell'HIV. Poiché gli strumenti di intelligenza artificiale estraggono grandi set di dati molecolari, i laboratori potrebbero unificare NAT e NGS all'interno di un livello informatico comune, sfumando infine i confini tra le tecnologie.
Per Screening Target: i pannelli per le malattie infettive superano tutte le altre categorie
I pannelli per le malattie infettive hanno rappresentato il 49.05% del fatturato nel 2025 e cresceranno a un CAGR del 12.12% fino al 2031. L'aumento dei casi di dengue nelle Americhe, che hanno raggiunto i 13 milioni nel 2024, ha stimolato la domanda immediata di pannelli NAT per i flavivirus. Allo stesso modo, l'ampliamento della copertura vaccinale per i virus del Nilo occidentale e Zika accresce la necessità di test multiplex.
La tipizzazione del gruppo sanguigno continua a essere indispensabile per la compatibilità, mentre la genotipizzazione di antigeni rari è utile in casi di trasfusione complessi, soprattutto nelle popolazioni multietniche. Il test cobas per la malaria di Roche, autorizzato nel 2024, amplia lo screening per viaggiatori e immigrati provenienti da aree endemiche. Nel complesso, questi progressi rafforzano la necessità di pannelli sindromici in grado di elaborare più target in un'unica analisi, semplificando sia i costi che la logistica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Da End-User: le banche del sangue restano centrali, i laboratori clinici vanno avanti
Nel 58.15, le banche del sangue hanno processato il 2025% delle donazioni globali, a dimostrazione del loro ruolo integrativo nella raccolta, nell'analisi, nell'elaborazione e nella distribuzione. Tuttavia, la decentralizzazione dei test sta accelerando: i laboratori clinici cresceranno a un CAGR del 10.22% entro il 2031, poiché le reti ospedaliere esternalizzeranno le attività di NAT e mNGS specialistiche a laboratori di riferimento dotati di sequenziatori ad alta produttività.
La Banca del Sangue degli Ospedali Universitari ha registrato un aumento del 7% dei campioni e ha attivato 323 protocolli di trasfusione massiva nel 2024, a dimostrazione del crescente onere dei test per i centri terziari. Il consolidamento del settore privato sta inoltre rimodellando il panorama degli utenti finali, come evidenziato dall'acquisizione di LifeLabs da parte di Quest Diagnostics per 985 milioni di dollari, al fine di estendere la diagnostica avanzata in Canada. Le strutture di frazionamento del plasma continuano a richiedere rigorosi standard di autorizzazione all'immissione in commercio di virus, sostenendo il consumo di reagenti NAT ad alta specificità.
Analisi geografica
Mercato nordamericano degli esami del sangue
Nel 35.10, il Nord America deteneva il 2025% del mercato degli screening del sangue. Le linee guida FDA sull'idoneità dei donatori basate sul rischio, la gestione dell'inventario assistita dall'intelligenza artificiale e la continua implementazione della supervisione LDT contribuiscono a mantenere il vantaggio tecnologico della regione. Il settore diagnostico canadese si è espanso dopo che Quest Diagnostics ha acquisito il pieno controllo di LifeLabs, rafforzando la capacità di analisi molecolari e la logistica dei campioni transfrontalieri. Nel frattempo, il Messico sta migliorando l'infrastruttura per le donazioni rurali, il che aumenta la domanda di analizzatori immunoenzimatici di fascia media.
Mercato degli screening ematici nella regione Asia-Pacifico
L'area Asia-Pacifico è il motore della crescita, con un CAGR previsto del 9.86% fino al 2031. La sperimentazione giapponese del 2025 sulle vescicole emoglobiniche – il primo studio clinico al mondo sul sangue artificiale – potrebbe ridurre la dipendenza dai donatori e prolungare la durata di conservazione a due anni a temperatura ambiente. La piattaforma indiana Quick Vitals per la scansione facciale fornisce risultati di emogrammi non invasivi in un minuto ed è in fase di sperimentazione negli ospedali pubblici, a dimostrazione dell'apertura della regione a diagnosi innovative. Il tasso di portatori nazionali di talassemia in Cina, pari all'8.95%, indica un volume sostanziale di screening prenatali e dei donatori, mentre le campagne di donazione di gruppo in corso ampliano i punti di raccolta nelle città di secondo livello.
Mercato europeo degli esami del sangue
L'Europa registra progressi costanti nell'ambito del Regolamento (UE) 2024/1938, che unisce la supervisione tra gli Stati membri e stanzia fondi per la preparazione alle crisi. Germania e Francia stanno sperimentando piastrine a ridotto contenuto di patogeni in aggiunta allo screening tradizionale, mentre l'epidemia del Nilo occidentale in Bulgaria ha portato all'ampliamento dei pannelli NAT presso la banca del sangue regionale. Le linee guida unificate del regolamento semplificheranno le approvazioni dei fornitori, incoraggiando la standardizzazione delle piattaforme paneuropee.

Panorama normativo
Lo screening del sangue è regolamentato da requisiti in continua evoluzione per i dispositivi diagnostici in vitro (IVD) e le strutture trasfusionali, che si concentrano sulla sicurezza trasfusionale, sulla tracciabilità e sulla validazione delle prestazioni dei test utilizzati sul sangue e sui componenti donati. Negli Stati Uniti, le linee guida della FDA continuano a definire i flussi di lavoro per i test sui donatori, inclusi gli aggiornamenti relativi allo screening per l'epatite B e la malaria trasmissibile tramite trasfusione, mentre gli strumenti di implementazione guidati dall'AABB (American Association of Blood Banks) monitorano le posizioni delle agenzie; ad esempio, l'AABB ha aggiornato i materiali per lo screening dei donatori relativi all'Ebola nel luglio 2026 per riflettere le linee guida della FDA, con una breve finestra di implementazione per le strutture trasfusionali.
In Europa, la supervisione è definita dal Regolamento UE sui dispositivi medico-diagnostici in vitro (IVDR, UE 2017/746) e dalle modifiche transitorie previste dal Regolamento (UE) 2024/1860, adottato nel giugno 2024 per mitigare la carenza di dispositivi e affrontare i ritardi di Eudamed. Ciò rafforza la necessità di una gestione proattiva della documentazione tecnica e di una pianificazione della capacità degli organismi notificati. Anche gli organismi di normazione stanno inasprendo le aspettative tecniche: l'ISO ha pubblicato le norme ISO 15193:2026 e ISO 15194:2026 nel giugno 2026, ponendo l'accento sulle procedure di misurazione di riferimento e sui materiali di riferimento certificati che influenzano i requisiti di tracciabilità analitica nelle presentazioni.
Analisi della catena del valore
La catena del valore dello screening del sangue inizia con materie prime specializzate e input biologici (anticorpi, antigeni, enzimi, calibratori, controlli e materiali di riferimento), seguiti dalla progettazione del test, dalla validazione e dalla produzione regolamentata di reagenti e kit, nonché di strumenti. La distribuzione si basa quindi su una logistica in grado di mantenere la catena del freddo verso banche del sangue, unità trasfusionali ospedaliere, laboratori clinici e centri di frazionamento del plasma. Il flusso di lavoro a valle comprende la raccolta, la registrazione e l'etichettatura dei campioni, lo screening (spesso NAT più immunoassaggi), i test di conferma, la documentazione nei sistemi di qualità e LIS e le decisioni di rilascio disciplinate dai requisiti normativi e di accreditamento.
Le limitazioni derivano spesso dalla concentrazione di input critici (ad esempio, componenti di grado molecolare utilizzati nei test NAT), dai tempi di rilascio e validazione dei lotti e dalla distribuzione a temperatura controllata, che possono interrompere la continuità dei programmi di screening nelle regioni dipendenti dalle importazioni. I produttori stanno rispondendo con soluzioni che garantiscono la resilienza dell'offerta e la produzione localizzata, come dimostra l'apertura, nell'ottobre 2025, di un nuovo stabilimento Grifols a San Diego per la produzione di carte DG Gel e globuli rossi reagenti, con l'obiettivo di migliorare la disponibilità a livello nazionale e ridurre i rischi di dipendenza. I partner che forniscono servizi, software e soluzioni di automazione collaborano sempre più spesso con i fornitori di reagenti e strumenti, man mano che i centri trasfusionali adottano celle di lavoro integrate e l'ottimizzazione delle scorte per gestire la carenza di personale e la documentazione di conformità.
Panorama competitivo
I principali fornitori – Roche, Abbott, Grifols e bioMérieux – puntano su piattaforme end-to-end anziché su test stand-alone. Roche ha ottenuto lo status di pioniere con il test NAT per la malaria approvato dalla FDA, mentre l'acquisizione di SpinChip da parte di bioMérieux per 111 milioni di euro rafforza il portafoglio di test point-of-care in 10 minuti dell'azienda. Grifols sta raddoppiando gli investimenti nel suo business NAT per contrastare la concorrenza dei servizi emergenti basati su NGS.
L'avvento delle tecnologie di riduzione dei patogeni accresce la concorrenza offrendo un livello di sicurezza alternativo che potrebbe in futuro ridurre il numero di analisi individuali per donazione. Allo stesso tempo, il middleware basato sull'intelligenza artificiale e le piattaforme di inventario cloud invitano operatori non tradizionali del settore software a entrare nel settore dello screening del sangue, intensificando la concorrenza per la proprietà dei dati.
Gli ostacoli normativi potrebbero consolidare il mercato: l'obbligo di presentazione dei test LDT e le ingenti spese di sorveglianza post-commercializzazione potrebbero marginalizzare i piccoli laboratori indipendenti, spingendoli verso alleanze o acquisizioni. Allo stesso tempo, produttori emergenti in India e Cina stanno aumentando la produzione di reagenti per uso interno, segnalando un potenziale cambiamento nelle dinamiche di approvvigionamento globale entro cinque anni.
Leader del settore dello screening del sangue
F. Hoffmann-La Roche SA
Grifols
bioMérieux
Bio-Rad Laboratories, Inc.
Società Danaher
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: Roche ha introdotto il test cobas HDV nei paesi con marchio CE per l'utilizzo sui sistemi cobas 5800/6800/8800. Il lancio aggiunge un'opzione diagnostica per l'epatite HDV completamente automatizzata, estendendo i test virologici consolidati sulle piattaforme ad alta produttività già utilizzate dai grandi laboratori. Ciò supporta i laboratori nella standardizzazione dei flussi di lavoro attorno a sistemi integrati, ampliando al contempo la copertura per l'epatite virale grave.
- Maggio 2025: bioMerieux ha stretto una partnership con AdventHealth Orlando per implementare il sistema di test rapidi di sensibilità antimicrobica VITEK REVEAL per le infezioni del flusso sanguigno. L'implementazione amplia i flussi di lavoro di test rapidi di sensibilità in un'importante rete ospedaliera, influenzando le decisioni relative all'automazione e all'allocazione delle risorse in prossimità delle operazioni di test trasfusionali. La partnership testimonia il continuo investimento in soluzioni rapide e automatizzate che competono per capitali e personale di laboratorio.
- Giugno 2024: Il Regolamento (UE) 2024/1860 è stato adottato per mitigare la carenza di dispositivi e affrontare i ritardi di Eudamed, definendo le aspettative normative in materia di conformità al Regolamento IVDR e pianificazione del flusso di lavoro clinico. Tale provvedimento consolida gli sforzi dell'UE per la preparazione del mercato e sottolinea la necessità di una documentazione proattiva e di una solida capacità degli organismi notificati.


Ambito e metodologia
Secondo lo scopo del rapporto, uno screening del sangue è un test di laboratorio effettuato su un campione di sangue prelevato da una vena del braccio utilizzando un ago ipodermico o una puntura sul dito. Lo screening del sangue mira a rilevare i marcatori di infezione in modo che il sangue e i componenti del sangue infetti non vengano rilasciati per uso clinico.
Il mercato dello screening del sangue è segmentato per prodotto, tecnologia, utente finale e area geografica. Per prodotto, il mercato è segmentato in reagenti e strumenti. Per tecnologia, il mercato è segmentato in test di amplificazione degli acidi nucleici (NAT), test immunoenzimatico (ELISA), immunodosaggio in chemiluminescenza (CLIA), immunodosaggio enzimatico (EIA), sequenziamento di nuova generazione (NGS) e western blotting. Per utente finale, il mercato è segmentato in banche del sangue, ospedali e laboratori clinici. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto copre anche le dimensioni e le tendenze di mercato stimate per 17 paesi nelle principali regioni del mondo. Il rapporto offre il valore (in USD) per i segmenti sopra menzionati.
| Reagenti e kit | Reagenti e kit NAT |
| Reagenti e kit per immunoanalisi | |
| Altri reagenti e kit (WB, Rapid, WB) | |
| Strumenti | Sistemi NAT automatizzati |
| Analizzatori immunoenzimatici (ELISA/CLIA) | |
| Dispositivi molecolari point-of-care | |
| Software e servizi |
| Test di amplificazione degli acidi nucleici (NAT) | TMA |
| PCR in tempo reale | |
| immunoassay | ELISA |
| CLIA / EIA | |
| Test rapidi (flusso laterale) | |
| Sequenziamento di nuova generazione (NGS) | |
| Macchia occidentale | |
| Test molecolari emergenti nel punto di cura |
| Pannelli sulle malattie infettive | HIV |
| HBV | |
| HCV | |
| Patogeni emergenti (Zika, WNV, Dengue) | |
| Tipizzazione del gruppo sanguigno | |
| Genotipizzazione di antigeni rari |
| Banche del sangue |
| Ospedali |
| Laboratori clinici |
| Centri di frazionamento del plasma |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per prodotto | Reagenti e kit | Reagenti e kit NAT |
| Reagenti e kit per immunoanalisi | ||
| Altri reagenti e kit (WB, Rapid, WB) | ||
| Strumenti | Sistemi NAT automatizzati | |
| Analizzatori immunoenzimatici (ELISA/CLIA) | ||
| Dispositivi molecolari point-of-care | ||
| Software e servizi | ||
| Per tecnologia | Test di amplificazione degli acidi nucleici (NAT) | TMA |
| PCR in tempo reale | ||
| immunoassay | ELISA | |
| CLIA / EIA | ||
| Test rapidi (flusso laterale) | ||
| Sequenziamento di nuova generazione (NGS) | ||
| Macchia occidentale | ||
| Test molecolari emergenti nel punto di cura | ||
| Per selezione del target | Pannelli sulle malattie infettive | HIV |
| HBV | ||
| HCV | ||
| Patogeni emergenti (Zika, WNV, Dengue) | ||
| Tipizzazione del gruppo sanguigno | ||
| Genotipizzazione di antigeni rari | ||
| Per utente finale | Banche del sangue | |
| Ospedali | ||
| Laboratori clinici | ||
| Centri di frazionamento del plasma | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||


Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato degli screening del sangue?
Nel 3.51 il mercato degli screening del sangue varrà 2026 miliardi di dollari e si prevede che raggiungerà i 5.23 miliardi di dollari entro il 2031.
Quale segmento di prodotto genera i ricavi più elevati?
Reagenti e kit detengono la quota maggiore, pari al 55.62% nel 2025, grazie alla domanda ricorrente di NAT e materiali di consumo per immunoanalisi.
Quale regione registra la crescita più rapida?
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 9.86% fino al 2031, trainata dal progresso tecnologico di Giappone, India e Cina.
In che modo le nuove normative incidono sul mercato?
Le norme LDT della FDA e il Regolamento UE 2024/1938 rafforzano la supervisione, aumentando i costi di conformità ma promuovendo l'adozione di piattaforme automatizzate e completamente convalidate.
Quale tendenza tecnologica è destinata a rivoluzionare gli attuali flussi di lavoro?
I sistemi di sequenziamento di nuova generazione e di inventario basati sull'intelligenza artificiale sono pronti a semplificare il rilevamento di più patogeni e a ridurre gli sprechi di reagenti.
I sistemi di riduzione dei patogeni sostituiranno lo screening tradizionale?
Le adozioni sono in aumento, ma la maggior parte delle banche del sangue continua ad abbinare la riduzione ai test degli acidi nucleici per rispettare rigorosi margini di sicurezza.
Pagina aggiornata l'ultima volta il:



