

Dimensioni e quota di mercato dei trasduttori di pressione sanguigna
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 1.9 miliardo di dollari |
| Dimensione del mercato (2031) | 2.56 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.12% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei trasduttori di pressione sanguigna a cura di Mordor Intelligence
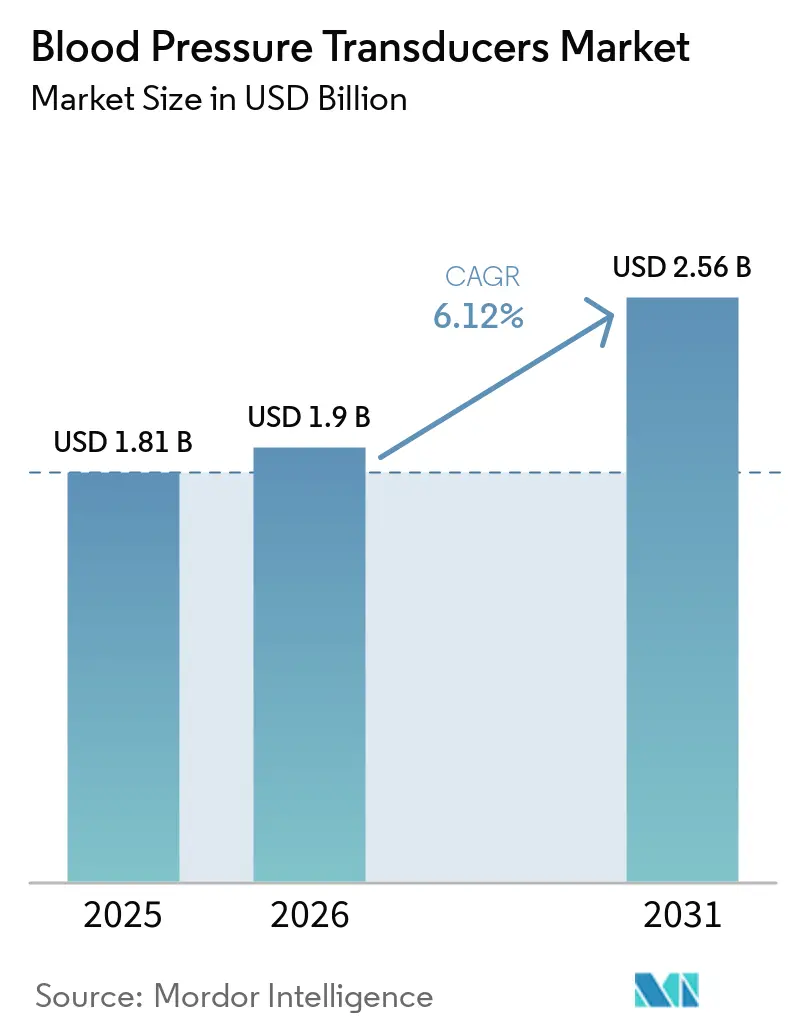
Si prevede che il mercato dei trasduttori di pressione sanguigna crescerà da 1.81 miliardi di dollari nel 2025 e 1.90 miliardi di dollari nel 2026 a 2.56 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 6.12% tra il 2026 e il 2031. Il mercato dei trasduttori di pressione sanguigna è sostenuto dal crescente impatto clinico dell'ipertensione, dai continui investimenti nella terapia intensiva e dalle più rigorose pratiche di prevenzione delle infezioni in ambito ospedaliero. La domanda si sta spostando verso sistemi monouso, connettività wireless e monitoraggio continuo non invasivo, sebbene il monitoraggio invasivo rimanga essenziale per i pazienti con patologie gravi. Gli ospedali stanno cercando un equilibrio tra i minori costi di acquisizione e le esigenze di manodopera, riprocessamento e controllo delle infezioni legate alle apparecchiature riutilizzabili. I fornitori stanno rispondendo con piattaforme di monitoraggio che collegano trasduttori, software clinici e monitor per pazienti compatibili, il che può rafforzare la fidelizzazione dei clienti. Il mercato dei trasduttori di pressione sanguigna deve inoltre affrontare le pressioni derivanti dagli acquisti di gruppo, dai costi delle piattaforme e dai requisiti di compatibilità delle apparecchiature, soprattutto laddove gli standard preesistenti delle forme d'onda e le interfacce con le cartelle cliniche elettroniche rendono difficile l'introduzione di una nuova configurazione di monitoraggio connesso senza ulteriore formazione clinica, lavoro di integrazione o modifiche alle consolidate pratiche cliniche durante i rinnovi pluriennali dei contratti di fornitura.
Punti chiave del rapporto
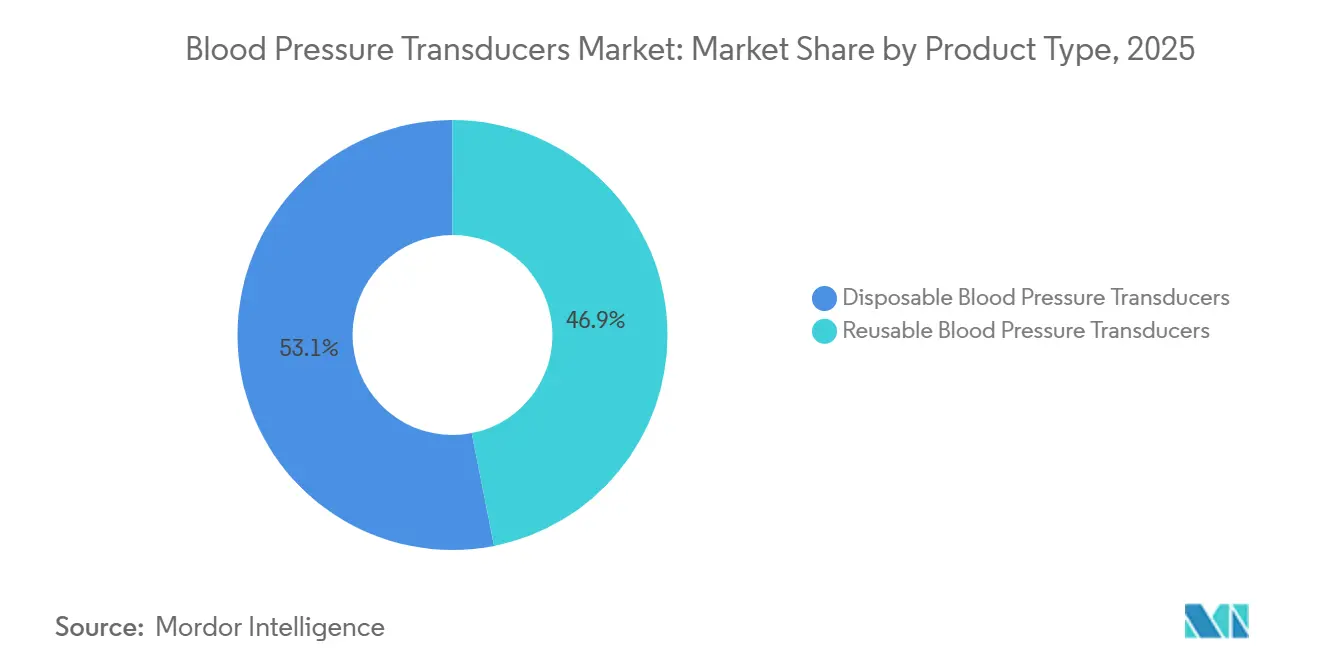
- Per tipologia di prodotto, nel 2025 i dispositivi riutilizzabili detenevano il 53.14% della quota di mercato dei trasduttori di pressione sanguigna, mentre si prevede che i dispositivi monouso cresceranno a un tasso annuo composto del 6.53% fino al 2031.
- In termini di tecnologia, nel 2025 i trasduttori digitali rappresentavano il 40.25% del mercato dei trasduttori di pressione sanguigna, mentre si prevede che i trasduttori analogici cresceranno a un tasso annuo composto (CAGR) del 7.24% fino al 2031.
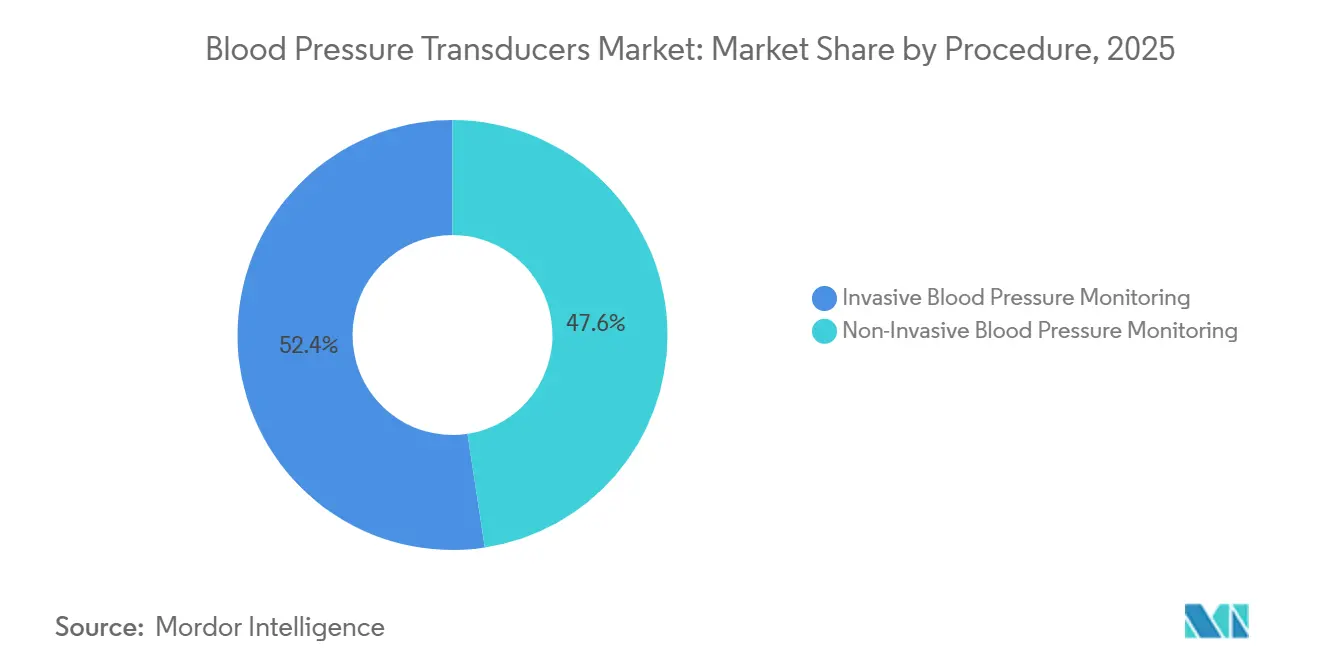
- In base alla procedura, nel 2025 il monitoraggio invasivo deteneva il 52.37% della quota di mercato dei trasduttori di pressione sanguigna, mentre si prevede che il monitoraggio non invasivo crescerà a un tasso annuo composto del 6.78% fino al 2031.
- Per tipologia di utente finale, nel 2025 ospedali e cliniche detenevano il 43.26% del mercato, mentre si prevede che i centri di chirurgia ambulatoriale cresceranno a un tasso annuo composto del 7.61% fino al 2031.
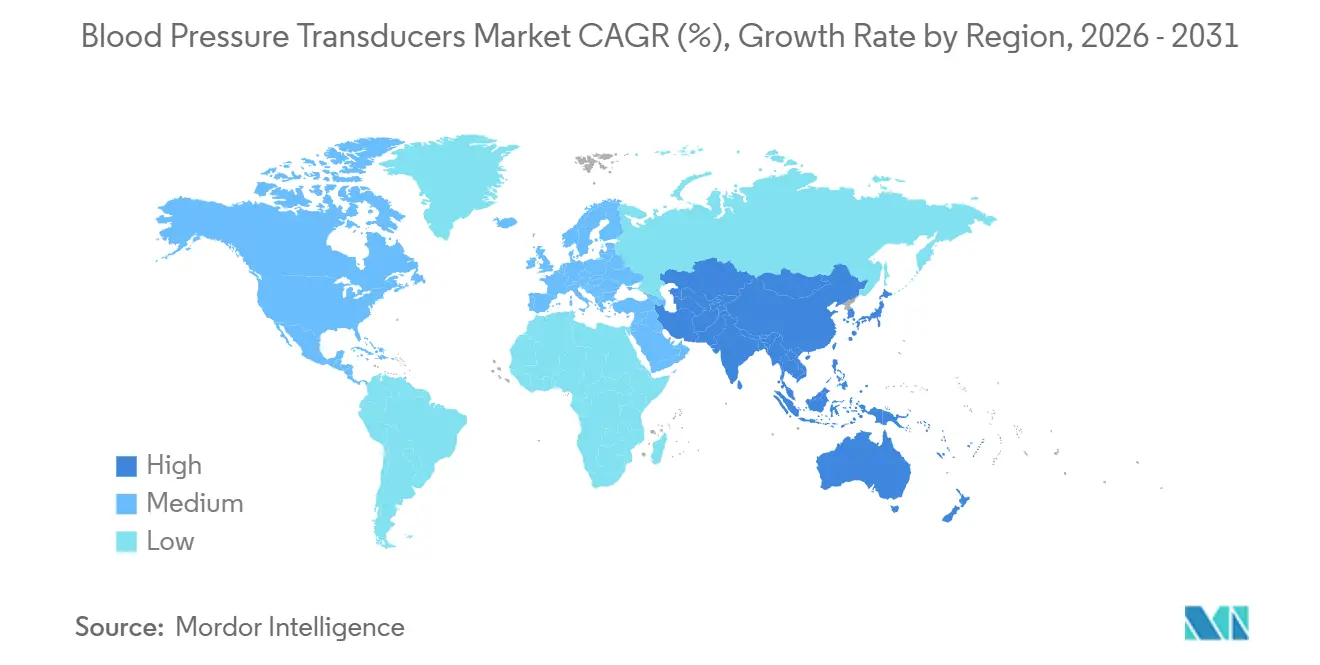
- Dal punto di vista geografico, il Nord America deteneva il 46.61% nel 2025, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) dell'8.16% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei trasduttori di pressione sanguigna
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei casi di ipertensione e malattie cardiovascolari | + 1.2% | A livello globale, la situazione è più grave nella regione Asia-Pacifico e nei paesi a reddito medio-basso. | A lungo termine (≥ 4 anni) |
| Ampliamento delle unità di terapia intensiva e maggiore monitoraggio emodinamico invasivo. | + 1.0% | Nord America, APAC, Europa | Medio termine (2-4 anni) |
| Passaggio dai trasduttori riutilizzabili ai trasduttori monouso per singolo paziente. | + 0.8% | Globale, guidato da Nord America ed Europa | Medio termine (2-4 anni) |
| Crescita dei casi d'uso del monitoraggio remoto e continuo | + 0.6% | Nord America, APAC | Medio termine (2-4 anni) |
| Priorità per la prevenzione delle infezioni nei contesti di assistenza acuta | + 0.5% | Globale, con i primi guadagni in Nord America | A breve termine (≤ 2 anni) |
| Adozione di sistemi di trasduttori intelligenti, wireless e digitali | + 0.7% | A livello globale, con un'accelerazione dell'adozione nella regione Asia-Pacifico. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei casi di ipertensione e malattie cardiovascolari
L'ipertensione rappresenta una fonte duratura di domanda di monitoraggio clinico perché aumenta il numero di pazienti che potrebbero necessitare di una valutazione lungo i percorsi di cura per patologie acute, chirurgiche e croniche. L'Organizzazione Mondiale della Sanità ha riferito che nel 2024 1.4 miliardi di adulti di età compresa tra 30 e 79 anni soffrivano di ipertensione, di cui due terzi residenti in paesi a basso e medio reddito. [1] Organizzazione Mondiale della Sanità, "Ipertensione", Scheda informativa dell'OMS, who.int. Lo stesso insieme di dati ha dimostrato che molte persone rimangono non diagnosticate o non adeguatamente controllate, il che mantiene alta la pressione sui sistemi sanitari per espandere la valutazione affidabile della pressione sanguigna. Questo onere clinico sostiene il mercato dei trasduttori di pressione sanguigna negli ospedali di terzo livello e nelle unità di terapia intensiva più recenti all'interno dei sistemi sanitari in via di sviluppo. Rende inoltre la domanda meno dipendente dai volumi di procedure elettive, poiché le complicanze correlate all'ipertensione raggiungono i reparti di emergenza, di degenza e post-operatori. L'opportunità a lungo termine risiede in un accesso più ampio al monitoraggio clinico negli ospedali distrettuali, dove una maggiore capacità di terapia intensiva può convertire il bisogno insoddisfatto in una domanda ricorrente di dispositivi.
Ampliamento delle unità di terapia intensiva e maggiore monitoraggio emodinamico invasivo.
L'investimento nella capacità di terapia intensiva supporta direttamente la domanda di trasduttori perché i pazienti in condizioni critiche spesso necessitano di una misurazione continua della pressione arteriosa. Il Mount Sinai Queens ha avviato la costruzione di un'unità di terapia intensiva nell'aprile 2026 che aumenterà la capacità da 8 a 21 letti, illustrando la portata dei nuovi investimenti in terapia intensiva negli Stati Uniti. [2] Mount Sinai Health System, “Mount Sinai Health System Breaks Ground on New Clinically Advanced Intensive Care Unit That Will Nearly Triple Current Capacity at Mount Sinai Queens,” Mount Sinai Newsroom, mountsinai.org. Ogni letto occupato può richiedere un kit di trasduttori monouso dedicato per paziente nelle configurazioni invasive standard, il che collega l'espansione dei letti agli acquisti ricorrenti di materiali di consumo. Il governo del Saskatchewan ha avviato un'espansione in 2 fasi dell'unità di terapia intensiva nel maggio 2026 che aggiungerà 7 letti al Royal University Hospital, dimostrando ulteriormente come i progetti di capacità possano aumentare la domanda di forniture per il monitoraggio clinico. [3] Governo del Saskatchewan, “Iniziano i lavori di costruzione per l’ampliamento dei posti letto in terapia intensiva del Royal University Hospital”, Saskatchewan Government News, saskatchewan.ca. Il mercato dei trasduttori di pressione sanguigna trae vantaggio quando gli ospedali aggiungono sia posti letto che capacità di procedura perché gli interventi vascolari e il recupero ad alta intensità richiedono un’osservazione emodinamica affidabile. Questa relazione favorisce i fornitori che possono servire le nuove unità con trasduttori compatibili, accessori di monitoraggio, formazione e supporto.
Passaggio dai trasduttori riutilizzabili ai trasduttori monouso per singolo paziente.
La prevenzione delle infezioni sta influenzando le scelte dei prodotti, poiché gli ospedali stanno rivedendo i requisiti clinici e di manodopera associati ai sistemi di monitoraggio della pressione riutilizzabili. Gli standard aggiornati della Joint Commission per la prevenzione delle infezioni sono entrati in vigore nel luglio 2024 e hanno allineato maggiormente le aspettative istituzionali ai requisiti di partecipazione federali. I trasduttori monouso eliminano la necessità di riprocessare un dispositivo tra un paziente e l'altro, riducendo così il potenziale rischio di contaminazione tra pazienti clinicamente instabili o immunocompromessi. Il mercato dei trasduttori di pressione sanguigna sta quindi assistendo a un graduale spostamento, nelle gare d'appalto e nei contratti di acquisto di gruppo, verso configurazioni monouso per paziente, destinate alle aree di terapia intensiva e chirurgiche. Questo cambiamento non elimina il ruolo delle apparecchiature riutilizzabili, soprattutto laddove i budget di acquisizione sono limitati e sono già presenti impianti di riprocessamento. Tuttavia, favorisce una crescita più rapida dei dispositivi monouso, poiché gli ospedali considerano la conformità normativa, il tempo del personale, il ricambio dei pazienti e il costo operativo complessivo del flusso di lavoro di monitoraggio.
Adozione di sistemi di trasduttori intelligenti, wireless e digitali
La connettività digitale sta spostando la competizione dall'hardware autonomo verso sistemi di monitoraggio che combinano l'acquisizione della forma d'onda, il software di analisi e i materiali di consumo compatibili. BD ha introdotto la piattaforma HemoSphere Alta nell'aprile 2025 con il suo parametro Indice di Autoregolazione Cerebrale e il software Acumen Hypotension Prediction Index. Si prevede che i trasduttori wireless cresceranno più rapidamente rispetto ad altre categorie tecnologiche, a testimonianza dell'interesse per la riduzione dei cavi, la mobilità del paziente e la trasmissione continua dei dati al personale infermieristico. I casi d'uso del monitoraggio remoto ampliano inoltre il ruolo dei dati sulla pressione sanguigna oltre la terapia intensiva, includendo la degenza post-intensiva, la convalescenza e i programmi domiciliari. Il mercato dei trasduttori di pressione sanguigna può trarre vantaggio da questo cambiamento quando i fornitori offrono sistemi compatibili con i monitor esistenti e i processi di documentazione clinica. L'adozione può comunque essere lenta laddove le strutture si affidano a standard di forma d'onda obsoleti o non dispongono dell'integrazione necessaria per connettere i nuovi dispositivi con le cartelle cliniche elettroniche già esistenti.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di approvvigionamento dei trasduttori avanzati | -0.6% | Diffuso a livello globale, con particolare evidenza nei paesi a basso e medio reddito e nei sistemi sanitari con risorse limitate. | Medio termine (2-4 anni) |
| Rischio di sostituzione derivante dal monitoraggio continuo non invasivo della pressione sanguigna | -0.4% | Nord America, Europa | A lungo termine (≥ 4 anni) |
| Pressione sui rimborsi e compressione dei prezzi guidata dai GPO | -0.3% | Nord America | Medio termine (2-4 anni) |
| Attriti relativi a calibrazione, compatibilità e flusso di lavoro clinico | -0.2% | Global | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di approvvigionamento dei trasduttori avanzati
I sistemi di trasduttori avanzati possono comportare costi più elevati quando vengono venduti con piattaforme di monitoraggio digitale, software di analisi e accessori dedicati. I sistemi sanitari del Sud-est asiatico, dell'America Latina e dell'Africa subsahariana spesso attribuiscono maggiore importanza al costo di acquisizione, il che favorisce il continuo utilizzo di configurazioni riutilizzabili convenzionali. Questo approccio all'acquisto può limitare l'adozione di sistemi wireless e digitali, anche quando i loro vantaggi operativi a lungo termine sono evidenti. Il mercato dei trasduttori di pressione sanguigna subisce pressioni sui prezzi anche in Nord America, dove le organizzazioni di acquisto di gruppo standardizzano i prontuari e negoziano grandi contratti di fornitura. Tali accordi favoriscono i fornitori in grado di offrire un servizio affidabile, un'ampia scelta di configurazioni e prezzi unitari competitivi. Il risultato è un contesto di acquisto frammentato in cui i sistemi con maggiori risorse finanziarie adottano piattaforme avanzate, mentre i fornitori attenti ai costi mantengono i prodotti consolidati e spingono i fornitori a ridurre i prezzi.
Rischio di sostituzione derivante dal monitoraggio continuo non invasivo della pressione sanguigna
Il monitoraggio continuo non invasivo rappresenta una sfida competitiva a lungo termine, poiché può essere utile per pazienti che altrimenti riceverebbero misurazioni tramite catetere arterioso. Uno studio pubblicato su Nature Communications nel maggio 2026 ha dimostrato che i modelli di apprendimento automatico basati sulla fisica per il monitoraggio emodinamico senza bracciale hanno ottenuto stime della pressione sanguigna clinicamente comparabili con i valori di riferimento basati sul bracciale. Il mercato dei trasduttori di pressione sanguigna potrebbe tuttavia subire una graduale sostituzione marginale man mano che la precisione non invasiva, l'accettazione clinica e le indicazioni approvate migliorano. I fornitori devono inoltre affrontare le procedure di calibrazione, la compatibilità tra apparecchiature diverse e le interruzioni del flusso di lavoro, poiché questi ostacoli possono ritardare l'adozione sia della tecnologia invasiva che di quella non invasiva.
Analisi del segmento
Per tipologia di prodotto: i dispositivi riutilizzabili mantengono i volumi di vendita, mentre i prodotti usa e getta guadagnano terreno.
Nel 2025, i dispositivi riutilizzabili detenevano il 53.14% del mercato dei trasduttori di pressione sanguigna, a testimonianza del loro utilizzo consolidato negli ospedali che privilegiano costi iniziali inferiori e la convenienza economica del riutilizzo. Rimangono importanti in alcune aree dell'Asia, dell'America Latina e del Medio Oriente, dove le strutture sanitarie dispongono di infrastrutture per il ritrattamento e gestiscono con attenzione le spese in conto capitale. Questi dispositivi possono rimanere economicamente vantaggiosi quando i processi interni delle strutture sono efficienti e il volume di pazienti ne giustifica l'uso continuato. Il settore dei trasduttori di pressione sanguigna continua ad aver bisogno di prodotti riutilizzabili perché molti ospedali non saranno in grado di passare completamente a sistemi monouso di alta gamma entro il periodo di previsione.
Si prevede che i dispositivi monouso cresceranno a un tasso annuo composto (CAGR) del 6.53% fino al 2031, un ritmo più rapido rispetto alla crescita complessiva del mercato dei trasduttori di pressione sanguigna. Il loro utilizzo può semplificare la configurazione, eliminare le operazioni di sterilizzazione e supportare le procedure di controllo delle infezioni in reparti di terapia intensiva e sale operatorie molto frequentati. Non si prevede una diminuzione del volume dei dispositivi riutilizzabili, poiché la domanda dei mercati emergenti e i budget di approvvigionamento limitati sosterranno questa categoria. Tuttavia, la crescita più rapida dei kit monouso indica un continuo cambiamento nel mix di prodotti del mercato dei trasduttori di pressione sanguigna.
Per tecnologia: le piattaforme digitali guidano, mentre i sistemi analogici si espandono.
Nel 2025, i trasduttori digitali rappresentavano il 40.25% del segmento tecnologico, conquistando la posizione di leader nel mercato dei trasduttori di pressione sanguigna. Il loro ruolo è dovuto alla consolidata integrazione con le cartelle cliniche elettroniche, alla chiara visualizzazione della forma d'onda e ai protocolli clinici per la calibrazione e l'azzeramento. I dispositivi analogici continuano a essere utilizzati in strutture e contesti dotati di apparecchiature obsolete, dove si preferiscono sistemi semplici ed economici. I dispositivi indossabili rimangono una categoria di nicchia in via di sviluppo, più adatta all'uso remoto e ambulatoriale che alla terapia intensiva convenzionale.
Si prevede che i trasduttori analogici registreranno un tasso di crescita annuo composto (CAGR) del 7.24% fino al 2031, diventando così la categoria tecnologica in più rapida crescita nel mercato dei trasduttori di pressione sanguigna. Questa crescita è supportata dalla loro comprovata affidabilità, dall'emissione di segnali costanti e dalla compatibilità con un'ampia gamma di sistemi di monitoraggio dei pazienti esistenti. Molte strutture sanitarie, in particolare quelle con budget limitati, continuano a preferire i trasduttori analogici per i loro costi di acquisizione inferiori, la facilità di manutenzione e la familiarità del personale clinico. Il loro ampio utilizzo in unità di terapia intensiva, sale operatorie e laboratori di cateterizzazione ne sostiene ulteriormente la domanda. Poiché gli operatori sanitari sono alla ricerca di soluzioni affidabili per il monitoraggio della pressione sanguigna con aggiornamenti infrastrutturali minimi, si prevede che i trasduttori analogici manterranno una forte diffusione sia nei mercati sanitari sviluppati che in quelli emergenti.
Procedura per procedura: il monitoraggio invasivo rimane fondamentale nella terapia intensiva
Nel 2025, il monitoraggio invasivo ha rappresentato il 52.37% del mercato dei trasduttori di pressione sanguigna, rimanendo essenziale per i pazienti in condizioni critiche ed emodinamicamente instabili. La misurazione della pressione arteriosa tramite catetere arterioso fornisce dati continui che supportano la regolazione dei vasopressori, la gestione dei fluidi e le decisioni intraoperatorie. Non si prevede che il monitoraggio invasivo venga soppiantato nelle unità di terapia intensiva durante il periodo di previsione, poiché i pazienti più acuti hanno esigenze specifiche in termini di precisione e tempi di risposta. Questa procedura rimarrà la principale fonte di volume per il mercato dei trasduttori di pressione sanguigna, nonostante il crescente interesse per metodi alternativi.
Si prevede che il monitoraggio non invasivo crescerà a un tasso annuo composto del 6.78% fino al 2031, supportato dalle cure intermedie, dagli ambulatori e dalle applicazioni di assistenza sanitaria domiciliare. Uno studio del 2026 pubblicato sul Journal of Clinical Monitoring and Computing ha valutato un dispositivo a clip da dito senza bracciale per il monitoraggio continuo in pazienti sottoposti a chirurgia cardiaca post-operatoria. La loro diffusione crea attualmente un percorso di cura complementare, piuttosto che una completa sostituzione del monitoraggio invasivo nei pazienti più gravi. Nel tempo, prove più solide di accuratezza e un utilizzo clinico più ampio potrebbero rendere i sistemi non invasivi più rilevanti per il mercato dei trasduttori di pressione sanguigna.
Per utente finale: gli ospedali guidano la crescita della chirurgia ambulatoriale
Nel 2025, ospedali e cliniche detenevano il 43.26% del segmento degli utenti finali, risultando i maggiori acquirenti nel mercato dei trasduttori di pressione sanguigna. La loro importanza riflette l'utilizzo della terapia intensiva, il volume degli interventi chirurgici e i contratti di approvvigionamento dei sistemi sanitari che consolidano le decisioni di fornitura. I laboratori di diagnostica costituiscono un canale più piccolo e specializzato, dove i trasduttori supportano le procedure di misurazione fisiologica. L'assistenza sanitaria domiciliare è un settore in crescita, dove i programmi di monitoraggio remoto potrebbero aumentare l'interesse per la misurazione della pressione sanguigna clinicamente utile.
Si prevede che i centri di chirurgia ambulatoriale cresceranno a un tasso annuo composto (CAGR) del 7.61% fino al 2031, il tasso più rapido tra le categorie di utenti finali. La Medicare Payment Advisory Commission ha riferito che i volumi dei centri di chirurgia ambulatoriale sono aumentati del 3.5% nel 2024 e sono cresciuti di oltre il 2% all'anno dal 2019 al 2024. Il mercato dei trasduttori di pressione sanguigna può trarne vantaggio, poiché i centri scelgono sistemi compatibili che si adattano a flussi di lavoro clinici compatti e a un rapido ricambio dei pazienti. L'espansione di questo settore aumenta anche l'importanza dei kit monouso che riducono le esigenze di configurazione e rielaborazione.
Analisi geografica
Mercato nordamericano dei trasduttori di pressione sanguigna
Nel 2025, il Nord America deteneva il 46.61% del mercato dei trasduttori di pressione sanguigna, grazie a un'infrastruttura di assistenza acuta consolidata e a un sistema di rimborso consolidato per il monitoraggio emodinamico invasivo. La regione vanta una fitta rete ospedaliera e un'ampia base installata di apparecchiature per il monitoraggio dei pazienti. I nuovi progetti di terapia intensiva contribuiscono alla domanda ricorrente, poiché una maggiore disponibilità di posti letto aumenta l'utilizzo di componenti di monitoraggio di consumo. Gli acquisti sono suddivisi tra dispositivi monouso a basso costo acquistati tramite gruppi di acquisto e investimenti in piattaforme di monitoraggio connesse. Ciò crea requisiti di prodotto e di prezzo differenti tra i sistemi sanitari di Stati Uniti, Canada e Messico.
Mercato dei trasduttori di pressione sanguigna in Europa e Sud America
L'Europa rimane un importante mercato regionale grazie allo screening consolidato dell'ipertensione, all'invecchiamento della popolazione e a un contesto normativo rigoroso in materia di dispositivi medici. Il Regolamento UE sui dispositivi medici pone l'accento sulla tracciabilità e sulla sorveglianza post-commercializzazione, elementi che possono favorire l'interesse verso prodotti con funzionalità di dati e documentazione più avanzate. I formati digitali e wireless possono trarre vantaggio quando gli ospedali attribuiscono valore alle informazioni cliniche registrate e ai sistemi di monitoraggio compatibili. Allo stesso tempo, le normative consolidate in materia di apparecchiature e acquisti possono rallentare l'adozione di piattaforme più recenti. Germania, Regno Unito, Francia, Italia e Spagna contribuiscono in modo significativo alla domanda attraverso le loro reti ospedaliere. In Brasile, la prevalenza dell'ipertensione negli adulti era del 46% nei profili nazionali dell'Organizzazione Mondiale della Sanità del 2025, a dimostrazione del bisogno clinico che sostiene la domanda sudamericana anche laddove la penetrazione di sistemi avanzati è limitata.
Mercato dei trasduttori di pressione sanguigna in APAC e MEA
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) dell'8.16% fino al 2031, il tasso regionale più rapido nel mercato dei trasduttori di pressione sanguigna. La crescita riflette gli investimenti nelle infrastrutture ospedaliere, l'espansione dell'assistenza sanitaria privata e un'ampia popolazione affetta da ipertensione. La regione offre una domanda sia di prodotti riutilizzabili di base che di sistemi monouso e connessi, a seconda delle risorse di acquisto a livello nazionale. Gli operatori sanitari stanno mostrando un crescente interesse per le piattaforme di monitoraggio digitale, in quanto stanno ampliando la capacità di terapia intensiva e di assistenza post-operatoria. Anche il Medio Oriente e l'Africa offrono una domanda a lungo termine grazie agli investimenti nelle infrastrutture sanitarie in Arabia Saudita, Emirati Arabi Uniti, Qatar e Sudafrica. La crescita in questi mercati dipenderà dal ritmo di espansione delle unità di terapia intensiva, dai budget degli operatori sanitari e dalla disponibilità di personale qualificato per gestire e manutenere i sistemi avanzati.
Panorama competitivo
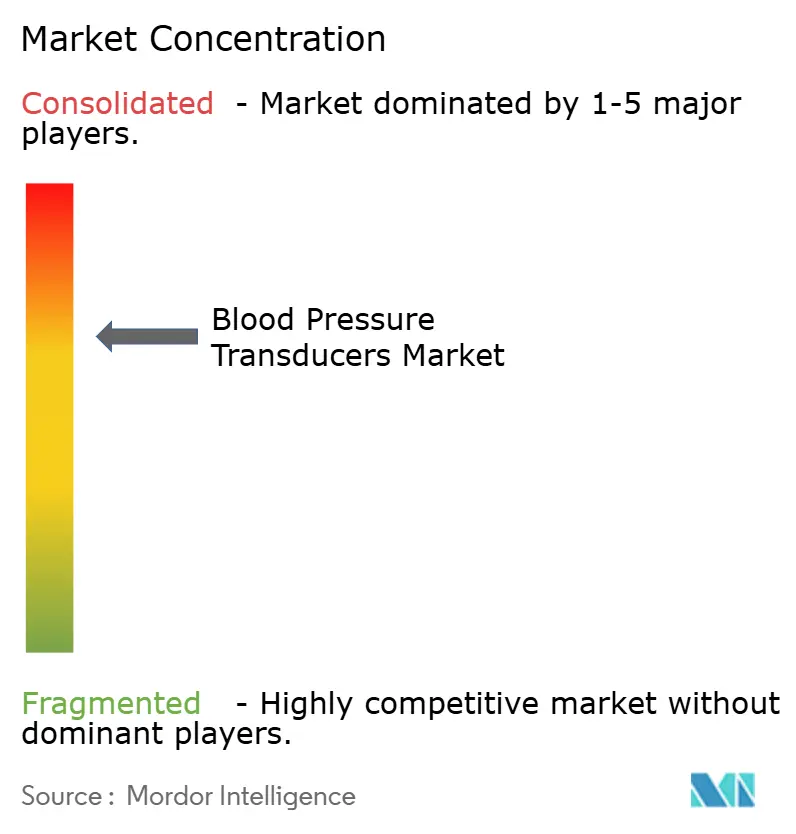
Il mercato dei trasduttori di pressione sanguigna è moderatamente consolidato, con BD, ICU Medical e Merit Medical Systems che detengono posizioni significative nelle configurazioni invasive monouso. Queste aziende competono in base all'affidabilità del prodotto, alla compatibilità clinica, all'assistenza, ai contratti di acquisto e all'ampiezza delle configurazioni disponibili. BD ha sviluppato un approccio basato su una piattaforma che collega i materiali di consumo TruWave all'ecosistema di monitoraggio HemoSphere. La versione HemoSphere Alta, rilasciata nell'aprile 2025, ha aggiunto funzionalità di supporto alle decisioni cliniche a tale piattaforma. Questi aggiornamenti possono rafforzare la fidelizzazione laddove gli ospedali preferiscono materiali di consumo, monitor e software clinico compatibili da un unico fornitore.
ICU Medical compete con i suoi sistemi Transpac IV e Transpac IT, che si rivolgono a diverse tipologie di pazienti e a diverse esigenze di configurazione clinica. L'azienda presenta questi sistemi come opzioni per il monitoraggio della pressione sanguigna con dispositivi monouso e flussi di lavoro integrati. Produttori regionali e specializzati, tra cui Elcam Medical, CODAN, Utah Medical Products, B. Braun SE e Argon Medical Devices, competono con configurazioni mirate e posizioni di costo competitive. I contratti con le organizzazioni di acquisto di gruppo (GPO) possono amplificare il valore del prezzo, della garanzia di fornitura e della copertura dell'assistenza in questo segmento del mercato dei trasduttori di pressione sanguigna. Anche i fornitori più piccoli possono avere successo se soddisfano le preferenze locali, i requisiti clinici specifici o le specifiche di gara.
Il sistema LiDCO di Masimo illustra un approccio diverso, poiché il suo algoritmo PulseCO può utilizzare una linea arteriosa e un trasduttore di pressione sanguigna già esistenti per calcolare informazioni emodinamiche avanzate. Questo modello integra software e capacità analitiche con l'infrastruttura del trasduttore già installata, anziché richiedere hardware proprietario monouso. La concorrenza si sta inoltre ampliando verso il monitoraggio continuo non invasivo, i dispositivi indossabili e le applicazioni per l'assistenza domiciliare. Le condizioni competitive rimangono aperte per le aziende in grado di fornire sistemi clinicamente validi, integrazione compatibile e prezzi competitivi. La principale sfida strategica si concentrerà probabilmente sulla compatibilità della piattaforma, sul valore in termini di controllo delle infezioni e sulla capacità di servire sia gli ospedali ad alta intensità di cura che le strutture sanitarie a basso costo.
Leader del settore dei trasduttori di pressione sanguigna
ICU Medical, Inc.
Società per azioni di scienze della vita di Edwards
B.Braun SE
Smith Group plc
Merito Medical Systems, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: BD ha lanciato il modulo HemoSphere Stream, che fornisce dati continui e non invasivi sull'onda di pressione arteriosa battito per battito tramite il bracciale da dito VitaWave Plus a monitor multiparametrici compatibili. Progettato per pazienti che non necessitano di un catetere arterioso, il sistema è validato rispetto ai parametri di riferimento per i cateteri arteriosi e supporta le raccomandazioni dell'Anesthesia Patient Safety Foundation per il monitoraggio emodinamico intraoperatorio continuo.
- Aprile 2026: il Mount Sinai Health System ha dato il via ai lavori per una nuova unità di terapia intensiva presso il Mount Sinai Queens, triplicando la capacità da 8 a 21 posti letto grazie a un finanziamento pubblico di 13 milioni di dollari. L'unità comprende una sala operatoria di Classe 2 attrezzata per interventi vascolari guidati da fluoroscopia, tra cui il posizionamento di PICC e l'inserimento di cateteri venosi centrali.
- Aprile 2026: Il governo del Manitoba ha inaugurato il Brandon Critical Care Center, ampliando la capacità di terapia intensiva per adulti da 10 a 16 posti letto e aggiungendo 30 posti letto per medicina interna, estendendo così l'accesso alle cure intensive nel Manitoba occidentale nell'ambito di un'iniziativa provinciale di potenziamento delle capacità.
Ambito del rapporto sul mercato globale dei trasduttori di pressione sanguigna
Secondo quanto riportato nel documento, il mercato dei trasduttori di pressione sanguigna si riferisce al segmento di dispositivi medici incentrato su componenti di rilevamento della pressione che convertono i segnali fisiologici della pressione sanguigna in segnali elettrici a scopo di monitoraggio e diagnosi. Questi trasduttori sono fondamentali per il monitoraggio invasivo e non invasivo della pressione sanguigna in ospedali, cliniche e a domicilio, contribuendo alla sicurezza del paziente, a una diagnosi accurata e a una gestione efficace del trattamento.
Il mercato dei trasduttori di pressione sanguigna è segmentato per tipologia di prodotto, tecnologia, procedura, utente finale e area geografica. Per tipologia di prodotto, il mercato è segmentato in trasduttori di pressione sanguigna monouso e trasduttori di pressione sanguigna riutilizzabili. Per tecnologia, il mercato è segmentato in trasduttori digitali e trasduttori analogici. Per procedura, il mercato è segmentato in monitoraggio invasivo della pressione sanguigna e monitoraggio non invasivo della pressione sanguigna. Per utente finale, il mercato è segmentato in ospedali e cliniche, centri di chirurgia ambulatoriale, laboratori di diagnostica e assistenza sanitaria domiciliare. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto copre anche le dimensioni e le tendenze di mercato stimate per 17 paesi nelle principali regioni del mondo. Il rapporto fornisce valori (USD) per tutti i segmenti sopra menzionati.
| Trasduttori di pressione sanguigna monouso |
| Trasduttori di pressione sanguigna riutilizzabili |
| Trasduttori digitali |
| Trasduttori analogici |
| Monitoraggio invasivo della pressione sanguigna |
| Monitoraggio non invasivo della pressione sanguigna |
| Ospedali e cliniche |
| Centri chirurgici ambulatoriali |
| Laboratori diagnostici |
| Impostazioni sanitarie domiciliari |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di prodotto | Trasduttori di pressione sanguigna monouso | |
| Trasduttori di pressione sanguigna riutilizzabili | ||
| Per tecnologia | Trasduttori digitali | |
| Trasduttori analogici | ||
| Per Procedura | Monitoraggio invasivo della pressione sanguigna | |
| Monitoraggio non invasivo della pressione sanguigna | ||
| Per utente finale | Ospedali e cliniche | |
| Centri chirurgici ambulatoriali | ||
| Laboratori diagnostici | ||
| Impostazioni sanitarie domiciliari | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Quanto è grande il mercato dei trasduttori di pressione sanguigna?
Si prevede che il mercato dei trasduttori di pressione sanguigna crescerà da 1.81 miliardi di dollari nel 2025 a 1.90 miliardi di dollari nel 2026, per poi raggiungere i 2.56 miliardi di dollari, con un tasso di crescita annuo composto (CAGR) del 6.12% fino al 2031.
Quale tipologia di prodotto sta crescendo più velocemente?
Si prevede che il mercato dei trasduttori di pressione sanguigna monouso crescerà a un tasso annuo composto del 6.53% fino al 2031, in quanto gli ospedali ricercano soluzioni più semplici e requisiti di riprocessamento ridotti.
Perché gli ospedali utilizzano ancora il monitoraggio invasivo?
Nel 2025, il monitoraggio invasivo della pressione arteriosa si attestava al 52.37%, poiché la misurazione tramite catetere arterioso rimane importante per i pazienti in condizioni critiche e instabili.
Quale regione crescerà più rapidamente entro il 2031?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) dell'8.16%, sostenuta dagli investimenti nel settore sanitario, dall'espansione delle terapie intensive e dalla domanda legata all'ipertensione.


