

Dimensioni e quota di mercato delle lancette del sangue
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
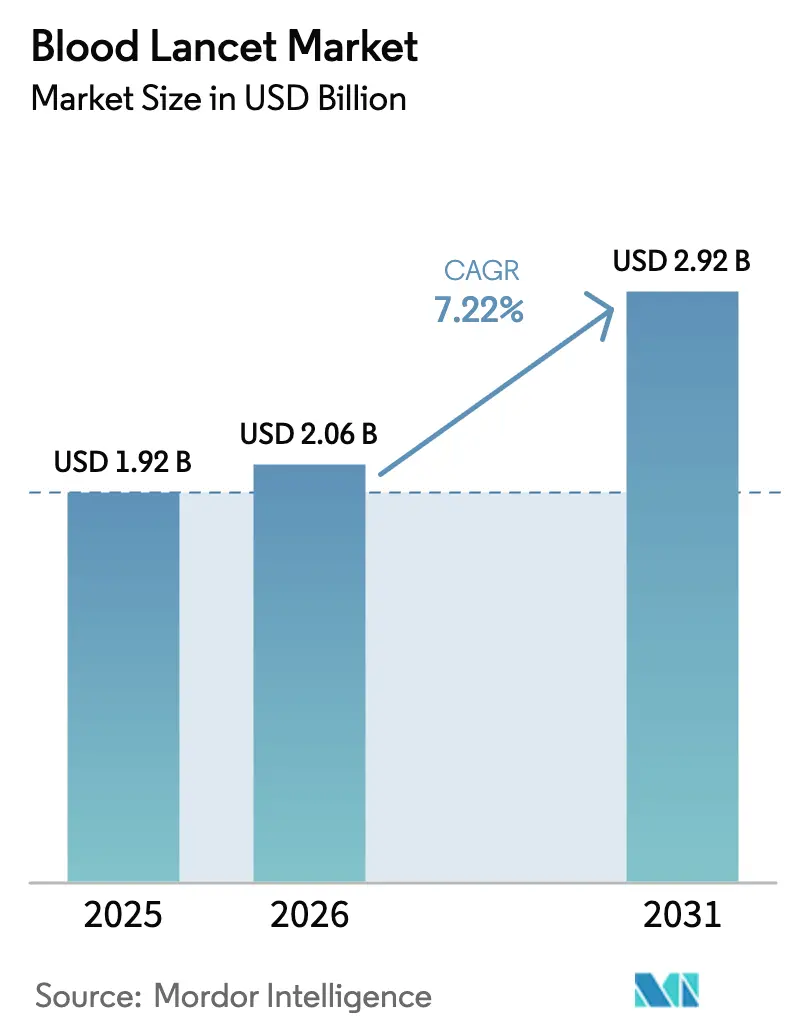
| Dimensione del mercato (2026) | 2.06 miliardo di dollari |
| Dimensione del mercato (2031) | 2.92 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.22% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle lancette del sangue di Mordor Intelligence
Il mercato delle lancette per prelievo di sangue aveva un valore di 1.92 miliardi di dollari nel 2025 e si prevede che crescerà da 2.06 miliardi di dollari nel 2026 a 2.92 miliardi di dollari entro il 2031, con un CAGR del 7.22% durante il periodo di previsione (2026-2031). La crescita deriva dall'aumento della prevalenza del diabete, da una maggiore copertura assicurativa per i materiali di automonitoraggio e dall'accelerazione dell'adozione di diagnostica point-of-care in ospedali, cliniche al dettaglio e case [1] Organizzazione Mondiale della Sanità, "Compendio dell'OMS sulle tecnologie sanitarie innovative per contesti a basse risorse 2024", who.int . I dispositivi progettati per la sicurezza stanno guadagnando terreno poiché gli enti regolatori impongono la prevenzione degli infortuni da oggetti taglienti, mentre i concetti di microaghi indolori plasmano i flussi di innovazione a lungo termine. Le priorità di sostenibilità, le fluttuazioni dei costi delle materie prime e i sensori di glucosio non invasivi emergenti definiscono collettivamente il contesto competitivo per il mercato delle lancette per prelievo di sangue fino al 2030.
Punti chiave del rapporto
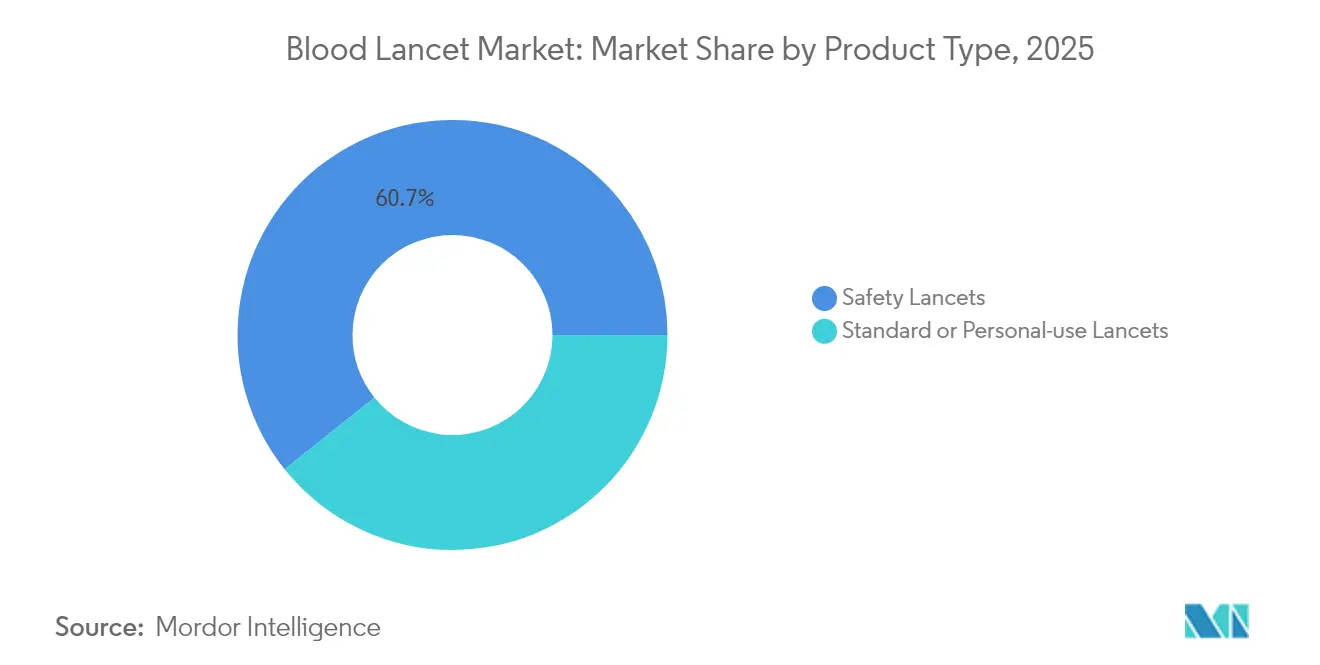
- Per tipologia di prodotto, le lancette di sicurezza hanno guidato il mercato con una quota di fatturato del 60.74% nel 2025; si prevede che le lancette standard/per uso personale cresceranno a un CAGR dell'8.05% entro il 2031.
- Per utente finale, nel 2025 gli ospedali rappresentavano il 50.98% del mercato delle lancette ematiche, mentre i laboratori diagnostici registrano il CAGR più alto previsto, pari all'8.12% fino al 2031.
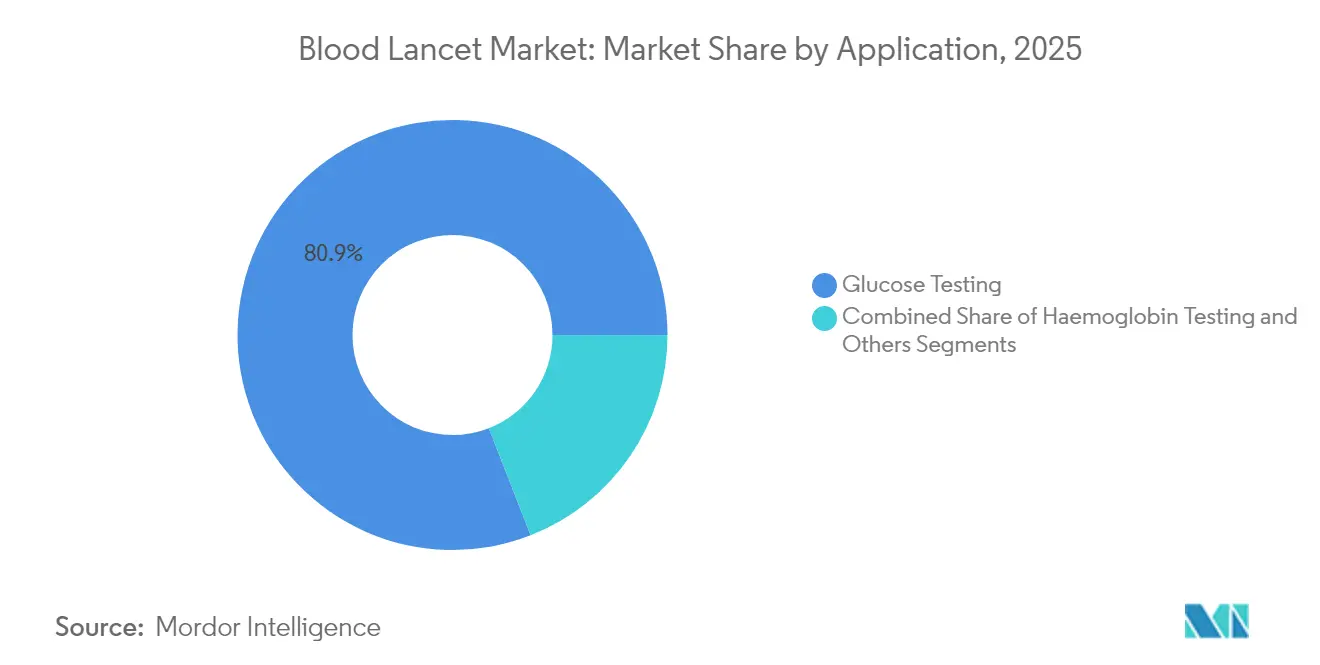
- Per applicazione, il test del glucosio ha conquistato l'80.92% della quota di mercato delle lancette ematiche nel 2025 e il test dell'emoglobina sta avanzando a un CAGR dell'8.21% fino al 2031.
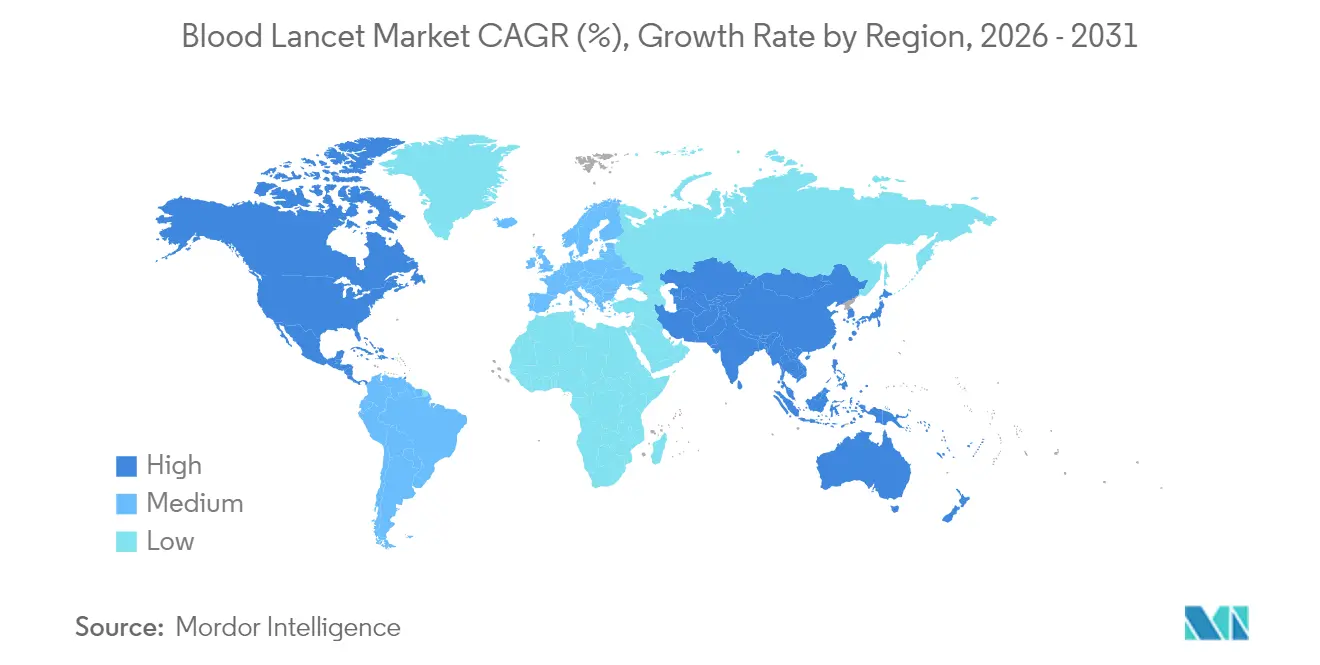
- In termini geografici, nel 2025 il Nord America deteneva una quota di mercato del 41.88% per le lancette ematiche; si prevede che l'area Asia-Pacifico crescerà a un CAGR dell'8.25% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle lancette per il prelievo del sangue
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dell'incidenza del diabete e di altre malattie croniche | + 1.8% | Globale, con il maggiore impatto in APAC e MEA | A lungo termine (≥ 4 anni) |
| Crescente adozione della diagnostica point-of-care | + 1.5% | Nord America e UE, espansione in APAC | Medio termine (2-4 anni) |
| Politiche di rimborso favorevoli nei paesi OCSE | + 1.2% | Nord America, Europa, Australia | Medio termine (2-4 anni) |
| Espansione dei programmi di donazione del sangue e di screening | + 0.9% | Globale, con particolare attenzione alle regioni in via di sviluppo | A lungo termine (≥ 4 anni) |
| Innovazioni indolori con microaghi che migliorano l'aderenza pediatrica | + 0.7% | Adozione globale e precoce nei mercati sviluppati | A breve termine (≤ 2 anni) |
| Aumento dei kit per la diagnosi genetica/telemedicina a domicilio con prelievo dal dito | + 1.0% | Nord America e UE, in espansione a livello globale | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dell'incidenza del diabete e di altre malattie croniche
Nel 2024, oltre 588.7 milioni di adulti convivevano con il diabete, un numero che si prevede raggiungerà gli 852.5 milioni entro il 2050. Le popolazioni non trattate nelle regioni emergenti offrono un bacino considerevole di pazienti per il monitoraggio del sangue capillare, mentre l'invecchiamento demografico nelle economie sviluppate moltiplica l'uso di lancette per paziente con l'aumento delle comorbilità. Lo screening di routine integrato nei percorsi di assistenza primaria nei paesi OCSE garantisce la domanda di base e i programmi di promozione nazionale in India e Cina aumentano notevolmente le spedizioni di unità entro il 2030. L'elevata prevalenza di malattie renali croniche e cardiovascolari amplia ulteriormente il mercato delle lancette ematiche, poiché i pannelli multiparametrici da puntura del dito diventano la diagnosi di follow-up standard.
Crescente adozione della diagnostica point-of-care
I modelli di test decentralizzati riducono i tempi di risposta e migliorano il processo decisionale terapeutico, spingendo pronto soccorso, centri ambulatoriali e cliniche rurali ad acquistare in grandi quantità lancette monouso. Gli analizzatori portatili, adatti a kit da zaino, consentono di raggiungere anche le zone meno servite, moltiplicando la frequenza dei test per singolo paziente. Le procedure accelerate della FDA per i dispositivi per la misurazione domiciliare del glucosio e dell'emoglobina legittimano l'autodiagnosi da parte dei consumatori, e le assicurazioni private rimborsano sempre più i kit per uso domiciliare, stimolando la domanda da parte delle farmacie al dettaglio. I vantaggi dell'integrazione del flusso di lavoro – meno venipunture, minori costi di corriere in laboratorio, titolazione immediata del farmaco – consolidano il mercato delle lancette ematiche come una linea di fornitura fondamentale per la diagnostica al letto del paziente.
Politiche di rimborso favorevoli nei paesi OCSE
Medicare Advantage e i sistemi sanitari nazionali europei rimborsano le lancette di routine nell'ambito di programmi combinati di gestione del diabete. Le quote mensili di materiale per i test eliminano le barriere di spesa, incoraggiando l'automonitoraggio regolare. Le clausole di sicurezza sul lavoro presenti in queste polizze assorbono anche i premi per le lancette di sicurezza, poiché la riduzione delle lesioni da puntura d'ago riduce gli indennizzi per infortuni sul lavoro. La parità di rimborso tra test ambulatoriali e auto-somministrati sostiene una domanda equilibrata tra i canali istituzionali e quelli consumer, ancorando il mercato delle lancette ematiche a shock di volume a breve termine.
Espansione dei programmi di donazione del sangue e di screening
Le linee guida dell'OMS sulla gestione del sangue prevedono prelievi multipli di campioni durante le sessioni di donazione, aumentando il numero di lancette per donazione [2] Organizzazione Mondiale della Sanità, "Compendio dell'OMS sulla sicurezza delle iniezioni", who.int . Le unità mobili di raccolta si affidano esclusivamente a lancette monouso a causa dei limiti di sterilizzazione, intensificando la domanda in paesi popolosi come Nigeria e Indonesia. I flussi di aiuti internazionali destinati alle infrastrutture per la sicurezza del sangue includono di routine la fornitura di lancette, stabilizzando i volumi di base nelle regioni con risorse limitate e creando nuove opportunità di gara per i produttori di livello intermedio.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rischio di infezione dovuto al riutilizzo delle lancette e al loro smaltimento improprio | -0.8% | Globale, in particolare in contesti con risorse limitate | Medio termine (2-4 anni) |
| Emersione di dispositivi non invasivi per il monitoraggio del glucosio | -1.2% | Inizialmente Nord America e UE, espansione globale | A lungo termine (≥ 4 anni) |
| Le normative ambientali sui rifiuti taglienti aumentano i costi | -0.6% | Europa e Nord America, espansione in APAC | Medio termine (2-4 anni) |
| Colli di bottiglia nella fornitura di acciaio inossidabile di grado medico | -0.4% | Globale, con il maggiore impatto nei centri manifatturieri asiatici | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Rischio di infezione derivante dal riutilizzo delle lancette e dal loro smaltimento improprio
Le campagne dell'OMS sulla sicurezza delle iniezioni evidenziano lo smaltimento improprio di oggetti taglienti come principale vettore di trasmissione di patogeni trasmissibili per via ematica. I costi di conformità aumentano poiché le cliniche devono fornire contenitori anti-foratura e accordi di incenerimento certificati, erodendo i budget discrezionali nelle regioni a basso reddito. I contenziosi legali legati agli infortuni degli operatori sanitari aumentano l'avversione al rischio istituzionale, spingendo gli appalti verso modelli retrattili più costosi e comprimendo i margini per le linee di base con lame metalliche.
Emergenza di dispositivi non invasivi per il monitoraggio del glucosio
I sistemi di monitoraggio continuo del glucosio raggiungono un'accuratezza di laboratorio senza la necessità di una calibrazione di routine tramite puntura del dito, eliminando fino all'85% dell'uso quotidiano di lancette tra i pazienti insulino-dipendenti in programmi pilota in Germania e Giappone. I sensori ottici indossabili collegati ai cruscotti degli smartphone amplificano la preferenza degli utenti per una misurazione indolore, aumentando la minaccia di sostituzione a lungo termine per l'industria delle lancette ematiche. I prezzi dei dispositivi rimarranno elevati nel 2025, ma le economie di scala e la copertura assicurativa potrebbero far pendere la bilancia verso l'adozione entro cinque anni.
Analisi del segmento
Per tipo di prodotto: le caratteristiche di sicurezza supportano l'adozione di prodotti premium
Le lancette di sicurezza hanno rappresentato il 60.74% del mercato delle lancette ematiche nel 2025, riflettendo i protocolli obbligatori di prevenzione delle ferite da taglio nelle catene di approvvigionamento ospedaliere. Gli acquirenti istituzionali accettano prezzi unitari più elevati perché i modelli retrattili riducono l'esposizione a responsabilità civile e le richieste di indennizzo per infortuni sul lavoro. Le lancette standard o per uso personale, pur avendo un prezzo medio inferiore del 35%, registrano la crescita in volume più rapida, con un CAGR dell'8.05%, poiché le consulenze di telemedicina e i pacchetti di farmaci da banco per il diabete stanno normalizzando le routine di test domiciliari.
Gli ospedali negli Stati Uniti e nell'Europa occidentale stipulano contratti di fornitura triennali che privilegiano modelli di sicurezza certificati ISO, salvaguardando flussi di fatturato prevedibili per i leader di mercato. Nel frattempo, i canali di e-commerce in Asia promuovono varianti di colori vivaci, impugnature ergonomiche e confezioni di ricarica all'ingrosso che attraggono i consumatori autogestiti. Le SKU ibride che uniscono guaine protettive con sistemi a molla economici si rivolgono a cliniche a basso e medio reddito, segnalando una futura convergenza nel mercato delle lancette ematiche.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per l'utente finale: la scala ospedaliera incontra l'agilità del laboratorio
Nel 2025, gli ospedali rappresentavano il 50.98% del mercato delle lancette ematiche, grazie agli elevati volumi di prelievo da reparti di emergenza, unità oncologiche e percorsi di terapia intensiva che richiedono test seriali. I dipartimenti acquisti centrali negoziano accordi cumulativi per lancette, tamponi imbevuti di alcol e vacutainer, rafforzando la leva finanziaria dei fornitori. I laboratori diagnostici, tuttavia, registrano il CAGR più elevato, pari all'8.12%, fino al 2031, grazie ai pannelli di medicina personalizzata e ai flussi di lavoro genomici che aumentano la produttività dei campioni.
I laboratori commerciali investono in vassoi per postazioni di lavoro a caricamento automatico che standardizzano le impostazioni di profondità, riducendo i tassi di errore e gli sprechi. Le banche del sangue mantengono un carico di base costante, guidate da protocolli di sicurezza per i donatori in linea con l'OMS. Le agenzie di assistenza domiciliare in rapida crescita forniscono agli infermieri visitatori kit di lancette pre-sterilizzate, diversificando i modelli di ordinazione ed espandendo il mercato delle lancette ematiche oltre le strutture sanitarie fisiche.
Per applicazione: il predominio del glucosio affronta una diversificazione precoce
Nel 2025, il test del glucosio ha detenuto una quota di mercato dell'80.92% nel settore delle lancette ematiche, a testimonianza delle consolidate linee guida per la gestione del diabete. Ogni paziente in trattamento con insulina effettua in media da tre a cinque punture al dito al giorno, il che si traduce in un fatturato ricorrente e resiliente. Tuttavia, il test dell'emoglobina avanza a un CAGR dell'8.21% fino al 2031, con l'introduzione degli screening per l'anemia nei pacchetti di assistenza prenatale e geriatrica in tutto il mondo, creando un vantaggio per i formati di lame di calibro più elevato, ottimizzati per prelievi a basso volume.
Le applicazioni emergenti nel profilo lipidico, negli screening rapidi per le malattie infettive e nelle procedure con plasma ricco di piastrine stanno progressivamente diversificando i consumi. Questi nuovi casi d'uso si basano su microcampioni capillari anziché su prelievi venosi, garantendo che il mercato delle lancette ematiche mantenga la sua rilevanza anche mentre il monitoraggio non invasivo del glucosio guadagna quote di mercato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Il mercato nordamericano delle lancette per il prelievo del sangue è in testa con una quota di fatturato del 41.88% nel 2025, grazie al rimborso Medicare per i materiali di consumo di sicurezza e all'ampia copertura assicurativa per le forniture per il diabete a domicilio. Gli ospedali negli Stati Uniti adottano regolarmente lancette per il prelievo del sangue che riducono al minimo il dolore per migliorare i parametri di soddisfazione dei pazienti e prevenire contenziosi sulla sicurezza dei lavoratori. I piani sanitari provinciali canadesi implementano centri di raccolta presso le farmacie locali che distribuiscono kit di lancette per l'iniezione a prezzi agevolati, sostenendo la domanda di base.
L'Asia-Pacifico è la regione in più rapida crescita, con una previsione di CAGR dell'8.25% fino al 2031, grazie al programma nazionale indiano per le malattie non trasmissibili (NCD) che sta ampliando lo screening rurale e all'adozione di piattaforme di telemonitoraggio da parte delle cliniche urbane cinesi. Le partnership pubblico-private forniscono lancette di sicurezza a basso costo nei presidi sanitari provinciali indonesiani, mentre l'invecchiamento della popolazione giapponese spinge i volumi giornalieri di test capillari verso l'alto nelle case di cura a lungo termine. Le strutture contrattuali con copertura valutaria e gli investimenti locali nella lavorazione delle lame proteggono i fornitori multinazionali dagli shock dei prezzi delle materie prime nella regione.
L'Europa mantiene una quota stabile grazie a solidi consorzi di approvvigionamento come NHS Supply Chain, che riserva le gare d'appalto per dispositivi ecocompatibili. Le direttive sui rifiuti taglienti incentivano i componenti biodegradabili, aprendo opportunità di nicchia per gli innovatori nel settore dei polimeri. La crescita del Sud America ruota attorno agli aggiornamenti del Sistema Sanitario Unificato brasiliano e agli incentivi alla sostituzione delle importazioni in Argentina, mentre gli stati del Consiglio di Cooperazione del Golfo acquistano kit di microaghi premium destinati al turismo medico. Nel complesso, i modelli di rimborso e regolamentazione specifici per regione ampliano collettivamente il mercato delle lancette ematiche, mitigando al contempo le strategie di prodotto universali.
Panorama normativo
Negli Stati Uniti, le lancette per prelievo di sangue sono regolamentate dal 21 CFR 878.4850, con una distinzione basata sull'uso che influisce sui tempi di immissione sul mercato e sul posizionamento clinico. Le lancette monouso con caratteristiche integrate di prevenzione delle lesioni da aghi rientrano nella Classe II e generalmente seguono la procedura di notifica pre-commercializzazione 510(k), mentre le lancette multiuso destinate all'uso su più pazienti sono di Classe III e richiedono un'autorizzazione PMA approvata o un protocollo di sviluppo del prodotto completato, il che aumenta significativamente gli oneri relativi alla documentazione e alla conformità.
Le aspettative della FDA si estendono anche alla limitazione dell'uso e ai controlli di tracciabilità. L'etichettatura è un elemento fondamentale, con le linee guida della FDA che sottolineano l'importanza di un'etichettatura chiara per l'uso su singolo paziente al fine di ridurre il rischio di trasmissione di agenti patogeni trasmissibili per via ematica. Gli stabilimenti devono inoltre completare la registrazione annuale presso la FDA e l'inserimento dei dispositivi nell'elenco tra il 1° ottobre e il 31 dicembre di ogni anno. A livello globale, la norma ISO 13485:2016 rimane il sistema di gestione della qualità di riferimento ampiamente riconosciuto per i produttori di dispositivi medici ed è stata rivista e confermata dall'ISO nel 2025, rafforzando i requisiti di qualificazione e audit dei fornitori lungo le catene di fornitura multinazionali.
Analisi della catena del valore
La catena del valore delle lancette per prelievo di sangue inizia con materie prime come acciaio inossidabile di grado medicale (comunemente 304/316L), polimeri (HDPE, LDPE, ABS, PP), acciaio per molle e adesivi di grado medicale, seguiti da lavorazioni metalliche di precisione e stampaggio. Le fasi principali di produzione includono la trafilatura/raddrizzatura del filo, la smussatura e la rettifica della punta per ottenere una geometria uniforme, lo stampaggio a iniezione di mozzi/cappucci e componenti di sicurezza, l'assemblaggio automatizzato in meccanismi a molla o retrattili e la sterilizzazione terminale (tipicamente con ossido di etilene o radiazioni) prima del confezionamento e dell'etichettatura.
A valle della filiera, i prodotti passano attraverso gare d'appalto ospedaliere e GPO, sistemi di approvvigionamento nazionali (inclusa la catena di fornitura del Servizio Sanitario Nazionale britannico, NHS Supply Chain), distributori di laboratori diagnostici, farmacie al dettaglio e canali di e-commerce per i test a domicilio. Il sistema di gestione della qualità (QMS) conforme alla norma ISO 13485 e la documentazione normativa specifica per regione definiscono la qualificazione dei fornitori e gli audit continui.
Panorama competitivo
Il settore delle lancette per il sangue è moderatamente concentrato. Becton Dickinson, Roche e Abbott sfruttano infrastrutture di distribuzione globali, rivestimenti chimici proprietari per le lame e linee di stampaggio ad alta produttività per proteggere la propria quota di mercato. Operatori di fascia media come Owen Mumford si differenziano grazie a impostazioni di profondità personalizzabili e design adatti ai pazienti pediatrici, mentre gli OEM asiatici perseguono la leadership di costo sulle lancette standard. L'integrazione verticale nella trafilatura degli aghi e nell'assemblaggio automatizzato garantisce agli operatori storici economie di scala che attenuano le oscillazioni dei prezzi dell'acciaio di base.
Le pipeline di ricerca e sviluppo si concentrano sulla riduzione del dolore, sull'automazione del flusso di lavoro e sui materiali ecocompatibili. Il set UltraTouch di BD utilizza punte a penna più sottili che riducono la forza di penetrazione fino al 32%. L'Unistik 3 di Owen Mumford ha ricevuto l'autorizzazione FDA multi-gauge nel 2025, ampliando la versatilità clinica. Le start-up prototipano la microperforazione laser per aggirare le lame monouso, rappresentando una minaccia di disruption a medio termine.
Le mosse strategiche includono l'acquisizione da parte di MTD Group dell'unità di produzione di materiali di consumo di Ypsomed, che ha portato la capacità produttiva annua a oltre 2.5 miliardi di pezzi e rafforzato il potere negoziale con i fornitori di materie prime. Terumo investe in dispositivi incentrati sui donatori, collegati ai suoi sistemi di raccolta del plasma, creando sinergie di cross-selling. Nel frattempo, il ritiro dei tamponi di tamponi da parte di Medline sottolinea che le carenze nella garanzia della qualità possono ripercuotersi su categorie monouso adiacenti, spingendo gli acquirenti a privilegiare i fornitori con una storia di conformità impeccabile. Nel complesso, il ritmo dell'innovazione, la resilienza della supply chain e l'allineamento normativo determineranno i risultati competitivi nel mercato delle lancette ematiche fino al 2030.
Leader del settore delle lancette del sangue
Becton, Dickinson e Company
F. Hoffmann-La Roche SA
B. Braun Melsungen AG
Abbott
Teramo Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Maggio 2026: Roche ha annunciato un accordo di fusione definitivo per l'acquisizione di PathAI al fine di espandere le capacità basate sull'intelligenza artificiale all'interno della sua divisione Diagnostica. L'annuncio rafforza l'infrastruttura di patologia digitale e di analisi che supporta flussi di lavoro diagnostici ad alta produttività, i quali a loro volta supportano la domanda di campionamento capillare standardizzato e di materiali di consumo monouso nei laboratori e nei centri di analisi decentrati.
- Settembre 2025: si è conclusa l'acquisizione di True Digital Surgery da parte di B. Braun, che ha potenziato la piattaforma di microscopia chirurgica digitale Aesculap AEOS. L'accordo testimonia il continuo investimento in piattaforme digitali per dispositivi medici, in grado di influenzare le preferenze di approvvigionamento di materiali di consumo monouso integrati e tracciabili all'interno delle più ampie catene di fornitura ospedaliere.
- Dicembre 2024: BD ha annunciato l'espansione del sistema BetterWay per la raccolta e l'analisi del sangue capillare tramite puntura del dito, integrando il dispositivo di raccolta capillare BD MiniDraw, negli ambulatori di tutti gli Stati Uniti. Questa espansione favorisce un maggiore utilizzo di routine dei materiali di consumo per la puntura del dito e rafforza il passaggio a flussi di lavoro di prelievo ematico decentralizzati e a misura di paziente.
Ambito del rapporto sul mercato globale delle lancette del sangue
Secondo la definizione, la lancetta per il prelievo di sangue è il dispositivo utilizzato per il prelievo di sangue capillare. Lo strumento è dotato di una lama a doppio taglio che perfora la pelle, consentendo la raccolta del campione di sangue, che viene poi utilizzato per vari scopi di monitoraggio e diagnosi. Il mercato delle lancette per il prelievo di sangue è segmentato per tipo di prodotto (lancetta di sicurezza, lancetta per uso domiciliare), utente finale (ospedali, banche del sangue, assistenza domiciliare, altri) e area geografica (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America). Il rapporto di mercato copre anche le dimensioni e le tendenze stimate del mercato per 17 paesi nelle principali regioni globali . Il rapporto offre il valore (in milioni di dollari USA) per i segmenti sopra menzionati.
| Lancette di sicurezza |
| Lancette standard/per uso personale |
| Ospedali |
| Banche del sangue |
| Laboratori diagnostici |
| Home Care |
| Altro |
| Test del glucosio |
| Test dell'emoglobina |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di prodotto | Lancette di sicurezza | |
| Lancette standard/per uso personale | ||
| Per utente finale | Ospedali | |
| Banche del sangue | ||
| Laboratori diagnostici | ||
| Home Care | ||
| Altro | ||
| Per Applicazione | Test del glucosio | |
| Test dell'emoglobina | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato delle lancette per il prelievo del sangue nel 2031?
Si prevede che il mercato delle lancette per il prelievo del sangue raggiungerà un valore di 2.92 miliardi di dollari entro il 2031.
Quale tipologia di prodotto è attualmente in testa alle vendite?
Nel 2025, le lancette di sicurezza hanno registrato il 60.74% di fatturato, grazie alle norme obbligatorie sulla prevenzione delle ferite da taglio.
Quale regione sta crescendo più velocemente?
L'area Asia-Pacifico registra la crescita più elevata, con un CAGR dell'8.25% fino al 2031.
Perché i laboratori diagnostici stanno guadagnando slancio?
I panel di medicina personalizzata e i test diretti al consumatore spingono i laboratori diagnostici a un CAGR dell'8.12%, il più rapido tra i gruppi di utenti finali.
In che modo la tecnologia sta cambiando la domanda di lancette?
L'innovazione dei microaghi indolori e l'avvento dei sistemi di monitoraggio continuo del glucosio migliorano l'esperienza dell'utente, ma creano anche una minaccia a lungo termine per la sostituzione delle lancette tradizionali.


