

Dimensioni e quota di mercato dei test per emocoltura
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
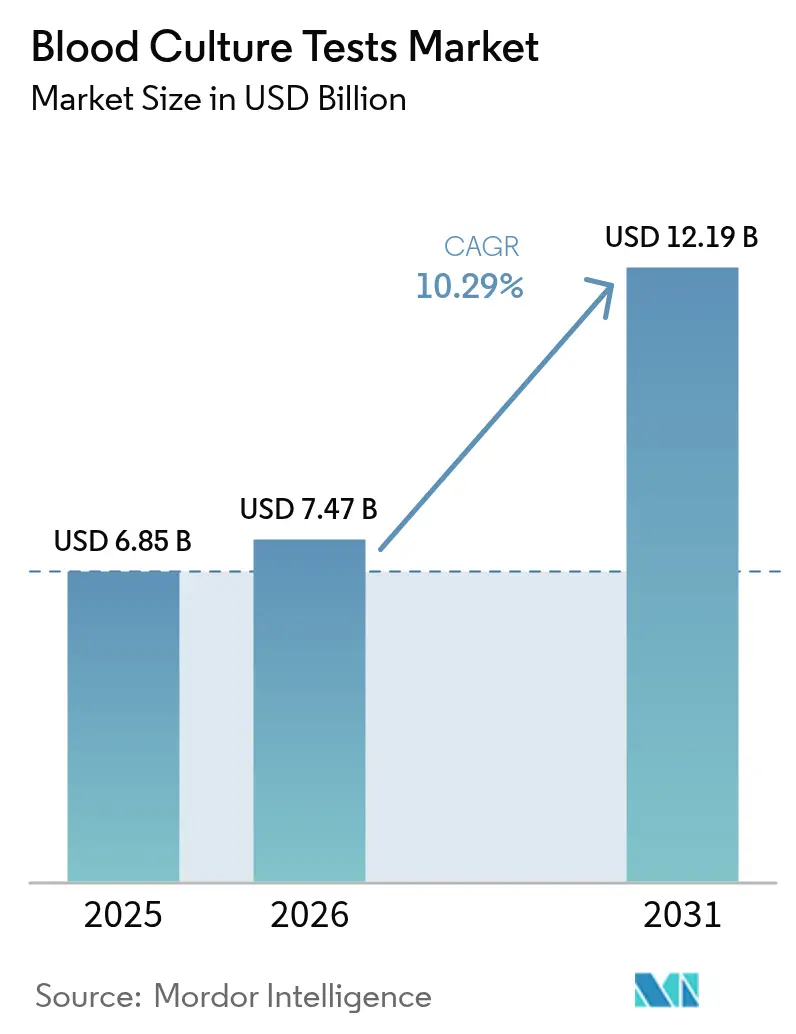
| Dimensione del mercato (2026) | 7.47 miliardo di dollari |
| Dimensione del mercato (2031) | 12.19 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 10.29% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei test per emocoltura di Mordor Intelligence
Si prevede che il mercato dei test per emocoltura aumenterà da 6.85 miliardi di dollari nel 2025 a 7.47 miliardi di dollari nel 2026 e raggiungerà i 12.19 miliardi di dollari entro il 2031, con un CAGR del 10.29% nel periodo 2026-2031.
La fragilità della catena di approvvigionamento, evidenziata dall'interruzione dei media del BD BACTEC del luglio 2024, il persistente onere clinico e finanziario della sepsi e la crescente fiducia nelle piattaforme indipendenti dalla coltura hanno riorganizzato le priorità di approvvigionamento in ambito microbiologico ospedaliero. Poiché un'emocoltura convenzionale impiega fino a cinque giorni per fornire risultati definitivi, la terapia empirica ottimale raggiunge solo la metà dei pazienti settici, mantenendo la mortalità a circa 350,000 vite negli Stati Uniti all'anno e i costi a 62 miliardi di dollari. Gli incubatori automatizzati abbinati alla connettività in tempo reale ora elaborano oltre quattro quinti dei campioni, mentre i moduli software che trasmettono in streaming avvisi di positività in tempo reale alle dashboard di gestione stanno crescendo ancora più rapidamente, mentre gli ospedali perseguono obiettivi di rimborso basati sul valore.
Punti chiave del rapporto
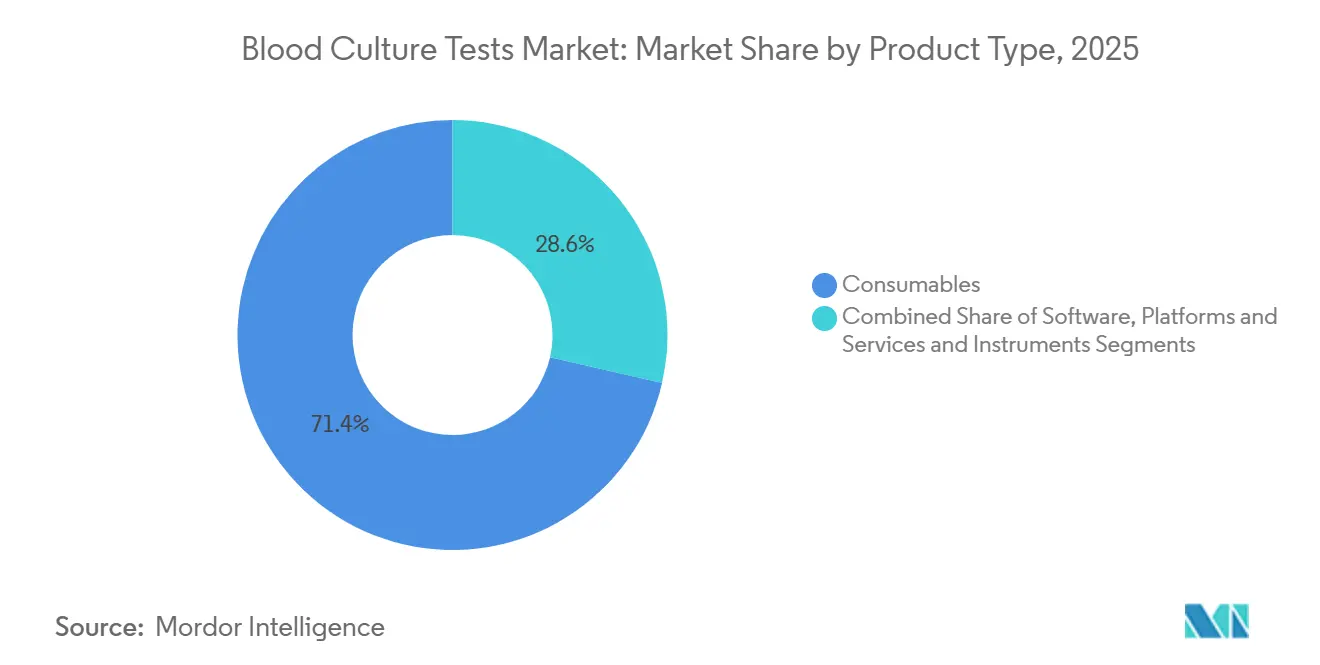
- Per tipologia di prodotto, i beni di consumo hanno rappresentato il 71.42% del fatturato del 2025; software, piattaforme e servizi sono sulla buona strada per la crescita più rapida, con un CAGR del 14.63% fino al 2031.
- In base al metodo, i flussi di lavoro automatizzati hanno detenuto l'81.57% della quota di mercato dei test per emocoltura nel 2025 e si prevede che il segmento crescerà a un CAGR del 13.83% nel periodo 2026-2031.
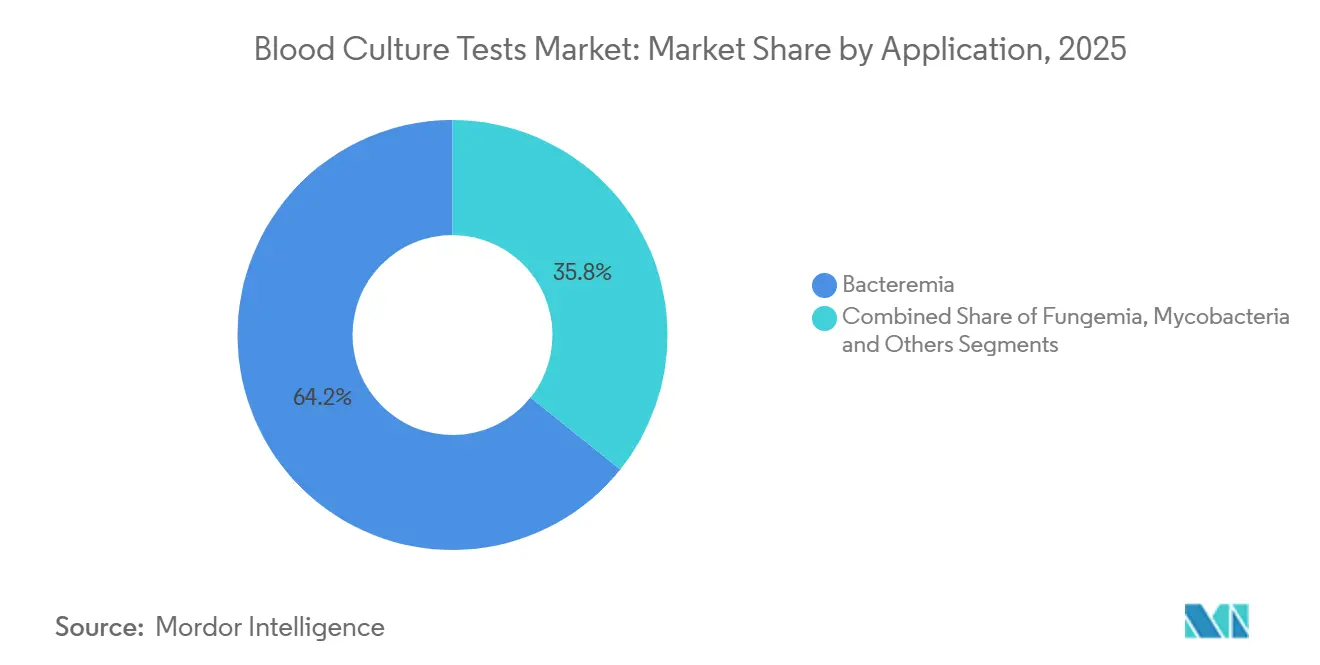
- Per applicazione, la batteriemia ha rappresentato il 64.24% delle dimensioni del mercato dei test per emocoltura nel 2025, mentre i test sui micobatteri stanno avanzando a un CAGR del 12.63% fino al 2031.
- Per utente finale, i laboratori ospedalieri hanno rappresentato il 66.11% dei ricavi del 2025, mentre si prevede che i laboratori di riferimento registreranno un CAGR del 13.31% nello stesso periodo.
- Dal punto di vista geografico, il Nord America è stato il Paese leader con il 41.82% del fatturato globale nel 2025; si prevede che l'Asia-Pacifico sarà la regione in più rapida crescita, con un CAGR del 12.72% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei test per emocoltura
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dell'incidenza di infezioni del flusso sanguigno e sepsi | + 2.1% | Globale, con forti pressioni in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Crescente domanda di tecniche diagnostiche rapide negli ospedali | + 1.9% | Centri urbani del Nord America, Europa, APAC | Medio termine (2-4 anni) |
| Progressi tecnologici nei sistemi automatizzati di emocoltura | + 1.6% | Globale, guidato da Nord America ed Europa | Medio termine (2-4 anni) |
| Politiche di rimborso favorevoli per i test sulla sepsi | + 1.4% | Nord America, mercati europei selezionati | A breve termine (≤ 2 anni) |
| I programmi di gestione degli antibiotici aumentano i volumi dei test | + 1.3% | Globale, con mandati normativi in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Espansione della capacità di test nei centri di infusione ambulatoriali | + 0.8% | Nord America, emergente nell'APAC | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dell'incidenza di infezioni del flusso sanguigno e sepsi
La sepsi rappresenta 49 milioni di casi globali e 11 milioni di decessi ogni anno, numeri che sono al centro dei dibattiti sulla sicurezza sanitaria del 2026. [1] Danielle Stanek, “Sepsis Fact Sheet,” Organizzazione Mondiale della Sanità, who.int Negli Stati Uniti rimane la principale causa di morte tra i pazienti ospedalizzati, aggiungendo 62 miliardi di dollari in spese di ospedalizzazione, mentre una terapia precoce di successo dipende da una più rapida identificazione del patogeno. Le minacce fungine amplificano il rischio; la sorveglianza statunitense ha registrato che il 36% degli 8,033 isolati di Candida auris catturati nel 2022-2023 proveniva da emocolture. [2] Michael Craig, “Candida auris Surveillance and Laboratory Capacity — United States, 2022–2023,” Centers for Disease Control and Prevention, cdc.gov Ogni ora di ritardo antimicrobico aumenta la mortalità fino all'8%, una realtà che spinge gli ospedali a investire in diagnostica di nuova generazione che riduce drasticamente i tempi di risposta e sostiene un'espansione a doppia cifra per il mercato dei test di emocoltura.
Crescente domanda di tecniche diagnostiche rapide negli ospedali
I modelli di pagamento ospedaliero ora vincolano il rimborso al tempo documentato per la terapia appropriata. I flussi di lavoro di coltura tradizionali ritardano i risultati utilizzabili fino a cinque giorni, ma T2Bacteria fornisce chiamate di specie in meno di cinque ore direttamente dal sangue intero e Accelerate Arc fornisce la sensibilità fenotipica entro sette ore da una bottiglia positiva. [3] Kristina Iacovino, “510(k) Premarket Notification Database,” US Food and Drug Administration, fda.gov Le prove dimostrano che queste piattaforme anticipano la terapia mirata di 42 ore e riducono i ricoveri in terapia intensiva di cinque giorni, risultati che si traducono in un immediato risparmio sui costi.
Progressi tecnologici nei sistemi automatizzati di emocoltura
Monitoraggio continuo, colorazione di Gram automatizzata e identificazione MALDI-TOF stanno convergendo su un'unica console. Il MALDI Biotyper di Bruker ha ottenuto l'autorizzazione FDA nel 2025 per la rilevazione diretta di Candida auris da flaconi positivi, fornendo dati a livello di specie entro 30 minuti dal rilevamento della crescita. L'investimento da 17.5 miliardi di dollari di BD per Waters mira ad aggiungere la precisione della spettrometria di massa alla sua linea BACTEC, offrendo potenzialmente un'identificazione basata sui metaboliti che bypassa le fasi di sottocoltura. Questi progressi aumentano i requisiti di capitale iniziali, riducendo al contempo i punti di contatto, riducendo la contaminazione e rafforzando il predominio dell'automazione nel mercato dei test per emocolture.
Politiche di rimborso favorevoli per i test sulla sepsi
Il CMS ha aggiornato del 2.4% l'indice dei prezzi al consumo al tariffario dei laboratori clinici del 2025 e ha introdotto 21 nuovi codici PLA per la diagnostica avanzata delle malattie infettive. Le riduzioni dei pagamenti per i test non ADLT sono ora limitate al 15% annuo fino al 2028, garantendo ai laboratori una maggiore prevedibilità del budget. I pagatori commerciali stanno introducendo clausole basate sul valore che prevedono bonus per degenze ospedaliere più brevi, rafforzando la domanda ospedaliera di metodi di coltura rapidi o indipendenti dalla coltura.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato costo degli strumenti automatizzati e dei materiali di consumo | -1.2% | Globale, acuto nei paesi a basso e medio reddito | Medio termine (2-4 anni) |
| Rischio di contaminazione e falsi positivi | -0.9% | Globale, con controllo normativo in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Passaggio ai pannelli molecolari sindromici che bypassano la coltura | -1.1% | Centri urbani del Nord America, Europa, APAC | Medio termine (2-4 anni) |
| Logistica della catena del freddo limitata nelle regioni a basso reddito | -0.6% | Aree rurali dell'Africa subsahariana, dell'Asia meridionale e dell'America Latina | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato costo degli strumenti automatizzati e dei materiali di consumo
Un analizzatore costa tra 80,000 e 150,000 dollari, e i contratti di assistenza annuali aggiungono un ulteriore 10-15% al prezzo di acquisto. Un'indagine di Lancet Microbe del 2024 ha mostrato che il 28.8% delle nazioni a basso reddito paga più di 15 dollari per emocoltura, una cifra che scoraggia l'automazione. La carenza di flaconi di BD BACTEC del luglio 2024 ha amplificato l'ansia da costi, dimostrando come la dipendenza da un unico fornitore possa bloccare i test negli ospedali con risorse insufficienti.
Rischio di contaminazione e falsi positivi
I tassi di contaminazione si aggirano intorno al 2-3%, con un costo aggiuntivo di 4,000-8,000 dollari per evento in cure non necessarie, e il College of American Pathologists fissa un valore ≤3% come parametro di riferimento per la qualità. Le nuove linee guida del CDC raccomandano l'uso di antisepsi cutanea, dispositivi di raccolta a circuito chiuso e team specializzati in flebotomia, ma l'adozione rimane disomogenea, soprattutto al di fuori dei centri terziari.
Analisi del segmento
Per tipo di prodotto: i materiali di consumo determinano una domanda ricorrente
I materiali di consumo hanno generato il 71.42% del fatturato del mercato dei test per emocoltura nel 2025, registrando un'impennata nella seconda metà del 2024, poiché i laboratori hanno accumulato alternative BD dopo la carenza di supporti. Gli strumenti acquisiscono una quota minore, ma rimangono indispensabili. Software, piattaforme e servizi stanno crescendo a un CAGR del 14.63%. BD Synapsys, BD EpiCenter e bioMérieux MYLA ora forniscono avvisi di positività in tempo reale nelle cartelle cliniche elettroniche, riducendo le chiamate telefoniche e i costi di manodopera. In un ambiente di assistenza basato sul valore, tali dashboard non sono più opzionali, ma piuttosto aspettative di accreditamento. Gli accessori, dai flaconi con tappo disinfettante ai dispositivi di trasferimento sterili, si muovono di pari passo con le vendite di supporti e beneficiano di protocolli di controllo della contaminazione più rigorosi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per metodo: l'automazione domina, i flussi di lavoro manuali persistono
L'automazione ha rappresentato l'81.57% del fatturato del 2025 e si espanderà a un CAGR del 13.83% fino al 2031, con la centralizzazione della microbiologia nei sistemi multi-ospedalieri. Una tipica unità BD BACTEC FX può segnalare la crescita entro 9-14 ore e, se abbinata a Bruker MALDI-TOF, fornire le chiamate delle specie entro 30 minuti, riducendo il tempo di esecuzione totale di quasi due giorni rispetto ai metodi manuali. Ciononostante, il 18.43% dei test rimane manuale, concentrato in strutture sottofinanziate dove l'elettricità è inaffidabile e i volumi sono ridotti. Il piano del PM-ABHIM indiano di dotare 730 laboratori distrettuali di incubatori semi-automatici dovrebbe spingere alcuni di questi utenti verso l'automazione entry-level. Nel frattempo, i sistemi indipendenti dalla coltura come T2Dx sono sulla buona strada per garantire il 5-7% del fatturato automatizzato entro il 2031, dopo che Cardinal Health ha installato la piattaforma in oltre 6,000 ospedali statunitensi.
Per applicazione: la batteriemia porta, i micobatteri aumentano
La batteriemia ha rappresentato il 64.24% dei ricavi del segmento nel 2025, sostenuta dalla segnalazione obbligatoria delle infezioni delle vie biliari centrali al CMS e alla Joint Commission. La rapida identificazione dei patogeni ESKAPE da parte di panel come T2Bacteria favorisce un'ulteriore crescita nei reparti di terapia intensiva. Si prevede che il mercato dei test emocolturali per applicazioni sui micobatteri aumenterà del 12.63% annuo, poiché gli obiettivi dell'OMS sulla tubercolosi costringono le nazioni più attente alle risorse ad adottare la coltura liquida BD MGIT in tandem con la rilevazione molecolare. I test per la fungiemia, sebbene di dimensioni ridotte, beneficiano dell'ampia diffusione degli obblighi di screening per la Candida auris; il flusso di lavoro appena approvato da Bruker individua l'organismo in poche ore, rafforzando i cicli di controllo delle infezioni. Il gruppo "Altri", che include anaerobi e organismi esigenti, mantiene una rilevanza di nicchia, soprattutto nei centri di terzo livello che eseguono esami di trapianto.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: i laboratori ospedalieri continuano a comandare, le reti di riferimento accelerano
I laboratori ospedalieri hanno registrato il 66.11% del fatturato del 2025 perché i pacchetti per la sepsi impongono l'esecuzione di emocolture entro un'ora dall'insorgenza della febbre e la maggior parte degli ospedali statunitensi sceglie l'elaborazione in loco per rispettare la scadenza. Tuttavia, i laboratori di riferimento hanno un CAGR del 13.31%; le otto acquisizioni di Quest del 2024 aggiungono 1 miliardo di dollari di fatturato annuo e rafforzano la portata logistica. L'espansione Raritan di Labcorp, con una superficie di 110,000 m², ora può gestire 110,000 campioni al giorno, a dimostrazione dell'impegno per una diffusione capillare. I centri di ricerca accademici e governativi, pur rappresentando una quota minore, continuano a supportare studi di sorveglianza e convalida cruciali per gli aggiornamenti delle linee guida.
Analisi geografica
Mercato nordamericano dei test di emocoltura
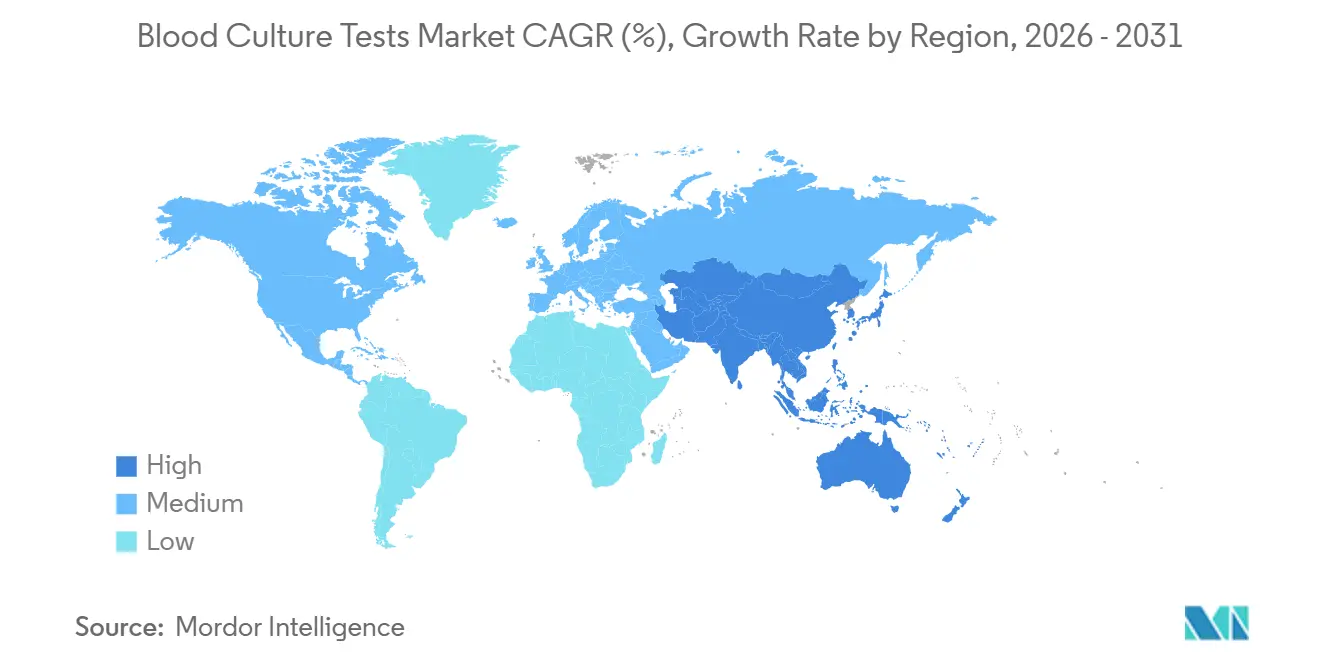
Il Nord America ha detenuto il 41.82% dei ricavi del 2025 dopo che il CMS ha aumentato del 2.4% il tariffario di laboratorio per il 2025 e ha aggiunto 21 codici PLA per i test avanzati per le malattie infettive. La carenza di supporti BD ha accelerato la discussione negli Stati Uniti sui backstop indipendenti dalla coltura, aiutando T2 Biosystems ad assicurarsi la distribuzione esclusiva tramite Cardinal Health. Il Canada, tramite LifeLabs, rappresenta circa il 2% dei ricavi regionali, mentre il programma di modernizzazione IMSS del Messico promuove il posizionamento incrementale degli analizzatori.
Mercato dei test di emocoltura nella regione Asia-Pacifico
Si prevede che l'Asia-Pacifico crescerà del 12.72% annuo, la più alta tra tutte le regioni. Il progetto indiano PM-ABHIM finanzia 730 laboratori integrati di sanità pubblica; i responsabili politici giapponesi hanno lanciato il Japan Institute for Health Security nell'aprile 2025, con la sorveglianza della resistenza antimicrobica come pilastro. Il prestito cinese da 300.99 milioni di euro della ADB completerà nuovi laboratori provinciali entro il 2027, integrando microbiologia di qualità nel Guangxi, Guizhou e Shaanxi. Australia e Corea del Sud mantengono un'elevata penetrazione dell'automazione, mentre Indonesia e Filippine collaborano con laboratori privati per rafforzarne la capacità.
Mercato dei test di emocoltura in EMEA e Sud America
L'Europa rimane solida, mentre le linee guida ESCMID codificano la terapia guidata dalla coltura; gli ospedali in Germania e Francia stanno sostituendo incubatori vecchi di decenni con sistemi BD, bioMérieux e Bruker che integrano la connettività. Il Medio Oriente e l'Africa mostrano progressi disomogenei: gli stati del Golfo finanziano laboratori di controllo delle infezioni all'avanguardia, ma l'Africa subsahariana lotta con carenze di elettricità e catena del freddo, sostenendo il predominio manuale. Il Sud America, guidato dagli aggiornamenti SUS del Brasile, sta installando piattaforme semi-automatizzate nei centri terziari, mentre gli avamposti rurali dipendono dai campioni inviati tramite corriere agli hub regionali.
Panorama normativo
Gli strumenti per emocoltura, i terreni di coltura e i reagenti microbiologici associati sono regolamentati come dispositivi medici, con la supervisione statunitense basata sulle normative microbiologiche della FDA, tra cui il 21 CFR 866.3960 per i test basati sugli acidi nucleici che identificano microrganismi e marcatori di resistenza da emocolture positive, nonché le linee guida della FDA per i test multiplex utilizzati su campioni di emocoltura positivi. Nell'Unione Europea, i sistemi IVD correlati all'emocoltura devono essere conformi al Regolamento sui dispositivi medico-diagnostici in vitro (IVDR, Regolamento 2017/746), comprese le aspettative relative alla documentazione tecnica e alla valutazione delle prestazioni, come indicato nelle linee guida MDCG, ad esempio la MDCG 2024-11.
Le recenti autorizzazioni e certificazioni continuano a influenzare la sequenza di lancio e la strategia di portafoglio nelle diverse regioni. Waters ha annunciato la marcatura CE ai sensi del regolamento IVDR per il sistema di coltura BD BACTEC FXI nell'aprile 2026 e l'autorizzazione 510(k) della FDA statunitense (K260213) nel maggio 2026, a dimostrazione di come i percorsi IVDR dell'UE e 510(k) degli Stati Uniti procedano in parallelo per l'hardware automatizzato di nuova generazione per le emocolture. Nell'ambito dei componenti aggiuntivi molecolari per i flussi di lavoro di coltura, Qiagen ha annunciato la certificazione CE-IVDR nel luglio 2026 per il suo pannello QIAstat-Dx BCID GN Plus AMR per i test di resistenza antimicrobica in Europa, rafforzando l'utilizzo di percorsi di conformità IVD specifici per regione al fine di ampliare i menu di identificazione rapida legati alle emocolture positive.
Panorama competitivo
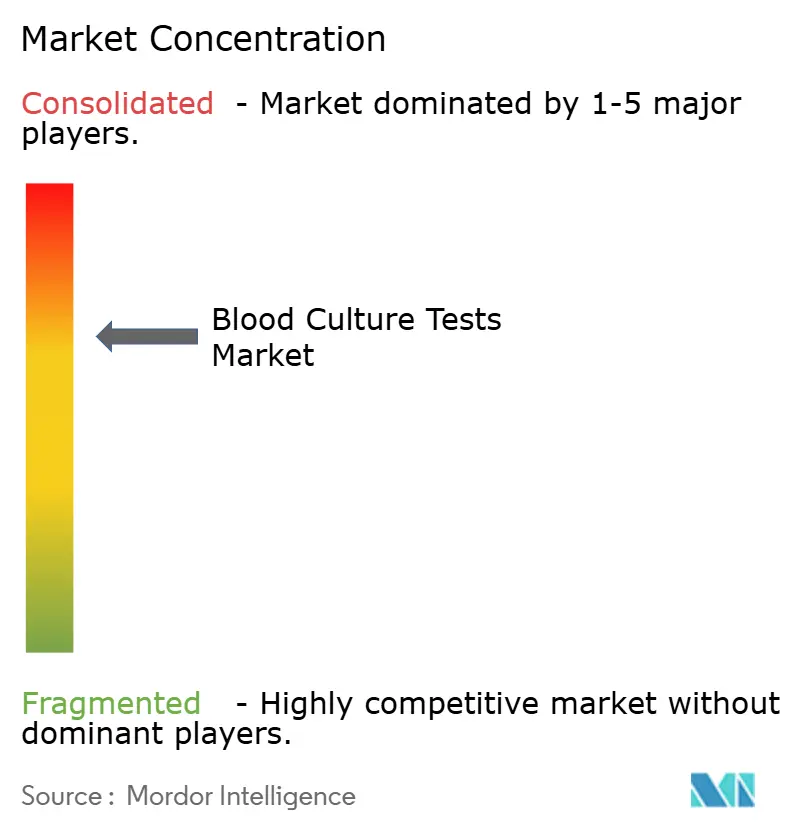
Il mercato dei test per emocolture è moderatamente consolidato. BD, bioMérieux e Bruker dominano il mercato dei posizionamenti automatizzati tramite accordi di fornitura di beni strumentali che vincolano i clienti a contratti di supporto e servizio proprietari. L'acquisizione di Waters da parte di BD per 17.5 miliardi di dollari indica un futuro in cui le impronte digitali dei metaboliti potrebbero sostituire alcune fasi delle colture.
L'innovazione indipendente dalla coltura si colloca in una nicchia di mercato. T2 Biosystems sfrutta ora la presenza di Cardinal Health in 6,000 ospedali; i suoi pannelli T2Bacteria e T2Candida forniscono chiamate patogene da tre a cinque ore da sangue intero, bypassando completamente l'incubatrice. Accelerate Diagnostics ha ottenuto l'autorizzazione FDA per Accelerate Arc a settembre 2024 e ha presentato la domanda WAVE a marzo 2025, entrambi con una sensibilità fenotipica inferiore alle otto ore. Gli ecosistemi software garantiscono l'adesione; BD Synapsys, bioMérieux MYLA e operatori indipendenti del settore LIS competono per possedere il pannello di controllo di gestione che farmacisti e leader nel controllo delle infezioni consultano quotidianamente.
Leader del settore dei test per emocoltura
Becton, Dickinson e Company
bioMérieux
F. Hoffmann-La Roche AG
Danaher Corp.
Termo Fisher Scientific Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Waters ha annunciato la disponibilità commerciale negli Stati Uniti del sistema di coltura BD BACTEC FXI, a seguito dell'approvazione della FDA. Il lancio amplia l'accesso a una piattaforma automatizzata di emocoltura di nuova generazione, progettata per una maggiore produttività e una riduzione della manipolazione manuale delle provette, supportando gli obiettivi di produttività del laboratorio legati ai flussi di lavoro per la sepsi.
- Marzo 2025: bioMerieux ha ottenuto l'autorizzazione 510(k) dalla FDA statunitense per VITEK COMPACT PRO, un sistema per l'identificazione di agenti patogeni e i test di sensibilità antimicrobica. L'autorizzazione rafforza la capacità automatizzata di identificazione e test di sensibilità antimicrobica, integrando i flussi di lavoro di incubazione delle emocolture e supportando gli sforzi del fornitore per offrire un'automazione microbiologica integrata in tutto il laboratorio.
- Giugno 2024: bioMerieux ha ottenuto l'autorizzazione 510(k) dalla FDA statunitense per VITEK REVEAL, un sistema di test di sensibilità antimicrobica. Questo traguardo normativo ha ampliato le opzioni per flussi di lavoro di sensibilità più rapidi e standardizzati a valle delle emocolture positive, supportando l'evoluzione clinica verso decisioni terapeutiche mirate più precoci.
Ambito e metodologia
Gli esami dell’emocoltura vengono utilizzati per identificare i microrganismi nel sangue. Viene utilizzato per rilevare la presenza di infezione e identificare gli organismi causali per guidare l'ulteriore trattamento. I microrganismi possono includere batteri, funghi e virus, tra gli altri. Vari dispositivi, strumenti e prodotti vengono utilizzati negli esami delle emocolture.
Il mercato dei test di coltura ematica è segmentato per prodotto, tipo, tecnologia, utente finale e area geografica. Per prodotto, il mercato è segmentato in strumenti, materiali di consumo e altri prodotti. Per tipo, il mercato è segmentato in test di coltura ematica manuale e test di coltura ematica automatizzati. Per tecnologia, il mercato è segmentato in tecnologie proteomiche basate sulla coltura e tecnologia molecolare. Per tipo di coltura, il mercato è segmentato in batterica, fungina e micobatterica. Per utente finale, il mercato è segmentato in laboratori ospedalieri, laboratori diagnostici e altri utenti finali. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto offre il valore in USD per i segmenti sopra indicati.
| Strumenti | Strumenti automatizzati per emocoltura |
| Strumenti manuali/convenzionali | |
| Materiali di consumo | Media |
| Kit e reagenti per analisi | |
| Accessori e monouso | |
| Software, piattaforme e servizi |
| Convenzionale/Manuale | |
| Automatizzata | Sistemi automatizzati di rilevamento microbico |
| Sistemi automatizzati di colorazione di Gram | |
| Altro |
| Batteriemia |
| Fungemia |
| micobatteri |
| Altro |
| Laboratori Ospedalieri |
| Laboratori di riferimento |
| Istituti accademici e di ricerca |
| Altri (POC / Cliniche) |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Francia | |
| Regno Unito | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di prodotto | Strumenti | Strumenti automatizzati per emocoltura |
| Strumenti manuali/convenzionali | ||
| Materiali di consumo | Media | |
| Kit e reagenti per analisi | ||
| Accessori e monouso | ||
| Software, piattaforme e servizi | ||
| Per metodo | Convenzionale/Manuale | |
| Automatizzata | Sistemi automatizzati di rilevamento microbico | |
| Sistemi automatizzati di colorazione di Gram | ||
| Altro | ||
| Per Applicazione | Batteriemia | |
| Fungemia | ||
| micobatteri | ||
| Altro | ||
| Per utente finale | Laboratori Ospedalieri | |
| Laboratori di riferimento | ||
| Istituti accademici e di ricerca | ||
| Altri (POC / Cliniche) | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Francia | ||
| Regno Unito | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei test per emocoltura nel 2026?
Il suo valore è di 7.47 miliardi di dollari, con un CAGR previsto del 10.29% per raggiungere i 12.19 miliardi di dollari entro il 2031.
Quale segmento del mercato dei test per emocoltura sta crescendo più rapidamente?
Si prevede che software, piattaforme e servizi aumenteranno a un CAGR del 14.63%, poiché gli ospedali daranno priorità alla connettività dei dati.
Perché la regione Asia-Pacifico è considerata la regione in crescita più interessante?
I programmi governativi in India, Giappone e Cina stanno finanziando centinaia di nuovi laboratori di sanità pubblica, spingendo il CAGR regionale al 12.72%.
In che modo i pannelli molecolari rapidi influenzano la domanda di colture tradizionali?
I pannelli sindromici possono ridurre i volumi di coltura del 10-15% nelle unità ad alta acuzie, ma i requisiti dei test di sensibilità mantengono la coltura rilevante.
Qual è il principale ostacolo ai costi per gli ospedali a basso reddito?
Costi di capitale dell'analizzatore pari a 80,000-150,000 USD, più commissioni annuali per i servizi e costi elevati per test di push dei media superiori a 15 USD.


