

Dimensioni e quota di mercato del trattamento della blefarite
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
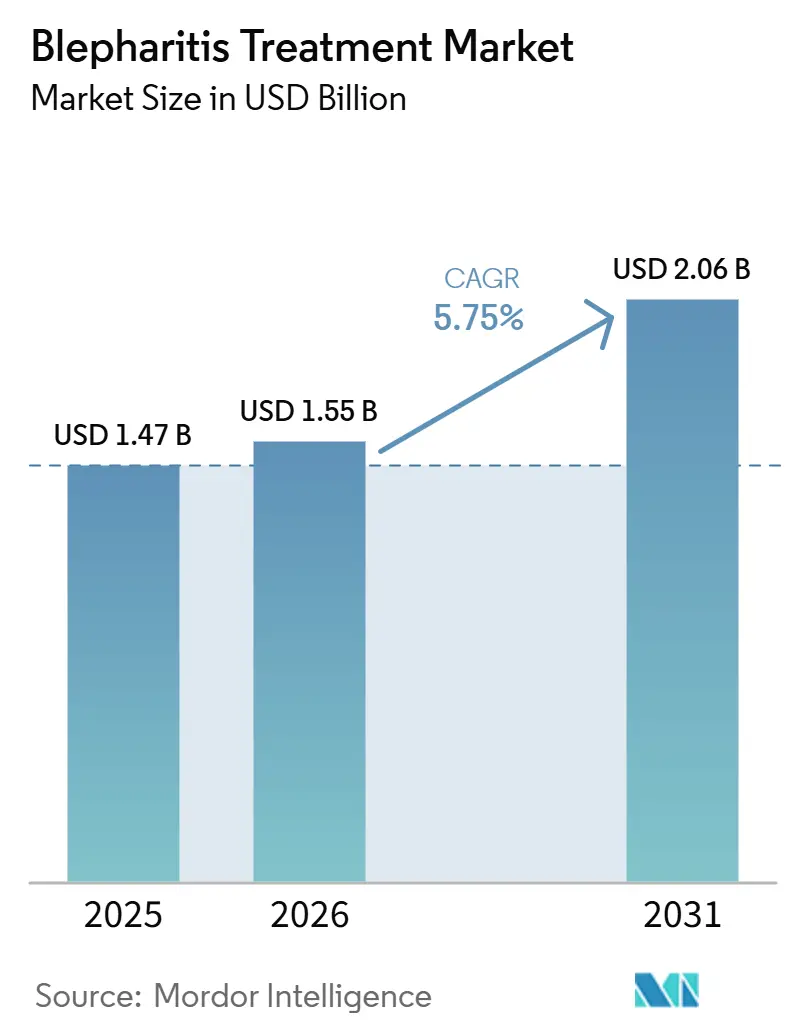
| Dimensione del mercato (2026) | 1.55 miliardo di dollari |
| Dimensione del mercato (2031) | 2.06 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.75% CAGR |
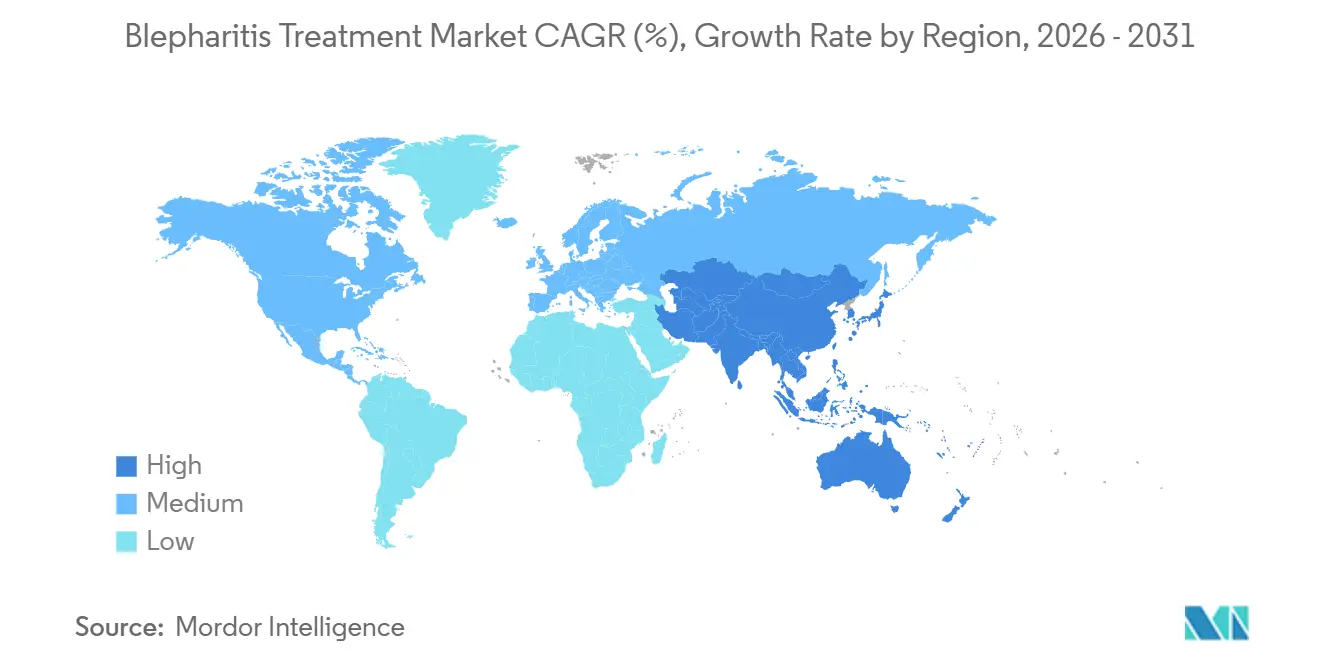
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
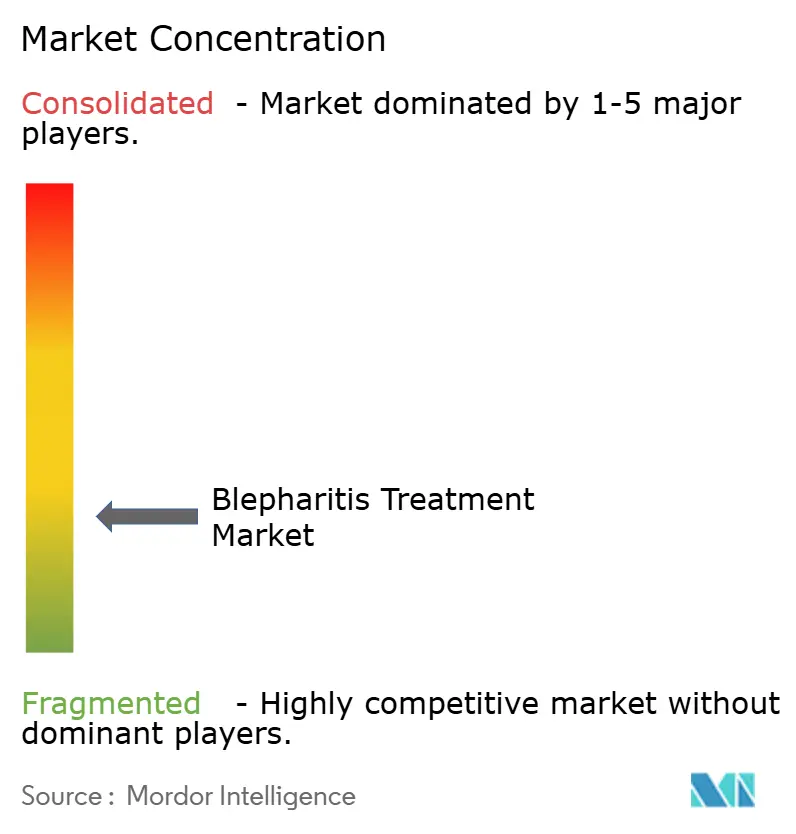
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato sul trattamento della blefarite a cura di Mordor Intelligence
Si prevede che il mercato dei trattamenti per la blefarite crescerà da 1.47 miliardi di dollari nel 2025 e 1.55 miliardi di dollari nel 2026 a 2.06 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 5.75% tra il 2026 e il 2031.
Il mercato del trattamento della blefarite è sostenuto da una base di pazienti diagnosticati più ampia, dalla disponibilità di un trattamento specifico per Demodex e dal persistente problema delle patologie croniche della superficie oculare. L'invecchiamento della popolazione aumenta la necessità di cure ricorrenti, poiché i sintomi a carico della superficie oculare e la disfunzione delle ghiandole di Meibomio diventano più comuni con l'età. Un maggiore utilizzo dell'imaging palpebrale può identificare patologie precedentemente non diagnosticate e rendere le decisioni terapeutiche più coerenti. Le aziende stanno puntando su terapie su prescrizione, dispositivi e prodotti per l'igiene a riacquisto, mentre permangono opportunità per modelli di cura che combinano diagnosi e trattamento. L'aderenza del paziente, la copertura limitata per alcune procedure e la gestione antimicrobica continuano a rappresentare un limite per il mercato del trattamento della blefarite.
Punti chiave del rapporto
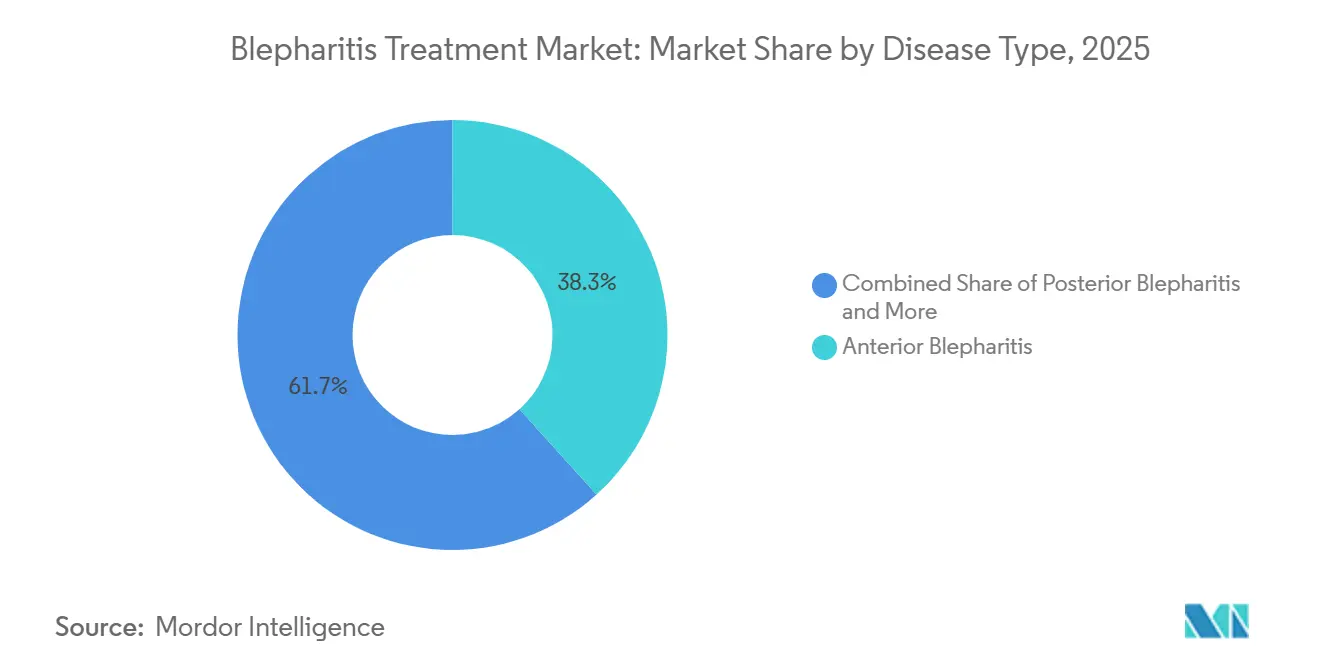
- Per tipologia di malattia, la blefarite anteriore deteneva il 38.31% della quota di mercato del trattamento della blefarite nel 2025, mentre si prevede che la blefarite posteriore registrerà il CAGR più elevato, pari all'8.58%, fino al 2031.
- Per tipologia di trattamento, le lacrime artificiali e i lubrificanti rappresentavano il 36.24% del mercato dei trattamenti per la blefarite nel 2025, mentre si prevede che le terapie assistite da dispositivi cresceranno a un tasso annuo composto (CAGR) dell'8.22% fino al 2031.
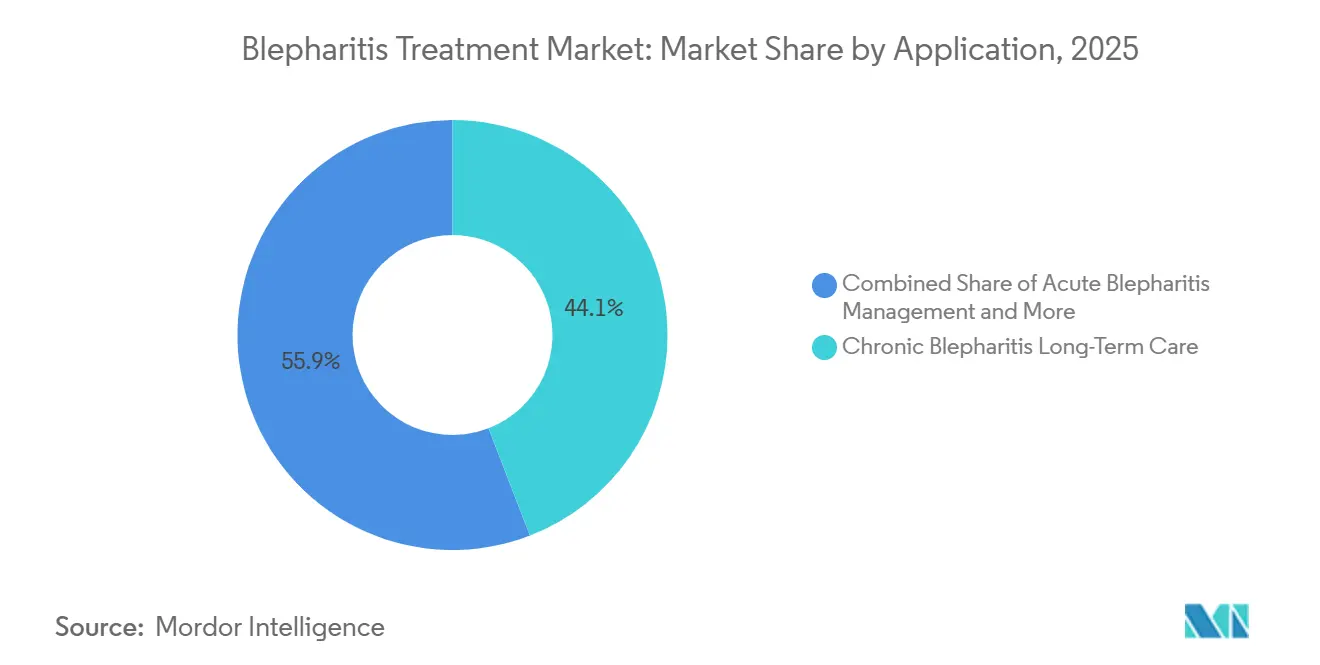
- Per tipologia di applicazione, l'assistenza a lungo termine per la blefarite cronica deteneva una quota del 44.14% nel 2025 e si prevede che registrerà il CAGR più elevato, pari al 6.82%, fino al 2031.
- Per canale di distribuzione, le farmacie al dettaglio e le parafarmacie detenevano una quota del 38.65% nel 2025, mentre si prevede che le farmacie online e l'e-commerce registreranno il CAGR (tasso di crescita annuale composto) più elevato, pari all'8.95% fino al 2031.
- Dal punto di vista geografico, il Nord America deteneva una quota del 40.61% nel 2025, mentre si prevede che la regione Asia-Pacifico registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari all'8.25% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del trattamento della blefarite
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento delle diagnosi di disfunzione delle ghiandole di Meibomio e sovrapposizione della sindrome dell'occhio secco | + 1.8% | A livello globale, con una forte concentrazione nell'Asia orientale e nell'Europa meridionale. | Medio termine (2-4 anni) |
| Commercializzazione, guidata dalla FDA, di una terapia per la cura della demodicosi alla radice. | + 1.5% | Nord America, con espansione nella Grande Cina e in Europa | A breve termine (≤ 2 anni) |
| Crescita legata all'invecchiamento nelle malattie croniche della superficie oculare | + 0.9% | A livello globale, i valori più alti si registrano in Giappone, Europa occidentale e Corea del Sud. | A lungo termine (≥ 4 anni) |
| Espansione delle reti di assistenza oculistica specialistica e di vendita al dettaglio di prodotti ottici nella regione Asia-Pacifico. | + 0.5% | Nucleo centrale dell'Asia-Pacifico, con ripercussioni sul Medio Oriente e sull'Africa. | Medio termine (2-4 anni) |
| Sintomi della superficie oculare correlati all'esposizione agli schermi | + 0.6% | Diffusione globale, concentrata nelle popolazioni urbane in età lavorativa dell'Asia-Pacifico e del Nord America. | Medio termine (2-4 anni) |
| Acquisizione di immagini delle palpebre e classificazione della gravità tramite intelligenza artificiale | + 0.3% | Nord America, Cina, Corea del Sud, Germania e Giappone | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Commercializzazione, guidata dalla FDA, di una terapia per la cura della demodicosi alla radice.
Prima del 2023, i medici non disponevano di alcun farmaco approvato dalla FDA che affrontasse la causa principale della blefarite da Demodex. L'approvazione della soluzione oftalmica di lotilaner allo 0.25%, commercializzata come XDEMVY da Tarsus Pharmaceuticals, ha fornito ai medici un'opzione mirata per eliminare gli acari Demodex. La terapia inibisce selettivamente i canali del cloruro controllati dal GABA specifici del parassita, anziché limitarsi a gestire i sintomi. Tarsus ha riportato un fatturato netto di 102.7 milioni di dollari per il prodotto XDEMVY nel secondo trimestre del 2025, con un aumento del 152% su base annua, e oltre 20,000 professionisti della cura degli occhi hanno prescritto il prodotto [1] Tarsus Pharmaceuticals, “Tarsus Reports Second Quarter 2025 Financial Results and Recent Business Achievements,” Tarsus Pharmaceuticals, tarsusrx.com . L'azienda ha dichiarato che la copertura ha raggiunto oltre il 90% degli assicurati commerciali, Medicare e Medicaid, riducendo un importante ostacolo all'accesso per molti pazienti idonei. Tarsus prevede attualmente un fatturato compreso tra 670 e 700 milioni di dollari nel 2026 e ha indicato un potenziale di picco di vendite superiore a 2 miliardi di dollari, a dimostrazione dell'importanza commerciale di un'approvazione che ha creato una nuova categoria di prodotti.
Aumento delle diagnosi di disfunzione delle ghiandole di Meibomio e sovrapposizione della sindrome dell'occhio secco
La disfunzione delle ghiandole di Meibomio e la blefarite posteriore condividono l'ostruzione delle aperture ghiandolari, la scarsa qualità del meibomio e l'instabilità del film lacrimale. Una revisione sistematica del 2026 ha rilevato una prevalenza complessiva di disfunzione asintomatica delle ghiandole di Meibomio del 72.86% su 3,637 partecipanti. Molti pazienti possono quindi essere identificati durante le valutazioni per condizioni diverse dalla blefarite. Lo studio Eos ha riscontrato la presenza di collaretti nel 54% dei pazienti che si sono recati presso cliniche oftalmologiche europee e un'infestazione grave nel 32%. La prevalenza dei collaretti è salita al 62% tra i pazienti di età pari o superiore a 70 anni, il che rafforza la necessità di una valutazione di routine nelle popolazioni cliniche più anziane. Questionari sulla secchezza oculare, valutazione lacrimale e meibografia possono inoltre ampliare l'identificazione dei pazienti che necessitano di cure continue per la blefarite.
Sintomi della superficie oculare correlati all'esposizione agli schermi
L'esposizione prolungata agli schermi può ridurre la frequenza e la completezza dell'ammiccamento, compromettendo la distribuzione del meibomio sulla superficie oculare. Ciò può peggiorare la funzionalità delle ghiandole e contribuire alla persistenza dei sintomi, spingendo i pazienti a rivolgersi a un oculista. Il rapporto clinico continua a supportare l'attenzione verso i pazienti in età lavorativa, che non sempre sono affetti da patologie croniche della superficie oculare. Questo amplia il potenziale percorso di cura, estendendolo oltre gli anziani, e favorisce l'educazione attraverso i canali digitali rivolti ai consumatori. Tarsus ha registrato un aumento del 400% nell'engagement dei consumatori di XDEMVY dall'inizio del 2025, a dimostrazione di come la comunicazione digitale sia diventata un canale efficace per l'attivazione dei pazienti.
Acquisizione di immagini delle palpebre e classificazione della gravità tramite intelligenza artificiale
La meibografia assistita dall'intelligenza artificiale può ridurre i tempi necessari per valutare la struttura delle ghiandole di Meibomio e classificarne la gravità. Uno studio multicentrico del 2025 ha valutato un modello U-Net utilizzando 1,350 immagini di meibografia a infrarossi annotate. Il modello ha raggiunto un'accuratezza di segmentazione del 97.49% e un valore Kappa di 0.93 rispetto alla classificazione manuale delle ghiandole. I suoi risultati dell'area sotto la curva hanno superato 0.99 in 4 coorti di validazione esterna. Uno strumento OASIS separato ha ridotto i tempi di analisi dell'87% rispetto alla classificazione manuale convenzionale. Una classificazione più coerente può favorire un trattamento più precoce, ridurre la variabilità tra i medici e fornire dati più chiari per le discussioni con gli enti pagatori.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Scarsa persistenza nell'applicazione quotidiana delle procedure di igiene palpebrale. | -0.5% | A livello globale, la situazione è più acuta laddove i percorsi di gestione delle malattie croniche sono limitati. | A lungo termine (≥ 4 anni) |
| Rimborso limitato per procedure termiche e basate sulla luce | -0.8% | Nord America ed Europa occidentale | Medio termine (2-4 anni) |
| Resistenza antimicrobica e vincoli di gestione | -0.4% | Rischio globale, con maggiore concentrazione in Asia e nell'Africa subsahariana. | A lungo termine (≥ 4 anni) |
| Diagnosi frammentaria di malattia mista e demodettica | -0.3% | A livello globale, in particolare nei mercati incentrati sull'assistenza primaria in Asia meridionale, Sud-est asiatico e America Latina. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rimborso limitato per procedure termiche e basate sulla luce
Molti assicuratori privati statunitensi classificano le procedure di pulsazione termica e luce pulsata intensa come sperimentali o elettive, limitando il rimborso per LipiFlow, TearCare e interventi simili. L'American Academy of Ophthalmology ha osservato che studi clinici indipendenti, randomizzati e in cieco non hanno ancora stabilito le basi di evidenza necessarie per decisioni di ampia copertura [2] American Academy of Ophthalmology, “Preferred Practice Pattern Guidelines for Blepharitis,” American Academy of Ophthalmology, blueshieldca.com . Ciò costringe i pazienti a prendere una decisione a proprie spese anche quando un medico ne individua un potenziale beneficio. Inoltre, restringe la domanda ai pazienti con una maggiore motivazione clinica o una maggiore capacità di pagare. I produttori necessitano di prove indipendenti più solide a supporto delle future discussioni sulla copertura e di un accesso più ampio.
Resistenza antimicrobica e vincoli di gestione
L'azitromicina topica, la bacitracina-polimixina B e la doxiciclina orale rimangono parte del trattamento per alcune forme di blefarite. Uno studio di sorveglianza condotto a Shanghai tra il 2020 e il 2024 ha rilevato un aumento significativo dello Staphylococcus aureus meticillino-resistente tra gli isolati di congiuntivite batterica e ha identificato l'Acinetobacter baumannii multiresistente. Questi dati incoraggiano i medici a limitare l'uso empirico di antibiotici, soprattutto nei casi cronici o ricorrenti. Gli antibiotici potrebbero essere riservati più spesso ai microrganismi sensibili confermati da coltura. Il mercato del trattamento della blefarite potrebbe quindi vedere una maggiore dipendenza dall'igiene, dai colliri antiparassitari e dalle procedure di pulizia delle ghiandole. Questo cambiamento può limitare l'uso routinario di antibiotici, supportando al contempo altri approcci terapeutici.
Analisi del segmento
Per tipologia di malattia: i casi posteriori attirano l'attenzione grazie a un migliore riconoscimento
Nel 2025, la blefarite anteriore rappresentava il 38.31% del segmento delle patologie, a testimonianza delle consolidate pratiche igieniche e dei percorsi terapeutici consolidati. Si prevede che la blefarite posteriore crescerà a un tasso annuo composto (CAGR) dell'8.58% fino al 2031. Tale crescita è legata a una maggiore consapevolezza della disfunzione delle ghiandole di Meibomio e alla maggiore disponibilità di trattamenti per la Demodex, causa primaria dell'infezione. Lo studio Eos ha rilevato la presenza di collaretti palpebrali nel 54% dei pazienti che si sono recati presso cliniche oftalmologiche europee, sebbene molti di loro si siano presentati per motivi non correlati. Questo dato supporta l'ipotesi che la blefarite posteriore e quella associata alla Demodex possano essere non diagnosticate, anziché essere assenti. Il mercato del trattamento della blefarite si sta quindi orientando verso una valutazione più strutturata dei reperti palpebrali durante le visite oculistiche di routine. Ciò rende l'identificazione di routine più rilevante per la pianificazione del trattamento, soprattutto quando i sintomi non indicano chiaramente una singola causa. Un esame palpebrale mirato può essere particolarmente utile quando i pazienti presentano secchezza persistente, irritazione o fastidio visivo.
La blefarite mista anteriore e posteriore è rimasta la categoria di patologia meno rappresentata. Questi pazienti spesso necessitano di una combinazione di prodotti per l'igiene, terapie antinfiammatorie e colliri antiparassitari. Ciò rende la cura più complessa rispetto al trattamento di una singola patologia. Una meibografia più accurata potrebbe identificare i casi misti che in precedenza non venivano classificati chiaramente. Una classificazione più precoce può aiutare i medici a scegliere terapie che affrontino sia l'infiammazione superficiale sia un'eventuale componente ghiandolare o acariica sottostante. Il mercato dei trattamenti per la blefarite può trarre vantaggio da questa classificazione più chiara, poiché i casi misti richiedono più di una forma di trattamento. Studi condotti in Giappone hanno dimostrato che l'azitromicina topica migliora la sensazione di pesantezza palpebrale, la sensazione di corpo estraneo e la difficoltà ad aprire gli occhi nei pazienti con blefarite e disfunzione delle ghiandole di Meibomio. Questi risultati sulla qualità della vita supportano il ruolo continuo di opzioni farmacologiche specializzate per le manifestazioni posteriori. Dimostrano inoltre perché i casi posteriori possano richiedere una valutazione che vada oltre il semplice sollievo dai sintomi e la normale igiene. La scelta del trattamento può dipendere dalla presenza di infiammazione, ostruzione delle ghiandole di Meibomio o riscontro di Demodex.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base alla tipologia di trattamento: i dispositivi estendono l'assistenza oltre il sollievo dai sintomi.
Nel 2025, le lacrime artificiali e i lubrificanti rappresentavano il 36.24% del mercato dei trattamenti per la blefarite. Questa posizione riflette il continuo utilizzo per il sollievo regolare dei sintomi e il supporto a lungo termine della superficie oculare. Si prevede che le terapie assistite da dispositivi cresceranno a un CAGR dell'8.22% fino al 2031. Questa categoria include sistemi di pulsazione termica, come LipiFlow e TearCare, e dispositivi a luce pulsata intensa (IPL). Una meta-analisi di rete del 2025 ha rilevato che l'espressione delle ghiandole di Meibomio ha mostrato la massima efficacia nel migliorare la secrezione ghiandolare. La stessa analisi ha riscontrato forti benefici combinati dalle combinazioni di luce pulsata intensa, tra cui IPL con diquafosol sodico.
Gli antibiotici topici mantengono un ruolo significativo, soprattutto nei casi in cui si sospetti un coinvolgimento batterico. Tuttavia, la gestione antimicrobica sta riducendo l'idoneità degli antibiotici di routine nelle forme croniche. I prodotti per l'igiene palpebrale, tra cui salviette detergenti, spray a base di acido ipocloroso e impacchi caldi, rimangono reperibili nei negozi e online. Il loro costo contenuto e la disponibilità senza ricetta ne favoriscono l'uso frequente. Gli antibiotici orali e i farmaci antinfiammatori sono generalmente utilizzati per le forme gravi o refrattarie della malattia. Anche i corticosteroidi topici mantengono un ruolo durante le riacutizzazioni, anche in regimi terapeutici combinati a breve termine. Il mercato del trattamento della blefarite combina sempre più spesso il sollievo dai sintomi con opzioni terapeutiche mirate all'ostruzione delle ghiandole o all'infestazione da Demodex. Ciò consente ai piani di trattamento di riflettere la causa dei sintomi anziché basarsi su una singola categoria di prodotti. Preserva inoltre il ruolo dei prodotti che gestiscono il disagio durante la valutazione della patologia di base. Questo è importante perché l'intensità del trattamento può variare tra sintomi lievi e patologie ghiandolari persistenti.
Per applicazione: la cura delle malattie croniche sostiene la domanda di trattamento
Nel 2025, la blefarite cronica a lungo termine rappresentava il 44.14% del segmento di applicazione e si prevede che crescerà a un tasso annuo composto (CAGR) del 6.82% fino al 2031. Si è rivelata l'applicazione più ampia e in più rapida crescita. Ciò indica che la nuova domanda si sta generando all'interno dei percorsi di cura per le patologie croniche, piuttosto che limitarsi a un semplice spostamento tra le categorie di trattamento per le fasi acute. La malattia correlata al Demodex spesso richiede un follow-up, poiché i sintomi e le alterazioni palpebrali possono persistere per anni. La disponibilità di una terapia mirata offre ai medici un'opzione specifica quando viene identificata la presenza di Demodex. Di conseguenza, il mercato del trattamento della blefarite è sostenuto da esigenze di gestione ricorrenti, piuttosto che da interventi una tantum.
Il trattamento della disfunzione delle ghiandole di Meibomio rappresenta un'altra importante applicazione, data la sua stretta correlazione con la blefarite posteriore. I protocolli di pulizia ghiandolare basati su dispositivi stanno acquisendo sempre maggiore rilevanza, poiché i medici si concentrano sull'ostruzione e sulla stabilità del film lacrimale. La gestione della blefarite acuta e il trattamento della blefarite batterica rispondono a esigenze di durata più limitata. Il trattamento della blefarite da Demodex sta diventando più formalmente definito in seguito al lancio di XDEMVY. Alcuni pazienti precedentemente classificati come casi cronici anteriori potrebbero essere riclassificati quando i medici identificano una sottostante malattia da Demodex. Tale cambiamento può reindirizzare il trattamento verso terapie antiparassitarie, pur mantenendo la necessità di igiene e supporto della superficie oculare. Il mercato del trattamento della blefarite può mantenere la domanda da parte di questi pazienti, poiché la diagnosi modifica l'approccio terapeutico senza eliminare la necessità di cure croniche. I controlli periodici rimangono importanti in presenza di infiammazione palpebrale, disfunzione ghiandolare e sintomi della superficie oculare. Un piano di assistenza continuativa può combinare la terapia farmacologica con terapie di supporto, quando clinicamente appropriato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: il commercio al dettaglio mantiene le proprie dimensioni nonostante l'espansione dell'accesso online.
Nel 2025, le farmacie e i negozi di articoli sanitari al dettaglio detenevano una quota del 38.65%, rappresentando il principale canale di distribuzione. Questo canale beneficia della disponibilità senza ricetta di prodotti per l'igiene palpebrale, lacrime artificiali e detergenti a base di acido ipocloroso. Questi prodotti vengono utilizzati ripetutamente e sono familiari ai consumatori che gestiscono sintomi cronici. Si prevede che le farmacie online e l'e-commerce cresceranno a un tasso annuo composto (CAGR) dell'8.95% fino al 2031. Questa crescita più rapida riflette la tendenza dei pazienti a riordinare i prodotti per la terapia di mantenimento e la ricerca di un accesso comodo alle terapie ricorrenti. Tarsus ha registrato un aumento del 400% del coinvolgimento dei consumatori sul sito web XDEMVY dall'inizio del 2025.
Le farmacie ospedaliere rimangono importanti per le terapie che richiedono prescrizione medica e per la dispensazione di farmaci legata alle cure specialistiche. Sono particolarmente rilevanti nei contesti europei, dove la dispensazione di farmaci in ambito ospedaliero è consolidata. I programmi di vendita per corrispondenza possono aiutare i pazienti idonei a mantenere l'accesso ai trattamenti prescritti. Questo può in parte ovviare alla scarsa aderenza alle terapie ricorrenti. La copertura, riportata da oltre il 90% degli assicurati commerciali, Medicare e Medicaid statunitensi per XDEMVY, supporta questa strategia. Anche le reti di negozi di ottica e le cliniche oftalmiche stanno acquisendo importanza nella regione Asia-Pacifico. Il mercato del trattamento della blefarite può quindi utilizzare canali di vendita al dettaglio, clinici e digitali per raggiungere pazienti con diverse esigenze terapeutiche. Questa combinazione è utile per una patologia in cui i prodotti terapeutici e le esigenze di prescrizione possono cambiare nel tempo. Consente inoltre ai pazienti di ottenere i prodotti per la manutenzione ordinaria senza dover ricorrere al medico per la terapia prescritta. Questa distinzione è importante perché i farmaci da banco e le terapie con prescrizione medica rispondono a esigenze diverse dei pazienti.
Analisi geografica
Nel 2025, il Nord America deteneva il 40.61% del segmento regionale. La regione beneficia di un'elevata concentrazione di specialisti in oftalmologia, della copertura assicurativa per le prescrizioni mediche e del lancio commerciale iniziale di XDEMVY dopo l'approvazione da parte della FDA nel 2023. Gli Stati Uniti sono il principale motore della domanda regionale. La blefarite ha colpito una percentuale stimata tra il 37% e il 47% dei pazienti visitati dagli specialisti in oftalmologia nella pratica clinica. Canada e Messico contribuiscono con mercati consolidati per antibiotici generici e lacrime artificiali. La terapia assistita da dispositivi è ancora in una fase iniziale di adozione in gran parte della regione. Un utilizzo più ampio dipenderà dalle evidenze cliniche, dalle decisioni in materia di rimborso e dalla disponibilità dei medici ad aggiungere procedure. Il mercato del trattamento della blefarite in Nord America beneficia anche della prima esperienza con trattamenti mirati su prescrizione medica.
Si prevede che la regione Asia-Pacifico crescerà a un tasso di crescita annuo composto (CAGR) dell'8.25% fino al 2031, il tasso più rapido tra le regioni. Questa crescita è supportata da una popolazione più numerosa non trattata, da una maggiore capacità specialistica e da un maggiore riconoscimento della malattia delle ghiandole di Meibomio. La Cina ha approvato TP-03, soluzione oftalmica di lotilaner allo 0.25%, per la blefarite da Demodex nel marzo 2026 [3] Tarsus Pharmaceuticals, “TP-03 Lotilaner Ophthalmic Solution 0.25% Now Approved in China for the Treatment of Demodex Blepharitis,” Tarsus Pharmaceuticals, wedbush.com . L'approvazione ha aperto la strada alla prescrizione di una terapia per la blefarite da Demodex nella Grande Cina. Le popolazioni dell'Asia orientale potrebbero presentare un carico maggiore di disfunzione delle ghiandole di Meibomio e un'atrofia ghiandolare più precoce, il che rafforza la necessità di trattamento nella regione. Anche il Giappone offre un ambiente favorevole per nuove formulazioni oftalmiche e per la collaborazione clinica. Le collaborazioni regionali possono favorire l'apprendimento clinico man mano che diventano disponibili nuovi trattamenti per la Demodex. Il mercato del trattamento della blefarite nella regione Asia-Pacifico ha ampi margini di espansione, poiché la diagnosi diventa più uniforme tra le reti di specialisti. Un maggiore accesso ai medici può incoraggiare i pazienti ad abbandonare l'automedicazione e ad adottare percorsi terapeutici più definiti. Ciò può migliorare il riconoscimento della patologia posteriore, della patologia mista e delle manifestazioni correlate alla Demodex.
Nel 2025, l'Europa deteneva la seconda quota regionale più grande, grazie a un'assistenza oftalmica consolidata e alla presenza di importanti mercati nazionali. Lo studio Eos ha rilevato la presenza di collaretti nel 54% dei pazienti delle cliniche oftalmologiche europee. Lo stesso studio ha riportato percentuali del 66% nel Regno Unito e in Belgio. Questi risultati mostrano un divario tra i segni della malattia e i volumi di prescrizioni per il trattamento. Il Sud America e il Medio Oriente e l'Africa rappresentano opportunità regionali più piccole ma in crescita. In Sud America, una revisione del 2024 ha rilevato una prevalenza di sindrome dell'occhio secco del 70% tra i lavoratori in ambienti chiusi e del 71% tra gli studenti. Con l'aumento della capacità specialistica, questa popolazione potrebbe generare una domanda correlata di valutazione e trattamento. La relazione tra i sintomi dell'occhio secco e la blefarite può rendere più rilevante la valutazione di routine della superficie oculare. Il mercato del trattamento della blefarite può svilupparsi più gradualmente in queste regioni man mano che migliorano la consapevolezza clinica e l'accesso alle cure. La disponibilità locale di servizi specialistici influenzerà la rapidità con cui i pazienti sintomatici riceveranno una valutazione formale. Il ritmo di adozione dipenderà anche dalla disponibilità di opzioni di prescrizione e dispositivi adeguati.
Panorama competitivo
Il mercato del trattamento della blefarite è frammentato tra terapie farmacologiche, prodotti per l'igiene palpebrale e dispositivi medici. Nessuna singola azienda detiene una posizione di rilievo in tutte e tre le categorie. AbbVie, Novartis e Santen vantano ampi portafogli oftalmici che includono prodotti rilevanti per la cura della blefarite. Tarsus Pharmaceuticals si è affermata con successo grazie a XDEMVY e alla sua attenzione all'eradicazione del Demodex. Le aziende produttrici di dispositivi medici competono in base alla produttività, al flusso di lavoro clinico e alle evidenze scientifiche a supporto delle proprie piattaforme. I marchi di prodotti per l'igiene di consumo competono in base agli acquisti ripetuti, alla distribuzione al dettaglio e all'accesso diretto al paziente. La loro posizione riflette la continua necessità di pulizia quotidiana e di supporto sintomatico nelle routine di cura cronica. Il mercato del trattamento della blefarite, pertanto, comprende diversi modelli competitivi distinti, piuttosto che un unico approccio uniforme.
Tarsus ha rafforzato la sua posizione commercializzando XDEMVY dopo l'approvazione della FDA e ottenendo la copertura dei rimborsi per oltre il 90% degli assicurati commerciali, Medicare e Medicaid. L'azienda sta inoltre portando avanti lo sviluppo di TP-04 per la rosacea oculare e TP-05 per la prevenzione della malattia di Lyme, ampliando la sua pipeline oltre la blefarite da Demodex. Grand Pharmaceutical Group ha introdotto TP-03 sul mercato cinese dopo l'approvazione di marzo 2026. Johnson & Johnson e Sight Sciences operano nel settore delle cure assistite da dispositivi attraverso sistemi a pulsazione termica. Queste aziende necessitano di rimborsi più ampi e di evidenze cliniche indipendenti per incrementare l'adozione delle procedure. Anche i fornitori di procedure necessitano di sistemi che si adattino ai tempi degli appuntamenti, al flusso di lavoro del personale e alle aspettative dei pazienti. Il loro lavoro è rilevante per il mercato del trattamento della blefarite perché l'utilizzo dei dispositivi dipende sia dall'accettazione clinica che dalle decisioni di rimborso.
La meibografia basata sull'intelligenza artificiale sta diventando uno strumento di differenziazione perché può rendere la valutazione delle palpebre più oggettiva. La standardizzazione dei dati sulla gravità della patologia può inoltre aiutare i medici a spiegare le decisioni terapeutiche a pazienti e assicuratori. Le aziende che offrono strumenti diagnostici, farmaci, dispositivi e prodotti per l'igiene hanno l'opportunità di creare percorsi terapeutici più coordinati. La fotografia palpebrale tramite telemedicina e gli abbonamenti per l'igiene domiciliare rimangono approcci emergenti. Questi modelli sono in linea con la crescita online e con la preferenza di alcuni pazienti per la gestione autonoma delle patologie croniche. Tali modelli possono supportare acquisti ricorrenti di prodotti per l'igiene, pur richiedendo l'invio a uno specialista quando i risultati clinici necessitano di una valutazione. Il mercato del trattamento della blefarite rimane aperto alle partnership poiché non è ancora stata definita una gestione end-to-end della diagnosi e del trattamento. Ciò lascia spazio alle aziende per allineare l'identificazione del paziente, la fornitura dei prodotti e l'assistenza di follow-up senza sostituire il ruolo della valutazione specialistica. Il mercato del trattamento della blefarite potrebbe quindi premiare le aziende che supportano la continuità nelle decisioni terapeutiche ripetute. Un percorso coordinato può semplificare il collegamento tra i risultati diagnostici e la terapia e il follow-up appropriati.
Leader del settore del trattamento della blefarite
AbbVie Inc.
Bausch + Lomb Corporation
Alcon Inc.
Tarso Pharmaceuticals, Inc.
Santen Pharmaceutical Co., Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Glaukos Corporation, azienda farmaceutica e di tecnologia medica oftalmica, ha completato l'arruolamento dei pazienti per il suo studio clinico di Fase 2 volto a valutare GLK-321 come trattamento per la blefarite da Demodex.
- Marzo 2026: l'Amministrazione nazionale cinese per i prodotti medici (NMPA) ha approvato TP-03 (soluzione oftalmica di lotilaner allo 0.25%) per il trattamento della blefarite da Demodex, commercializzato da Grand Pharmaceutical Group in qualità di licenziatario esclusivo di Tarsus per la Grande Cina.
Ambito del rapporto sul mercato globale del trattamento della blefarite
Secondo quanto riportato nello studio, il trattamento della blefarite prevede la gestione dell'infiammazione delle palpebre per ridurre i sintomi e prevenire le complicanze. In genere, include una buona igiene palpebrale, impacchi caldi, pulizia delle palpebre e, in alcuni casi, farmaci come colliri o unguenti antibiotici o antinfiammatori.
Il mercato del trattamento della blefarite è segmentato per tipo di malattia in blefarite anteriore, blefarite posteriore e blefarite mista anteriore e posteriore. Per tipo di trattamento, il mercato è segmentato in prodotti per l'igiene palpebrale, lacrime artificiali e lubrificanti, antibiotici topici, corticosteroidi e antinfiammatori topici, antibiotici e antinfiammatori orali, terapie assistite da dispositivi e altri tipi di trattamento. Per applicazione, il mercato è segmentato in gestione della blefarite acuta, cura a lungo termine della blefarite cronica, trattamento della blefarite batterica, trattamento della blefarite da Demodex e trattamento associato alla disfunzione delle ghiandole di Meibomio. Per canale di distribuzione, il mercato è segmentato in farmacie ospedaliere, farmacie al dettaglio e parafarmacie, farmacie online ed e-commerce e altri canali di distribuzione. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto di mercato include anche le stime delle dimensioni e delle tendenze di mercato per 17 paesi nelle principali regioni del mondo. Per ciascun segmento, le dimensioni del mercato e le previsioni sono fornite in termini di valore (USD).
| Blefarite anteriore |
| Blefarite posteriore |
| Blefarite mista anteriore e posteriore |
| Prodotti per l'igiene delle palpebre |
| Lacrime artificiali e lubrificanti |
| Antibiotici topici |
| Corticosteroidi e antinfiammatori topici |
| Antibiotici e antinfiammatori orali |
| Terapie assistite da dispositivi |
| Altri tipi di trattamento |
| Gestione della blefarite acuta |
| Assistenza a lungo termine per blefarite cronica |
| Trattamento della blefarite batterica |
| Trattamento della blefarite da Demodex |
| Trattamento associato alla disfunzione delle ghiandole di Meibomio |
| Farmacie ospedaliere |
| Farmacie al dettaglio e negozi di droga |
| Farmacie online e commercio elettronico |
| Altri canali di distribuzione |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di malattia | Blefarite anteriore | |
| Blefarite posteriore | ||
| Blefarite mista anteriore e posteriore | ||
| Per tipo di trattamento | Prodotti per l'igiene delle palpebre | |
| Lacrime artificiali e lubrificanti | ||
| Antibiotici topici | ||
| Corticosteroidi e antinfiammatori topici | ||
| Antibiotici e antinfiammatori orali | ||
| Terapie assistite da dispositivi | ||
| Altri tipi di trattamento | ||
| Per Applicazione | Gestione della blefarite acuta | |
| Assistenza a lungo termine per blefarite cronica | ||
| Trattamento della blefarite batterica | ||
| Trattamento della blefarite da Demodex | ||
| Trattamento associato alla disfunzione delle ghiandole di Meibomio | ||
| Per canale di distribuzione | Farmacie ospedaliere | |
| Farmacie al dettaglio e negozi di droga | ||
| Farmacie online e commercio elettronico | ||
| Altri canali di distribuzione | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dei trattamenti per la blefarite entro il 2031?
Si prevede che il mercato del trattamento della blefarite raggiungerà i 2.06 miliardi di dollari entro il 2031, rispetto agli 1.55 miliardi di dollari del 2026, con un tasso di crescita annuo composto (CAGR) del 5.75%. Tale crescita è sostenuta da un maggior numero di diagnosi, dalla crescente necessità di cure croniche e da trattamenti mirati contro il Demodex.
Quale tipo di malattia sta crescendo più rapidamente nel trattamento della blefarite?
La blefarite posteriore è la patologia in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto dell'8.58% fino al 2031. Una maggiore consapevolezza della disfunzione delle ghiandole di Meibomio è un fattore centrale in questo scenario.
Perché la blefarite da Demodex sta ricevendo maggiore attenzione clinica?
La soluzione oftalmica di lotilaner allo 0.25% offre un trattamento mirato approvato dalla FDA, mentre i dati clinici europei hanno rilevato la presenza di collaretti nel 54% dei partecipanti.
Quale categoria di trattamento si sta espandendo più rapidamente?
Si prevede che le terapie assistite da dispositivi cresceranno a un tasso annuo composto dell'8.22% fino al 2031, sostenute dall'interesse per le terapie che affrontano l'ostruzione delle ghiandole di Meibomio.
Quale regione presenta le migliori prospettive di crescita?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto dell'8.25% fino al 2031, grazie a un maggiore accesso agli specialisti e a una crescente attenzione alle disfunzioni delle ghiandole di Meibomio.


