

Dimensioni e quota del mercato dell'argilla sbiancante
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Volume di mercato (2026) | 2.49 milioni di tonnellate |
| Volume di mercato (2031) | 3.12 milioni di tonnellate |
| Tasso di crescita (2026 - 2031) | 4.62% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'argilla sbiancante di Mordor Intelligence
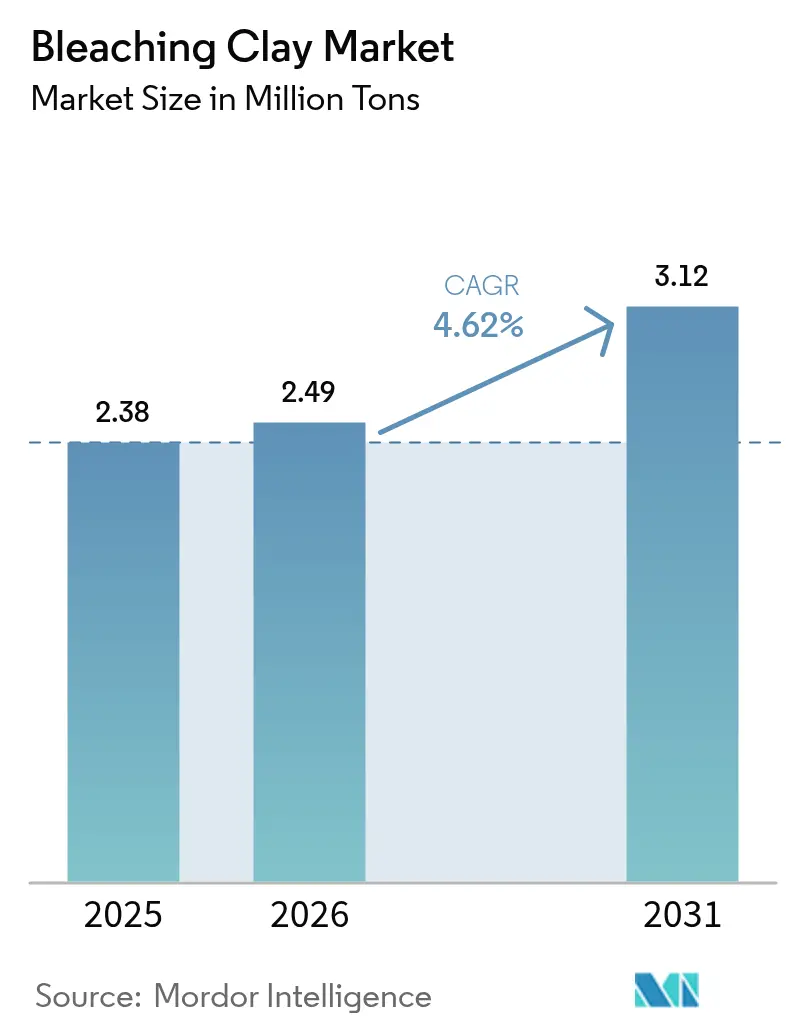
Si prevede che il mercato dell'argilla sbiancante crescerà da 2.38 milioni di tonnellate nel 2025 a 2.49 milioni di tonnellate nel 2026 e raggiungerà i 3.12 milioni di tonnellate entro il 2031, con un CAGR del 4.62% nel periodo 2026-2031. Questa crescita riflette la costante espansione della produzione di oli vegetali raffinati, la crescente adozione nella purificazione del biodiesel e i nuovi utilizzi nella cosmetica di alta qualità. La terra di Fuller, nota per il suo basso tasso di perdita di olio, rimane il tipo di prodotto dominante, mentre le argille attivate registrano l'assorbimento più rapido perché le raffinerie necessitano di una maggiore capacità di adsorbimento per gli oli speciali. L'area Asia-Pacifico è leader nel mercato dell'argilla sbiancante con una quota di volume del 47.29% nel 2024, grazie all'aumento della capacità produttiva delle raffinerie cinesi e indiane, mentre Nord America ed Europa si concentrano su nicchie ad alto margine come gli oli di grado farmaceutico e i lubrificanti a bassissimo tenore di zolfo. Nonostante la pressione sui prezzi dovuta alle oscillazioni dei costi della bentonite, gli operatori compensano i rischi di margine attraverso la differenziazione tecnica, il riciclo della terra sbiancante esaurita e aumenti di prezzo selettivi. La normativa ambientale, in particolare le norme UE che classificano la terra sbiancante esaurita come rifiuto pericoloso, inasprisce i requisiti operativi, ma alimenta l'innovazione nel processo a ciclo chiuso, dove è stata dimostrata una resa in biodiesel fino all'85% a partire dal petrolio recuperato.
Punti chiave del rapporto
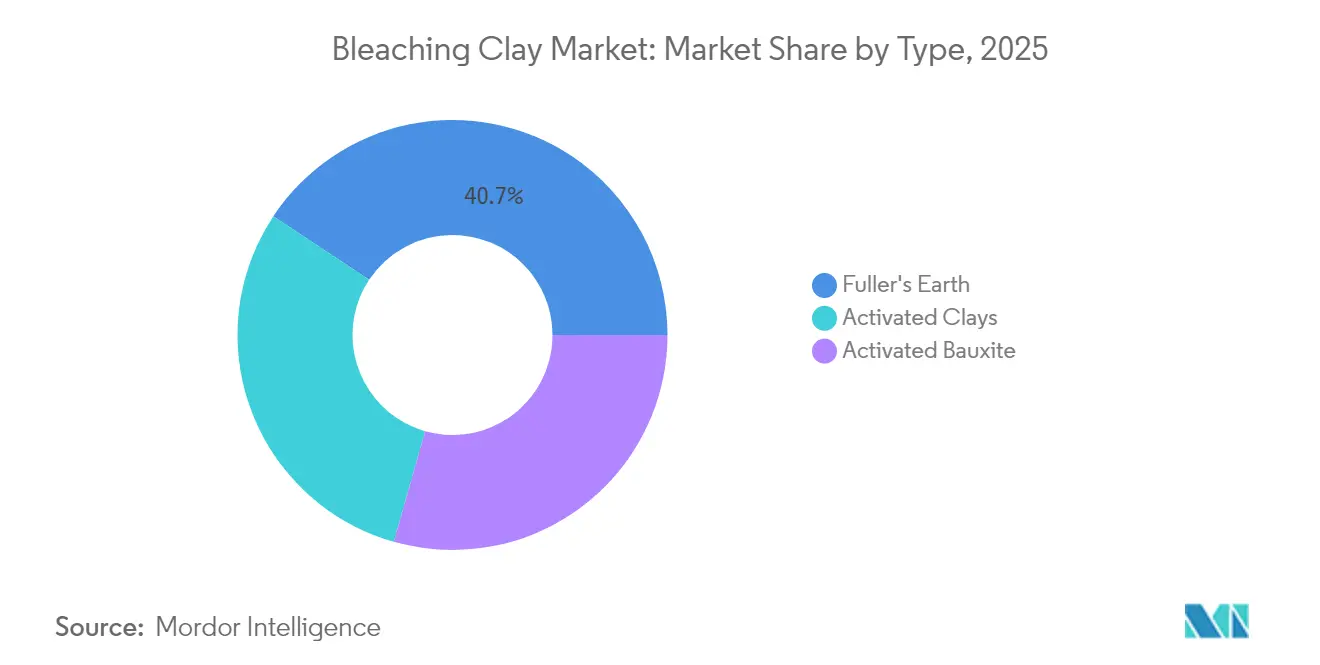
- In base alla tipologia, nel 40.68 la terra di Fuller ha rappresentato il 2025% della quota di mercato dell'argilla sbiancante, mentre le argille attivate hanno registrato la crescita prevista più elevata, con un CAGR del 5.21% fino al 2031.
- Per applicazione, nel 85.30 gli oli vegetali e i grassi animali rappresentavano l'2025% della quota di mercato dell'argilla sbiancante e stanno aumentando a un CAGR del 5.43% tra il 2026 e il 2031.
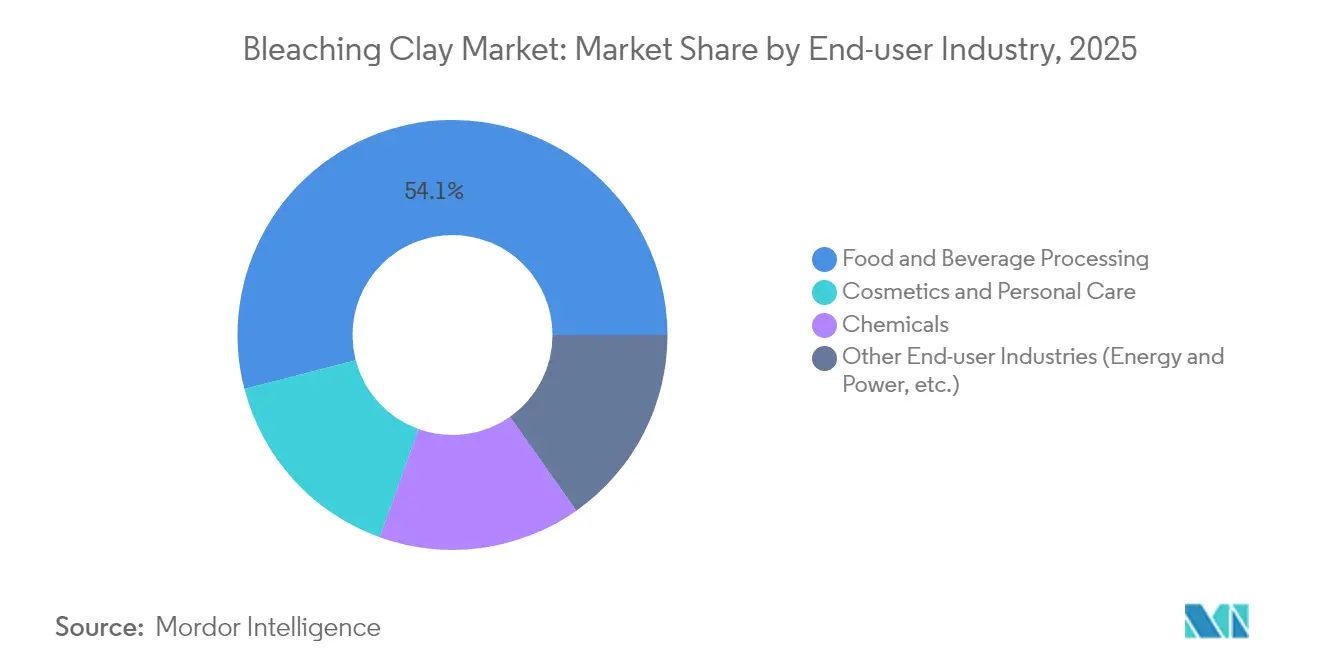
- In base all'utente finale, nel 54.05 la lavorazione di alimenti e bevande deteneva una quota del 2025% del mercato dell'argilla sbiancante, mentre il settore dei cosmetici e della cura della persona registra la crescita più rapida, con un CAGR del 5.02% fino al 2031.
- Per area geografica, l'area Asia-Pacifico ha contribuito con una quota di volume del 47.10% nel 2025 e sta crescendo a un CAGR del 4.95% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'argilla sbiancante
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Accelerare il consumo di oli vegetali raffinati | + 1.2% | Globale, con l'APAC in testa alla crescita | Medio termine (2-4 anni) |
| Crescente domanda di cosmetici e formulazioni per la cura della persona | + 0.9% | Nord America e UE, espansione verso l'APAC | A lungo termine (≥ 4 anni) |
| Crescita della raffinazione del biodiesel e del diesel rinnovabile | + 0.8% | Globale, con l’UE e il Nord America in testa | Medio termine (2-4 anni) |
| Crescente necessità di oli minerali e lubrificanti a bassissimo tenore di zolfo | + 0.7% | Globale, guidato dalle normative automobilistiche | A breve termine (≤ 2 anni) |
| Adozione della purificazione dell'olio di cannabinoidi di grado farmaceutico | + 0.6% | Nord America, espansione nell'UE | A lungo termine (≥ 4 anni) |
| Arricchimento locale dei depositi di bentonite in Africa | + 0.5% | Africa, con ricadute sulle catene di approvvigionamento globali | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Accelerare il consumo di oli vegetali raffinati
La produzione globale di semi oleosi dovrebbe raggiungere i 680 milioni di tonnellate nella stagione 2024/25, incrementando la domanda di formulazioni sbiancanti specializzate che rimuovono clorofilla, carotenoidi e metalli in tracce dagli oli estratti con solventi. Le raffinerie dell'Asia-Pacifico, supportate da una logistica favorevole e da una capacità di frantumazione in espansione, rappresentano il maggiore incremento di volume. Il segmento beneficia anche dei cambiamenti nelle abitudini alimentari verso l'olio di soia e di girasole, entrambi i quali richiedono dosaggi di argilla più elevati rispetto alle alternative spremute a freddo. I produttori in grado di adattare la struttura dei pori a specifiche composizioni chimiche degli oli ottengono la preferenza negli acquisti, soprattutto considerando che l'OPEC prevede 19.2 milioni di barili al giorno di nuova capacità di raffinazione nelle regioni in via di sviluppo entro il 2050 [1] Organizzazione dei Paesi Esportatori di Petrolio, "World Oil Outlook 2045", opec.org . Questo incremento strutturale garantisce la visibilità dei volumi a lungo termine per il mercato dell'argilla sbiancante.
Crescente domanda di cosmetici e formulazioni per la cura della persona
I marchi di cosmetici stanno sostituendo sempre più gli assorbenti sintetici con argille di origine naturale per soddisfare le aspettative di "clean label" e la pressione normativa sulle microplastiche. L'elevata area superficiale e la capacità di scambio cationico consentono alle argille sbiancanti di agire sia come assorbenti di oli che come stabilizzanti per i filtri ultravioletti, incoraggiandone un utilizzo più ampio nei prodotti solari e nei prodotti con finitura opaca. L'acquisizione di Lucas Meyer Cosmetics da parte di Clariant rafforza l'offerta a valore aggiunto per questo utilizzo finale ad alto margine, come dimostrato dall'aumento della redditività di Care Chemicals dell'azienda nel 2024. Le formulazioni premium richiedono argille a basso contenuto di metalli pesanti, il che favorisce la differenziazione dei prezzi e compensa il tonnellaggio inferiore rispetto agli oli commestibili.
Crescita della raffinazione del biodiesel e del diesel rinnovabile
Gli obiettivi di miscelazione obbligatori nell'UE, negli Stati Uniti e in alcune parti dell'Asia aumentano le esigenze di purificazione delle materie prime. Gradi speciali come TONSIL™ rimuovono fosforo e metalli che riducono la durata del catalizzatore durante la transesterificazione, con un impatto diretto sull'economia dell'impianto. La ricerca conferma che la terra sbiancante esaurita può convertirsi in biodiesel con una resa fino all'85% tramite esterificazione in situ, creando un flusso di entrate secondario e riducendo le spese di smaltimento. Questo duplice vantaggio rafforza il mercato dell'argilla sbiancante come fattore abilitante dell'economia circolare.
Crescente necessità di oli minerali e lubrificanti a bassissimo tenore di zolfo
Le normative più restrittive sulle emissioni in ambito automobilistico e industriale costringono i formulatori di lubrificanti a ridurre il contenuto di zolfo e di tracce di metalli a livelli di parti per milione. I gradi di bentonite attivata offrono un assorbimento efficiente senza compromettere i modificatori dell'indice di viscosità, rendendoli essenziali per i fluidi idraulici multigrado e le basi sintetiche. La barriera tecnica per replicare tali prestazioni protegge gli operatori storici e sostiene prezzi più elevati.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Norme ambientali severe sui rifiuti minerari e di attivazione acida | -0.4% | Globale, con il rigore normativo leader dell'UE | A breve termine (≤ 2 anni) |
| Concorrenza degli adsorbenti sintetici (gel di silice) | -0.3% | Nord America e UE, in espansione a livello globale | Medio termine (2-4 anni) |
| Prezzi volatili della bentonite a causa della concentrazione dell'offerta | -0.2% | Globale, con impatti regionali sulla catena di fornitura | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Norme ambientali severe sui rifiuti minerari e di attivazione acida
Le revisioni delle normative EPA sugli scarichi e la designazione di rifiuti pericolosi da parte dell'UE per la terra decolorante esausta aggiungono 50-100 dollari per tonnellata ai costi di lavorazione, spingendo gli impianti a investire in sistemi a scarico zero di liquidi [2] United States Environmental Protection Agency, “Effluent Guidelines for Mineral Mining and Processing,” epa.gov[ . Gli operatori più piccoli faticano a finanziare tali aggiornamenti, il che porta alla razionalizzazione della capacità e al potenziale consolidamento. Al contrario, la spinta verso la sostenibilità accelera la ricerca e lo sviluppo di percorsi di estrazione con solventi e pirolisi che recuperano fino al 35% di petrolio da alcuni tipi di argilla, riducendo i volumi di rifiuti e generando prodotti secondari.
Concorrenza degli adsorbenti sintetici (gel di silice)
La silice ingegnerizzata offre una distribuzione ristretta dei pori e una qualità costante dei lotti, caratteristiche interessanti per i produttori di prodotti farmaceutici e chimici specializzati. Poiché i produttori di argilla si accollano costi di conformità più elevati, il divario di prezzo si riduce, aumentando il rischio di sostituzione nelle applicazioni ad alta purezza. Per difendere la propria quota di mercato, i principali fornitori sviluppano sistemi ibridi che ancorano nanoparticelle di silice all'interno di matrici di argilla, garantendo parità di prestazioni e mantenendo al contempo una narrativa di prodotto naturale che risuona con i proprietari di marchi attenti alla sostenibilità.
Analisi del segmento
Per tipo: la terra di Fuller domina grazie alla sua superiore ritenzione di olio
La Terra di Fuller ha conquistato il 40.68% della quota di mercato dell'argilla sbiancante nel 2025, garantendo una perdita di olio inferiore del 15-20% rispetto alle alternative a base di attapulgite o sepiolite, un risparmio che può raggiungere i 3 milioni di dollari all'anno per una raffineria che lavora 1 milione di tonnellate di olio di soia. Il segmento beneficia di abbondanti giacimenti globali e di semplici requisiti di attivazione, a supporto della leadership di costo. Tuttavia, si prevede che le argille attivate supereranno la Terra di Fuller con un CAGR del 5.21%, poiché i produttori stanno raffinando l'attivazione acida per aumentare la superficie oltre i 250 m²/g, liberando una maggiore capacità di adsorbimento essenziale per gli oli farmaceutici e cosmetici. Nel periodo di previsione, le raffinerie bilanceranno il costo unitario con le prestazioni, mantenendo entrambi i segmenti rilevanti per il mercato dell'argilla sbiancante.
La bauxite attivata viene utilizzata in un sottoinsieme mirato di applicazioni petrolifere in cui le temperature di lavorazione superano i 200 °C. Sebbene la disponibilità sia limitata, il suo reticolo stabile la rende preferibile nella purificazione di oli per trasformatori e lubrificanti per l'aviazione. La continua attività di ricerca e sviluppo dimostra che la capacità di sbiancamento ottimale risiede in un raggio medio dei pori di 50-60 Å, incoraggiando gli investimenti in tecnologie di attivazione controllata che riducono la varianza delle prestazioni. Questi progressi sostengono il contributo duraturo, seppur modesto, dei gradi di nicchia alle dimensioni del mercato dell'argilla sbiancante.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per applicazione: la lavorazione dell'olio vegetale guida la leadership di mercato
Nel 85.30, oli vegetali e grassi animali hanno mantenuto una quota dell'2025% del mercato dell'argilla sbiancante, registrando al contempo un CAGR previsto del 5.43%, a sottolineare il ruolo cruciale nelle catene di approvvigionamento globali di nutrizione e biocarburanti. Gli oli di soia, palma e girasole estratti con solvente richiedono un dosaggio di argilla maggiore rispetto alle alternative pressate a espulsione, e l'espansione dei requisiti per il biodiesel aumenterà ulteriormente la domanda. Gli utilizzatori di oli industriali, in particolare i fluidi per la lavorazione dei metalli, si affidano alle argille per stabilizzare gli additivi e prolungare la durata dei fluidi, aggiungendo volume incrementale seppur con un tonnellaggio inferiore.
Oli minerali e cere richiedono formulazioni specifiche per le matrici idrocarburiche. La miscelazione di diesel rinnovabile con materie prime fossili ha creato flussi ibridi che richiedono adsorbenti versatili in grado di gestire polarità divergenti. La terra decolorante esausta derivante da oli vegetali viene sempre più valorizzata come materia prima per la produzione in situ di biodiesel con un'efficienza di conversione dell'85%, allineando la purificazione agli obiettivi dell'economia circolare e aggiungendo valore a valle per i trasformatori.
Per settore di utilizzo finale: la trasformazione alimentare è in testa, mentre la cosmetica accelera
La lavorazione di alimenti e bevande ha detenuto una quota del 54.05% nel 2025, poiché le normative sulla sicurezza degli oli commestibili impongono limiti rigorosi su clorofilla, numero di perossidi e tracce di metalli. La conformità richiede argille certificate di qualità alimentare, prive di aflatossine e metalli pesanti, a supporto del posizionamento premium dei principali fornitori. Cosmetici e cura della persona, sebbene in quantità inferiore, stanno crescendo a un CAGR del 5.02% grazie all'adozione di ingredienti naturali multifunzionali da parte dei marchi. Il duplice ruolo dell'argilla come assorbente e componente attivo per la cura della pelle consente ai formulatori di ridurre le liste degli ingredienti, in linea con le tendenze minimaliste di prodotto.
Il segmento chimico comprende supporti per catalizzatori, vettori di pigmenti e adsorbenti specializzati per flussi petrolchimici. La crescente domanda di oli per trasformatori a basso contenuto aromatico e di fluidi idraulici di origine biologica crea un potenziale di cross-selling. Altri settori, tra cui l'accumulo di energia e il trattamento delle acque reflue, stanno sperimentando argille modificate per la rimozione di ioni e l'isolamento termico, suggerendo possibili percorsi di crescita diversificati per il mercato dell'argilla sbiancante.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
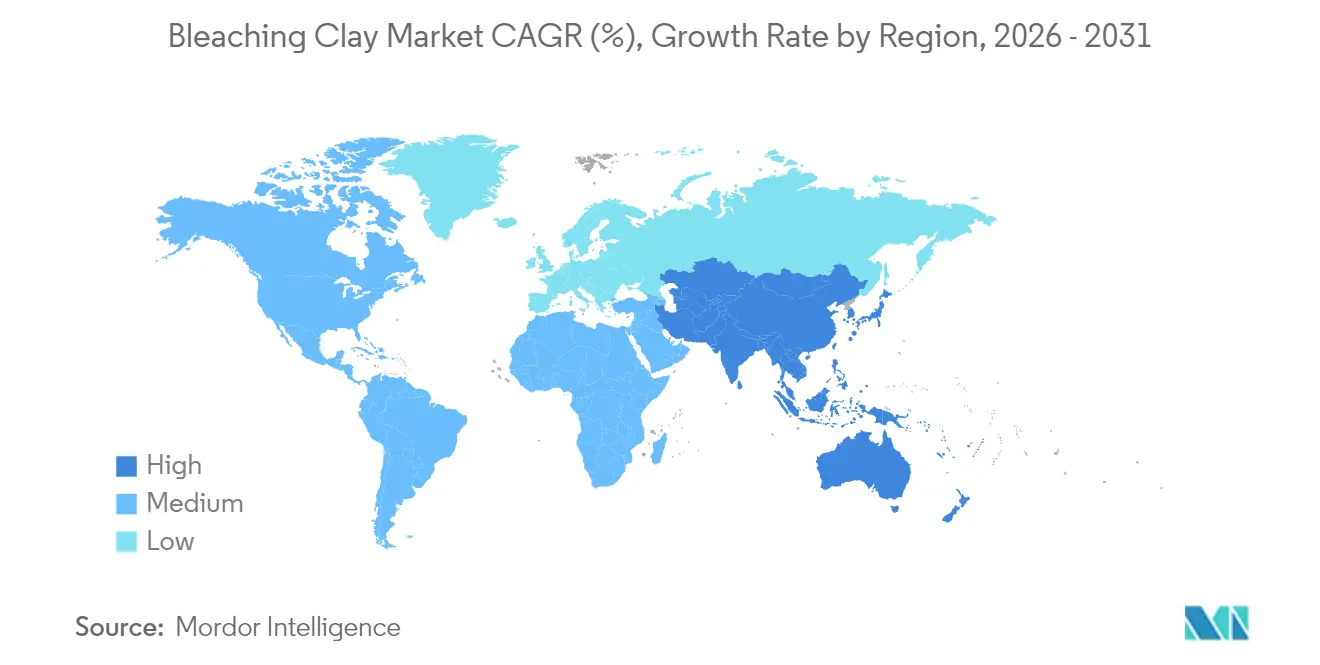
La quota di volume del 47.10% dell'Asia-Pacifico nel 2025 deriva dalla vasta presenza di impianti di raffinazione in Cina, India, Indonesia e Malesia, ciascuno dei quali beneficia della vicinanza alla produzione di semi oleosi e di ampi mercati di consumo. La previsione di un CAGR del 4.95% per la regione è collegata alla capacità di raffinazione incrementale prevista dall'OPEC fino a 4.9 milioni di barili al giorno entro il 2028. La sola Indonesia utilizza circa 200,000 tonnellate di bentonite all'anno nella raffinazione dell'olio da cucina, a dimostrazione del vantaggio di scala che supporta impianti dedicati all'attivazione dell'argilla. Le università locali collaborano con l'industria su metodi di riciclaggio del terreno esausto che raggiungono una resa di biodiesel dell'85%, rafforzando la sicurezza dell'approvvigionamento e la conformità ambientale.
Il Nord America coniuga la leadership tecnologica con la disciplina normativa. Le raffinerie utilizzano argille a basso contenuto di metalli per proteggere i catalizzatori di idrotrattamento nel diesel rinnovabile, e i produttori di lubrificanti richiedono qualità che garantiscano una rimozione dello zolfo pari a parti per miliardo. L'adeguamento dei prezzi di Oil-Dri del 5-8% alla fine del 2024 dimostra la capacità della regione di trasferire l'inflazione dei costi a fronte di una domanda persistente. La rigorosa normativa europea sui rifiuti aumenta i costi di conformità, ma accelera gli investimenti nella lavorazione a ciclo chiuso. Le tecniche di riciclo che recuperano il 35% di petrolio dalla sepiolite illustrano il ritmo di innovazione della regione. I produttori di cosmetici tedeschi e svizzeri ad alta precisione si riforniscono di argille ultra pure secondo le specifiche della farmacopea, aggiungendo tonnellaggi premium.
Il Sud America beneficia del predominio del Brasile nella coltivazione della soia, offrendo sinergie tra la capacità di frantumazione e la domanda locale di argilla. Medio Oriente e Africa presentano potenziali emergenti, soprattutto dove i governi spingono per la lavorazione dei minerali a valle. Il contributo minerario del Sudafrica, pari all'8.3% del PIL, e la modernizzazione del settore in Nigeria favoriscono l'arricchimento locale, riducendo la dipendenza dalle importazioni. Questi sviluppi diversificano la filiera del mercato dell'argilla sbiancante e aumentano la resilienza alle perturbazioni regionali.

Panorama normativo
La regolamentazione delle argille sbiancanti comprende i requisiti per l'uso come additivi alimentari e nei mangimi, i controlli sugli effluenti industriali e gli obblighi di gestione dei rifiuti legati alle terre sbiancanti esauste (SBE). Negli Stati Uniti, la FDA stabilisce le condizioni in base alle quali l'argilla sbiancante esausta può essere ammessa nei mangimi per animali e nell'acqua potabile, mentre la conformità ambientale più ampia è influenzata dalle linee guida dell'EPA sugli effluenti per l'estrazione e la lavorazione dei minerali, che riguardano le operazioni di estrazione e attivazione dell'argilla.
In Asia, la conformità dei prodotti e degli scambi commerciali è determinata dagli standard nazionali e dalla classificazione doganale. La Cina mantiene la norma GB 25571-2011 come standard nazionale di sicurezza alimentare per l'argilla attivata utilizzata come additivo alimentare, il che rafforza la richiesta di un controllo costante delle impurità (ad esempio, metalli pesanti) nei materiali per uso alimentare. In India, le controversie sulla classificazione doganale che distinguono la terra decolorante attivata lavorata (ad esempio, ai sensi della norma CTH 3802.90) dalla bentonite naturale (ai sensi della norma 2508.10) evidenziano come l'allineamento tra HS e CTH possa influenzare il trattamento doganale e la documentazione, incidendo sulle decisioni di approvvigionamento tra i materiali lavorati importati e il materiale attivato localmente.
Analisi della catena del valore
La filiera dell'argilla sbiancante inizia con l'estrazione e la lavorazione dei minerali argillosi grezzi (comunemente bentonite e, in alcune regioni, terra di Fuller o altre argille assorbenti), seguita da frantumazione, essiccazione e macinazione per ottenere le granulometrie desiderate. La fase chiave di valorizzazione è l'attivazione, tipicamente mediante acidificazione con acidi minerali come l'acido solforico o l'acido cloridrico, seguita da lavaggio e neutralizzazione, essiccazione e macinazione per produrre gradi specifici per oli alimentari, materie prime per biodiesel, lubrificanti e applicazioni speciali. Il controllo qualità e la certificazione (per usi alimentari e ad alta purezza) sono attività intermedie integranti, poiché le raffinerie e i formulisti si riforniscono in base a limiti di prestazione e di contaminazione definiti.
A valle, i prodotti vengono trasportati tramite big bag, sacchi o spedizioni alla rinfusa verso raffinerie di oli vegetali, impianti di biodiesel e diesel rinnovabile e utenti industriali, con un servizio di assistenza tecnica a supporto dell'ottimizzazione del dosaggio e delle prestazioni di filtrazione. La gestione post-utilizzo delle terre decoloranti esauste è diventata un nodo distinto nella catena, con percorsi di recupero come l'estrazione dell'olio e la conversione in biodiesel che rafforzano le capacità di riciclo e di conformità dei rifiuti come fattori di differenziazione competitiva. I produttori integrati e gli specialisti regionali competono sulla logistica dalla miniera al mercato, sulla vicinanza ai centri di raffinazione (in particolare nell'area Asia-Pacifico) e sulla capacità di gestire la volatilità degli input (ad esempio, acido di attivazione e trasporto) mantenendo prestazioni di adsorbimento costanti.
Panorama competitivo
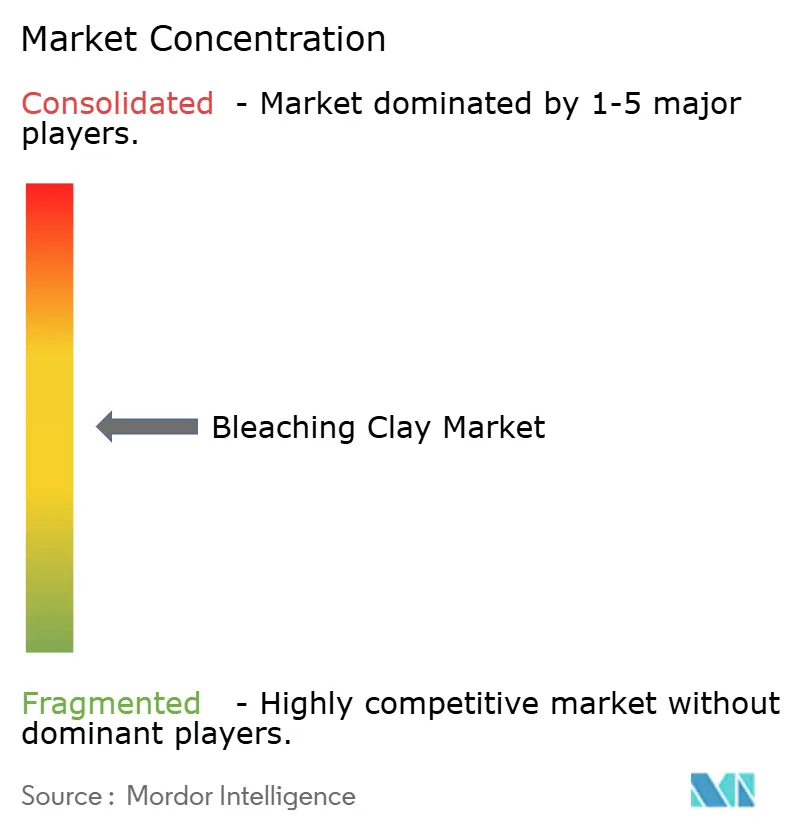
Il mercato dell'argilla sbiancante rimane moderatamente frammentato. Clariant, Oil-Dri e Minerals Technologies detengono insieme circa il 28% del volume globale, sfruttando l'integrazione tra miniera e mercato, le reti di assistenza tecnica e i processi di attivazione proprietari. Clariant ha registrato un margine EBITDA del 16.4% nel quarto trimestre del 4 grazie alla forte domanda di prodotti chimici per la cura della persona, a dimostrazione della resilienza nelle nicchie di mercato specializzate. L'aumento dei prezzi di Oil-Dri a novembre 2024 rifletteva l'inflazione delle materie prime, ma anche la fiducia nella differenziazione dei prodotti. Minerals Technologies ha registrato utili record nel primo trimestre del 2024, trainati dai settori Consumer e Specialties, a conferma che il posizionamento premium genera un aumento dei margini.
Specialisti regionali, come Taiko Clay in Malesia e Refoil Earth in India, difendono la propria quota di mercato grazie a una logistica localizzata e a una rapida personalizzazione del prodotto. I concorrenti africani mirano a ridurre i costi di trasporto per i clienti dell'area Asia-Pacifico, lavorando la bentonite vicino all'imbocco della miniera. Le strategie competitive includono lo sviluppo di prodotti ibridi, in cui i vettori di argilla naturale ospitano silice ingegnerizzata, e l'investimento in impianti di riciclaggio del terreno esausto che convertono i rifiuti in biodiesel vendibile.
Le minacce derivano dagli innovatori di adsorbenti sintetici che offrono tolleranze prestazionali più rigorose, interessanti per gli utilizzatori farmaceutici. In risposta, le aziende consolidate evidenziano la minore impronta di carbonio delle argille naturali e pubblicano dati di valutazione del ciclo di vita per soddisfare le esigenze di audit ESG dei clienti. Gli accordi di fornitura a lungo termine con i principali produttori di oli vegetali garantiscono la stabilità dei volumi, consentendo finanziamenti continui per la ricerca e sviluppo nonostante le oscillazioni dei prezzi delle materie prime.
Leader del settore dell'argilla sbiancante
Clariant AG
Marketing dell'argilla Taiko
Oil-Dri Corporation of America
Gruppo Ashapura
Silice USA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Giugno 2026: Oil-Dri Corporation of America ha annunciato aumenti di prezzo per la maggior parte della sua gamma di prodotti, con effetto a partire dal primo trimestre dell'anno fiscale 2027, per far fronte all'aumento dei costi esterni, come quelli di trasporto e degli imballaggi a base di resina. Per l'argilla sbiancante e gli adsorbenti correlati, l'aggiornamento segnala una continua inflazione dei costi e ribadisce l'importanza del potere di determinazione dei prezzi e della differenziazione del prodotto per il mantenimento dei margini.
- Maggio 2026: Ashapura Minechem ha reso noto che le prestazioni della sua divisione argilla sbiancante sono state influenzate negativamente da un forte aumento dei prezzi dell'acido solforico, un componente chiave per l'attivazione acida. Questo aggiornamento sottolinea come la volatilità dei prezzi dei prodotti chimici per l'attivazione possa rapidamente incidere sul costo dei beni e supporta l'ottimizzazione degli acquisti e dei processi come leva a breve termine per i produttori che competono nelle filiere di approvvigionamento di oli alimentari, particolarmente sensibili ai prezzi.
- Giugno 2024: Clariant ha presentato Geko clay, un materiale di formatura specializzato per l'industria della fonderia, ampliando il proprio portafoglio di prodotti a base di argilla oltre gli usi di purificazione delle anime. Il lancio evidenzia il continuo investimento nello sviluppo di prodotti argillosi ad alte prestazioni e supporta le strategie di piattaforme intersettoriali che possono migliorare la scalabilità, la leva della ricerca e sviluppo e la portata dei clienti per i fornitori attivi nel settore delle terre decoloranti.


Ambito del rapporto sul mercato globale dell'argilla sbiancante
Le argille sbiancanti sono argille assorbenti che vengono utilizzate per rimuovere sostanze coloranti da liquidi come gli oli. Il mercato delle argille sbiancanti è segmentato per tipo, applicazione, settore dell'utente finale e area geografica. Per tipo, il mercato è segmentato in Bauxite attivata, Argille attivate e Terra di Fuller. Per applicazione, il mercato è segmentato in olio industriale, olio minerale e cere e olio vegetale e grassi animali. Per settore degli utenti finali, il mercato è segmentato in alimenti e bevande, cosmetici e cura della persona, prodotti chimici e altri settori degli utenti finali. Il rapporto offre anche le dimensioni del mercato e le previsioni per 15 paesi nelle principali regioni. Per tutti i segmenti di cui sopra, il dimensionamento del mercato e le previsioni sono state effettuate sulla base delle entrate (milioni di USD).
| Argille attivate |
| Terra di Fuller |
| Bauxite attivata |
| Olio minerale e cere |
| Olio industriale |
| Oli vegetali e grassi animali |
| Lavorazione di alimenti e bevande |
| Cosmetici e cura della persona |
| Settore Chimico |
| Altri settori di utilizzo finale (energia e potenza, ecc.) |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Paesi ASEAN | |
| Resto dell'Asia-Pacifico | |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Paesi nordici | |
| Resto d'Europa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo | Argille attivate | |
| Terra di Fuller | ||
| Bauxite attivata | ||
| Per Applicazione | Olio minerale e cere | |
| Olio industriale | ||
| Oli vegetali e grassi animali | ||
| Per settore degli utenti finali | Lavorazione di alimenti e bevande | |
| Cosmetici e cura della persona | ||
| Settore Chimico | ||
| Altri settori di utilizzo finale (energia e potenza, ecc.) | ||
| Per geografia | Asia-Pacifico | Cina |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Paesi nordici | ||
| Resto d'Europa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||


Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni attuali del mercato dell'argilla sbiancante e con quale rapidità sta crescendo?
Il mercato dell'argilla sbiancante ha raggiunto i 2.49 milioni di tonnellate nel 2026 e si prevede che aumenterà a un CAGR del 4.62%, raggiungendo i 3.12 milioni di tonnellate entro il 2031.
Quale regione è leader nel mercato dell'argilla sbiancante?
La regione Asia-Pacifico detiene la quota di mercato più elevata, pari al 47.10%, grazie all'ampia capacità di raffinazione degli oli vegetali e all'espansione dei programmi di biodiesel.
Perché la terra di Fuller è la più diffusa tra le tipologie di prodotto?
La terra di Fuller garantisce una perdita di ritenzione dell'olio inferiore del 15-20% rispetto alle argille alternative, con un conseguente risparmio sui costi per le raffinerie di oli commestibili.
In che modo le normative ambientali stanno influenzando il settore dell'argilla sbiancante?
Le norme dell'UE sui rifiuti pericolosi e gli standard più severi dell'EPA sugli scarichi aumentano i costi di conformità, ma stimolano innovazioni come il recupero del biodiesel dal terreno esausto che migliorano la sostenibilità.
Quale settore di utilizzo finale sta crescendo più rapidamente?
Il settore dei cosmetici e della cura della persona è in crescita a un CAGR del 5.02%, poiché i marchi privilegiano argille naturali multifunzionali per il controllo del sebo e la stabilizzazione dei filtri UV.
Pagina aggiornata l'ultima volta il:



