

Dimensioni e quota del mercato degli agenti sbiancanti
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
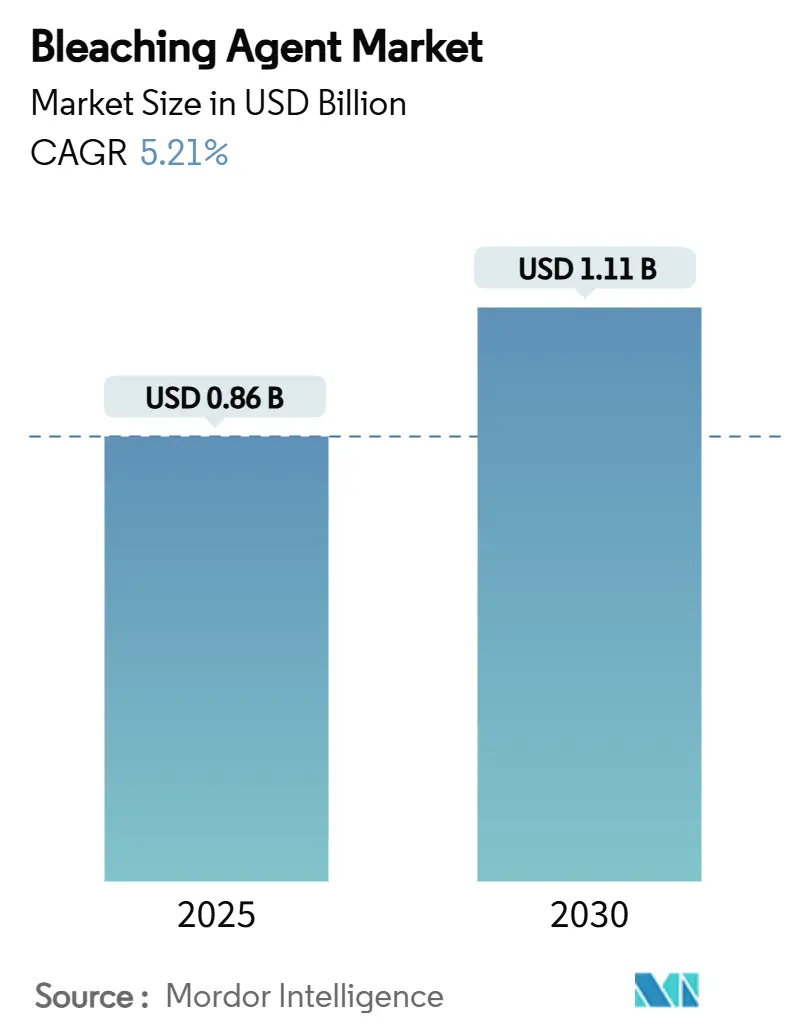
| Dimensione del mercato (2025) | 0.86 miliardo di dollari |
| Dimensione del mercato (2030) | 1.11 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 5.21% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli agenti sbiancanti di Mordor Intelligence
Si stima che il mercato degli agenti sbiancanti valga 0.86 miliardi di dollari nel 2025 e che raggiunga 1.11 miliardi di dollari entro il 2030, con un CAGR del 5.21% nel periodo di previsione (2025-2030). Questa espansione prevista evidenzia una crescita costante delle dimensioni del mercato degli agenti sbiancanti e la capacità del settore di adattarsi nonostante le interruzioni della catena di approvvigionamento e i più rigorosi controlli ambientali. La domanda persistente da parte di aziende di trattamento delle acque municipali e industriali, la continua preferenza per le formulazioni a base di cloro per costi ed efficacia e la rapida diffusione della generazione di biossido di cloro in loco sostengono lo slancio del mercato. I prodotti in polvere, che offrono vantaggi logistici e di dosaggio, rafforzano la leadership di costo dei produttori, mentre la considerevole base produttiva dell'area Asia-Pacifico e il crescente consumo di agenti sbiancanti in cellulosa, carta e tessuti mantengono la regione in prima linea nella crescita.
Punti chiave del rapporto
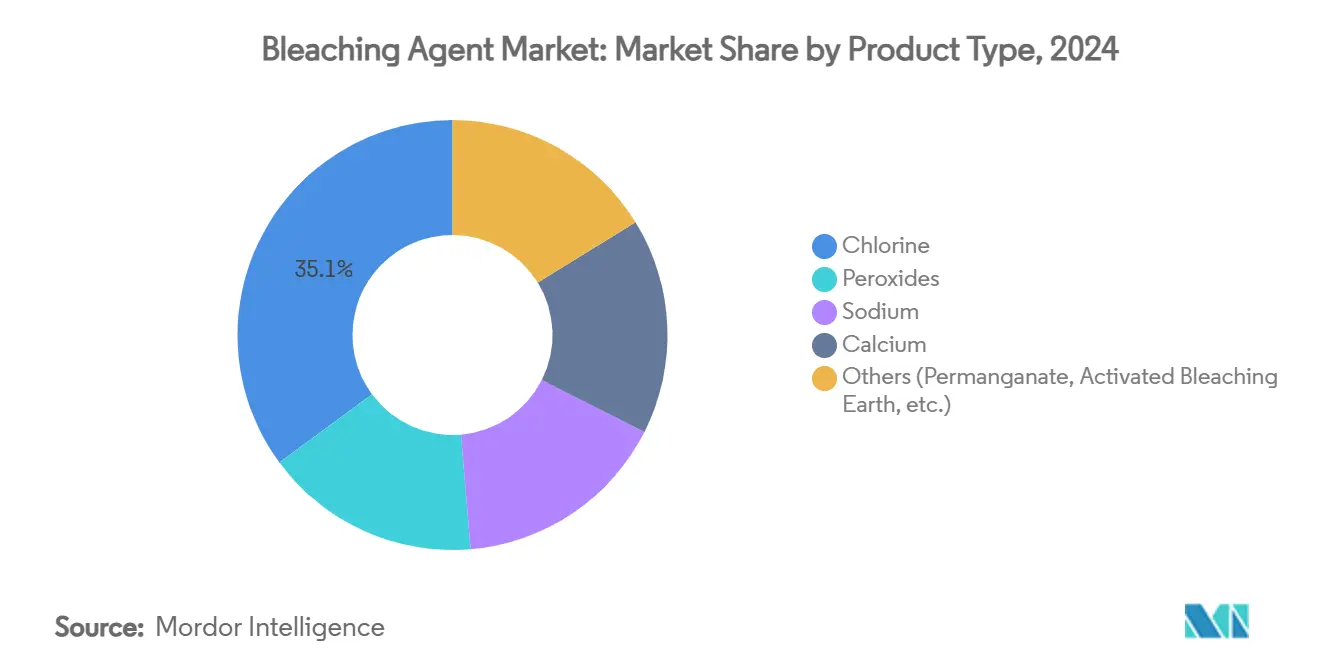
- In base alla tipologia di prodotto, nel 35.11 il cloro deteneva il 2024% della quota di mercato degli agenti sbiancanti, mentre gli agenti a base di perossido sono destinati a registrare il CAGR più rapido, pari al 5.76%, entro il 2030.
- In base alla forma, le formulazioni in polvere hanno dominato con una quota del 61.18% nel 2024 e si prevede che cresceranno a un CAGR del 6.04%.
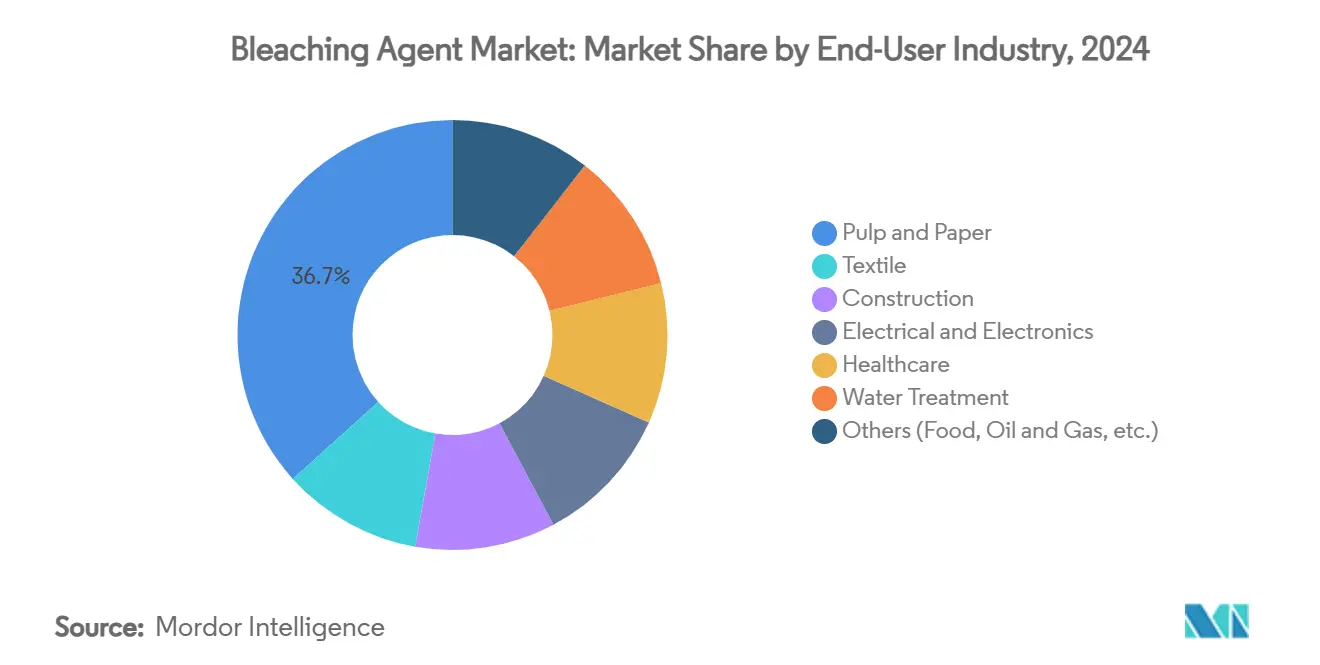
- In base al settore di utilizzo finale, nel 36.66 il segmento della carta e della cellulosa rappresentava il 2024% del mercato degli agenti sbiancanti e si prevede che registrerà un CAGR del 6.13%.
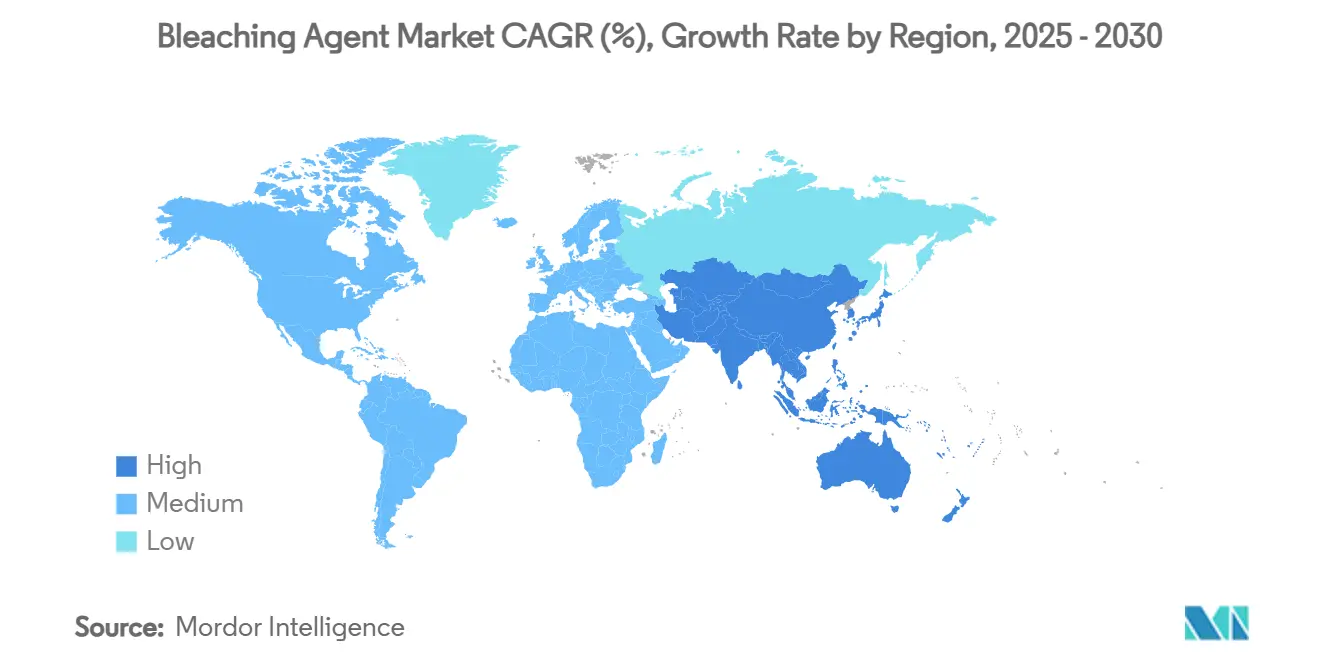
- In termini geografici, l'area Asia-Pacifico è stata in testa con una quota di fatturato del 45.22% nel 2024 e si prevede che aumenterà a un CAGR del 6.21% fino al 2030.
Tendenze e approfondimenti sul mercato globale degli agenti sbiancanti
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di trattamento delle acque municipali e industriali | + 1.8% | Globale, con concentrazione in APAC e Nord America | Medio termine (2-4 anni) |
| Aumento della produzione di cellulosa e carta nell'area APAC | + 1.4% | Nucleo APAC, ricadute sul Nord America | A lungo termine (≥ 4 anni) |
| Espansione della capacità di lavorazione tessile | + 1.2% | Il nucleo dell'APAC, emergente in MEA e America Latina | Medio termine (2-4 anni) |
| Inasprimento delle normative sul cloro residuo nell'acqua potabile | + 0.9% | Globale, guidato da Nord America ed Europa | A breve termine (≤ 2 anni) |
| Rapido assorbimento dei generatori di biossido di cloro nella disinfezione decentralizzata | + 0.7% | Nord America ed Europa, espansione in APAC | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di trattamento delle acque municipali e industriali
Le aziende di servizi idrici di tutto il mondo stanno sostituendo i vecchi sistemi di clorazione con soluzioni a base di biossido di cloro perché queste offrono un controllo più efficace dei patogeni, limitando al contempo la formazione di trialometani [1] United States Environmental Protection Agency, “Chemical Safety Facts: Chlorine Dioxide,” epa.gov . Le installazioni di generatori in loco crescono di oltre il 20% ogni anno, poiché gli operatori mirano a evitare il trasporto di sostanze chimiche pericolose e a migliorare la precisione del dosaggio. Una crescita parallela deriva dagli utenti industriali negli impianti alimentari, delle bevande e farmaceutici che devono soddisfare standard microbiologici più rigorosi. La maggiore consapevolezza igienica emersa durante la pandemia di COVID-19 sostiene un consumo elevato in ambito sanitario e istituzionale. Nelle regioni che soffrono di scarsità idrica, le aziende di servizi idrici prediligono agenti sbiancanti in grado di trattare fonti sempre più contaminate senza un aumento dei sottoprodotti.
Aumento della produzione di carta e cellulosa nell'area Asia-Pacifico
La rapida urbanizzazione e l'e-commerce hanno incrementato la domanda di imballaggi, incrementando la produzione di cellulosa e carta e, di conseguenza, il consumo di agenti sbiancanti in Cina, India, Giappone e Corea del Sud. Gli operatori di cartiere stanno passando dal cloro elementare a sequenze a base di biossido di cloro e enzimi, che riducono la domanda di ossigeno chimico mantenendo gli obiettivi di brillantezza. Il perossido di idrogeno rimane fondamentale nei processi senza cloro elementare, poiché i produttori aumentano la brillantezza da 88 a oltre 92 ISO. I produttori regionali continuano inoltre a investire in misure di sicurezza per ridurre gli incidenti nelle unità di ossidazione ad alta pressione.
Espansione della capacità di lavorazione tessile
Costi di manodopera competitivi e incentivi derivanti dalle zone di libero scambio hanno attirato impianti di finissaggio tessile nell'Asia meridionale e sud-orientale. I marchi che puntano a ottenere marchi ecologici richiedono tessuti bianchi con un ridotto impatto idrico ed energetico, spingendo le aziende tessili a utilizzare bagni di biossido di cloro o perossido stabilizzato che riducono i cicli di sbiancamento e minimizzano i danni alle fibre. I tempi ristretti del fast-fashion rendono fondamentale la coerenza delle tonalità da lotto a lotto, favorendo agenti sbiancanti con tolleranze di processo ridotte. La ricerca sugli ibridi enzima-perossido si mostra promettente per i substrati di cotone e viscosa, ma gli elevati costi degli enzimi ne limitano ancora l'adozione commerciale su larga scala.
Inasprimento delle normative sul cloro residuo nell'acqua potabile
Gli Stati Uniti limitano il biossido di cloro a 0.8 mg/L e il clorito a 1.0 mg/L nell'acqua trattata [2] Centers for Disease Control and Prevention, “Disinfection with Chlorine and Chlorine Compounds,” cdc.gov . Le direttive europee impongono soglie simili o più severe, spingendo le aziende idriche verso apparecchiature con monitoraggio in tempo reale e spegnimento automatico. Gli investimenti per la conformità hanno spinto i fornitori a introdurre controllori digitali e sistemi di alimentazione sottovuoto che migliorano la precisione del dosaggio e riducono i rischi di perdite di gas. Per i produttori, i requisiti del dossier REACH aumentano i costi di formulazione e allungano i cicli di approvazione del prodotto, rafforzando il vantaggio degli operatori consolidati in grado di gestire gli obblighi normativi.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Preoccupazioni sulla tossicità acuta e cronica delle candeggine clorurate | -1.1% | Globale, più pronunciato in Europa e Nord America | A breve termine (≤ 2 anni) |
| Rigorose normative ambientali | -0.8% | Europa e Nord America, espansione in APAC | Medio termine (2-4 anni) |
| Volatilità dei costi delle materie prime | -0.6% | Globale, con variazioni regionali nei costi energetici | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Preoccupazioni sulla tossicità acuta e cronica delle candeggine clorurate
I limiti di esposizione professionale ai vapori di biossido di cloro sono fissati a 0.1 ppm (media ponderata media ponderata su 8 ore) in diverse giurisdizioni, spingendo gli utilizzatori industriali a installare sistemi avanzati di ventilazione e rilevamento delle perdite. Gli eventi di avvelenamento pubblicizzati durante la pandemia hanno rafforzato lo scetticismo dei consumatori e spinto i rivenditori a offrire alternative con simboli di pericolo più bassi. I settori sanitario e alimentare privilegiano sempre più le miscele di perossido o acido peracetico, anche a costi unitari più elevati, per ridurre la formazione del personale e i controlli di stoccaggio.
Norme ambientali rigorose
Il REACH e norme analoghe altrove obbligano i produttori di agenti sbiancanti a fornire dati tossicologici e di impatto ambientale estesi per le sostanze in quantitativi superiori a 1 tonnellata all'anno, con un conseguente aumento dei costi di conformità. Per le fabbriche di cellulosa, la conversione a sequenze totalmente prive di cloro richiederebbe esborsi di capitale superiori a 1.7 miliardi di dollari e aumenterebbe i costi operativi annuali di 320 milioni di dollari, secondo l'American Chemistry Council. L'onere economico potrebbe accelerare il consolidamento, con l'uscita di aziende regionali più piccole o la vendita a gruppi integrati con maggiori risorse normative.
Analisi del segmento
Per tipo di prodotto: il cloro mantiene il predominio nonostante le pressioni ambientali
Il segmento del cloro ha mantenuto il 35.11% della quota di mercato degli agenti sbiancanti nel 2024, in gran parte grazie a infrastrutture consolidate, bassi costi delle materie prime e un'offerta diversificata controllata da produttori di cloro-soda verticalmente integrati. La cogenerazione cloro-soda garantisce una disponibilità continua di gas di cloro, consentendo ai grandi operatori di onorare i contratti di fornitura a lungo termine, in particolare per gli impianti di disinfezione municipali. Nonostante il controllo sui sottoprodotti clorurati, la sostituzione rimane graduale perché molti impianti non dispongono di capitali immediati per nuovi reattori o adeguamenti di sicurezza. Il perossido di idrogeno e il percarbonato di sodio insieme hanno registrato il CAGR più rapido, pari al 5.76%, sostenuto dalle cartiere che aspirano a ottenere lo status di prodotti privi di cloro elementare e dai formulatori di prodotti per il bucato che commercializzano marchi ecologici. Il perossido catalizzato, che si decompone in acqua e ossigeno, è apprezzato dalle aziende di trasformazione alimentare, delle bevande e farmaceutiche che cercano una disinfezione senza residui. Ossidanti speciali come il permanganato di potassio e la terra sbiancante attivata riempiono nicchie di alto valore ma di volume inferiore nei settori dei semiconduttori, della raffinazione del petrolio e della purificazione degli oli commestibili.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per forma: le formulazioni in polvere offrono vantaggi operativi
I prodotti in polvere rappresentavano il 61.18% del mercato degli agenti sbiancanti nel 2024. Il loro basso contenuto d'acqua concentra il principio attivo, riducendo i costi di trasporto per unità di attività e facilitando la conformità alle normative sui rischi legati al trasporto. Le polveri garantiscono inoltre ai trasformatori un rigoroso controllo del dosaggio, una caratteristica apprezzata in applicazioni in cui il colore è fondamentale, come la finitura di carta e tessuti. Le tecniche di incapsulamento che incorporano granuli clorurati attivi in vettori inerti eliminano la polvere e prolungano la durata di conservazione, consentendo ai distributori di stoccare scorte maggiori senza perdite di prestazioni. I liquidi, sebbene meno dominanti, mantengono la loro rilevanza laddove la solubilizzazione immediata è fondamentale, in particolare nella generazione di biossido di cloro in loco, nei bioreattori a membrana e in alcuni sistemi di decontaminazione in ambito sanitario.
Per settore di utilizzo finale: l'industria della carta e della cellulosa è leader nella crescita dei consumi
Nel 2024, l'industria della carta e della cellulosa deteneva una quota significativa del 36.66% del mercato e si prevede una crescita costante con un CAGR del 6.13% fino al 2030. Questa crescita è trainata dall'aumento della capacità produttiva nella regione Asia-Pacifico e dall'adozione di tecnologie di sbiancamento avanzate che non solo migliorano la brillantezza, ma riducono anche l'impatto ambientale. Kemira, un attore chiave con una quota del 18% nel settore dei prodotti chimici per lo sbiancamento della carta e della cellulosa, sottolinea la tendenza del settore a rivolgersi a fornitori specializzati che offrono soluzioni complete e competenze tecniche. I produttori si affidano sempre più ai sistemi a biossido di cloro per ottenere livelli di brillantezza migliori, riducendo al contempo i sottoprodotti nocivi. All'avanguardia nell'innovazione, le cartiere giapponesi e coreane utilizzano processi assistiti da enzimi che migliorano la brillantezza della cellulosa del 3.7% ISO rispetto ai metodi tradizionali. Il clorato di sodio svolge un ruolo cruciale in questo segmento, rappresentando oltre l'85% della domanda globale.
Le applicazioni per il trattamento delle acque si stanno espandendo rapidamente, poiché le amministrazioni locali si impegnano a modernizzare infrastrutture obsolete e a conformarsi a standard di disinfezione più rigorosi. I generatori di biossido di cloro stanno diventando la scelta preferita rispetto ai tradizionali sistemi di clorazione, grazie al loro migliore controllo dei patogeni e alla minore produzione di sottoprodotti. I requisiti normativi supportano ulteriormente questa crescita, con gli standard EPA che limitano il biossido di cloro a 0.8 mg/L e il clorito a 1.0 mg/L negli impianti di acqua potabile. Nel settore della lavorazione tessile, la crescente capacità produttiva nei mercati emergenti sta stimolando la domanda di biossido di cloro, che offre tessuti con un grado di bianco e una resistenza superiori, pur essendo più ecologico rispetto ai tradizionali trattamenti con perossido di idrogeno.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
APAC Bleaching Agent Market
La quota di fatturato del 45.22% dell'area Asia-Pacifico nel 2024 sottolinea la sua scala produttiva combinata e l'aumento dei consumi locali. Gli incentivi governativi per il riciclo della carta, uniti ai distretti tessili orientati all'export, sostengono una previsione di CAGR del 6.21%. Le cartiere lungo la costa della Cina sono passate a sequenze multistadio di biossido di cloro che aumentano la brillantezza riducendo al contempo le emissioni di alogenuri organici adsorbibili. I settori downstream della carta e dell'abbigliamento in India, supportati da nuovi impianti a clorato di sodio e perossido di idrogeno, contribuiscono a una crescita costante della domanda regionale.
North America Bleaching Agent Market
Il Nord America beneficia di un controllo di processo avanzato, di un'elevata consapevolezza normativa e di recenti progetti di investimento che riducono la dipendenza dal cloro gassoso trasportato. Un impianto da 70 milioni di dollari in Arizona che converte la salamoia in ipoclorito di sodio è un esempio tipico della tendenza all'onshore, che migliora la sicurezza dell'approvvigionamento per le utility occidentali. Le strutture sanitarie privilegiano il biossido di cloro per la disinfezione delle condotte dell'acqua calda; il record pluridecennale di prestazioni del Johns Hopkins Hospital dimostra una soppressione costante della Legionella senza corrosione delle tubazioni.
Europe, LATAM and Middle East Bleaching Agent Market
L'Europa si trova ad affrontare l'onere di conformità più oneroso. Le tariffe per i dossier REACH e i prossimi limiti di emissione spingono i produttori verso formulazioni a minore rischio e aumentano l'interesse per lo sbiancamento a base biologica o con enzimi. Installazioni pilota presso fabbriche di cellulosa scandinave dimostrano una riduzione del 25% del consumo di sostanze chimiche sostituendo la prima estrazione alcalina con fasi mediate da laccasi. I mercati latinoamericani e mediorientali rimangono relativamente piccoli, ma presentano un potenziale di crescita grazie a progetti infrastrutturali che espandono le reti di acqua potabile e la capacità di produzione di fibre di cellulosa.

Panorama competitivo
Il mercato degli agenti sbiancanti è moderatamente concentrato. BASF, Dow e Olin integrano l'elettrolisi cloro-soda a monte con la formulazione a valle, proteggendo i margini dalla volatilità del cloruro di sodio e dell'elettricità. L'attenzione di BASF sugli ossidanti speciali per i processi a umido dei semiconduttori esemplifica una diversificazione che va oltre il cloro di base, mentre l'unità perossigeni di Dow espande la capacità produttiva per servire detergenti con marchio ecologico.
Le acquisizioni strategiche mirano alla copertura geografica e alla sicurezza delle materie prime. Anche le partnership tecnologiche giocano un ruolo importante: la concessione in licenza da parte di Occidental Chemical di generatori di biossido di cloro proprietari alimentati sotto vuoto a OEM di apparecchiature ne accelera l'adozione negli impianti municipali di medie dimensioni. Per le aziende più piccole, additivi di nicchia ad alte prestazioni, come gli agenti chelanti che aumentano la stabilità del perossido, offrono segmenti di mercato difendibili, ma richiedono continui investimenti in ricerca per stare al passo con l'evoluzione degli standard normativi.
Leader del settore degli agenti sbiancanti
Evonik Industrie AG
BASF
Solvay
Nuryon
Kemira
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare


Recenti sviluppi del settore
- Dicembre 2024: Chlorum Solutions ha annunciato l'intenzione di investire oltre 70 milioni di dollari in un impianto in Arizona per convertire il sale in ipoclorito di sodio (candeggina) e altre sostanze chimiche, eliminando la necessità di immagazzinare cloro gassoso e riducendo i rischi di trasporto per le applicazioni di trattamento delle acque comunali.
- Novembre 2024: ANSA McAL ha completato l'acquisizione per 327 milioni di dollari di BLEACHTECH, un produttore di cloro-soda con sede a Cleveland specializzato in candeggina ad alta purezza, acido cloridrico e soda caustica per applicazioni di trattamento delle acque municipali e industriali. L'acquisizione rafforza la posizione di ANSA McAL nel mercato caraibico dei cloro-soda.


Ambito del rapporto sul mercato globale degli agenti sbiancanti
Il rapporto sul mercato globale Agente sbiancante include:
| Cloro |
| Perossidi |
| Sodio |
| Calcio |
| Altri (permanganato, terra sbiancante attivata, ecc.) |
| Pastello |
| Liquido |
| Cellulosa e carta |
| Tessile |
| Edilizia |
| Elettrico ed Elettronica |
| Settore Sanitario |
| Trattamento delle acque |
| Altri (cibo, petrolio e gas, ecc.) |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| ASEAN | |
| Resto dell'Asia-Pacifico | |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Russia | |
| Resto d'Europa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Cloro | |
| Perossidi | ||
| Sodio | ||
| Calcio | ||
| Altri (permanganato, terra sbiancante attivata, ecc.) | ||
| Per modulo | Pastello | |
| Liquido | ||
| Per settore degli utenti finali | Cellulosa e carta | |
| Tessile | ||
| Edilizia | ||
| Elettrico ed Elettronica | ||
| Settore Sanitario | ||
| Trattamento delle acque | ||
| Altri (cibo, petrolio e gas, ecc.) | ||
| Per geografia | Asia-Pacifico | Cina |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Russia | ||
| Resto d'Europa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||


Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato degli agenti sbiancanti?
Nel 0.86 il mercato degli agenti sbiancanti valeva 2025 miliardi di dollari.
Quale regione è leader nel mercato degli agenti sbiancanti?
L'area Asia-Pacifico detiene la prima posizione con una quota di fatturato del 45.22% e si prevede che crescerà a un CAGR del 6.21% fino al 2030.
Quale settore di utilizzo finale consuma la maggior parte degli agenti sbiancanti?
Il settore della carta e della cellulosa è leader con una quota di mercato del 36.66% e si prevede un CAGR del 6.13%.
Perché sono preferiti gli agenti sbiancanti in polvere?
Le formulazioni in polvere offrono una maggiore concentrazione di principi attivi, minori costi di spedizione, una migliore stabilità di stoccaggio e un dosaggio più preciso nei sistemi automatizzati.
Pagina aggiornata l'ultima volta il:



