

Dimensioni e quota del mercato della birra scura
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
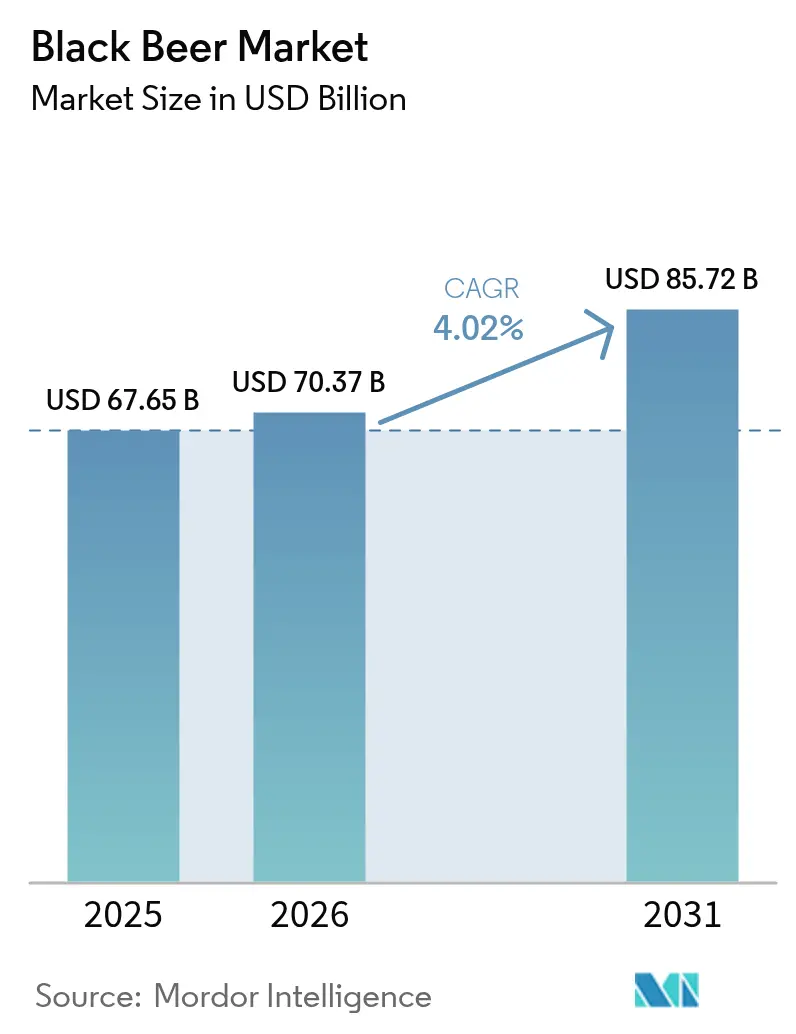
| Dimensione del mercato (2026) | 70.37 miliardo di dollari |
| Dimensione del mercato (2031) | 85.72 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.02% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Europa |
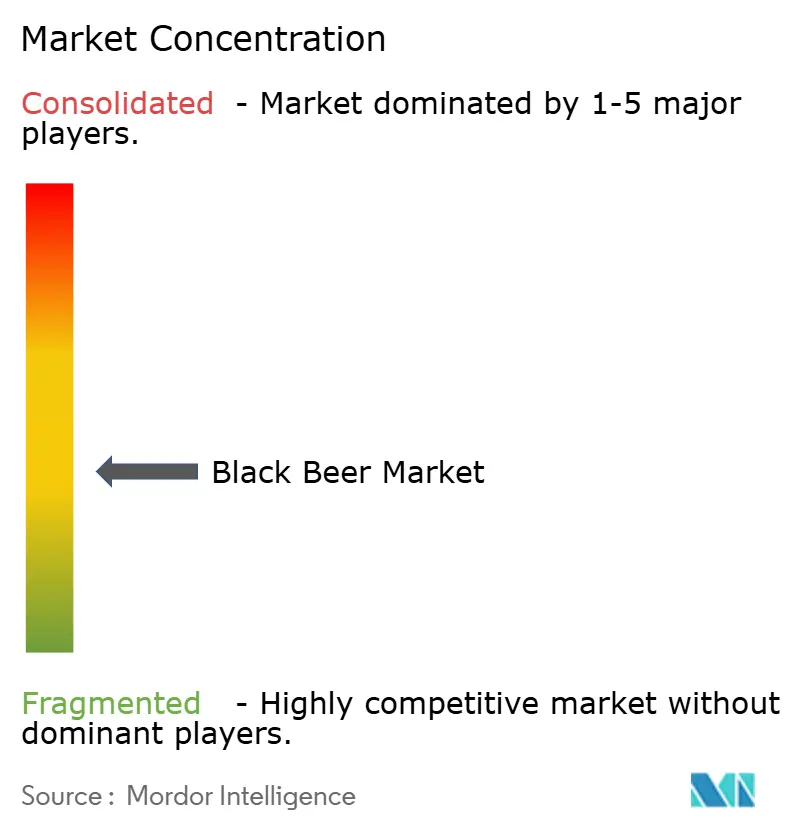
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato della birra scura di Mordor Intelligence
Il mercato della birra scura aveva un valore di 67.65 miliardi di dollari nel 2025 e si prevede che crescerà da 70.37 miliardi di dollari nel 2026 a 85.72 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.02% durante il periodo di previsione (2026-2031). La domanda dei consumatori di birre artigianali e di alta qualità è il motore di questa crescita. La birra scura attrae sia gli intenditori che i consumatori tradizionali grazie ai suoi sapori intensi, al colore profondo e all'elevato contenuto di malto. Le popolazioni metropolitane e i consumatori più giovani spingono i produttori a creare prodotti innovativi. Il mercato si espande grazie alla crescente partecipazione femminile, supportata da un marketing mirato e da una gamma di prodotti diversificata. Anche l'espansione delle reti di distribuzione sta accelerando la diffusione del mercato. Sebbene bar e pub rimangano influenti, l'ascesa dei canali di vendita al dettaglio, come catene di negozi, piattaforme di e-commerce e negozi specializzati, sta rendendo la birra scura più accessibile a un pubblico più ampio. Le tendenze del packaging stanno rafforzando questo slancio, poiché la praticità e la sostenibilità delle lattine attraggono i consumatori moderni, mentre le varianti in bottiglia mantengono una posizione di rilievo tra coloro che ricercano una presentazione tradizionale e di alta qualità. La regione Asia-Pacifico mostra un forte potenziale di crescita grazie all'aumento del reddito disponibile, alla continua urbanizzazione e all'adozione da parte dei consumatori delle tendenze internazionali nel settore delle bevande. Questi fattori indicano una crescita sostenuta nel segmento della birra scura, creando opportunità di espansione del mercato e innovazione di prodotto in tutte le regioni.
Punti chiave del rapporto
- Per tipologia di prodotto, nel 59.17 la birra ale ha dominato il mercato della birra scura con una quota del 2025%, mentre si prevede che la birra di frumento crescerà a un CAGR del 4.42% fino al 2031.
- In base al consumatore finale, nel 68.78 la quota di mercato della birra scura era rappresentata dagli uomini, pari al 2025%, ma il segmento femminile registra il CAGR più rapido, pari al 4.66% entro il 2031.
- Per quanto riguarda il packaging, nel 55.21 le lattine hanno dominato il mercato della birra scura, con una quota del 2025%; le bottiglie stanno crescendo a un CAGR del 4.9% fino al 2031.
- Per canale di distribuzione, nel 57.74 il segmento on-trade ha conquistato una quota del 2025% del mercato della birra scura, mentre si prevede che il segmento off-trade crescerà a un CAGR del 4.15% entro il 2031.
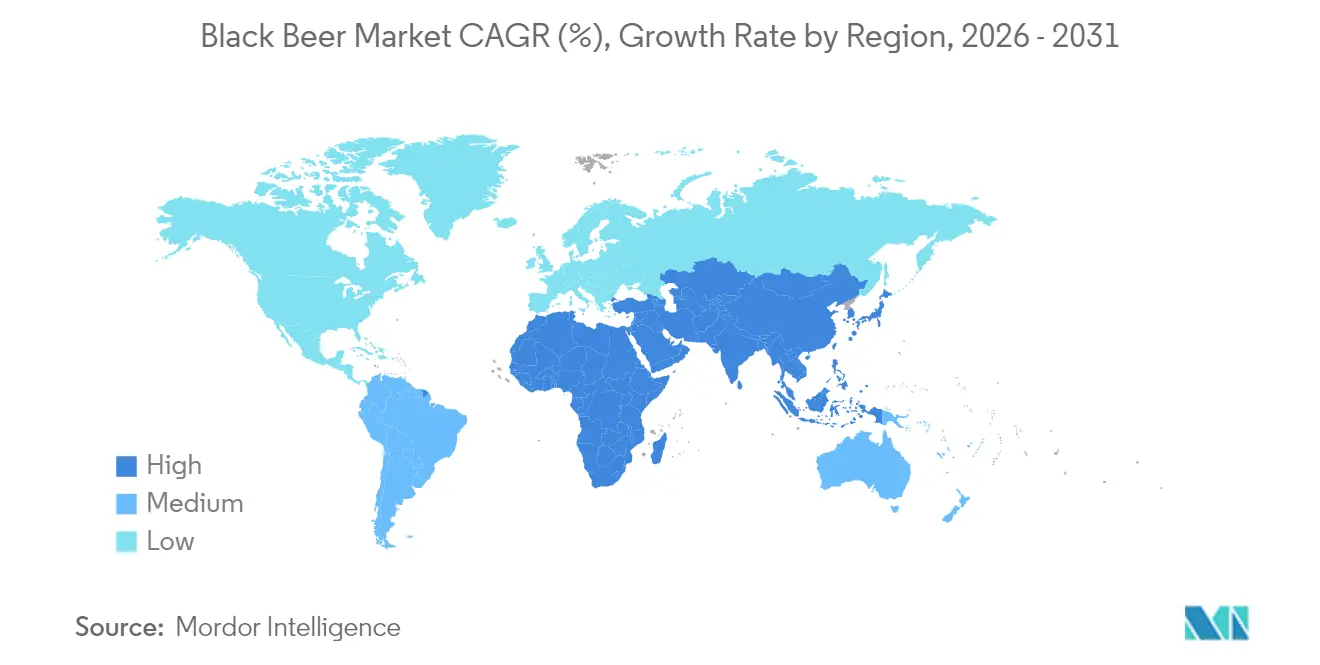
- In termini geografici, nel 41.22 l'Europa deteneva il 2025% della quota di mercato della birra scura, mentre l'area Asia-Pacifico registra il CAGR regionale più elevato, pari al 4.96% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della birra scura
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescita della cultura della birra artigianale e dei microbirrifici | + 1.2% | Globale, con concentrazione in Nord America ed Europa | Medio termine (2-4 anni) |
| Crescita del settore turistico e alberghiero | + 0.8% | Europa, Nord America, destinazioni emergenti dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Consapevolezza della salute e benefici percepiti della birra scura | + 0.7% | Nord America, Europa, Asia-Pacifico urbano | Medio termine (2-4 anni) |
| Crescente preferenza dei consumatori per sapori unici e complessi | + 1.0% | Globale, con adozione precoce nei centri urbani | A lungo termine (≥ 4 anni) |
| Influenza culturale e tendenze dei social media | + 0.6% | Globale, con il maggiore impatto nei mercati connessi digitalmente | A breve termine (≤ 2 anni) |
| Marketing strategico che evidenzia il patrimonio del prodotto | + 0.4% | Europa, Nord America, segmenti premium a livello globale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescita della cultura della birra artigianale e dei microbirrifici
L'espansione della cultura della birra artigianale e dei micro birrifici funge da catalizzatore fondamentale per l'evoluzione del mercato della birra scura, enfatizzando la qualità superiore e le metodologie di produzione localizzate. Questi stabilimenti si distinguono dai produttori convenzionali del mercato di massa attraverso l'integrazione strategica di ingredienti regionali e profili aromatici distintivi, rispondendo così alla crescente domanda dei consumatori di esperienze di bevanda differenziate. L'attuazione di politiche governative di supporto, che comprendono quadri normativi e incentivi fiscali, ha contribuito in modo significativo allo sviluppo del settore della birra artigianale. Inoltre, i micro birrifici si sono affermati come realtà integrate nella comunità, facilitando diverse iniziative di coinvolgimento attraverso eventi organizzati e sessioni di degustazione, che a loro volta migliorano la fidelizzazione dei clienti. Questa trasformazione nel panorama della birra è dimostrata dai dati della Brewers Association, che hanno documentato 9,796 birrifici artigianali operativi negli Stati Uniti nel 2024, con un aumento dello 0.36% rispetto all'anno precedente, a dimostrazione della crescita sostenuta e della presenza sul mercato dei birrifici artigianali. [1]Fonte: Brewers Association, "Brewers Association Reports 2024 US Craft Brewing Industry Figures", www.brewersassociation.org .
Crescita del settore turistico e dell'ospitalità
L'espansione del settore turistico e dell'ospitalità rappresenta un motore fondamentale per la crescita del mercato globale della birra scura, facilitando l'accesso dei birrifici a una base di consumatori internazionale. L'affermarsi del turismo della birra come fenomeno di mercato significativo si è manifestato attraverso tour strutturati dei birrifici, festival organizzati ed eventi di degustazione curati che mettono in risalto le varietà di birra scura, tra cui stout, porter e lager scure. Questa sistematica esposizione internazionale introduce efficacemente la birra scura a una fascia demografica di consumatori diversificata e ne consolida il posizionamento come bevanda artigianale di alta qualità, incoraggiando così gli operatori del mercato a esplorare mercati che vanno oltre le lager e le ale convenzionali. I mercati birrari consolidati di Europa e Nord America, caratterizzati da una radicata tradizione birraria, hanno registrato una crescita sostanziale della partecipazione turistica agli eventi dedicati alle birre speciali, rafforzando di conseguenza la domanda di prodotti a base di birra scura sia nel segmento tradizionale che in quello artigianale. Questa tendenza è ulteriormente confermata dal Barometro del Turismo Mondiale delle Nazioni Unite (maggio 2025), che indica che gli arrivi turistici internazionali hanno superato i 300 milioni nel primo trimestre del 1, dimostrando un aumento di 2025 milioni (14%) rispetto all'anno precedente 5 [2]Fonte: ONU Turismo, “Barometro del turismo mondiale”, unwto.org .
Consapevolezza della salute e benefici percepiti della birra scura
Il posizionamento di mercato della birra scura si sta trasformando da bevanda tradizionale ad alto contenuto alcolico a bevanda orientata al benessere, aumentandone così l'appeal tra i consumatori attenti alla salute. Stout e Porter stanno registrando una crescente penetrazione del mercato grazie ai loro complessi profili aromatici e alla composizione nutrizionale, in particolare alle maggiori concentrazioni di antiossidanti, vitamine del gruppo B e minerali essenziali rispetto alle birre chiare. La categoria dimostra particolare interesse tra i consumatori urbani e istruiti, che danno priorità sia al gusto che ai benefici per la salute nella loro selezione di bevande. Il crescente riconoscimento dei benefici digestivi e delle proprietà antiossidanti della birra scura ne ha notevolmente migliorato l'accettazione sul mercato. In risposta a questa evoluzione del mercato, i birrifici stanno sviluppando strategicamente birre nere biologiche e varianti a bassa gradazione alcolica che mantengono la caratteristica ricchezza, rispondendo al contempo alle preferenze salutistiche contemporanee. Questa trasformazione delle preferenze dei consumatori, unita all'adattabilità del settore alle tendenze salutistiche, continua a guidare la crescita e l'innovazione nel segmento delle birre nere, gettando solide basi per un'espansione duratura del mercato.
Crescente preferenza dei consumatori per sapori unici e complessi
Il mercato sta vivendo un'evoluzione trasformativa, poiché i consumatori dimostrano una maggiore raffinatezza nelle loro preferenze in fatto di birra, orientandosi in particolare verso birre scure con composizioni aromatiche sfaccettate. I birrifici diversificano strategicamente il loro portfolio prodotti attraverso un'innovazione metodica degli aromi, incorporando ingredienti premium come caffè, cioccolato ed erbe aromatiche per sviluppare offerte distintive che raggiungono prezzi più elevati sul mercato. Questa costante domanda da parte dei consumatori di profili aromatici sofisticati accelera i progressi tecnologici nelle metodologie di produzione, inclusi i processi di spremitura a freddo e con lievito ibrido, consentendo un controllo preciso dell'aroma e una produzione costante. Queste tecniche di produzione avanzate consentono ai produttori di creare firme aromatiche distintive, rafforzando così la loro posizione di mercato e la differenziazione competitiva in un panorama delle bevande sempre più sofisticato. Il continuo perfezionamento dei processi di produzione e delle capacità di sviluppo degli aromi consente ai produttori di rispondere efficacemente all'evoluzione delle preferenze dei consumatori, mantenendo al contempo la qualità e la coerenza del prodotto.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Norme governative rigorose | -0.6% | Globale, con particolare impatto nei mercati emergenti | Medio termine (2-4 anni) |
| Inclinazione dei consumatori verso prodotti analcolici o a basso contenuto di alcol | -0.5% | Nord America, Europa, Asia urbana | A lungo termine (≥ 4 anni) |
| I prezzi elevati limitano l'adozione sul mercato di massa | -0.4% | Globale, con il maggiore impatto nei mercati sensibili al prezzo | Medio termine (2-4 anni) |
| Sfide logistiche nel mantenimento della qualità del prodotto | -0.3% | Globale, con particolare impatto sul commercio internazionale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Regolamenti governativi rigorosi
Le normative governative volte alla sostenibilità e alla salute pubblica creano barriere significative nel mercato globale della birra scura. Queste normative aumentano i costi operativi, impongono requisiti di conformità e limitano le opzioni di marketing per i birrifici, colpendo in particolare i birrifici artigianali di piccole e medie dimensioni. I principali requisiti normativi includono la divulgazione del contenuto alcolico, le restrizioni pubblicitarie, gli standard di confezionamento e i controlli sulla distribuzione, che influiscono sul lancio dei prodotti e sull'espansione del mercato. Le leggi sulla zonizzazione e sulle licenze limitano l'espansione di microbirrifici e sale degustazione nelle aree urbane, mentre le elevate accise sulle bevande ad alto contenuto alcolico aumentano i prezzi della birra scura, riducendo la domanda da parte dei consumatori. Le restrizioni alla pubblicità delle bevande alcoliche, in particolare sui media digitali, limitano la visibilità del marchio e il raggiungimento dei consumatori. I produttori devono inoltre affrontare costi maggiori a causa delle diverse normative nei vari paesi e regioni, che richiedono modifiche all'etichettatura, al confezionamento e alle formulazioni. Questi requisiti normativi interessano i birrifici globali che si concentrano su prodotti specializzati come la birra scura, influendo sui loro piani di espansione. Negli Stati Uniti, ad esempio, l'Alcohol and Tobacco Tax and Trade Bureau (TTB) impone una rigorosa conformità in materia di etichettatura e formulazione attraverso processi come il Certificate of Label Approval (COLA).
Inclinazione dei consumatori verso prodotti analcolici o a basso contenuto di alcol
La crescente preferenza dei consumatori per un consumo moderato di alcol e per alternative analcoliche rappresenta un significativo freno al mercato per l'industria della birra scura. Il cambiamento è particolarmente evidente tra i consumatori attenti alla salute, soprattutto tra i più giovani, che cercano attivamente prodotti che offrano esperienze simili a quelle della birra, ma senza alcol. Questa trasformazione nel comportamento dei consumatori ha spinto i principali birrifici a investire in modo sostanziale nello sviluppo di alternative analcoliche alla birra scura per mantenere la propria rilevanza sul mercato. Importanti attori del settore, come Diageo, hanno ampliato strategicamente il proprio portafoglio di prodotti analcolici, introducendo versioni analcoliche di prodotti tradizionali come la Guinness per rispondere a questa domanda in continua evoluzione. Il mercato è sottoposto a una pressione continua, poiché i consumatori scelgono sempre più opzioni a basso contenuto alcolico o analcoliche, spinti da consapevolezza della salute, considerazioni sociali e fattori religiosi. Si prevede che questa continua trasformazione nelle preferenze dei consumatori avrà un ulteriore impatto sulle vendite di birra scura tradizionale, rendendo necessaria una continua innovazione di prodotto e una diversificazione del portafoglio da parte dei produttori per mantenere la propria posizione sul mercato e soddisfare le mutevoli esigenze dei consumatori.
Analisi del segmento
Per tipo di prodotto: l'eredità della birra sostiene la leadership di categoria
Il mercato delle birre scure dimostra una significativa preferenza per le ale, che si sono assicurate una quota di mercato dominante del 59.17% nel 2025. Questa posizione dominante deriva dalle radicate tradizioni birrarie europee, che hanno stabilito rigorosi standard di qualità e autenticità che trovano riscontro nei mercati globali. Questi elementi tradizionali hanno efficacemente rafforzato la fiducia dei consumatori e mantenuto il posizionamento premium delle ale sul mercato, attraendo con successo sia i consumatori tradizionali che gli appassionati alla ricerca dei complessi profili aromatici caratteristici di stout e porter. La continua evoluzione del segmento ale attraverso innovazioni strategiche negli aromi, tra cui l'integrazione di sentori di frutta tropicale, malti affumicati e fave di cacao monorigine, ha ampliato l'attrattiva della categoria.
Il segmento della birra di frumento presenta un potenziale di crescita sostanziale, con proiezioni che indicano un CAGR del 4.42% fino al 2031. La categoria ha attratto consumatori alla ricerca di profili aromatici accessibili e con preferenze alimentari specifiche. L'espansione del mercato è stata particolarmente significativa nel segmento gluten-friendly, dove le alternative a base di sorgo hanno soddisfatto con successo le esigenze dei consumatori attenti alla salute, mantenendo elevati standard di gusto. L'implementazione di metodologie di produzione avanzate, in particolare tecniche di cold crashing, ha migliorato significativamente la chiarezza e la stabilità del prodotto lungo tutta la catena di distribuzione. Inoltre, l'esplorazione strategica di varietà di cereali alternative da parte dei birrifici ha rafforzato la resilienza della catena di approvvigionamento e promosso la continua innovazione di prodotto. Questi sviluppi hanno posizionato la birra di frumento come un segmento chiave nel mercato delle birre scure, con solide prospettive di crescita future.
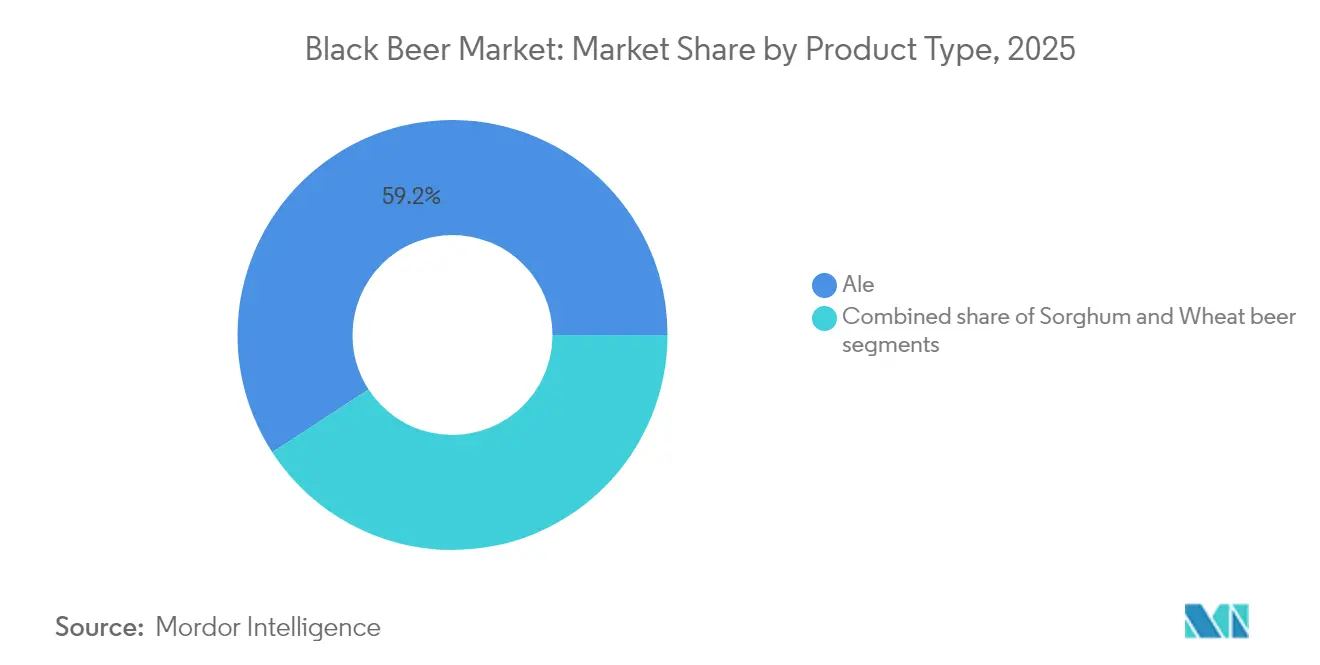
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: le donne promuovono una crescita inclusiva
Nel 68.78, gli uomini costituivano il 2025% della quota di mercato della birra scura, a dimostrazione della storica predominanza maschile nella categoria. Ciò riflette la consolidata associazione della categoria con i consumatori maschi, influenzata da strategie di marketing storiche, norme culturali e modelli di consumo. La robustezza, l'amarezza e il profilo più corposo delle birre scure come le stout e le porter si allineano alle preferenze di gusto maschili tradizionali, rafforzandone il predominio in questo segmento. Questo comportamento dei consumatori continua a influenzare il posizionamento del prodotto, il design del packaging e le strategie pubblicitarie, mantenendo gli uomini come il target principale per i marchi di birra scura a livello globale.
Il segmento di consumatori femminili dimostra un potenziale di crescita sostanziale, con un tasso di crescita annuo composto (CAGR) previsto del 4.66% nel periodo 2026-2031, trainato dall'evoluzione delle norme sociali, dalla maggiore indipendenza economica e da una maggiore accettazione delle donne negli spazi sociali legati all'alcol. Questa tendenza è particolarmente evidente in mercati come il Giappone, dove una ricerca del National Center of Neurology and Psychiatry ha rivelato che circa il 72% delle donne intervistate ha dichiarato di aver consumato alcol nell'anno precedente nel 2023, riflettendo un atteggiamento in evoluzione nei confronti del consumo di alcol da parte delle donne. Il tasso di crescita previsto segnala un potenziale inesplorato significativo, spingendo i marchi a diversificare l'offerta con birre scure più morbide e aromatiche e un marketing inclusivo. Le innovazioni di prodotto incentrate sulla salute, sul sapore e sulla moderazione, come le birre scure a bassa gradazione alcolica o con infusi botanici, stanno aumentando l'attrattiva tra le donne, accelerandone l'adozione in questa categoria.
Per tipo di imballaggio: le bottiglie riacquistano prestigio grazie all'eco-innovazione
Nel mercato globale della birra scura, il packaging è un elemento cruciale per la sostenibilità, l'attrattiva per i consumatori e la differenziazione del mercato. Le lattine mantengono la loro posizione dominante nel mercato nel 2025, rappresentando il 55.21% del volume totale della categoria. La loro leggerezza riduce i costi di trasporto e l'impatto ambientale, mentre la capacità di proteggere il contenuto dalla luce garantisce la qualità e la freschezza del prodotto. Inoltre, le lattine sono altamente riciclabili, in linea con la crescente preferenza dei consumatori per soluzioni di imballaggio ecocompatibili. Inoltre, la loro perfetta integrazione con i sistemi di inscatolamento mobili consente ai birrifici più piccoli di scalare la produzione in modo efficiente, offrendo una soluzione conveniente e flessibile per soddisfare la crescente domanda dei consumatori. Questa combinazione di vantaggi funzionali e ambientali consolida le lattine come la scelta di imballaggio preferita nel mercato della birra scura.
Le bottiglie di vetro rappresentano il segmento di packaging in più rapida crescita, con un CAGR del 4.9%. Questa crescita riflette la crescente associazione dei consumatori con il packaging in vetro, sinonimo di qualità premium e di un'esperienza di consumo migliorata. L'adozione di vetro marrone riciclabile e a peso ridotto è in aumento, in particolare in Europa, dove i sistemi di deposito a rendere migliorano la sostenibilità ambientale, pur mantenendo la protezione UV essenziale per la conservazione della birra scura. I produttori migliorano la differenziazione dei prodotti attraverso caratteristiche di design delle bottiglie come la goffratura e la stampa a caldo. L'impegno del settore per la sostenibilità si estende sia ai formati di lattine che di bottiglie, attraverso l'implementazione di maniglie di trasporto a base vegetale.
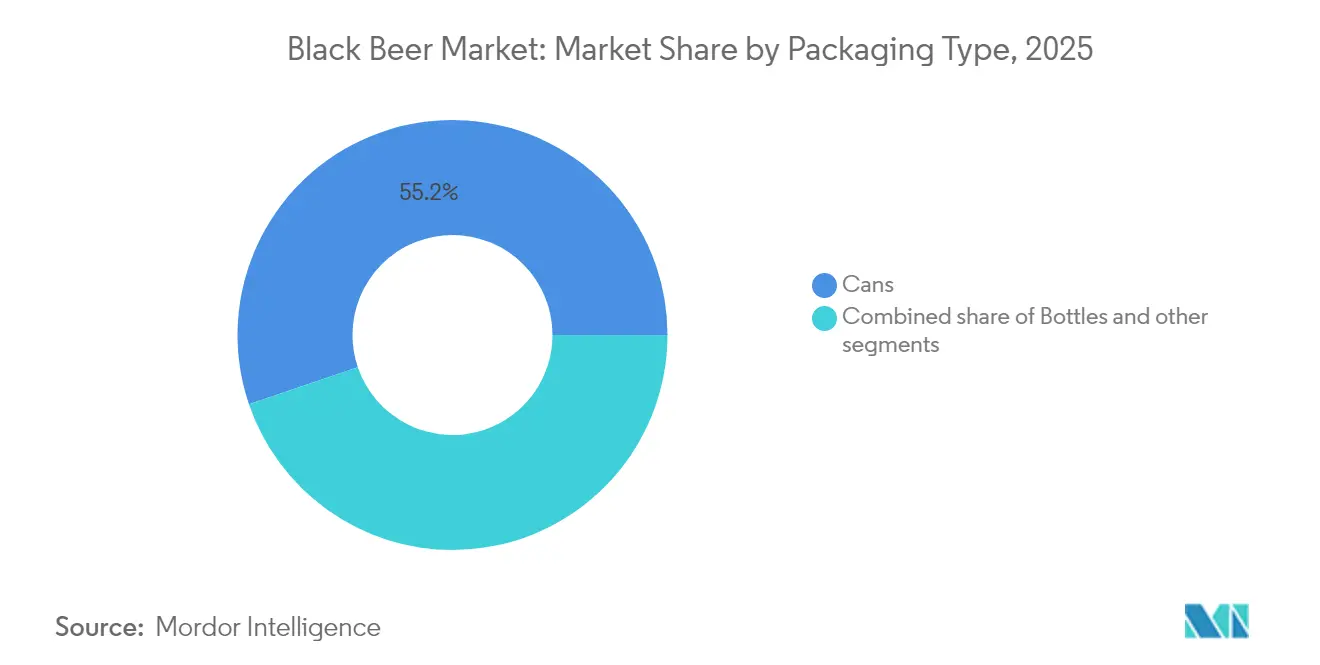
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: l'off-trade digitale accelera la portata
Nel 2025, le vendite globali di birra scura hanno visto il segmento on-trade raggiungere una quota significativa del 57.74%. Questa impennata è in gran parte attribuibile alla crescente preferenza dei consumatori per esperienze premium in locali come pub, tap room e bar di birra artigianale. I clienti sono attratti da questi luoghi non solo per l'atmosfera, ma anche per i consigli degli esperti e le birre esclusive in edizione limitata. Questa tendenza sottolinea il ruolo fondamentale del segmento on-trade nella scoperta dei marchi e nella promozione dei legami con la comunità. D'altra parte, il segmento off-trade è pronto per la crescita, con proiezioni che indicano un CAGR del 4.15% dal 2026 al 2031. Questa espansione è trainata dall'aumento del consumo domestico, dall'ascesa del commercio al dettaglio digitale e dalla popolarità dei modelli di abbonamento. Le piattaforme di e-commerce stanno diventando il punto di riferimento per i consumatori, offrendo sia praticità che una vasta gamma di marchi di birra scura di nicchia, spesso assenti sugli scaffali dei negozi tradizionali.
I negozi specializzati e di liquori mantengono la loro importanza nella distribuzione off-trade offrendo selezioni di birre scure selezionate e consigli di esperti. L'e-commerce si è affermato come il canale di distribuzione in più rapida crescita, supportato dai cambiamenti normativi in mercati come la Corea del Sud, che ora consentono la vendita di alcolici online. Questa trasformazione digitale avvantaggia in particolare i produttori di birre scure artigianali e speciali, consentendo l'accesso diretto ai consumatori senza le limitazioni della vendita al dettaglio tradizionale. Supermercati e minimarket continuano ad arricchire la loro offerta di birre scure attraverso sezioni dedicate alle birre artigianali ed espositori a temperatura controllata, a supporto della qualità del prodotto e del posizionamento premium.
Analisi geografica
L'Europa detiene una quota di mercato del 41.22% nel 2025, forte della sua consolidata tradizione birraria e dei consumatori che apprezzano la complessità della birra scura. La regione registra una solida crescita nelle birre artigianali e speciali, in particolare in Francia e nel Regno Unito, con particolare attenzione alla produzione di qualità. Le iniziative per la sostenibilità stanno acquisendo importanza, come dimostra l'implementazione della tecnologia Snap Pack da parte di Carlsberg Marston's Brewing Company. Questo nuovo sistema di confezionamento sostituisce i tradizionali involucri di plastica con una soluzione a base di colla, riducendo del 76% i rifiuti di plastica nelle confezioni multiple.
L'Asia-Pacifico mostra il più alto potenziale di crescita, con una previsione di CAGR del 4.96% per il periodo 2026-2031. Questa crescita deriva dall'aumento del reddito disponibile, dallo sviluppo urbano e dall'evoluzione delle preferenze dei consumatori. Cina e India guidano l'espansione regionale, con le loro classi medie in crescita che abbracciano opzioni di birra premium e artigianale. Gli approcci di marketing regionali, tra cui il packaging in edizione speciale per il Capodanno cinese, rafforzano la presenza del marchio e i legami con i consumatori. Il Nord America rimane un mercato chiave, con gli Stati Uniti all'avanguardia nell'innovazione e nella produzione di liquori artigianali. La preferenza dei consumatori per prodotti autentici e locali ha rafforzato il segmento dei birrifici artigianali. L'American Crafts Spirits Association riporta che i liquori artigianali negli Stati Uniti hanno raggiunto 13.5 milioni di casse da 9 litri nelle vendite al dettaglio nel 2023, con una variazione annua del -3.6%. Sud America, Medio Oriente e Africa mostrano un potenziale di crescita, in particolare in Brasile, Argentina e Sudafrica, dove la crescente sofisticazione dei consumatori e il turismo creano nuove opportunità di mercato.
Panorama normativo
I produttori di birra afroamericani operano in un contesto normativo complesso in materia di etichettatura di alcolici e alimenti, che varia da paese a paese. La conformità alle normative sull'etichettatura e sulla formulazione influisce sui tempi di immissione sul mercato di nuove stout, porter e altre varianti a base di malto tostato. Negli Stati Uniti, l'Alcohol and Tobacco Tax and Trade Bureau (TTB) gestisce i requisiti di etichettatura e formulazione delle bevande a base di malto, inclusi il processo di rilascio del Certificato di Approvazione dell'Etichetta e le informazioni obbligatorie sull'etichetta ai sensi del 27 CFR Parte 7, che possono essere particolarmente rilevanti quando i prodotti utilizzano ingredienti non standard, additivi o dichiarazioni che richiedono ulteriori divulgazioni.
A livello internazionale, i cambiamenti negli standard alimentari globali influenzano l'etichettatura e la gestione degli ingredienti, anche quando l'adozione rimane specifica per ciascun paese. Nel luglio 2026, la Commissione FAO/OMS del Codex Alimentarius (49a sessione) ha adottato nuove linee guida sull'etichettatura precauzionale degli allergeni come allegato alla Norma generale per l'etichettatura degli alimenti preconfezionati (CXS 1-1985), insieme ad aggiornamenti che riguardano i quadri normativi sugli additivi (GSFA, CXS 192-1995). Acquirenti e proprietari di marchi fanno inoltre sempre più riferimento alle certificazioni basate sui benchmark GFSI per la qualificazione dei fornitori: la norma FSSC 22000 è passata dalla versione 6 alla versione 7 nel maggio 2026, con audit di aggiornamento obbligatori entro aprile 2028, e il BRCGS ha pubblicato dichiarazioni di posizione aggiornate, valide per gli audit a partire dal 10 agosto 2026, aumentando le aspettative in termini di tracciabilità e controllo degli allergeni per i portafogli di birra commercializzati a livello internazionale.
Panorama competitivo
Il mercato della birra scura presenta un panorama competitivo moderatamente frammentato, caratterizzato dalla presenza di affermate multinazionali produttrici di birra, tra cui Diageo, Heineken e Anheuser-Busch InBev, che operano in collaborazione con specialisti regionali e birrifici artigianali. Il contesto competitivo presenta due distinti approcci strategici: ottimizzazione della scala operativa e differenziazione dell'autenticità del prodotto. I produttori globali implementano strategie di portafoglio complete incentrate sulla premiumizzazione, come esemplificato dall'iniziativa strategica di Molson Coors di posizionare un terzo del suo portafoglio marchi globale nel segmento above-premium.
La struttura del mercato offre significative opportunità ai birrifici artigianali, che sfruttano la loro flessibilità operativa e la profonda conoscenza del mercato locale per sviluppare prodotti specializzati. Questi piccoli produttori fidelizzano i consumatori attraverso strategie di differenziazione del prodotto e segmentazione del mercato. Questa dinamica competitiva genera opportunità in categorie di prodotti ibridi che incorporano le caratteristiche tradizionali della birra scura, rispondendo al contempo alle preferenze dei consumatori in continua evoluzione, in particolare nello sviluppo di varianti a bassa gradazione alcolica con profili aromatici sofisticati.
Il panorama competitivo continua a evolversi grazie all'implementazione di innovazioni tecnologiche e modelli di business alternativi da parte dei nuovi entranti sul mercato. Le piattaforme di e-commerce direct-to-consumer consentono ai produttori più piccoli di stabilire canali di distribuzione indipendenti e relazioni dirette con i consumatori. I servizi di birrificazione su contratto riducono le barriere all'ingresso nel mercato fornendo capacità produttive alle aziende focalizzate sui marchi. Inoltre, i progressi tecnologici nei processi di birrificazione facilitano un migliore sviluppo degli aromi e la standardizzazione del prodotto. Diageo dimostra l'efficacia dell'uso della tecnologia nell'espansione del mercato, raggiungendo una crescita organica del fatturato netto dell'1% nella prima metà dell'anno fiscale 2025, nonostante le pressioni inflazionistiche. L'azienda posiziona Guinness nel segmento premium, sviluppando al contempo alternative analcoliche per soddisfare le esigenze dei consumatori attenti alla salute.
Leader del settore della birra nera
-
Diageo plc
-
Heineken Holding NV
-
Anheuser-Busch InBev SA / NV
-
Allagash Brewing Co.
-
Kirin Holdings Company, a responsabilità limitata.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: Molson Coors ha esteso la disponibilità di Caffrey's Black Stout ai pub dell'Irlanda del Nord, dopo il lancio nel mercato on-trade del Regno Unito. Questa mossa ha ampliato la presenza nel settore on-trade per un marchio di stout dalla lunga tradizione e ha rafforzato il posizionamento competitivo in un mercato in cui la stout rimane una categoria di grande visibilità nei locali.
- Marzo 2026: Belhaven Brewery ha lanciato la Belhaven Black Scottish Stout in oltre 1,000 punti vendita Lidl in tutto il Regno Unito, in lattina con azoto. La maggiore distribuzione al dettaglio e il confezionamento con azoto hanno favorito il consumo di stout a casa e ampliato il canale di prova del marchio al dettaglio, oltre la tradizionale scoperta tramite pub.
- Maggio 2024: Diageo ha investito 100 milioni di euro per decarbonizzare il suo birrificio di St. James's Gate a Dublino 8. Il programma si è concentrato sul miglioramento dell'efficienza energetica e idrica in uno dei principali siti di produzione di stout del settore, rafforzando la resilienza operativa a lungo termine e le credenziali di sostenibilità legate agli ingenti volumi di birra scura.
Ambito e metodologia
Il mercato globale della birra nera è stato segmentato per tipo di prodotto in birra chiara, birra chiara e altre birre nere; e per canale di vendita nei canali on-trade e off-trade. Inoltre, lo studio fornisce un’analisi del mercato della birra nera nei mercati emergenti e consolidati in tutto il mondo, tra cui Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa.
| Ale |
| Sorgo |
| Birra di grano |
| Uomo |
| Donna |
| Bottiglie |
| Latte e lattine |
| Altro |
| In commercio | |
| Fuori commercio | Negozi di specialità/liquori |
| Altri canali off-trade |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Ale | |
| Sorgo | ||
| Birra di grano | ||
| Per utente finale | Uomo | |
| Donna | ||
| Per tipo di imballo | Bottiglie | |
| Latte e lattine | ||
| Altro | ||
| Per canale di distribuzione | In commercio | |
| Fuori commercio | Negozi di specialità/liquori | |
| Altri canali off-trade | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato della birra scura?
Il mercato della birra scura valeva 70.37 miliardi di dollari nel 2026 e si prevede che raggiungerà gli 85.72 miliardi di dollari entro il 2031.
Quale tipologia di prodotto rientra nella categoria delle birre scure?
La birra ale domina il mercato, con una quota di mercato del 59.17% nel 2025, grazie alla sua ricca tradizione e all'ampia gamma di aromi.
In quale regione la birra scura sta crescendo più velocemente?
L'area Asia-Pacifico registra il CAGR previsto più elevato, pari al 4.96% tra il 2026 e il 2031, trainato dalla crescente domanda della classe media e dall'offerta artigianale locale.
In che modo gli sforzi per la sostenibilità influenzano il packaging della birra scura?
Il vetro leggero, i manici di trasporto realizzati in materiali biologici e le linee di produzione della birra a basso consumo idrico stanno stimolando la crescita delle bottiglie a un CAGR del 4.9%, raggiungendo al contempo gli obiettivi di economia circolare.


