

Dimensioni e quota del mercato degli strumenti biotecnologici
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
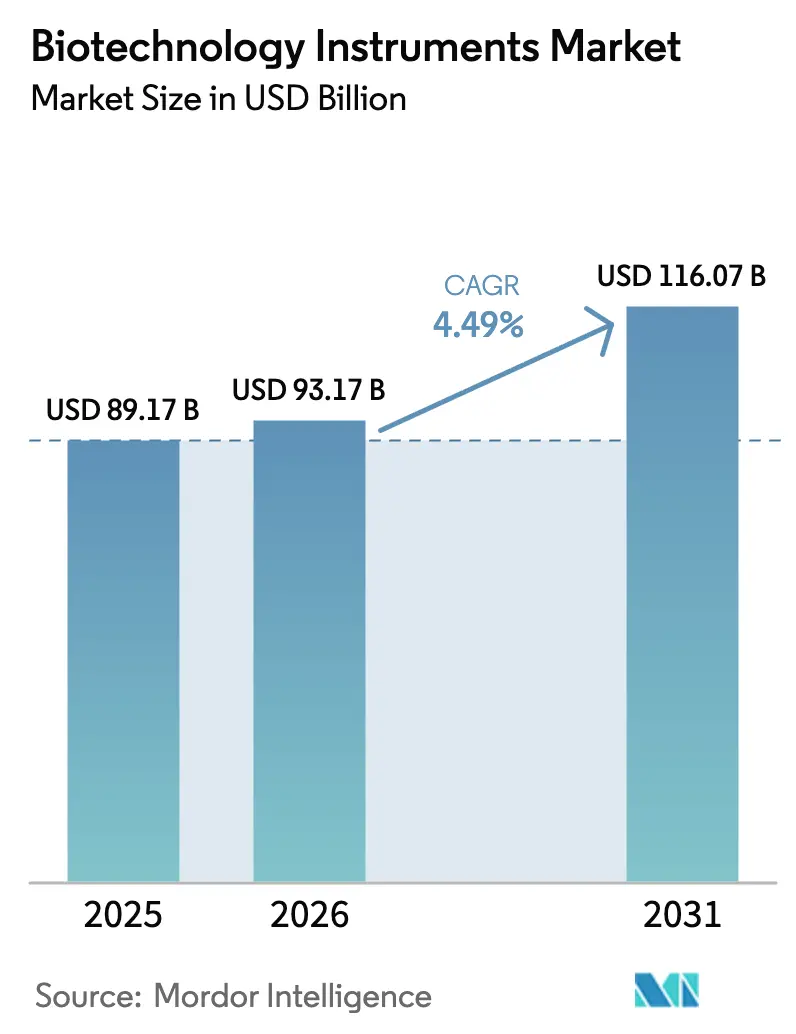
| Dimensione del mercato (2026) | 93.17 miliardo di dollari |
| Dimensione del mercato (2031) | 116.07 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.49% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
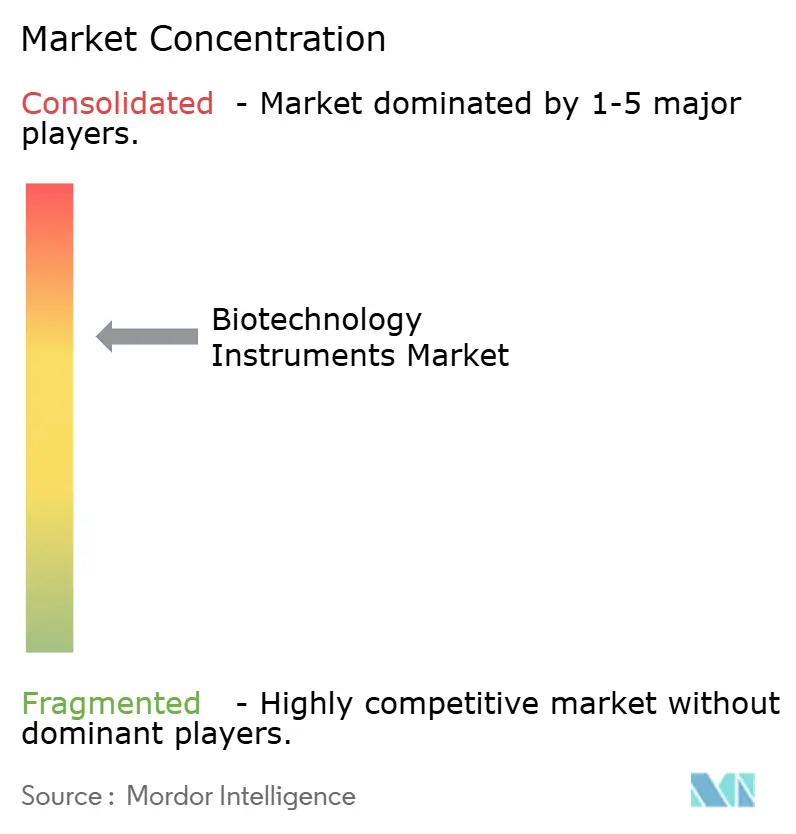
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli strumenti biotecnologici di Mordor Intelligence
Si prevede che il mercato degli strumenti per la biotecnologia crescerà da 89.17 miliardi di dollari nel 2025 a 93.17 miliardi di dollari nel 2026, per poi raggiungere i 116.07 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.49% nel periodo 2026-2031. Questa cifra complessiva, apparentemente stabile, cela rapidi cambiamenti sottostanti: i responsabili di laboratorio ora privilegiano flussi di lavoro completamente automatizzati e basati sull'intelligenza artificiale, in grado di ridurre i cicli di scoperta, prevenire gli errori umani e ottimizzare il personale tecnico, spesso limitato. La crescita si concentra su applicazioni ad alto rendimento come la biologia sintetica, la terapia cellulare personalizzata e la diagnostica molecolare point-of-care, ognuna delle quali richiede strumenti compatti che integrino hardware, software e analisi dei dati. I lunghi tempi di approvvigionamento, causati dalla carenza di componenti, spingono gli acquirenti a privilegiare i fornitori in grado di garantire la continuità delle forniture attraverso l'approvvigionamento di componenti da più fonti e servizi di manutenzione predittiva. Parallelamente, le rigide normative sull'efficienza energetica in Europa e in alcune parti dell'Asia premiano i progetti di strumenti con un minore consumo in standby e l'utilizzo di plastiche riciclabili, offrendo ai produttori una nuova strada per la differenziazione.
Punti chiave del rapporto
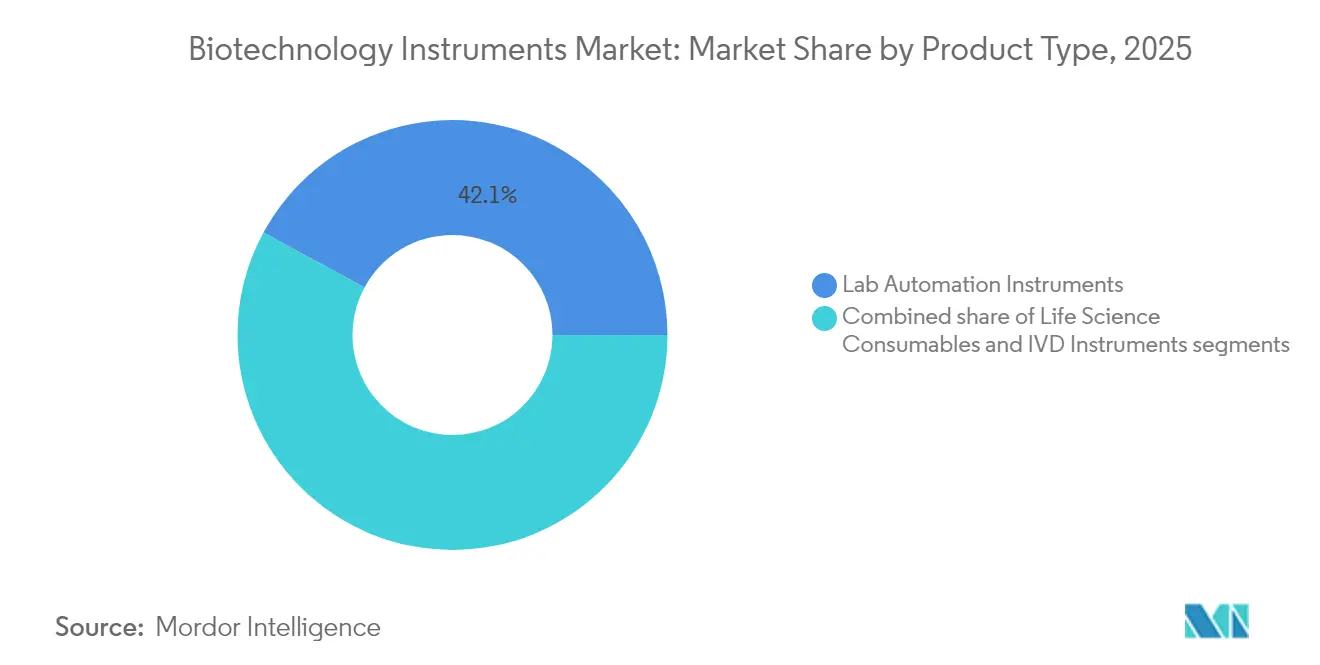
- Per tipologia di prodotto, nel 42.10 le piattaforme di automazione di laboratorio detenevano il 2025% della quota di mercato degli strumenti biotecnologici, mentre i materiali di consumo per le scienze della vita stanno crescendo a un CAGR del 5.77% fino al 2031.
- Per canale di distribuzione, nel 80.62 le vendite offline rappresentavano l'2025% del mercato degli strumenti biotecnologici, mentre le piattaforme online si stanno espandendo a un CAGR del 6.64% fino al 2031.
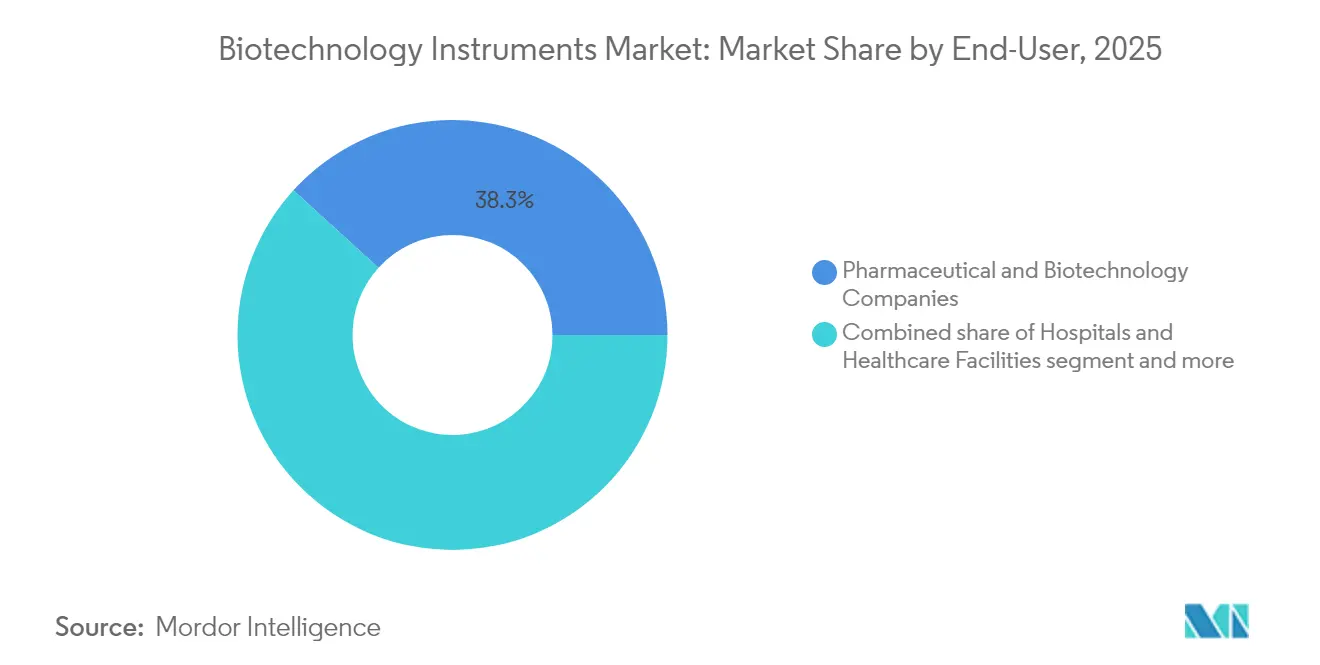
- In termini di utenti finali, le aziende farmaceutiche e biotecnologiche sono state le prime con una quota di mercato degli strumenti biotecnologici pari al 38.25% nel 2025; le organizzazioni di ricerca e produzione a contratto hanno registrato il CAGR più rapido, pari al 5.36%.
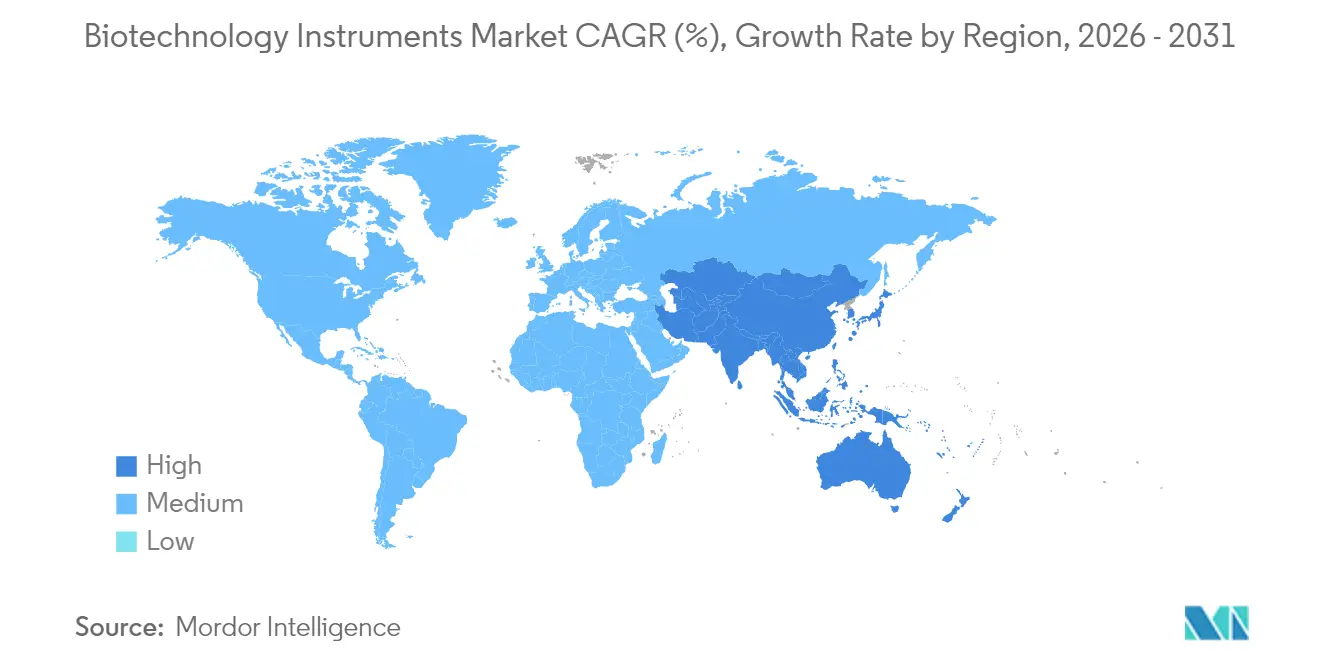
- In termini geografici, nel 40.85 il Nord America deteneva una quota del 2025%, mentre l'area Asia-Pacifico registra il CAGR più rapido, pari al 6.05% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli strumenti biotecnologici
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della produzione su larga scala di prodotti biologici e terapie cellulari | + 0.9% | Globale, concentrato negli Stati Uniti, in Germania e a Singapore | Medio termine (2-4 anni) |
| Crescita dei test molecolari point-of-care | + 0.8% | Globale, con i primi guadagni in Nord America e UE | Medio termine (2-4 anni) |
| Espansione dello screening ad alto rendimento nella scoperta di farmaci | + 0.7% | Nord America e nucleo dell'UE, con ricadute sull'APAC | A lungo termine (≥ 4 anni) |
| La manutenzione predittiva basata sull'intelligenza artificiale riduce i tempi di inattività degli strumenti | + 0.5% | Nucleo APAC, ricadute sul Nord America | A breve termine (≤ 2 anni) |
| Fonderie di DNA sintetico che richiedono l'automazione di nuova generazione | + 0.4% | Nord America e UE | A lungo termine (≥ 4 anni) |
| Le norme governative sulla decarbonizzazione favoriscono i dispositivi di laboratorio a basso consumo energetico | + 0.3% | Nucleo UE, ricadute sul Nord America e sull'APAC | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della produzione su larga scala di prodotti biologici e di terapia cellulare
I produttori che scalano anticorpi monoclonali e terapie cellulari autologhe richiedono un'automazione chiusa e modulare che controlli la sterilità, la tracciabilità e la variabilità dei lotti. Piattaforme come CliniMACS Prodigy integrano lavaggio, selezione, attivazione e formulazione in un unico dispositivo chiuso che soddisfa le linee guida GMP, riducendo al contempo l'ingombro in camera bianca. Questa preferenza per i sistemi plug-and-play spinge i fornitori a raggruppare hardware, materiali di consumo monouso e software di processo in un unico contratto, aumentando i costi di passaggio da un sistema all'altro e rafforzando i rapporti con i fornitori.
Crescita dei test molecolari point-of-care
Gli ospedali che hanno installato analizzatori PCR rapidi durante la pandemia ora li estendono alla resistenza antimicrobica, all'oncologia e al monitoraggio dei trapianti. Le cartucce sample-to-answer riducono l'estrazione, l'amplificazione e la rilevazione in un formato portatile; i prezzi più elevati sono giustificati da tempi di attesa più brevi e ricoveri ospedalieri ridotti. I percorsi di autorizzazione all'uso di emergenza stabiliti durante il COVID-19 hanno inoltre abbreviato i cicli di approvazione per i futuri test al letto del paziente, accelerando gli impegni di volume per termociclatori compatti e ottiche integrate.
Espansione dello screening ad alto rendimento nella scoperta di farmaci
I laboratori di screening stanno passando dai lettori di micropiastre ai manipolatori di liquidi acustici abbinati ad analisi AI in tempo reale. L'Echo MS+ di SCIEX [1] SCIEX, "High-Throughput Mass Spectrometry", sciex.com elabora un campione al secondo e alimenta i dati spettrali in modelli di apprendimento automatico che classificano i risultati in ore anziché in settimane. Questo cambiamento comprime i tempi di scoperta ed espande la domanda di sistemi integrati che combinano stoccaggio, pipettaggio, incubazione e analisi, garantendo così entrate a lungo termine da reagenti e servizi.
Manutenzione predittiva basata sull'intelligenza artificiale per ridurre i tempi di inattività degli strumenti
Gli algoritmi predittivi integrati nelle centrifughe e nei sistemi cromatografici connessi al cloud analizzano i segnali di corrente, vibrazione e temperatura del motore per rilevare eventuali derive giorni prima di un guasto. Gli strumenti Thermo Fisher dotati di queste funzionalità hanno registrato tempi di consegna ridotti del 20% e un utilizzo della capacità produttiva superiore del 30%, rafforzando l'idea che gli ecosistemi di servizi influenzino ormai gli acquisti tanto quanto le specifiche hardware.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Lunghi cicli di controllo delle modifiche FDA e CE-IVDR | -0.6% | Globale, concentrato negli Stati Uniti e nell'UE | Medio termine (2-4 anni) |
| Fornitura volatile di terre rare e semiconduttori per motori di precisione | -0.5% | Globale, acuto nella produzione APAC | Medio termine (2-4 anni) |
| Carenza di tecnici di laboratorio esperti in automazione | -0.4% | Globale, acuto in Nord America e UE | A lungo termine (≥ 4 anni) |
| Rischi per la sicurezza informatica nelle piattaforme connesse al cloud | -0.3% | Global | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Lunghi cicli di controllo delle modifiche FDA e CE-IVDR
Gli aggiornamenti software o le piccole modifiche hardware possono innescare la convalida completa [2] Kathryn Millett, “Cyber-Biosecurity Risk Perceptions in the Biotech Sector,” Frontiers in Bioengineering and Biotechnology, frontiersin.org ai sensi del CE-IVDR, estendendo i tempi di lancio di 12-18 mesi e assorbendo il limitato personale addetto alla regolamentazione. Le aziende di fascia media rispondono esternalizzando la documentazione di conformità a società di consulenza specializzate, ma ciò aumenta i costi e scoraggia le frequenti iterazioni del firmware degli strumenti o dei protocolli di analisi.
Carenza di tecnici di laboratorio esperti in automazione
Il 69% dei nuovi posti vacanti nel settore dei bioprocessi ora elenca competenze in robotica o programmazione, eppure la maggior parte dei programmi universitari si concentra ancora su tecniche di laboratorio manuali. Le aziende investono quindi in interfacce utente grafiche intuitive, sensori autocalibranti e procedure guidate di formazione integrate che riducono i tempi di onboarding da mesi a settimane, mantenendo bassi i tassi di errore.
Analisi del segmento
Per prodotto: l'automazione guida la trasformazione del laboratorio
Nel 42.10, le piattaforme di automazione di laboratorio detenevano una quota di mercato del 2025% per gli strumenti biotecnologici, poiché gli sponsor farmaceutici hanno dato priorità alla riproducibilità in vaste librerie di composti e studi clinici multi-sito. Le dimensioni del mercato degli strumenti biotecnologici per l'automazione sono aumentate parallelamente all'adozione di bioreattori monouso, che trasferisce ogni fase a monte e a valle su trasportatori robotici. I bracci collaborativi a dieci assi, abbinati a sistemi di visione, ora caricano piastre per microtitolazione, sostituiscono i puntali delle pipette e scansionano i codici a barre senza intervento umano, consentendo di eseguire analisi notturne. I materiali di consumo per le scienze biologiche registrano il CAGR più rapido, pari al 5.77%, poiché sacche, filtri e puntali monouso eliminano le fasi di pulizia che richiedono molto lavoro e garantiscono la sterilità nelle terapie personalizzate. I reagenti pre-validati per specifici kit di analisi riducono ulteriormente i tempi di fermo, promuovendo modelli di inventario just-in-time che collegano i trigger di riordino dei materiali di consumo al software dello strumento. Sebbene le piattaforme IVD rientrino nel paniere dei prodotti maturi, il loro sottosegmento molecolare è in costante crescita man mano che i medici adottano pannelli sindromici che consolidano più bersagli patogeni in un unico tampone, riducendo così l'uso empirico di antibiotici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per canale di distribuzione: la trasformazione digitale accelera
Nel 2025, gli specialisti offline controllavano l'80.62% del mercato degli strumenti biotecnologici, poiché le installazioni complesse richiedono ancora sopralluoghi, integrazione personalizzata e script di convalida. Ciononostante, il CAGR del 6.64% nelle vendite online sottolinea una svolta generazionale verso l'e-commerce per dispositivi e kit da banco standardizzati di prezzo inferiore a 20,000 dollari. I motori di preventivazione basati su cloud ora consentono ai clienti di configurare i moduli, scegliere i livelli di servizio e pianificare le squadre di installazione in un'unica sessione, riducendo i cicli di acquisto da mesi a giorni. I fornitori integrano gli showroom virtuali con dimostrazioni di realtà aumentata che guidano gli utenti nella pianificazione del footprint e nella posa dei cavi. I materiali di consumo ne traggono i maggiori vantaggi: le cartucce con codice a barre ordinate automaticamente tramite interfacce di programmazione applicativa mantengono i reagenti critici in magazzino e trasmettono ai fornitori previsioni di domanda in tempo reale. Stanno emergendo accordi ibridi in cui gli accordi aziendali vengono negoziati di persona ma eseguiti tramite portali digitali, unendo la sicurezza della consulenza di persona alla velocità del pagamento online.
Per utente finale: la crescita di CRO/CDMO rimodella gli acquisti
Le aziende farmaceutiche e biotecnologiche hanno mantenuto il 38.25% della quota di mercato degli strumenti biotecnologici nel 2025, grazie a una solida pipeline di ricerca e sviluppo e alla produzione interna di prodotti biologici. I loro team di approvvigionamento, tuttavia, delegano sempre più spesso lo screening iniziale, la tossicologia e persino la produzione di terapie cellulari in fase avanzata ai partner CRO/CDMO. Questi fornitori di servizi registrano un CAGR del 5.36% perché integrano la documentazione normativa, la scalabilità della capacità e la segregazione dei dati dei clienti in un'unica offerta. Di conseguenza, il mercato degli strumenti biotecnologici ora sperimenta acquisti all'ingrosso orientati a flussi di lavoro multi-cliente, privilegiando piattaforme che registrano la provenienza dei campioni, automatizzano i controlli della catena di custodia e supportano i batch record elettronici. I laboratori accademici e governativi rimangono stabili ma con budget limitati, spesso allungando i contratti di servizio e i piani di ammortamento. Gli ospedali adottano sistemi molecolari compatti che si integrano nei pronto soccorso e nei reparti trapianti, richiedendo interfacce intuitive che i medici possano padroneggiare senza la supervisione a tempo pieno del laboratorio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato degli strumenti biotecnologici in Nord America ed Europa
Il Nord America ha mantenuto la quota maggiore del mercato degli strumenti biotecnologici nel 2025, con il 40.85%, grazie al clustering delle sedi centrali biofarmaceutiche, agli ingenti finanziamenti di venture capital e agli ecosistemi maturi di servizi a contratto. I sussidi per le fabbriche nazionali di semiconduttori mirano inoltre a proteggere il mercato da future carenze di chip. L'Europa segue con una costante espansione, trainata dalle solide politiche industriali e biotecnologiche in Germania e dall'attenzione del Regno Unito alle startup di biologia sintetica. Gli obblighi di efficienza energetica, come le specifiche provvisorie ENERGY STAR, spingono i laboratori a sostituire congelatori e incubatori obsoleti con alternative a basso wattaggio.
Mercato degli strumenti biotecnologici nella regione Asia-Pacifico
L'area Asia-Pacifico registra il CAGR più rapido, pari al 6.05%, al 2031, grazie all'investimento di capitali cinesi nei parchi di biofabbricazione, al rilancio del settore della medicina rigenerativa in Giappone e all'espansione dei servizi di chimica a contratto in India. Singapore, grazie a incentivi fiscali e percorsi normativi prevedibili, si posiziona come polo regionale per la terapia cellulare che richiede strumentazione automatizzata a sistema chiuso. I fornitori locali coesistono con le multinazionali, ma la competenza nell'integrazione spesso fa ricadere i premi sui marchi globali in grado di fornire una copertura di servizio 24 ore su XNUMX.
Mercato degli strumenti biotecnologici in Medio Oriente e Sud America
Il Medio Oriente e l'Africa registrano un CAGR del 5.18% grazie ai programmi di modernizzazione ospedaliera e ai campus di ricerca finanziati dal governo in Arabia Saudita ed Emirati Arabi Uniti. Il Sud America registra una crescita del 4.86%, con l'espansione del vaccino in Brasile e la ricerca sui caratteri genetici in Argentina che stimolano la domanda di analizzatori genomici portatili affidabili in ambienti ad alta umidità. Sebbene il potere d'acquisto vari notevolmente, la necessità di strumenti di qualità garantita e conformi agli standard di accreditamento globali converge tra le regioni, allineando le roadmap dei fornitori verso specifiche armonizzate.

Analisi della catena del valore
La catena del valore degli strumenti biotecnologici inizia con i fornitori di componenti specializzati come semiconduttori, ottiche di precisione, sensori, componenti per motori a terre rare, reagenti e plastiche ingegnerizzate utilizzate nei circuiti fluidici e nelle cartucce monouso. I produttori di strumenti (OEM) integrano quindi questi componenti in piattaforme di automazione, sistemi analitici (ad esempio, LC/MS), diagnostica molecolare e dispositivi per la lavorazione cellulare a sistema chiuso, seguiti dalla convalida delle prestazioni e dai controlli di sicurezza informatica tramite software e firmware. I profitti derivano principalmente da ricavi ricorrenti derivanti da materiali di consumo proprietari, kit di analisi, contratti di assistenza e programmi di manutenzione orientati al tempo di attività che supportano le installazioni per cicli di vita pluriennali.
A valle, la distribuzione e l'implementazione sono gestite da team di vendita diretta e distributori a valore aggiunto, che includono sopralluoghi, installazione, qualificazione (IQ/OQ/PQ) e formazione degli utenti, mentre le CRO e le CDMO consolidano sempre più flussi di lavoro multi-cliente che dipendono dalla standardizzazione e dal supporto documentale. La catena di approvvigionamento è ancora sensibile ai vincoli logistici e di componenti per le spedizioni termosensibili o ad alta precisione; ad esempio, la scarsità di trasporto merci sulla rotta Shanghai-Rotterdam nel luglio 2026 è stata associata a tariffe spot più elevate e a un accesso ridotto a spazi a temperatura controllata, allungando i cicli di consegna per alcuni dispositivi di laboratorio. Di conseguenza, acquirenti e fornitori puntano su approvvigionamenti multipli, copertura di assistenza locale e diagnostica remota digitale per limitare i tempi di inattività quando la disponibilità dei componenti o i tempi di transito fluttuano.
Panorama competitivo
Il consolidamento del mercato si intensifica con l'acquisizione, da parte di conglomerati diversificati, di innovatori di nicchia per offrire flussi di lavoro end-to-end che vanno dalla preparazione dei campioni all'analisi cloud. L'acquisizione da parte di Thermo Fisher Scientific, per 4.1 miliardi di dollari, del portafoglio di soluzioni di purificazione e filtrazione di Solventum esemplifica questa strategia di piattaforma e rafforza la sua copertura upstream-to-downstream nella purificazione di prodotti biologici. I concorrenti ora si affrettano a eguagliare l'ampiezza del mercato, innescando un'ondata di investimenti di minoranza, partnership di co-sviluppo e accordi di distribuzione esclusiva volti a colmare le lacune di capacità senza dover ricorrere a acquisizioni complete.
La differenziazione tecnologica si concentra su motori di intelligenza artificiale che riducono drasticamente i tempi di inattività non pianificati, sensori integrati che certificano ogni analisi e kit di sviluppo software aperti che consentono alle app di terze parti di ottimizzare i protocolli. L'ultima linea di citometria a flusso di Becton Dickinson unisce la robotica all'imaging spettrale per misurare fino a 50 marcatori in tempo reale, riducendo i cicli di sviluppo dei test e aprendo nuove fonti di reddito per l'analisi multiplex. I concorrenti più piccoli si concentrano sulla miniaturizzazione e sui costi, lanciando spettrometri di massa portatili e sequenziatori da banco di nuova generazione destinati a laboratori con risorse limitate; il loro successo dipende spesso dalla creazione di alleanze OEM che garantiscano l'accesso a catene di fornitura stabili.
La concorrenza sui prezzi rimane moderata perché i costi di convalida e la formazione degli operatori vincolano le basi installate per 7-10 anni. Ciononostante, gli acquirenti premono per contratti basati sui risultati, vincolati a tempi di attività, produttività o costo per campione. I fornitori che rispondono con pacchetti di servizi integrati, che combinano materiali di consumo, monitoraggio remoto e supporto in loco, stanno ottenendo rinnovi premium e fidelizzando i clienti. Le certificazioni di sicurezza informatica influenzano sempre di più le decisioni di aggiudicazione, poiché le autorità di regolamentazione esaminano attentamente i dispositivi connessi al cloud, motivando i produttori a integrare crittografia, audit logging e patch over-the-air nelle piattaforme di punta.
Leader del settore degli strumenti biotecnologici
Agilent Technologies, Inc.
Becton, Dickinson e Company
bioMérieux SA
Società Danaher
Thermo Fisher Scientific
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: Agilent Technologies ha ampliato il suo portfolio di colonne Altura HPLC con nuove colonne per cromatografia a esclusione dimensionale e PLRP-S, destinate all'analisi di biofarmaci. Queste aggiunte ampliano le opzioni metodologiche per i flussi di lavoro di caratterizzazione delle proteine e supportano la gestione continua dei materiali di consumo, integrata nei sistemi LC e LC/MS installati.
- Marzo 2026: bioMérieux ha ottenuto la marcatura CE IVDR per il suo pannello BIOFIRE SPOTFIRE Respiratory/Sore Throat plus (R/STplus) e per il Panel Mini. L'autorizzazione estende i test molecolari multiplex point-of-care oltre i laboratori tradizionali, supportando un processo decisionale clinico più rapido e un maggiore utilizzo di piattaforme molecolari compatte.
- Gennaio 2025: bioMerieux ha completato l'acquisizione di Accellix, azienda sviluppatrice di una piattaforma compatta di citometria a flusso utilizzata per il controllo qualità nella produzione di terapie cellulari. L'accordo amplia le capacità di bioMerieux nei flussi di lavoro regolamentati per le terapie cellulari, dove test di rilascio rapidi e standardizzati supportano la produzione su larga scala.


Ambito e metodologia
Secondo lo scopo del rapporto, gli strumenti biotecnologici vengono utilizzati per isolare e identificare molecole biologiche. Il progresso nella miniaturizzazione e lo sviluppo di materiali leggeri per la costruzione di strumenti biotecnologici stanno fornendo nuove dimensioni nella progettazione di questi strumenti. Il mercato degli strumenti biotecnologici è segmentato per prodotto, utente finale e area geografica. Per prodotto, il mercato è segmentato in strumenti di automazione di laboratorio, materiali di consumo per scienze della vita e strumenti IVD. In base all’utente finale, il mercato è segmentato in istituti governativi e accademici, aziende farmaceutiche e biotecnologiche, ospedali e strutture sanitarie. Il rapporto di mercato copre anche le dimensioni e le tendenze stimate del mercato per 17 paesi diversi nelle principali regioni del mondo.
Il rapporto offre il valore (in USD) per i segmenti sopra indicati.
| Strumenti di automazione di laboratorio | Sistemi di gestione dei liquidi |
| Movimentatori automatici di lastre | |
| Processori di campioni robotici | |
| Materiali di consumo per le scienze della vita | Reagenti e tamponi |
| Micropiastre e provette | |
| Puntali per pipette e filtrazione | |
| Strumenti IVD | Analizzatori di chimica clinica |
| Analizzatori ematologici | |
| Piattaforme di immunoanalisi | |
| Sistemi di diagnostica molecolare |
| disconnesso |
| Online |
| Istituti governativi e accademici |
| Aziende farmaceutiche e biotecnologiche |
| Ospedali e strutture sanitarie |
| Organizzazioni di ricerca e produzione a contratto |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di prodotto | Strumenti di automazione di laboratorio | Sistemi di gestione dei liquidi |
| Movimentatori automatici di lastre | ||
| Processori di campioni robotici | ||
| Materiali di consumo per le scienze della vita | Reagenti e tamponi | |
| Micropiastre e provette | ||
| Puntali per pipette e filtrazione | ||
| Strumenti IVD | Analizzatori di chimica clinica | |
| Analizzatori ematologici | ||
| Piattaforme di immunoanalisi | ||
| Sistemi di diagnostica molecolare | ||
| Per canale di distribuzione | disconnesso | |
| Online | ||
| Per utente finale | Istituti governativi e accademici | |
| Aziende farmaceutiche e biotecnologiche | ||
| Ospedali e strutture sanitarie | ||
| Organizzazioni di ricerca e produzione a contratto | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||


Domande chiave a cui si risponde nel rapporto
In che modo l'adozione dell'intelligenza artificiale influenza le strategie di manutenzione degli strumenti biotecnologici?
I laboratori stanno integrando analisi basate sull'apprendimento automatico in centrifughe, cromatografi e sistemi di movimentazione dei liquidi per prevedere l'usura dei componenti prima che si guastino, migliorando i tempi di attività e ridistribuendo le ore dei tecnici ad attività di maggior valore.
Quali fattori determinano la domanda di materiali di consumo monouso nella produzione biologica?
Filtri, sacche e puntali monouso riducono il rischio di contaminazione incrociata, diminuiscono il carico di lavoro di convalida della pulizia e consentono rapidi cambi tra lotti di terapia personalizzata, rendendoli l'opzione preferita per una produzione flessibile.
In che modo le tendenze all'outsourcing stanno rimodellando le decisioni di acquisto degli strumenti?
Le organizzazioni di ricerca e produzione a contratto ora negoziano contratti multipiattaforma e pacchetti di servizi che favoriscono i fornitori che offrono hardware, software e supporto di convalida integrati, anziché dispositivi autonomi.
Perché le piattaforme di diagnostica molecolare point-of-care attraggono maggiori investimenti?
I sistemi PCR e isotermici decentralizzati forniscono risultati rapidi e immediate che riducono i tempi di decisione clinica, allineandosi agli obiettivi ospedalieri per migliorare i risultati e alleviare i colli di bottiglia nei laboratori principali.
Quali sfide della catena di fornitura incidono attualmente sui componenti di precisione nelle apparecchiature di automazione di laboratorio?
La dipendenza da un numero limitato di fornitori di magneti di terre rare e di fabbriche di semiconduttori espone i motori per la gestione dei liquidi e i sensori ottici a tempi di consegna prolungati e a volatilità dei prezzi.
In che modo le normative sulla sostenibilità influenzano le priorità di progettazione dei nuovi strumenti di laboratorio?
Gli obiettivi di efficienza energetica e gli obblighi di riduzione della plastica stanno spingendo i produttori a sviluppare dispositivi elettronici a basso consumo energetico in standby e materiali per cartucce riciclabili, differenziando i prodotti attraverso certificazioni ecologiche.
Pagina aggiornata l'ultima volta il:



