

Dimensioni e quota del mercato del biorisanamento
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
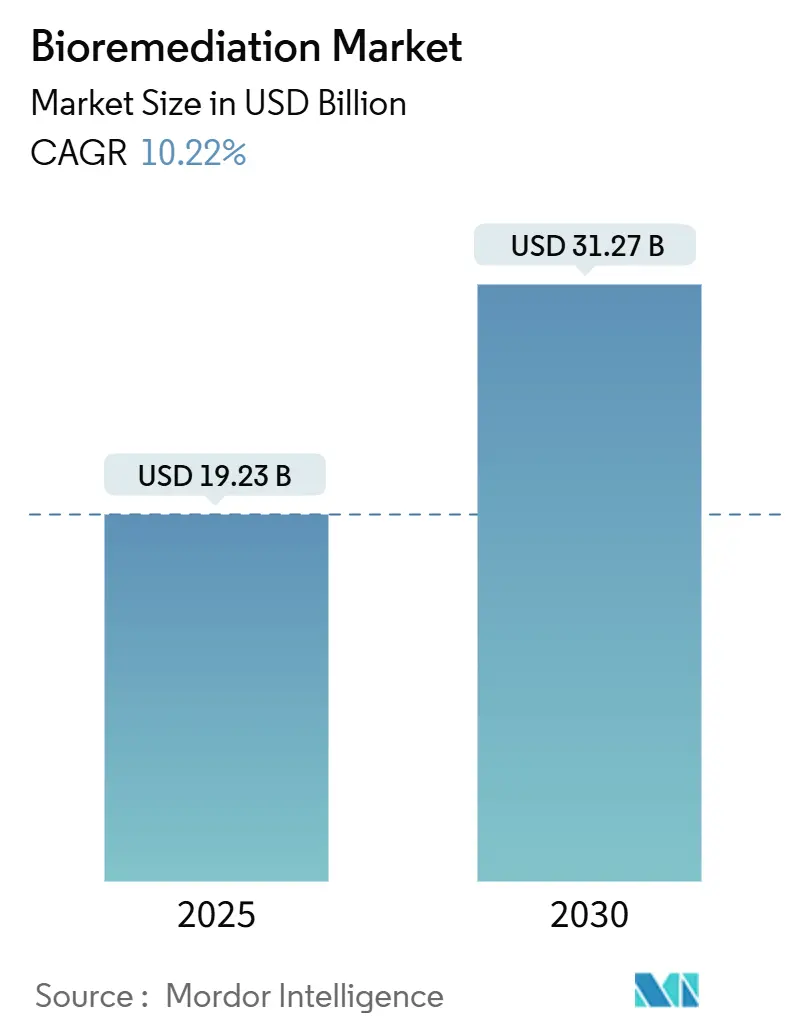
| Dimensione del mercato (2025) | 19.23 miliardo di dollari |
| Dimensione del mercato (2030) | 31.27 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 10.22% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato del biorisanamento di Mordor Intelligence
Il mercato del biorisanamento è stimato in 19.23 miliardi di dollari nel 2025 e si prevede che raggiungerà i 31.27 miliardi di dollari entro il 2030, con un CAGR del 10.22% nel periodo in esame. Il rapido inasprimento normativo, l'aumento dei finanziamenti legati ai criteri ESG e le innovazioni nell'ingegneria microbica sostengono questa espansione, spingendo il mercato del biorisanamento verso un'adozione generalizzata in diversi settori industriali verticali. Le piattaforme di monitoraggio digital-twin consentono ora agli operatori di convalidare le prestazioni di bonifica in tempo reale, un cambiamento che migliora l'economia dei progetti e soddisfa al contempo requisiti di informativa più rigorosi. Allo stesso tempo, il rapido disinvestimento delle infrastrutture petrolifere e del gas nel Golfo del Messico e nel Mare del Nord sta generando pipeline di progetti pluriennali che privilegiano soluzioni in grado di trattare contaminazioni complesse da idrocarburi, PFAS e metalli misti. Nel complesso, queste forze posizionano il mercato del biorisanamento come un pilastro essenziale degli sforzi globali di ripristino ambientale.
Punti chiave del rapporto
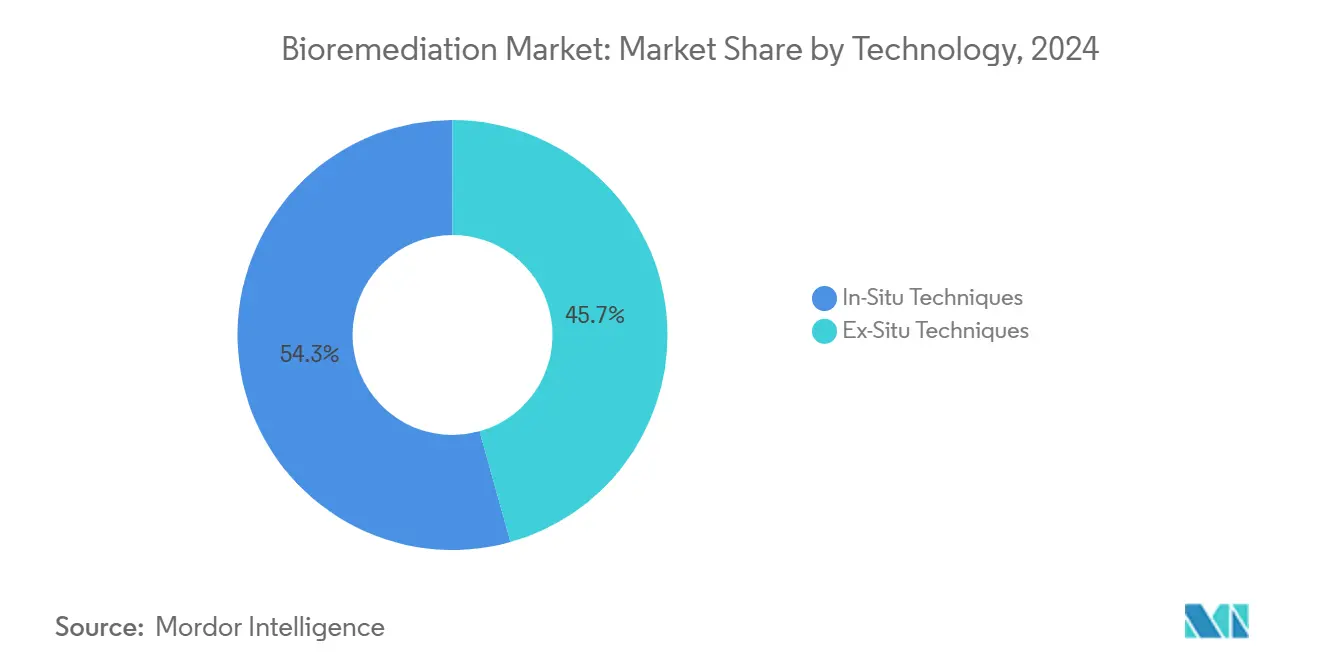
- In base alla tecnologia, le tecniche in situ hanno rappresentato il 54.34% dei ricavi nel 2024, mentre si prevede che le tecniche ex situ cresceranno a un CAGR del 14.27% fino al 2030.
- Per tipologia di inquinante, gli idrocarburi petroliferi rappresentavano il 37.55% della quota di mercato del biorisanamento nel 2024, mentre i PFAS e i contaminanti emergenti stanno avanzando a un CAGR del 13.39% verso il 2030.
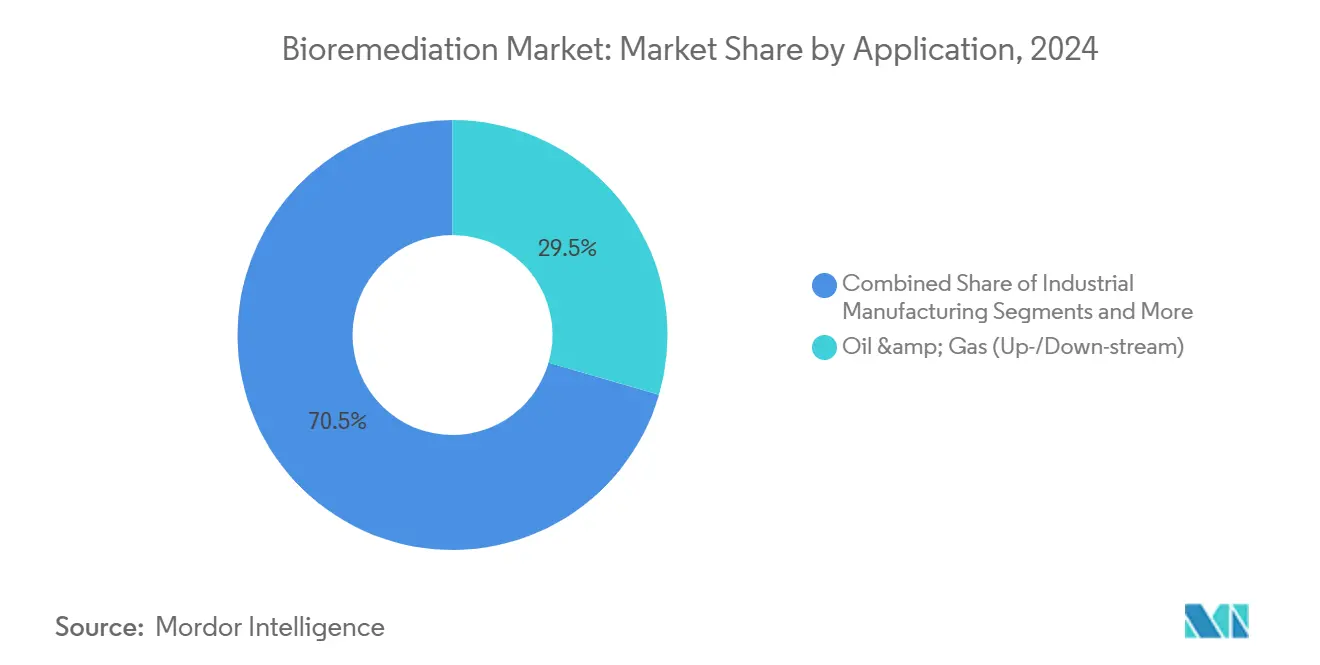
- Per applicazione, nel 29.48 i siti petroliferi e del gas hanno assorbito il 2024% del mercato della biorisanamento e si prevede che le acque reflue biofarmaceutiche cresceranno a un CAGR del 14.66% entro il 2030.
- Per quanto riguarda il mezzo, i rifiuti solidi dei bioprocessi rappresentavano il 61.22% delle dimensioni del mercato della biorisanamento nel 2024, mentre gli effluenti liquidi guidavano la crescita con un CAGR del 14.02% fino al 2030.
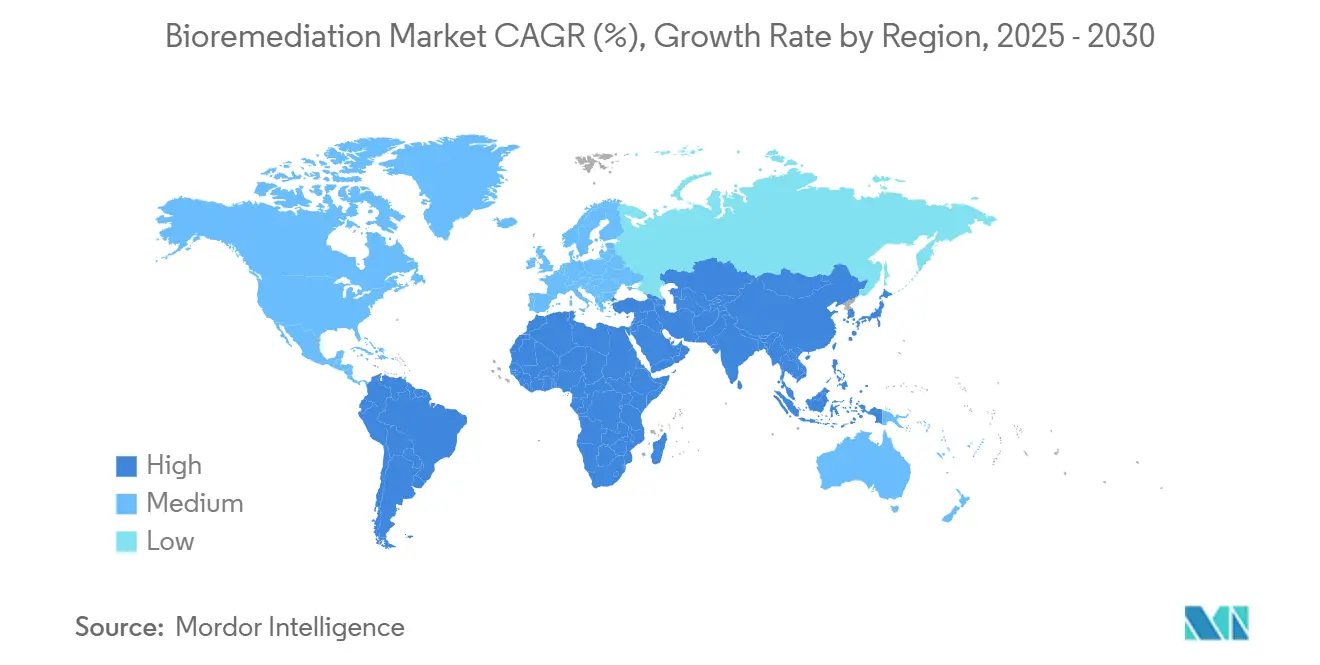
- In termini geografici, il Nord America ha contribuito con il 39.47% alla quota di mercato del biorisanamento nel 2024, mentre si prevede che l'area Asia-Pacifico registrerà il CAGR più rapido, pari al 12.79%, fino al 2030.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della biorisanamento
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Limiti rigorosi di scarico degli effluenti GMP per gli impianti biologici | + 2.1% | Nord America e UE, espansione in APAC | Medio termine (2-4 anni) |
| Rapido calo del costo dei kit di biostimolazione in situ | + 1.8% | Globale, con adozione anticipata in Nord America | A breve termine (≤ 2 anni) |
| Ondata di smantellamento di siti petroliferi e del gas (2025-30) | + 2.3% | Nord America, Mare del Nord, espansione globale | A lungo termine (≥ 4 anni) |
| Nasce il "gemello digitale" basato sull'intelligenza artificiale per il monitoraggio dei siti di bonifica | + 1.5% | Nord America e nucleo dell'UE, con ricadute sull'APAC | Medio termine (2-4 anni) |
| Adozione industriale di bioprodotti dell'economia circolare | + 1.2% | Globale, con concentrazione nei mercati sviluppati | A lungo termine (≥ 4 anni) |
| L'ascesa dei finanziamenti ESG è legata ai risultati verificati delle azioni di risanamento | + 1.3% | Globale, guidato da investitori istituzionali nei mercati sviluppati | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Limiti rigorosi di scarico degli effluenti GMP per gli impianti biologici
I metodi di test avanzati del Clean Water Act richiedono ai produttori di prodotti biologici di rilevare composti PFAS e PCB a soglie molto più basse, stimolando rapidi aggiornamenti dei sistemi di bioreattori a membrana che integrano la supervisione dell'intelligenza artificiale per la manutenzione predittiva. Gli impianti che adottano questi sistemi hanno registrato una riduzione dei costi del 90% e un'efficienza di rimozione dei contaminanti del 99%. Poiché i flussi di effluenti derivanti dalla produzione di anticorpi monoclonali contengono nuove proteine e solventi, le modifiche normative stanno creando una domanda anelastica di trattamenti avanzati che privilegiano le soluzioni microbiche rispetto agli ossidanti chimici. Con l'estensione degli audit all'area Asia-Pacifico, le multinazionali farmaceutiche stanno standardizzando le politiche aziendali di gestione delle risorse idriche per garantire il rinnovo delle licenze. Questo cambiamento trasforma la conformità da un costo irrecuperabile a una leva strategica per la reputazione del marchio, accelerando gli acquisti nel mercato del biorisanamento.
Rapido calo del costo dei kit di biostimolazione in situ
I progressi coreani nel riciclo del carbone attivo riducono ora il fabbisogno energetico per il trattamento in fase vapore del 70%, mantenendo al contempo una capacità di adsorbimento del 90%. In combinazione con protocolli di concentrazione batterica semplificati che eliminano la necessità di reattori specializzati nei siti produttivi, gli operatori industriali di fascia media possono implementare la biostimolazione in pochi giorni anziché settimane. La riduzione dell'intensità di capitale riduce la barriera all'ingresso per le società di consulenza regionali, ampliando il bacino di fornitori e incoraggiando prezzi competitivi nel mercato del biorisanamento. Questi kit consentono inoltre ai campi minerari remoti e ai piccoli comuni di soddisfare i requisiti ambientali senza dover importare grandi volumi di attrezzature. Di conseguenza, le curve di adozione globali si stanno accentuando nei prossimi due anni fiscali.
Ondata di smantellamento di giacimenti petroliferi e del gas (2025-30)
Il Government Accountability Office riferisce che il 75% delle piattaforme del Golfo del Messico ha superato le scadenze dei contratti di locazione, creando un arretrato urgente che favorisce il trattamento biologico del suolo e dei sedimenti. [1] US Government Accountability Office, “Offshore Oil and Gas: Interior Needs to Improve Decommissioning Enforcement,” gao.gov L'Europa segue l'esempio, con oltre 100 piattaforme del Mare del Nord destinate allo smantellamento, dove gli approcci biologici semplificano la logistica rispetto al dragaggio. I progetti pilota di conversione delle barriere coralline di Chevron dimostrano che l'integrazione della biorisanamento in situ con la creazione di habitat può ridurre le spese di bonifica, offrendo al contempo benefici collaterali per la biodiversità. I programmi di smantellamento di lunga durata modificano le dinamiche degli appalti, incoraggiando gli appaltatori a stipulare accordi pluriennali per la fornitura di reagenti microbici. Di conseguenza, il mercato della biorisanamento ottiene una base di entrate stabile, isolata dai cicli più ampi delle materie prime.
Emersione del gemello digitale basato sull'intelligenza artificiale per il monitoraggio dei siti di bonifica
Gli array di sensori collegati alle reti neurali convoluzionali possono ora prevedere i cicli di sostituzione del carbone attivo con una precisione del 92%, riducendo materialmente i costi di monitoraggio. [2] Simona Popescu et al., “AI and IoT for Pollution Monitoring,” frontiersin.org I gemelli digitali alimentano continuamente i dati relativi a pH, redox e popolazione microbica in dashboard cloud che i tecnici utilizzano per perfezionare le iniezioni di nutrienti entro poche ore. L'adozione migliora i rendimenti del trattamento offrendo al contempo metriche trasparenti per i finanziatori che sottoscrivono obbligazioni di performance legate a criteri ESG. La tecnologia democratizza ulteriormente le competenze, poiché team sul campo più piccoli gestiscono portafogli di progetti più ampi, aumentando così i margini di servizio. Nel medio termine, i gemelli digitali distingueranno i fornitori di servizi premium all'interno del mercato della biorisanamento.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Bassa consapevolezza tra i siti industriali di medio livello al di fuori dell'OCSE | -1.4% | Mercati emergenti, in particolare Asia sud-orientale e America Latina | A breve termine (≤ 2 anni) |
| L'eterogeneità del sito aumenta il rapporto tra costi pilota e costi a pieno regime | -1.8% | Globale, con un impatto maggiore nei siti industriali complessi | Medio termine (2-4 anni) |
| PFAS persistenti e complessità di contaminanti misti | -2.1% | Globale, concentrato nelle regioni industrializzate | A lungo termine (≥ 4 anni) |
| Approvazioni normative lente per i microbi geneticamente modificati | -1.6% | Principalmente Nord America e UE, in espansione a livello globale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
PFAS persistenti e complessità di contaminanti misti
Decenni di utilizzo di sostanze fluorochimiche hanno prodotto pennacchi di suolo e acque sotterranee in cui i PFAS coesistono con idrocarburi e metalli pesanti, creando sinergie chimiche che sopprimono il metabolismo microbico. Sebbene i ricercatori italiani abbiano isolato 20 ceppi batterici che degradano i PFAS di oltre il 30%, il successo su vasta scala rimane limitato ad ambienti controllati. [3] Università Cattolica del Sacro Cuore, “Scoperti batteri che mangiano PFAS”, phys.org Nuove strutture lignocellulosiche a base vegetale eliminano il 98% di PFOA e PFOS nelle colonne di laboratorio, ma l'impiego sul campo richiede condizioni idrologiche specifiche che raramente coincidono tra i siti. Di conseguenza, i budget di bonifica si gonfiano poiché gli appaltatori sovrappongono più tecnologie, ritardando la chiusura del progetto e smorzando la crescita della domanda nel mercato della biorisanamento.
Lente approvazioni normative per i microbi geneticamente modificati
La sovrapposizione giurisdizionale tra EPA, USDA e FDA allunga i tempi di autorizzazione da tre a cinque anni, aumentando i costi di sviluppo per i ceppi ingegnerizzati in grado di detossificare i composti recalcitranti. Mentre gli istituti cinesi hanno dimostrato che i natriegeni di Vibrio possono neutralizzare bifenile e naftalene in ambienti salini, l'espansione commerciale si blocca in assenza di percorsi di approvazione prevedibili. Le aziende biotecnologiche più piccole faticano a finanziare cicli di revisione prolungati, spostando il vantaggio competitivo verso i fornitori di ossidanti chimici che operano secondo regole più chiare. Questa esitazione limita il segmento più dirompente del settore del biorisanamento e frena l'accelerazione del mercato a breve termine.
Analisi del segmento
Per tecnologia: le tecniche in situ consolidano la leadership di mercato
Gli approcci in situ hanno generato il 54.34% dei ricavi del 2024, grazie alla loro capacità di ridurre al minimo i costi di scavo pur consentendo la continuità operativa del sito. I miglioramenti apportati al bioventing e al biosparging, che migliorano l'apporto di ossigeno, stanno incrementando i tassi di degradazione fino al 60%, rafforzando la preferenza dei clienti. I sistemi ex-situ, sebbene più piccoli, registrano il CAGR più elevato, pari al 14.27%, poiché i bioreattori a membrana ottimizzati per l'intelligenza artificiale raggiungono un'efficienza di rimozione del 99%, posizionandosi così per effluenti ad alta intensità di processo. Insieme, queste dinamiche sostengono la diversità tecnologica all'interno del mercato del biorisanamento.
L'aumento ex-situ è supportato dalla modularizzazione dei bioreattori, che consente la spedizione di skid prefabbricati in tutto il mondo. Le unità di landfarming fortificate con biochar raggiungono il 76.6% di rimozione degli idrocarburi se abbinate a consorzi pianta-microbiota, aumentando la fertilità del suolo dopo il trattamento. Questi benefici collaterali misurabili incoraggiano le autorità di regolamentazione a eliminare gradualmente le pratiche di scavo e scarico orientate allo smaltimento, ampliando le dimensioni del mercato del biorisanamento a livello tecnologico.
Per tipo di inquinante: i PFAS stimolano l'innovazione
Gli idrocarburi petroliferi rimangono leader in termini di volume, con il 37.55% della domanda del 2024, a testimonianza di percorsi metabolici maturi e decenni di validazione sul campo. Tuttavia, i PFAS e i contaminanti emergenti superano tutte le altre categorie, avanzando a un CAGR del 13.39%, poiché le direttive globali ora richiedono uno scarico di PFAS praticamente nullo nelle acque superficiali. I sorbenti di origine vegetale che catturano i PFAS per la successiva biodegradazione stanno imponendo prezzi contrattuali elevati, migliorando la qualità dei ricavi nel mercato del biorisanamento.
La bonifica dei metalli pesanti trae vantaggio dai metodi di biosorbimento del Bacillus subtilis, che consentono la rimozione completa del piombo e un adsorbimento del cadmio del 92.3% nei test di laboratorio. L'adozione di questi agenti chelanti biologici da parte dell'industria sta riducendo la produzione di fanghi chimici, supportando il messaggio dell'economia circolare. La bonifica dei pesticidi si basa su consorzi esabatterici che raggiungono una degradazione del 99.33% del clorantraniliprolo, uno sviluppo che trova riscontro tra gli esportatori agricoli che cercano una certificazione di esenzione dai pesticidi. L'ampliamento del portafoglio di inquinanti amplia le dimensioni del mercato della biobonifica nelle economie in via di sviluppo.
Per applicazione: aumento delle acque reflue biofarmaceutiche
Gli impianti petroliferi e del gas hanno generato il 29.48% del valore contrattuale del 2024, riflettendo la dismissione di condotte e piattaforme in bacini maturi. Tuttavia, le acque reflue biofarmaceutiche registrano il CAGR più rapido, pari al 14.66%, poiché l'inasprimento delle GMP obbliga gli impianti biologici a installare reattori microbici avanzati. Questi sistemi sono in linea con gli obiettivi aziendali di zero emissioni nette di acqua, rendendo la decisione di approvvigionamento strategica piuttosto che meramente orientata alla conformità. I siti minerari e metallurgici adottano bioreattori solfato-riduttori che recuperano anche nichel e rame, dimostrando il potenziale di creazione di valore aggiunto.
Le discariche comunali e i laboratori di scienze biologiche aggiungono flussi di entrate diversificati sfruttando biofiltri ingegnerizzati che metabolizzano i composti organici volatili a temperatura ambiente. Man mano che ogni settore verticale internalizza il costo della contaminazione ereditata, il mercato del biorisanamento si espande lateralmente, rafforzando la sua resilienza alle flessioni cicliche di ogni singolo settore.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per mezzo: gli effluenti liquidi stabiliscono la frontiera tecnica
I rifiuti solidi dei bioprocessi hanno rappresentato il 61.22% della spesa del 2024, in gran parte a causa delle ingenti perdite di suolo e sedimenti. Gli effluenti liquidi, tuttavia, stanno crescendo a un CAGR del 14.02% perché i sistemi a membrana basati sull'intelligenza artificiale ora integrano circuiti di feedback dei sensori che mantengono le popolazioni microbiche entro intervalli di crescita ottimali. Questi controlli a circuito chiuso riducono drasticamente i tempi di fermo e i costi di dosaggio dei prodotti chimici, fattori che trovano riscontro nelle fabbriche farmaceutiche e di semiconduttori.
Il trattamento dei COV aerodispersi trae vantaggio dal riciclo del carbone attivo a bassa temperatura, riducendo il consumo energetico del ciclo di vita del 70%. La crescente diversità di soluzioni specifiche per ogni substrato amplia la quota di mercato del biorisanamento tra i fornitori di servizi specializzati, stimolando al contempo la concessione di licenze incrociate di innovazioni tra i fornitori di trattamento del suolo e delle acque.
Analisi geografica
Mercato nordamericano della biorisanamento
Il Nord America ha trattenuto il 39.47% dei ricavi del 2024, sfruttando un panorama normativo maturo e il budget federale multimiliardario destinato alla bonifica dei PFAS nelle basi militari. Il nuovo contratto quadro dell'Aeronautica Militare degli Stati Uniti offre ai fornitori sistemi termici e biologici in situ collaudati per un flusso di ordini costante. Anche il settore minerario canadese, alle prese con norme più severe sulla chiusura degli sterili, sta indirizzando la domanda verso bioreattori solforiduttori.
Mercato della biorisanamento nella regione Asia-Pacifico
L'Asia-Pacifico registra il CAGR più rapido, pari al 12.79%, mentre le economie di Cina, India e Sud-Est asiatico stanno restringendo i permessi di scarico per i parchi industriali. I centri cinesi di biologia sintetica stanno sperimentando Vibrio natriegens ingegnerizzati che prosperano nelle falde acquifere saline, ampliando le aree di servizio praticabili lungo le zone costiere. I governi statali indiani hanno iniziato a includere crediti per la bonifica biologica nelle gare d'appalto per le smart city, moltiplicando le opportunità comunali nel mercato della biobonifica.
Mercato europeo della biorisanamento
L'Europa mantiene un solido flusso di valutazioni dei siti PFAS ai sensi del regolamento REACH. La chiusura delle piattaforme petrolifere scandinave e la riqualificazione di siti industriali dismessi in Germania rafforzano la stabilità del business, mentre la definizione di "investimento sostenibile" della tassonomia UE ora favorisce esplicitamente la bonifica biologica rispetto a quella chimica. Questi fattori, nel loro insieme, sostengono una base di ricavi diversificata che protegge il mercato globale della biorisanamento dalla volatilità regionale.
Panorama competitivo
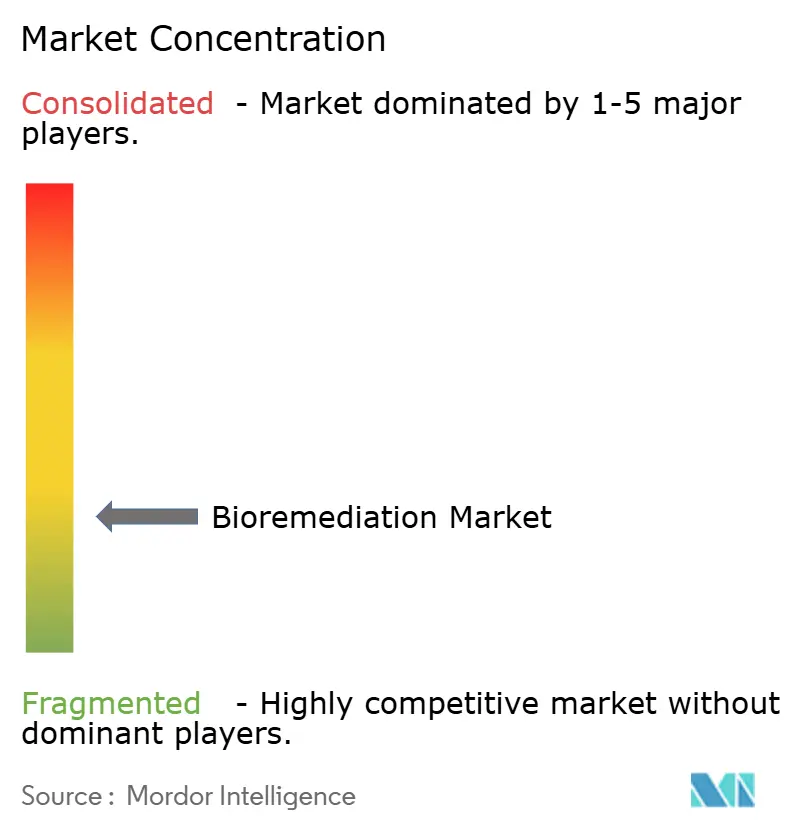
Il mercato presenta una moderata frammentazione: grandi aziende ingegneristiche globali come AECOM, Clean Harbors e Veolia dominano i grandi progetti infrastrutturali, ma aziende biotecnologiche di nicchia forniscono consorzi microbici proprietari per contaminanti specializzati. Le partnership strategiche stanno proliferando, con gli integratori di servizi che acquisiscono quote di minoranza in startup di progettazione microbica per assicurarsi l'accesso esclusivo ai reagenti. I fornitori di software per gemelli digitali stanno formando joint venture con i produttori di sensori per integrare hardware, analisi e biologia in pacchetti chiavi in mano.
Esiste uno spazio vuoto dove i microbi ingegnerizzati incontrano il monitoraggio basato sull'intelligenza artificiale. Aziende pionieristiche come Shimizu Corporation hanno raggiunto il 99% di rimozione dei PFAS nei test pilota, posizionandosi per prezzi premium nei settori della difesa e della bonifica dei semiconduttori. Gli investitori premiano le aziende in grado di fornire dati verificabili sui risultati, un vantaggio per chi integra dashboard cloud. Allo stesso tempo, le società di consulenza regionali a basso costo sfruttano il calo dei prezzi delle attrezzature per competere sulla velocità di esecuzione nei mercati in via di sviluppo, esercitando una pressione al ribasso sui prezzi dei progetti di idrocarburi standardizzati.
Nel complesso, i primi cinque operatori rappresentano quasi il 45% del fatturato globale, riflettendo un panorama equilibrato che offre margini di consolidamento. I fornitori in grado di certificare le performance ambientali per le obbligazioni ESG-linked probabilmente accelereranno la crescita delle azioni, aumentando potenzialmente i margini di mercato al di sopra delle medie storiche nel periodo di previsione.
Leader del settore della biorisanamento
AECOM
Porti puliti
WSP-Golder
TetraTech
Ambiente Veolia
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2025: Arcadis si è aggiudicata un contratto da 1.5 miliardi di dollari con l'aeronautica militare statunitense per servizi ambientali globali, con particolare attenzione alla bonifica termica in situ sostenibile.
- Agosto 2024: BQE Water si è aggiudicata un mandato per la progettazione e la fornitura di un impianto di trattamento dei metalli per un programma di chiusura dei residui dello Yukon.
- Giugno 2024: la Shimizu Corporation ha verificato la rimozione del 99% di PFAS nei test di laboratorio in Texas, avviando così la commercializzazione.
Ambito del rapporto sul mercato globale del biorisanamento
| Tecniche in situ | Biostimolazione |
| Bioaumento | |
| Bioventing e Biosparging | |
| Tecniche ex situ | Landfarming |
| Biopile e compostaggio | |
| Bioreattori |
| Idrocarburi di petrolio |
| Metalli pesanti |
| Pesticidi e prodotti agrochimici |
| Solventi industriali e COV |
| PFAS e contaminanti emergenti |
| Petrolio e gas (upstream e downstream) |
| Miniere e metallurgia |
| Industria manifatturiera |
| Servizi per l'agricoltura e la salute del suolo |
| Rifiuti urbani e discariche |
| Acque reflue della produzione biofarmaceutica |
| Laboratori di ricerca sulle scienze della vita e strutture CRO |
| Effluenti di produzione di dispositivi medici e diagnostici |
| Ospedali e siti di sperimentazione clinica |
| Effluenti liquidi |
| Rifiuti solidi di bioprocessi |
| Emissioni di COV nell'aria |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tecnologia | Tecniche in situ | Biostimolazione |
| Bioaumento | ||
| Bioventing e Biosparging | ||
| Tecniche ex situ | Landfarming | |
| Biopile e compostaggio | ||
| Bioreattori | ||
| Per tipo di inquinante | Idrocarburi di petrolio | |
| Metalli pesanti | ||
| Pesticidi e prodotti agrochimici | ||
| Solventi industriali e COV | ||
| PFAS e contaminanti emergenti | ||
| Per applicazione/settore di utilizzo finale | Petrolio e gas (upstream e downstream) | |
| Miniere e metallurgia | ||
| Industria manifatturiera | ||
| Servizi per l'agricoltura e la salute del suolo | ||
| Rifiuti urbani e discariche | ||
| Acque reflue della produzione biofarmaceutica | ||
| Laboratori di ricerca sulle scienze della vita e strutture CRO | ||
| Effluenti di produzione di dispositivi medici e diagnostici | ||
| Ospedali e siti di sperimentazione clinica | ||
| Per mezzo | Effluenti liquidi | |
| Rifiuti solidi di bioprocessi | ||
| Emissioni di COV nell'aria | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato della biorisanamento nel 2030?
Si prevede che il mercato della biorisanamento raggiungerà i 31.27 miliardi di dollari entro il 2030, con un CAGR del 10.22% tra il 2025 e il 2030.
Quale segmento tecnologico è attualmente in testa alla spesa?
Le tecniche in situ sono le più diffuse, con una quota di fatturato del 54.34%, perché trattano la contaminazione in loco evitando lo scavo e il trasporto del terreno.
Perché la bonifica dei PFAS sta guadagnando terreno?
Gli obblighi normativi per uno scarico di PFAS prossimo allo zero e l'emergere di assorbenti di origine vegetale stanno determinando un CAGR del 13.39% per i PFAS e altri contaminanti emergenti.
Quale regione sta crescendo più velocemente?
L'area Asia-Pacifico è in espansione a un CAGR del 12.79%, spinta da norme più severe sugli scarichi industriali e dai crescenti investimenti nelle biotecnologie.
Come vengono utilizzati i gemelli digitali nei progetti di bonifica?
Le reti di sensori immettono dati in tempo reale in modelli basati su cloud che prevedono le prestazioni microbiche, aiutando gli operatori a ottimizzare il dosaggio dei nutrienti e a ridurre i costi di monitoraggio.
Cosa frena l'adozione di microbi geneticamente modificati?
La sovrapposizione dei requisiti EPA, USDA e FDA prolunga i tempi di approvazione fino a cinque anni, aumentando i costi di sviluppo e ritardando la commercializzazione.


