

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
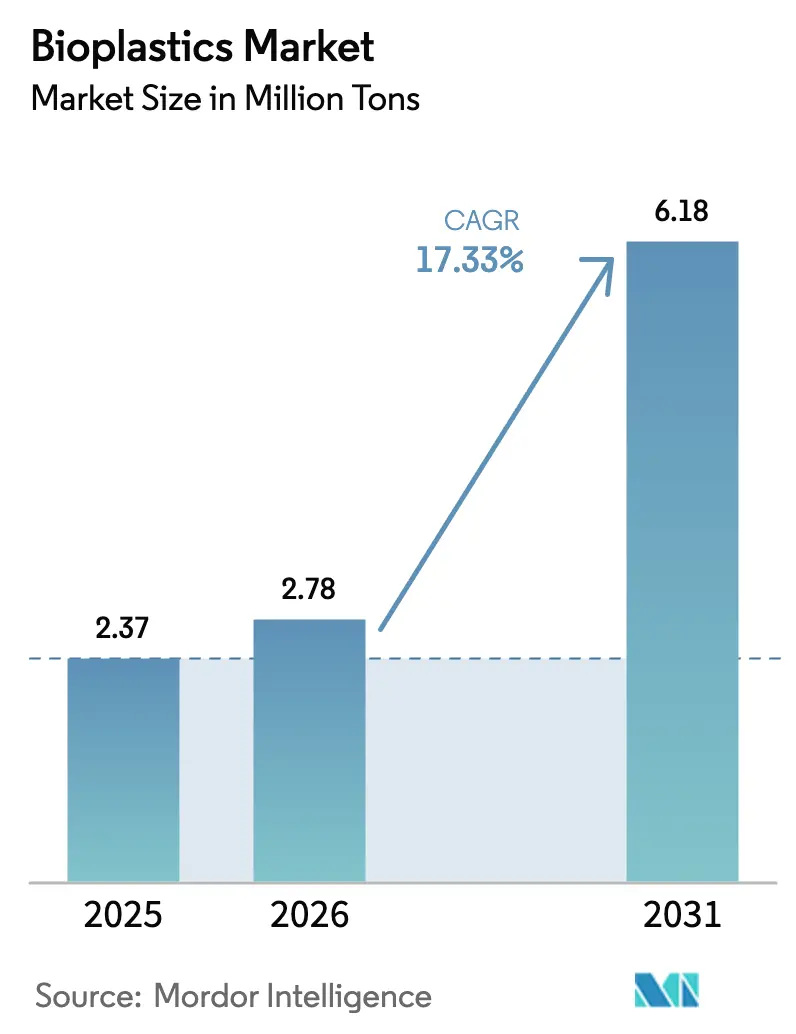
| Volume di mercato (2026) | 2.78 milioni di tonnellate |
| Volume di mercato (2031) | 6.18 milioni di tonnellate |
| Tasso di crescita (2026 - 2031) | 17.33% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle bioplastiche di Mordor Intelligence
Si prevede che il mercato delle bioplastiche aumenterà da 2.37 milioni di tonnellate nel 2025 a 2.78 milioni di tonnellate nel 2026 e raggiungerà i 6.18 milioni di tonnellate entro il 2031, con un CAGR del 17.33% nel periodo 2026-2031. Questa crescita è dovuta al divieto di utilizzare plastica monouso in Europa e Asia, agli obiettivi aziendali di zero emissioni nette che filtrano attraverso le schede di valutazione dei fornitori e al rapido allineamento delle filiere di approvvigionamento di materie prime rinnovabili in Brasile, India e Thailandia. La spesa in conto capitale si sta spostando verso l'area Asia-Pacifico, dove le agevolazioni fiscali e gli incentivi per la locazione di terreni comprimono i tempi di ammortamento per le nuove linee di PLA e PHA. Allo stesso tempo, gli innovatori nordamericani ed europei continuano a depositare brevetti su leghe di PLA resistenti al calore e catalizzatori per il riciclo enzimatico che promettono di ridurre le emissioni totali del ciclo di vita rispetto al bio-PET tradizionale. La volatilità dei prezzi rimane il rischio centrale perché le resine bioplastiche comportano un premio del 20%-40% rispetto all'LDPE fossile quando il greggio Brent viene scambiato al di sotto degli 80 dollari al barile, un livello che si osserva a intermittenza nel 2024 e all'inizio del 2025. Queste forze strutturali si combinano per accelerare gli aumenti di capacità, esponendo al contempo il margine al ribasso del petrolio greggio.
Punti chiave del rapporto
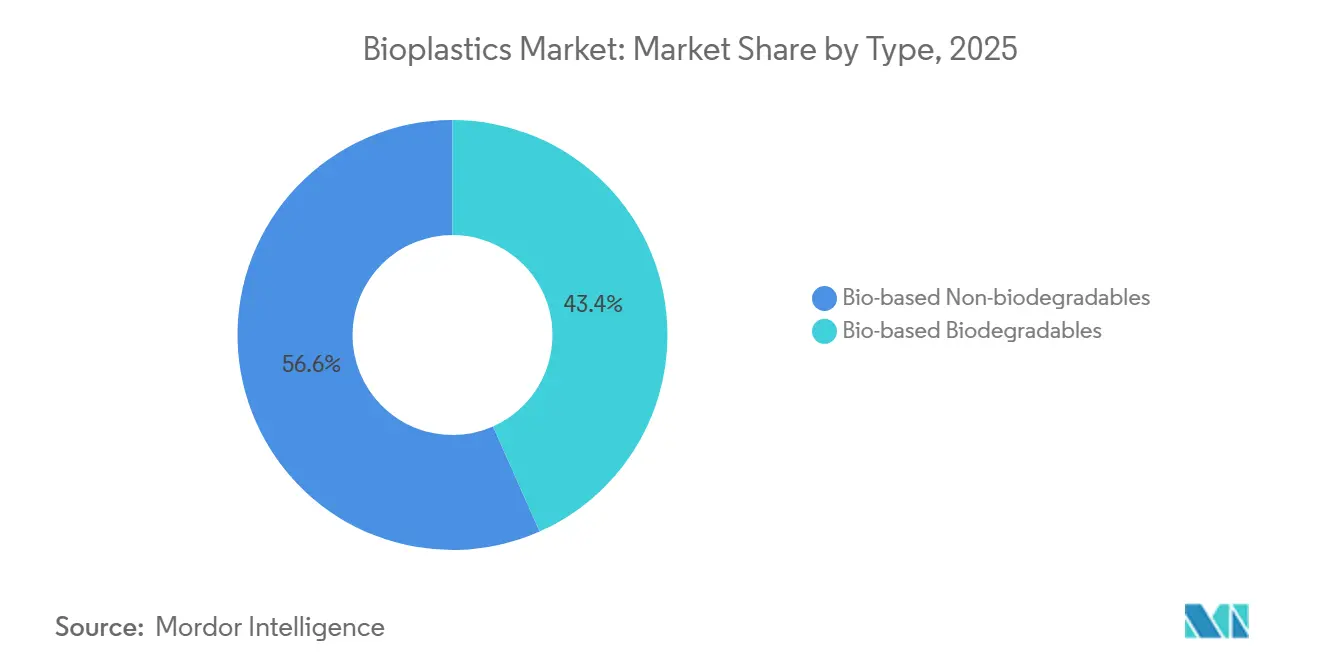
- Per classe di polimeri, i materiali non biodegradabili di origine biologica hanno conquistato il 56.64% della quota di mercato delle bioplastiche nel 2025, mentre i materiali biodegradabili di origine biologica hanno guidato la crescita con un CAGR del 23.46%.
- Per quanto riguarda le materie prime, nel 2025 la canna da zucchero e la barbabietola da zucchero hanno fornito il 42.28% dei volumi globali di resina; i flussi di rifiuti cellulosici e di legno sono in espansione a un CAGR del 24.59%.
- In base alla tecnologia di elaborazione, l'estrusione ha rappresentato il 46.94% dei volumi nel 2025, mentre la stampa 3D rappresenta il percorso in più rapida crescita con un CAGR del 22.88% fino al 2031.
- Per applicazione, gli imballaggi flessibili hanno rappresentato il 26.65% della domanda nel 2025 e stanno crescendo a un CAGR del 24.69% fino al 2031.
- Per regione, l'Asia-Pacifico ha rappresentato il 47.75% dei volumi del 2025 e si prevede che crescerà a un CAGR del 22.51%, superando tutte le altre aree geografiche.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle bioplastiche
Analisi dell'impatto del conducente
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Divieti sulla plastica monouso in Europa e Asia | + 3.8% | Europa, India, Sud-est asiatico | A breve termine (≤ 2 anni) |
| Domanda di imballaggi sostenibili | + 4.2% | Globale, concentrato in Nord America e UE | Medio termine (2-4 anni) |
| Approvvigionamento aziendale di polimeri a zero emissioni nette | + 3.5% | Globale, guidato da marchi multinazionali di beni di largo consumo | Medio termine (2-4 anni) |
| Incentivi per la compatibilità del riciclo | + 2.1% | Europa, Giappone, Corea del Sud | A lungo termine (≥ 4 anni) |
| Disponibilità di materie prime rinnovabili | + 2.9% | Brasile, India, Thailandia, Stati Uniti | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Obbligo di vietare la plastica monouso in Europa e Asia
I divieti normativi su polistirene espanso, sacchetti oxo-degradabili e cannucce di polietilene hanno eliminato circa 1.2 milioni di tonnellate di domanda di plastica derivata dal petrolio dal 2021, creando un'immediata spinta verso alternative certificate compostabili. Le linee guida della Commissione europea, pubblicate nel luglio 2024, hanno ulteriormente inasprito le definizioni collegando le esenzioni alla norma EN 13432, che ha messo da parte gli imballaggi con additivi oxo e accelerato la penetrazione del PLA negli utensili per la ristorazione. In India, il Central Pollution Control Board ha utilizzato audit a campione per tutto il 2024 per sequestrare scorte non conformi per un valore di 500 milioni di rupie, spingendo i trasformatori a stipulare contratti pluriennali per PLA e miscele di amido [1] Central Pollution Control Board, “Annual Compliance Report 2024,” cpcb.nic.in. La roadmap thailandese del gennaio 2025 ha esteso l'obbligo a hotel e ristoranti a servizio rapido, richiedendo una quota compostabile del 40% entro il 2027 e riducendo così i rischi per la nuova capacità produttiva nazionale. Poiché l'applicazione delle norme comporta sanzioni finanziarie e responsabilità per il titolare del marchio, i contratti di fornitura sono ormai alla base delle decisioni di spesa in conto capitale per i nuovi impianti, da Hainan al Gujarat.
Crescente domanda di imballaggi sostenibili e plastiche ecocompatibili
I leader del settore dei beni di consumo confezionati si sono impegnati collettivamente a sostituire 8.5 milioni di tonnellate di plastica vergine entro il 2030, ma l'82% di tale fabbisogno non era ancora stato sottoscritto a metà del 2025. Questo divario negli approvvigionamenti ha alimentato le richieste di proposta sia per il bio-PE a immissione diretta che per le leghe di PLA di nuova generazione. Unilever ha aumentato il suo apporto di bio-PE a 47,000 tonnellate nel 2024, con un aumento del 22% su base annua, e punta a triplicarlo entro il 2027. Nestlé Waters ha sperimentato in Francia bottiglie interamente in PLA che hanno ridotto le emissioni dalla culla al cancello del 35% rispetto all'rPET, sebbene la distorsione termica superiore a 55 °C abbia limitato le vendite ai canali refrigerati. La collaborazione di Danone con NatureWorks, del marzo 2025, mira a spingere il limite massimo di deflessione termica del PLA a 70 °C, sbloccando la diffusione dei vasetti di yogurt a temperatura ambiente nell'Europa meridionale. La conclusione è chiara: i marchi stanno segmentando gli acquisti tra drop-in per i formati rigidi e leghe biodegradabili per i film flessibili, e ogni percorso riduce al minimo l'interruzione delle linee esistenti, soddisfacendo al contempo test normativi divergenti.
Approvvigionamento aziendale a zero emissioni nette di polimeri a basso tenore di carbonio
La contabilità Scope 3 rende ora la selezione delle resine una leva diretta per il raggiungimento degli obiettivi basati sulla scienza, obbligando i fornitori a divulgare le emissioni "dalla culla al cancello" attraverso LCA verificate secondo la norma ISO 14044. BASF ha assegnato 320,000 tonnellate di crediti di bilancio di biomassa alla sua gamma di polimeri nel 2024, con un aumento del 78% in due anni [2] BASF, "Sustainability Report 2024", basf.com . TotalEnergies Corbion registra un'impronta di CO₂ equivalente di 0.5 kg per il suo PLA, circa il 75% in meno rispetto al PET di origine fossile, posizionandosi per gare d'appalto premium nel settore degli imballaggi alimentari e medicali. Il bio-PE a base di zucchero di Braskem raggiunge un bilancio di CO₂ di -3.09 kg per kg di polimero, un dato che Procter & Gamble cita nelle sue informative sul clima. La certificazione della catena di custodia è quindi diventata un lasciapassare per il commercio: i produttori privi di audit ISCC PLUS o RSB raramente vanno oltre la prequalificazione.
Incentivi avanzati per la compatibilità meccanica-riciclaggio
Le tariffe eco-modulanti previste dal CITEO francese riducono le imposte di 100 euro a tonnellata per le bottiglie in bio-PE che si comportano come analoghi fossili nelle selezionatrici ottiche, mentre il PLA è ancora soggetto a un sovrapprezzo di 50 euro. Le linee guida tedesche ZSVR di settembre 2024 offrono crediti per contenuto minimo di materiale riciclato esclusivamente per bio-PE, bio-PET e bio-PA, escludendo molti tipi biodegradabili. Il sussidio giapponese di aprile 2025 finanzia retrofit di depolimerizzazione enzimatica in modo che il PLA possa entrare nei circuiti del PET, segnalando una transizione verso il riciclo chimico che potrebbe colmare il divario infrastrutturale. Nel frattempo, i drop-in di bio-based godono di un vantaggio in termini di conformità ovunque esistano flussi di riciclo maturi.
Analisi dell'impatto della restrizione
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sovrapprezzo rispetto alla petroplastica con bassi prezzi del petrolio | –2.7% | Globale, acuto nei segmenti sensibili al prezzo | A breve termine (≤ 2 anni) |
| Resistenza al calore e gap barriera nei gradi PLA | –1.4% | Nord America, Europa | Medio termine (2-4 anni) |
| Sanzioni limitate per le infrastrutture di compostaggio industriale | –1.6% | Asia-Pacifico, America Latina | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Sovrapprezzo rispetto alla petroplastica in un contesto di bassi prezzi del petrolio
Il PLA è stato scambiato tra 2,200 e 3,800 dollari a tonnellata nel 2024-2025, circa il doppio dell'LDPE vergine quando il Brent si attestava in media a 75 dollari al barile. Senza imposte sulle emissioni di carbonio o compostabilità obbligatoria, i trasformatori in India e nel Sud-est asiatico si trovano ad affrontare una penalizzazione dei costi fino al 60% per il passaggio dal PP al PLA nei contenitori da asporto. Il premio per il bio-PE di Braskem è aumentato da 300 a 450 dollari a tonnellata all'inizio del 2025, con l'aumento del 12% dei prezzi dell'etanolo dovuto alla siccità in Brasile. La persistente debolezza del greggio minaccia quindi la domanda, tranne quella guidata dalle politiche, costringendo la maggior parte dei produttori a coprire i margini attraverso accordi di acquisto a lungo termine indicizzati allo zucchero anziché al petrolio.
Resistenza al calore e lacune nelle proprietà barriera nei gradi PLA
Il PLA standard si ammorbidisce a 55-60 °C, escluso l'uso in bevande calde o vassoi adatti al microonde. Ingeo 3D870 di NatureWorks aumenta la deflessione termica a 100 °C, ma aggiunge un sovrapprezzo di resina del 25% e allunga i tempi di ciclo di 15 secondi. Il Nodax PHA di Danimer mantiene la flessibilità tra -40 °C e +60 °C, pur mostrando tassi di trasmissione dell'ossigeno da tre a cinque volte superiori rispetto al PP orientato, richiedendo laminati multistrato che complicano il compostaggio. Le miscele Ecovio di BASF colmano le lacune di vapore acqueo, ma diluiscono il contenuto rinnovabile perché il PBAT rimane di origine fossile. La qualificazione, quindi, procede lentamente, soprattutto nelle applicazioni che integrano esigenze meccaniche e di barriera in un'unica parete.
Analisi del segmento
Per tipo: i polimeri non biodegradabili di origine biologica prevalgono, i biodegradabili accelerano
La classe dei materiali non biodegradabili di origine biologica deteneva una quota di mercato del 56.64% nel 2025, poiché il bio-PET e il bio-PE sono realizzati in impianti tradizionali, preservano la trasparenza del grado di bottiglia e si adattano ai cicli di riciclo consolidati. Coca-Cola ha spedito la sua 90 miliardesima PlantBottle nel 2024, convalidando il vantaggio di scala del contenuto parzialmente biodegradabile che mantiene intatta la purezza delle balle di PET. La famiglia dei biodegradabili, guidata da miscele di PLA e amido, sta crescendo del 23.46% e si ridurrà con l'espansione dei mandati di smaltimento in discarica dall'Europa al Sud America. Il PLA domina già le confezioni trasparenti a conchiglia per i prodotti nordamericani, mentre le combinazioni amido-PBAT dominano le borse della spesa in tutto il Sud-est asiatico, supportate da masterbatch a base di manioca con un prezzo inferiore del 15% rispetto alle controparti di mais. Il profilo biodegradabile in ambiente marino del PHA affronta casi d'uso in cui il rischio di rifiuti è elevato, come gli attrezzi da pesca; L'adozione di Bacardi per i tappi di bottiglia dimostra come le applicazioni di nicchia possano crescere una volta che le prestazioni incontrano l'estetica del marchio. Il Bio-PA rimane un polimero ad alte prestazioni per i tubi del carburante e le fibre tessili, con i suoi margini elevati che isolano i produttori dalle oscillazioni del prezzo del greggio. Nel complesso, il profilo del segmento indica che i drop-in manterranno i volumi di packaging elevati, mentre i biodegradabili penetreranno in nicchie regolamentate, guidando l'implementazione di capacità differenziate fino al 2031.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per materia prima: la canna da zucchero è in testa, la cellulosa aumenta
I flussi di canna da zucchero e barbabietola da zucchero hanno fornito il 42.28% del volume totale nel 2025, ancorando le curve dei costi poiché gli stabilimenti brasiliani raggruppano i crediti di cogenerazione della bagassa e le coperture dell'etanolo per stabilizzare i margini di input. Il destrosio a base di mais alimenta l'unità PLA da 150 kt/a di NatureWorks a Blair, Nebraska, ma la volatilità dei prezzi e il controllo dell'uso del suolo stanno spingendo i produttori verso zuccheri a base di residui. I percorsi cellulosici si espanderanno a un CAGR del 24.59%, guidati dalle cartiere che vendono sciroppo lignocellulosico alla linea pilota di polietilene furanoato di Avantium, che vanta un aumento del 50% della barriera all'ossigeno rispetto al PET. L'amido di manioca è utilizzato per la produzione di sacchetti termoplastici in Thailandia, sfruttando l'agronomia locale e le esenzioni fiscali del BOI che riducono il tempo di pareggio a sei anni. Gli oli di alghe e microbici hanno attirato 180 milioni di dollari in finanziamenti di venture capital nel periodo 2024-2025 e ora forniscono il Solon PHA di RWDC a un prezzo inferiore del 20% rispetto ai prezzi prevalenti dell'indice PHA. La diversificazione delle materie prime, quindi, limita il rischio legato alle materie prime e si allinea agli impegni di approvvigionamento a zero deforestazione sottoscritti dalle principali aziende di beni di largo consumo.
Per tecnologia di elaborazione: volume degli ancoraggi di estrusione, scale di stampa 3D
L'estrusione ha rappresentato il 46.94% della produzione nel 2025, poiché le linee di produzione per film e fogli servono sia per imballaggi flessibili che per pacciamatura agricola. I profili di temperatura delle viti per il PLA richiedono zone più fredde e velocità di raffreddamento più elevate, tuttavia i costi di ammodernamento rimangono modesti rispetto agli investimenti nella coestrusione barriera. Lo stampaggio a iniezione si colloca al secondo posto, poiché le custodie per cellulari, l'elettronica di consumo e gli utensili rigidi per alimenti adottano bio-PA e PLA ad alta temperatura, sebbene i ritardi di raffreddamento dello stampo possano prolungare i tempi di ciclo di un quarto. Lo stampaggio a soffiaggio adotta bio-PET e bio-PE poiché si stirano-soffiano come gli analoghi fossili; la parità di velocità di produzione riduce al minimo gli investimenti necessari per soddisfare le tasse sul contenuto riciclato nel Regno Unito. La stampa 3D è la più importante, con un CAGR del 22.88% grazie ai filamenti in PLA in fibra di carbonio di Stratasys che stampano dime per il settore automobilistico a una velocità doppia rispetto all'ABS. I compositi in fibra di legno con getto di legante di Desktop Metal promettono prototipi di mobili biodegradabili in cumuli di compost da giardino. Nell'orizzonte temporale di previsione, l'estrusione e l'iniezione assorbiranno la maggior parte della crescita del tonnellaggio, ma la produzione additiva offre i margini EBITDA più elevati a bassi volumi.
Per applicazione: imballaggi flessibili in testa, guadagni nel settore automobilistico
Gli imballaggi flessibili hanno raggiunto il 26.65% di utilizzo nel 2025 e dovrebbero aumentare a un CAGR del 24.69%, poiché la legge francese AGEC e la legge tedesca VerpackG impongono la compostabilità per capsule di caffè, buste per l'e-commerce e pellicole per prodotti freschi. Il lancio di una busta di carta rivestita in PLA da parte di Mondi, nel marzo 2025, mostra la strada verso formati ad alta barriera che possono comunque essere compostati negli impianti municipali, estendendo la durata di conservazione dei prodotti secchi a 12 mesi. Gli imballaggi rigidi sfruttano la compatibilità del bio-PET con i circuiti esistenti delle bottiglie, ma rimangono sensibili al prezzo. Gli interni delle automobili richiedono sempre più spesso compositi in bio-PA e bio-PET; la concept car i Vision Dee di BMW incorpora il 40% di plastica di origine biologica in peso e riduce le emissioni del ciclo di vita del 25% rispetto al valore di riferimento dell'azienda del 2021. L'agricoltura adotta pellicole per pacciamatura a base di amido e PBAT che eliminano la manodopera di recupero, con l'Italia che sovvenziona la transizione nell'ambito del suo Piano Nazionale di Ripresa e Resilienza. Edilizia e tessuti sono ancora in fase nascente, ma mostrano promettenti prospettive laddove le certificazioni per l'edilizia sostenibile o le fibre elastiche ad alte prestazioni richiedono un contenuto di materie prime rinnovabili. Gli usi elettrici crescono più lentamente a causa dell'ostacolo UL 94 V-0, ma BASF ha soddisfatto tale requisito con una bio-PA priva di alogeni nel 2024.
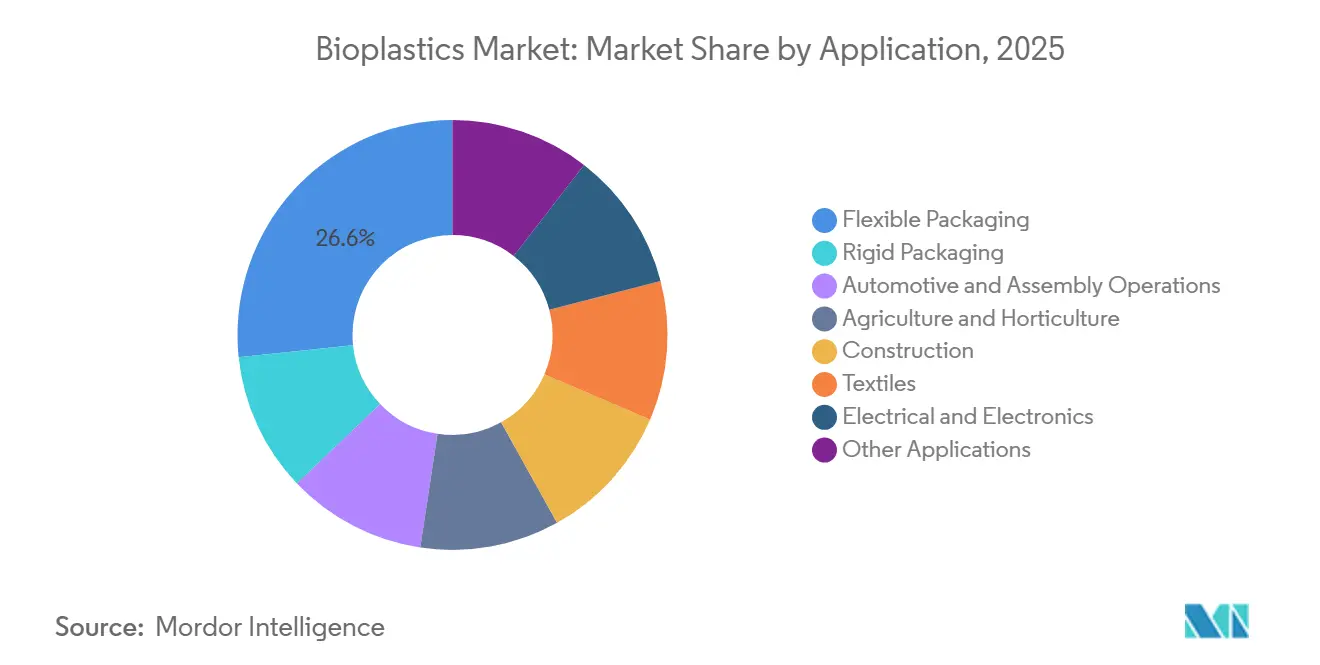
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
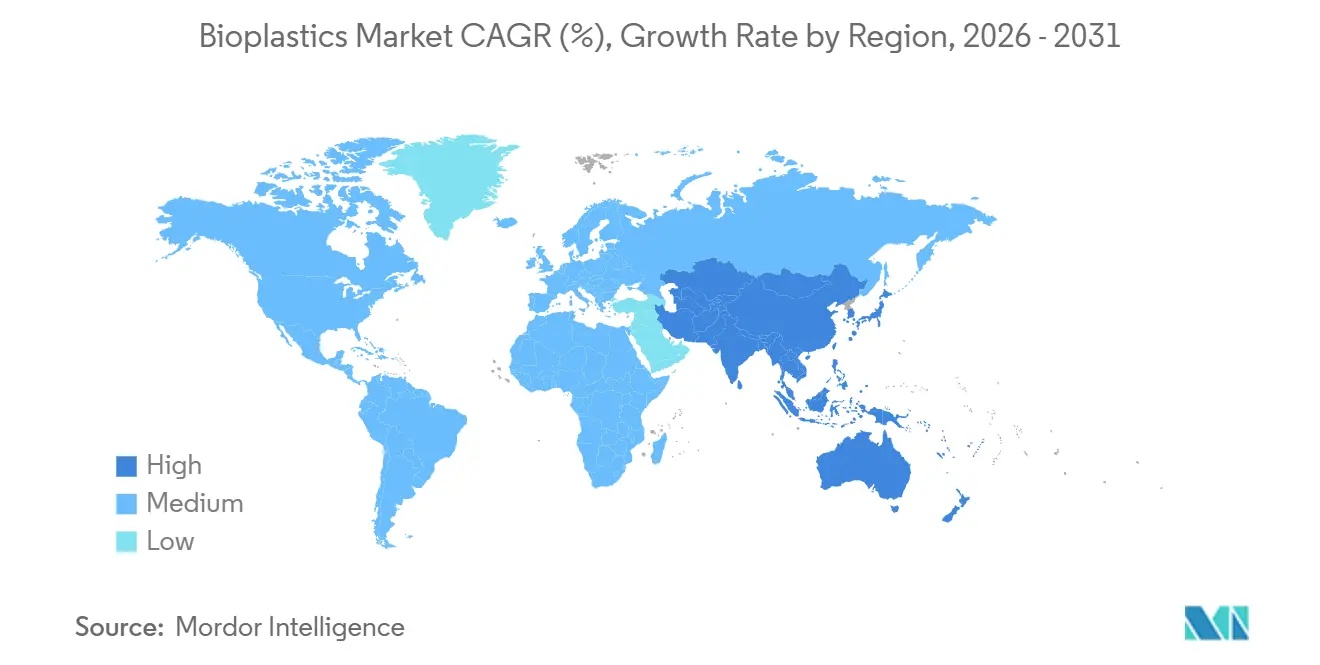
L'area Asia-Pacifico ha detenuto il 47.75% del volume globale nel 2025 e crescerà a un CAGR del 22.51% fino al 2031, trainata dall'obbligo cinese di imballaggi biodegradabili al 30% per le consegne espresse, dalle esenzioni fiscali in Thailandia per gli impianti di PLA e dall'applicazione della legge indiana sulla plastica monouso, che ha riconvertito 12,000 trasformatori verso resine compostabili. Sinopec ha aperto un impianto PBAT da 60 ktpa a Hainan nel settembre 2024, integrato con etanolo da canna da zucchero per ridurre del 15% i costi delle materie prime e beneficiare al contempo degli incentivi del porto di libero scambio. Reliance Industries e Danimer pianificano un impianto PHA da 30 ktpa in Gujarat entro il 2026 per soddisfare sia la domanda nazionale di teli per pacciamatura che quella europea di biodegradabile marino. Il sussidio giapponese dell'aprile 2025 ha compensato il 50% delle spese in conto capitale per le PMI produttrici di stampi che si sono convertite alle bioresine, a dimostrazione del riconoscimento politico che la localizzazione della catena di fornitura è un obiettivo climatico e di sicurezza.
Il Nord America e l'Europa rimangono centri di innovazione che definiscono specifiche globali. L'Inflation Reduction Act statunitense estende i crediti 45Q ai polimeri a emissioni negative di carbonio, rendendo la produzione di PLA del Nebraska competitiva anche quando il Brent sfiora i 70 dollari. La Germania finanzia progetti pilota di riciclo enzimatico per gestire la contaminazione da PLA-PET, suggerendo che il riciclo chimico potrebbe coesistere con il compostaggio nel Piano d'azione per l'economia circolare dell'UE. La legge francese AGEC, pienamente in vigore da gennaio 2024, spinge ristoranti e mense a utilizzare posate compostabili fornite dallo stabilimento thailandese di TotalEnergies Corbion, a dimostrazione di come le reti di fornitura transfrontaliere soddisfino i requisiti nazionali. La tassa sugli imballaggi in plastica del Regno Unito favorisce indirettamente il bio-PE che si qualifica per i crediti di carbonio rinnovabile una volta raggiunta la soglia del 30%.
Il Sud America sfrutta la piattaforma saccarifera brasiliana; Braskem esporta il 60% del suo bio-PE in Europa e Nord America, ma l'assorbimento interno è in ritardo a causa dell'assenza di divieti e della scarsa disponibilità a pagare. L'Argentina sperimenta la raccolta differenziata del compost a Buenos Aires e potrebbe espandersi a livello nazionale se i tassi di contaminazione rimangono al di sotto del 10%. Il Medio Oriente esplora la bio-nafta; SABIC studia il cambio di materia prima a Jubail per rifornire i clienti UE esposti agli adeguamenti alle frontiere del carbonio. Il Sudafrica ha elaborato tariffe di responsabilità del produttore sui materiali non compostabili alla fine del 2024, ma si trova ad affrontare ritardi nell'implementazione poiché i piccoli trasformatori fanno pressioni per ottenere esenzioni.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Analisi della catena del valore
La catena del valore delle bioplastiche inizia con la coltivazione della biomassa e la raccolta dei residui (canna da zucchero/barbabietola da zucchero, destrosio di mais, manioca/patata e zuccheri emergenti derivati da scarti di cellulosa e legno), seguita dal pretrattamento delle materie prime e dalla fermentazione o conversione catalitica in intermedi (ad esempio, acido lattico/lattide per il PLA, BDO per il PBAT e blocchi costitutivi C4 di origine biologica come bioTHF/bioPTMEG). Seguono la polimerizzazione e la miscelazione in granuli di resina, con l'integrazione verticale e la co-localizzazione di bio-hub che diventano sempre più evidenti, poiché i produttori mirano a ridurre la volatilità dei costi di input e a rafforzare il controllo della qualità, come dimostrano l'apertura da parte di NatureWorks di un impianto Ingeo PLA completamente integrato a Nakhon Sawan, in Thailandia (circa 75,000 tonnellate metriche all'anno) nell'aprile 2026 e il completamento meccanico del primo impianto commerciale di bioTHF e bioPTMEG di Covation Biomaterials a Qidong, in Cina, nell'aprile 2026.
A valle, la resina viene venduta direttamente ai proprietari dei marchi o tramite compounder e trasformatori in pellicole e fogli per imballaggi (estrusione), articoli stampati per il settore alimentare (stampaggio a iniezione/termoformatura), bottiglie (soffiaggio per le tipologie "drop-in") e usi di nicchia come la produzione additiva (stampa 3D). La distribuzione si basa su un mix di contratti diretti e distributori regionali, e la certificazione e la tracciabilità (ad esempio, ISCC PLUS/RSB e standard di compostabilità come EN 13432 e ISO 17088 citati negli appalti) fungono da filtri pratici per le gare d'appalto e i programmi di vendita al dettaglio. I colli di bottiglia rimangono legati ai costi e alle infrastrutture, tra cui i sovrapprezzi delle resine rispetto alle materie plastiche derivate dal petrolio durante i cicli di basso prezzo del petrolio, l'accesso disomogeneo al compostaggio industriale al di fuori di alcune parti d'Europa e i vincoli di qualificazione tecnica nelle applicazioni ad alta temperatura e ad alta barriera. Insieme, questi fattori tendono a spostare i volumi verso i polimeri a base biologica "drop-in" che si adattano ai flussi di riciclo consolidati, mentre le tipologie biodegradabili subiscono pressioni quando i percorsi di fine vita sono meno chiari.
Panorama competitivo
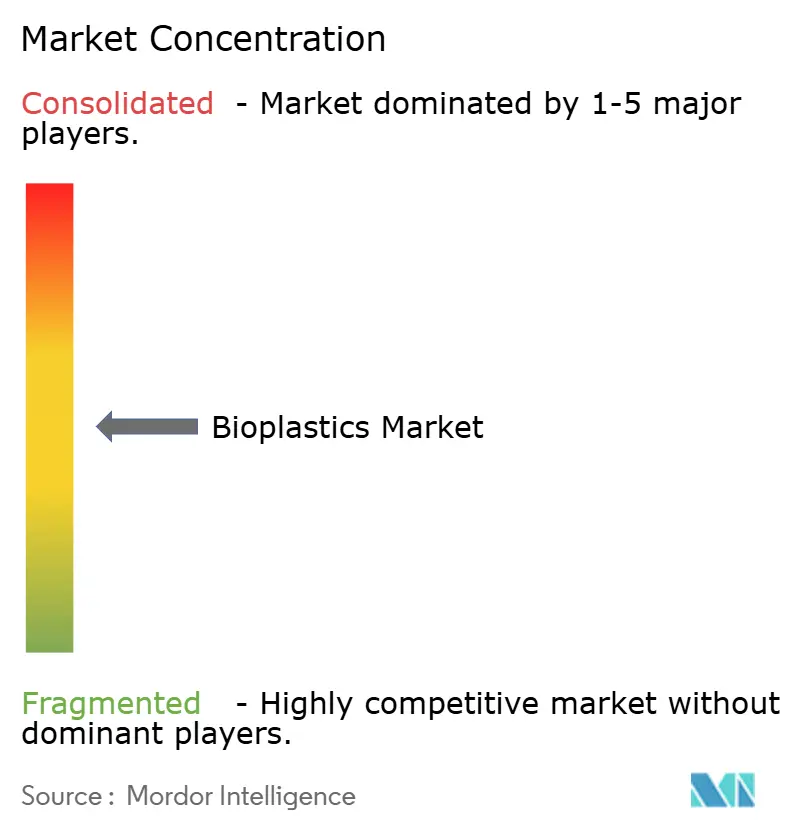
Il mercato delle bioplastiche è moderatamente consolidato, con i principali attori che detengono quote di mercato significative. Tuttavia, nessun operatore supera la quota individuale del 10%, lasciando agli specialisti regionali ampio spazio per penetrare nicchie. L'integrazione è una copertura strategica: Braskem detiene la fornitura di etanolo, mentre i crediti di bilancio di biomassa di BASF consentono offerte rinnovabili senza asset dedicati. La capacità produttiva si sta spostando verso est; TotalEnergies Corbion raddoppierà la sua linea di PLA thailandese a 150 ktpa entro il 2028. L'attività brevettuale si concentra sulla cristallizzazione del PLA ad alta temperatura. Le certificazioni ISO 17088, EN 13432, ISCC PLUS e RSB ora fungono da prerequisiti per l'immissione sul mercato; le startup di fermentazione più piccole faticano a finanziare gli audit di conformità, il che significa che la sola competenza tecnologica è insufficiente senza una documentazione credibile della catena di custodia.
Leader del settore delle bioplastiche
NaturaWorks LLC
TotalEnergies (Total Corbion)
BASF
Braskem
Eni SpA (Novamont)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Aprile 2026: NatureWorks ha inaugurato ufficialmente a Nakhon Sawan, in Thailandia, un impianto di produzione di biopolimeri Ingeo completamente integrato, con una capacità produttiva di circa 75,000 tonnellate metriche all'anno. L'impianto contribuisce all'approvvigionamento di PLA proveniente dall'Asia e aiuta i trasformatori a qualificare gradi di PLA compostabile e speciali per imballaggi e altre applicazioni, con un controllo più rigoroso sulla qualità della materia prima e del polimero.
- Marzo 2025: NatureWorks ha introdotto la piattaforma Ingeo Extend per film in PLA biassialmente orientato (BOPLA), con l'obiettivo di migliorare l'efficienza di processo e le prestazioni di biodegradazione. L'aggiornamento supporta una produzione di film a maggiore produttività e affronta un ostacolo fondamentale all'adozione degli imballaggi flessibili, dove la velocità della linea e i tassi di scarto incidono sul costo totale di conversione.
- Giugno 2024: BASF ha lanciato l'ecoflex bilanciato a base di biomassa (BMB) (PBAT) per applicazioni di imballaggio, utilizzando materie prime rinnovabili derivate da rifiuti e biomassa residua, supportato da schemi di certificazione tra cui REDcert2 e ISCC PLUS. Il prodotto amplia l'accesso a opzioni di polimeri compostabili di origine rinnovabile senza richiedere impianti di produzione interamente dedicati a base biologica, il che può accelerare la qualificazione degli approvvigionamenti per i trasformatori che operano secondo i requisiti di tracciabilità.
Ambito e metodologia
Le bioplastiche sono prodotte da fonti rinnovabili, come amido di mais, grassi e oli vegetali, trucioli di legno, paglia, rifiuti alimentari riciclati, segatura e altre fonti. Il mercato è segmentato per tipo, applicazione e area geografica. Per tipo, il mercato è segmentato in biodegradabili a base biologica e non biodegradabili a base biologica. Per applicazione, il mercato è segmentato in imballaggi flessibili, imballaggi rigidi, operazioni automobilistiche e di assemblaggio, agricoltura e orticoltura, edilizia, tessile, elettrico ed elettronico e altre applicazioni. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato delle bioplastiche in 15 paesi nelle principali regioni. Per ogni segmento, il dimensionamento e la previsione del mercato sono stati effettuati in base al volume (kiloton).
Per tipo
| Biodegradabili a base biologica | A base di amido |
| Acido polilattico (PLA) | |
| Poliidrossialcanoati (PHA) | |
| Poliesteri (PBS, PBAT, PCL) | |
| Altri biodegradabili a base biologica | |
| Bio-based Non biodegradabili | Biopolietilene tereftalato (PET) |
| Bio polietilene | |
| Bio poliammidi | |
| Bio politrimetilene tereftalato | |
| Altri prodotti non biodegradabili di origine biologica |
Per materia prima
| Canna da zucchero / Barbabietola da zucchero |
| Mais |
| Manioca e patate |
| Rifiuti cellulosici e di legno |
| Altri (alghe e olio microbico) |
Per tecnologia di elaborazione
| Estrusione |
| Stampaggio a iniezione |
| Soffiaggio |
| Stampa 3D |
| Altri (Termoformatura, ecc.) |
Per Applicazione
| Flexible Packaging |
| Confezione rigida |
| Operazioni automobilistiche e di assemblaggio |
| Agricoltura e orticoltura |
| Edilizia |
| Tessile |
| Elettrico ed Elettronica |
| Altre applicazioni |
Per geografia
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Indonesia | |
| Tailandia | |
| Resto dell'Asia-Pacifico | |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Olanda | |
| Spagna | |
| Resto d'Europa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente e Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo | Biodegradabili a base biologica | A base di amido |
| Acido polilattico (PLA) | ||
| Poliidrossialcanoati (PHA) | ||
| Poliesteri (PBS, PBAT, PCL) | ||
| Altri biodegradabili a base biologica | ||
| Bio-based Non biodegradabili | Biopolietilene tereftalato (PET) | |
| Bio polietilene | ||
| Bio poliammidi | ||
| Bio politrimetilene tereftalato | ||
| Altri prodotti non biodegradabili di origine biologica | ||
| Per materia prima | Canna da zucchero / Barbabietola da zucchero | |
| Mais | ||
| Manioca e patate | ||
| Rifiuti cellulosici e di legno | ||
| Altri (alghe e olio microbico) | ||
| Per tecnologia di elaborazione | Estrusione | |
| Stampaggio a iniezione | ||
| Soffiaggio | ||
| Stampa 3D | ||
| Altri (Termoformatura, ecc.) | ||
| Per Applicazione | Flexible Packaging | |
| Confezione rigida | ||
| Operazioni automobilistiche e di assemblaggio | ||
| Agricoltura e orticoltura | ||
| Edilizia | ||
| Tessile | ||
| Elettrico ed Elettronica | ||
| Altre applicazioni | ||
| Per geografia | Asia-Pacifico | Cina |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Indonesia | ||
| Tailandia | ||
| Resto dell'Asia-Pacifico | ||
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Olanda | ||
| Spagna | ||
| Resto d'Europa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente e Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato delle bioplastiche nel 2026?
Si stima che il volume delle bioplastiche raggiungerà i 2.78 milioni di tonnellate nel 2026 e si prevede che salirà a 6.18 milioni di tonnellate entro il 2031, con un CAGR del 17.33%.
Quale classe di polimeri è attualmente la più richiesta a livello mondiale?
I materiali non biodegradabili di origine biologica, come il bio-PET e il bio-PE, detenevano una quota di mercato delle bioplastiche del 56.64% nel 2025, grazie alla perfetta compatibilità con i tradizionali cicli di lavorazione e riciclo.
Quale materia prima presenta le prospettive di crescita più rapide?
I flussi di rifiuti cellulosici e di legno si stanno espandendo a un CAGR del 24.59%, poiché le cartiere stanno commercializzando piattaforme di zucchero lignocellulosico che riducono le preoccupazioni relative al cambiamento di destinazione d'uso del suolo.
Quale regione aggiungerà la maggior parte della nuova capacità entro il 2031?
La regione Asia-Pacifico, guidata da Cina, Thailandia e India, farà crescere il mercato delle bioplastiche a un CAGR del 22.51% e attirerà la maggior parte dei progetti PLA e PHA annunciati.
Qual è ancora il più grande ostacolo a un'adozione più ampia?
I premi di prezzo del 20%-40% rispetto ai polimeri fossili persistono quando i prezzi del greggio si attestano al di sotto degli 80 dollari al barile, limitando l'assorbimento nei segmenti sensibili ai prezzi in assenza di sostegno politico.
Gli impianti di compostaggio stanno tenendo il passo con l'introduzione dei materiali?
No, meno di 500 impianti nell'UE accettano plastica certificata e la raccolta copre solo il 38% dei residenti, creando un collo di bottiglia infrastrutturale che indebolisce le richieste di smaltimento.


