

Dimensioni e quota del mercato delle medicazioni biomateriali per ferite
Panoramica di mercato
| Periodo di studio | 2022 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 7.72 miliardo di dollari |
| Dimensione del mercato (2031) | 11.04 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.39% CAGR |
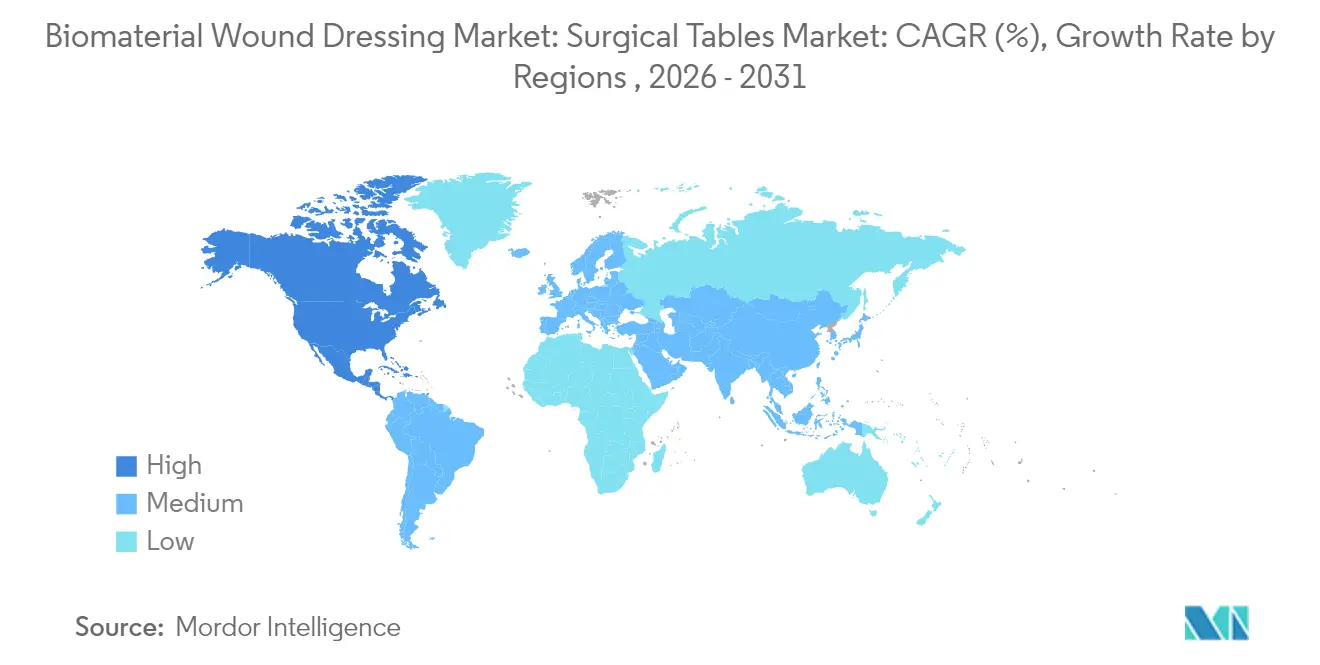
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
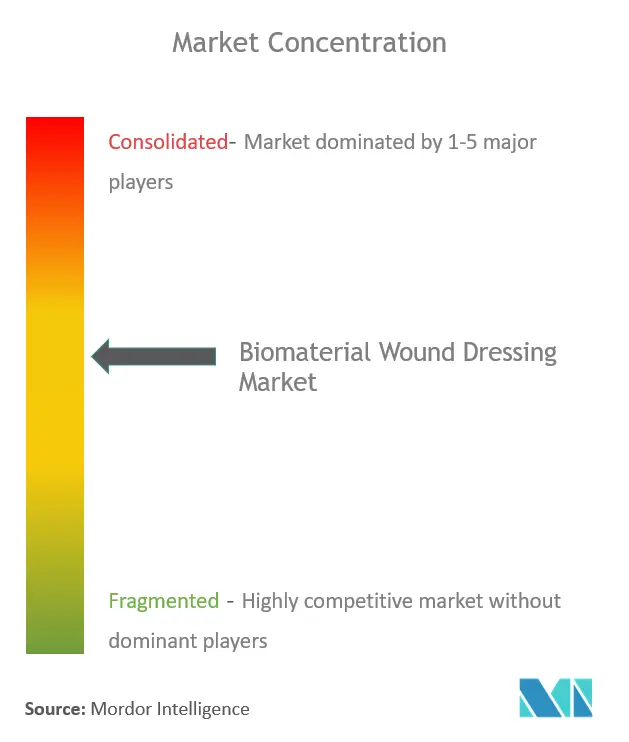
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato delle medicazioni biomateriali per ferite di Mordor Intelligence
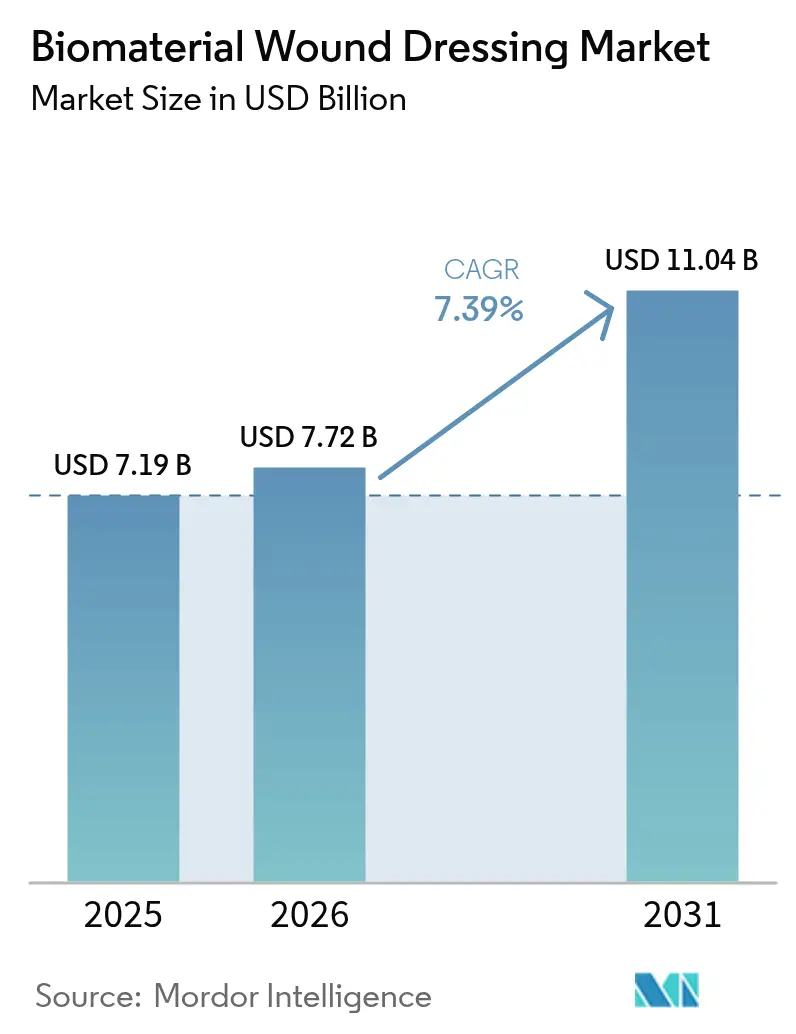
Si prevede che il mercato delle medicazioni biomateriali per ferite crescerà da 7.19 miliardi di dollari nel 2025 a 7.72 miliardi di dollari nel 2026 e raggiungerà gli 11.04 miliardi di dollari entro il 2031, con un CAGR del 7.39% nel periodo 2026-2031. La crescente incidenza di ferite croniche, le normative che ora richiedono prove di livello clinico per le dichiarazioni sui prodotti e il passaggio dall'assistenza ospedaliera a quella domiciliare stanno rafforzando la costante adozione di medicazioni biomateriali avanzate. La convalida militare delle compresse emostatiche al chitosano, il crescente sostegno dei pagatori per i prodotti bioattivi e i nuovi scaffold in nanofibre elettrofilate stanno ampliando il kit di rimedi, mantenendo al contempo resilienti le reti di determinazione dei prezzi. Allo stesso tempo, l'integrazione verticale lungo le filiere di fornitura dell'alginato e gli investimenti in test di biocompatibilità interni stanno emergendo come strategie chiave per la mitigazione del rischio. Nel complesso, il mercato delle medicazioni biomateriali per le ferite sta entrando in una fase in cui le medicazioni basate su piattaforma che combinano controllo dell'umidità, prevenzione delle infezioni e monitoraggio in tempo reale sono favorite per la loro capacità di abbreviare i cicli di guarigione e contenere i costi totali del trattamento.
Punti chiave del rapporto
- In base alla tipologia di prodotto, nel 31.12 le medicazioni all'alginato hanno registrato il 2025% di fatturato, mentre si prevede che le medicazioni al chitosano cresceranno a un CAGR del 7.70% fino al 2031.
- In base alla fonte dei materiali, nel 54.88 i biomateriali naturali detenevano il 2025% della quota di mercato delle medicazioni per ferite in biomateriali, mentre i biomateriali compositi registrano il CAGR più elevato, previsto all'7.93% entro il 2031.
- In base al meccanismo, nel 42.96 le medicazioni che trattengono l'umidità hanno rappresentato il 2025% della quota di mercato delle medicazioni per ferite realizzate con biomateriali e si prevede che le medicazioni bioattive/intelligenti cresceranno a un CAGR dell'8.03%.
- Per applicazione, la cura generale delle ferite ha rappresentato il 64.77% nel 2025, mentre la cura delle lesioni traumatiche sta aumentando a un CAGR dell'8.14% fino al 2031.
- In base all'utente finale, nel 60.69 gli ospedali detenevano una quota del 2025%; l'assistenza sanitaria domiciliare è il canale in più rapida crescita, con un CAGR dell'7.84%.
- In termini geografici, nel 45.02 il Nord America ha conquistato il 2025% del mercato delle medicazioni per ferite biomateriali, mentre l'area Asia-Pacifico mostra le prospettive di CAGR più rapide, pari all'8.58%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle medicazioni per ferite con biomateriali
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Spinta normativa per medicazioni avanzate basate sull'evidenza | + 1.2% | Adozione globale e anticipata in Nord America e UE | Medio termine (2-4 anni) |
| Aumento del numero di pazienti diabetici e geriatrici con ferite croniche | + 1.8% | Impatto significativo in Nord America, Europa, Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Aumento della chirurgia ambulatoriale e dell'assistenza domiciliare | + 1.1% | Nord America e nucleo dell'UE, in espansione verso l'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Ampliamento del rimborso per le medicazioni bioattive | + 0.9% | Nord America e UE, mercati selezionati dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Innovazioni nelle impalcature in nanofibre elettrofilate | + 0.8% | Globale, guidato dai centri di ricerca e sviluppo del Nord America e dell'Europa | A lungo termine (≥ 4 anni) |
| Adozione militare di tamponi emostatici al chitosano | + 0.4% | Cicli di approvvigionamento della difesa globale | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Spinta normativa per medicazioni avanzate basate sull'evidenza
Le autorità di regolamentazione stanno passando dalle esenzioni basate sulla classe di materiale a parametri di riferimento basati sulle prestazioni. La proposta della FDA di riclassificare le medicazioni antimicrobiche in Classe II e III costringerà le aziende a presentare più dati clinici, escludendo i prodotti di base privi di validazione di sicurezza. I legislatori europei stanno sovrapponendo parametri ambientali alle tradizionali valutazioni del rischio, spingendo i team di progettazione a privilegiare polimeri biodegradabili che superino i test di sicurezza e sostenibilità. Gli sponsor di dispositivi con laboratori interni certificati ISO 10993 ora beneficiano di cicli di approvazione più brevi, poiché i ritardi di attesa dovuti a terze parti non intaccano più il loro vantaggio in termini di velocità di commercializzazione.
Aumento del numero di pazienti diabetici e geriatrici con ferite croniche
Si prevede che la prevalenza globale del diabete raggiungerà i 643 milioni di adulti entro il 2030 e circa un terzo di loro soffrirà di ulcere del piede diabetico nel corso della propria vita. Studi clinici dimostrano che le medicazioni al collagene offrono una riduzione media dell'area della ferita nelle ulcere croniche del 54.5% rispetto al 38.8% delle garze convenzionali, rafforzando l'attenzione dei pazienti su soluzioni che riducano i tassi di infezione e i ricoveri ripetuti. Poiché l'invecchiamento della popolazione intensifica la compromissione immunitaria e rallenta la riepitelizzazione, la domanda di scaffold bioattivi che frenano l'infiammazione e stimolano l'angiogenesi rimarrà persistente.
Aumento della chirurgia ambulatoriale e dell'assistenza domiciliare
I centri chirurgici ambulatoriali ora eseguono procedure complesse, un tempo limitate ai letti di degenza, trasferendo l'onere della cura delle ferite post-operatorie ai pazienti e ai familiari che se ne prendono cura. Una medicazione a pressione negativa "tutto in uno", lanciata nel 2024, riduce i tempi di applicazione del 61% e mantiene l'integrità per sette giorni, in linea con la carenza di personale nelle strutture di assistenza domiciliare. [1]Solventum, "Solventum lancia una medicazione per ferite tutto in uno, a lunga durata, per la terapia VAC", solventum.comLe bende per la telemedicina, dotate di sensori che cambiano colore, avvisano i medici remoti quando la saturazione dell'essudato richiede una modifica, riducendo le visite infermieristiche domiciliari e aumentando l'entusiasmo dei pagatori per i rimborsi basati sul valore.
Ampliamento del rimborso per le medicazioni bioattive
UnitedHealthcare e altri grandi pagatori ora rimborsano i sostituti della pelle come EpiFix dopo quattro settimane di fallimento delle cure standard, a dimostrazione di un graduale ampliamento dei criteri di copertura. La sospensione temporanea delle Determinazioni di Copertura Locale (LCD) sui sostituti della pelle nel 2025 impedisce tagli alle scorte dovuti all'incertezza da parte degli ospedali, mantenendo il mercato delle medicazioni biomateriali per le ferite sotto controllo durante il riallineamento delle politiche. Con l'accumularsi dei dossier di costo-efficacia, si prevede che i prontuari approveranno prodotti aggiuntivi che documentano un minor numero di visite cliniche e tempi di chiusura più rapidi.
Innovazioni nelle impalcature in nanofibre elettrofilate
I medici coinvolti in studi multicentrici hanno riferito che il 46.6% dei pazienti con ferite croniche trattati con uno spray a nanofibre ha raggiunto la completa epitelizzazione senza riospedalizzazione, contro nessuno nelle coorti di controllo. Il cotone rivestito in nanofibre, che integra composti di lawsone, ha eradicato batteri multifarmaco-resistenti e accelerato la chiusura nei modelli animali, sottolineando il duplice merito antimicrobico e rigenerativo della tecnologia. Gli impianti di elettrofilatura multi-ugello ora bilanciano la produttività e l'uniformità delle fibre, eliminando i precedenti colli di bottiglia che ne ostacolavano la diffusione commerciale.
Adozione militare di tamponi emostatici al chitosano
Le agenzie sanitarie della Difesa stanno acquistando medicazioni al chitosano per fermare le emorragie arteriose entro i "cinque minuti d'oro", convalidandone l'uso in condizioni estreme. Traumagel ha ottenuto l'approvazione della FDA nel 2025 e viene posizionato nelle sale traumatologiche civili e nelle ambulanze. [2]Bios Scientia Publishers, "Approvazione FDA di Traumagel", bioscientiapublishers.comUn contratto del Dipartimento della Difesa del valore di 75 milioni di dollari per sistemi avanzati di terapia delle ferite dimostra ulteriormente l'impegno del settore della difesa e riduce i rischi di fatturato per i fornitori su larga scala.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Filiera di fornitura di alginato grezzo frammentata | -0.7% | Impatto globale e concentrato sulle regioni dipendenti dalle alghe | Medio termine (2-4 anni) |
| Tempi rigorosi per la convalida della biocompatibilità | -0.5% | Globale, colpisce in particolare i nuovi entranti nel mercato | A lungo termine (≥ 4 anni) |
| Problemi di riciclaggio e smaltimento per i cerotti contenenti argento | -0.4% | Nucleo UE e Nord America, in espansione verso l'APAC | Medio termine (2-4 anni) |
| Sensibilità al prezzo in contesti a basso e medio reddito | -0.6% | APAC, MEA, America Latina, con ricadute sui segmenti attenti ai costi a livello globale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Filiera di fornitura di alginato grezzo frammentata
La maggior parte dell'alginato proviene da alghe brune raccolte in un ristretto arco stagionale, esponendo i produttori di condimenti a oscillazioni dei prezzi delle materie prime e a rischi di esaurimento delle scorte. Gli studi dimostrano che le alghe coltivate possono eguagliare la qualità delle alghe selvatiche quando l'estrazione enzimatica sostituisce i metodi chimici, ma l'adozione è ancora agli inizi. [3]Phys.org, "Un nuovo metodo di estrazione dell'alginato potrebbe aiutare le alghe coltivate a essere buone quanto quelle selvatiche", phys.orgCon l'alginato richiesto da oltre 600 categorie di prodotti, l'integrazione verticale (mediante l'acquisizione di aziende agricole di alghe o la stipula di contratti di acquisto) sta emergendo come una tutela contro gli shock dell'offerta.
Tempi rigorosi per la convalida della biocompatibilità
Una batteria ISO 10993 completa può richiedere 18 mesi e diversi milioni di dollari quando si tratta di polimeri o nanomateriali innovativi. I piccoli sviluppatori spesso si trovano ad affrontare carenze finanziarie in attesa dei risultati di citotossicità, sensibilizzazione e tossicità cronica, consentendo agli operatori storici con laboratori certificati GLP di assicurarsi lo status di "first mover". Sebbene esistano scorciatoie basate sul rischio per materiali ben caratterizzati, i compositi ibridi richiedono ancora un'analisi esaustiva degli endpoint, allungando i tempi di commercializzazione.
Analisi del segmento
Per tipo di prodotto: La leadership dell'alginato affronta lo slancio del chitosano
Le medicazioni in alginato hanno conquistato il 31.12% del mercato delle medicazioni per ferite in biomateriale nel 2025, perché le loro fibre gelificanti trattengono l'essudato mantenendo al contempo un ambiente di guarigione micro-umido. Eppure, nello stesso anno, le compresse di chitosano hanno registrato il tasso di crescita annuo composto (CAGR) più rapido, pari al 7.70%, grazie alla loro comprovata efficacia sul campo e alle solide credenziali antimicrobiche. Le medicazioni in collagene continuano a prevalere nei protocolli per ferite croniche grazie alla loro mimica della matrice extracellulare, mentre le medicazioni composite aggiungono strati superassorbenti o nanoparticelle antimicrobiche per ampliare le indicazioni.
Nell'orizzonte temporale previsto, i produttori di alginato si stanno orientando verso miscele proprietarie che combinano l'assorbimento dell'alginato con le catene di innesco della coagulazione del chitosano, contrastando l'erosione delle azioni. I fogli sostitutivi della pelle hanno un prezzo elevato grazie alla complessità dell'ingegneria tissutale, e prototipi in seta di ragno con una resistenza alla trazione paragonabile a quella dell'acciaio sono ora in fase di sviluppo preclinico. Nel complesso, il mercato delle medicazioni per ferite in biomateriali assisterà probabilmente a una migrazione verso fogli multi-meccanismo che consolidano assorbimento, emostasi ed effetti antibatterici in un unico intervallo di sostituzione.
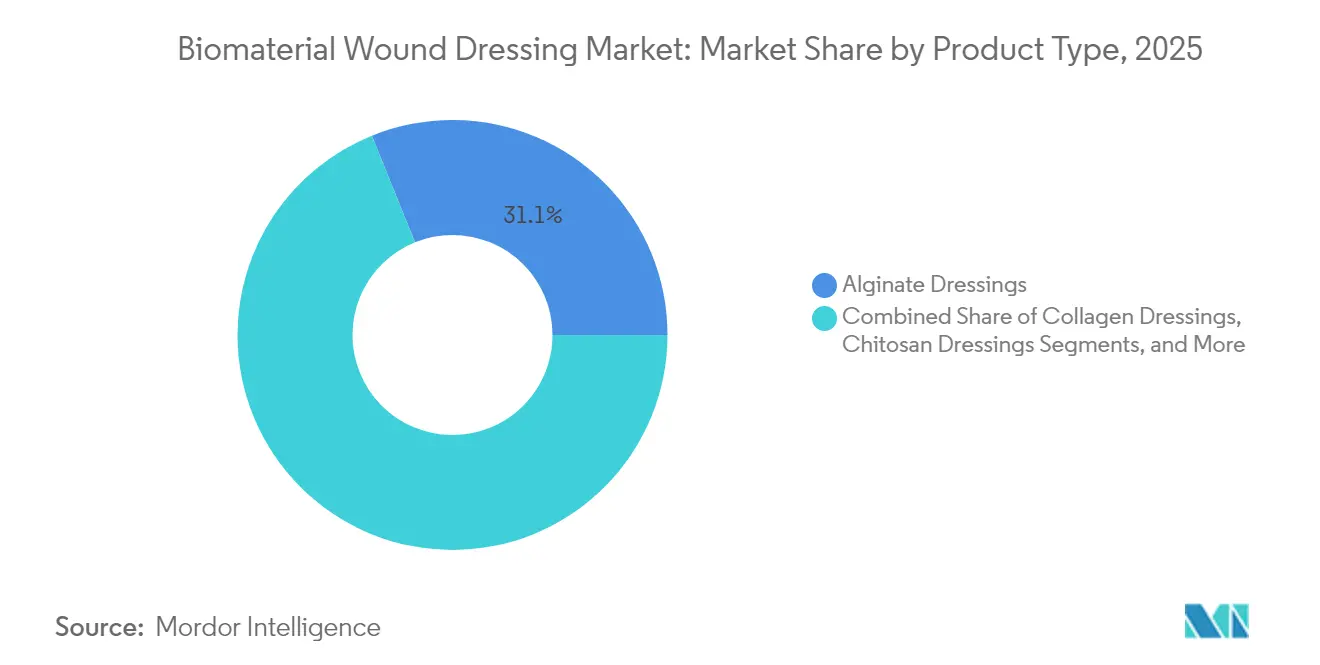
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per fonte materiale: il predominio naturale incontra l'ingegnosità composita
I polimeri naturali rappresentano il 54.88% del mercato delle medicazioni per ferite biomateriali, poiché i medici confidano nella loro biocompatibilità e biodegradabilità e i governi favoriscono catene di approvvigionamento sostenibili. I materiali compositi, tuttavia, sono in testa alla crescita prevista con un CAGR dell'7.93%, poiché combinano catene naturali come il chitosano con materiali sintetici elettrofilati che aggiungono resistenza alla trazione e cinetiche di rilascio programmabili. Le opzioni sintetiche pure sono ancora viste con cautela quando i residui di microplastiche vengono segnalati dalle agenzie per la salute ambientale, ma i materiali sintetici completamente biologici stanno progredendo attraverso linee pilota.
In pratica, la prossima ondata di fogli compositi potrebbe integrare nanocristalli di cellulosa di origine vegetale con poliesteri bioriassorbibili per bilanciare resistenza meccanica e smaltimento ecocompatibile. I produttori di dispositivi che padroneggiano la produzione senza solventi trarranno probabilmente vantaggio da controlli normativi più snelli e da una minore informativa sulle emissioni di carbonio, caratteristiche che i finanziatori integrano sempre più nelle schede di valutazione degli appalti. Di conseguenza, i fornitori di materiali compositi acquisiranno potere contrattuale in un mercato di medicazioni per ferite basate su biomateriali, desideroso di medicazioni più ecologiche, resistenti e ricche di dati.
Per modalità di meccanismo: il controllo dell'umidità regna mentre l'intelligenza aumenta
Le medicazioni che trattengono l'umidità detenevano una quota del 42.96% del mercato delle medicazioni per ferite biomateriali nel 2025, poiché l'equilibrio dei fluidi rimane il cardine della migrazione delle cellule epiteliali. Ciononostante, le medicazioni bioattive e intelligenti detengono la posizione di crescita più elevata con un CAGR dell'8.03%, grazie a sensori intelligenti che segnalano picchi di pH o carica batterica prima che si manifestino sintomi visivi. I tamponi emostatici, storicamente utilizzati nei traumi da campo, stanno entrando nei centri di dialisi dove i pazienti in terapia anticoagulante necessitano di una rapida chiusura dei punti di accesso.
L'ecosistema sta inoltre sperimentando l'utilizzo di fogli elettroattivi che emettono microcorrenti per accelerare l'angiogenesi, spingendo l'efficacia oltre la gestione passiva dell'umidità. I primi studi clinici registrano una chiusura del 99.75% contro il 94% della terapia umida convenzionale, suggerendo risultati in rapida evoluzione. Con l'introduzione del monitoraggio remoto negli ospedali, le bende intelligenti che trasmettono i dati ai pannelli di controllo dei medici possono giustificare prezzi unitari più elevati, riducendo le visite ambulatoriali non programmate.
Per applicazione: le ferite croniche ancorano il volume; la cura dei traumi supera
Le ferite hanno rappresentato il 64.77% del fatturato del 2025, sostenendo il mercato delle medicazioni biomateriali per ferite, con un costante afflusso di pazienti per ulcere da pressione, ulcere venose degli arti inferiori e incisioni post-operatorie. Tuttavia, le lesioni traumatiche – che spaziano dai campi di battaglia agli incidenti stradali e agli incidenti industriali – registrano il CAGR più rapido, pari all'8.14%, fino al 2031, poiché i kit militari da campo diventano strumenti essenziali per i servizi di emergenza medica civili. Le ustioni rimangono una nicchia ad alto margine in cui le medicazioni filmiche infuse con fattori di crescita riducono la frequenza degli innesti e i giorni di degenza.
In futuro, i centri traumatologici potrebbero adottare schiume a base di chitosano che arrestano l'emorragia a getto entro 300 secondi, mentre le cliniche diabetiche implementeranno matrici di collagene che riducono i marcatori dell'infiammazione cronica. Ogni sottosegmento continuerà a richiedere tassi di assorbimento, profili di conformabilità e intervalli di sostituzione personalizzati, favorendo la diversificazione del portafoglio nel mercato delle medicazioni per ferite biomateriali.
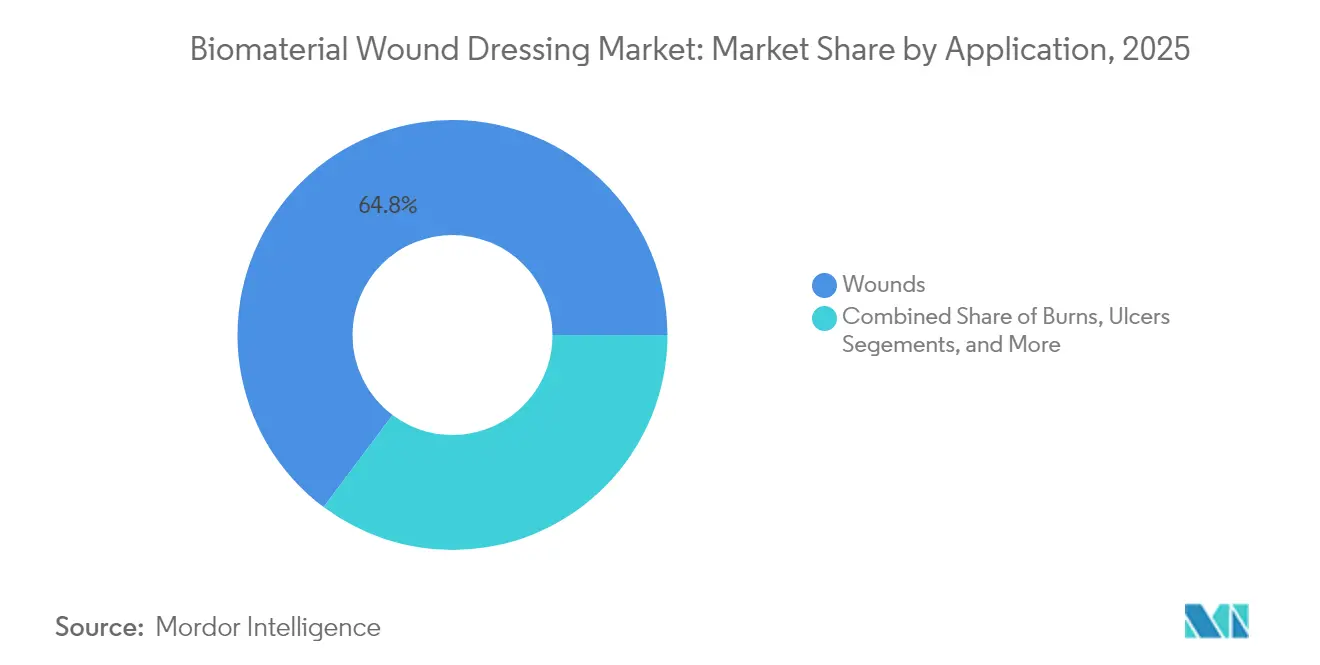
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: gli ospedali sono la chiave di volta; l'assistenza domiciliare accelera
Gli ospedali hanno mantenuto una quota del 60.69% nel 2025, poiché le ferite complesse si basano ancora su debridement chirurgico, apparecchiature a pressione negativa e supervisione multidisciplinare, caratteristiche presenti principalmente nelle strutture per acuti. Ciononostante, l'assistenza domiciliare registra il CAGR più rapido, pari all'7.84%, poiché le compagnie assicurative promuovono strutture a basso costo e medicazioni che facilitano l'automedicazione. Gli ambulatori specialistici per la cura delle ferite e le strutture di assistenza a lungo termine costituiscono l'"altro" cluster che richiede teli a lunga durata con indicatori di cambio intuitivi.
La telemedicina sta semplificando la supervisione a distanza; le bende intelligenti ora trasmettono l'andamento del volume dell'essudato e rilevano gli anaerobi che causano cattivi odori, riducendo così le visite in clinica. I produttori stanno quindi integrando applicatori peel-and-place, segnali colorati e tutorial passo passo con codice QR per ridurre i minuti di formazione. Il mercato delle medicazioni biomateriali per ferite si orienterà quindi verso fattori di forma incentrati sul paziente che non compromettano il rigore clinico.
Analisi geografica
Il Nord America detiene il 45.02% del mercato delle medicazioni per ferite biomateriali grazie a solidi percorsi di rimborso, centri traumatologici densamente popolati e all'adozione precoce di fogli con sensori integrati. La chiarezza della FDA sulle richieste di autorizzazione di Classe II e III sostiene una pipeline prevedibile, incoraggiando il capitale di rischio per le start-up che mirano a soddisfare i bisogni non soddisfatti delle ulcere del piede diabetico. Le collaborazioni tra mondo accademico e industria riducono ulteriormente i cicli dall'ideazione alla sperimentazione, rendendo la regione un crogiolo di scaffold di nuova generazione.
L'Europa rappresenta una regione matura ma attenta all'ambiente, dove la conformità al Regolamento sui Dispositivi Medici (MDR) ora integra la sicurezza del prodotto con la sostenibilità del ciclo di vita. I fornitori con substrati biodegradabili e programmi di riciclo e ritiro stanno guadagnando punti negli appalti dei servizi sanitari nazionali. L'interesse della Svezia per le medicazioni avanzate dimostra la disponibilità degli enti pagatori a rimborsare i compositi premium quando i dossier clinici mostrano una riduzione delle ore di assistenza infermieristica.
L'area Asia-Pacifico registra il CAGR più elevato, pari all'8.58%, mentre l'urbanizzazione e le malattie legate allo stile di vita aumentano il numero di casi di ferite croniche. La Cina sta creando reti extramurali per la cura delle ferite che coordinano ambulatori, telemedicina e protocolli standardizzati, ampliando la base di riferimento per le medicazioni intelligenti. La nomenclatura giapponese, chiara ma intricata, dei dispositivi medici ai sensi del PMDA rallenta l'ingresso delle aziende più piccole, ma premia quelle che completano il percorso con una forte fiducia da parte dei medici. Il flusso normativo indiano mantiene la produzione interna contenuta, ma le crescenti importazioni soddisfano solo una frazione del suo vasto fabbisogno, aprendo le porte a soluzioni polimeriche naturali economicamente vantaggiose.
Panorama normativo
Le medicazioni per ferite a base di biomateriali sono regolamentate principalmente come dispositivi medici, con classificazione e requisiti probatori che variano a seconda dell'uso previsto, come la gestione dell'umidità rispetto alle proprietà antimicrobiche o bioattive. Negli Stati Uniti, la FDA classifica molti tipi di medicazioni per ferite nella norma 21 CFR Parte 878 (Dispositivi chirurgici) e gli sponsor utilizzano comunemente la procedura 510(k) quando esistono i presupposti. I prodotti che vantano proprietà antimicrobiche, emostatiche o rigenerative dei tessuti devono affrontare un onere probatorio più elevato, il che ha favorito la transizione verso medicazioni avanzate basate su evidenze scientifiche.
In tutte le giurisdizioni, i requisiti di biocompatibilità e gestione del rischio rappresentano un ostacolo concreto sia per le aziende già presenti sul mercato che per i nuovi entranti. Il riconoscimento e l'utilizzo della norma ISO 10993-1:2018 da parte della FDA influenzano la pianificazione delle valutazioni biologiche, e le batterie di test ISO 10993 possono allungare i tempi di sviluppo di nuovi polimeri, compositi o medicazioni a base di nanomateriali. In Europa, il Regolamento UE sui dispositivi medici (MDR) pone maggiore enfasi sulla valutazione clinica e sulla sorveglianza post-commercializzazione rispetto alle direttive precedenti, influenzando la sequenza di lancio sul mercato e rafforzando la necessità di una solida documentazione tecnica prima di ampliare la distribuzione.
Analisi della catena del valore
La catena del valore inizia con la selezione dei biomateriali e la ricerca e sviluppo sulla formulazione (alginato, collagene, chitosano e compositi), per poi passare alla prototipazione, alla valutazione preclinica e agli studi clinici relativi alle proprietà dichiarate, tra cui funzioni antimicrobiche, emostatiche o bioattive. La pianificazione e l'esecuzione dei test di biocompatibilità, conformi alla norma ISO 10993-1, insieme ai requisiti di classificazione dei dispositivi nelle principali giurisdizioni, influiscono sia sui tempi di immissione sul mercato che sulla struttura dei costi. Ciò ha spinto alcuni produttori ad ampliare la capacità di test interna per ridurre i colli di bottiglia derivanti dai laboratori esterni.
La produzione si concentra sulla trasformazione dei biomateriali in fogli, schiume, gel o strutture composite, con allineamento al Sistema di Gestione della Qualità e flussi di lavoro di sterilizzazione e confezionamento validati. A monte, l'affidabilità dell'approvvigionamento di alginato derivato dalle alghe e di altri materiali naturali rimane un vincolo, il che favorisce l'integrazione verticale e gli accordi di fornitura a lungo termine. La distribuzione a valle comprende gli acquisti ospedalieri, le cliniche ambulatoriali per la cura delle ferite e un canale di assistenza domiciliare in rapida crescita, dove la facilità di applicazione e la durata nel tempo sono sempre più importanti con l'evoluzione dei contesti assistenziali.
Panorama competitivo
Il mercato delle medicazioni per ferite biomateriali è moderatamente frammentato: le multinazionali produttrici di dispositivi tradizionali controllano le linee di punta di alginato e collagene, mentre gli innovatori più focalizzati rivoluzionano il mercato con spray in nanofibre e fogli intelligenti basati sull'intelligenza artificiale. Le strategie basate su piattaforme prevalgono; le aziende stanno raggruppando film per il controllo dell'umidità, nanoparticelle antimicrobiche e array di biosensori in singoli SKU codificati in linee di rimborso HCPCS unificate.
Le tendenze all'integrazione verticale proseguono, poiché la carenza di alginato spinge gli acquirenti ad assicurarsi coltivazioni di alghe o a stipulare contratti di fornitura decennali, proteggendoli dagli shock delle materie prime. Allo stesso tempo, le aziende che dispongono di suite ISO 10993 interne accorciano i cicli di iterazione dei prodotti e accumulano portafogli più ampi senza incorrere in ritardi dovuti a laboratori terzi. Le alleanze tecnologiche, come quella tra chimici dei polimeri che collaborano con team di sensori a semiconduttore, stanno accelerando l'implementazione del livello di intelligenza artificiale sui condimenti tradizionali.
Un nuovo spazio bianco emergente risiede negli algoritmi personalizzati per la cura delle ferite: piattaforme che raccolgono le comorbilità del paziente, la geometria della ferita e la composizione dell'essudato per raccomandare il tipo di medicazione, la frequenza dei cambi e la terapia aggiuntiva. L'autorizzazione della FDA del 2024 per Symvess, un vaso acellulare di ingegneria tissutale, sottolinea la volontà normativa di approvare nuovi costrutti di biomateriali oltre ai fogli planari, stabilendo un precedente per gli scaffold tridimensionali in scenari di trauma complessi.
Leader del settore delle medicazioni per ferite con biomateriali
-
PLC del Gruppo ConvaTec
-
Smith & Nephew PLC
-
Mölnlycke Health Care AB
-
B. Braun Melsungen AG
-
3M
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Mölnlycke Health Care AB ha annunciato un investimento di 40 milioni di euro negli stabilimenti produttivi di Mikkeli, in Finlandia, e di Oldham, nel Regno Unito, per incrementare la capacità produttiva e la resilienza della catena di approvvigionamento. L'investimento amplia la capacità produttiva di medicazioni per ferite a base di biomateriali e rafforza la presenza produttiva europea e la resilienza del portafoglio di prodotti per la cura delle ferite.
- Maggio 2026: Mölnlycke Health Care AB ha annunciato una joint venture con Zhende Medical in Cina per integrare i portafogli di prodotti per la cura delle ferite e le capacità commerciali. La joint venture promuove il consolidamento del mercato cinese per le medicazioni a base di biomateriali. Migliora l'accesso al mercato regionale e l'integrazione del portafoglio nella regione Asia-Pacifico.
- Maggio 2026: Smith+Nephew PLC ha lanciato la medicazione ALLEVYN COMPLETE CARE e il sistema RENASYS EDGE in occasione della conferenza EWMA. Il lancio amplia la gamma di prodotti integrati per la cura delle ferite e rafforza la leadership di Smith+Nephew nel settore della cura avanzata delle ferite e il suo ecosistema di prodotti.
Ambito e metodologia
Secondo lo scopo del rapporto, la ferita è un'interruzione del rivestimento epiteliale della pelle o della mucosa che provoca danni termici o fisici. Qualsiasi medicazione per ferite biomateriale è una sostanza che è stata progettata per interagire con i sistemi biologici per il controllo e la guarigione delle infezioni. Il mercato delle medicazioni biomateriali è segmentato per prodotto (idrocolloidi, medicazioni in alginato, sostituti della pelle, altri), applicazione (ferite, ustioni, ulcere e altro) e geografia (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa, e Sudamerica). Il rapporto di mercato copre anche le dimensioni e le tendenze del mercato stimate di 17 paesi nelle principali regioni a livello globale. Il rapporto offre il valore (in milioni di USD) per i segmenti di cui sopra.
| idrocolloidi |
| Medicazioni in alginato |
| Condimenti al collagene |
| Condimenti al chitosano |
| Sostituti della pelle |
| Medicazioni composite/combinate |
| Altri prodotti |
| Biomateriali naturali |
| Biomateriali sintetici |
| Biomateriali compositi |
| Ritiene l'umidità |
| antimicrobica |
| Emostatico |
| Bioattivo / Intelligente |
| ferite |
| Burns |
| Ulcere |
| Incisioni chirurgiche |
| Lesioni traumatiche |
| Altre applicazioni |
| Ospedali |
| Assistenza sanitaria a domicilio |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di prodotto | idrocolloidi | |
| Medicazioni in alginato | ||
| Condimenti al collagene | ||
| Condimenti al chitosano | ||
| Sostituti della pelle | ||
| Medicazioni composite/combinate | ||
| Altri prodotti | ||
| Per fonte materiale | Biomateriali naturali | |
| Biomateriali sintetici | ||
| Biomateriali compositi | ||
| Per modalità di meccanismo | Ritiene l'umidità | |
| antimicrobica | ||
| Emostatico | ||
| Bioattivo / Intelligente | ||
| Per Applicazione | ferite | |
| Burns | ||
| Ulcere | ||
| Incisioni chirurgiche | ||
| Lesioni traumatiche | ||
| Altre applicazioni | ||
| Per utente finale | Ospedali | |
| Assistenza sanitaria a domicilio | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato delle medicazioni per ferite biomateriali?
Il mercato delle medicazioni per ferite realizzate con biomateriali ammonta a 7.72 miliardi di dollari nel 2026 e si avvia a raggiungere i 11.04 miliardi di dollari entro il 2031, con un CAGR del 7.39%.
Chi sono i principali produttori nel mercato Biomaterial Wound Dressing?
ConvaTec Group PLC, Smith & Nephew PLC, Mölnlycke Health Care AB, B. Braun Melsungen AG e 3M sono le principali aziende che operano nel mercato delle medicazioni biomateriali.
– Qual è la regione in più rapida crescita nel mercato Medicazione per ferite biomateriali?
Si prevede che l'area Asia-Pacifico crescerà a un CAGR dell'8.58% fino al 2031, trainata dall'aumento delle malattie croniche e dall'ampliamento dell'accesso all'assistenza sanitaria.
Quale regione detiene la quota maggiore nel mercato delle medicazioni per ferite biomateriali?
Nel 2025, il Nord America rappresenta la maggiore quota di mercato nel mercato delle medicazioni per ferite con biomateriali.
Perché i biomateriali compositi stanno guadagnando attenzione?
Le medicazioni composite uniscono polimeri naturali a strutture ingegnerizzate, garantendo la biocompatibilità richiesta dai medici, oltre a una maggiore resistenza meccanica e un rilascio controllato del farmaco.


