

Dimensioni e quota di mercato dell'energia da biomassa
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 127.75 miliardo di dollari |
| Dimensione del mercato (2031) | 171.02 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.01% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dell'energia da biomassa a cura di Mordor Intelligence
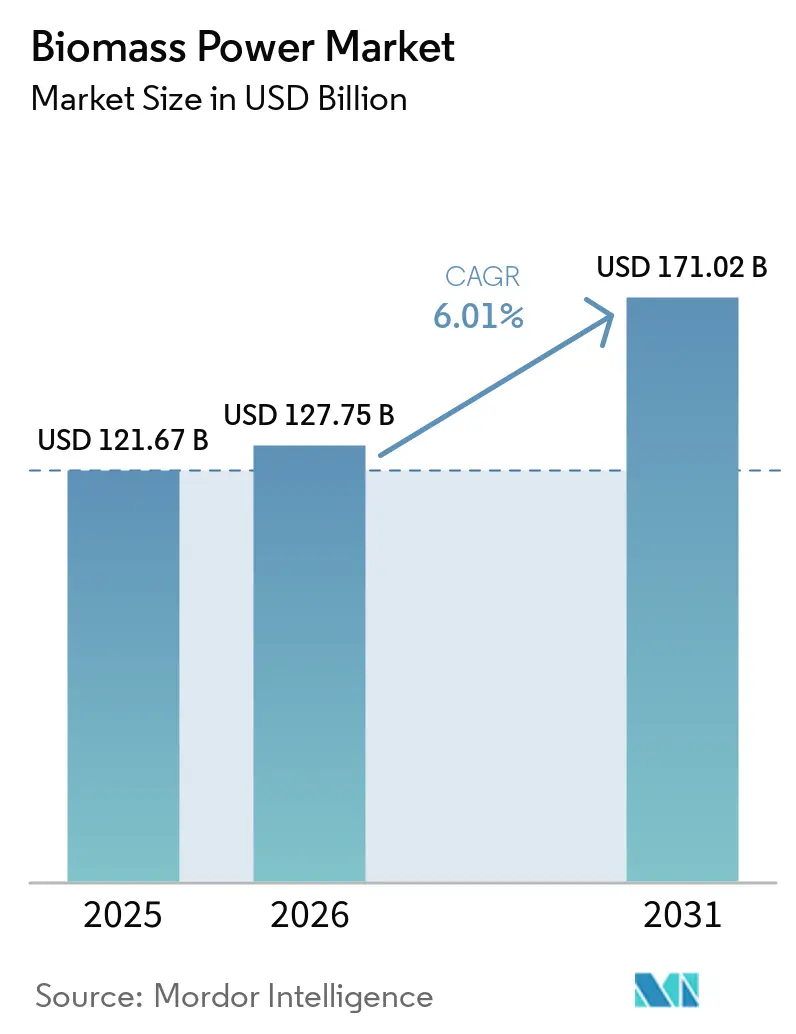
Si prevede che il mercato dell'energia da biomassa crescerà da 121.67 miliardi di dollari nel 2025 a 127.75 miliardi di dollari nel 2026, per poi raggiungere i 171.02 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.01% nel periodo 2026-2031. Il mercato dell'energia da biomassa supporta i sistemi energetici che necessitano di elettricità quando la produzione di energia solare ed eolica è limitata. Il suo valore è sempre più legato alla generazione flessibile, alla stabilità della rete e alla fornitura di calore industriale, piuttosto che alla sola vendita di elettricità. Il sostegno politico si sta orientando verso progetti che utilizzano residui, flussi di rifiuti e materie prime certificate. La conversione del carbone e la cogenerazione consentono agli operatori di riutilizzare turbine e connessioni alla rete, riducendo al contempo il consumo di carbone. Le normative sulla sostenibilità delle materie prime, i costi della catena di approvvigionamento e la riduzione dei costi dell'energia solare, eolica e dello stoccaggio continueranno a influenzare la selezione dei progetti e i rendimenti degli investimenti.
Punti chiave del rapporto
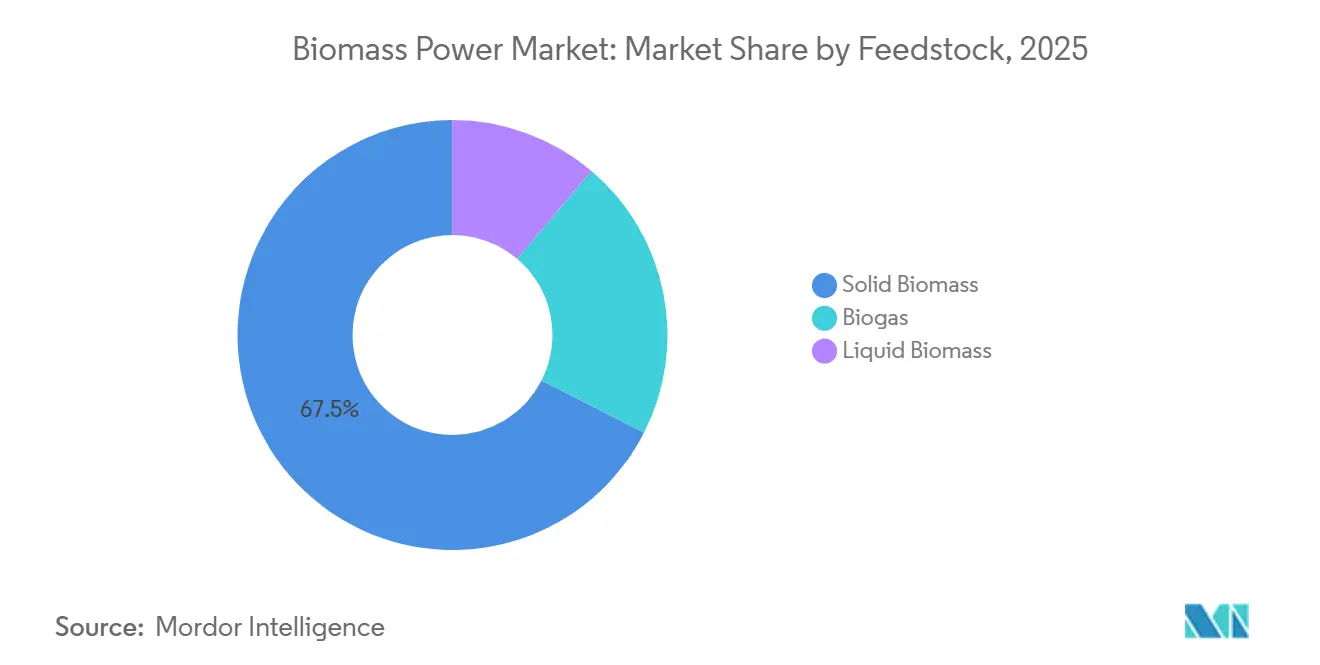
- Per quanto riguarda le materie prime, la biomassa solida deteneva una quota di fatturato del 67.5% nel 2025, mentre si prevede che il biogas crescerà a un tasso annuo composto del 9.3% fino al 2031.
- In termini di tecnologia, la combustione deteneva una quota di fatturato del 62.3% nel 2025, mentre si prevede che la digestione anaerobica crescerà a un tasso annuo composto dell'8.1% fino al 2031.
- In termini di capacità, gli impianti con potenza superiore a 100 MW detenevano una quota di fatturato del 31.7% nel 2025, mentre si prevede che il segmento da 1 a 10 MW crescerà a un tasso annuo composto del 7.5% fino al 2031.
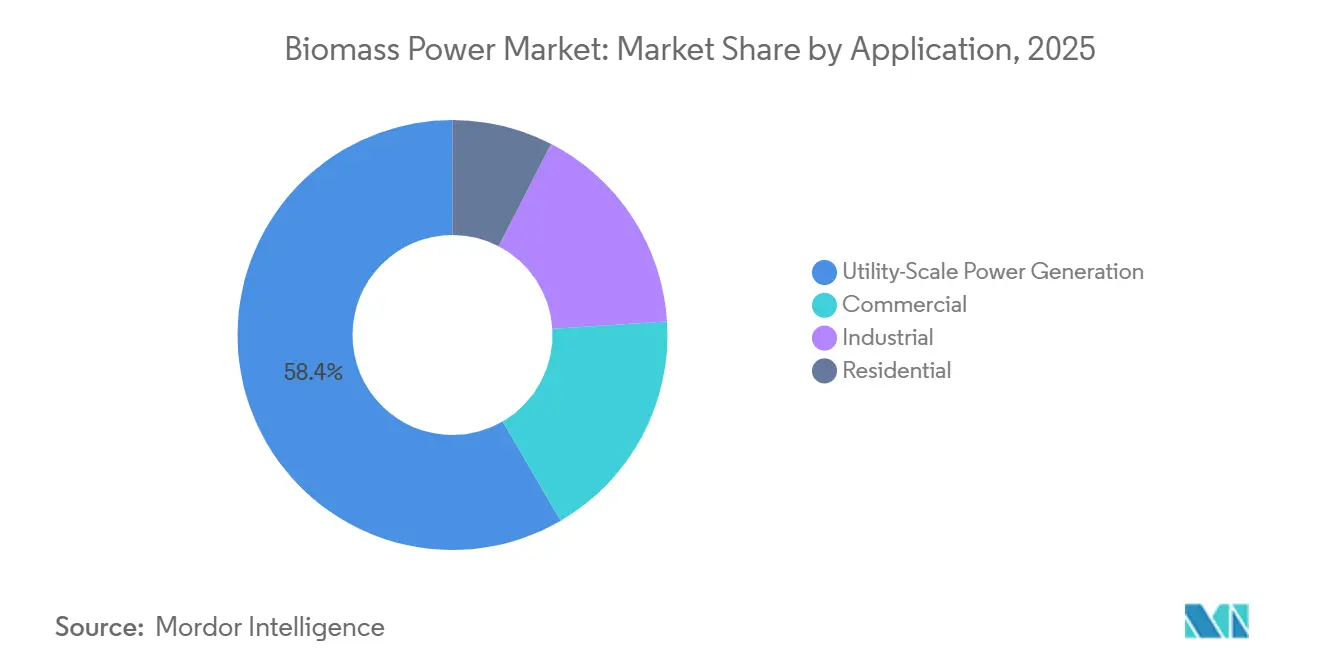
- Per tipologia di applicazione, la produzione di energia su larga scala ha rappresentato il 58.4% del fatturato nel 2025, mentre si prevede che il segmento commerciale crescerà a un tasso annuo composto del 7.1% fino al 2031.
- Dal punto di vista geografico, la regione Asia-Pacifico deteneva una quota di fatturato del 39.2% nel 2025 e si prevede che crescerà a un tasso annuo composto del 7.9% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'energia da biomassa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Energia rinnovabile programmabile per la flessibilità della rete | + 1.80% | Globale; con una forte presenza in UE, Regno Unito, Giappone e Corea del Sud. | Medio termine (2–4 anni) |
| Mandati in materia di gestione dei rifiuti ed economia circolare | + 1.10% | UE, Asia orientale, Asia meridionale e sudorientale | Medio termine (2–4 anni) |
| Decarbonizzazione della cogenerazione industriale | + 0.80% | UE (Polonia, Germania, Finlandia), Giappone, Taiwan, India | Breve-medio termine (≤ 4 anni) |
| Standard per i portafogli di energie rinnovabili e incentivi per le emissioni nette zero | + 0.70% | Nord America, regione Asia-Pacifico (Cina, India, Vietnam), Unione Europea | A lungo termine (≥ 4 anni) |
| Riconversione delle centrali a carbone tramite co-combustione di biomassa | + 0.60% | Cina, Vietnam, Giappone, Bulgaria, Australia | Medio termine (2–4 anni) |
| Monetizzazione dei residui di scarso valore nelle regioni agricole | + 0.50% | Sud-est asiatico, India, Sud America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Energia rinnovabile programmabile per la flessibilità della rete
Il mercato dell'energia da biomassa beneficia di una generazione programmabile indipendentemente dalle condizioni meteorologiche. Uno studio del 2025 per la Renewable Energy Association ha rilevato che la biomassa potrebbe fornire fino a 5.5 GW di capacità fissa in Gran Bretagna. Ciò equivaleva al 90% della capacità nucleare operativa del paese. Lo studio ha anche rilevato che la produzione eolica è scesa al di sotto dell'11% della capacità nominale per periodi di 6 ore o più in 30 occasioni nell'anno fino a marzo 2024. Mantenere disponibile la capacità di biomassa potrebbe ridurre i costi del mercato della capacità del Regno Unito di 900 milioni di sterline nel 2028/29. Austria, Danimarca, Finlandia, Svezia e Germania hanno incluso la bioenergia flessibile nei percorsi nazionali di decarbonizzazione per sostituire la capacità di carbone programmabile in fase di dismissione prima che siano disponibili sufficienti capacità di stoccaggio e altre capacità fisse [1] IEA Bioenergy Task 44, “Expectations on Flexible Bioenergy in Different Countries,” IEA Bioenergy, ieabioenergy.com.
Mandati in materia di gestione dei rifiuti ed economia circolare
Le normative sui rifiuti stanno rendendo i rifiuti urbani, gli effluenti agroindustriali e il letame più preziosi come materie prime energetiche. L'Associazione europea del biogas ha riportato impegni di investimento nel biometano per 36 miliardi di euro nel 2026, rispetto ai 28 miliardi di euro dell'anno precedente. Questi impegni mirano a raggiungere una capacità produttiva annua di 9 miliardi di metri cubi entro il 2030 [2] European Biogas Association, “EBA Biomethane Investment Outlook 2026,” European Biogas Association, europeanbiogas.eu . I rifiuti organici possono fornire sia una soluzione di smaltimento che una fonte di combustibile. Ciò può ridurre i costi delle materie prime per i progetti di digestione anaerobica rispetto ai progetti che utilizzano colture energetiche dedicate o biomassa vergine. Il mercato dell'energia da biomassa ha quindi un'opportunità laddove le politiche sui rifiuti, i sistemi di raccolta locali e la domanda di energia sono allineati.
Decarbonizzazione della cogenerazione industriale
I progetti industriali di cogenerazione possono sostituire il calore da combustibili fossili e l'elettricità di rete nello stesso sito. Valmet ha iniziato le consegne nel dicembre 2025 per la conversione dell'impianto di cogenerazione Zabrze di Fortum in Polonia, del valore di 85 milioni di euro. Il progetto sostituirà il carbone con biomassa forestale certificata e si prevede che ridurrà le emissioni annuali di anidride carbonica di 280,000 tonnellate [3] Valmet Oyj, “Valmet in Key Role to Decarbonize Fortum's Zabrze Combined Heat and Power Plant in Poland,” Valmet Oyj, prnewswire.com . Valmet ha anche ricevuto un ordine nel novembre 2025 per una caldaia a letto fluido circolante presso la cartiera Houli di Cheng Loong Corporation a Taiwan. L'azienda ha dichiarato che l'installazione ridurrà le emissioni annuali di anidride carbonica di 48,000 tonnellate e creerà il più grande sistema di cogenerazione di energia da biomassa di Taiwan. La cogenerazione da biomassa può servire i produttori dove il fabbisogno di calore di processo rimane difficile da elettrificare su larga scala.
Riconversione di una centrale a carbone tramite co-combustione di biomassa
La conversione da carbone a biomassa può utilizzare turbine, collegamenti di rete e infrastrutture di trasmissione esistenti. Ciò può ridurre il fabbisogno di capitale rispetto a una nuova centrale elettrica. Nel 2025, l'Unità 2 di CHN Energy presso la centrale elettrica di Guangdong Qingyuan è diventata la prima unità ultra-supercritica da 1 GW in Cina a raggiungere un tasso di sostituzione termica della biomassa del 10%. Il progetto ha affrontato i problemi di stoccaggio, polverizzazione e trasporto associati alla materia prima di biomassa. Nel gennaio 2026, Erex e Vinacomin Power hanno completato un test di co-combustione al 30% presso la centrale elettrica di Cao Ngan in Vietnam. Il risultato ha superato l'obiettivo iniziale del 20% e le aziende puntano a una co-combustione commerciale del 20%-30% nelle centrali a carbone vietnamite a partire dall'anno fiscale 2026 [4] erex Co., Ltd., “Completed Joint Test with Vietnam's Vinacomin Power Holdings,” erex, erex.co.jp . Questi progetti sviluppano la logistica del combustibile, la gestione delle ceneri e le pratiche operative che potrebbero supportare successive conversioni complete.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sostenibilità delle materie prime e usi del suolo concorrenti | -0.90% | UE, Nord America, Sud-est asiatico | A lungo termine (≥ 4 anni) |
| Logistica stagionale e distribuita delle materie prime | -0.50% | India, Asia sud-orientale, Sud America | Medio termine (2–4 anni) |
| Concorrenza sui costi di energia solare, eolica e dei sistemi di accumulo | -0.80% | Globale; in particolare APAC, Nord America | Medio-lungo termine (2-5 anni) |
| Politica e dipendenza dai crediti di carbonio | -0.40% | UE, Regno Unito, Giappone, Corea del Sud | Breve-medio termine (≤ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Sostenibilità delle materie prime e usi del suolo concorrenti
La certificazione delle materie prime e la competizione per i terreni rimangono vincoli persistenti per il mercato dell'energia da biomassa. Il World Resources Institute ha rilevato che la domanda di biomassa nei settori dell'energia, del carburante per l'aviazione e dei prodotti chimici industriali potrebbe superare l'offerta sostenibile. Ha inoltre riscontrato che le colture energetiche dedicate possono creare un rischio indiretto di cambiamento dell'uso del suolo quando sostituiscono gli ecosistemi naturali. Il Centro comune di ricerca della Commissione europea ha documentato la domanda contrastante derivante dagli usi energetici, alimentari e materiali della biomassa nell'Unione europea. Il suo rapporto ha sottolineato l'importanza di una governance che dia priorità agli usi a cascata di maggior valore rispetto all'uso energetico. Gli sviluppatori necessitano sempre più di catene di approvvigionamento tracciabili e di certificazioni riconosciute per garantire contratti e finanziamenti a lungo termine.
Concorrenza sui costi di energia solare, eolica e di accumulo
La riduzione dei costi dell'energia solare, eolica e delle batterie esercita pressione sui progetti di energia elettrica da biomassa che dipendono da sistemi di incentivazione. Questo effetto è più marcato laddove i progetti competono principalmente sul prezzo dell'energia fornita. Il Giappone ha escluso i nuovi impianti a biomassa legnosa da 10 MW o più che utilizzano legname generico dagli incentivi per le tariffe incentivanti e i premi incentivanti a partire dall'anno fiscale 2026. Gli impianti più piccoli e quelli che utilizzano materie prime di origine animale derivate da rifiuti rimangono ammissibili in base all'orientamento politico descritto nella bozza di ricerca allegata. Il mercato dell'energia da biomassa può rispondere concentrandosi sul supporto alla rete, sulla cattura del carbonio e sul calore di processo industriale. Questi servizi sono distinti dalla produzione di energia intermittente e possono avere fonti di valore separate. La fattibilità del progetto dipenderà dal riconoscimento o meno di tali servizi nei contratti e nelle regole di mercato.
Analisi del segmento
Per tipologia di materia prima: la biomassa solida è in testa, mentre il biogas guadagna terreno.
Nel 2025, la biomassa solida deteneva il 67.5% della quota di mercato dell'energia da biomassa. Questa posizione riflette le consolidate catene di approvvigionamento di pellet di legno, gli impianti di combustione dedicati e i collegamenti commerciali tra il Nord America e i Paesi baltici, l'Europa e l'Asia. La biomassa liquida rimane concentrata in contesti agroindustriali. La bagassa di canna da zucchero brasiliana ha contribuito alla capacità di bioenergia del Paese nel 2024. La biomassa solida rimane importante per i grandi impianti con specifiche di combustibile prevedibili. La sua posizione a lungo termine dipenderà dalle pratiche forestali sostenibili, dalla certificazione e dalla disponibilità di residui.
Si prevede che il biogas crescerà a un tasso annuo composto del 9.3% fino al 2031. Il mercato dell'energia da biomassa trae vantaggio laddove i rifiuti urbani, il letame e gli effluenti agroindustriali possono essere utilizzati come materie prime locali. La capacità europea di biometano ha raggiunto 8.2 miliardi di metri cubi all'anno entro la metà del 2026. Il totale riportato è stato superiore di oltre 1 miliardo di metri cubi rispetto all'anno precedente, supportato da impegni di investimento per 36 miliardi di euro. Queste materie prime possono evitare i problemi di utilizzo del suolo associati alle colture energetiche dedicate. Ciò rende i progetti basati sui rifiuti più in linea con i quadri di sostenibilità emergenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Grazie alla tecnologia: la combustione mantiene la sua scala mentre la digestione anaerobica cresce.
Nel 2025, la combustione ha rappresentato il 62.3% del fatturato. Le caldaie a combustione diretta e i sistemi a letto fluido circolante rimangono opzioni consolidate per impianti di pubblica utilità e industriali. I sistemi di combustione possono utilizzare combustibili solidi su larga scala. La gassificazione e la cogenerazione stanno suscitando interesse con l'avanzare dei programmi di dismissione delle centrali a carbone. Queste tecnologie consentono il riutilizzo di turbine e interconnessioni di rete presso gli impianti a carbone riconvertiti. Il biogas da discarica, la cogenerazione da biomassa e altre soluzioni di conversione energetica rispondono a flussi di rifiuti localizzati e a specifiche esigenze energetiche.
Si prevede che la digestione anaerobica crescerà a un tasso annuo composto (CAGR) dell'8.1% fino al 2031. Il mercato dell'energia da biomassa può utilizzare questa tecnologia laddove gli obblighi di smaltimento dei rifiuti e le politiche di controllo del metano garantiscono una disponibilità costante di materia prima. Uno studio del 2025, sottoposto a revisione paritaria, ha valutato la digestione anaerobica dei residui agricoli nel Sud-est asiatico, identificando Indonesia, Malesia e Vietnam come aree prioritarie in base al modello economico elaborato. I progetti di digestione anaerobica possono generare entrate sia dalle tariffe di conferimento dei rifiuti che dalla vendita di energia elettrica, riducendo la dipendenza da un'unica fonte di reddito e rendendo i progetti più attraenti per gli investitori in infrastrutture.
In base alla capacità: gli impianti di grandi dimensioni forniscono economie di scala mentre gli impianti più piccoli si espandono
Nel 2025, gli impianti con potenza superiore a 100 MW rappresentavano il 31.7% del mercato dell'energia da biomassa. Questi impianti servono spesso le reti elettriche nazionali e i grandi sistemi industriali. La centrale elettrica di Drax ha generato 15 TWh dalle sue 4 unità a biomassa nel 2025, fornendo 2.6 GW di capacità dispacciabile durante l'anno. La fascia di potenza tra 50 e 100 MW supporta le utility regionali, in particolare dove il teleriscaldamento garantisce una domanda stabile. La fascia tra 10 e 50 MW è rilevante per le zone industriali del Sud e del Sud-Est asiatico.
Si prevede che il segmento da 1 a 10 MW crescerà a un tasso annuo composto (CAGR) del 7.5% fino al 2031. In questa parte del mercato dell'energia da biomassa, gli acquirenti commerciali e dell'industria leggera utilizzano questi sistemi per gestire le tariffe di rete e fornire calore. Gli impianti al di sotto di 1 MW possono supportare l'accesso all'elettricità nelle zone rurali dell'Africa subsahariana e dell'Asia meridionale. Un consorzio guidato da Kansai Electric Power ha annunciato un impianto a biomassa legnosa da 7.1 MW a Tochigi, in Giappone, nel dicembre 2025. Il progetto è destinato a rifornire la metropolitana di Tokyo tramite un accordo virtuale di acquisto di energia. L'accordo dimostra come gli acquirenti aziendali possano supportare progetti di dimensioni più ridotte attraverso nuove strutture di acquisto. Inoltre, collega lo sviluppo del progetto all'approvvigionamento di energia pulita da parte delle aziende.
Per applicazione: la produzione su larga scala rimane centrale, mentre la domanda commerciale aumenta.
Nel 2025, la produzione di energia elettrica su larga scala deteneva il 58.4% del mercato dell'energia da biomassa. All'interno di questo mercato, i grandi impianti contribuiscono all'affidabilità della rete elettrica in Europa, Asia-Pacifico e Nord America, fornendo energia anche nei periodi di bassa produzione da fonti rinnovabili variabili. Tra gli utenti industriali si annoverano cartiere, impianti chimici, raffinerie di zucchero e cementifici, che possono combinare la produzione di calore ed elettricità attraverso sistemi di cogenerazione. Anche il riscaldamento residenziale nell'Europa settentrionale e centrale contribuisce alla domanda regionale di biomassa.
Si prevede che il segmento commerciale crescerà a un tasso annuo composto (CAGR) del 7.1% fino al 2031. Il mercato dell'energia da biomassa sta registrando una crescente domanda da parte di ospedali, università e campus di data center alla ricerca di un approvvigionamento energetico continuo a basse emissioni di carbonio. Nel febbraio 2025, Nippon Steel Engineering ha commercializzato un accordo di fornitura di cogenerazione a biomassa per gli stabilimenti di Shin-Etsu Chemical Group in Thailandia. Il progetto è stato sviluppato nell'ambito del Meccanismo di Credito Congiunto giapponese. Questo modello coniuga gli impegni aziendali di decarbonizzazione con la fornitura di energia a livello locale, ampliando la domanda oltre i tradizionali appalti di rete. Gli acquirenti commerciali possono apprezzare sia l'affidabilità del servizio che la disponibilità di calore in loco.
Analisi geografica
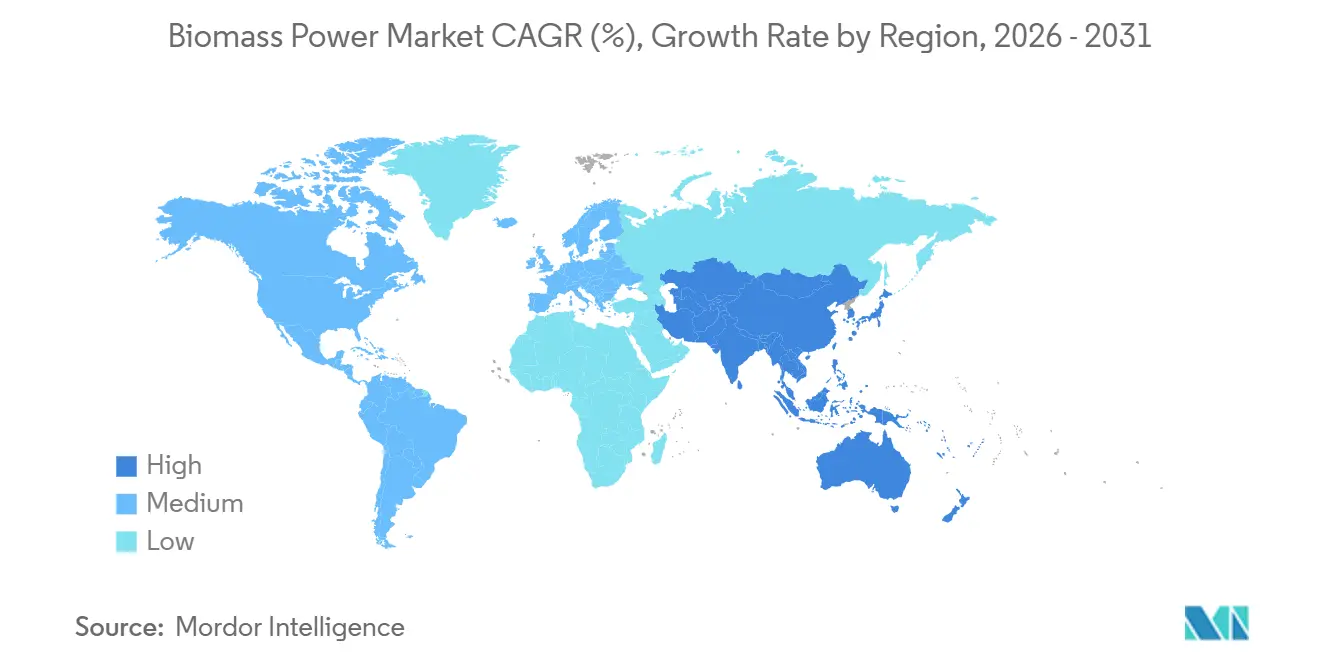
Nel 2025, la regione Asia-Pacifico deteneva il 39.2% della quota di mercato dell'energia da biomassa e si prevede che crescerà a un tasso annuo composto (CAGR) del 7.9% fino al 2031. La capacità installata di bioenergia in Cina era di 47.4 GW. Secondo la bozza di ricerca fornita, le nuove installazioni sono rallentate a 200 MW nel 2025, rispetto ai 2.3 GW del 2021. Il Giappone ha commissionato 2 impianti da 50 MW nel 2025 e ha in programma ulteriori capacità. La capacità installata di bioenergia in India ha raggiunto 11.58 GW nell'anno fiscale 2025. L'India disponeva inoltre di un surplus stimato di 295 milioni di tonnellate di biomassa nell'anno fiscale 2025, a supporto di un'ampia base di risorse potenziali.
L'Europa sta ristrutturando il suo mercato dell'energia da biomassa orientandosi verso la cogenerazione, il biometano e la cattura del carbonio, piuttosto che verso la sola produzione di energia elettrica da biomassa. La legge francese DDADUE del dicembre 2025 ha recepito parte del quadro normativo RED III dell'Unione Europea. La legge prevede il ritiro degli incentivi pubblici per alcuni impianti a biomassa destinati esclusivamente alla produzione di energia elettrica a partire dalla metà del 2026. La Polonia sta attirando investimenti attraverso la conversione di impianti di cogenerazione a Zabrze e Częstochowa e attraverso l'espansione della logistica della biomassa a Polaniec. Una revisione accademica del 2025 ha rilevato che la bioenergia rappresentava il 14% dell'approvvigionamento energetico totale dell'Europa e il 60% del suo mix di energie rinnovabili. Il cambiamento favorisce i progetti che offrono benefici in termini di riscaldamento, gestione dei rifiuti o riduzione delle emissioni di carbonio, oltre alla produzione di energia elettrica.
Il Nord e il Sud America forniscono al mercato dell'energia da biomassa risorse costituite da residui forestali e bagassa di canna da zucchero. Il Canada possiede oltre 2,000 MW di capacità di produzione di energia da biomassa derivante da residui forestali, secondo la bozza di ricerca fornita. Il Brasile, nel 2024, disponeva di 18 GW di capacità di bioenergia, principalmente da cogenerazione di bagassa di canna da zucchero. Negli Stati Uniti sta crescendo l'interesse per la bioenergia con cattura e stoccaggio del carbonio. Nell'Africa occidentale, l'Unità 2 del progetto Biovéa da 46 MW in Costa d'Avorio ha avviato l'attività commerciale nel luglio 2026. L'impianto utilizza piccioli e gusci di palma e si prevede che genererà 348 milioni di kWh all'anno. Marocco, Sudafrica ed Egitto sono identificati nella bozza di ricerca fornita come potenziali prossime sedi per lo sviluppo.
Panorama competitivo
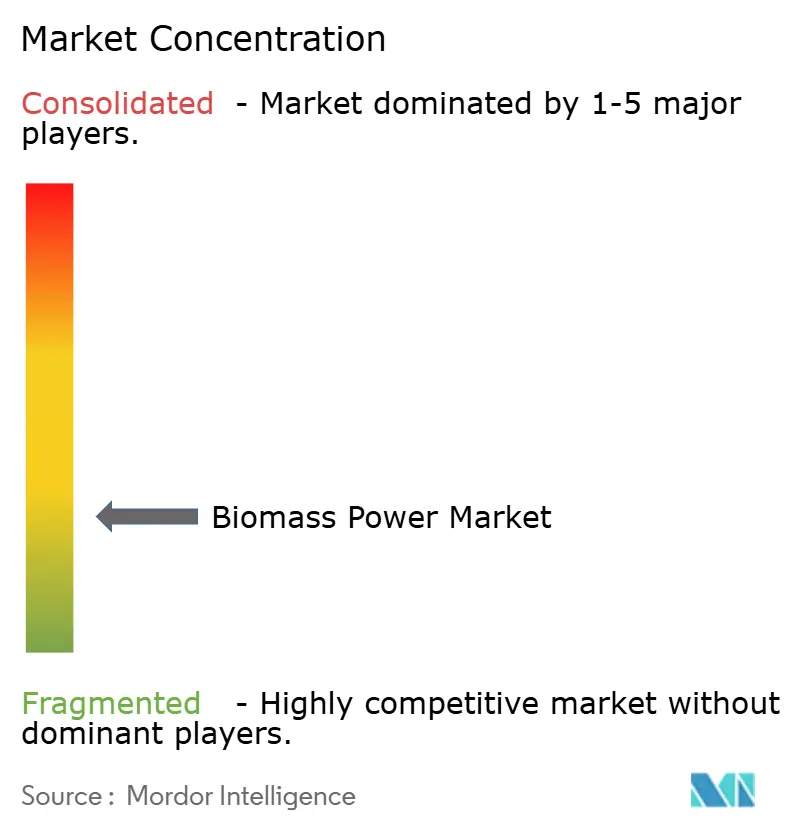
Il mercato dell'energia da biomassa è frammentato tra aziende di servizi pubblici, fornitori di apparecchiature e società di gestione dei rifiuti. Comprende operatori proprietari di impianti di generazione, produttori di caldaie e sistemi di controllo e aziende che si occupano della raccolta o del trattamento dei rifiuti. Drax, Vattenfall, E.ON e RWE gestiscono importanti impianti di generazione in Europa. ENGIE, Enel ed EDF svolgono attività legate alla biomassa all'interno di portafogli energetici più ampi. Valmet, ANDRITZ, Babcock & Wilcox, Mitsubishi Heavy Industries, Siemens Energy e Hitachi Zosen forniscono servizi di ingegneria o apparecchiature. Veolia e SUEZ collegano la gestione dei rifiuti al recupero energetico. La concorrenza comprende l'approvvigionamento di combustibile, la capacità di conversione degli impianti, lo sviluppo di progetti e i servizi per la gestione della rete. La varietà dei modelli di business fa sì che le aziende non competano alle stesse condizioni in ogni progetto o località.
La conversione del carbone in biomassa è una strategia fondamentale nel mercato dell'energia da biomassa perché può limitare l'esposizione agli asset non recuperabili. L'integrazione dei flussi di rifiuti può migliorare la sicurezza dell'approvvigionamento di materie prime, generando al contempo entrate dalla gestione dei rifiuti. I servizi di rete, come l'inerzia, la riserva e il supporto di tensione, possono fornire entrate aggiuntive rispetto alla vendita di elettricità. Drax sta diversificando le proprie attività investendo in sistemi di accumulo a batteria, energia solare ed eolica, in quanto il suo modello di ricavi da biomassa sta cambiando. A partire da aprile 2027, il suo contratto per differenza con tetto massimo sarà di 109.9 GBP/MWh in termini reali del 2012. L'azienda prevede che la biomassa ridurrà la quota del suo portafoglio dal 65% al 35% entro il 2029.
Il lavoro di Valmet sulla conversione dell'impianto Zabrze di Fortum è un esempio di come i fornitori di apparecchiature traggano vantaggio dai progetti di transizione verso la cogenerazione. L'ordine di caldaie per Cheng Loong a Taiwan è un altro esempio di come i fornitori supportino la decarbonizzazione industriale. Il test di cogenerazione di Cao Ngan di erex dimostra come gli sviluppatori stiano acquisendo esperienza operativa prima dell'implementazione commerciale. Aziende più piccole come Thermax e Ameresco competono attraverso lo sviluppo e la gestione integrati a livello locale. I controlli di processo, i miglioramenti della gassificazione e la torrefazione rimangono aree di differenziazione tecnica. Il mercato dell'energia da biomassa comprende quindi aziende con posizioni diverse nella produzione di energia, nelle apparecchiature e nel recupero dei rifiuti. Le loro decisioni possono dipendere dalla disponibilità locale di combustibile, dall'età dell'impianto, dalle esigenze della rete, dalle normative e dalla domanda di calore industriale. Ciò rende le partnership tra utility, fornitori di combustibile e società di ingegneria rilevanti per la realizzazione dei progetti.
Leader del settore dell'energia da biomassa
Gruppo Drax plc
Ørsted A / S
ENGIE S.A.
RWE-AG
Enel SpA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: L'unità 2 della centrale a biomassa Biovéa da 46 MW in Costa d'Avorio ha avviato le operazioni commerciali, diventando il più grande progetto di energia pulita da biomassa in Africa occidentale. L'impianto genera 348 milioni di kWh all'anno da piccioli e gusci di palma.
- Gennaio 2026: erex e Vinacomin Power hanno completato i test di co-combustione di biomassa presso la centrale elettrica di Cao Ngan, raggiungendo un rapporto di co-combustione del 30%. L'obiettivo è di raggiungere una co-combustione commerciale di biomassa del 20%-30% nelle centrali a carbone vietnamite a partire dall'anno fiscale 2026.
- Dicembre 2025: Valmet ha avviato le consegne per l'impianto di cogenerazione Zabrze di Fortum, in Polonia, del valore di 85 milioni di euro, che converte il carbone in biomassa, riducendo le emissioni annuali di anidride carbonica di 280,000 tonnellate.
- Novembre 2025: Valmet si è aggiudicata un ordine da Cheng Loong Corporation per una caldaia a letto fluido circolante presso la cartiera di Houli a Taiwan, riducendo le emissioni annuali di anidride carbonica di 48,000 tonnellate.
Ambito del rapporto sul mercato globale dell'energia da biomassa
L'energia da biomassa è la produzione di elettricità e/o calore da materiali organici di origine biologica, come residui di legno, scarti agricoli, letame animale, rifiuti organici urbani e colture energetiche dedicate. La biomassa può essere convertita in elettricità attraverso tecnologie come la combustione diretta, la gassificazione, la digestione anaerobica e la cogenerazione. L'energia da biomassa è considerata una fonte di energia rinnovabile quando la biomassa è reperita e gestita in modo sostenibile, poiché il materiale organico può essere reintegrato attraverso processi biologici naturali o gestiti.
Il mercato globale dell'energia da biomassa è segmentato per materia prima, tecnologia, capacità, applicazione e area geografica. Per materia prima, il mercato è segmentato in biomassa solida, biogas e biomassa liquida. Per tecnologia, il mercato è segmentato in combustione, gassificazione, digestione anaerobica, co-combustione e altre tecnologie. Per capacità, il mercato è segmentato in sotto 1 MW, 1-10 MW, 10-50 MW, 50-100 MW e oltre 100 MW. Per applicazione, il mercato è segmentato in residenziale, commerciale, industriale e su scala industriale. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato globale dell'energia da biomassa in 26 paesi delle regioni chiave. Per ciascun segmento, le dimensioni del mercato e le previsioni sono fornite in base al valore (USD).
| biomassa solida Solid |
| Biogas |
| Biomassa liquida |
| Combustione |
| Gassificazione |
| Digestione Anaerobica |
| Co-combustione |
| Combinazione di calore ed energia (CHP) |
| Produzione di energia elettrica da gas di discarica |
| Altre tecnologie |
| Sotto i 1 MW |
| 1–10 MW |
| 10–50 MW |
| 50–100 MW |
| Oltre 100 MW |
| Residenziale |
| Commerciale |
| Industriale |
| Produzione di energia su scala industriale |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Francia | |
| Italia | |
| Spagna | |
| Regno Unito | |
| Polonia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Egitto | |
| Sud Africa | |
| Marocco | |
| Resto del Medio Oriente e dell'Africa |
| Per materia prima | biomassa solida Solid | |
| Biogas | ||
| Biomassa liquida | ||
| Per tecnologia | Combustione | |
| Gassificazione | ||
| Digestione Anaerobica | ||
| Co-combustione | ||
| Combinazione di calore ed energia (CHP) | ||
| Produzione di energia elettrica da gas di discarica | ||
| Altre tecnologie | ||
| Per capacità | Sotto i 1 MW | |
| 1–10 MW | ||
| 10–50 MW | ||
| 50–100 MW | ||
| Oltre 100 MW | ||
| Per Applicazione | Residenziale | |
| Commerciale | ||
| Industriale | ||
| Produzione di energia su scala industriale | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Francia | ||
| Italia | ||
| Spagna | ||
| Regno Unito | ||
| Polonia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Egitto | ||
| Sud Africa | ||
| Marocco | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto è grande il mercato dell'energia da biomassa?
Si stima che il settore valesse 127.75 miliardi di dollari nel 2026 e si prevede che raggiungerà i 171.02 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.01%.
Quali fattori guideranno la domanda di energia da biomassa fino al 2031?
La domanda è sostenuta dalle esigenze di generazione programmabile, dalle normative sulla gestione dei rifiuti, dalla cogenerazione industriale e dalle opportunità di conversione del carbone. Queste esigenze sono più forti laddove i sistemi energetici richiedono una produzione affidabile e i siti industriali necessitano sia di energia elettrica che di calore.
Quale materia prima sta crescendo più rapidamente nel settore della produzione di energia da biomassa?
Si prevede che il biogas crescerà a un tasso annuo composto del 9.3% fino al 2031. Tale crescita è legata ai rifiuti urbani, al letame, agli effluenti agroindustriali e alle normative che incentivano il recupero del metano e una migliore gestione dei rifiuti.
Quale tecnologia crescerà più rapidamente entro il 2031?
Si prevede che la digestione anaerobica crescerà a un tasso annuo composto dell'8.1% fino al 2031. Può combinare i ricavi derivanti dai servizi di smaltimento dei rifiuti con quelli derivanti dalla vendita di energia elettrica, a condizione che sia disponibile un sistema affidabile di raccolta locale delle materie prime.
Quale regione sta crescendo più rapidamente nel settore dell'energia da biomassa?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 7.9% fino al 2031, dopo aver detenuto una quota di fatturato del 39.2% nel 2025. La regione comprende la capacità installata della Cina, i progetti giapponesi, i residui indiani e l'attività di cogenerazione a carbone.
Perché i progetti di cogenerazione sono importanti per gli utenti industriali?
La cogenerazione può fornire elettricità e calore di processo nello stesso impianto, aiutando le aziende manifatturiere a ridurre l'utilizzo di combustibili fossili. Ciò è particolarmente rilevante per gli stabilimenti cartari, chimici, saccariferi e cementifici che necessitano di calore in modo continuativo.


