

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
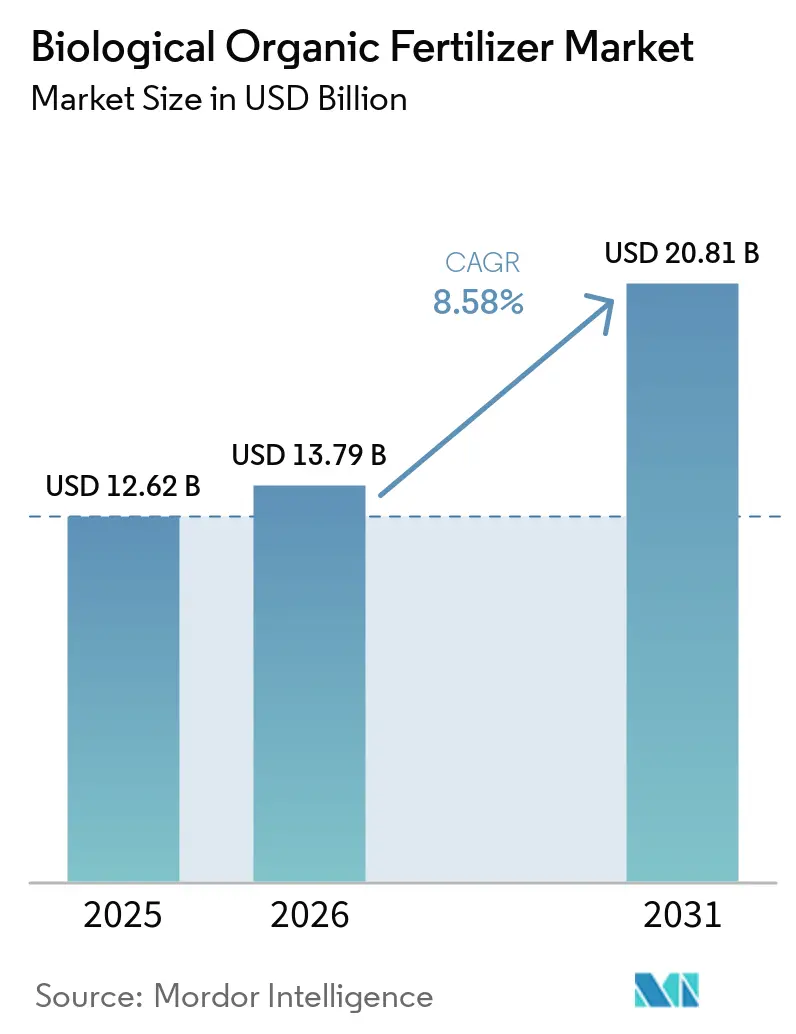
| Dimensione del mercato (2026) | 13.79 miliardo di dollari |
| Dimensione del mercato (2031) | 20.81 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.58% CAGR |
| Mercato in più rapida crescita | Africa |
| Il mercato più grande | Asia Pacifico |
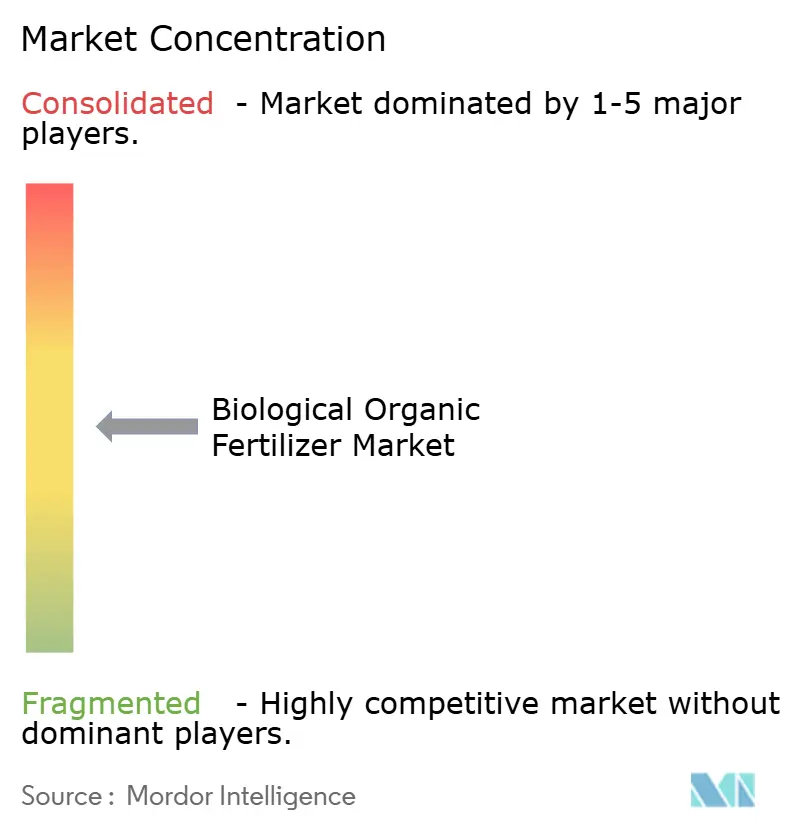
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato dei fertilizzanti organici biologici di Mordor Intelligence
Si prevede che il mercato dei fertilizzanti organici biologici crescerà da 12.62 miliardi di dollari nel 2025 a 13.79 miliardi di dollari nel 2026 e raggiungerà i 20.81 miliardi di dollari entro il 2031, con un CAGR dell'8.58% nel periodo 2026-2031. Incentivi politici, normative più severe sui nutrienti sintetici e innovazioni volte a ridurre i costi a livello aziendale stanno favorendo l'adozione di input biologici. Il Dipartimento dell'Agricoltura degli Stati Uniti rimborsa i costi degli input biologici certificati, riducendo i tempi di ammortamento degli agricoltori a meno di due anni. Questo programma di rimborso incoraggia gli agricoltori a passare a pratiche sostenibili compensando i costi di investimento iniziali. La strategia "Farm to Fork" dell'Unione Europea richiede una riduzione del 20% dell'uso di fertilizzanti sintetici entro il 2030, aumentando la domanda di alternative microbiche. Questa politica è in linea con obiettivi di sostenibilità più ampi e promuove metodi agricoli rispettosi dell'ambiente in tutta la regione. La Missione Nazionale indiana per l'agricoltura naturale, lanciata nel 2024, mira a portare 7.5 ettari di terreni ad uso biologico entro il 2027, incrementando le vendite cooperative nazionali. Allo stesso tempo, i progressi nelle piattaforme di bioreattori in azienda agricola riducono i costi di produzione, consentendo alla produzione localizzata di diventare commercialmente sostenibile, anche per i piccoli agricoltori. Queste piattaforme offrono una soluzione conveniente per la produzione di input biologici e supportano i piccoli agricoltori nell'adozione di pratiche agricole sostenibili.
Punti chiave del rapporto
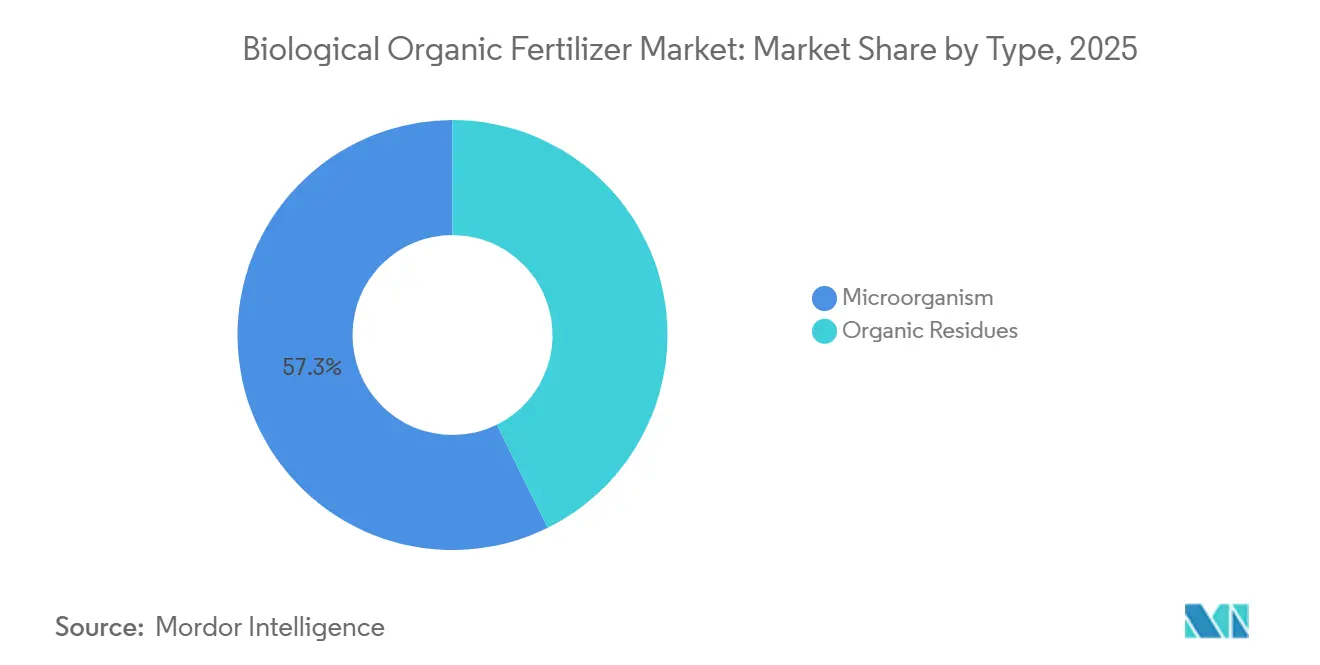
- Per tipologia, i microrganismi hanno dominato il mercato dei fertilizzanti organici biologici con il 57.3% nel 2025, mentre si prevede che lo stesso segmento crescerà a un CAGR del 10.5% fino al 2031.
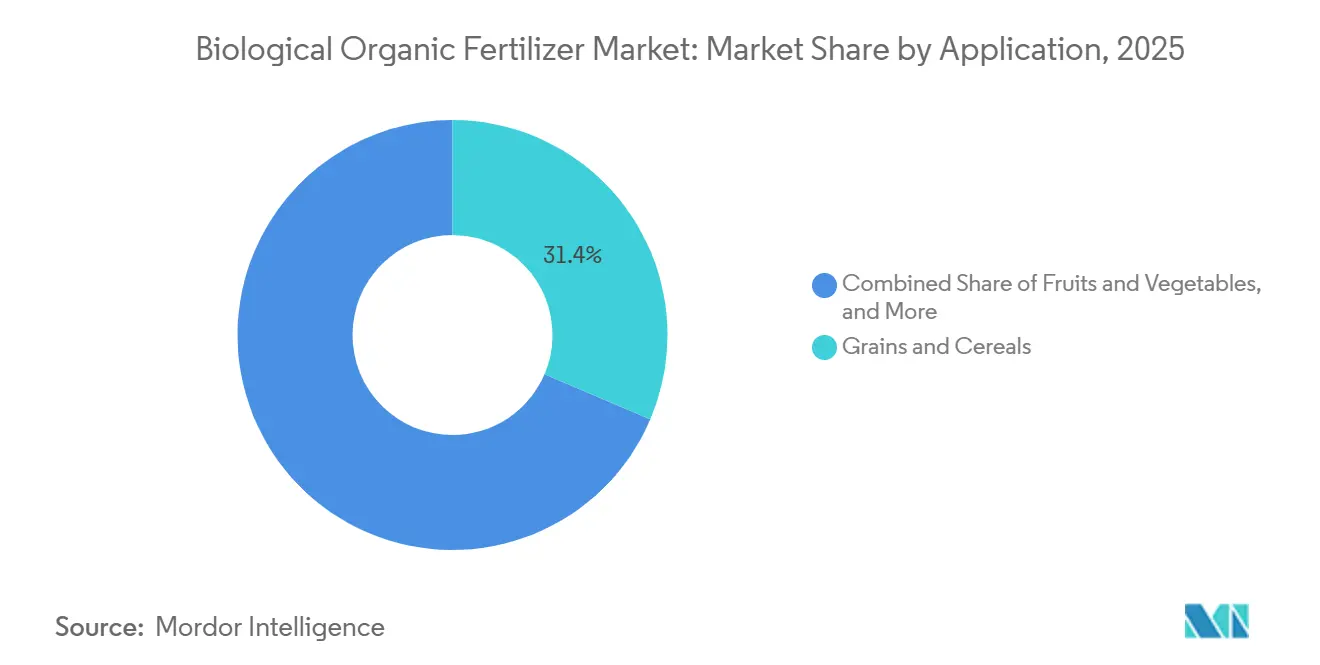
- Per applicazione, nel 2025 i cereali rappresentavano il 31.4% del mercato dei fertilizzanti organici biologici, mentre si prevede che frutta e verdura cresceranno a un CAGR del 9.2% fino al 2031.
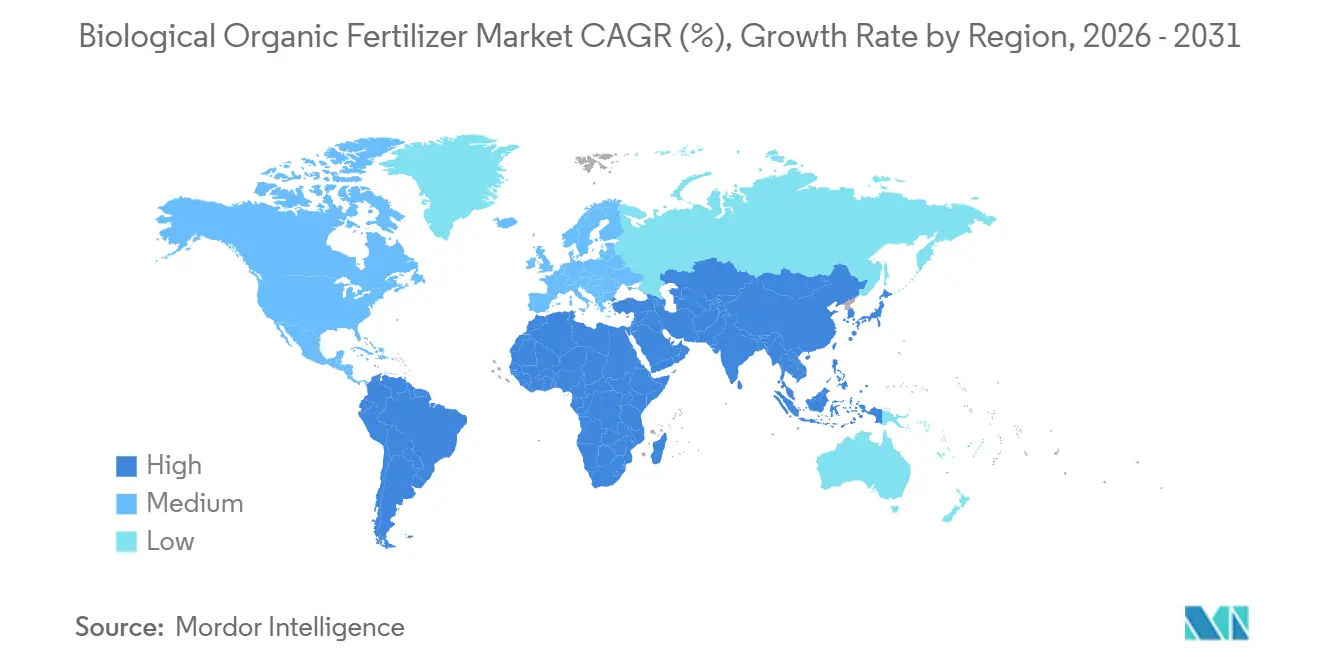
- In termini geografici, l'Asia-Pacifico rappresentava il 42.5% delle dimensioni del mercato nel 2025, mentre l'Africa è sulla buona strada per registrare il CAGR più rapido, pari all'8.8%, entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei fertilizzanti organici biologici
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Incentivi federali per l'agricoltura rigenerativa | + 1.2% | Nord America, Europa e India | Medio termine (2-4 anni) |
| Restrizioni crescenti sui fertilizzanti sintetici | + 1.0% | Globale, guidato da Europa e India | A lungo termine (≥ 4 anni) |
| Crescente domanda da parte dei trasformatori di alimenti biologici confezionati | + 0.8% | Nord America, Europa e Cina | A breve termine (≤ 2 anni) |
| Rapida adozione di miscele di consorzi microbici | + 0.9% | Globale, con centro in Asia-Pacifico e Nord America | Medio termine (2-4 anni) |
| Cooperative di dati guidate dagli agricoltori che svelano informazioni localizzate sulla salute del suolo | + 0.7% | Nord America e Australia con ricadute in Brasile | A lungo termine (≥ 4 anni) |
| Piattaforme di bioreattori in azienda che riducono i costi di produzione | + 0.9% | Nord America, India e Brasile | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Incentivi federali per l'agricoltura rigenerativa
Nelle principali regioni agricole, i programmi governativi rimborsano una quota considerevole dei costi degli input biologici, spostando il calcolo economico a favore dei prodotti microbici. Nel dicembre 2025, il Dipartimento dell'Agricoltura degli Stati Uniti (USDA) ha lanciato un Programma Pilota Rigenerativo da 700 milioni di dollari per promuovere pratiche che migliorino la salute del suolo, la qualità dell'acqua e la biodiversità. Il finanziamento è stanziato tramite il Natural Resources Conservation Service (NRCS), con 400 milioni di dollari erogati tramite l'Environmental Quality Incentives Program (EQIP) e 300 milioni di dollari tramite il Conservation Stewardship Program (CSP).[1]Fonte: Natural Resources Conservation Service, "Regenerative Pilot Program", nrcs.usda.govL'India incoraggia l'uso di fertilizzanti biologici attraverso sussidi erogati nell'ambito di programmi come il Capital Investment Subsidy Scheme (CISS), che offre fino al 100% di assistenza alle agenzie governative e il 25% alle unità produttive private. Gli agricoltori beneficiano inoltre di un sostegno finanziario nell'ambito del Paramparagat Krishi Vikas Yojana (PKVY) e ricevono incentivi per ridurre l'uso di fertilizzanti chimici attraverso l'iniziativa PM-PRANAM. Nell'ambito della Politica Agricola Comune (PAC) 2023-2027, l'Unione Europea richiede che almeno il 25% del bilancio dei pagamenti diretti sia destinato a regimi ecologici volontari che promuovano pratiche sostenibili per il clima e l'ambiente.[2]Fonte: Commissione europea, "Eco-schemes", agriculture.ec.europa.euInsieme, questi incentivi riducono i tempi di ammortamento, rendendo i prodotti biologici economicamente interessanti anche nei sistemi di coltivazione in filari.
Restrizioni crescenti sui fertilizzanti sintetici
Gli enti regolatori di tutto il mondo stanno imponendo limiti ai carichi consentiti di azoto e fosforo, creando una forte domanda per il mercato dei fertilizzanti organici biologici. L'Unione Europea sta implementando restrizioni sui fertilizzanti sintetici per raggiungere una riduzione delle perdite di nutrienti di almeno il 50% entro il 2030, nell'ambito della strategia "Dal produttore al consumatore". Questa iniziativa mira anche a ridurre l'uso complessivo di fertilizzanti del 20%. I nuovi regolamenti (UE 2019/1009) mirano a migliorare gli standard ambientali, incoraggiare l'uso di alternative organiche ai fertilizzanti e limitare l'uso di microplastiche, compresi i rivestimenti polimerici sui fertilizzanti, a partire dal 2026 [3] Fonte: Commissione europea, "Strategia dal produttore al consumatore", Commissione europea, ec.europa.eu . La Cina impone restrizioni sull'uso di fertilizzanti chimici attraverso rigorosi requisiti di registrazione, divieti sui prodotti ad alta tossicità e una direttiva nazionale volta a raggiungere una crescita zero nell'uso per affrontare le preoccupazioni ambientali. Anche le principali aziende produttrici di fertilizzanti si stanno riposizionando. Yara International ASA ha aumentato la quota del suo budget di ricerca dedicata ai microbi. Sebbene l'intensità dei controlli vari a seconda della regione, si osservano restrizioni progressive sia nei mercati sviluppati che in quelli emergenti, a conferma di un cambiamento strutturale verso i prodotti biologici.
Rapida adozione di miscele di consorzi microbici
La ricerca sul campo dimostra che gli inoculanti multispecie superano gli inoculanti monoceppo sia in termini di rilascio di nutrienti che di risposta alla resa. Uno studio del 2024 pubblicato su Nature Microbiology ha misurato una fissazione dell'azoto superiore del 35% da una miscela di cinque specie rispetto ai singoli ceppi e ha confermato un aumento del 17% della resa del mais in prove su grandi appezzamenti. Krishak Bharati Cooperative Limited (KRIBHCO) e Novonesis Group hanno lanciato nel 2024 "Kribhco Rhizosuper", un biofertilizzante micorrizico granulare con la tecnologia LCO Promoter di Novonesis Group. Migliora l'assorbimento di nutrienti e acqua e lo sviluppo radicale in colture come riso, grano e legumi, migliorando così la resa e la salute del suolo. Nel 2023, Bionema Group Ltd. ha lanciato quattro biofertilizzanti contenenti microbi vivi progettati per migliorare la nutrizione delle piante mobilitando o aumentando la disponibilità di nutrienti nei terreni e nei substrati. L'Agenzia per la Protezione Ambientale degli Stati Uniti accelera l'iter dei dossier contenenti organismi presenti in natura, dimezzando i tempi di approvazione. La chiarezza normativa e i comprovati vantaggi agronomici accelerano il passaggio a miscele complesse, rafforzando la crescita del mercato dei fertilizzanti organici biologici.
Cooperative di dati guidate dagli agricoltori che sbloccano informazioni localizzate sulla salute del suolo
I collettivi di coltivatori stanno mettendo in comune i dati sul microbioma per migliorare le prescrizioni applicative, aumentandone l'efficacia e riducendo al minimo i costi derivanti da tentativi ed errori. Negli ultimi anni, il Soil Health Institute ha collaborato con un gran numero di agricoltori negli Stati Uniti per sviluppare un database completo del suolo che ha migliorato significativamente le prestazioni degli inoculanti rispetto ai prodotti standard disponibili in commercio. Piattaforme agronomiche digitali di aziende come Corteva Agriscience e Bioceres Crop Solutions Corp integrano questi dati, offrendo raccomandazioni di miscele basate su algoritmi che stabiliscono i costi di cambio prodotto e promuovono acquisti ripetuti. Con l'aumento del volume e della profondità dei dati, l'accuratezza delle prescrizioni migliora, consentendo un'adozione specifica per regione e ampliando ulteriormente la base della domanda.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Breve durata di conservazione in climi ad alta temperatura | -1.2% | Africa subsahariana, Asia meridionale e Medio Oriente | A breve termine (≤ 2 anni) |
| Ostacoli alla registrazione frammentati e specifici per paese | -1.5% | Globale, in particolare Europa e Sud America | A lungo termine (≥ 4 anni) |
| Scarsa consapevolezza degli agricoltori al di fuori delle colture specializzate | -0.8% | Africa, Asia sud-orientale ed Europa orientale | Medio termine (2-4 anni) |
| Rischi di biocontaminazione durante la produzione decentralizzata | -0.6% | Globalmente, incidenza più elevata in India e Brasile | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Breve durata di conservazione nei climi ad alta temperatura
La vitalità microbica diminuisce significativamente se esposta a temperature superiori a 30 °C, limitandone l'utilizzo nelle regioni tropicali. L'assenza di un'adeguata infrastruttura per la catena del freddo aggrava ulteriormente questo problema, poiché solo una piccola parte dei punti di distribuzione rurali in Africa è dotata di impianti di refrigerazione. Questa limitazione si traduce in una percentuale considerevole di resi di prodotto nei paesi con climi più caldi, come Nigeria e Kenya, durante i periodi più caldi dell'anno. Sebbene l'incapsulamento offra una certa protezione, aumenta anche significativamente i costi, creando difficoltà finanziarie per i piccoli agricoltori. Gli sforzi per affrontare questo problema, come l'introduzione di celle frigorifere alimentate a energia solare nei villaggi in India, sono ancora in fase iniziale, con il numero di unità operative ancora troppo limitato per ridurre efficacemente i rischi associati alla sensibilità alla temperatura in queste regioni.
Scarsa consapevolezza degli agricoltori al di fuori delle colture specializzate
I coltivatori di frutta e verdura hanno prontamente riconosciuto i vantaggi della certificazione degli input biologici, mentre gli agricoltori di colture a filari rimangono esitanti. Nelle regioni del Sud-est asiatico e dell'Europa orientale, i servizi di divulgazione dedicano scarsa attenzione alle soluzioni microbiche, dando priorità all'efficienza degli input sintetici. Questo approccio cauto deriva da una scarsa consapevolezza e comprensione dei potenziali benefici degli input biologici. Senza ampie parcelle dimostrative, prove di fattibilità e iniziative formative mirate, si prevede che l'adozione al di fuori dei segmenti di mercato premium progredirà lentamente. La limitata disponibilità di dati specifici per regione e l'assenza di raccomandazioni mirate ostacolano ulteriormente l'adozione diffusa degli input biologici tra gli agricoltori di colture a filari. Affrontare queste sfide attraverso sforzi collaborativi tra ricercatori, responsabili politici e stakeholder del settore potrebbe accelerare l'integrazione degli input biologici nelle pratiche agricole tradizionali.
Analisi del segmento
Per tipo: i microrganismi dominano attraverso la somministrazione di precisione
I microrganismi sono la tipologia più diffusa, con una quota di mercato del 57.3% nel 2025 e una crescita prevista a un CAGR del 10.5% fino al 2031, la più alta tra tutte le categorie. Si prevede che Rhizobium deterrà una quota significativa del mercato dei fertilizzanti organici biologici, poiché i coltivatori di leguminose in regioni come il Nord America e l'Asia adottano sempre più inoculanti per ridurre la dipendenza dall'azoto sintetico, mantenendo al contempo la produttività delle colture. Azospirillum sta vivendo una rapida crescita, trainata dalla sua adozione nelle coltivazioni di mais su larga scala, con l'obiettivo di ottenere analoghe riduzioni nell'uso di azoto. Anche l'uso di batteri solubilizzanti il fosfato e funghi micorrizici è in costante crescita, in particolare nelle aree in cui è prevalente la carenza di fosforo o dove le considerazioni economiche delle colture perenni rendono praticabili soluzioni a prezzi più elevati. Questa tendenza è particolarmente evidente in colture come caffè, mandorle e avocado.
I residui organici rappresentavano la quota rimanente nel 2025. Il sovescio è leader in questo sottosegmento, ma deve affrontare sfide nelle fasce cerealicole meccanizzate a causa della sua natura ad alta intensità di manodopera. Le farine di pesce e ossa si comportano bene nei sistemi orticoli di alto valore, poiché il loro fosforo a lento rilascio integra i rigidi programmi di irrigazione. Sebbene i sussidi specifici per regione sostengano i panelli di neem e ricino, la scalabilità nei mercati orientati all'esportazione è limitata dalle preoccupazioni relative ai residui di metalli pesanti e alle analisi incoerenti dei nutrienti. L'adozione di residui organici è influenzata dalle pratiche agricole regionali, dalla disponibilità di materie prime e dal rapporto costo-efficacia di questi input rispetto alle alternative sintetiche. Gli sforzi per migliorare la coerenza dei nutrienti e affrontare i problemi di contaminazione sono fondamentali per favorirne l'adozione nei mercati globali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: frutta e verdura aumentano grazie ai premi biologici
Cereali e granaglie rappresentano il segmento di applicazione più ampio e rappresenteranno il 31.4% delle dimensioni del mercato dei fertilizzanti organici biologici nel 2025, riflettendo l'enorme superficie coltivata a mais, grano e riso. L'adozione di prodotti biologici è incrementale, poiché spesso integrano piuttosto che sostituire i prodotti sintetici, con conseguente moderata crescita. Questa graduale integrazione è influenzata da fattori quali considerazioni di costo, compatibilità con i sistemi esistenti e necessità di comprovata efficacia. Legumi e semi oleosi utilizzano comunemente il Rhizobium, una pratica diventata standard grazie al suo ruolo nella fissazione dell'azoto. Ciò favorisce una crescita costante ma modesta, trainata da una domanda costante e da pratiche agricole consolidate.
Frutta e verdura, al contrario, crescono a un CAGR del 9.2% fino al 2031, il tasso più rapido tra le applicazioni. I programmi di certificazione biologica e gli audit dei trasformatori consentono ai coltivatori di sostenere costi di input più elevati, ampliando i margini anche dopo aver pagato un sovrapprezzo per i microbi. La superficie coltivata a lattuga in California che utilizza fertilizzanti microbici è quasi raddoppiata tra il 2023 e il 2025, poiché le catene di vendita al dettaglio richiedevano prodotti privi di residui. Anche i tappeti erbosi e le piante ornamentali hanno beneficiato delle restrizioni comunali sui nutrienti sintetici in prossimità dei corsi d'acqua. La normativa della Florida del 2024 ha portato a un aumento significativo delle vendite di prodotti biologici ai giardinieri in una sola stagione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato dei fertilizzanti organici biologici nella regione Asia-Pacifico
L'Asia-Pacifico è l'area geografica più estesa e deteneva il 42.5% della quota di mercato dei fertilizzanti organici biologici nel 2025. India e Cina sostengono la crescita attraverso generosi sussidi e direttive obbligatorie sulla riduzione dei nutrienti. In India, l'Indian Farmers Fertiliser Cooperative Limited (IFFCO) e la Krishak Bharati Cooperative Limited (KRIBHCO) sono importanti cooperative di fertilizzanti che contribuiscono alla sostenibilità agricola sostenendo il mercato nazionale dei fertilizzanti biologici. Producono vari prodotti ecocompatibili, tra cui biofertilizzanti e compost, oltre alle loro principali attività di fertilizzanti chimici, garantendo l'approvvigionamento locale. La Cina offre sgravi fiscali ai distributori che sostituiscono le scorte di prodotti sintetici con prodotti biologici, accelerando la penetrazione del canale nelle province di Shandong e Henan.
Mercato dei fertilizzanti organici biologici in Nigeria e Sudafrica
L'Africa registra il CAGR più rapido, pari all'8.8% fino al 2031. La Nigeria ha stanziato un budget significativo per i voucher per i piccoli agricoltori a sostegno dei prodotti microbici, con i primi test sul mais che mostrano un notevole aumento delle rese. In Sudafrica, il finanziamento collaborativo per gli input biologici nella regione frutticola del Capo Occidentale ha portato a una significativa riduzione dell'uso di azoto sintetico. Tuttavia, sfide come le lacune nelle infrastrutture della catena del freddo e i limiti nella durata di conservazione dei prodotti continuano a limitare il pieno potenziale di queste iniziative. Nonostante questi ostacoli, i programmi finanziati da donatori di organizzazioni come l'Agenzia statunitense per lo sviluppo internazionale (USAID) e la Fondazione Bill e Melinda Gates stanno costantemente ampliando la portata dei progetti pilota.
Mercato dei fertilizzanti biologici organici in Nord America ed Europa
Il Nord America e l'Europa hanno contribuito in modo significativo al fatturato del mercato nel 2025, con una crescita annuale costante trainata dai programmi di rimborso e dalle severe normative sui nitrati. Negli Stati Uniti, i pagamenti nell'ambito del Conservation Stewardship Program hanno portato a un sostanziale aumento annuale dell'adozione tra gli operatori di colture a filari nel Midwest. Il programma canadese per le tecnologie pulite in agricoltura ha fornito finanziamenti sostanziali per sostenere il cofinanziamento di bioreattori in azienda, con conseguente significativa riduzione dei costi di produzione. In Europa, paesi come Germania, Francia e Paesi Bassi hanno registrato i tassi di adozione più rapidi a causa dei rigorosi limiti all'azoto, mentre Spagna e Italia hanno registrato un'adozione più lenta, pur registrando una notevole crescita delle vendite di prodotti biologici, sostenuta dalle esportazioni di agrumi e olive.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
La regolamentazione si sta evolvendo verso definizioni e percorsi di conformità più chiari per i prodotti fertilizzanti biologici e organici, unitamente a vincoli più stringenti sulle perdite di nutrienti derivanti dai fertilizzanti convenzionali. Nell'Unione europea, il Regolamento (UE) 2019/1009 sui prodotti fertilizzanti continua ad essere ampliato attraverso atti delegati, tra cui l'aggiornamento di marzo 2024 che ha aggiunto il letame trattato come componente ammissibile, ampliando così la gamma di input organici e di origine biologica conformi che possono essere immessi sul mercato UE secondo norme armonizzate.
Stanno inoltre emergendo nuovi requisiti infrastrutturali per la conformità in materia di etichettatura, documentazione e standard di misurazione. Il regolamento (UE) 2024/2516 ha introdotto la possibilità di etichettatura digitale volontaria per i prodotti fertilizzanti dell'UE, con applicazione a partire dal 1° maggio 2027, mentre la decisione di esecuzione (UE) 2025/2026 della Commissione dell'ottobre 2025 ha fatto riferimento alla norma EN 17836:2024 sulle unità fisiche dei fertilizzanti, rafforzando la standardizzazione. Al di fuori dell'UE, il Brasile ha emanato la legge n. 15.070 nel dicembre 2024, che definisce un quadro nazionale per la produzione, la registrazione, l'ispezione e l'uso di input biologici (compresi i biofertilizzanti), un passo che favorisce un accesso al mercato e una supervisione più formali per i prodotti biologici.
Panorama competitivo
Il mercato dei fertilizzanti organici biologici rimane moderato, con le prime cinque aziende a dominare, lasciando spazio agli specialisti regionali. Novonesis Group, nato dalla fusione di Novozymes e Chr. Hansen nel 2024, detiene la più grande libreria di ceppi microbici al mondo, composta da oltre 50,000 isolati. L'azienda sfrutta questa vasta libreria per sviluppare soluzioni innovative in settori come l'agricoltura, l'alimentazione e la salute. Bioceres Crop Solutions Corp e Corteva Agriscience integrano i prodotti biologici in strumenti di agronomia digitale che utilizzano sensori del suolo e apprendimento automatico, consentendo agli agricoltori di ottimizzare le rese delle colture e l'uso delle risorse. Le cooperative indiane riforniscono il mercato dell'Asia meridionale su larga scala, ma hanno una presenza internazionale limitata, concentrandosi principalmente sulla soddisfazione della domanda agricola regionale e sul supporto agli agricoltori locali.
Le attività strategiche sono incentrate sull'integrazione verticale, l'espansione geografica e la creazione di partnership con i trasformatori. Esistono significative opportunità nelle colture a filari al di fuori di regioni come il Nord America e l'Europa, dove l'adozione di input biologici rimane limitata rispetto ai fertilizzanti tradizionali. Inoltre, il segmento dei tappeti erbosi e delle piante ornamentali presenta un potenziale di crescita, trainato dalle normative ambientali comunali che stanno stimolando la domanda. Tuttavia, le reti di distribuzione in questo segmento sono ancora nelle prime fasi di sviluppo.
La preparazione normativa è il punto cruciale. La norma ISO 17033 richiederà la manipolazione sterile e la tracciabilità, ostacoli alla conformità che gli impianti più piccoli potrebbero avere difficoltà a superare. Le aziende con sistemi di gestione della qualità consolidati, come Novonesis Group e Lallemand, Inc., sono meglio attrezzate per soddisfare questi requisiti con costi aggiuntivi minimi. Al contrario, i produttori più piccoli potrebbero incontrare difficoltà nell'assicurarsi gli investimenti di capitale necessari per la conformità. Le cooperative di dati rappresentano un fattore competitivo emergente con un potenziale significativo. Ad esempio, i coltivatori che condividono i dati sul microbioma del suolo con piattaforme gestite da Corteva Agriscience o dal Soil Health Institute ricevono prescrizioni microbiche personalizzate che forniscono risultati superiori rispetto alle formulazioni generiche. Ciò crea effetti di rete che potrebbero consolidare il potere di mercato tra un numero limitato di operatori di piattaforme.
Leader del settore dei fertilizzanti organici biologici
-
Soluzioni per le colture Bioceres Corp.
-
Lallemand, Inc.
-
UPL limitato
-
Premier Tech Ltd. (Gestion Bernard Belanger Ltee)
-
Gruppo Novonesi
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Lallemand Animal Nutrition ha lanciato in Messico l'inoculante per foraggi MAGNIVA Platinum, ampliando così il proprio portafoglio di inoculi in un mercato nordamericano più vasto. Questa mossa rafforza la disponibilità di input a base di microrganismi utilizzati per migliorare i risultati della fermentazione, favorendo una maggiore adozione di prodotti biologici nei sistemi di allevamento.
- Maggio 2026: Bioceres Crop Solutions ha annunciato una riorganizzazione strategica del portafoglio nel suo aggiornamento relativo al terzo trimestre dell'anno fiscale 2026, che include la classificazione di Pro Farm Group come attività cessata a seguito del pignoramento avvenuto nel gennaio 2026. Tale azione restringe il focus operativo e rimodella il modo in cui l'azienda alloca le risorse all'interno del suo portafoglio di soluzioni biologiche e per l'agricoltura.
- Dicembre 2024: UPL Limited ha ottenuto la registrazione presso l'EPA statunitense per NIMAXXA, un bionematicida per il trattamento delle sementi di soia e mais che utilizza diverse specie batteriche. L'approvazione amplia la superficie coltivabile con soluzioni biologiche per il trattamento delle sementi e favorisce una maggiore integrazione dei prodotti biologici nei programmi di coltivazione tradizionali.
Ambito e metodologia
I fertilizzanti organici biologici sono un tipo di fertilizzante che integra i benefici di componenti microbiche e organiche. Questi fertilizzanti derivano principalmente da residui animali e vegetali, combinati con materiali organici inerti e in decomposizione. Il rapporto di mercato dei fertilizzanti organici biologici è segmentato per tipologia (microrganismi e residui organici), per applicazione (cereali, legumi e semi oleosi, frutta e verdura, colture commerciali, tappeti erbosi e piante ornamentali) e per area geografica (Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
Per tipo
| Microrganismo | Rhizobium |
| Azotobacter | |
| Azospirillo | |
| Alghe blu verdi | |
| Batteri solubilizzanti il fosfato | |
| micorrize | |
| Altri microrganismi | |
| Residui organici | Concime verde |
| Pasto a base di pesce | |
| Farina d'ossa | |
| Torte all'olio | |
| Altro |
Per Applicazione
| Cereali e Cereali |
| Legumi e semi oleosi |
| Frutta e verdura |
| Colture commerciali |
| Tappeti erbosi e ornamentali |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Spagna | |
| Italia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Nigeria | |
| Resto d'Africa |
| Per tipo | Microrganismo | Rhizobium |
| Azotobacter | ||
| Azospirillo | ||
| Alghe blu verdi | ||
| Batteri solubilizzanti il fosfato | ||
| micorrize | ||
| Altri microrganismi | ||
| Residui organici | Concime verde | |
| Pasto a base di pesce | ||
| Farina d'ossa | ||
| Torte all'olio | ||
| Altro | ||
| Per Applicazione | Cereali e Cereali | |
| Legumi e semi oleosi | ||
| Frutta e verdura | ||
| Colture commerciali | ||
| Tappeti erbosi e ornamentali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei fertilizzanti organici biologici entro il 2031?
Si prevede che raggiungerà i 20.81 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.58% dal 2026 al 2031.
Quale tipologia di prodotto genera maggiori ricavi?
Le formulazioni a base di microrganismi hanno rappresentato il 57.3% del fatturato del 2025, diventando il segmento più grande.
Qual è l'applicazione colturale in più rapida crescita?
Si prevede che frutta e verdura cresceranno a un CAGR del 9.2% fino al 2031, il tasso più rapido tra tutte le applicazioni.
Quale regione crescerà più rapidamente?
L'Africa registra il CAGR regionale più elevato, pari all'8.8% nel periodo 2026-2031, sebbene su una base più piccola.
In che modo la norma ISO 17033 inciderà sui fornitori?
Il nuovo standard impone la manipolazione sterile e la tracciabilità, favorendo le aziende che già utilizzano sistemi di qualità di livello farmaceutico.


